

Keel Infrastructure (KEEL), fostă Bitfarms, este un dezvoltator și proprietar nord-american de centre de date și infrastructură energetică pentru calcul de înaltă performanță și inteligență artificială. Compania încheie mineritul de Bitcoin și își redirecționează puterea, terenurile și conexiunile la rețea către campusuri de calcul mari. Pipeline-ul de dezvoltare de 2,2 GW creează opționalitate substanțială de capacitate, deși acțiunea rămâne sensibilă la acordurile cu chiriaș, permise, costurile de construcție și finanțare.
Ultimul trimestru a arătat de ce tranziția poate părea slabă înainte ca noile contracte de închiriere să înceapă să producă venituri. Veniturile Keel Infrastructure pentru trimestrul 2 din 2026 au scăzut cu 50% la 30,4 milioane de dolari pe măsură ce Keel și-a închis operațiunile de minerit din Moses Lake, în timp ce EBITDA ajustată a trecut de la un profit de 6,6 milioane de dolari la o pierdere de 23,7 milioane de dolari. Cazul de investiție depinde acum dacă 819 milioane de dolari de lichidități pot duce Panther Creek, Sharon și Moses Lake prin procesul de autorizare și execuția contractelor de închiriere.
Prognoza acțiunilor KEEL pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul pentru pipeline-ul de energie și contractele cu chiriași: permisele și contractele de închiriere la scară mare ar putea converti 341 MW de capacitate energizată și 430 MW de capacitate securizată în flux de numerar pentru infrastructura AI de lungă durată.
- Cazul pentru întârzierile de dezvoltare și capital: derapajele de închiriere, depășirile de costuri sau noile nevoi de finanțare ar putea consuma lichiditatea înainte ca pipeline-ul de 2,2 GW să producă venituri materiale din calculul de înaltă performanță.
Acest ghid analizează prognoza pentru acțiunile KEEL, scenariile de preț pentru 2026, riscurile principale și perspectivele analiștilor, bazându-se pe comunicatul de câștiguri pentru trimestrul 2 din 2026 de la 10 august al Keel Infrastructure, depunerea trimestrială și datele de piață până la 18 septembrie, plus cum să tranzacționezi contractele futures pentru acțiunile KEEL pe BingX TradFi cu garanții USDT.
Top 5 Lucruri pe Care Investitorii Keel Infrastructure Trebuie să le Știe în Septembrie 2026
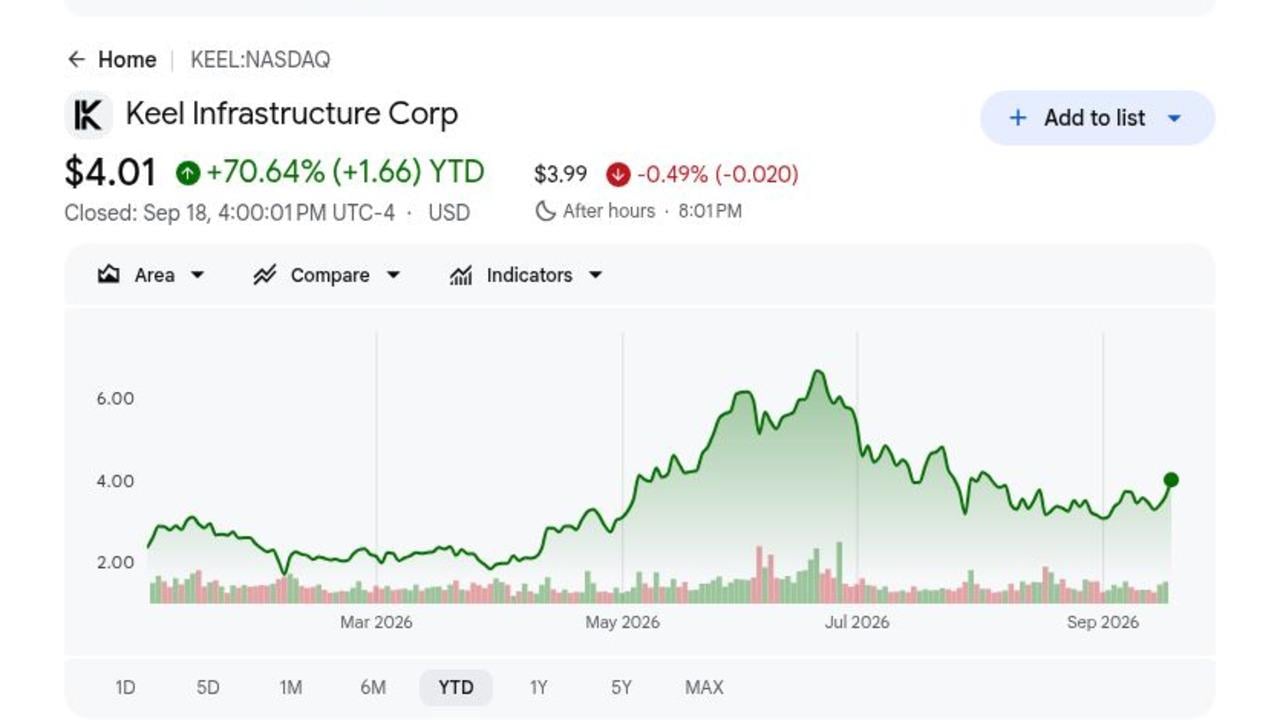
- KEEL s-a închis la 4,01 dolari după ce a câștigat 70,64% în 2026: Închiderea din 18 septembrie a urmat unui câștig zilnic de 11% pe măsură ce investitorii au reevaluat fostul miner de Bitcoin în jurul infrastructurii AI. Raliul ridică așteptările de execuție înainte ca Keel să fi semnat un contract major de HPC.
- Veniturile pentru trimestrul 2 au scăzut cu 50% la 30,4 milioane de dolari: Veniturile au scăzut de la 60,9 milioane de dolari pe măsură ce prețurile Bitcoin s-au slăbit și mineritul în SUA la Moses Lake s-a închis în aprilie. Tranziția este parțial intenționată, dar lasă un gol între veniturile în scădere din minerit și chiria viitoare din centrul de date.
- Pipeline-ul de dezvoltare a atins 2,2 GW: Keel a raportat 341 MW de capacitate energizată, 430 MW de capacitate securizată și 1,5 GW de potențial de expansiune în Pennsylvania, Washington și Quebec. Valoarea depinde de permise, contracte de închiriere și construcție care să transforme accesul la energie în facilități ocupate.
- Lichiditatea a atins 819 milioane de dolari după o ofertă de obligațiuni de 458 milioane de dolari: Balanța de la 7 august a inclus 698 milioane de dolari în numerar nerestricționat și 121 milioane de dolari în Bitcoin neîmpovărat. Această finanțare susține dezvoltarea siturilor înainte de angajamentele chiriașilor, deși datoria convertibilă și acțiunile viitoare pot încă dilua acționarii.
- Trei situri prioritare au intrat în negocieri active cu chiriașii: Panther Creek, Sharon și Moses Lake erau aproape de autorizarea completă cu mai mulți chiriași prospectivi la fiecare sit. Un contract de închiriere semnat ar oferi dovada cea mai clară că Keel poate converti accesul la energie în venituri contractuale din centrul de date.
Ce Este Keel Infrastructure (KEEL)?
Keel Infrastructure este o companie axată pe infrastructură care controlează situri conectate la energie pentru centre de date și calcul de înaltă performanță. Portofoliul său operațional se întinde în Pennsylvania, statul Washington și Quebec, unde interconexiunile la rețea, terenurile și accesul la energie pot susține campusuri de calcul mari. Keel dezvoltă și deține facilitățile de bază mai degrabă decât să vândă cipuri sau software cloud. Veniturile reflectă încă mineritul de Bitcoin moștenit, deși modelul intenționat pe termen lung este venitul din infrastructura contractată de la chiriașii AI și HPC.
Strategia se concentrează pe Panther Creek și Sharon în Pennsylvania, Moses Lake în Washington și Sherbrooke în Quebec. Keel a acceptat primele module Vertiv la Moses Lake, a avansat echipamente cu termen lung la Sharon, a început contractele finale de fibră în cele trei situri prioritare și a semnat un acord cu Hydro-Sherbrooke care acoperă transferul condiționat și operarea a 96 MW. Aceste proiecte plasează Keel în cadrul ciclului mai larg de infrastructură pentru centre de date AI, deși managementul are încă nevoie de clienți semnați și economie de construcție.
Citește mai mult: Top Acțiuni de Minerit Bitcoin de Cumpărat în 2026: Hashrate-ul BTC Întâlnește Pivotul Infrastructurii AI
Prezentarea Câștigurilor Keel Infrastructure (KEEL) pentru Trimestrul 2 din 2026: Veniturile Moștenite Scad Înainte ca Contractele AI să Înceapă
Keel a raportat venituri pentru trimestrul 2 de 30,4 milioane de dolari, în scădere cu 50% de la 60,9 milioane de dolari, și o pierdere de 64,0 milioane de dolari din operațiuni continue egală cu 0,11 dolari pe acțiune diluată. EBITDA ajustată a trecut la negativ 23,7 milioane de dolari de la pozitiv 6,6 milioane de dolari, în timp ce cheltuielile G&A au crescut cu 62% la 31,3 milioane de dolari pe măsură ce compania a angajat specialiști în infrastructură. Lichiditatea de 819 milioane de dolari și un pipeline de 2,2 GW au finanțat tranziția, deși noile venituri HPC nu au compensat încă înțesirea mineritului.
|
Metrica Financiară |
Ghidaj / Consens |
Raportat / Real |
Surpriză |
|
Venituri trimestrul 2 din 2026 |
60,9 milioane de dolari cu un an în urmă |
30,4 milioane de dolari |
Contractat. Veniturile au scăzut cu 50% pe măsură ce Keel a închis mineritul la Moses Lake și prețurile Bitcoin s-au slăbit. |
|
EPS diluat trimestrul 2 |
0,02 dolari profit cu un an în urmă |
-0,11 dolari |
S-a lărgit. Operațiunile continue au trecut la pierdere în timpul tranziției infrastructurii. |
|
Pierderea operațională trimestrul 2 |
10,8 milioane de dolari venit operațional cu un an în urmă |
-140,8 milioane de dolari |
S-a deteriorat. Rezultatul a inclus 84,1 milioane de dolari din deprecierea și efectele activelor digitale. |
|
EBITDA ajustată trimestrul 2 |
6,6 milioane de dolari cu un an în urmă |
-23,7 milioane de dolari |
A devenit negativă. Angajările de dezvoltare și veniturile mai mici din minerit au redus câștigurile. |
|
Cheltuieli G&A trimestrul 2 |
19,4 milioane de dolari cu un an în urmă |
31,3 milioane de dolari |
Au crescut. Cheltuielile au crescut cu 62% pe măsură ce Keel a angajat specialiști senior în infrastructură. |
|
Lichiditatea la 7 august |
— |
819 milioane de dolari |
Întărită. Balanța a inclus 698 milioane de dolari numerar și 121 milioane de dolari Bitcoin neîmpovărat. |
|
Pipeline de dezvoltare |
— |
2,2 GW |
Avansat. Portofoliul a inclus 341 MW capacitate energizată și 430 MW capacitate securizată. |
|
Bitcoin vândut din 1 aprilie |
— |
1.085 BTC pentru 75 milioane de dolari |
În tranziție. Keel a continuat să finanțeze trecerea de la minerit. |
- Veniturile de 30,4 milioane de dolari au scăzut cu 30,5 milioane de dolari an la an: Declinul de 50% a reflectat ieșirea din minerit a Keel și economia Bitcoin mai slabă. Trimmestrele viitoare ar trebui judecate mai mult pe baza etapelor de închiriere deoarece comparațiile moștenite vor rămâne distorsionate până când chiria HPC va începe.
- Pierderea de 0,11 dolari pe acțiune a înlocuit un profit de 0,02 dolari: Operațiunile continue au pierdut 64,0 milioane de dolari, în timp ce un câștig derivat de 77,0 milioane de dolari a compensat parțial pierderea operațională de 140,8 milioane de dolari. Nevoile operaționale de numerar oferă prin urmare o viziune mai clară decât venitul net din titluri.
- EBITDA ajustată a scăzut cu 30,3 milioane de dolari la negativ 23,7 milioane de dolari: Personalul de dezvoltare mai ridicat și veniturile mai mici din minerit au împins marja la negativ 78%. Rezultatul arată că tranziția consumă capital înainte ca contractele cu chiriașii să înceapă să producă flux de numerar recurent.
- Lichiditatea a atins 819 milioane de dolari: Keel a deținut 698 milioane de dolari în numerar și 121 milioane de dolari în Bitcoin neîmpovărat după strângerea a 458 milioane de dolari prin obligațiuni convertibile. Balanța oferă pistă de dezvoltare, deși termenii viitori de finanțare rămân importanți pe măsură ce cheltuielile de construcție cresc.
- Pipeline-ul de 2,2 GW rămâne principalul motor de valoare: Portofoliul a inclus 341 MW energizați, 430 MW securizați și 1,5 GW în revizuire de expansiune. Închirierea chiar și a unei părți din acea capacitate ar putea remodela veniturile, deși megawații de expansiune nesemnați nu ar trebui tratați ca cerere contractată.
Perspectiva de Investiții Keel Infrastructure (KEEL) pentru 2026: Cazul Bull de 10 Dolari vs. Cazul Bear de 3 Dolari
Perspectiva Keel pentru 2026 depinde dacă portofoliul său mare de energie se poate converti în contracte de închiriere semnate pentru centre de date AI înainte ca veniturile din minerit să scadă și mai mult. Avantajul vine din victorii ale chiriașilor și finanțarea proiectelor, în timp ce întârzierile de închiriere și diluția rămân principalele riscuri.
Cazul Bull: Contractele de Închiriere pentru Centre de Date AI Semnate Împing KEEL Către 10 Dolari
Cazul Bull presupune că Keel semnează un chiriaș de mari dimensiuni cu credibilitate la unul sau mai multe situri prioritare, completează permisele cheie și convertește o parte din capacitatea sa energizată de 341 MW în venituri HPC contractate. Poziția de lichiditate de 819 milioane de dolari îi oferă managementului spațiu să avanseze echipamentul cu termen lung fără să accepte termeni slabi de închiriere.
O mișcare către 10 dolari ar necesita termeni clari de închiriere, incluzând capacitatea, durata, chiria și suportul de credit, urmată de finanțarea care limitează diluția. Construcția vizibilă la Moses Lake, Sharon sau Panther Creek și un cost repetabil pe megawatt ar întări cazul.
Citește mai mult: Top Acțiuni de Calcul de Înaltă Performanță (HPC) de Urmărit în 2026: Liderii Pieței de Calcul Accelerat
Cazul de Bază: Progresul Constant al Sitului Menține KEEL Între 5 și 7 Dolari
Cazul de Bază presupune că Keel completează permisele și semnează un acord inițial cu chiriașul, în timp ce cea mai mare parte a capacității de expansiune rămâne pre-venituri. Vânzările din minerit continuă să scadă, cheltuielile de dezvoltare rămân ridicate și investitorii așteaptă etape de construcție înainte de a atribui mai multă valoare pipeline-ului.
KEEL ar putea tranzacționa în principal între 5 și 7 dolari în aceste condiții. Un contract de închiriere care acoperă capacitate energizată sau securizată semnificativă ar susține partea superioară. Întârzierile repetate, EBITDA ajustată sub negativ 24 milioane de dolari sau scăderea lichidității fără venituri contractate ar slăbi intervalul.
Cazul Bear: Întârzierile de Închiriere Trag KEEL Către 3 Dolari
Cazul Bear presupune că negocierile cu chiriașii durează mai mult, permisele se amână și angajamentele de echipament ridică utilizarea de numerar înainte ca finanțarea construcției să se închidă. Veniturile din minerit continuă să scadă de la 30,4 milioane de dolari fără suficientă chirie de înlocuire, lăsând costurile de dezvoltare nesusținute de venituri recurente.
O mișcare către 3 dolari ar deveni mai probabilă dacă nu se semnează niciun contract de închiriere material, balanța de lichiditate de 819 milioane de dolari scade rapid sau Keel emite acțiuni suplimentare la o valoare scăzută. O diluție mai mare și o valoare mai mică atribuită pipeline-ului de 2,2 GW ar adăuga presiune suplimentară.
Prognoze de Preț pentru Acțiunile KEEL pentru 2026 de Către Analiștii de pe Wall Street
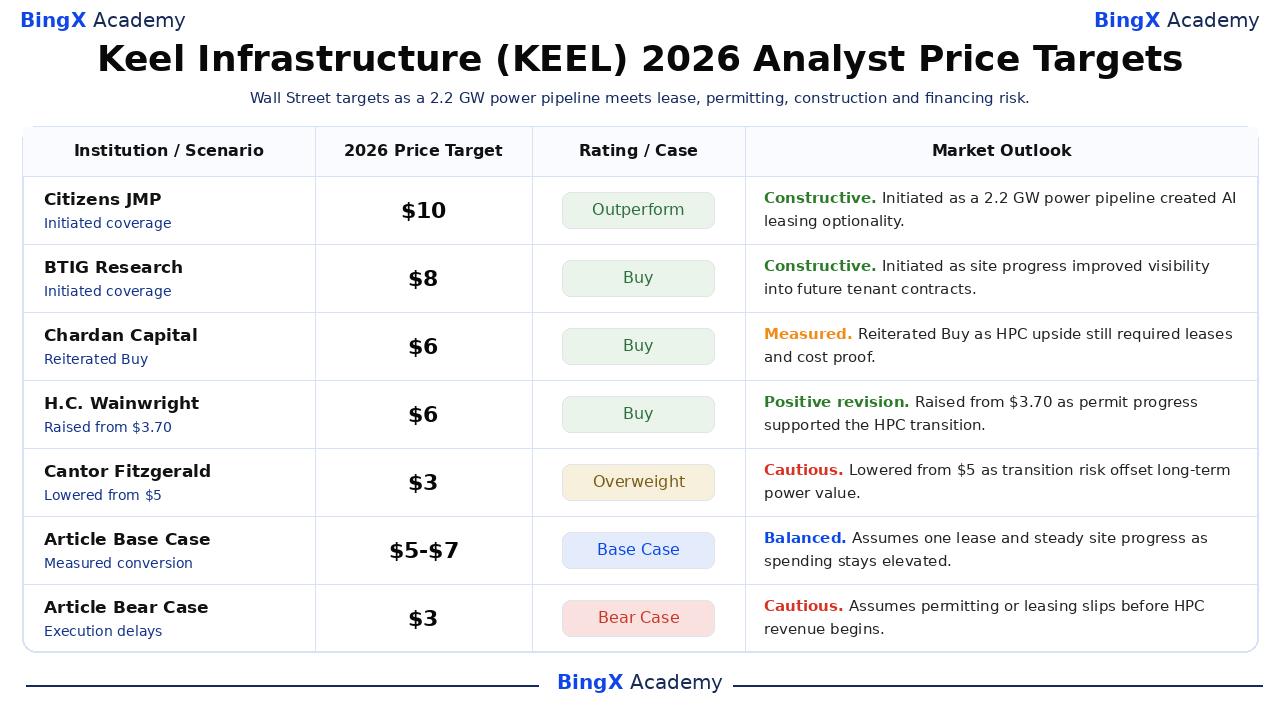
Aceste cinci acțiuni datate ale analiștilor se întind de la 3 la 10 dolari și surprind diviziunea între activele rare de energie ale Keel și riscul de execuție al unui pipeline pre-închiriere. Acestea sunt puncte de referință din partea terță mai degrabă decât o prognoză unică. Rândurile finale de Bază și Bear sunt scenarii editoriale BingX Academy.
|
Instituția / Scenariul |
Ținta de Preț pentru 2026 |
Rating / Caz |
Perspectiva de Piață |
|
Citizens JMP |
10 dolari |
Outperform |
Constructiv. 24 iunie: inițiat pe măsură ce pipeline-ul de energie de 2,2 GW al Keel a creat opționalitate de închiriere AI. |
|
BTIG Research |
8 dolari |
Buy |
Constructiv. 22 iulie: inițiat pe măsură ce progresul sitului a îmbunătățit vizibilitatea în contractele viitoare cu chiriașii. |
|
Chardan Capital |
5,50 dolari |
Buy |
Măsurat. 8 iunie: reafirmat Buy pe măsură ce avantajul HPC încă necesita contracte de închiriere și dovezi de cost de construcție. |
|
H.C. Wainwright |
5,50 dolari |
Buy |
Revizuire pozitivă. 11 mai: ridicat de la 3,70 dolari pe măsură ce progresul permisului a susținut tranziția HPC. |
|
Cantor Fitzgerald |
3 dolari |
Overweight |
Precaut. 9 aprilie: redus de la 5 dolari pe măsură ce riscul de tranziție a compensat valoarea energiei pe termen lung. |
|
Cazul de Bază al Articolului |
5-7 dolari |
Cazul de Bază |
Echilibrat. Presupune un contract de închiriere și progres constant al sitului pe măsură ce cheltuielile rămân ridicate. |
|
Cazul Bear al Articolului |
3 dolari |
Cazul Bear |
Precaut. Presupune că autorizarea sau închirierea se amână înainte ca veniturile HPC să înceapă. |
Cum să Tranzacționezi Acțiunile Keel Infrastructure (KEEL) pe BingX
Tranzacționează perspectiva contractelor cu chiriașii, autorizarea și dezvoltarea centrelor de date a Keel Infrastructure folosind BingX TradFi și instrumentele BingX AI. Deoarece KEEL poate reacționa puternic la contracte de închiriere, finanțare, dispoziții Bitcoin și etape de construcție, comercianții ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
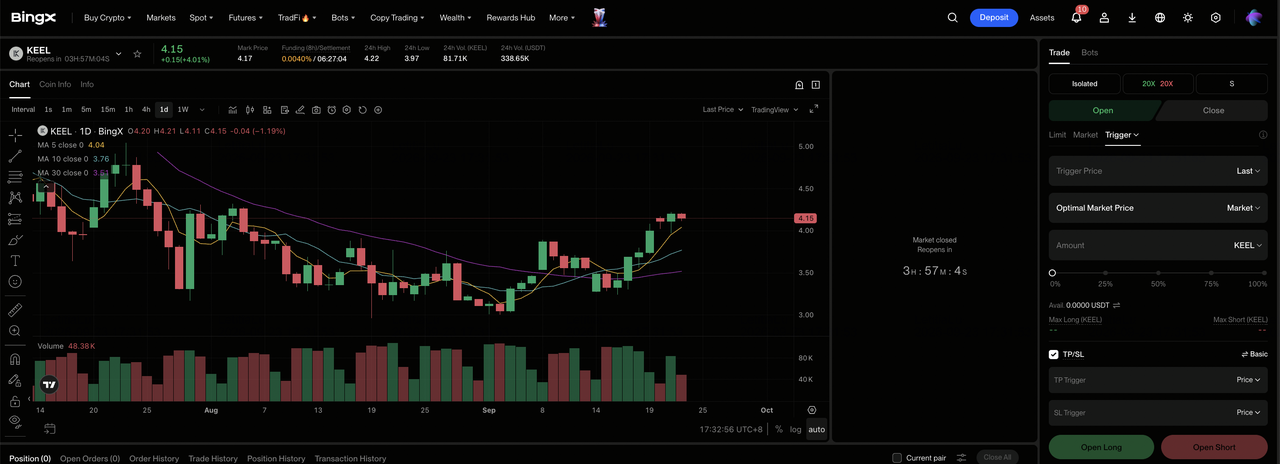
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi pe tabloul de bord al bursei BingX.
Pasul 2: Selectează Keel Infrastructure (KEEL). Caută și selectează contractul perpetual futures KEEL-USDT.
Pasul 3: Alege direcția. Selectează Open Long dacă contractele de închiriere și permisele îmbunătățesc vizibilitatea proiectului. Selectează Open Short dacă întârzierile sau finanțarea slăbesc economia așteptată per acțiune.
Pasul 4: Selectează levier și modul de marjă. Alege Isolated sau Cross-Margin pe baza toleranței tale la risc. Mișcarea de aproximativ 11% din 18 septembrie arată de ce levierul conservator și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. KEEL poate reacționa rapid la contracte de închiriere, autorizare, costuri de construcție, strângeri de capital și prețuri Bitcoin.
Top 5 Riscuri de Urmărit pentru Investitorii Keel Infrastructure în 2026
Pipeline-ul de 2,2 GW al Keel creează un potențial de creștere semnificativ, dar acționarii se confruntă încă cu riscuri de închiriere, construcție, finanțare și Bitcoin moștenit înainte ca chiria din centrul de date să înlocuiască veniturile în scădere din minerit.
- Pipeline-ul de 2,2 GW nu este încă venit contractat: Cea mai mare parte a capacității depinde încă de permise, lucrul utilităților și deciziile chiriașilor. Întârzierile ar putea împinge chiria viitoare mai departe în timp ce costurile de dezvoltare continuă.
- Pierderile actuale pot reduce pista de lichiditate: EBITDA ajustată pentru trimestrul 2 a fost negativ 23,7 milioane de dolari și G&A a atins 31,3 milioane de dolari înainte ca veniturile semnificative HPC să înceapă. Pierderile continue ar putea micșora balanța de lichiditate de 819 milioane de dolari și să crească nevoile viitoare de finanțare.
- Construcția centrelor de date este foarte intensivă în capital: Siturile conectate la energie au încă nevoie de clădiri, răcire, rețea și echipamente electrice. Depășirile de costuri sau ratele mai mari de dobândă ar putea slăbi randamentele proiectului, în special cu 1,5 GW încă clasificat ca capacitate de expansiune.
- Finanțarea convertibilă poate dilua acționarii: Keel a strâns 458 milioane de dolari prin obligațiuni convertibile. Conversiile viitoare sau emiterea suplimentară de acțiuni ar putea extinde numărul de acțiuni înainte ca noile facilități să înceapă să genereze câștiguri.
- Bitcoin adaugă încă volatilitate în timpul tranziției: Keel a deținut 1.861 BTC pe 7 august după vânzarea a 1.085 BTC pentru 75 milioane de dolari. Mișcările prețului Bitcoin și sincronizarea eliminării pot afecta încă lichiditatea și câștigurile din titluri în timp ce compania se îndreaptă către infrastructura AI.
Gânduri Finale: Ar Trebui să Investești în Keel Infrastructure în 2026?
Keel controlează un pipeline de dezvoltare considerabil de 2,2 GW și a avut 819 milioane de dolari de lichiditate pentru a-l avansa, creând o rută credibilă de la mineritul Bitcoin către infrastructura AI. Profilul financiar prezent rămâne tranzitional. Veniturile pentru trimestrul 2 au scăzut la 30,4 milioane de dolari, EBITDA ajustată a atins negativ 23,7 milioane de dolari și niciun contract major HPC nu începuse încă să înlocuiască veniturile moștenite.
Cazul Bull are nevoie de chiriași semnați, permise și finanțare disciplinată pentru a susține 10 dolari. Cazul Bear reflectă închirierea întârziată și diluția care ar putea trage KEEL către 3 dolari. Comercianții conservatori pot aștepta economia contractelor, programele de construcție și o cale mai clară de la 341 MW de capacitate energizată la fluxul de numerar recurent.
Reamintire de Risc: Tranzacționarea și investirea în acțiuni ca KEEL implică un risc ridicat de pierdere a capitalului. Execuția companiei, volatilitatea pieței, finanțarea și tranzacționarea cu levier pot produce pierderi rapide. Efectuează cercetare independentă înainte de alocarea capitalului.
Lectură Conexă
- Top Acțiuni de Calcul de Înaltă Performanță (HPC) de Urmărit în 2026: Liderii Pieței de Calcul Accelerat
- Top Acțiuni de Energie AI de Cumpărat în 2026: Nuclear, Gaz, Celule de Combustibil și Construirea Puterii AI
- Top Acțiuni de Minerit Bitcoin de Cumpărat în 2026: Hashrate-ul BTC Întâlnește Pivotul Infrastructurii AI
- Predicția de Preț MARA Holdings (MARA) 2026: Pot Scala Bitcoin și Infrastructura AI să Împingă MARA Către 24 de Dolari?
- Predicția de Preț TeraWulf (WULF) 2026: Pot Centrele de Date AI să Împingă WULF Către 20 de Dolari?
- Predicția de Preț Riot Platforms (RIOT) 2026: Poate Pivotul Centrului de Date AI să Împingă RIOT Către 43 de Dolari?
