
ASE Technology Holding este cel mai mare furnizor mondial de servicii externalizate de asamblare și testare semiconductoare, oferind servicii avansate de ambalare, testare cipuri și producție electronică. Portofoliul său de ambalare include tehnologii flip-chip, fan-out, integrare 2.5D și 3D, sistem-în-pachet și tehnologii la nivel de wafer utilizate în acceleratoare AI, smartphone-uri, electronice auto și calculatoare de înaltă performanță. ADR-ul oferă investitorilor americani expunere la lanțul de aprovizionare cu ambalaje semiconductoare din Taiwan, deși rezultatele rămân sensibile la concentrația clienților, ciclurile de capacitate și traducerea valutară.
Trimestrul cel mai recent a arătat cât de rapid ambalarea legată de AI devine o parte mai mare a afacerii. Veniturile ASE Technology Q2 au atins NT$191,06 miliarde ($6,05 miliarde), în creștere cu 27% an la an, în timp ce veniturile din ambalare au crescut cu 36,3% la NT$126,15 miliarde ($4,00 miliarde). Profitul net a crescut cu 180% la NT$21,85 miliarde ($692 milioane), susținând un plan de cheltuieli de capital mai mare pentru 2026 de $10,5 miliarde, pe măsură ce ASE extinde capacitatea avansată de ambalare și testare.
Prognoza pentru acțiunile ASX pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul capacității și utilizării AI-ambalare: cererea de ambalare avansată, utilizarea mai puternică și implementarea disciplinată a capitalului ar putea transforma capacitatea extinsă a ASE în venituri durabile, marje și flux de numerar.
- Cazul ciclului de capacitate și execuție: cererea finală mai slabă, rampa mai lentă a clienților sau capacitatea nouă subutilizată ar putea întârzia conversia așteptată a profiturilor și exercita presiune asupra rentabilității investiției.
Acest ghid detaliază prognoza pentru acțiunile ASX, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul ASE Technology Q2 2026 din 30 iulie, materialele financiare și datele de piață până pe 18 septembrie, plus cum să tranzacționezi contractele futures pe acțiuni ASX pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe care Investitorii ASE Technology Trebuie să le Știe în Septembrie 2026
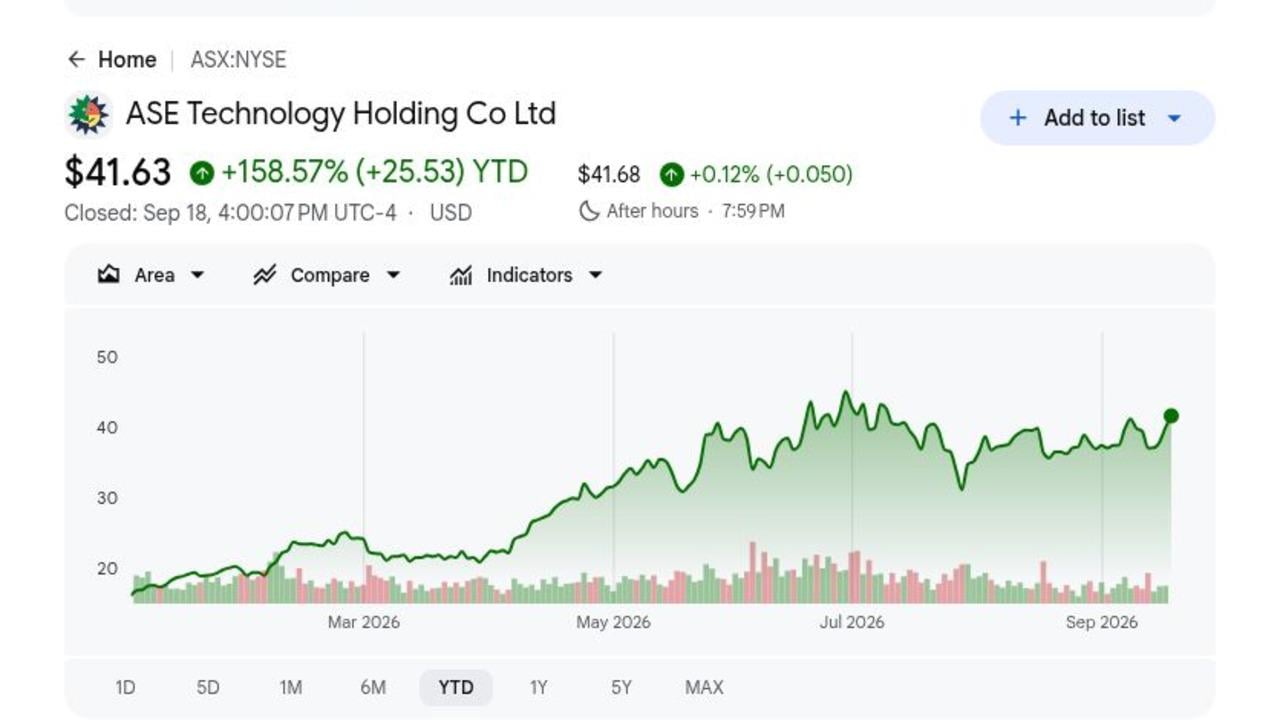
- ASX s-a închis la $41,59 pe 18 septembrie după ce a câștigat 158,57% în ultimul an: Creșterea reflectă creșterea rapidă a ambalării AI și lasă mai puțin loc pentru ratările de execuție. Creșterea suplimentară depinde acum de transformarea noii capacități în venituri și profit sustenabile.
- Veniturile Q2 au atins NT$191,06 miliarde ($6,05 miliarde), în creștere cu 27%: Veniturile din ambalare au crescut cu 36,3% la NT$126,15 miliarde ($4,00 miliarde), făcând cererea avansată de semiconductoare principalul motor de creștere. Rezultatul oferă o bază solidă pentru următoarea actualizare de profit.
- Profitul net a crescut cu 180% la NT$21,85 miliarde ($692 milioane): EPS diluat de NT$4,50 ($0,29 per ADR) a depășit consensul de $0,23 cu $0,06. Profiturile mai mari arată că cererea mai mare de ambalare ajunge deja în linia de fund.
- Cheltuielile de capital pentru 2026 au crescut cu $2,0 miliarde la $10,5 miliarde: Bugetul mai mare poate susține mai multă capacitate de ambalare și testare AI. Rentabilitatea depinde încă de utilizare, cererea clienților și execuția disciplinată pe măsură ce deprecierea crește.
- Se așteaptă ca veniturile din ambalare de ultimă generație să depășească $3,5 miliarde în 2026: Ținta a crescut de la $3,2 miliarde pe măsură ce cererea clienților s-a întărit. Atingerea sau depășirea acestei perspective ar oferi dovezi mai clare că expansiunea ambalării AI a ASE poate susține re-evaluarea curentă.
Ce Este ASE Technology (ASX)?
ASE Technology Holding oferă servicii externalizate de ambalare, asamblare și testare semiconductoare prin ASE, SPIL și unitățile de operare conexe. Primește wafer-e fabricate de la designerii de cipuri și turnătorii, ambalează die-uri individuale sau sisteme multi-chip, efectuează sondarea wafer-elor și testarea finală, și furnizează materiale de interconectare. Clienții se întind pe piețele AI, centre de date, comunicații, consumatori, auto și industriale. O afacere separată de producție electronică adaugă servicii de asamblare de sisteme și lanț de aprovizionare, oferind grupului fluxuri de venituri dincolo de munca OSAT de bază.
Strategia pe termen lung se concentrează pe capacitatea de ambalare și testare de ultimă generație necesară pentru acceleratoare AI mai mari și sisteme de memorie cu lățime de bandă mare. ASE și SPIL fac parte din TSMC's 3DFabric Alliance, susținând ambalarea și testarea backend în jurul platformelor avansate precum CoWoS, InFO și SoIC. SPIL este, de asemenea, un furnizor major în NVIDIA's ecosistemul de cipuri AI, cu capacitatea în expansiune pentru asamblare și testare avansată. Managementul a ridicat veniturile așteptate din ambalare avansată de ultimă generație pentru 2026 peste $3,5 miliarde și a mărit cheltuielile de capital cu $2,0 miliarde la $10,5 miliarde. Aceste angajamente pot aprofunda relațiile cu clienții, deși rentabilitatea depinde de utilizare și randament pe măsură ce noua capacitate intră în producție.
Prezentare Generală a Profiturilor ASE Technology (ASX) Q2 2026: Progresul Operațional Întâlnește Intensitatea Capitalului
ASE a livrat venituri Q2 2026 de NT$191,06 miliarde ($6,05 miliarde), în creștere cu 27% an la an, în timp ce veniturile din ambalare au crescut cu 36,3% la NT$126,15 miliarde ($4,00 miliarde). EPS diluat a atins NT$4,50 ($0,29 per ADR), peste consensul de $0,23, și profitul net a crescut cu 180% la NT$21,85 miliarde ($692 milioane). Managementul a ridicat, de asemenea, cheltuielile de capital pentru 2026 la $10,5 miliarde, făcând utilizarea și rentabilitatea pe noua capacitate AI compromisul cheie.
Citește Mai Mult: ASE Technology (ASX) Q2 2026 Prezentare Generală Profiturilor: Venituri de $6,05B și Capex Mai Mare Conduc la o Creștere de 11,73%
|
Metrica Financiară |
Ghidare / Consens |
Raportat / Real |
Surpriză |
|
Venituri nete Q2 2026 |
NT$190,0B consens ($6,02B) |
NT$191,06B ($6,05B) |
Depășit. în creștere cu 27% YoY. Rezultatul actualizează baza operațională. |
|
EPS diluat Q2 |
USD $0,23/ADR consens |
NT$4,50 ($0,29/ADR) |
Depășit. cu USD $0,06/ADR. Rezultatul actualizează baza operațională. |
|
Profit net Q2 |
— |
NT$21,85B ($692M) |
Depășit. În creștere cu 180% YoY. Rezultatul actualizează baza operațională. |
|
Venituri din ambalare |
— |
NT$126,15B ($4,00B) |
Depășit. În creștere cu 36,3% YoY. Rezultatul actualizează baza operațională. |
|
Cheltuieli de capital 2026 |
Anterior USD $8,5B |
USD $10,5B |
Ridicat. cu USD $2,0B. Rezultatul actualizează baza operațională. |
|
Ambalare avansată 2026 |
Anterior USD $3,2B |
Peste USD $3,5B |
Ridicat. pe cererea AI. Rezultatul actualizează baza operațională. |
- Veniturile nete Q2 au atins NT$191,06 miliarde ($6,05 miliarde), în creștere cu 27%: Veniturile au depășit consensul de NT$190,0 miliarde și au arătat cerere puternică în afacerile de ambalare și testare ale ASE. Rezultatul oferă o bază de venituri mai mare înainte de a intra în a doua jumătate.
- EPS diluat a atins NT$4,50 ($0,29 per ADR), depășind consensul cu $0,06: Depășirea profiturilor arată că veniturile mai puternice se traduc în profit per acțiune. Îmbunătățirea continuă a marjei va determina cât din cererea suplimentară AI ajunge în linia de fund.
- Profitul net a crescut cu 180% la NT$21,85 miliarde ($692 milioane): Creșterea bruscă a întărit capitalul generat intern pe măsură ce ASE extinde capacitatea avansată. Creșterea susținută a profiturilor poate ajuta la compensarea cerințelor de numerar ale planului de investiții mai mare.
- Veniturile din ambalare au crescut cu 36,3% la NT$126,15 miliarde ($4,00 miliarde): Cererea avansată de semiconductoare a rămas principalul motor de creștere. Creșterea continuă a ambalării AI este centrală pentru menținerea dinamicii actuale a profiturilor.
- Cheltuielile de capital pentru 2026 au crescut cu $2,0 miliarde la $10,5 miliarde: Bugetul mai mare susține expansiunea ambalării și testării avansate. Rentabilitatea depinde acum de utilizare, cererea clienților și noua capacitate care intră în serviciu conform programului.
Perspectiva de Investiții ASE Technology (ASX) 2026: Cazul Bull de $50 vs. Cazul Bear de $30
Perspectiva ASE pentru 2026 depinde de capacitatea cererii rapide de ambalare AI de a absorbi noua capacitate suficient de repede pentru a susține marjele și rentabilitatea planului de cheltuieli de capital mai mare. Creșterea puternică Q2 oferă dovezi ale cererii, în timp ce utilizarea și programarea clienților rămân riscurile cheie.
Cazul Bull: Cererea Puternică de Ambalare AI Împinge ASX Către $50
Cazul Bull presupune că cererea de ambalare avansată rămâne puternică pe măsură ce ASE extinde capacitatea pentru acceleratoare AI și calculatoare de înaltă performanță. Veniturile din ambalare continuă să crească într-un ritm ridicat, noua capacitate atinge utilizare sănătoasă și marjele se îmbunătățesc pe măsură ce volumul se scalează.
O mișcare către $50 ar necesita ca veniturile din ambalare de ultimă generație să atingă sau să depășească ținta de peste $3,5 miliarde, utilizare mai puternică pe noua capacitate și creștere continuă a profiturilor după ce profitul net Q2 a crescut cu 180%. Marjele stabile în ciuda planului de capex de $10,5 miliarde ar întări cazul.
Cazul de Bază: Creșterea Constantă a Ambalării Menține ASX Între $40 și $46
Cazul de Bază presupune că cererea de ambalare legată de AI rămâne sănătoasă, deși noua capacitate se ridică treptat și deprecierea limitează expansiunea marjei. Ambalarea rămâne principalul motor de creștere în timp ce cererea mai largă de semiconductoare rămâne mixtă.
Sub acest scenariu, ASX ar putea tranzacționa în principal între $40 și $46. Creșterea continuă a ambalării, progresul către ținta de ambalare avansată de $3,5 miliarde și marjele stabile ar susține intervalul. Utilizarea mai lentă sau cererea mai slabă a clienților ar plafona partea superioară.
Cazul Bear: Cererea AI Mai Lentă Trage ASX Către $30
Cazul Bear presupune că cererea de ambalare AI se încetinește sau clienții întârzie angajamentele de capacitate în timp ce ASE continuă să cheltuiască masiv pentru expansiune. Utilizarea mai mică ar lăsa deprecierea și alte costuri fixe crescând mai repede decât veniturile, exercitând presiune asupra marjelor și fluxului de numerar liber.
O mișcare către $30 ar deveni mai probabilă dacă veniturile din ambalare avansată ratează ținta pentru 2026, creșterea ambalării se încetinește brusc sau marjele se slăbesc pe măsură ce programul de investiții de $10,5 miliarde se accelerează. Așteptările mai mici de profit ar adăuga presiune suplimentară.
Prognoze de Preț pentru Acțiunile ASX pentru 2026 de către Analiștii de pe Wall Street
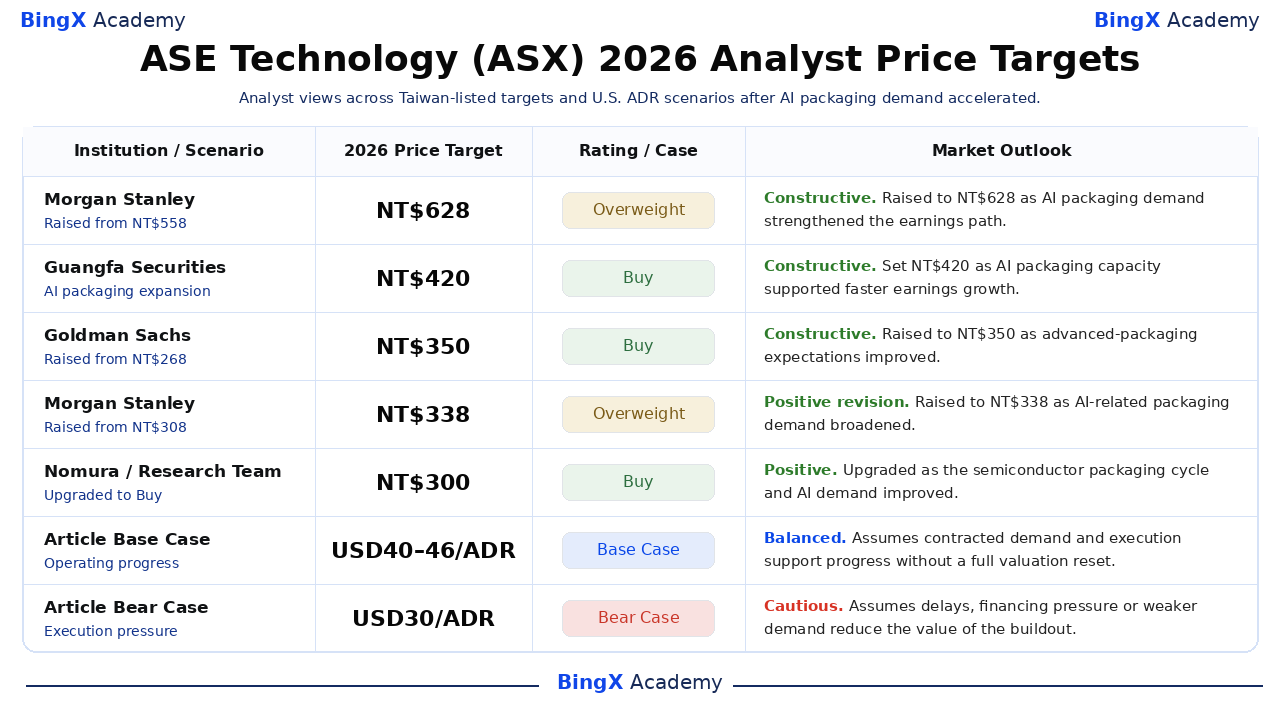
Acțiunile analiștilor arată o dispersie largă între potențialul strategic pe termen lung și riscul de execuție pe termen scurt. Tabelul păstrează acțiunile datate și folosește doar Cazurile de Bază și Bear ale articolului ca scenarii editoriale. Dispersia reflectă diferite presupuneri pentru programarea clienților, intensitatea capitalului, marjele și conversia în flux de numerar per acțiune.
|
Instituție |
Ținta de Preț 2026 |
Rating |
Perspectiva de Piață |
|
Morgan Stanley |
NT$628 |
Supraponderat |
Constructiv. 3 august: A ridicat ținta listată în Taiwan de la NT$558 pe măsură ce cererea de ambalare și testare de ultimă generație s-a întărit. |
|
Guangfa Securities |
NT$420 |
Cumpărare |
Constructiv. 15 martie: A stabilit o țintă bullish listată în Taiwan pe măsură ce capacitatea de ambalare AI și estimările de profit au crescut. |
|
Goldman Sachs |
NT$350 |
Cumpărare |
Constructiv. 6 februarie: A ridicat ținta listată în Taiwan de la NT$268 după așteptări mai puternice de ambalare avansată. |
|
Morgan Stanley |
NT$338 |
Supraponderat |
Revizuire pozitivă. 6 februarie: A ridicat ținta listată în Taiwan de la NT$308 pe măsură ce cererea de ambalare legată de AI s-a extins. |
|
Nomura |
NT$300 |
Cumpărare |
Pozitiv. 30 octombrie: A îmbunătățit compania legată de ADR-ul din SUA de la Neutru la Cumpărare pe măsură ce ciclul de ambalare s-a îmbunătățit. |
|
Cazul de Bază al Articolului |
USD $40–$46/ADR |
Caz de Bază |
Echilibrat. Presupune că progresul operațional susține proiectul fără o resetare completă a evaluării. |
|
Cazul Bear al Articolului |
USD $30/ADR |
Caz Bear |
Precaut. Presupune întârzieri sau cerere mai slabă comprimă profiturile și evaluarea. |
Cum să Tranzacționezi Acțiunile ASE Technology (ASX) pe BingX
Tranzacționează etapele operaționale ale ASE Technology, perspectiva cererii și evaluarea folosind BingX TradFi și BingX AI instrumente. Deoarece ASX poate reacționa brusc la profit, ghidare și actualizări de proiect, definește catalizatorul și limitele de risc înainte de a intra într-o poziție.
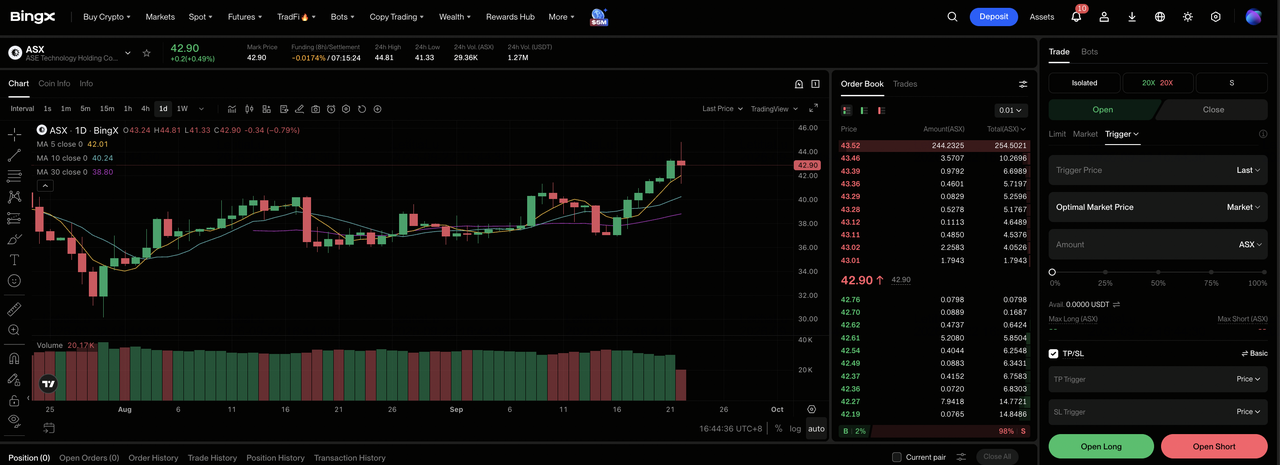
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi de pe tabloul de bord al schimbului BingX.
Pasul 2: Selectează ASE Technology (ASX). Caută și selectează contractul futures perpetue ASX-USDT.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă execuția și cererea se întăresc. Selectează Deschide Short dacă întârzierile, utilizarea mai slabă sau presiunea finanțării dăunează tezei.
Pasul 4: Selectează pârghia și modul de marjă. Alege Marjă Izolată sau Încrucișată bazat pe toleranța ta la risc. Intervalul mare al acțiunii din 2026 arată de ce pârghia conservatoare și dimensionarea clară contează.
Pasul 5: Execută protocoale stricte de risc. Stabilește niveluri Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. Monitorizează profiturile, ghidarea, finanțarea și etapele proiectelor numite.
Top 5 Riscuri de Urmărit pentru Investitorii ASE Technology în 2026
Perspectiva ASE depinde de cererea AI, programarea clienților, utilizarea capacității și rentabilitatea planului său mai mare de investiții. Aceste riscuri pot slăbi marjele, fluxul de numerar și evaluarea acordată creșterii viitoare.
- Expansiunea capacității ar putea sosi înainte de cerere: ASE a ridicat cheltuielile de capital pentru 2026 la $10,5 miliarde. Dacă noua capacitate de ambalare se accelerează mai repede decât cererea clienților, deprecierea și alte costuri fixe ar putea exercita presiune asupra marjelor și fluxului de numerar liber.
- Clienții mari pot crea risc de programare: Programele avansate de ambalare depind adesea de un număr relativ mic de clienți semiconductoare majori. Lansările întârziate de produse sau schimbările de comenzi ar putea lăsa noua capacitate subutilizată și să schimbe veniturile între trimestre.
- Cererea AI s-ar putea normaliza: Veniturile din ambalare au crescut cu 36,3% în Q2 pe măsură ce cererea legată de AI s-a accelerat. Investiția mai lentă în acceleratoare sau calculatoare de înaltă performanță ar putea slăbi utilizarea și reduce rentabilitatea așteptată de la noua capacitate.
- Cheltuielile mai mari ar putea exercita presiune asupra rentabilității numerarului: Extinderea ambalării și testării avansate necesită investiții substanțiale în echipamente și facilități. Dacă profiturile nu cresc suficient de repede, mai mult numerar ar putea rămâne blocat în capacitate decât în dividende, răscumpărări sau îmbunătățirea bilanțului.
- Creșterea puternică a prețului acțiunilor lasă mai puțin loc pentru ratări: ASX a câștigat 158,57% în ultimul an. Creșterea mai lentă a ambalării, marjele mai slabe sau o perspectivă mai mică a ambalării avansate ar putea comprima evaluarea chiar dacă veniturile continuă să crească.
Gânduri Finale: Ar Trebui să Investești în ASE Technology în 2026?
Teza ASE Technology pentru 2026 are suport măsurabil din datele financiare raportate și etapele strategice numite. Oportunitatea depinde de conversia cererii în venituri și flux de numerar fără a pierde flexibilitatea financiară. Investitorii ar trebui să monitorizeze împreună următoarele etape operaționale, angajamentele clienților, cheltuielile de capital și marjele. Următoarea perioadă completă de raportare ar trebui să facă acea conversie mai vizibilă și să separe entuziasmul temporar de progresul operațional durabil.
Cazul Bull necesită execuție consistentă și îmbunătățirea rentabilității pentru a susține $50. Cazul Bear reflectă întârzieri, cerere mai slabă sau presiune de finanțare care ar putea trage ASX către $30. O abordare conservatoare ar aștepta dovezi că investiția actuală produce valoare durabilă per acțiune. Următoarea perioadă completă de raportare ar trebui să facă acea conversie mai vizibilă și să separe entuziasmul temporar de progresul operațional durabil.
Reamintire despre Risc: Contractele futures perpetue legate de acțiuni implică pârghie și pot amplifica pierderile. Țintele analiștilor și scenariile articolelor sunt puncte de referință condiționale, nu garanții.
Lectură Conexă
- Top Acțiuni Semiconductoare AI de Cumpărat în 2026: Ghid Complet Cipuri AI și Lanț de Aprovizionare
- Top Acțiuni High-Performance Computing (HPC) de Urmărit în 2026: Liderii Pieței de Calculatoare Accelerate
- Top Acțiuni High-Bandwidth Memory (HBM) de Cumpărat în Supercilcul de Memorie 2026
- Predicția de Preț NVIDIA (NVDA) 2026: Poate Creșterea Infrastructurii AI să Ducă NVDA Către $420?
- Predicția de Preț TSMC (TSM) 2026: Poate Cererea Record AI să Ridice Acțiunile TSM la $527?
