


Applied Digital (APLD) proiectează, dezvoltă, deține și operează centre de date de înaltă densitate pentru inteligența artificială, învățarea automată și alte sarcini de calcul accelerat. Campusurile sale Polaris Forge și Delta Forge transformă energia ieftină și răcirea construită în funcție de scop în capacitate închiriată pe termen lung pentru hyperscaleri. Trecerea de la găzduirea crypto către infrastructura AI creează o oportunitate contractuală mai mare, în timp ce face acțiunea sensibilă la programele de construcție, concentrarea clienților și finanțarea proiectelor.
Trimestrul 4 fiscal 2026 al Applied Digital a arătat cât de rapid se schimbă modelul. Veniturile au crescut cu 407% la 258,7 milioane de dolari, HPC Hosting a generat 203,0 milioane de dolari și EBITDA ajustat a ajuns la 42,4 milioane de dolari față de 1,0 milioane de dolari cu un an înainte. Applied Digital a încheiat anul cu 1,4 GW de sarcină IT critică contractuală și 36 de miliarde de dolari venituri din închirierea pe termen de bază, deși 5,0 miliarde de dolari datorii și o pierdere GAAP de 110,6 milioane de dolari mențin disciplina de finanțare centrală.
Prognoza acțiunilor APLD pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul de livrare a campusului AI și conversia restanțelor: livrarea la timp a AI Factory și finanțarea stabilă a proiectelor ar putea converti 36 de miliarde de dolari venituri contractuale în chirie recurentă și îmbunătățirea efectului de levier operațional.
- Cazul de finanțare și construcție: întârzierile de livrare, datoriile scumpe sau diluția capitalurilor ar putea încetini creșterea chiriilor și reduce valoarea pe acțiune a restanțelor contractuale.
Acest ghid descompune prognoza acțiunilor APLD, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de rezultate pentru trimestrul 4 fiscal 2026 din 27 iulie al Applied Digital, 10-K și datele de piață până pe 18 septembrie, plus cum să tranzacționezi futures pe acțiunile APLD pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe care Investitorii Applied Digital Trebuie să le Știe în Septembrie 2026
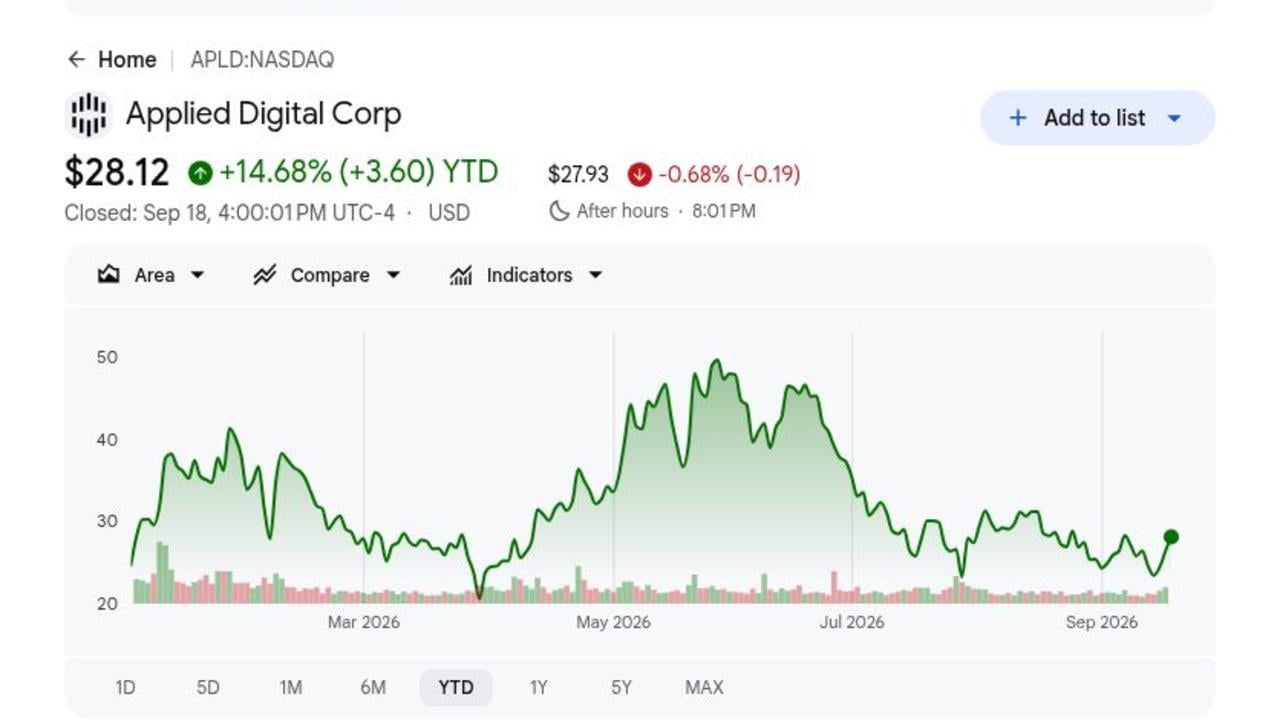
- APLD s-a închis la 28,12 dolari pe 18 septembrie după ce a câștigat 14,68% în 2026: Creșterea arată că investitorii recompensează construirea centrului de date AI al Applied Digital, deși acțiunea are acum nevoie de livrarea proiectelor pentru a justifica creșterea ulterioară. Cinci ținte selectate ale analiștilor variază de la 58 la 90 de dolari.
- Veniturile trimestrului 4 fiscal au ajuns la 258,7 milioane de dolari, în creștere cu 407%: Trimestrul a inclus 152,4 milioane de dolari din serviciile de amenajare pentru chiriași și 44,1 milioane de dolari din chiria de bază. Mixul arată că Applied Digital trece de la munca de dezvoltare către veniturile recurente ale campusului AI.
- HPC Hosting a generat 203,0 milioane de dolari venituri: Segmentul a produs, de asemenea, 26,2 milioane de dolari profit operațional și acum depășește afacerea moștenită Data Center Hosting, care a generat 37,3 milioane de dolari din 286 MW capacitate de găzduire crypto.
- Cinci campusuri susțin 1,4 GW și 36 de miliarde de dolari contracte pe termen de bază: Opțiunile de reînnoire ar putea ridica valoarea totală a contractului la 86 de miliarde de dolari. Restanțele oferă vizibilitate pe termen lung, deși veniturile depind încă de livrarea clădirilor Polaris Forge și Delta Forge conform programului.
- Applied Digital a deținut 4,2 miliarde de dolari în numerar față de 5,0 miliarde de dolari datorii: Compania a folosit finanțarea garantată a proiectelor, inclusiv oferte de obligațiuni de 2,15 miliarde de dolari și 1,59 miliarde de dolari, pentru a finanța construcția. Lichiditatea este substanțială, dar costurile dobânzilor și termenii de refinanțare vor determina cât din economia închirierii ajunge la acționari.
Ce Este Applied Digital (APLD)?
Applied Digital este un dezvoltator de infrastructură digitală din SUA care combină selecția site-ului, achiziția de energie, proiectarea, construcția și operațiunile pentru clienții de calcul de înaltă performanță (HPC). Campusurile sale AI Factory folosesc sisteme electrice de înaltă densitate, răcire în buclă închisă și designuri de clădiri modulare pentru a susține clustere GPU. Compania câștigă comisioane de amenajare pentru chiriași, chiria de bază, recuperări și venituri din găzduire. De asemenea, operează 286 MW de capacitate de găzduire pentru mineritul crypto, care furnizează fluxul de numerar pe măsură ce portofoliul HPC mai mare intră în funcțiune.
Strategia pe termen lung se concentrează pe repetarea modelului campusului Polaris Forge pe mai multe piețe din SUA bogate în energie. CoreWeave închiriază capacitate la Polaris Forge 1, în timp ce un alt hyperscaler cu rating de investiții a semnat acorduri pe termen lung la Delta Forge 1, Polaris Forge 3 și Delta Forge 2. Applied Digital lucrează, de asemenea, cu Base Electron la aproximativ 1,2 GW de generare potențială de gaze naturale și și-a separat afacerea de servicii cloud în ChronoScale, permițând managementului să concentreze capitalul și operațiunile pe centrele de date deținute.
Citește mai mult: Top Acțiuni de Calcul de Înaltă Performanță (HPC) de Urmărit în 2026: Liderii Pieței de Calcul Accelerat
Rezultatele Applied Digital (APLD) T4 AF2026: Veniturile AI Factory Cresc pe Măsură ce Nevoile de Finanțare Cresc
Applied Digital a raportat venituri pentru trimestrul 4 fiscal de 258,7 milioane de dolari, în creștere cu 407%, EPS diluat ajustat de 0,04 dolari față de o pierdere de 0,03 dolari cu un an înainte, EBITDA ajustat de 42,4 milioane de dolari față de 1,0 milioane de dolari și venituri HPC Hosting de 203,0 milioane de dolari. Veniturile pe tot anul au ajuns la 611,3 milioane de dolari, în timp ce numerarul și numerarul restricționat de la sfârșitul anului au totalizat 4,2 miliarde de dolari față de 5,0 miliarde de dolari datorii. Compromisul central este creșterea rapidă contractuală față de capitalul necesar pentru a o livra.
Citește mai mult: Știri Rezultate Applied Digital (APLD) T4 AF2026: Depășirea Veniturilor cu 18,7M Compensată de Pierderea GAAP Mai Mare
|
Indicatorul Financiar |
Orientare / Consens |
Raportat / Real |
Surpriză |
|
Venituri T4 AF2026 |
T4 AF2025: 51,1M dolari |
258,7M dolari |
Crescut. În creștere cu 407% an la an. |
|
EPS diluat ajustat T4 |
T4 AF2025: -0,03 dolari |
0,04 dolari |
Îmbunătățit. Revenire la profitabilitatea ajustată. |
|
Pierderea netă GAAP T4 |
T4 AF2025: 53,1M dolari pierdere |
110,6M dolari pierdere |
Lărgită. Compensația cu acțiuni și costurile de creștere au crescut. |
|
EBITDA ajustat T4 |
T4 AF2025: 1,0M dolari |
42,4M dolari |
Îmbunătățit. Noua chirie HPC și activitatea de amenajare s-au extins. |
|
Venituri HPC Hosting T4 |
— |
203,0M dolari |
Extins. A inclus 44,1M dolari din chiria de bază. |
|
Venituri AF2026 |
Baza AF2025 implică creștere de 167% |
611,3M dolari |
Crescut. Veniturile AI Factory au schimbat scara companiei. |
|
Sarcină IT critică contractuală |
— |
1,4GW |
Extins. Cinci campusuri susțin venituri de bază de 36 miliarde de dolari. |
|
Numerar și numerar restricționat |
— |
4,2 miliarde dolari |
Puternic. Echilibrat față de 5,0 miliarde dolari datorii. |
- Veniturile de 258,7 milioane de dolari au crescut cu 407%: Veniturile din servicii au crescut cu 308% la 208,2 milioane de dolari, conduse de 152,4 milioane de dolari din lucrări de amenajare pentru chiriași legate de livrarea campusului HPC. Rezultatul arată cât de rapid se extind activitățile de construcție și închiriere.
- EPS ajustat s-a îmbunătățit la 0,04 dolari: Venitul net ajustat a ajuns la 12,9 milioane de dolari față de o pierdere de 7,6 milioane de dolari cu un an înainte. Îmbunătățirea arată o scară operațională mai puternică înainte de impactul complet al compensației cu acțiuni GAAP.
- Veniturile HPC Hosting au ajuns la 203,0 milioane de dolari: Chiria de bază a contribuit cu 44,1 milioane de dolari și recuperările de la chiriași au adăugat 6,5 milioane de dolari. Mixul începe să se schimbe de la veniturile legate de construcție către veniturile recurente din închiriere.
- EBITDA ajustat a crescut la 42,4 milioane de dolari de la 1,0 milioane de dolari: Venitul operațional net a ajuns la 39,9 milioane de dolari, arătând că clădirile active pot genera economii pozitive la nivel de proprietate chiar și în timp ce pierderile consolidate rămân mari.
- 4,2 miliarde de dolari lichiditate susține 1,4 GW de construcție contractuală: Soldul de numerar este substanțial, deși 5,0 miliarde de dolari datorii și mai multe campusuri în dezvoltare mențin costurile de finanțare și calendarul de livrare centrale pentru randamentele pe acțiune.
Perspectiva de Investiție Applied Digital (APLD) 2026: Cazul Bull de 90 de dolari vs. Cazul Bear de 18 dolari
Perspectiva Applied Digital pentru 2026 depinde de faptul dacă pipeline-ul său contractual de centre de date AI poate trece la capacitatea activă conform programului fără finanțare sau diluție excesivă. Avantajul vine din convertirea restanțelor în chirie recurentă, în timp ce calendarul de construcție și costurile de capital rămân principalele riscuri.
Cazul Bull: Livrarea la Timp a Centrului de Date AI Împinge APLD Către 90 de dolari
Cazul Bull presupune că clădirile Polaris Forge și Delta Forge intră în funcțiune conform programului, transformând 1,4 GW de contracte în chirie de bază și venit operațional la nivel de proprietate. Restanțele pe termen de bază de 36 de miliarde de dolari și acordurile repetate ale hyperscalerilor ar susține apoi termeni de finanțare mai buni și un risc de execuție mai mic.
O mișcare către 90 de dolari ar necesita ca etapele de construcție să rămână intacte, capacitatea activă să se extindă dincolo de 175 MW și finanțarea susținută de închiriere să evite emiterea masivă de acțiuni. Creșterea chiriei de bază, fluxul de numerar liber consolidat pozitiv și mai mulți clienți cu rating de investiții ar întări cazul.
Cazul de Bază: Conversia Stabilă a Restanțelor Menține APLD Între 40 și 60 de dolari
Cazul de Bază presupune că proiectele contractuale continuă să intre în funcțiune, deși cheltuielile ridicate cu dobânzile, compensația cu acțiuni și deschiderile esalonate ale campusurilor încetinesc creșterea câștigurilor pe acțiune. Veniturile din amenajarea chiriaților rămân neuniforme în timp ce chiria recurentă devine o parte mai mare din venituri.
Sub acest scenariu, APLD ar putea tranzacționa în principal între 40 și 60 de dolari. Deschiderile la timp pentru 2027, bugetele stabile de construcție și finanțarea datoriilor legată de contractele semnate ar susține intervalul. Întârzierile pe mai multe campusuri sau costurile de finanțare material mai mari ar slăbi partea superioară.
Cazul Bear: Întârzierile Proiectelor și Costurile de Finanțare Mai Mari Trag APLD Către 18 dolari
Cazul Bear presupune că campusurile se întârzie, clienții schimbă programele de implementare sau piețele de capital cer randamente mai mari. Applied Digital ar purta apoi cheltuielile de construcție și cheltuielile cu dobânzile mai mult timp înainte ca chiria contractuală să înceapă.
O mișcare către 18 dolari ar deveni mai probabilă dacă capacitatea activă stagnează în jurul valorii de 175 MW, datoria de proiect crește material peste nevoile susținute de închiriere sau emiterea de acțiuni accelerează. Veniturile contractuale ar putea rămâne mari, dar livrarea mai lentă și mai multă diluție ar presiona valoarea pe acțiune.
Prognoze de Preț pentru Acțiunile APLD pentru 2026 de către Analiștii de pe Wall Street
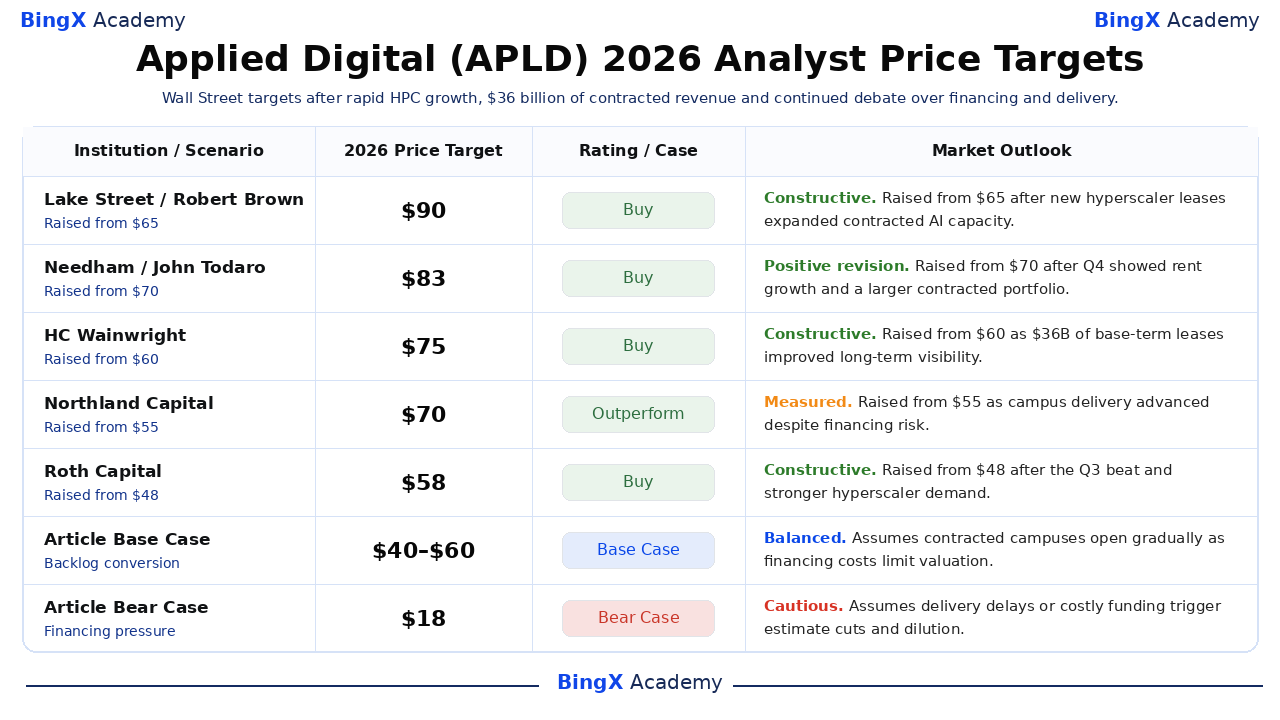
Aceste acțiuni de terță parte datate arată un interval larg de ținte de la 58 la 90 de dolari, reflectând presupuneri diferite despre construcție, finanțare și conversia închirierilor. Scenariile articolului rămân explicit separate de țintele Wall Street. Fiecare țintă este un punct de referință bazat pe presupunerile declarate ale firmei, nu un rezultat garantat sau propria prognoză a articolului.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Lake Street |
90 dolari |
Cumpărare |
Constructiv. 9 iunie: ridicat de la 65 dolari după ce un nou contract de hyperscaler a extins capacitatea contractuală. |
|
Needham |
83 dolari |
Cumpărare |
Revizie pozitivă. 28 iulie: ridicat de la 70 dolari după ce T4 a arătat creșterea chiriei și expansiunea restanțelor. |
|
HC Wainwright |
75 dolari |
Cumpărare |
Constructiv. 29 iulie: ridicat de la 60 dolari pe măsură ce 36 miliarde dolari în contracte au îmbunătățit vizibilitatea. |
|
Northland Capital |
70 dolari |
Outperform |
Măsurat. 28 iulie: ridicat de la 55 dolari pe măsură ce livrarea a avansat în ciuda riscului de finanțare. |
|
Roth Capital |
58 dolari |
Cumpărare |
Constructiv. 9 aprilie: ridicat de la 48 dolari după depășirea T3 și cererea hyperscalerilor. |
|
Cazul de Bază al Articolului |
40 la 60 dolari |
Caz de Bază |
Echilibrat. Presupune că restanțele se convertesc treptat pe măsură ce costurile de finanțare limitează evaluarea. |
|
Cazul Bear al Articolului |
18 dolari |
Caz Bear |
Precaut. Presupune că întârzierile sau finanțarea costisitoare declanșează reduceri și diluție. |
Cum să Tranzacționezi Acțiunile Applied Digital (APLD) pe BingX
Tranzacționează livrarea campusului AI al Applied Digital, restanțele contractuale și perspectiva de finanțare folosind BingX TradFi și instrumentele BingX AI. Pentru că APLD poate reacționa brusc la anunțurile de închiriere, etapele de construcție și termenii de finanțare, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
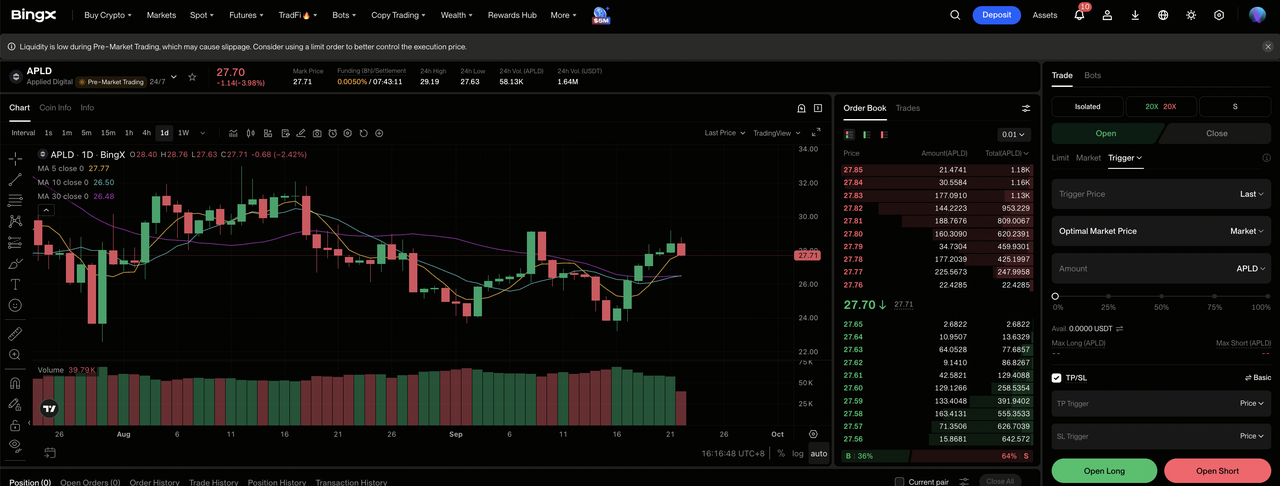
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează la secțiunea specializată TradFi pe panoul de comandă al bursei BingX.
Pasul 2: Selectează Applied Digital (APLD). Caută și selectează contractul futures perpetue APLD-USDT.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă te aștepți la campusuri la timp și creșterea chiriei de bază. Selectează Deschide Short dacă te aștepți la întârzieri de livrare, finanțare scumpă sau diluție.
Pasul 4: Selectează efectul de levier și modul de marjă. Alege Marjă Izolată sau Încrucișată pe baza toleranței tale la risc. Câștigul de 14,68% YTD în ciuda creșterii rapide a veniturilor arată de ce efectul de levier conservator și dimensionarea clară a pozițiilor sunt importante.
Pasul 5: Execută protocoale stricte de risc. Stabilește nivelurile de Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. APLD poate reacționa rapid la contractele clienților, finanțare, etapele de construcție, disponibilitatea energiei și rezultate.
Top 5 Riscuri de Urmărit pentru Investitorii Applied Digital în 2026
Contractele semnate ale Applied Digital îmbunătățesc vizibilitatea, dar riscuri majore de execuție stau încă între valoarea contractelor și fluxul de numerar pe acțiune. Aceste riscuri pot afecta nevoile de finanțare, randamentele proiectelor și evaluarea.
- Întârzierile de construcție ar putea amâna ani de chirie: Cinci campusuri rămân în etape diferite de dezvoltare. Datele de livrare ratate ar extinde costurile dobânzilor și construcției înainte ca veniturile din închiriere să înceapă.
- Concentrarea clienților ar putea amplifica schimbările de implementare: Trei contracte mai noi provin de la același hyperscaler cu rating de investiții, în timp ce CoreWeave rămâne central la Polaris Forge 1. O întârziere sau schimbare de contract de la un client major ar putea afecta utilizarea și calendarul veniturilor.
- Costurile de finanțare ar putea absorbi randamentele proiectelor: Applied Digital a încheiat mai cu 5,0 miliarde de dolari datorii și a emis note garantate la 6,75% până la 7,00%. Costurile mai mari ale dobânzilor lasă mai puțin flux de numerar din proiecte disponibil pentru deținătorii de acțiuni.
- Compensația cu acțiuni și diluția ar putea slăbi creșterea pe acțiune: Compensația bazată pe acțiuni T4 a crescut cu 116,8 milioane de dolari și a contribuit la pierderea GAAP de 110,6 milioane de dolari. Mai multă emitere de acțiuni ar putea reduce beneficiul veniturilor mai mari și veniturilor din proprietăți pe bază de acțiune.
- Constrângerile de energie și autorizare ar putea limita expansiunea: Adicionalele 1,7 GW care se comercializează necesită încă acces la rețea, generare, autorizații și sprijin comunitar. Întârzierile ar putea împiedica capacitatea planificată să devină infrastructură închiriabilă.
Gânduri Finale: Ar Trebui să Investești în Applied Digital în 2026?
Applied Digital s-a mutat de la o poveste de dezvoltare către o platformă contractuală de centre de date AI, cu venituri trimestriale de 258,7 milioane de dolari, 1,4 GW sub închiriere și 36 de miliarde de dolari valoare de contract pe termen de bază. Primii săi 175 MW de capacitate Polaris Forge arată că managementul poate muta proiectele în funcțiune. Întrebarea rămasă este cât de eficient se convertește acel progres operațional în flux de numerar liber sustenabil pe acțiune.
Cazul Bull necesită livrare repetată la timp și finanțare disciplinată pentru a susține 90 de dolari. Cazul Bear reflectă întârzierile, cheltuielile mai mari cu dobânzile și diluția care trag APLD către 18 dolari. Traderii conservatori pot urmări megawații activi, chiria de bază, NOI la nivel de proprietate, datoria de proiect, concentrarea clienților și numărul de acțiuni înainte de a trata restanțele ca fiind echivalente cu valoarea realizată.
Reamintire Risc: Tranzacționarea și investiția în acțiuni precum APLD implică un risc ridicat de pierdere de capital. Construcția, finanțarea, concentrarea clienților, disponibilitatea energiei, diluția și tranzacționarea cu efect de levier pot produce pierderi rapide. Efectuează cercetări independente înainte de alocarea capitalului.
Lecturi Înrudite
- Top Acțiuni de Centre de Date AI de Cumpărat în 2026: Servere Cloud și Infrastructură de Calcul AI
- Top Acțiuni de Calcul de Înaltă Performanță (HPC) de Urmărit în 2026: Liderii Pieței de Calcul Accelerat
- Top Acțiuni de Calcul AI și GPU de Cumpărat în 2026: Trecerea la Inferență și Silicon Personalizat
- Perspectiva Acțiunilor CoreWeave (CRWV) și Predicția de Preț 2026: Este CRWV o Investiție Bună?
- Predicția de Preț NVIDIA (NVDA) 2026: Poate Creșterea Infrastructurii AI să Conducă NVDA Către 420 de dolari?
