Fermi este o companie de infrastructură AI în stadiul de dezvoltare și companie de energie privată care construiește Proiectul Matador în Panhandle-ul din Texas. Campusul este proiectat să combine generarea de gaz natural din spatele contorului, energia utilitarului, solară, baterii și capacitatea nucleară pe termen mai lung cu centre de date hyperscale. Acest model integrat vizează clienții AI care au nevoie de energie la scară de gigawați mai rapid decât poate furniza interconectarea convențională a rețelei, deși compania rămâne fără venituri și dependentă de construcție, permise și capital extern.
Cazul de investiție s-a schimbat în august când Fermi a semnat un contract de închiriere pe 15 ani cu TensorWave acoperind 222 MW și aproximativ 6,5 miliarde de dolari de venituri contractate pe parcursul termenului inițial. Trimestrul 2 Fermi încă nu a produs venituri și o pierdere netă de 25,8 milioane de dolari, cu 91,7 milioane de dolari de numerar și numerar restricționat la 30 iunie. Finanțarea ulterioară a strâns mai mult de 431 milioane de dolari, oferind proiectului mai multă susținere pe măsură ce managementul vizează aproximativ 200 MW de energie comercială inițială în șase luni și 1,5 GW în 18 la 24 de luni.
Prognoza acțiunilor FRMI pentru 2026 se centrează acum pe două viziuni concurente:
- Cazul conversiei chiriașilor și al primei puteri: Etapele importante TensorWave, angajamentele suplimentare ale clienților și livrarea de energie conform programului ar putea converti Proiectul Matador dintr-o platformă de dezvoltare într-o infrastructură contractată de venituri.
- Cazul construcției și finanțării: întârzierile de proiect, cerințele de capital mai mari sau cererea mai slabă a chiriașilor ar putea împinge veniturile mai departe și crește diluția înainte ca campusul să atingă scara comercială.
Acest ghid analizează prognoza acțiunilor FRMI, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul Q2 2026 din 13 august al Fermi, 10-Q și datele de piață până pe 18 septembrie, plus cum să tranzacționezi futures pe acțiunile FRMI pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe care Investitorii Fermi Trebuie să le Știe în Septembrie 2026
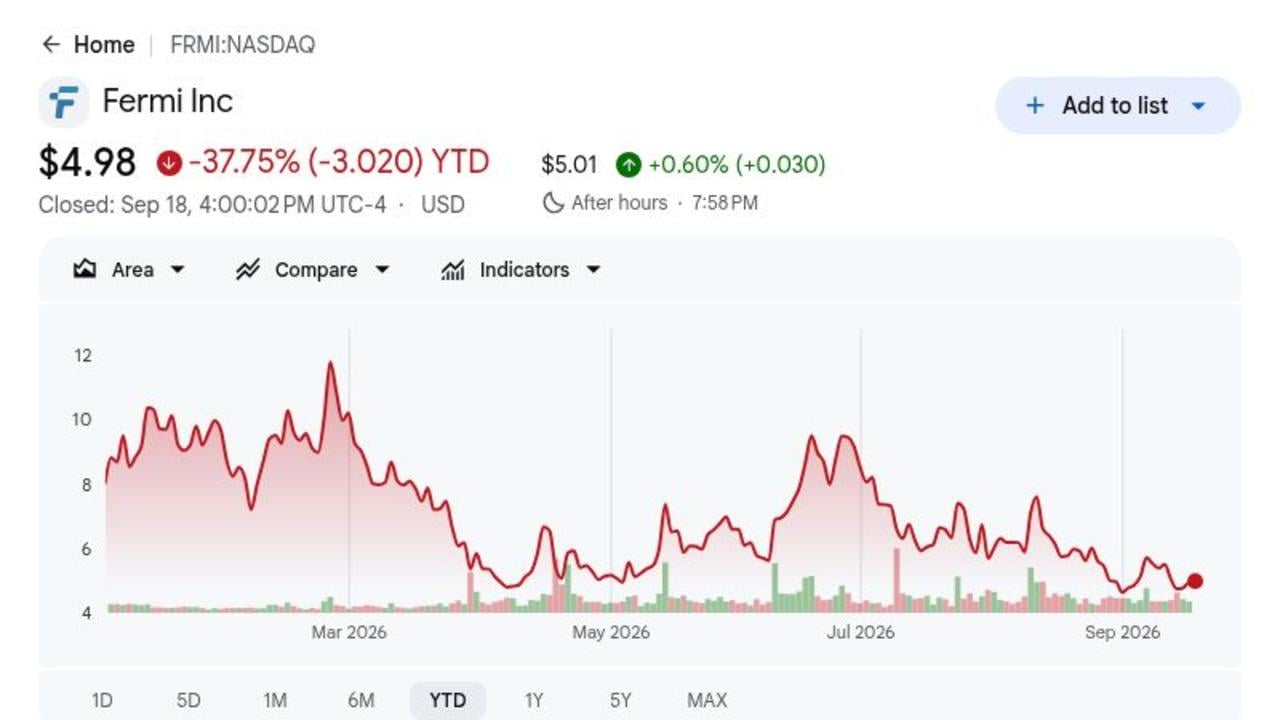
- FRMI a închis la 4,98 dolari pe 18 septembrie, cu aproximativ 76% sub prețul IPO de 21 de dolari: Discountul reflectă riscul pre-venituri chiar și după ce contractul TensorWave a îmbunătățit vizibilitatea comercială. Creșterea ulterioară depinde acum de progresul construcției și capacitatea contractată convertită în fluxul de numerar viitor.
- Contractul TensorWave reprezintă aproximativ 6,5 miliarde de dolari de venituri pe 15 ani: Faza unu acoperă 222 MW, cu două opțiuni de extindere care ar putea tripla amprenta clientului. Acordul oferă Fermi o ancoră comercială măsurabilă, deși veniturile depind încă de livrarea la timp a proiectului.
- Pierderea netă Q2 s-a lărgit la 25,8 milioane de dolari, sau 0,04 dolari pe acțiune: Pierderea pe acțiune a depășit consensul de 0,05 dolari, în timp ce G&A a atins 26,8 milioane de dolari. Rezultatul evidențiază costul operării unei platforme în stadiul de dezvoltare înainte de începerea veniturilor majore din închiriere.
- PP&E-ul Proiectului Matador a atins aproximativ 1,55 miliarde de dolari: Fermi a investit 185,0 milioane de dolari în timpul Q2 pe măsură ce trei turbine Siemens clasa F au crescut activele de energie aterizate la 1,5 GW. Randamentele depind acum de disciplina construcției, cererea clienților și utilizarea la timp.
- Mai mult de 431 milioane de dolari din obligațiuni convertibile de 5% au extins lichiditatea: Prețul de conversie de 9,52 dolari și strike-ul capped-call de 14,64 dolari reduc riscul de diluție pe termen scurt. Datoria și cheltuielile de construcție rămân substanțiale, făcând finanțarea și execuția proiectului centrale pentru valoarea pe acțiune.
Ce Este Fermi (FRMI)?
Fermi America dezvoltă rețele electrice private și campusuri de centre de date pentru inteligența artificială și calculul avansat. Activul său principal este Proiectul Matador, un site de aproximativ 8.400 de acri din Panhandle-ul din Texas destinat să integreze generarea de energie, transmisia, răcirea, fibra și facilitățile de calcul în spatele contorului. Fermi plănuiește să câștige venituri prin contracte de închiriere pe termen lung a centrelor de date și aranjamente de energie, mai degrabă decât prin vânzarea de software sau cipuri. Modelul necesită construcții inițiale grele înainte de începerea veniturilor contractate ale chiriașilor.
Planul pe termen lung se concentrează pe scalarea Proiectului Matador către 17 GW, supus contractelor clienților, finanțării și permiselor. TensorWave a devenit primul client ancoră printr-un contract de închiriere de 222 MW cu două opțiuni de extindere, iar Hillcore Energy Capital a fost de acord cu o structură pentru aproximativ 2,6 GW de generare incrementală. Siemens a furnizat trei turbine clasa F, cu Primoris și TSK susținând ingineria și construcția. CEO-ul Lee McIntire aduce experiență de la Bechtel, CH2M Hill și TerraPower pe măsură ce proiectul se mută de la lucrările de amplasament către prima energie.
Citește Mai Mult: Top Acțiuni de Energie AI de Cumpărat în 2026: Nuclear, Gaz, Celule de Combustibil și Construirea Puterii AI
Prezentarea Generală a Câștigurilor Q2 2026 Fermi (FRMI): Progresul Operațional Întâlnește Intensitatea Capitalului
Fermi a rămas pre-venituri în Q2 2026 și a raportat o pierdere netă de 25,8 milioane de dolari, sau 0,04 dolari pe acțiune, versus consensul de pierdere de 0,05 dolari. Cheltuiala generală și administrativă a atins 26,8 milioane de dolari, totalul numerar și numerar restricționat s-a ridicat la 91,7 milioane de dolari, și proprietatea, instalația și echipamentul brut a atins aproximativ 1,55 miliarde de dolari după o investiție trimestrială de 185,0 milioane de dolari. Finanțarea ulterioară de 431 milioane de dolari cu obligațiuni convertibile a îmbunătățit pista, deși construcția și datoria fac ca execuția etapelor importante să fie mai importantă decât veniturile pe termen scurt.
Citește Mai Mult: Fermi America (FRMI) Prezentarea Generală a Câștigurilor Q2 FY2026: Pierderea Netă de 25,8 Milioane $ Declanșează o Scădere de Preț de 13,16%
|
Metrica Financiară |
Ghid / Consens |
Raportat / Real |
Surpriză |
|
Venituri Q2 |
Pre-venituri |
0$ |
Măsurat. Stadiul de dezvoltare. Rezultatul actualizează linia de bază operațională. |
|
Pierderea netă Q2 |
Pierderea din anul precedent de 6,3M$ |
25,8M$ |
Măsurat. S-a lărgit din cauza dezvoltării. Rezultatul actualizează linia de bază operațională. |
|
Pierderea pe acțiune Q2 |
Consensul de pierdere de 0,05$ |
Pierderea de 0,04$ |
Depășit. cu 0,01$. Rezultatul actualizează linia de bază operațională. |
|
Numerar și numerar restricționat |
— |
91,7M$ |
Măsurat. înainte de finanțarea din iulie. Rezultatul actualizează linia de bază operațională. |
|
Proprietate, instalație și echipament |
935,3M$ în decembrie 2025 |
1,55B$ |
Măsurat. Dezvoltarea a avansat. Rezultatul actualizează linia de bază operațională. |
|
Capital investit în PP&E Q2 |
— |
185,0M$ |
Măsurat. Cheltuielile pentru proiect au continuat. Rezultatul actualizează linia de bază operațională. |
|
Datoria în circulație |
109,8M$ în decembrie 2025 |
520,1M$ |
Măsurat. Dependența de finanțare a crescut. Rezultatul actualizează linia de bază operațională. |
- Veniturile Q2 au rămas la 0$: Fermi este încă în stadiul de dezvoltare, astfel încât evaluarea actuală depinde de progresul construcției și veniturile viitoare din închiriere mai degrabă decât de vânzările raportate. Testul cheie este dacă capacitatea contractată începe să se convertească în venituri operaționale conform programului.
- Pierderea netă Q2 s-a lărgit la 25,8 milioane de dolari: Cheltuielile mai mari de dezvoltare și corporative reflectă amploarea dezvoltării Proiectului Matador. Pierderile vor fi probabil să rămână ridicate până când capacitatea contractată a centrului de date începe să genereze venituri.
- Pierderea pe acțiune de 0,04$ a depășit consensul cu 0,01$: Pierderea pe acțiune mai mică decât cea așteptată oferă dovezi limitate de control al costurilor, deși afacerea rămâne pre-venituri. Progresul construcției și finanțării contează mai mult decât EPS trimestrial în această etapă.
- Numerarul și numerarul restricționat au atins 91,7 milioane de dolari înainte de finanțarea din iulie: Soldul a oferit lichiditate pe termen scurt înaintea strângerii de capital suplimentare. Fermi încă trebuie să potrivească cheltuielile cu etapele importante ale construcției și cererea contractată a clienților.
- Proprietatea, instalația și echipamentul au atins 1,55 miliarde de dolari: Baza de active în creștere arată că Proiectul Matador se mută de la planificare la infrastructura fizică. Randamentele depind acum de finalizarea capacității la timp și convertirea acelor active în venituri contractate ale centrului de date.
Perspectiva de Investiție Fermi (FRMI) 2026: Cazul Bull de 18$ vs Cazul Bear de 3$
Perspectiva Fermi pentru 2026 depinde de dacă Proiectul Matador atinge etapele importante de construcție și energie în timp ce contractul TensorWave se apropie de generarea de venituri. Partea pozitivă vine din convertirea capacității contractate în infrastructură operațională, în timp ce finanțarea, calendarul construcției și diluția rămân principalele riscuri.
Cazul Bull: TensorWave și Prima Energie Împing FRMI Către 18$
Cazul Bull presupune că Proiectul Matador rămâne conform programului, prima energie sosește conform planului și contractul de 222 MW TensorWave se îndreaptă către serviciu. Angajamentele suplimentare ale clienților și implementarea cu succes a turbinelor ar îmbunătăți încrederea că Fermi poate transforma poziția sa mare de energie în venituri recurente ale centrului de date.
O mișcare către 18$ ar necesita etape importante clare ale construcției, lichiditate adecvată și diluție limitată pe măsură ce cheltuielile cresc. Progresul către livrarea TensorWave, mai mulți megawați contractați și dovezi că costurile proiectului rămân în buget ar întări cazul.
Cazul de Bază: Progresul Constant al Proiectului Menține FRMI Între 7$ și 11$
Cazul de Bază presupune că construcția și infrastructura de energie continuă să avanseze în timp ce TensorWave rămâne angajat, deși veniturile semnificative sunt încă la distanță. Fermi menține suficientă lichiditate pentru a finanța dezvoltarea, dar intensitatea capitalului îi menține pe investitori concentrați pe livrare mai degrabă decât doar pe valoarea contractului pe termen lung.
FRMI ar putea tranzacționa în principal între 7$ și 11$ în aceste condiții. Progresul continuat al Proiectului Matador, finanțarea stabilă și nicio întârziere majoră a clienților ar susține intervalul. Construcția mai lentă sau emiterea suplimentară de capital ar limita partea superioară.
Cazul Bear: Întârzierile Proiectului și Diluția Trag FRMI Către 3$
Cazul Bear presupune că etapele importante ale construcției se amână, infrastructura de energie durează mai mult să se finalizeze sau programele de implementare ale clienților se întârzie. Fermi ar continua apoi să poarte costuri de dezvoltare și finanțare fără venituri corespunzătoare din închiriere.
O mișcare către 3$ ar deveni mai probabilă dacă livrarea TensorWave este întârziată, cheltuielile de construcție cresc material peste plan sau Fermi are nevoie de finanțare suplimentară substanțială prin capital. Valoarea pe termen lung a proiectului ar putea rămâne intactă, dar o cale mai lungă către venituri și o diluție mai mare ar presiona acțiunea.
Prognoze de Preț pentru Acțiunile FRMI pentru 2026 de către Analiștii de pe Wall Street
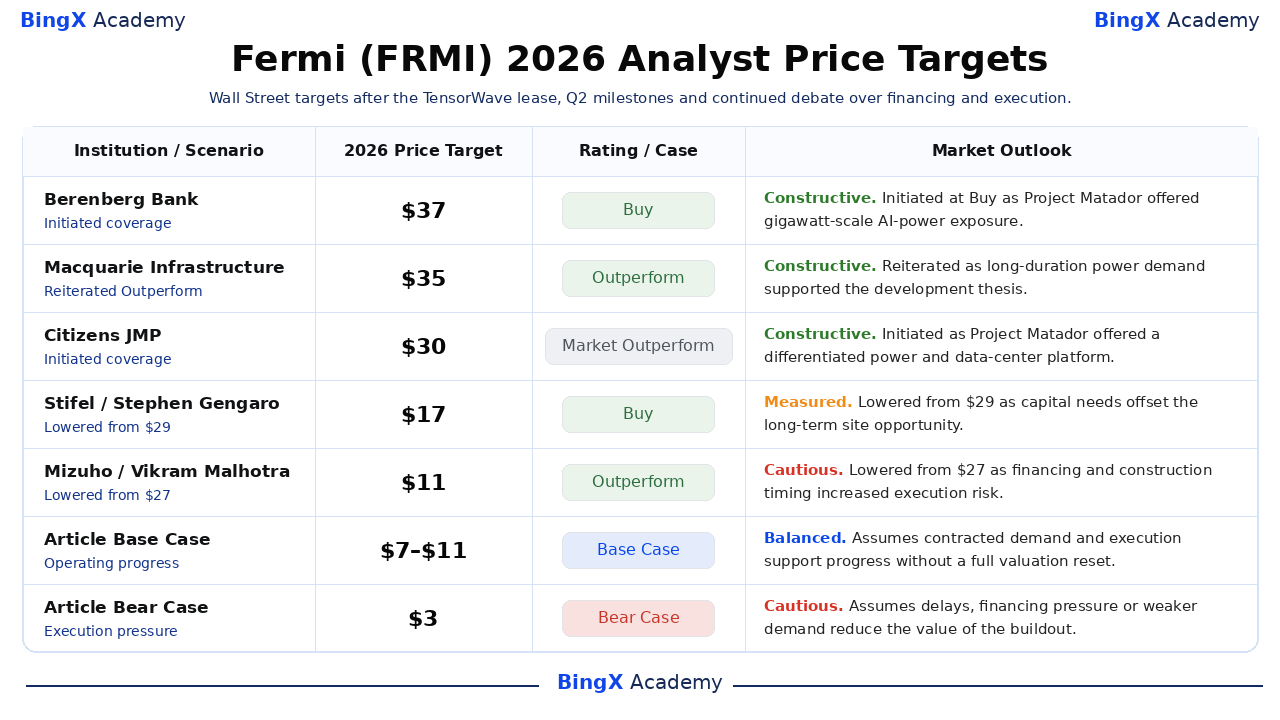
Acțiunile analiștilor arată o răspândire largă între potențialul strategic pe termen lung și riscul de execuție pe termen scurt. Tabelul păstrează acțiunile datate și folosește doar cazurile de Bază și Bear ale articolului ca scenarii editoriale. Dispersia reflectă presupuneri diferite pentru calendarul clienților, intensitatea capitalului, marjele și conversia în fluxul de numerar pe acțiune.
|
Instituția |
Țintă de Preț 2026 |
Rating |
Perspectiva de Piață |
|
Berenberg Bank |
37$ |
Cumpără |
Constructiv. 27 octombrie: A inițiat acoperirea după IPO în jurul oportunității de energie AI la scară gigawatt a Proiectului Matador. |
|
Macquarie Infrastructure |
35$ |
Outperform |
Constructiv. 12 noiembrie: A reafirmat Outperform pe măsură ce potențialul energiei contractate a susținut teza de dezvoltare pe durată lungă. |
|
Citizens JMP |
30$ |
Market Outperform |
Constructiv. 9 februarie: A inițiat acoperirea asupra valorii potențiale a platformei de energie și centru de date Proiectul Matador. |
|
Stifel |
17$ |
Cumpără |
Măsurat. 23 iunie: A redus ținta de la 29$ pe măsură ce nevoile de capital și calendarul execuției au compensat oportunitatea sitului. |
|
Mizuho |
11$ |
Outperform |
Precaut. 28 iulie: A redus ținta de la 27$ pe măsură ce finanțarea, calendarul chiriașilor și riscul construcției au crescut. |
|
Cazul de Bază al Articolului |
7$–11$ |
Cazul de Bază |
Echilibrat. Presupune că progresul operațional susține proiectul fără o resetare completă a evaluării. |
|
Cazul Bear al Articolului |
3$ |
Cazul Bear |
Precaut. Presupune întârzieri sau cerere mai slabă care comprimă câștigurile și evaluarea. |
Cum să Tranzacționezi Acțiunile Fermi (FRMI) pe BingX
Tranzacționează etapele importante operaționale ale Fermi, perspectiva cererii și evaluarea folosind BingX TradFi și instrumentele BingX AI. Deoarece FRMI poate reacționa puternic la câștiguri, ghiduri și actualizări de proiect, definește catalizatorul și limitele de risc înainte de a intra într-o poziție.
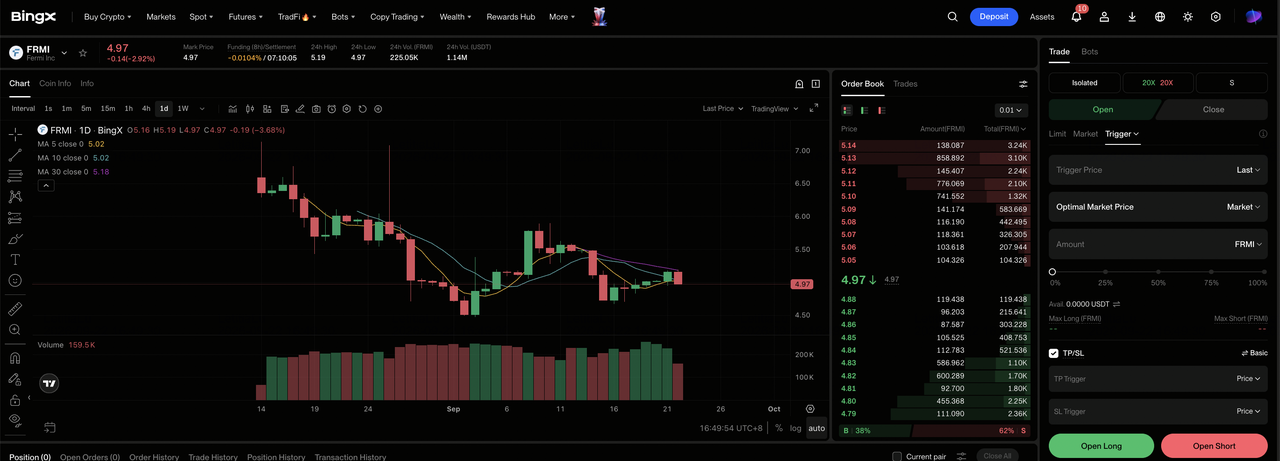
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează la secțiunea specializată TradFi de pe dashboard-ul de schimb BingX.
Pasul 2: Selectează Fermi (FRMI). Caută și selectează contractul futures perpetue FRMI-USDT.
Pasul 3: Alege direcția. Selectează Open Long dacă execuția și cererea se întăresc. Selectează Open Short dacă întârzierile, utilizarea mai slabă sau presiunea finanțării dăunează tezei.
Pasul 4: Selectează levier și modul de marjă. Alege Izolat sau Cross-Margin bazat pe toleranța ta la risc. Intervalul mare al acțiunii din 2026 arată de ce levier conservator și dimensionarea clară contează.
Pasul 5: Execută protocoale stricte de risc. Stabilește niveluri Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. Monitorizează câștigurile, ghidurile, finanțarea și etapele importante ale proiectului denumite.
Top 5 Riscuri de Urmărit pentru Investitorii Fermi în 2026
Perspectiva Fermi depinde de progresul construcției, finanțarea, angajamentele clienților și cererea viitoare de infrastructură AI. Aceste riscuri pot întârzia veniturile, crește diluția sau reduce valoarea atribuită Proiectului Matador.
- Întârzierile de proiect ar putea împinge veniturile mai departe: Fermi rămâne pre-venituri în timp ce Proiectul Matador este în construcție. Întârzierile în energie, clădiri sau livrarea clienților ar extinde arderea de numerar înainte de începerea plăților de închiriere.
- Nevoile grele de finanțare ar putea presiona valoarea pe acțiune: Construcția de centre de date la scară largă necesită capital substanțial de datorie și capital. Costurile mai mari de împrumut sau emiterea suplimentară de acțiuni ar putea reduce randamentele viitoare pentru acționarii existenți.
- TensorWave creează riscul de concentrare a clienților: Contractul de închiriere din prima fază de 222 MW este o ancoră comercială majoră pentru Proiectul Matador. O întârziere în implementare, schimbarea contractului sau cererea de extindere mai slabă de la TensorWave ar putea afecta material utilizarea și calendarul veniturilor.
- Cererea mai lentă de infrastructură AI ar putea reduce randamentele proiectului: Fermi construiește capacitate pentru cererea pe termen lung AI și HPC. Dacă cheltuielile hyperscaler sau AI-cloud se încetinesc, infrastructura nouă ar putea dura mai mult să se închirieze și să câștige randamente acceptabile.
- Evaluarea pre-venituri lasă puțin spațiu pentru ratările de execuție: Valoarea actuală FRMI depinde mult de fluxul de numerar contractat viitor mai degrabă decât de câștigurile actuale. Etapele importante ratate, costurile mai mari de construcție sau cererea mai slabă a clienților ar putea comprima evaluarea cu mult înainte de începerea veniturilor.
Gânduri Finale: Ar Trebui să Investești în Fermi în 2026?
Teza Fermi pentru 2026 are susținere măsurabilă din datele financiare raportate și etapele importante strategice denumite. Oportunitatea depinde de convertirea cererii în venituri și fluxul de numerar fără a pierde flexibilitatea financiară. Investitorii ar trebui să monitorizeze următoarele etape importante operaționale, angajamentele clienților, cheltuielile de capital și marjele împreună. Următoarea perioadă completă de raportare ar trebui să facă acea conversie mai vizibilă și să separe entuziasmul temporar de progresul operațional durabil.
Cazul Bull necesită execuție consecventă și randamente în îmbunătățire pentru a susține 18$. Cazul Bear reflectă întârzierea, cererea mai slabă sau presiunea finanțării care ar putea trage FRMI către 3$. O abordare conservatoare ar aștepta dovezi că investiția actuală produce valoare durabilă pe acțiune. Următoarea perioadă completă de raportare ar trebui să facă acea conversie mai vizibilă și să separe entuziasmul temporar de progresul operațional durabil.
Reminder de Risc: Futures perpetue legate de acțiuni implică levier și pot amplifica pierderile. Țintele analiștilor și scenariile articolelor sunt puncte de referință condiționate, nu garanții.
Lectură Conexă
- Top Acțiuni de Energie AI de Cumpărat în 2026: Nuclear, Gaz, Celule de Combustibil și Construirea Puterii AI
- Top Acțiuni de Calcul de Înaltă Performanță (HPC) de Urmărit în 2026: Liderii Pieței de Calcul Accelerat
- Top Acțiuni de Centre de Date AI de Cumpărat în 2026: Cloud, Servere și Infrastructură de Calcul AI
- Predicția de Preț Bloom Energy (BE) 2026: Poate Energia Centrelor de Date AI să Împingă BE Către 350$?
- Predicția de Preț Oklo (OKLO) 2026: Pot Etapele Importante Nucleare să Împingă OKLO Către 100$?
