


The Walt Disney Company (DIS) sprzedaje historie i doświadczenia poprzez filmy, telewizję, Disney+ i Hulu, ESPN, parki rozrywki, rejsy i produkty licencyjne. Jej ugruntowane marki generują przychody z dystrybucji kinowej, subskrypcji, reklam, licencji oraz wydatków gości, podczas gdy rentowność streamingu i rozszerzona pojemność floty wycieczkowej poszerzają możliwości zarobkowe. Ta sama treść może tworzyć wartość w kilku obszarach działalności, jednak inflacja praw do sportu, kosztowne produkcje i popyt konsumentów na podróże decydują o tym, ile z tego zasięgu przekłada się na trwały zysk.
Ostatni kwartał pokazał, że streaming i parki rozrywki zwiększyły zyski, mimo osłabienia segmentu Sports. Przychody Disney w fiskalnym Q3 wzrosły o 7% do 25,248 mld USD, skorygowany EPS wzrósł o 28% do 2,06 USD, a zysk operacyjny Entertainment SVOD ponad się podwoił do 712 mln USD. Zysk segmentu Experiences wzrósł o 20%, choć pomógł w tym zwrot ceł w wysokości około 100 mln USD, natomiast zysk Sports spadł o 17%. Nierozstrzygniętą kwestią pozostaje to, czy wzrost marży i przepływów pieniężnych utrzyma się bez jednorazowych korzyści lub dodatkowego tygodnia fiskalnego.
Prognoza akcji DIS na 2026 rok koncentruje się teraz na dwóch konkurujących ze sobą poglądach:
- Przypadek zysku międzysegmentowego: Wyższa marża streamingowa, powtarzalne wydatki w parkach i pojemność rejsowa dają Disneyowi więcej sposobów na monetyzację swoich marek, podczas gdy skupy akcji zwiększają zysk na akcję.
- Przypadek kosztów i porównywalności: Prawa do sportu, słaba reklama lub kosztowne filmy pochłaniają zyski, podczas gdy 53. tydzień upiększa bliskie porównanie bez ustanawiania bazowego wzrostu.
Ten przewodnik analizuje prognozę akcji DIS, scenariusze cenowe na 2026 rok, kluczowe ryzyka i prognozy analityków, opierając się na raporcie wyników fiskalnego Q3 FY2026 Disneya z 5 sierpnia, formularzu 10-Q i danych rynkowych do 20 października, a także jak kupić akcje DIS na BingX TradFi za USDT.
5 najważniejszych rzeczy, które inwestorzy Disneya powinni wiedzieć w październiku 2026 roku
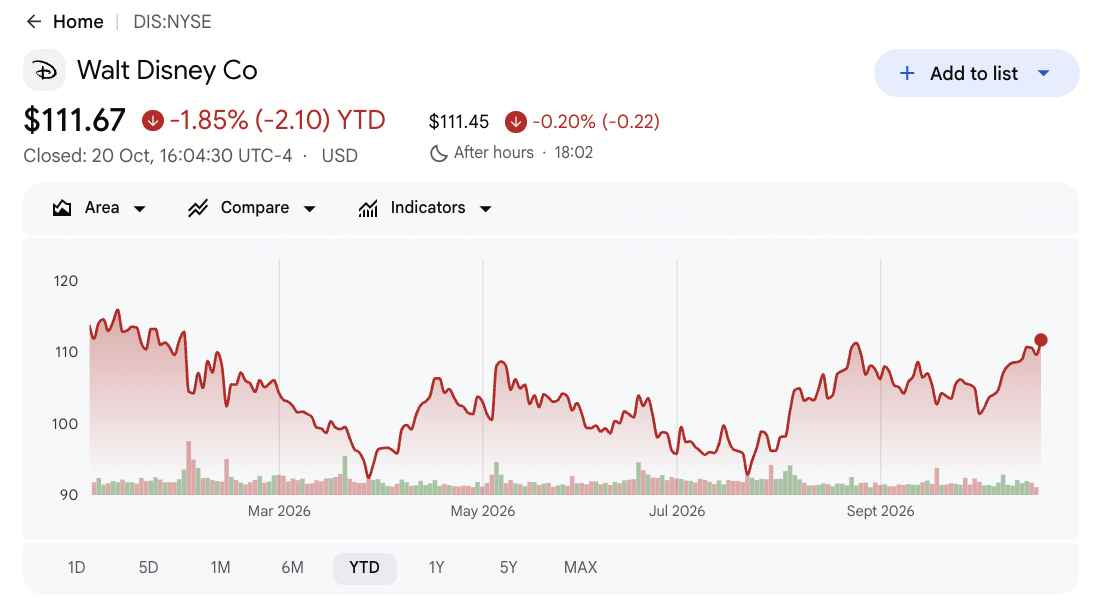
- DIS zamknął się na poziomie 111,67 USD w dniu 2026-10-20, spadając o 1,85% od początku roku. Akcje zyskały 1,90% w tej sesji, ale pozostały poniżej 52-tygodniowego maksimum wynoszącego 117,09 USD. Odbudowa po minimum na poziomie 92,18 USD świadczy o poprawie momentum, chociaż trwałe wybicie i silniejsze wyniki finansowe pozostają ważne dla dalszego wzrostu.
- Przychody w Q3 wzrosły o 7% do 25,248 mld USD. Sprzedaż nie osiągnęła konsensusu w wysokości 25,41 mld USD o 162 mln USD, podczas gdy skorygowany EPS wynoszący 2,06 USD przekroczył szacowaną wartość 1,84 USD. Silniejsza rentowność mimo niedotrzymania prognozy przychodów podkreśla znaczenie struktury biznesowej, dyscypliny kosztowej i efektów podatkowych.
- Zysk operacyjny z streamingu Entertainment osiągnął 712 mln USD. Przychody SVOD wzrosły o 11% do 5,53 mld USD, przy marży operacyjnej osiągającej 12,9%. Przychody z subskrypcji wzrosły o 15%, wsparte cenami i wzrostem liczby subskrybentów, choć reklamy wzrosły jedynie o 3%, a część wzrostu marży odzwierciedlała timing wydatków.
- Wytyczne dotyczące zysku segmentowego w Q4 na poziomie 4,9 mld USD uwzględniają korzyść kalendarzową w wysokości 600 mln USD. Dodatkowy 53. tydzień wspiera raportowane zyski, przy czym wzrost skorygowanego EPS na FY2026 oczekiwany jest na poziomie około 16% z uwzględnieniem tej korzyści i 12% bez niej. Ważne jest oddzielenie tego jednorazowego wzrostu od powtarzalnych wyników.
- Disney podniósł cel skupu akcji własnych na FY2026 do co najmniej 9 mld USD. Oczekiwane wpływy ze sprzedaży udziałów w A+E Global Media w wysokości około 1,2 mld USD wesprą dodatkowe skupy. Wytyczne dotyczące operacyjnych przepływów pieniężnych pozostają na poziomie co najmniej 19 mld USD, chociaż generowanie gotówki spadło o 8% przez pierwsze dziewięć miesięcy, co sprawia, że realizacja w Q4 jest ważna.
Czym jest The Walt Disney Company (DIS)?
The Walt Disney Company to globalna firma rozrywkowa i medialna działająca w trzech głównych segmentach: Entertainment, Sports i Experiences. Segment Entertainment produkuje filmy i programy telewizyjne, obsługuje Disney+ i Hulu oraz generuje przychody z reklam i licencji. Segment Sports obejmuje ESPN i jego działalność subskrypcyjną oraz nadawczą, podczas gdy Experiences obejmuje parki rozrywki, kurorty, rejsy i produkty konsumenckie. Marki Disneya, w tym Marvel, Pixar i Star Wars, łączą te segmenty poprzez filmy, streaming, merchandising i atrakcje, tworząc wiele możliwości przychodowych z jego własności intelektualnej.
Disney rozszerza swoją działalność rozrywkową i związaną z doświadczeniami poprzez nowe treści, pojemność rejsową i partnerstwa w zakresie dystrybucji sportowej. Toy Story 5 przekroczył 1 mld USD w globalnych przychodach z boxoffice'u, wspierając zaangażowanie w streaming i popyt na produkty licencyjne, podczas gdy Disney Destiny i Disney Adventure zwiększyły pojemność rejsową o około 50% w ciągu kwartału. Połączenie z Fubo i transakcja dotycząca udziałów w NFL poszerzają sieć dystrybucji sportowej, a planowana sprzedaż udziałów w A+E Global Media może wygenerować około 1,2 mld USD na dodatkowe skupy akcji. Inicjatywy te wspierają wzrost Disneya w zakresie streamingu, doświadczeń i sportu, przy czym przyszła rentowność zależy od monetyzacji subskrybentów, popytu konsumentów i efektywności operacyjnej.
Disney (DIS) Wyniki za Q3 FY2026: Silny zysk ze streamingu i parków kompensuje słabość segmentu Sports
Disney zaraportował przychody za Q3 FY2026 w wysokości 25,248 mld USD, co oznacza wzrost o 7% rok do roku, ale 162 mln USD poniżej konsensusu, podczas gdy skorygowany EPS wynoszący 2,06 USD pobił oczekiwania o 0,22 USD. Łączny zysk operacyjny segmentów wzrósł o 21% do 5,555 mld USD, napędzany silniejszymi zyskami w Entertainment i Experiences pomimo 17% spadku w Sports. Wytyczne dotyczące zysku segmentowego na Q4 w wysokości około 4,9 mld USD uwzględniają korzyść w wysokości 600 mln USD z dodatkowego tygodnia, co sprawia, że bazowy wzrost zysków i trwałość marży są ważne dla perspektyw.
Czytaj więcej: Walt Disney (DIS) Wyniki Q3 FY2026: 28% wzrost EPS i 21% wzrost zysku segmentowego napędza wzrost kursu o 3,65%
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Zaraportowany / Rzeczywisty |
Niespodzianka |
|
Przychody Q3 |
25,41 mld USD konsensus Visible Alpha |
25,248 mld USD |
Poniżej oczekiwań. 162 mln USD poniżej konsensusu; wzrost o 7% rok do roku. |
|
Skorygowany EPS Q3 |
1,84 USD konsensus Visible Alpha |
2,06 USD |
Powyżej oczekiwań. 0,22 USD powyżej konsensusu; wzrost o 28% rok do roku. |
|
Łączny OI segmentów Q3 |
4,575 mld USD rok wcześniej |
5,555 mld USD |
Wyżej. Wzrost o 980 mln USD, czyli o 21%. |
|
OI Entertainment Q3 |
1,022 mld USD rok wcześniej |
1,680 mld USD |
Wyżej. Wzrost o 658 mln USD, czyli o 64%. |
|
OI Experiences Q3 |
2,516 mld USD rok wcześniej |
3,017 mld USD |
Wyżej. Wzrost o 501 mln USD, czyli o 20%. |
|
OI Sports Q3 |
1,037 mld USD rok wcześniej |
858 mln USD |
Niżej. Spadek o 179 mln USD, czyli o 17%. |
|
Wolne przepływy pieniężne Q3 |
1,889 mld USD rok wcześniej |
3,072 mld USD |
Wyżej. Wzrost o 1,183 mld USD, czyli o 63%. |
|
Perspektywy łącznego OI segmentów Q4 |
3,480 mld USD rzeczywisty Q4 FY2025 |
Około 4,9 mld USD |
Wytyczne. Około 1,42 mld USD wyżej, w tym 600 mln USD z dodatkowego tygodnia. |
- Przychody Q3 wzrosły o 7% do 25,248 mld USD, mimo że nie osiągnęły konsensusu. Sprzedaż wzrosła o 1,598 mld USD rok do roku, ale była o 162 mln USD niższa od oczekiwań. Experiences dodało 882 mln USD przychodów, a Entertainment dorzuciło kolejne 641 mln USD, odzwierciedlając wzrost w największych obszarach działalności Disneya.
- Skorygowany EPS wzrósł o 28% do 2,06 USD, bijąc szacunki o 0,22 USD. Zyski wzrosły z 1,61 USD rok wcześniej, podczas gdy GAAP EPS spadł do 1,51 USD z 2,92 USD ze względu na korzyść podatkową związaną z Hulu z poprzedniego roku. Wyniki skorygowane lepiej odzwierciedlają poprawiające się wyniki operacyjne, choć różnica w stosunku do zysku GAAP pozostaje istotna.
- Zysk operacyjny Entertainment gwałtownie wzrósł o 64% do 1,680 mld USD. Zysk operacyjny ze streamingu osiągnął 712 mln USD z 329 mln USD, przy marży 12,9% na przychodach SVOD w wysokości 5,53 mld USD. Toy Story 5 wspierał popyt na filmy kinowe i merchandising, choć wzrost reklam o 3% i korzystny timing wydatków sprawiają, że trwałość marży jest ważna.
- Zysk operacyjny Experiences wzrósł o 20% do 3,017 mld USD. Przychody wzrosły o 10% do 9,968 mld USD, wspierane przez około 4% wzrost liczby gości i wyższe wydatki per capita w USA. Zwrot ceł w wysokości około 100 mln USD przyczynił się do wzrostu zysku, podczas gdy silniejszy popyt na parki i rejsy wspierał bazowe wyniki.
- Zysk operacyjny Sports spadł o 17% pomimo silniejszych ogólnych przepływów pieniężnych. Przychody Sports wzrosły o 4% do 4,500 mld USD, ale wyższe koszty praw, timing play-offów NBA i zakłócenia dystrybucji wywierały presję na zyski. Wolne przepływy pieniężne w Q3 wzrosły o 63% do 3,072 mld USD, co sprawia, że generowanie gotówki i zarządzanie kosztami sportowymi są ważne dla całorocznych perspektyw Disneya.
Disney (DIS) Perspektywy inwestycyjne na 2026 rok: Przypadek byka za 145 USD vs. przypadek niedźwiedzia za 88 USD
Perspektywy Disneya na 2026 rok zależą od tego, czy silniejsza rentowność streamingu, odporny popyt na parki rozrywki i rosnące operacje rejsowe mogą podtrzymać wzrost zysków i przepływów pieniężnych. Poprawiające się marże w Entertainment i Experiences wspierają scenariusz wzrostu, podczas gdy koszty praw do sportu, popyt reklamowy i trwałość zysków operacyjnych pozostają ważne dla wyceny.
Scenariusz optymistyczny: Silny wzrost streamingu i parków popycha DIS w kierunku 145 USD
Scenariusz optymistyczny zakłada, że Disney+ i Hulu utrzymają dwucyfrowy wzrost przychodów po wzroście o 11% w Q3, z marżami streamingowymi utrzymującymi się w pobliżu lub powyżej 12,9%. Wyższa pojemność rejsowa i zdrowe wydatki w parkach rozrywki mogą wzmocnić zyski Experiences, podczas gdy wolniejszy wzrost kosztów Sports poprawi ogólne marże. Silniejsze generowanie gotówki i kontynuowane skupy akcji dodatkowo wspierałyby zysk na akcję.
Ruch w kierunku 145 USD wymagałby bazowego zysku operacyjnego segmentów w Q4 na poziomie około 4,3 mld USD, z wyłączeniem korzyści 600 mln USD z dodatkowego tygodnia, oraz co najmniej 19 mld USD operacyjnych przepływów pieniężnych na FY2026. Utrzymanie marż streamingowych powyżej 10% i dwucyfrowy wzrost skorygowanego EPS na FY2027 wzmocniłyby scenariusz wzrostu.
Scenariusz bazowy: Stały wzrost Entertainment utrzymuje DIS w przedziale 108–128 USD
Scenariusz bazowy zakłada, że subskrypcje Disney+, filmy franczyzowe i popyt na parki rozrywki nadal wspierają wzrost, podczas gdy wyższe koszty praw do sportu ograniczają ekspansję zysków. Operacje rejsowe zwiększają pojemność, a planowana sprzedaż udziałów w A+E może wspierać skupy po zamknięciu transakcji. Generowanie gotówki pozostaje zdrowe, choć korzyść z dodatkowego tygodnia komplikuje porównania z przyszłymi wynikami.
DIS mógłby handlować w przedziale 108–128 USD, jeśli marże streamingowe pozostaną dwucyfrowe, operacyjne przepływy pieniężne spełnią cel 19 mld USD, a spadki zysku Sports będą umiarkowane. Silniejsze bazowe wyniki Q4 mogłyby wspierać górny koniec zakresu, podczas gdy słabsze marże lub generowanie gotówki wywierałyby presję na ten zakres.
Scenariusz pesymistyczny: Wyższe koszty Sports i słabszy popyt pociągają DIS w kierunku 88 USD
Scenariusz pesymistyczny zakłada, że reklamy streamingowe pozostają słabe po wzroście o 3% w Q3, słabsze premiery filmowe ograniczają zyski Entertainment, a rosnące koszty praw do sportu przewyższają monetyzację ESPN. Wolniejsza frekwencja w parkach rozrywki i brak zwrotu ceł w wysokości 100 mln USD z Q3 mogłyby dodatkowo obciążyć marże, gdy inwestycje w rejsy i treści będą kontynuowane.
Ruch w kierunku 88 USD stałby się bardziej prawdopodobny, gdyby operacyjne przepływy pieniężne na FY2026 spadły poniżej 19 mld USD, marże streamingowe obniżyły się poniżej 10%, lub bazowy zysk segmentowy w Q4 nie osiągnął poziomu około 4,3 mld USD. Kontynuacja spadków zysku Sports na poziomie około 17% osłabiłaby również zaufanie do wzrostu skorygowanego EPS Disneya na FY2027.
Prognozy ceny akcji DIS na 2026 rok według analityków Wall Street
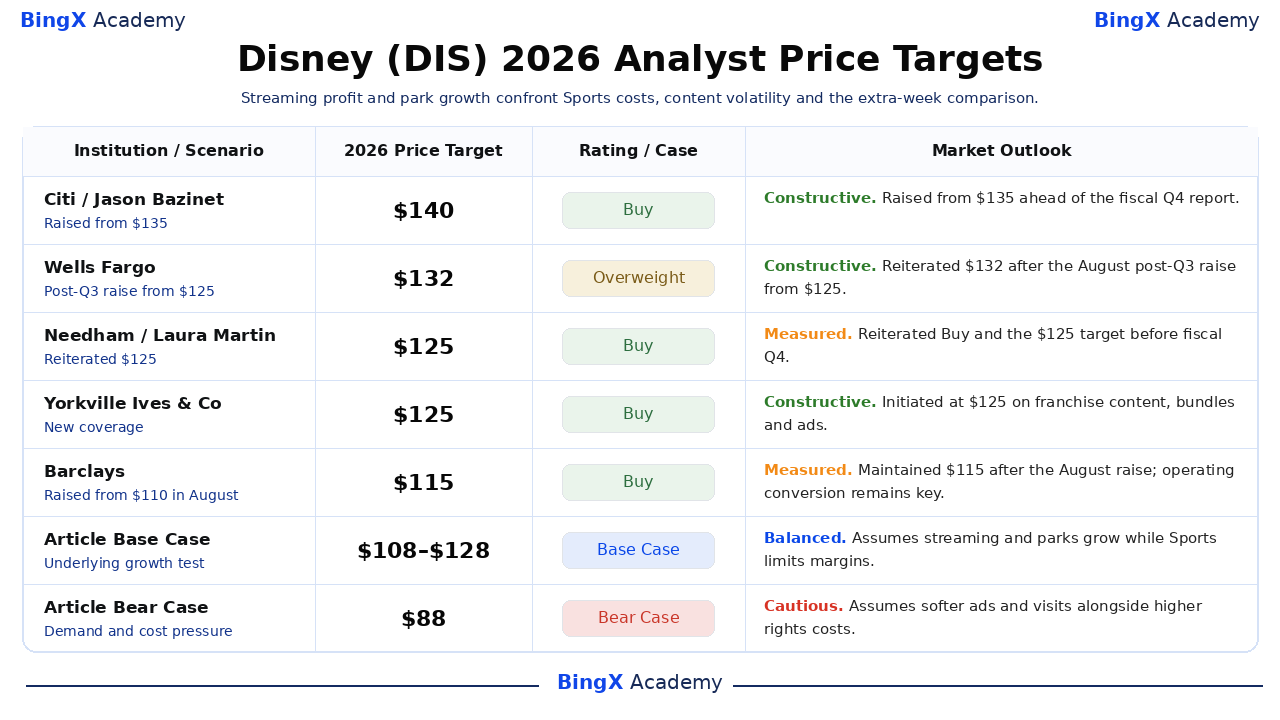
Te datowane cele to indywidualne dwunastomiesięczne punkty odniesienia analityków dostępne do 2026-10-20, a nie jedna prognoza na zamknięcie roku kalendarzowego. Cel 140 USD Citi i 115 USD Barclays demonstrują znaczące rozbieżności dotyczące konwersji zysku. Wyniki 145 USD (byk), 108–128 USD (baza) i 88 USD (niedźwiedź) w tym artykule to scenariusze redakcyjne, oddzielne od każdej wymienionej instytucji.
|
Instytucja / Scenariusz |
Docelowa cena na 2026 |
Rating / Przypadek |
Perspektywa rynkowa |
|
Citi / Jason Bazinet |
140 USD |
Kupuj |
Konstruktywna. 2026-10-16: Podwyższono z 135 USD przed raportem za fiskalny Q4 z 2026-11-17. |
|
Wells Fargo / Steven Cahall |
132 USD |
Przeważaj |
Konstruktywna. 2026-10-15: Potwierdzono cel 132 USD po podwyżce z 125 USD 2026-08-06 po wynikach Q3. |
|
Needham / Laura Martin |
125 USD |
Kupuj |
Umiarkowana. 2026-10-09: Potwierdzono rating Kupuj z celem 125 USD przed fiskalnym Q4. |
|
Yorkville Ives & Co / Daniel Ives |
125 USD |
Kupuj |
Konstruktywna. 2026-10-07: Rozpoczęto analizę z celem 125 USD na podstawie treści franczyzowych, pakietów i reklam. |
|
Barclays / Kannan Venkateshwar |
115 USD |
Kupuj |
Umiarkowana. 2026-10-07: Utrzymano cel 115 USD po podwyżce w sierpniu z 110 USD; streaming i Sports pozostają operacyjnymi wyzwaniami. |
|
Scenariusz bazowy artykułu |
108–128 USD |
Scenariusz bazowy |
Zrównoważona. Zakłada dwucyfrową marżę SVOD i przepływy pieniężne pomimo presji kosztów Sports. |
|
Scenariusz pesymistyczny artykułu |
88 USD |
Scenariusz pesymistyczny |
Ostrożna. Zakłada słabsze reklamy i wizyty, gdy koszty praw zmniejszają konwersję zysków. |
Jak kupić akcje The Walt Disney Company (DIS) na BingX
Kup i trzymaj akcje Disneya poprzez BingX Stocks Trading używając USDT lub USDC. Disney oferuje ekspozycję na wzrost streamingu, parki rozrywki, operacje rejsowe i globalne marki rozrywkowe. Dzięki inwestowaniu ułamkowemu oraz braku dźwigni finansowej i opłat za finansowanie, uprawnieni użytkownicy mogą budować pozycje w oparciu o swoje cele inwestycyjne i perspektywy długoterminowego wzrostu Disneya.
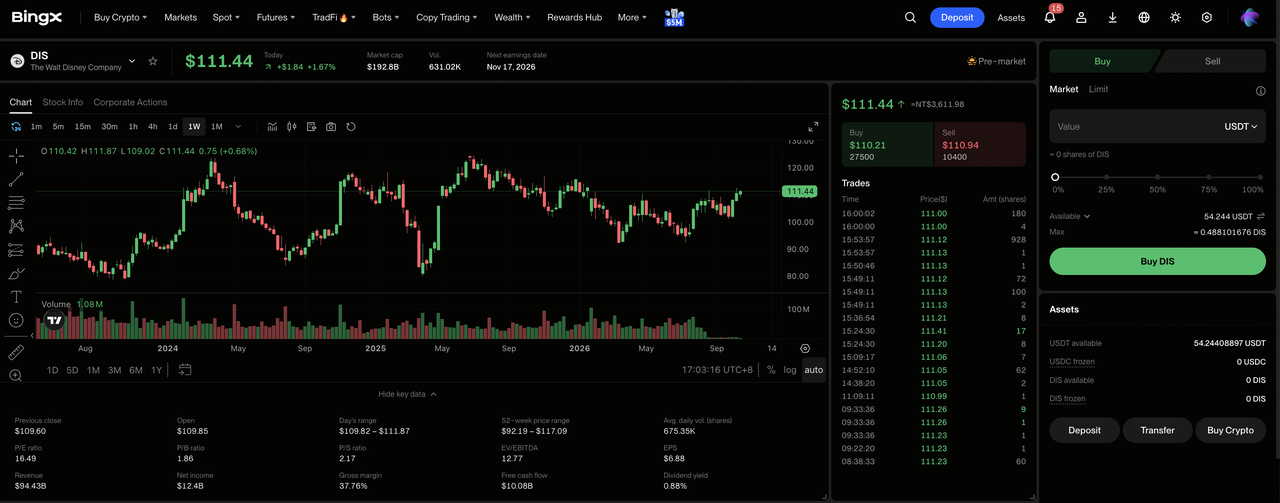
Krok 1: Uzyskaj dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, uzupełnij wymaganą weryfikację tożsamości i przejdź do „TradFi > Stocks". Zaakceptuj Ujawnienie Ryzyka Obrotu Akcjami, jeśli korzystasz z produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot ma wystarczające środki na zakup. W razie potrzeby prześlij USDT lub USDC ze swojego Konta Funduszowego lub Majątkowego. Zakupy ułamkowe zaczynają się od 5 USDC lub 0,0001 akcji.
Krok 3: Wybierz The Walt Disney Company (DIS). Otwórz rynek Stocks, wyszukaj DIS i wybierz The Walt Disney Company (DIS). Sprawdź aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje Disneya. Wybierz „Kup", wprowadź kwotę inwestycji lub liczbę akcji i wybierz zlecenie rynkowe lub z limitem. Zlecenia rynkowe są realizowane po dostępnych cenach podczas obsługiwanych godzin handlu, podczas gdy zlecenia z limitem są realizowane po określonej cenie lub lepszej, gdy dostępna jest wystarczająca płynność.
Krok 5: Przejrzyj i zarządzaj swoimi holdings. Otwórz „Stocks > Positions", aby monitorować swoje akcje DIS i niezrealizowany zysk lub stratę. Użyj „All Orders", aby przejrzeć transakcje lub sprzedać akcje w razie potrzeby. Rozliczenie T+1 zazwyczaj wpływa na to, kiedy wpływy ze sprzedaży stają się dostępne do wypłaty, a nie kiedy akcje mogą być sprzedane.
5 najważniejszych ryzyk, na które inwestorzy Disneya powinni zwrócić uwagę w 2026 roku
Silna rentowność streamingu Disneya, rozwijający się biznes rejsowy i ugruntowane marki rozrywkowe wspierają jego długoterminowe perspektywy. Jednak koszty praw do sportu, wydatki konsumentów, wyniki treści i jednorazowe korzyści finansowe pozostają ważnymi czynnikami determinującymi, ile z tego wzrostu przekłada się na trwałe zyski i zwroty dla akcjonariuszy.
- Rosnące koszty praw do sportu mogą wywierać presję na rentowność ESPN. Przychody Sports wzrosły o 4% w Q3, podczas gdy zysk operacyjny spadł o 17%. Jeśli koszty nadawania przewyższą przychody z subskrypcji, reklam i dystrybucji, marże ESPN i przyszłe przepływy pieniężne mogą osłabnąć.
- Marże streamingowe mogą być trudne do utrzymania. Marża SVOD w Q3 osiągnęła 12,9%, częściowo korzystając z timingu wydatków. Wzrost reklam o zaledwie 3% i wyższe koszty treści mogą utrudnić utrzymanie dwucyfrowych marż.
- Wolniejszy popyt na parki i rejsy mógłby wpłynąć na rentowność. Przychody Experiences wzrosły o 10%, ale wizyty zagraniczne w parkach w USA i popyt azjatycki osłabły. Rozszerzanie pojemności rejsowej zwiększa również koszty stałe, co sprawia, że obłożenie i wydatki gości są ważne.
- Słabsze premiery filmowe mogą zmniejszyć zyski franczyzowe. Toy Story 5 przekroczył 1 mld USD globalnie, podczas gdy The Mandalorian and Grogu i aktorska wersja Moany nie spełniły oczekiwań box office'u. Rozczarowujące premiery mogą wpłynąć na streaming, merchandising i atrakcje.
- Jednorazowe korzyści mogą zawyżać bazowy wzrost zysków. Dodatkowy tydzień wnosi około 600 mln USD do perspektywy zysku Q4 w wysokości 4,9 mld USD, podczas gdy zwrot ceł w wysokości 100 mln USD wspierał Experiences w Q3. Trwały organiczny wzrost pozostaje niezbędny dla oczekiwań dotyczących zysku na FY2027.
Podsumowanie: Czy powinieneś inwestować w Disneya w 2026 roku?
Q3 Disneya pokazał, że jego połączone marki mogą jednocześnie podnosić wyniki kilku segmentów. Przychody wzrosły o 7%, łączny zysk segmentowy wzrósł o 21%, streaming wygenerował 712 mln USD zysku operacyjnego, a Experiences osiągnął 3,017 mld USD zysku. Kierownictwo zobowiązuje się do skupu akcji w wysokości co najmniej 9 mld USD, ale koszty Sports i timing marketingowy oznaczają, że skonsolidowana ścieżka marży nadal wymaga potwierdzenia.
Scenariusz byczki za 145 USD wymaga od streamingu i parków utrzymania wzrostu gotówki, podczas gdy Sports stabilizuje się; scenariusz pesymistyczny za 88 USD wzmacnia się, jeśli reklamy i podróże słabną, a koszty praw nadal rosną. Konserwatywni inwestorzy mogą poczekać na zysk segmentowy Q4 z wyłączeniem korzyści z dodatkowego tygodnia wynoszącej około 600 mln USD, operacyjne przepływy pieniężne na FY2026 na poziomie co najmniej 19 mld USD oraz wzrost skorygowanego EPS na FY2027 bez tej pomocy kalendarzowej.
Ostrzeżenie o ryzyku: Handel i inwestowanie w akcje takie jak DIS wiąże się z wysokim ryzykiem utraty kapitału. Wydatki na treści, koszty praw sportowych, podróże konsumentów, reklamy i dźwignia instrumentów pochodnych mogą powodować gwałtowne ruchy cen. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Netflix (NFLX) Prognoza ceny na 2026: Czy akcje NFLX odbiją do 125 USD dzięki reklamom i sportu na żywo?
- Meta (META) Prognoza ceny na 2026: Czy monetyzacja AI popchnie META w kierunku 1000 USD?
- Reddit (RDDT) Prognoza ceny na 2026: Czy możliwości danych AI popchną RDDT w kierunku 300 USD?
- Snap Inc. (SNAP) Prognoza ceny na 2026: Czy wzrost reklam i subskrypcji popchnie SNAP w kierunku 10 USD?
- Alphabet (GOOGL) Prognoza ceny na 2026: Czy 82% wzrost w chmurze i AI popchną akcje GOOGL do 430 USD?
