

Applied Digital (APLD) buduje i wynajmuje centra danych AI dla klientów chmurowych. Dotychczasowa działalność hostingowa stanowi podstawę operacyjną, natomiast duże kampusy z gotową infrastrukturą zasilania tworzą ścieżkę do cyklicznych przychodów z wynajmu wysokowydajnych zasobów obliczeniowych. Sama wynajęta pojemność nie generuje czynszu: to budowa, przyłącza do sieci energetycznej, przekazanie klientom i warunki finansowania decydują o tym, kiedy te kampusy zaczną przynosić zwroty istniejącym akcjonariuszom.
Ostatni kwartał wykazał szybki wzrost przychodów przy kosztownej rozbudowie infrastruktury. Sprzedaż Applied Digital w pierwszym kwartale fiskalnym 2027 osiągnęła 341,9 mln USD, w tym 65,8 mln USD bazowego czynszu HPC i 183,5 mln USD przychodów z aranżacji powierzchni dla najemców, podczas gdy strata GAAP przypadająca na posiadaczy akcji zwykłych poszerzyła się do 221,0 mln USD. Gotówka i gotówka o ograniczonym dostępie wyniosły 3,7 mld USD wobec 6,4 mld USD zadłużenia. Kolejne przekazania muszą zwiększać cykliczny czynsz szybciej niż rosną koszty odsetek i budowy.
Dwa konkurencyjne scenariusze kształtują prognozę kursu akcji Applied Digital do końca 2026 roku:
- Scenariusz wzrostowy: Wynajęte kampusy AI wchodzą do eksploatacji, cykliczny czynsz bazowy rośnie, a inwestorzy nabierają zaufania do pipeline'u kontraktowych przychodów bazowych o wartości około 36 mld USD.
- Scenariusz ryzyka: Opóźnienia, kosztowne finansowanie, koncentracja klientów i nieregularne przychody z aranżacji sprawiają, że wzrost przychodów ma mniejszą wartość dla zwykłych akcjonariuszy.
Ten przewodnik omawia działalność Applied Digital, najnowsze wyniki, cele Wall Street, trzy warunkowe scenariusze cenowe oraz jak handlować kontraktami futures na akcje APLD przez BingX TradFi.
5 najważniejszych rzeczy, które inwestorzy Applied Digital powinni wiedzieć w październiku 2026
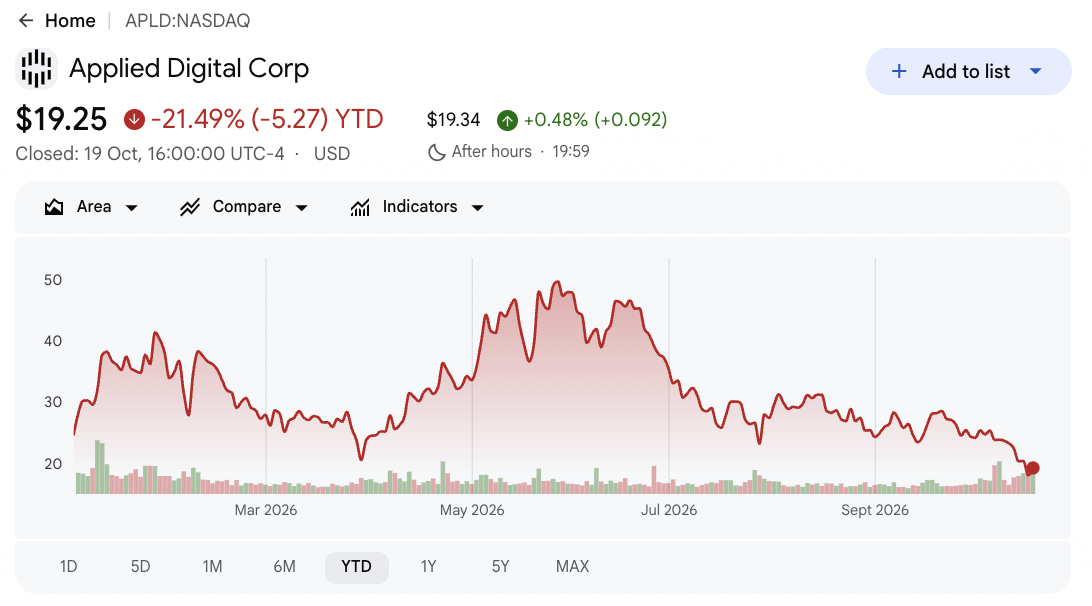
- Akcje straciły na wartości mimo szybkiego wzrostu. Akcje APLD zamknęły się 2026-10-19 na poziomie 19,25 USD, co oznacza spadek o 21,49% od początku roku. Rynek dyskontuje niepewność dotyczącą realizacji projektów i finansowania, zamiast po prostu ekstrapolować wzrost przychodów rok do roku o 322%.
- Struktura przychodów jest ważniejsza niż nagłówek. Przychody w pierwszym kwartale fiskalnym wyniosły 341,9 mln USD; w ramach HPC Hosting uwzględniono 65,8 mln USD czynszu bazowego i 183,5 mln USD usług aranżacji powierzchni. Prac projektowych nie należy traktować jako równorzędnych z cyklicznymi przychodami z wynajmu.
- Wynajęta moc jest znacząca, ale wymaga czasu. Applied Digital poinformowało o 1,41 gigawata mocy w ramach umów najmu w pięciu kampusach w USA oraz około 36 mld USD kontraktowych przychodów bazowych z tych umów. Jest to przyszła wartość kontraktowa, a nie bieżące raportowane przychody ani gotówka.
- Fizyczne przekazania są testem krótkoterminowym. Polaris Forge 1 miał 175 megawatów w eksploatacji na dzień 2025-08-31 i 250 megawatów po fazie z 2026-10-01. Zarząd zakładał 300 megawatów w eksploatacji w Północnej Dakocie do końca 2026 roku; inwestorzy mogą porównywać dostarczoną pojemność z tym kamieniem milowym.
- Finansowanie kształtuje wyniki dla akcjonariuszy. Na dzień 2026-08-31 gotówka i gotówka o ograniczonym dostępie wyniosły łącznie 3,7 mld USD wobec 6,4 mld USD zadłużenia, podczas gdy kwartalne koszty odsetkowe osiągnęły 77,4 mln USD. Kolejne umowy najmu dodają wartość tylko wtedy, gdy finansowanie nie pochłania nieproporcjonalnej części zwrotów.
Czym jest Applied Digital (APLD)?
Applied Digital to firma z siedzibą w Dallas, zajmująca się infrastrukturą AI, która rozwija, jest właścicielem i obsługuje duże centra danych dla obliczeń wysokowydajnych (HPC) i sztucznej inteligencji. Jej kampusy Polaris Forge i Delta Forge zapewniają zasilanie, chłodzenie i infrastrukturę niezbędną do gęstych obliczen AI. CoreWeave wynajmuje pojemność w Polaris Forge 1, a inne hiperskalery zobowiązały się do kolejnych kampusów. Applied Digital generuje przychody poprzez długoterminowe umowy najmu, zwroty kosztów od najemców i usługi budowlane w miarę uruchamiania zakontraktowanej pojemności.
Pierwotnie znana jako Applied Blockchain, firma rozpoczęła działalność od wydobywania kryptowalut, zanim przeszła w kierunku hostingu centrów danych i infrastruktury AI. Jej dotychczasowa działalność hostingowa w zakresie wydobywania kryptowalut o mocy 286 MW wygenerowała 37,8 mln USD przychodów w pierwszym kwartale fiskalnym. Applied Digital posiada również około 96% notowanej publicznie spółki ChronoScale, platformy obliczeniowej GPU z planami wdrożenia AI Microsoft o mocy 50 MW. Razem operacje te rozszerzają jej ekspozycję na wynajem centrów danych AI i obliczenia GPU, a przyszły wzrost zależy od realizacji budowy, popytu klientów i przekształcania zakontraktowanej pojemności w cykliczne przychody.
Czytaj więcej: Najlepsze akcje sektora obliczeń wysokowydajnych (HPC) do obserwowania w 2026 roku: liderzy rynku obliczeń akcelerowanych
Applied Digital (APLD) Wyniki za Q1 FY2027: Wzrost przychodów z centrów danych AI o 322%
Applied Digital zaraportowało przychody za Q1 FY2027 w wysokości 341,9 mln USD, co oznacza wzrost o 322% rok do roku, napędzony 183,5 mln USD przychodów z aranżacji powierzchni dla najemców HPC i 65,8 mln USD czynszu bazowego z centrów danych AI. Skorygowana EBITDA osiągnęła 64,4 mln USD, odzwierciedlając poprawę wyników operacyjnych. Jednak strata GAAP przypadająca na zwykłych akcjonariuszy poszerzyła się do 221,0 mln USD, podczas gdy 6,4 mld USD zadłużenia i 3,7 mld USD gotówki oraz gotówki o ograniczonym dostępie utrzymały koszty finansowania i wzrost cyklicznych przychodów z wynajmu w centrum uwagi prognozy.
Czytaj więcej: Applied Digital (APLD) Wyniki za Q1 FY2027: Wzrost przychodów o 322% napędza wzrost kursu o 0,17%
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody |
80,9 mln USD rok wcześniej |
341,9 mln USD |
Wzrost. Wzrost o 322%; aranżacja powierzchni była głównym czynnikiem wzrostu. |
|
Skorygowane przychody |
64,2 mln USD rok wcześniej |
300,4 mln USD |
Wzrost. Wyklucza działalność ChronoScale. |
|
Bazowy przychód z wynajmu HPC |
0 USD rok wcześniej |
65,8 mln USD |
Uruchomiony. Cykliczny czynsz hostingowy jest już widoczny. |
|
Przychód z aranżacji powierzchni dla najemców HPC |
— |
183,5 mln USD |
Wysoki. Wzrost o 157,2 mln USD rok do roku. |
|
Strata netto GAAP |
18,5 mln USD rok wcześniej |
221,0 mln USD |
Pogłębiona. Strata wzrosła o 202,5 mln USD. |
|
Skorygowana strata netto |
7,6 mln USD rok wcześniej |
4,1 mln USD |
Zmniejszona. Strata obniżona o 3,5 mln USD. |
|
Skorygowana EBITDA |
0,5 mln USD rok wcześniej |
64,4 mln USD |
Poprawa. Wzrost o 63,9 mln USD rok do roku. |
|
Zadłużenie |
— |
6,4 mld USD |
Wysokie. W porównaniu do 3,7 mld USD gotówki i gotówki o ograniczonym dostępie. |
- Aranżacja powierzchni była głównym motorem wzrostu. HPC Hosting wniósł 262,6 mln USD, obejmując 183,5 mln USD aranżacji dla najemców, 65,8 mln USD czynszu bazowego i 13,3 mln USD zwrotów kosztów. Należy śledzić cykliczny czynsz w miarę wchodzenia kolejnych faz do eksploatacji na terenie kampusu.
- Dostawy postępowały po zakończeniu kwartału. Pierwszy budynek 100-megawatowy Polaris Forge 1 wszedł do eksploatacji w październiku 2025 roku. Dwie fazy po 75 megawatów nastąpiły w lipcu i październiku 2026 roku, zwiększając aktywną pojemność do 250 megawatów. Inne kampusy są nadal w budowie, więc czynsz pozostaje w tyle za umowami najmu.
- Wyniki GAAP i skorygowane różnią się znacznie. Skorygowana strata netto zmniejszyła się do 4,1 mln USD, czyli 0,01 USD na akcję, podczas gdy strata GAAP przypadająca na posiadaczy akcji zwykłych poszerzyła się do 221,0 mln USD, czyli 0,76 USD. ChronoScale jest konsolidowany w GAAP, ale wykluczony z miar skorygowanych; znaczenie mają również efekty finansowania i wyceny.
- Postępowi operacyjnemu towarzyszy rachunek odsetkowy. Skorygowana EBITDA wzrosła z 0,5 mln USD do 64,4 mln USD, ale koszty odsetkowe skoczyły z 8,0 mln USD do 77,4 mln USD. EBITDA nie uwzględnia kapitału; rosnący cykliczny czynsz musi przewyższać koszty finansowania projektów.
- Płynność i dźwignia finansowa wymagają wspólnej analizy. Gotówka, ekwiwalenty i gotówka o ograniczonym dostępie wyniosły łącznie 3,7 mld USD na dzień 2026-08-31 wobec 6,4 mld USD zadłużenia. Wartość 36 mld USD czynszu bazowego z umów najmu obejmuje przyszłe lata i nie jest natychmiast możliwa do pobrania; daty uruchomienia i warunki finansowania determinują zwroty dla akcjonariuszy.
Czytaj więcej: Najlepsze akcje centrów danych AI do kupienia w 2026 roku: chmura, serwery i infrastruktura obliczeniowa AI
Perspektywy inwestycyjne Applied Digital (APLD) na 2026 rok: scenariusz byczy $45 vs. scenariusz niedźwiedzi $14
Perspektywy Applied Digital na 2026 rok zależą od przekształcenia 1,41 GW zakontraktowanej pojemności centrów danych AI w operacyjne obiekty i cykliczne przychody z wynajmu. Choć 65,8 mln USD kwartalnego czynszu bazowego świadczy o wczesnych postępach, harmonogramy budowy, koszty finansowania i generowanie gotówki pozostają kluczowe dla wyceny. Poniższe scenariusze odzwierciedlają, jak dostawy kampusów i konwersja umów najmu mogą kształtować wyniki APLD do końca roku.
Scenariusz byczy: Szybsza ekspansja centrów danych AI pchnie APLD w kierunku $45
Scenariusz byczy zakłada, że Applied Digital osiągnie swój cel operacyjnej pojemności 300 MW na koniec roku w Północnej Dakocie, a dodatkowe obiekty zaczną generować cykliczny czynsz. Postęp w innych kampusach i niezawodne finansowanie projektów wzmocniłyby zaufanie do przekształcenia około 36 mld USD długoterminowych zobowiązań leasingowych w przyszłe przychody.
Ruch w kierunku $45 wymagałby terminowego przekazania obiektów, wzrostu bazowych przychodów z wynajmu HPC i zarządzalnych kosztów finansowania. Silniejsze generowanie gotówki i ograniczone rozwodnienie dla akcjonariuszy zapewniłyby dalsze wsparcie dla wyższej wyceny.
Scenariusz bazowy: Stabilny wzrost przychodów z wynajmu utrzyma APLD między $22 a $32
Scenariusz bazowy zakłada, że ukończona pojemność centrów danych stopniowo wchodzi do eksploatacji, podczas gdy większe kampusy przechodzą przez budowę. Przychody z aranżacji powierzchni dla najemców pozostają nieregularne, ale długoterminowe kontrakty z hiperskalerami i dodatkowe przychody z wynajmu wspierają wzrost. Wymogi finansowe mogą ograniczyć ekspansję wyceny do czasu ustabilizowania się cyklicznych przepływów pieniężnych.
APLD mogłoby być notowane między $22 a $32, jeśli pojemność operacyjna wzrośnie, czynsz bazowy wzrośnie, a finansowanie projektów pozostanie zarządzalne. Szybsza konwersja umów najmu mogłaby wspierać górną granicę zakresu, podczas gdy wolniejszy wzrost przychodów z wynajmu lub wyższe koszty finansowania wywierałyby presję na zakres.
Scenariusz niedźwiedzi: Opóźnienia budowlane i finansowe pchną APLD w kierunku $14
Scenariusz niedźwiedzi zakłada, że dostępność mocy, niedobory sprzętu lub opóźnienia budowlane przesuwają w czasie przekazanie centrów danych i cykliczne przychody z wynajmu. Przychody z aranżacji powierzchni mogą pozostać znaczące, ale wolniejsza konwersja umów najmu przedłużyłaby koszty finansowania przed pełnym uruchomieniem obiektów. Dodatkowe pożyczki lub emisja akcji mogłyby jeszcze bardziej zmniejszyć zwroty dla istniejących akcjonariuszy.
Ruch w kierunku $14 stałby się bardziej prawdopodobny, gdyby dostawy kampusów opóźniły się, bazowe przychody z wynajmu rosły poniżej oczekiwań lub wzrosły koszty finansowania. Słabsze zwroty gotówkowe z projektów i większe ryzyko rozwodnienia mogłyby wywierać presję na wycenę pomimo dużego zakontraktowanego portfela zamówień spółki.
Prognozy kursu akcji APLD na 2026 rok według analityków Wall Street
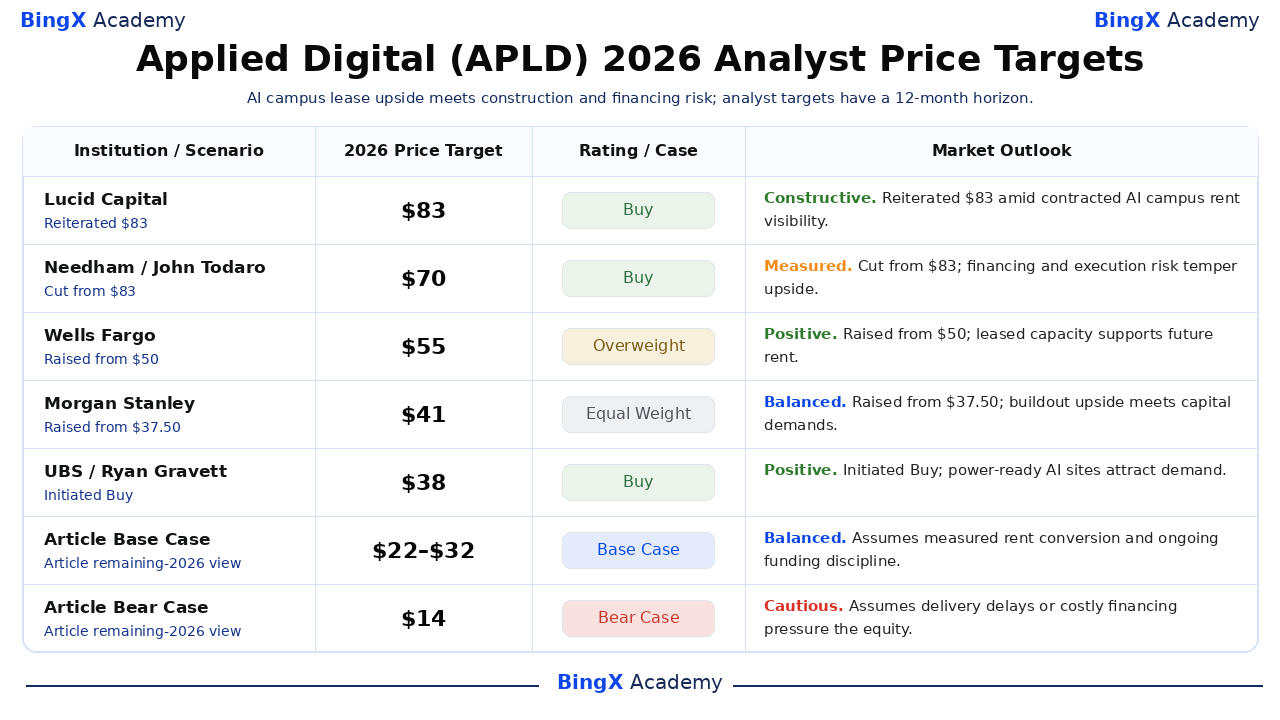
Sześć nazwanych celów stron trzecich obejmuje horyzonty około 12 miesięcy wykraczające poza grudzień 2026 roku. Datowane działania i oceny są raportowane; krótkie wyjaśnienia dotyczące perspektyw rynkowych stanowią interpretacje redakcyjne. Dwa ostatnie wiersze to oddzielne scenariusze na pozostałą część 2026 roku zawarte w tym artykule, dlatego wysokich celów analityków nie należy traktować jako obietnic na koniec roku.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Ocena / Przypadek |
Perspektywa rynkowa |
|
Lucid Capital |
$83 |
Kupuj |
Konstruktywna. 2026-10-08: Darren Aftahi ponownie potwierdził ocenę Kupuj z celem $83. Opinia redakcyjna: Potwierdzono cel $83 ze względu na widoczność zakontraktowanego czynszu z kampusów AI. |
|
Needham |
$70 |
Kupuj |
Umiarkowana. 2026-10-08: John Todaro obniżył cel z $83 do $70, utrzymując ocenę Kupuj. Opinia redakcyjna: Ryzyko finansowania i realizacji ogranicza potencjał wzrostu. |
|
Wells Fargo |
$55 |
Przeważaj |
Pozytywna. 2026-10-08: Eric Luebchow podniósł cel z $50 do $55, utrzymując ocenę Przeważaj. Opinia redakcyjna: Wynajęta pojemność wspiera przyszły czynsz. |
|
Morgan Stanley |
$41 |
Równoważna waga |
Wyważona. 2026-10-09: Stephen Byrd podniósł cel z $37,50 do $41, utrzymując ocenę Równoważna waga. Opinia redakcyjna: Potencjał rozbudowy jest równoważony przez wymagania kapitałowe. |
|
UBS |
$38 |
Kupuj |
Pozytywna. 2026-09-23: Ryan Gravett zainicjował ocenę Kupuj z celem $38. Opinia redakcyjna: Gotowe na zasilanie miejsca AI przyciągają popyt. |
|
Rothschild & Co Redburn |
$22 |
Neutralna |
Ostrożna. 2026-09-21: Alexander Haissl zainicjował ocenę Neutralna z celem $22. Opinia redakcyjna: Finansowanie i harmonogram projektów zawężają margines błędu. |
|
Scenariusz bazowy artykułu |
22–32 |
Scenariusz bazowy |
Wyważona. Zakłada umiarkowaną konwersję czynszu i dyscyplinę finansowania do grudnia 2026 roku. |
|
Scenariusz niedźwiedzi artykułu |
$14 |
Scenariusz niedźwiedzi |
Ostrożna. Zakłada, że opóźnione przekazania lub kosztowne finansowanie obniżają wartość kapitałową. |
Jak handlować akcjami Applied Digital (APLD) na BingX
BingX TradFi notuje kontrakty wieczyste APLD-USDT dla traderów monitorujących dostawy obiektów i finansowanie. Kontrakty wieczyste różnią się od posiadania akcji na Nasdaq. Zdefiniuj wielkość pozycji, dźwignię i poziomy wyjścia; BingX AI może organizować sygnały, ale niezależne badania pozostają niezbędne.
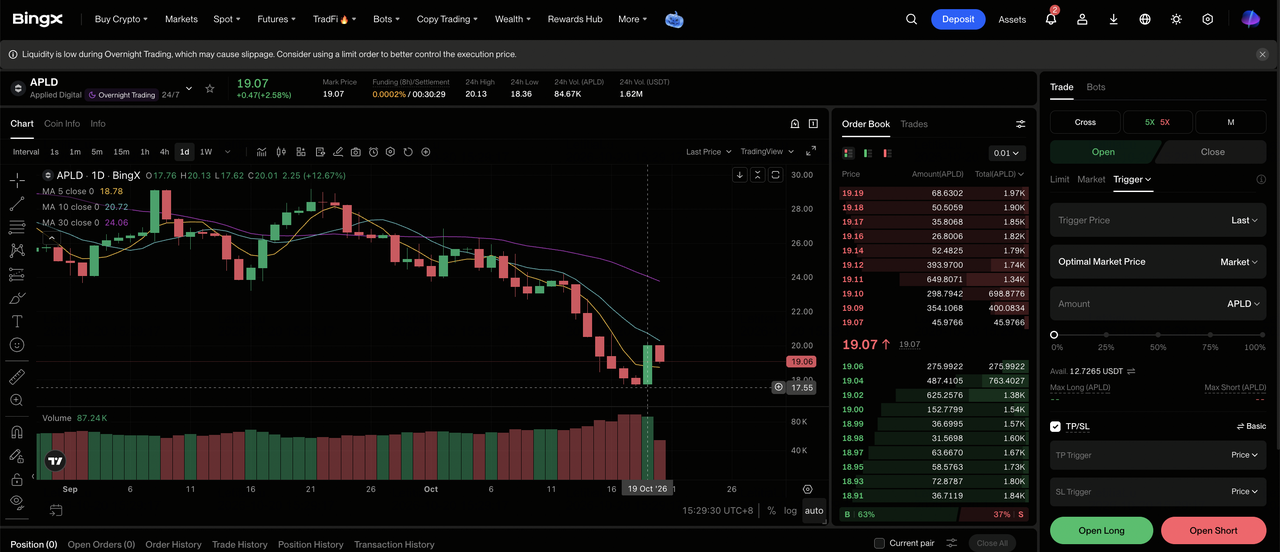
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalnej sekcji TradFi na pulpicie nawigacyjnym giełdy BingX.
Krok 2: Wybierz Applied Digital (APLD). Wyszukaj i wybierz kontrakt futures wieczysty APLD-USDT.
Krok 3: Wybierz kierunek. Wybierz Otwórz długą pozycję, jeśli oczekujesz terminowych przekazań obiektów i rosnącego czynszu bazowego. Wybierz Otwórz krótką pozycję, jeśli oczekujesz opóźnień projektowych, presji finansowej lub rozwodnienia.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz izolowany lub krzyżowy depozyt zabezpieczający w zależności od swojej tolerancji ryzyka. Ogłoszenia dotyczące najemców i budowy mogą gwałtownie poruszać kursem APLD.
Krok 5: Stosuj ścisłe protokoły zarządzania ryzykiem. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub bezpośrednio po wejściu w transakcję. Monitoruj czynsz, pojemność i kamienie milowe finansowania.
5 najważniejszych ryzyk dla inwestorów Applied Digital w 2026 roku
Największym ryzykiem jest niedopasowanie między tempem wydatków kapitałowych a harmonogramem trwałych wpływów z wynajmu. Pięć operacyjnych wskaźników zasługuje na uwagę w miarę skalowania kampusów AI.
- Harmonogramy budowy i zasilania mogą się przesunąć. Wynajęte 1,41 gigawata obejmuje miejsca będące jeszcze w budowie. Przyłącza do sieci energetycznej, sprzęt, chłodzenie i akceptacja przez klientów decydują o tym, kiedy pojemność stanie się płatnym czynszem. Opóźnienia przedłużają koszty finansowania i odraczają dochód z leasingu, którego oczekują inwestorzy.
- Zadłużenie może pochłonąć zwroty z projektów. Zadłużenie w sierpniu wyniosło 6,4 mld USD, a kwartalne koszty odsetkowe 77,4 mln USD. Więcej kampusów wymaga finansowania przed pełnym uruchomieniem czynszu. Jeśli warunki się pogorszą, przyrostowe przychody mogą wspierać wierzycieli przed zwykłymi akcjonariuszami.
- Emisja akcji może rozwodnić posiadaczy. Finansowanie portfela wielu gigawatów może wymagać akcji lub papierów wartościowych podobnych do kapitałowych. Nawet jeśli aktywa operacyjne zyskują na wartości, znacząco większa liczba akcji może obniżyć potencjał wzrostu na akcję. Porównaj nowo pozyskany kapitał z czynszem przypisywanym istniejącym posiadaczom.
- Koncentracja klientów wzmacnia niepowodzenia. CoreWeave zajmuje Polaris Forge 1, a mała grupa klientów hiperskalerów wynajmuje kolejne kampusy. Silne podmioty kontrahentów zwiększają widoczność popytu, ale zmiany akceptacji najemcy lub wydatków w dużym projekcie mogą istotnie wpłynąć na wyniki.
- Przychody z aranżacji mogą przesłaniać cykliczny postęp. Aranżacja dla najemców przyniosła 183,5 mln USD kwartalnych przychodów HPC wobec 65,8 mln USD czynszu bazowego. Prace projektowe są zmienne. Wzrost przychodów bez rosnącej pojemności i czynszu jest słabszym dowodem.
Podsumowanie: Czy warto inwestować w Applied Digital w 2026 roku?
Applied Digital ma 1,41 gigawata kampusów AI w ramach umów najmu i około 36 mld USD przyszłych kontraktowych przychodów bazowych. Polaris Forge 1 osiągnął 250 aktywnych megawatów po przekazaniu w październiku, a kwartalny bazowy czynsz HPC wyniósł 65,8 mln USD. Jednak strata GAAP w wysokości 221 mln USD, zadłużenie 6,4 mld USD i znaczące przychody z aranżacji powierzchni oznaczają, że samo zamówienie nie gwarantuje zwrotów dla zwykłych akcjonariuszy.
Redakcyjny scenariusz byczy $45 wymaga terminowych przekazań i zwrotów na akcję; scenariusz niedźwiedzi $14 odzwierciedla opóźnienia lub kosztowne finansowanie. Zakres bazowy od $22 do $32 zakłada stopniowy wzrost czynszu. Wobec zamknięcia 2026-10-19 na poziomie $19,25 należy śledzić aktywną pojemność, czynsz bazowy, koszty odsetkowe i rozwodnienie. Dwunastomiesięczne cele analityków i przychody z aranżacji powierzchni w budowie stanowią słabe substytuty tych kamieni milowych.
Przypomnienie o ryzyku: Handel akcjami i lewarowanymi kontraktami wieczystymi może skutkować znaczną utratą kapitału. Opóźnienia projektów, ograniczenia mocy, koncentracja, warunki finansowania, dźwignia finansowa i zmienność rynku mogą szybko zmieniać wyniki. Przeprowadź niezależne badania i zarządzaj wielkością pozycji.
Powiązane artykuły
- Najlepsze akcje centrów danych AI do kupienia w 2026 roku: chmura, serwery i infrastruktura obliczeniowa AI
- Najlepsze akcje sektora obliczeń wysokowydajnych (HPC) do obserwowania w 2026 roku: liderzy rynku obliczeń akcelerowanych
- Najlepsze akcje do kupienia w sektorze wydobycia Bitcoina w 2026 roku: hashrate BTC a zwrot ku infrastrukturze AI
- CoreWeave (CRWV) Prognoza kursu na 2026 rok: Czy popyt na chmurę AI może popchnąć CRWV w kierunku $175?
- Nebius Group (NBIS) Prognoza kursu na 2026 rok: Czy wzrost chmury AI może popchnąć NBIS w kierunku $350?
- IREN Limited (IREN) Prognoza kursu na 2026 rok: Czy zwrot ku chmurze AI może popchnąć IREN w kierunku $131?
