

Constellation Energy (CEG) wytwarza i sprzedaje energię elektryczną z elektrowni jądrowych, gazowych i odnawialnych przedsiębiorstwom oraz gospodarstwom domowym w całych Stanach Zjednoczonych. Eksploatowana flota jądrowa oraz platforma detaliczna pozostają kluczowe, podczas gdy długoterminowe umowy na dostawę energii z dużymi klientami technologicznymi poszerzają możliwości wzrostu. Przekształcenie tych umów w zyski zależy od dostępności instalacji, kosztownych modernizacji mocy, zgód regulacyjnych oraz zdyscyplinowanej integracji przejętej floty Calpine.
Ostatni kwartał wykazał wyższe skorygowane zyski przy słabszym porównaniu wyników eksploatacji jądrowej. Przychody Constellation Energy w Q2 2026 osiągnęły 7,504 mld USD, co oznacza wzrost o 23,0% rok do roku, a skorygowany operacyjny EPS wzrósł do 2,55 USD z 1,91 USD, wspierany przez Calpine i korzystne warunki rynkowe. Jednak produkcja jądrowa spadła do 44 160 gigawatogodzin, a współczynnik wykorzystania mocy do 93,0%. Przywrócenie dostępności przy jednoczesnym utrzymaniu podwyższonej prognozy pełnorocznego skorygowanego EPS na poziomie 11,50–12,50 USD pozostaje kluczowym testem.
Prognoza akcji CEG na 2026 rok koncentruje się teraz wokół dwóch konkurujących ze sobą scenariuszy:
- Scenariusz kontraktowanej ekspansji jądrowej: Umowy z Google i Amazon przekształcają modernizacje istniejących instalacji w przewidywalne, długoterminowe sprzedaże energii, podczas gdy Calpine dodaje dyspozycyjne moce i zasięg klientów.
- Scenariusz konwersji floty: Awarie, potrzeby kapitałowe i opóźnione modernizacje absorbują gotówkę, zanim zakontraktowane moce wniosą istotny wkład w zyski.
Ten przewodnik analizuje prognozę akcji CEG, scenariusze cenowe na 2026 rok, kluczowe ryzyka i prognozy analityków, opierając się na publikacji wyników Q2 przez Constellation w dniu 6 sierpnia, umowach spółki i danych rynkowych do 20 października, a także na informacjach jak kupić akcje CEG na BingX TradFi za USDT.
5 najważniejszych rzeczy, które inwestorzy Constellation Energy powinni wiedzieć w październiku 2026
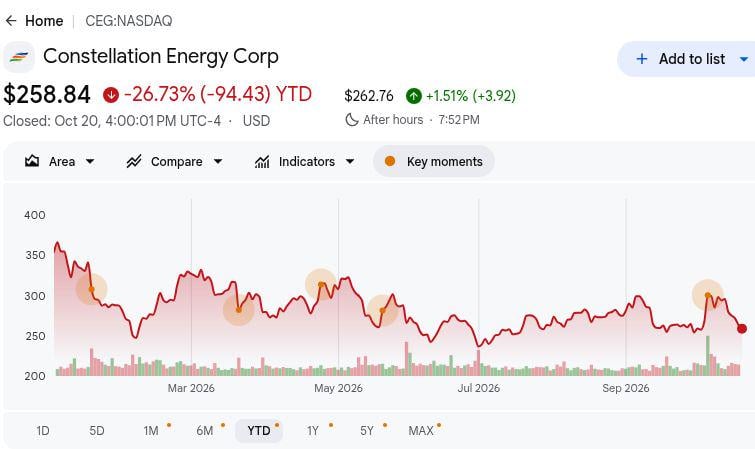
- CEG zamknęło się na poziomie 258,84 USD w dniu 2026-10-20, w dół o 26,73% od początku roku. Akcje były notowane w zakresie 52-tygodniowym od 228,65 do 406,04 USD, odzwierciedlając wrażliwość na kontrakty na energię jądrową i oczekiwania wyceny. Podwyższony cel 341 USD Raymond James sugeruje potencjał do odbicia, choć przyszłe wyniki muszą potwierdzić tę prognozę.
- Przychody Q2 wzrosły o 23,0% do 7,504 mld USD, ale nie osiągnęły szacunków. Sprzedaż wzrosła z 6,101 mld USD rok wcześniej, częściowo wspierana przez przejęcie Calpine, lecz była o około 440 mln USD poniżej konsensusu wynoszącego 7,94 mld USD. Wyższe skonsolidowane przychody nie przełożyły się na ogólne przekroczenie oczekiwań sprzedażowych.
- Skorygowany operacyjny EPS wzrósł o 33,5% do 2,55 USD. Zyski wzrosły z 1,91 USD i przekroczyły szacunek 2,41 USD o 0,14 USD, podczas gdy GAAP EPS spadł do 1,42 USD z 2,67 USD. Calpine i korzystne warunki rynkowe wsparły skorygowane wyniki, choć dodatkowe dni przestoju jądrowego wpłynęły na wyniki operacyjne.
- Zarząd podwyższył prognozę skorygowanego EPS na 2026 rok do zakresu 11,50–12,50 USD. Punkt środkowy wzrósł o 0,50 USD w porównaniu z poprzednim zakresem 11,00–12,00 USD, odzwierciedlając integrację Calpine i silniejszą realizację kontraktów. Liczba zaplanowanych dni przestoju związanych z paliwem jądrowym wzrosła do 86 z 41, co czyni dostępność instalacji ważnym czynnikiem wpływającym na zyski.
- Umowy jądrowe z Google wspierają planowaną ekspansję mocy o 890 MW. Dwudziestoletnie umowy obejmują modernizacje 11 jednostek jądrowych i ponad 4,3 mld USD inwestycji, a także odrębną umowę na dostawę 2700 MW. Umowa Amazon dotycząca Calvert Cliffs obejmuje 690 MW, w tym planowaną modernizację o 190 MW na lata 2030–2032, wzmacniając długoterminowy zakontraktowany popyt, a nie natychmiastową produkcję w 2026 roku.
Czym jest Constellation Energy (CEG)?
Constellation Energy jest jednym z największych producentów energii elektrycznej w Stanach Zjednoczonych, obsługującym około 55 gigawatów mocy wytwórczych w elektrowniach jądrowych, gazowych, wodnych, geotermalnych, wiatrowych i słonecznych. Jej flota jądrowa stanowi główne źródło niezawodnej energii elektrycznej o niskiej emisji dwutlenku węgla, podczas gdy przejęcie Calpine w styczniu 2026 roku rozszerzyło działalność w zakresie wytwarzania energii z gazu ziemnego. Constellation dostarcza energię i usługi energetyczne dla około 2,5 miliona rachunków klientów, w tym przedsiębiorstw reprezentujących 80% listy Fortune 100. Przychody pochodzą ze sprzedaży energii elektrycznej, płatności za moce i kontraktów komercyjnych, a rentowność jest uzależniona od cen energii, dostępności instalacji i popytu klientów.
Constellation rozszerza swoją rolę w infrastrukturze AI i centrów danych poprzez długoterminowe umowy na energię jądrową z dużymi firmami technologicznymi. Google podpisało 20-letnią umowę wspierającą planowane modernizacje jądrowe o 890 MW, a także odrębną umowę na dostawę 2700 MW. Amazon zawarł umowę dotyczącą Calvert Cliffs na 690 MW, obejmującą planowaną rozbudowę o 190 MW, podczas gdy Walmart jest wśród klientów wspierających dodatkowe długoterminowe kontrakty jądrowe. Umowy te wzmacniają zakontraktowany popyt na energię elektryczną Constellation, a przyszły wzrost zależy od modernizacji jądrowych, zgód regulacyjnych i terminowego oddania do użytku dodatkowych mocy wytwórczych.
Czytaj więcej: Najlepsze akcje energetyczne AI do kupienia w 2026 roku: Energetyka jądrowa, gaz, ogniwa paliwowe i rozbudowa mocy dla AI
Constellation Energy (CEG) Q2 2026 – Przegląd wyników: Przekroczenie EPS i wyższa prognoza rekompensują brak przychodów
Constellation Energy podało przychody za Q2 2026 w wysokości 7,504 mld USD, co oznacza wzrost o 23,0% rok do roku, ale jest o około 440 mln USD poniżej konsensusu. Skorygowany operacyjny EPS wzrósł do 2,55 USD, przekraczając szacunki o 0,14 USD, wspierany przez przejęcie Calpine i silniejszą realizację kontraktów. Jednak produkcja jądrowa spadła do 44 160 GWh w związku z wydłużonymi przestojami paliwowymi. Zarząd podwyższył prognozę pełnorocznego skorygowanego EPS do 11,50–12,50 USD, a niezawodność floty jądrowej i integracja Calpine pozostają kluczowe dla wzrostu zysków.
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Odchylenie |
|
Przychody operacyjne Q2 |
Konsensus 7,94 mld USD |
7,504 mld USD |
Poniżej. O 0,44 mld USD poniżej konsensusu; wzrost o 23,0% r/r. |
|
Skorygowany operacyjny EPS Q2 |
Konsensus 2,41 USD |
2,55 USD |
Powyżej. O 0,14 USD powyżej konsensusu. |
|
GAAP EPS Q2 |
2,67 USD rok wcześniej |
1,42 USD |
Niższy. Spadek o 1,25 USD rok do roku. |
|
Skorygowane zyski Q2 |
599 mln USD rok wcześniej |
920 mln USD |
Wyższe. Wzrost o 321 mln USD rok do roku. |
|
Produkcja jądrowa Q2 |
45 170 GWh rok wcześniej |
44 160 GWh |
Niższa. Spadek o 1 010 GWh rok do roku. |
|
Współczynnik wykorzystania mocy jądrowych Q2 |
94,8% rok wcześniej |
93,00% |
Niższy. Spadek o 1,8 punktu procentowego. |
|
Nowe długoterminowe jądrowe umowy PPA |
— |
920 MW |
Dodane. Warunki umów obejmują 15–20 lat. |
|
Prognoza skorygowanego EPS na 2026 rok |
Poprzednio 11,00–12,00 USD |
11,50–12,50 USD |
Podwyższona. Punkt środkowy wzrósł o 0,50 USD. |
- Przychody wzrosły o 23,0% do 7,504 mld USD, mimo że nie osiągnęły konsensusu. Sprzedaż wzrosła o 1,403 mld USD z 6,101 mld USD rok wcześniej, częściowo wspierana przez przejęcie Calpine. Brak przychodów o 440 mln USD poniżej konsensusu podkreśla, jak warunki rynku energetycznego i mix portfela mogą wpływać na kwartalne przychody pomimo większych mocy wytwórczych.
- Skorygowany operacyjny EPS wzrósł o 33,5% do 2,55 USD. Zyski wzrosły z 1,91 USD i przekroczyły szacunek 2,41 USD o 0,14 USD, podczas gdy skorygowany dochód operacyjny osiągnął 920 mln USD z 599 mln USD. Calpine i korzystne warunki rynkowe wspierały wzrost, choć przestoje jądrowe ograniczyły część poprawy.
- GAAP EPS spadł do 1,42 USD pomimo wyższych skorygowanych zysków. Zysk netto przypadający akcjonariuszom spadł do 513 mln USD z 839 mln USD, odzwierciedlając efekty wartości godziwej, pozycje likwidacyjne, amortyzację związaną z przejęciem i koszty fuzji. Wyodrębnienie tych korekt z działalności bieżącej zapewnia wyraźniejszy obraz rentowności.
- Produkcja jądrowa spadła o 1 010 GWh do 44 160 GWh. Współczynnik wykorzystania mocy spadł do 93,0% z 94,8%, podczas gdy zaplanowane dni przestoju paliwowego wzrosły do 86 z 41. Utrzymanie dostępności instalacji pozostaje kluczowe dla kontrolowania kosztów energii zastępczej i poprawy wyników jądrowych.
- Constellation podwyższyła prognozę skorygowanego EPS na 2026 rok do zakresu 11,50–12,50 USD. Punkt środkowy na poziomie 12,00 USD wzrósł o 0,50 USD, odzwierciedlając silniejszą realizację kontraktów i wkład Calpine. Nowo podpisane umowy jądrowe na 920 MW, które zaczną obowiązywać w latach 2029–2032, dodają długoterminową widoczność, podczas gdy wyniki krótkoterminowe zależą od wydajności istniejącej floty i integracji.
Constellation Energy (CEG) – Prognoza inwestycyjna na 2026 rok: Scenariusz optymistyczny 420 USD vs. Scenariusz pesymistyczny 190 USD
Prognoza Constellation Energy na 2026 rok zależy od tego, czy silniejsza produkcja jądrowa, integracja Calpine i długoterminowe kontrakty na energię dla AI mogą wspierać trwały wzrost zysków. Umowy z Google i Amazon wzmacniają przyszłą widoczność popytu, podczas gdy dostępność instalacji, koszty operacyjne i harmonogram modernizacji mocy jądrowych pozostają ważne dla wyceny.
Scenariusz optymistyczny: Silny popyt na energię jądrową pcha CEG w kierunku 420 USD
Scenariusz optymistyczny zakłada, że flota jądrowa Constellation i operacje gazowe Calpine przyniosą wyższe zyski wraz z ekspansją zapotrzebowania na energię elektryczną ze strony centrów danych AI. Program modernizacji jądrowej Google o 890 MW i umowa Amazon dotycząca Calvert Cliffs na 690 MW wzmacniają długoterminowy zakontraktowany popyt, podczas gdy poprawa dostępności jądrowej powyżej współczynnika wykorzystania mocy wynoszącego 93,0% w Q2 mogłaby wspierać wyższe marże wytwórcze.
Ruch w kierunku 420 USD wymagałby skorygowanego EPS za 2026 rok bliskiego lub powyżej pułapu prognozy 12,50 USD, wyników Q3 powyżej konsensusu 3,62 USD i wyższej produkcji jądrowej. Wyraźne postępy w modernizacjach 11 jednostek Google i restarcie Crane dodatkowo wspierałyby scenariusz wzrostowy.
Scenariusz bazowy: Stabilny wzrost zysków utrzymuje CEG między 275 a 350 USD
Scenariusz bazowy zakłada, że flota wytwórcza Constellation o 55 GW i rozszerzona działalność detaliczna wspierają stabilne zyski, podczas gdy planowane przestoje jądrowe i koszty integracji Calpine ograniczają wzrost krótkoterminowy. Kontrakty Google i Amazon poprawiają długoterminową widoczność przychodów, choć większość dodatkowych mocy jądrowych nie wejdzie do eksploatacji przed 2026 rokiem.
CEG mogłoby być notowane między 275 a 350 USD, jeśli skorygowany EPS osiągnie roczną prognozę 11,50–12,50 USD, a współczynnik wykorzystania mocy jądrowych poprawi się z poziomu 93,0%. Silniejsza produkcja i wyższa prognoza mogłyby wspierać górny koniec zakresu, podczas gdy dodatkowe przestoje lub słabsze marże wywierałyby presję na zakres.
Scenariusz pesymistyczny: Przestoje jądrowe i opóźnienia projektów ciągną CEG w kierunku 190 USD
Scenariusz pesymistyczny zakłada, że dostępność elektrowni jądrowych pozostaje słaba, hurtowe ceny energii elektrycznej osłabiają się lub koszty integracji Calpine przekraczają oczekiwania. Produkcja jądrowa w Q2 spadła o 1 010 GWh rok do roku, a współczynnik wykorzystania mocy spadł o 1,8 punktu procentowego. Wyższe koszty utrzymania i energii zastępczej mogłyby wywierać presję na zyski przed rozpoczęciem generowania dodatkowych przychodów przez planowane modernizacje jądrowe.
Ruch w kierunku 190 USD stałby się bardziej prawdopodobny, gdyby skorygowany EPS Q3 nie osiągnął konsensusu 3,62 USD, a zarząd obniżył roczną prognozę 11,50–12,50 USD. Ciągłe przestoje jądrowe, opóźnienia restartu Crane lub wolniejsze harmonogramy modernizacji Google i Amazon mogłyby dalej osłabiać przyszłe oczekiwania dotyczące przepływów pieniężnych.
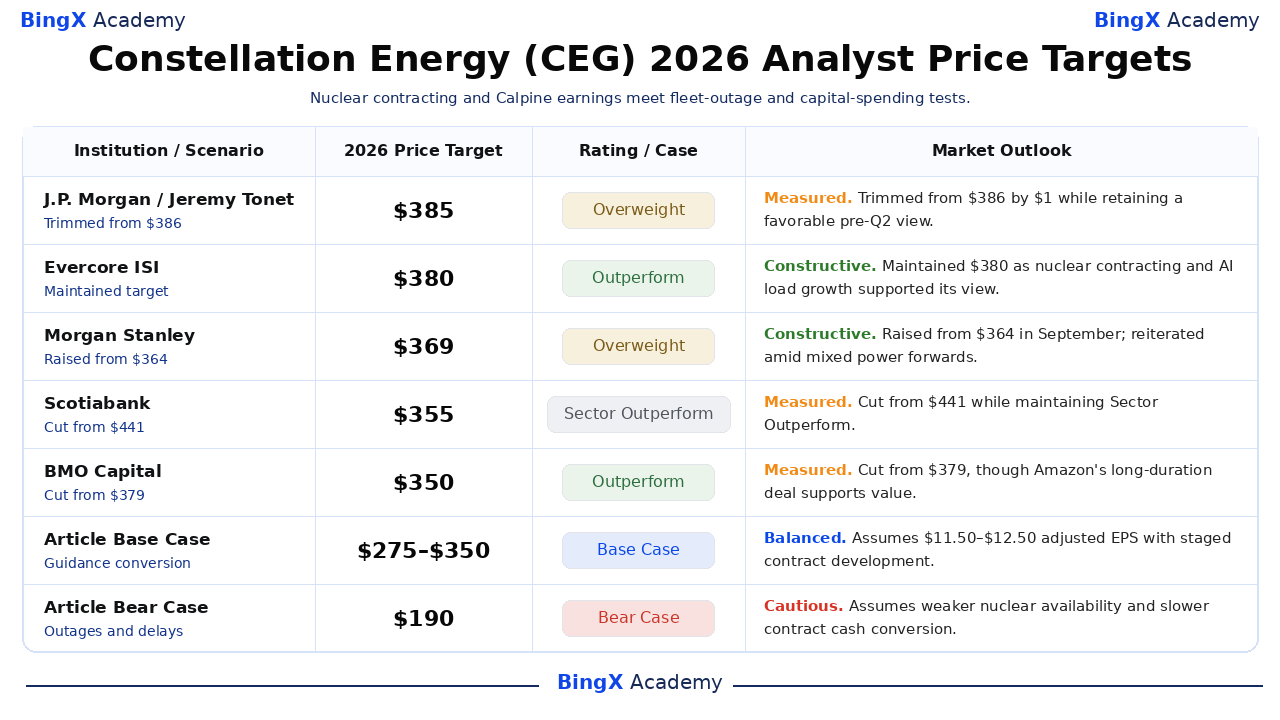
Prognozy cenowe akcji CEG na 2026 rok według analityków Wall Street
Te nazwane, datowane działania analityków są zewnętrznymi 12-miesięcznymi punktami odniesienia, a nie obietnicami ani jednym konsensusem. Cele różnią się w zależności od wartości kontraktów jądrowych, zysków Calpine, niezawodności floty i wyceny. Wiersze Scenariusza bazowego i Scenariusza pesymistycznego artykułu są niezależnymi scenariuszami redakcyjnymi, a nie prognozami maklerskimi; Scenariusz optymistyczny 420 USD jest również wynikiem redakcyjnym powyżej wskazanych celów Street.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 rok |
Rating / Scenariusz |
Perspektywa rynkowa |
|
J.P. Morgan / Jeremy Tonet |
385 USD |
Przeważaj |
Umiarkowany. 2026-07-30: obniżony z 386 USD o 1 USD przy zachowaniu korzystnej oceny przed Q2. |
|
Evercore ISI / Nicholas Amicucci |
380 USD |
Ponadprzeciętny |
Konstruktywny. 2026-10-01: utrzymano 380 USD, gdyż kontraktowanie jądrowe i wzrost obciążenia AI wspierały prognozę. |
|
Morgan Stanley / David Arcaro |
369 USD |
Przeważaj |
Konstruktywny. 2026-10-07: potwierdzono podwyżkę z września z 364 USD przy mieszanych prognozach cen energii. |
|
Scotiabank / Andrew Weisel |
355 USD |
Ponadprzeciętny dla sektora |
Umiarkowany. 2026-10-07: utrzymano obniżony cel 355 USD, w dół z 441 USD, przy zachowaniu korzystnego ratingu. |
|
BMO Capital / James Thalacker |
350 USD |
Ponadprzeciętny |
Umiarkowany. 2026-10-02: obniżono z 379 USD, ale długoterminowy kontrakt Amazon wspierał wycenę. |
|
Raymond James / J.R. Weston |
341 USD |
Ponadprzeciętny |
Konstruktywny. 2026-10-20: podwyższono z 336 USD ze względu na monetyzację jądrową, przy jednoczesnym obniżeniu szacunku EPS Q3. |
|
Scenariusz bazowy artykułu |
275–350 USD |
Scenariusz bazowy |
Zrównoważony. Zakłada roczny skorygowany EPS 11,50–12,50 USD i etapowy rozwój kontraktów. |
|
Scenariusz pesymistyczny artykułu |
190 USD |
Scenariusz pesymistyczny |
Ostrożny. Zakłada słabszą dostępność i wolniejszą konwersję kontraktów na gotówkę. |
Jak kupić akcje Constellation Energy (CEG) na BingX
Kup i trzymaj akcje Constellation Energy przez BingX Stocks Trading używając USDT lub USDC. Constellation oferuje ekspozycję na rosnący popyt na energię elektryczną w centrach danych AI, długoterminowe kontrakty na energię jądrową i rozbudowę mocy wytwórczych. Dzięki inwestowaniu ułamkowemu bez dźwigni finansowej i opłat za finansowanie, uprawnieni użytkownicy mogą budować pozycje w oparciu o swoje cele inwestycyjne i perspektywy długoterminowego wzrostu Constellation.
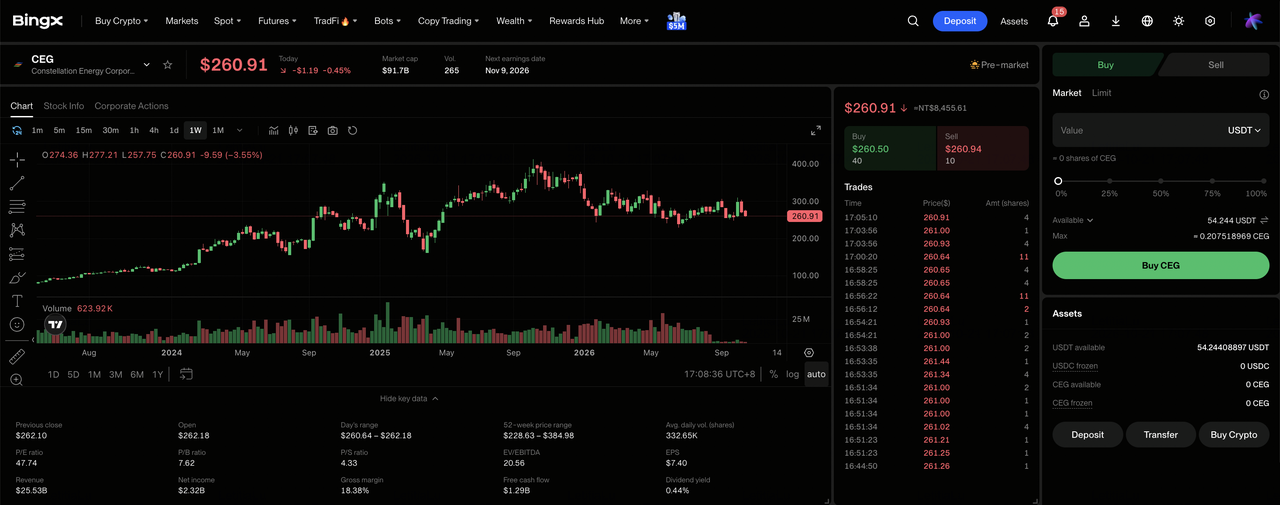
Krok 1: Przejdź do BingX Stocks Trading. Zarejestruj się lub zaloguj do BingX, ukończ wymaganą weryfikację tożsamości i przejdź do „TradFi > Akcje". Zaakceptuj Ujawnienie ryzyka handlu akcjami, jeśli korzystasz z produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot posiada wystarczające środki na zakup. W razie potrzeby przenieś USDT lub USDC ze swojego Konta Funduszowego lub Konta Majątkowego. Zakupy ułamkowe zaczynają się od 5 USDC lub 0,0001 akcji.
Krok 3: Wybierz Constellation Energy (CEG). Otwórz rynek Akcji, wyszukaj CEG i wybierz Constellation Energy (CEG). Sprawdź aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje Constellation Energy. Wybierz „Kup", wprowadź kwotę inwestycji lub liczbę akcji i wybierz zlecenie rynkowe lub z limitem ceny. Zlecenia rynkowe są realizowane po dostępnych cenach w obsługiwanych godzinach handlu, podczas gdy zlecenia z limitem są realizowane po określonej cenie lub lepszej, gdy dostępna jest wystarczająca płynność.
Krok 5: Przeglądaj swoje posiadane akcje i zarządzaj nimi. Otwórz „Akcje > Pozycje", aby monitorować swoje akcje CEG i niezrealizowany zysk lub stratę. Użyj „Wszystkie zlecenia", aby przeglądać transakcje lub sprzedawać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się dostępne do wypłaty, a nie kiedy akcje mogą zostać sprzedane.
5 najważniejszych ryzyk, na które inwestorzy Constellation Energy powinni zwrócić uwagę w 2026 roku
Duża flota jądrowa Constellation, rozbudowane moce wytwórcze i długoterminowe umowy energetyczne wspierają perspektywy wzrostu. Jednak niezawodność instalacji, realizacja projektów, koszty integracji i warunki rynku energetycznego pozostają ważnymi czynnikami determinującymi, ile z tego wzrostu przekształci się w zyski, przepływy pieniężne i zwroty dla akcjonariuszy.
- Przestoje jądrowe mogą osłabić wzrost zysków. Współczynnik wykorzystania mocy w Q2 spadł do 93,0% z 94,8%, a zaplanowane dni paliwowe wzrosły do 86 z 41. Niższa produkcja i wyższe koszty energii zastępczej mogłyby wywierać presję na skorygowany EPS pomimo silniejszego zakontraktowanego popytu.
- Opóźnienia w rozbudowie mocy jądrowych mogą odsunąć w czasie zakontraktowane przychody. Program Google na 890 MW wymaga modernizacji 11 jednostek, a rozbudowa Amazon o 190 MW jest planowana na lata 2030–2032. Opóźnienia w budowie, uzyskaniu pozwoleń lub dostępności sprzętu mogłyby odłożyć w czasie zwrot gotówki z ponad 4,3 mld USD planowanych inwestycji związanych z Google.
- Integracja Calpine może zwiększyć koszty. Przejęcie rozszerzyło moce wytwórcze Constellation w zakresie gazu ziemnego i wsparło skorygowane zyski Q2. Jednak koszty finansowania, koszty integracji i słabsze wyniki przejętych aktywów mogłyby zmniejszyć oczekiwane korzyści dla akcjonariuszy.
- Ceny energii i zmiany regulacyjne mogą wpłynąć na rentowność. Część produkcji energii elektrycznej pozostaje narażona na hurtowe ceny, a zasady dotyczące mocy PJM wpływają na przychody wytwórcze. Niższe realizowane ceny lub niekorzystne decyzje regulacyjne mogłyby osłabić przepływy pieniężne przed rozpoczęciem wkładu nowych długoterminowych kontraktów.
- Wysokie oczekiwania wzrostowe mogą wywierać presję na wycenę. CEG zamknęło się na poziomie 258,84 USD w dniu 2026-10-20, w dół o 26,73% od początku roku, mimo że cele analityków sięgają 385 USD. Opóźnienia projektów jądrowych, słabsze zakontraktowane zwroty lub skorygowany EPS za 2026 rok poniżej 11,50 USD mogłyby obniżyć wycenę przypisaną do przyszłych zysków.
Podsumowanie: Czy warto inwestować w Constellation Energy w 2026 roku?
Constellation dysponuje dużą, działającą platformą wytwórczą i detaliczną. Skorygowany operacyjny EPS Q2 wzrósł do 2,55 USD, a zarząd podwyższył roczny zakres do 11,50–12,50 USD, podczas gdy umowy z Google i Amazon rozszerzyły widoczność przyszłych mocy jądrowych. Te kontrakty wzmacniają długoterminowy scenariusz popytowy, ale współczynnik wykorzystania mocy jądrowych wynoszący 93,0% w kwartale i niższy GAAP EPS pokazują, dlaczego dzisiejsze wyniki operacyjne nadal mają znaczenie.
Scenariusz optymistyczny 420 USD wymaga silniejszej dostępności, realizacji prognozy na górnym końcu i wiarygodnych harmonogramów modernizacji. Scenariusz pesymistyczny 190 USD nabiera wagi, jeśli wyniki Q3 rozczarują, roczna prognoza zostanie obniżona lub kosztowne projekty się opóźnią przy zaangażowanym kapitale. Ostrożni traderzy mogą monitorować kolejną publikację wyników jądrowych i skorygowanego EPS przed traktowaniem zakontraktowanych megawatów jako zrealizowanych przepływów pieniężnych.
Ostrzeżenie o ryzyku: Handel i inwestowanie w akcje takie jak CEG wiąże się z wysokim ryzykiem utraty kapitału. Ceny energii, przestoje jądrowe, decyzje regulacyjne, budowa projektów, integracja przejęć i handel z dźwignią finansową mogą powodować gwałtowne straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane artykuły
- Najlepsze akcje energetyczne AI do kupienia w 2026 roku: Energetyka jądrowa, gaz, ogniwa paliwowe i rozbudowa mocy dla AI
- Vistra (VST) – Prognoza cenowa na 2026 rok: Czy umowy jądrowe dla AI wyniosą VST w kierunku 250 USD?
- Bloom Energy (BE) – Prognoza cenowa na 2026 rok: Czy energia dla centrów danych AI wywinduje BE w kierunku 350 USD?
- Oklo (OKLO) – Prognoza cenowa na 2026 rok: Czy kamienie milowe jądrowe wyniosą OKLO w kierunku 100 USD?
- NuScale Power (SMR) – Prognoza cenowa na 2026 rok: Czy konwersja projektów wywinduje SMR w kierunku 20 USD?
