Vistra (VST) łączy duże portfolio elektrowni w USA z biznesem detalicznej sprzedaży energii elektrycznej obsługującym miliony klientów. Elektrownie jądrowe i gazowe mogą zaspokoić całodobowe zapotrzebowanie centrów danych, a długoterminowe umowy z hiper-skalownikami mogą uczynić przychody bardziej przewidywalnymi. Hurtowe ceny energii, wyniki zabezpieczeń oraz czas potrzebny na rozbudowę mocy jądrowych nadal decydują o tym, ile z tej szansy zamieni się w gotówkę dla akcjonariuszy.
Najnowszy kwartał pokazał silniejszą ekonomikę wytwarzania pod słabszymi raportowanymi przychodami i zyskiem. Przychody Vistra w Q2 spadły o 5,5% do 4,017 mld USD, a dochód netto obniżył się do 305 mln USD, jednak bieżąca skorygowana EBITDA wzrosła o 31,0% do 1,767 mld USD, dzięki wyższym zrealizowanym cenom i przejętym elektrowniom. Vistra potwierdziła swoje przedziały gotówki i EBITDA na 2026 rok. Realizacja umów i utrzymana konwersja gotówki pozostają testami wykraczającymi poza jeden silny kwartał wytwarzania.
Prognoza akcji VST na 2026 rok skupia się obecnie na dwóch konkurujących ze sobą poglądach:
- Scenariusz optymistyczny z kontraktowaną energią: Umowy z Meta i AWS, silniejszy park wytwórczy oraz nowe zapotrzebowanie centrów danych wspierają utrzymaną EBITDA i wyższą wycenę.
- Scenariusz pesymistyczny rynku handlowego: Słabsze krzywe cenowe energii, opóźnienia projektów lub większe potrzeby finansowe podkopują perspektywę gotówkową, zanim nowe kontrakty wniosą istotny wkład.
Ten przewodnik analizuje prognozę akcji VST, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na komunikacie Vistra z 7 sierpnia dotyczącym wyników drugiego kwartału, prezentacji dla inwestorów i danych rynkowych do 19 października, a także jak handlować kontraktami futures na akcje VST na BingX TradFi z zabezpieczeniem USDT.
5 Najważniejszych Rzeczy, które Inwestorzy Vistra Powinni Wiedzieć w Październiku 2026
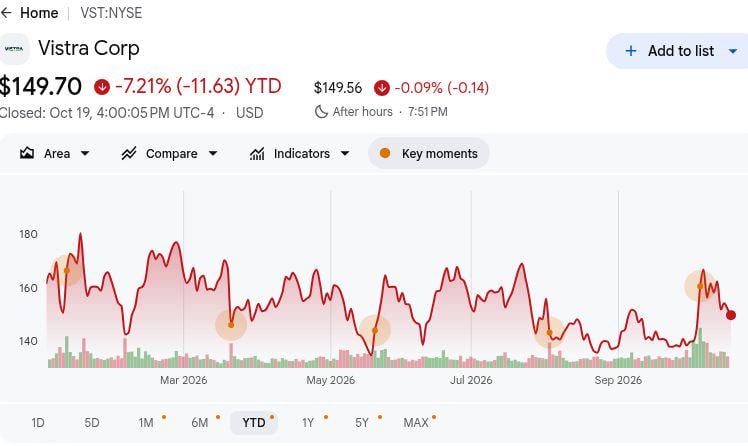
- VST zamknęło się na poziomie 149,70 USD w dniu 2026-10-19, spadając o 7,21% od początku roku. Cena z zakończonej sesji stanowi punkt odniesienia dla poniższych prognoz. Jej odległość od październikowego celu BMO Capital wynoszącego 210 USD podkreśla potencjał wzrostu, jaki dostrzegają analitycy, choć cel ten zależy od przyszłych wyników i założeń dotyczących wyceny.
- Przychody w Q2 spadły o 5,5% do 4,017 mld USD. Sprzedaż spadła z 4,250 mld USD rok wcześniej, a dochód netto obniżył się o 22 mln USD do 305 mln USD. Silniejsza EBITDA z wytwarzania kontrastowała ze słabszymi wynikami nagłówkowymi, co sprawia, że zrealizowane marże na energii mają większe znaczenie dla oceny wyników operacyjnych.
- Bieżąca skorygowana EBITDA wzrosła o 418 mln USD do 1,767 mld USD. EBITDA segmentu East wzrosła do 642 mln USD z 418 mln USD, a Teksas wzrósł do 311 mln USD z 142 mln USD. Wyższe ceny energii i mocy, wraz z pełnym kwartałem aktywów Lotus, wspierały wzrost, choć warunki na rynku energii mogą się wahać.
- Vistra potwierdziła swoje prognozy EBITDA na 2026 rok w przedziale od 6,8 mld do 7,6 mld USD. Bieżący skorygowany wolny przepływ gotówki przed wzrostem pozostaje prognozowany na poziomie od 3,925 mld do 4,725 mld USD. Około 100% oczekiwanej produkcji energii w 2026 roku było zabezpieczone hedgingiem na dzień 2026-08-03, zapewniając widoczność, podczas gdy szansa na 2027 rok w przedziale od 7,4 mld do 7,8 mld USD pozostaje wstępna, a nie formalnym wytyczną.
- Umowa jądrowa Meta o mocy 2 609 MW wzmacnia długoterminowe perspektywy wzrostu Vistra. Umowy na 20 lat obejmują 2 176 MW istniejącej produkcji i 433 MW planowanych modernizacji, z dostawami rozpoczynającymi się pod koniec 2026 roku. Warunkowe federalne zobowiązanie kredytowe w wysokości 4,2 mld USD ogłoszone 2026-10-05 mogłoby wspierać ekspansję, choć finansowanie nie zostało jeszcze otrzymane.
Czym Jest Vistra (VST)?
Vistra to zintegrowana firma energetyczna z siedzibą w Teksasie, która wytwarza i sprzedaje energię elektryczną na terenie całych Stanów Zjednoczonych. Obsługuje około 44 000 megawatów mocy z obiektów jądrowych, gazowych, węglowych, słonecznych i magazynów energii w bateriach, obsługując jednocześnie około pięciu milionów klientów detalicznych energii elektrycznej. Jej działalność łączy cykliczną sprzedaż detaliczną energii elektrycznej z przychodami z wytwarzania hurtowego, co pozwala Vistra czerpać korzyści zarówno z popytu klientów, jak i zmieniających się cen energii. Główne operacje obejmują rynki energii elektrycznej w Teksasie i wschodniej części USA, gdzie ceny energii, płatności za moce wytwórcze i warunki pogodowe wpływają na rentowność.
Vistra rozszerza swoją rolę w infrastrukturze AI i centrów danych poprzez zabezpieczanie długoterminowych umów na dostawę energii elektrycznej z głównymi firmami technologicznymi. Jej 20-letnie kontrakty z Meta obejmują 2 609 megawatów mocy jądrowej, w tym planowane modernizacje do 2034 roku, natomiast umowa z AWS wspiera zapotrzebowanie w Comanche Peak. Vistra rozwija również przedsięwzięcie infrastrukturalne Helix w zakresie centrów danych i realizuje przejęcie Cogentrix w celu rozszerzenia swojego portfela energetycznego. Inicjatywy te pozycjonują firmę jako beneficjenta rosnącego zapotrzebowania AI na energię elektryczną, przy czym przyszły wzrost zależy od realizacji kontraktów, modernizacji jądrowych, wykonania projektów i generowania gotówki.
Przeczytaj więcej: Najlepsze akcje energetyczne AI do kupienia w 2026 roku: Energia jądrowa, gaz, ogniwa paliwowe i rozbudowa mocy AI
Vistra (VST) Przegląd Wyników Q2 2026: Silne Marże Wytwarzania Równoważą Spadek Przychodów
Vistra zaraportowała przychody za Q2 2026 w wysokości 4,017 mld USD, co oznacza spadek o 5,5% rok do roku, podczas gdy dochód netto spadł do 305 mln USD z 327 mln USD. Jednak bieżąca skorygowana EBITDA wzrosła o 31% do 1,767 mld USD, napędzana silniejszymi marżami wytwarzania w segmentach East i Teksas. Zarząd potwierdził całoroczne wytyczne dotyczące skorygowanej EBITDA w przedziale od 6,8 mld do 7,6 mld USD oraz prognozę skorygowanego wolnego przepływu gotówki przed wzrostem na poziomie od 3,925 mld do 4,725 mld USD, wzmacniając oczekiwania dotyczące silniejszych wyników operacyjnych i generowania gotówki.
Przeczytaj więcej: Vistra (VST) Przegląd Wyników Q2 2026: Wzrost Skorygowanej EBITDA o 31,0% Nie Rekompensuje Chybionego Przychodu i Wyprzedaży o 0,56%
|
Wskaźnik finansowy |
Wytyczna / Konsensus |
Zaraportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 |
4,250 mld USD rok wcześniej |
4,017 mld USD |
Niższe. Spadek o 233 mln USD, czyli 5,5%. |
|
Dochód netto Q2 |
327 mln USD rok wcześniej |
305 mln USD |
Niższe. Spadek o 22 mln USD na wycenach hedgingowych. |
|
Skorygowana EBITDA Q2 |
1,349 mld USD rok wcześniej |
1,767 mld USD |
Poprawa. Wzrost o 418 mln USD, czyli 31,0%. |
|
EBITDA segmentu East Q2 |
418 mln USD rok wcześniej |
642 mln USD |
Poprawa. Wzrost o 224 mln USD. |
|
EBITDA Teksas Q2 |
142 mln USD rok wcześniej |
311 mln USD |
Poprawa. Wzrost o 169 mln USD. |
|
Operacyjny przepływ gotówki H1 |
1,171 mld USD rok wcześniej |
2,222 mld USD |
Poprawa. Wzrost o 1,051 mld USD. |
|
Wytyczna skorygowanej EBITDA na 2026 rok |
6,8 mld–7,6 mld poprzednia wytyczna |
6,8 mld–7,6 mld |
Potwierdzona. Przedział niezmieniony. |
|
Wytyczna skorygowanego FCFbG na 2026 rok |
3,925 mld–4,725 mld poprzednia wytyczna |
3,925 mld–4,725 mld |
Potwierdzona. Przedział niezmieniony. |
- Przychody spadły o 5,5% do 4,017 mld USD pomimo silniejszych marż wytwarzania. Sprzedaż spadła o 233 mln USD z 4,250 mld USD, podczas gdy bieżąca skorygowana EBITDA wzrosła o 31,0%. Silniejsze zrealizowane ceny energii elektrycznej i przychody z mocy wytwórczych pomogły zrównoważyć słabszą sprzedaż, podkreślając znaczenie rentowności wytwarzania.
- Dochód netto spadł do 305 mln USD w obliczu wyższych strat na instrumentach pochodnych. Zysk obniżył się o 22 mln USD z 327 mln USD rok wcześniej, w tym 488 mln USD dodatkowych niezrealizowanych strat. Te ruchy księgowe mogą różnić się od rzeczywistej ekonomiki wytwarzania, co sprawia, że skorygowana EBITDA jest ważna obok raportowanych wyników.
- EBITDA wytwarzania segmentu East wzrosła o 224 mln USD do 642 mln USD. EBITDA Teksas również wzrosła o 169 mln USD do 311 mln USD, wspierana przez silniejsze ceny energii i mocy oraz wkład aktywów Lotus. Oba regiony napędzały wzrost wyników, choć przyszłe wyniki pozostają wrażliwe na ceny energii.
- Operacyjny przepływ gotówki za pierwszą połowę roku wzrósł o 1,051 mld USD do 2,222 mld USD. Generowanie gotówki wzrosło z 1,171 mld USD rok wcześniej, wspierając silniejsze wyniki operacyjne. Wydatki na wzrost i zobowiązania dłużne pozostają ważne, ponieważ Vistra celuje w 3,925 mld do 4,725 mld USD rocznego skorygowanego wolnego przepływu gotówki przed wzrostem.
- Vistra utrzymała prognozę EBITDA na 2026 rok w przedziale od 6,8 mld do 7,6 mld USD. Około 100% oczekiwanej produkcji na 2026 rok i 94% wolumenów na 2027 rok było zabezpieczonych hedgingiem na dzień 2026-08-03, co wspiera widoczność wyników. Szansa na 2027 rok w przedziale od 7,4 mld do 7,8 mld USD pozostaje wstępna i nie uwzględnia potencjalnych wkładów Meta i Cogentrix.
Perspektywy Inwestycyjne Vistra (VST) na 2026 rok: Scenariusz Optymistyczny $250 vs. Scenariusz Pesymistyczny $110
Wycena Vistra zależy od tego, czy silniejsze marże wytwarzania i nowe kontraktowane zapotrzebowanie jądrowe mogą przełożyć się na trwały wolny przepływ gotówki. Księga zabezpieczeń na 2026 rok zapewnia użyteczną widoczność krótkoterminową, podczas gdy stopniowy start Meta, planowane modernizacje, ekspozycja na rynek handlowy i wybory finansowania sprawiają, że tempo wzrostu jest mniej pewne. Poniższe przedziały to scenariusze redakcyjne, a nie cele Wall Street.
Scenariusz Optymistyczny: Kontraktowane Zapotrzebowanie Jądrowe Popycha VST w Kierunku $250
Scenariusz optymistyczny zakłada, że Vistra utrzyma silne marże wytwarzania w segmentach East i Teksas, gdy dostawy jądrowe związane z Meta rozpoczną się pod koniec 2026 roku. Dodatkowe umowy na dostawę energii do centrów danych i udane przejęcie Cogentrix mogłyby wzmocnić wyniki, podczas gdy proponowany federalny kredyt mógłby pomóc sfinansować modernizacje mocy jądrowych. Silne generowanie gotówki wspierałoby również kontynuację wykupów dla akcjonariuszy.
Ruch w kierunku $250 wymagałby od Vistra realizacji wytycznych dotyczących skorygowanej EBITDA na 2026 rok w przedziale od 6,8 mld do 7,6 mld USD i wykazania silniejszej widoczności kontraktowanych przychodów na 2027 rok. Postępy w modernizacjach jądrowych o mocy 433 MW, dodatkowe umowy na dostawę energii i utrzymany wolny przepływ gotówki wspierałyby wyższą wycenę.
Scenariusz Bazowy: Stabilne Generowanie Gotówki Utrzymuje VST w Przedziale $155–$195
Scenariusz bazowy zakłada, że park wytwórczy Vistra i istniejące zabezpieczenia wspierają prognozy zarządu na 2026 rok, podczas gdy nowe kontrakty jądrowe stopniowo wnoszą swój wkład. Silniejsze wyniki z wytwarzania zapewniają stabilność, choć wahania cen energii hurtowej i rachunkowość instrumentów pochodnych mogą tworzyć nierówne wyniki kwartalne. Przejęcia i wydatki na infrastrukturę mogą również ograniczać gotówkę dostępną na wykupy.
VST mógłby handlować w przedziale od $155 do $195, jeśli skorygowana EBITDA pozostanie w przedziale od 6,8 mld do 7,6 mld USD, a skorygowany wolny przepływ gotówki przed wzrostem osiągnie od 3,925 mld do 4,725 mld USD. Kontynuacja realizacji operacyjnej wspierałaby ten przedział, podczas gdy słabsze wyniki listopadowe lub opóźnione dostawy kontraktowe mogłyby wywierać presję na perspektywy.
Scenariusz Pesymistyczny: Słabsze Ceny Energii Ciągną VST w Kierunku $110
Scenariusz pesymistyczny zakłada, że spadające hurtowe ceny energii elektrycznej zmniejszają wartość przyszłej niezabezpieczonej hedgingiem produkcji Vistra. Opóźnienia w modernizacjach jądrowych, mniej korzystne finansowanie lub wyższe koszty przejęć mogłyby również wywierać presję na przepływy gotówkowe. Te trudności osłabiłyby oczekiwany wkład rosnącego zapotrzebowania centrów danych na energię elektryczną.
Ruch w kierunku $110 stałby się bardziej prawdopodobny, gdyby skorygowana EBITDA spadła poniżej dolnej granicy wytycznych na 2026 rok wynoszącej 6,8 mld USD, ceny energii na 2027 rok pogorszyły się lub kamienie milowe jądrowe związane z Meta zostały przesunięte. Niższe oczekiwania dotyczące przepływów gotówkowych i słabsze zwroty z projektów mogłyby wywołać kompresję wyceny pomimo istniejących mocy wytwórczych Vistra.
Prognozy Cen Akcji VST na 2026 rok według Analityków Wall Street
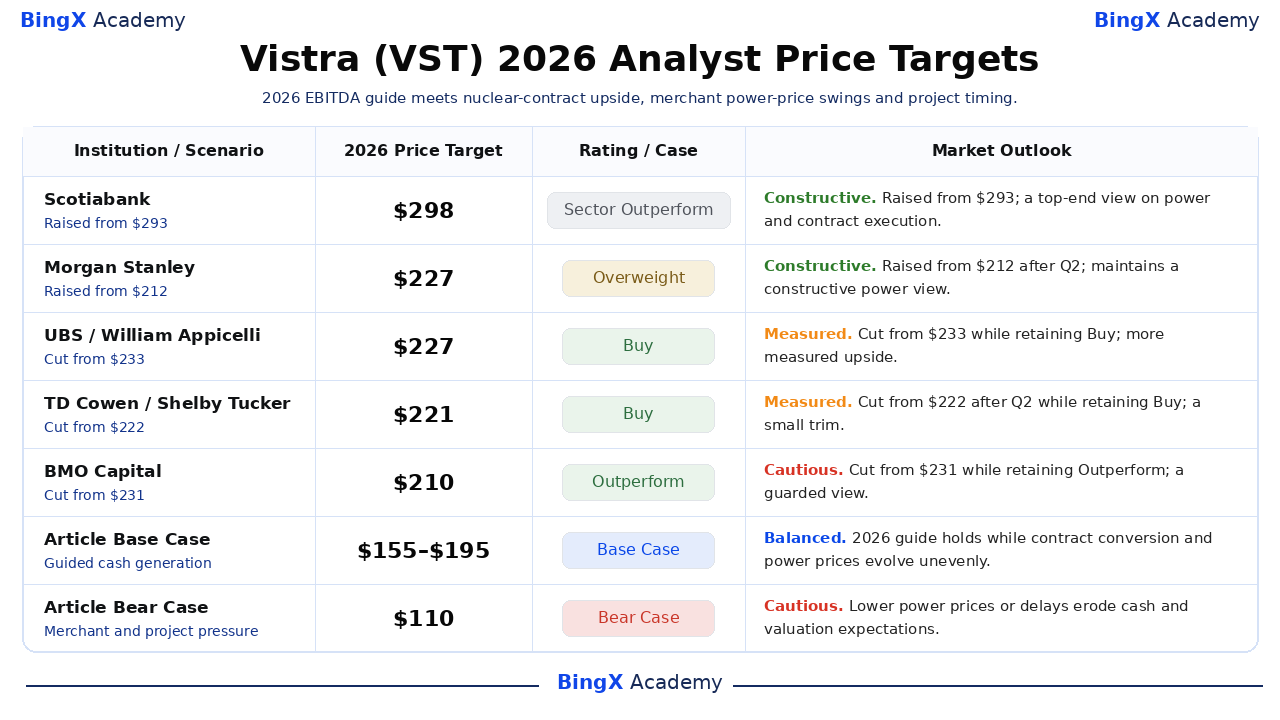
Pięć nazwanych, datowanych działań analityków dostarcza zewnętrznych punktów odniesienia, a nie jednej uzgodnionej prognozy. Cel Scotiabank w wysokości $298 z lipca jest znacznie powyżej październikowego celu BMO Capital wynoszącego $210, a oba pozostają powyżej ceny zamknięcia VST na poziomie $149,70 w dniu 2026-10-19. Ich oceny i rewizje odzwierciedlają różne założenia dotyczące kontraktowanych przychodów jądrowych, hurtowych cen energii i realizacji. Dwa ostatnie wiersze to scenariusze redakcyjne tego artykułu, oddzielone od rzeczywistych badań brokerskich.
|
Instytucja / Scenariusz |
Cel Cenowy na 2026 rok |
Ocena / Przypadek |
Perspektywa Rynkowa |
|
Scotiabank / Andrew Weisel |
$298 |
Sector Outperform |
Konstruktywna. 2026-07-15: Podwyższony z $293 przy zachowaniu Sector Outperform; najwyższy wybrany cel wymaga silnej realizacji. |
|
Morgan Stanley / Stephen Byrd |
$227 |
Overweight |
Konstruktywna. 2026-08-21: Podwyższony z $212 przy zachowaniu Overweight po wynikach drugiego kwartału. |
|
UBS / William Appicelli |
$227 |
Buy |
Umiarkowana. 2026-07-28: Obniżony z $233 przy zachowaniu Buy, łagodząc krótkoterminowe założenia dotyczące wzrostu. |
|
TD Cowen / Shelby Tucker |
$221 |
Buy |
Umiarkowana. 2026-08-19: Obniżony z $222 przy zachowaniu Buy; cięcie o jeden dolar pozostawia konstruktywną ocenę. |
|
BMO Capital / James Thalacker |
$210 |
Outperform |
Ostrożna. 2026-10-05: Obniżony z $231 przy zachowaniu Outperform, wykazując bardziej ostrożne październikowe spojrzenie. |
|
Scenariusz Bazowy Artykułu |
$155 do $195 |
Scenariusz Bazowy |
Zrównoważona. Wytyczne utrzymują się, ponieważ kontrakty stopniowo wnoszą swój wkład, a konwersja gotówki wspiera wykupy. |
|
Scenariusz Pesymistyczny Artykułu |
$110 |
Scenariusz Pesymistyczny |
Ostrożna. Słabsze ceny energii i opóźnienia projektów wywierają presję na generowanie gotówki i wycenę. |
Jak Handlować Akcjami Vistra (VST) na BingX
Handluj kontraktami jądrowymi Vistra, marżami wytwarzania i perspektywami generowania gotówki przy użyciu narzędzi BingX TradFi i BingX AI. Ponieważ VST może gwałtownie reagować na wyniki, ruchy na rynku energii i kamienie milowe projektów, traderzy powinni określić zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
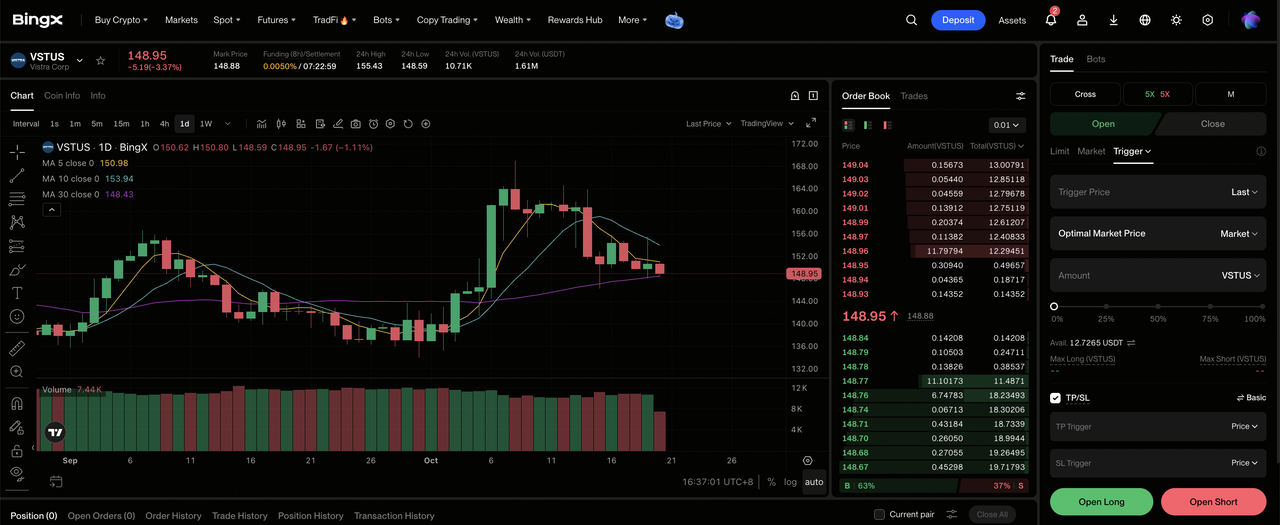
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na panelu giełdy BingX.
Krok 2: Wybierz Vistra (VST). Wyszukaj i wybierz kontrakt futures perpetual VSTUS-USDT.
Krok 3: Wybierz kierunek. Wybierz Otwórz Długą Pozycję, jeśli spodziewasz się silniejszego przepływu gotówki z wytwarzania i kontraktowanych dostaw jądrowych. Wybierz Otwórz Krótką Pozycję, jeśli spodziewasz się niższych cen energii lub opóźnień w kamieniach milowych projektów.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Izolowany lub Krzyżowy Depozyt Zabezpieczający w zależności od swojej tolerancji ryzyka. VST spadło o 7,21% od początku roku do 2026-10-19, więc konserwatywna dźwignia i jasne wymiarowanie pozycji mają znaczenie.
Krok 5: Stosuj ścisłe protokoły zarządzania ryzykiem. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed wejściem w transakcję lub natychmiast po jej otwarciu. VST może szybko reagować na wyniki listopadowe, aktualizacje PPA i zmiany hurtowych cen energii.
5 Najważniejszych Ryzyk dla Inwestorów Vistra w 2026 roku
Silne wyniki z wytwarzania Vistra, zabezpieczona hedgingiem produkcja energii i rozwijające się możliwości jądrowe wspierają perspektywy wzrostu firmy. Jednak ceny energii elektrycznej, realizacja projektów, warunki finansowania i alokacja kapitału pozostają ważnymi czynnikami decydującymi o tym, ile z tego wzrostu przekłada się na przepływy gotówkowe i zwroty dla akcjonariuszy.
- Niższe ceny energii mogłyby osłabić przyszłe wyniki. Około 72% oczekiwanej produkcji na 2028 rok było zabezpieczonych hedgingiem na dzień 2026-08-03, co pozostawia większą ekspozycję na ceny rynkowe niż w 2026 roku. Utrzymujące się spadki cen energii ERCOT lub PJM mogłyby zmniejszyć przyszłe przepływy gotówkowe i wywierać presję na wycenę VST.
- Opóźnienia w rozbudowie mocy jądrowych mogłyby odroczyć kontraktowane przychody. Umowy Meta obejmują 433 MW planowanych modernizacji mocy do 2034 roku. Opóźnienia w budowie, licencjonowaniu lub dostawach sprzętu mogłyby przesunąć dostawy i powiązane przepływy gotówkowe.
- Warunkowe finansowanie mogłoby zwiększyć koszty projektu. Zobowiązanie kredytowe Departamentu Energii w wysokości 4,2 mld USD pozostaje uzależnione od warunków technicznych, prawnych, środowiskowych i finansowych. Opóźnione finansowanie mogłoby zwiększyć koszty modernizacji jądrowych.
- Inwestycje wzrostowe mogłyby ograniczyć wykupy akcji dla akcjonariuszy. Oczekujące przejęcie Cogentrix i zobowiązanie Helix do kwoty do 1 mld USD wymagają kapitału. Koszty integracji i zobowiązania dłużne mogłyby konkurować z pozostałym upoważnieniem do wykupu w wysokości około 1,2 mld USD.
- Zmienność instrumentów pochodnych mogłaby skomplikować widoczność wyników. Dochód netto w Q2 spadł o 22 mln USD pomimo wzrostu skorygowanej EBITDA o 418 mln USD, częściowo z powodu 488 mln USD dodatkowych niezrealizowanych strat na instrumentach pochodnych. Niekorzystne rozliczenia hedgingowe mogłyby wpłynąć na wyniki i płynność.
Podsumowanie: Czy Warto Inwestować w Vistra w 2026 roku?
Vistra posiada realne aktywa wytwórcze, dużą bazę klientów detalicznych i podpisane długoterminowe umowy jądrowe, a nie tylko przyszły pipeline projektów. Bieżąca skorygowana EBITDA za drugi kwartał wzrosła o 31,0%, a zarząd utrzymał przedział od 6,8 mld do 7,6 mld USD na 2026 rok, nawet gdy dochód netto GAAP zmalał. Cena zamknięcia akcji wynosząca $149,70 w dniu 2026-10-19 odzwierciedla rynek nadal testujący, ile z tej siły operacyjnej przełoży się na trwały wolny przepływ gotówki.
Scenariusz optymistyczny zakładający $250 wymaga silniejszej konwersji kontraktów i kontynuacji ekonomiki rynku energetycznego; scenariusz pesymistyczny zakładający $110 przyjmuje słabsze ceny handlowe i wolniejszą realizację projektów jądrowych. Pomiędzy nimi zakres bazowy od $155 do $195 zależy od potwierdzonej wytycznej dotyczącej gotówki i mierzonych postępów projektowych. Inwestorzy poszukujący mocniejszych dowodów mogą śledzić zaplanowaną na 2026-11-06 aktualizację wyników, zmiany w zabezpieczeniach na 2027 rok i konkretne kamienie milowe dla dostaw Meta i transakcji Cogentrix.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak VST wiąże się z wysokim ryzykiem utraty kapitału. Hurtowe ceny energii, wyceny instrumentów pochodnych, harmonogram projektów jądrowych, finansowanie i dźwignia finansowa mogą szybko zmieniać wyniki. Przed alokacją kapitału przeprowadź niezależne badania.
Powiązane Artykuły
- Najlepsze Akcje Energetyczne AI do Kupienia w 2026 roku: Energia Jądrowa, Gaz, Ogniwa Paliwowe i Rozbudowa Mocy AI
- Najlepsze Akcje Centrów Danych AI do Kupienia w 2026 roku: Chmura, Serwery i Infrastruktura Obliczeniowa AI
- Bloom Energy (BE) Prognoza Ceny na 2026 rok: Czy Zapotrzebowanie AI na Energię w Centrach Danych Może Popchnąć BE w Kierunku $350?
- Oklo (OKLO) Prognoza Ceny na 2026 rok: Czy Kamienie Milowe Jądrowe Mogą Popchnąć OKLO w Kierunku $100?
- NuScale Power (SMR) Prognoza Ceny na 2026 rok: Czy Konwersja Projektów Może Popchnąć SMR w Kierunku $20?
