


Tower Semiconductor (TSEM) produkuje specjalistyczne układy analogowe dla sektorów telekomunikacji, centrów danych, urządzeń mobilnych, pojazdów i systemów przemysłowych. Jego ugruntowana działalność w zakresie radiowych częstotliwości i procesów zasilania pozostaje istotna, podczas gdy fotonika krzemowa i german krzemowy rozszerzają możliwości w obszarze wysokiej prędkości połączeń AI. Nowy popyt przekształca się w kontrakty odlewnicze, jednak instalacja urządzeń, harmonogramy produkcji klientów i wykorzystanie zdolności produkcyjnych decydują o tym, czy wyższe przychody staną się również trwałymi zyskami i przepływami pieniężnymi.
Ostatni kwartał wykazał szybszy wzrost sprzedaży fotoniki i lepsze zyski odlewni. Przychody Tower Semiconductor za Q2 2026 osiągnęły 460,08 mln USD, wzrastając o 23,7% rok do roku, ponieważ fotonika krzemowa wzrosła do rocznego tempa przychodów na poziomie 680 mln USD z 180 mln USD. Skorygowany rozcieńczony EPS wzrósł do 0,88 USD z 0,50 USD, podczas gdy 187 mln USD wydatków kapitałowych przekroczyło 177 mln USD operacyjnych przepływów pieniężnych. Moce produkcyjne muszą być zwiększane zgodnie z harmonogramem, aby wyższe cele sprzedaży i zysku były osiągalne.
Prognoza kursu akcji TSEM na 2026 rok koncentruje się obecnie na dwóch konkurujących ze sobą scenariuszach:
- Scenariusz wzrostu opartego na kontraktach fotoniki: Podpisane kontrakty SiPho na 2027 rok o wartości 1,3 mld USD i zobowiązania Semtech dotyczące mocy produkcyjnych mogą zwiększyć wykorzystanie zdolności i zyski.
- Scenariusz mocy produkcyjnych i wyceny: Opóźnienia w uruchamianiu fabryk, koncentracja klientów i wydatki wyprzedzające wpływy gotówkowe mogą kompresować akcje, które mimo wszystko wzrosły o 56,52% w 2026 roku.
Niniejszy przewodnik analizuje prognozę kursu akcji TSEM, scenariusze cenowe na 2026 rok, kluczowe ryzyka i prognozy analityków, opierając się na komunikacie Tower z wynikami za Q2 2026 z 4 sierpnia, prezentacji dla inwestorów i danych rynkowych do 20 października, a także jak kupić akcje TSEM na BingX TradFi za USDT.
5 najważniejszych rzeczy, które inwestorzy Tower Semiconductor powinni wiedzieć w październiku 2026
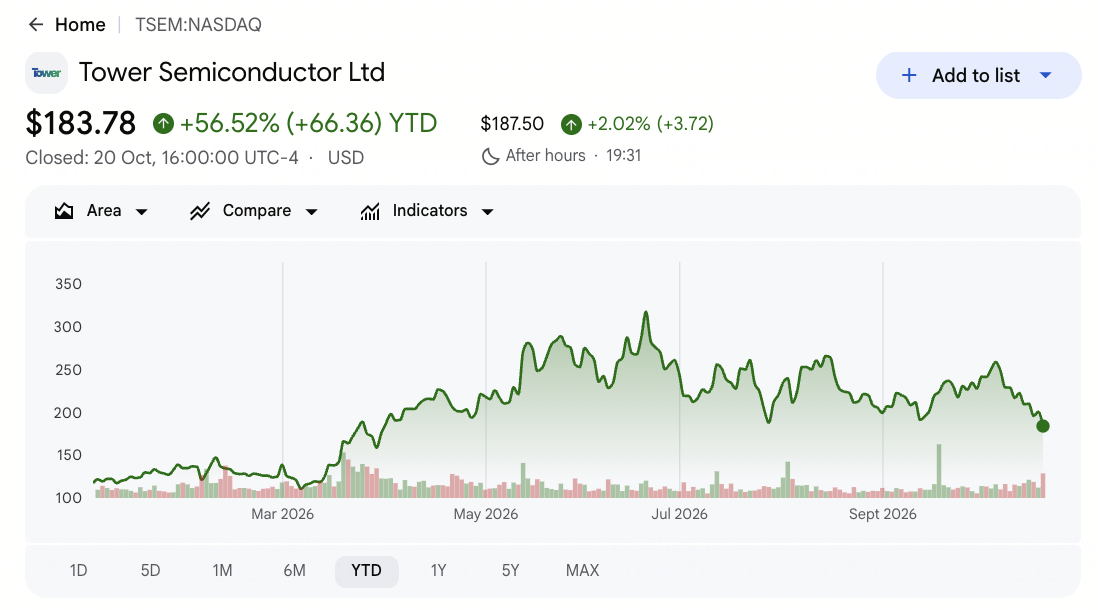
- TSEM zamknął się na poziomie 183,78 USD 20 października, zyskując 56,52% od początku roku. Akcje spadły o 8,25% podczas tej sesji i pozostały poniżej 52-tygodniowego szczytu wynoszącego 319,84 USD. Gwałtowne cofnięcie podkreśla wrażliwość na wycenę mimo silnych wyników operacyjnych, co sprawia, że realizacja zysków jest kluczowa dla utrzymania wzrostów kursu akcji.
- Przychody za Q2 wzrosły o 23,7% do 460,08 mln USD. Sprzedaż przekroczyła konsensus wynoszący 454,68 mln USD o 5,40 mln USD, podczas gdy skorygowany EPS w wysokości 0,88 USD pobił szacunek 0,76 USD. Silniejsze zyski wspierają perspektywę wzrostu, choć przyszła rentowność zależy od efektywnego zapełnienia dodatkowych mocy produkcyjnych.
- Fotonika krzemowa (SiPho) osiągnęła roczne tempo przychodów na poziomie 680 mln USD. Tempo wzrosło prawie czterokrotnie z 180 mln USD rok wcześniej, przy wsparciu rosnącego popytu na optyczne połączenia AI. Podpisane kontrakty na 2027 rok o wartości 1,3 mld USD i 290 mln USD zaliczek na moce produkcyjne poprawiły widoczność. Kluczowym testem wzrostu pozostaje przekształcenie tych zobowiązań w dostawy płytek.
- Prognoza przychodów na Q3 wyniosła od 494 mln do 546 mln USD. Punkt środkowy na poziomie 520 mln USD sugeruje wzrost o 31% rok do roku i przekracza konsensus wynoszący około 490 mln USD. Silna realizacja mogłaby wesprzeć roczne tempo przychodów SiPho powyżej 1 mld USD w Q4, podczas gdy opóźnienia w dostawach wywierałyby presję na oczekiwania.
- Tower podniósł model przychodów na 2028 rok do 3,6 mld USD. Kierownictwo celuje w 1,2 mld USD zysku netto przy 85% wykorzystaniu odlewni. Rozbudowa mocy w Japonii i nowa umowa SiGe z Semtech wspierają wzrost, choć osiągnięcie tych celów zależy od rozruchu produkcji, popytu klientów i efektywności produkcji.
Czym jest Tower Semiconductor (TSEM)?
Tower Semiconductor to izraelska specjalistyczna odlewnia półprzewodników, która produkuje układy analogowe i mieszane projektowane przez inne firmy. W przeciwieństwie do producentów skupionych na zaawansowanych procesorach, Tower specjalizuje się w fotonice krzemowej (SiPho), germanie krzemowym (SiGe) BiCMOS, RF CMOS, czujnikach obrazu i technologiach zarządzania energią. Jej układy wspierają sieciowanie optyczne, infrastrukturę bezprzewodową, elektronikę motoryzacyjną i zastosowania przemysłowe. Tower zapewnia również moce produkcyjne 200mm i 300mm oraz narzędzia projektowe, a przychody są generowane przez produkcję płytek, popyt klientów i wykorzystanie zdolności produkcyjnych.
Tower rozszerza swoją rolę w infrastrukturze centrów danych AI poprzez fotonikę krzemową i szybkie połączenia optyczne. W 2026 roku ogłosił współpracę z NVIDIA w zakresie modułów optycznych 1,6T, podczas gdy NewPhotonics rozpoczął dostawy wielkoseryjne z wykorzystaniem platformy PH18DA Tower. Wieloletnia umowa z Semtech rozszerza również moce SiGe dla komponentów optycznych nowej generacji. Wraz z kontraktami SiPho na 2027 rok wartymi 1,3 mld USD i 290 mln USD zaliczek na moce produkcyjne, te osiągnięcia wspierają wzrost Tower w obszarze sieci AI, a przyszłe przychody zależą od rozruchu produkcji i dostaw płytek.
Czytaj więcej: Najlepsze akcje AI Optical do kupienia w 2026: Fotonika, optyka, światłowód i połączenia centrów danych
Tower Semiconductor (TSEM) Przegląd wyników za Q2 2026: Wzrost fotoniki krzemowej napędza przychody i zyski
Tower Semiconductor poinformował o przychodach za Q2 2026 w wysokości 460,08 mln USD, co oznacza wzrost o 23,7% rok do roku i 5,40 mln USD powyżej konsensusu. Skorygowany EPS osiągnął 0,88 USD, pobijając szacunki o 0,12 USD, podczas gdy zysk brutto wzrósł o 72% do 137,8 mln USD. Fotonika krzemowa (SiPho) osiągnęła roczne tempo przychodów na poziomie 680 mln USD, wspierane rosnącym popytem na optyczne połączenia AI. Prognoza na Q3 od 494 mln do 546 mln USD wskazuje na dalszy wzrost, choć duże wydatki kapitałowe sprawiają, że konwersja gotówki pozostaje kluczowa.
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody za Q2 2026 |
Konsensus 454,68 mln USD |
460,08 mln USD |
Powyżej oczekiwań. 5,40 mln USD powyżej konsensusu; wzrost o 23,7% rok do roku. |
|
Skorygowany rozcieńczony EPS za Q2 |
Konsensus 0,76 USD |
0,88 USD |
Powyżej oczekiwań. 0,12 USD powyżej konsensusu; wzrost z 0,50 USD. |
|
GAAP rozcieńczony EPS za Q2 |
0,41 USD rok wcześniej |
0,79 USD |
Poprawa. Wzrost o 0,38 USD rok do roku. |
|
Zysk brutto za Q2 |
80,0 mln USD rok wcześniej |
137,8 mln USD |
Wyższy. Wzrost o 57,8 mln USD, czyli 72%. |
|
Zysk operacyjny za Q2 |
39,9 mln USD rok wcześniej |
90,3 mln USD |
Wyższy. Więcej niż podwoił się rok do roku. |
|
Roczne tempo przychodów SiPho |
180 mln USD w Q2 2025 |
680 mln USD w Q2 2026 |
Przyspieszenie. Prawie 3,8 razy tempo z poprzedniego roku. |
|
Operacyjne przepływy pieniężne za Q2 |
123 mln USD rok wcześniej |
177 mln USD |
Wyższy. Wzrost o 54 mln USD, podczas gdy capex osiągnął 187 mln USD. |
|
Prognoza przychodów na Q3 |
Konsensus 490,02 mln USD |
494 mln–546 mln USD |
Powyżej oczekiwań. Punkt środkowy 520 mln USD przekracza konsensus o 29,98 mln USD. |
- Przychody za Q2 wzrosły o 23,7% do 460,08 mln USD. Sprzedaż wzrosła o 88,02 mln USD rok do roku i przekroczyła konsensus wynoszący 454,68 mln USD o 5,40 mln USD. Silny popyt na fotonikę krzemową (SiPho) wspierał wzrost, podczas gdy skromne przekroczenie oczekiwań sprawia, że realizacja produkcji w Q3 staje się kolejnym ważnym testem.
- Skorygowany EPS w wysokości 0,88 USD pobił szacunki o 0,12 USD. Zyski wzrosły z 0,50 USD rok wcześniej, podczas gdy GAAP rozcieńczony EPS wzrósł do 0,79 USD z 0,41 USD. Szybszy wzrost zysków niż przychodów wskazuje na poprawiającą się dźwignię operacyjną wraz ze wzrostem wykorzystania mocy produkcyjnych.
- Roczne tempo przychodów SiPho wynoszące 680 mln USD prawie czterokrotnie wzrosło. Wartość wzrosła z 180 mln USD rok wcześniej, wspierana popytem na optyczne połączenia AI. Podpisane kontrakty na 2027 rok o wartości 1,3 mld USD i 290 mln USD zaliczek na moce produkcyjne wzmacniają widoczność, a przyszłe przychody zależą od kwalifikacji sprzętu i dostaw płytek.
- Zysk brutto wzrósł o 72% do 137,8 mln USD. Zysk operacyjny więcej niż się podwoił do 90,3 mln USD z 39,9 mln USD, podczas gdy marża brutto zbliżyła się do 30%, wzrastając z około 21,5%. Utrzymanie tych zysków wraz z rozbudową mocy produkcyjnych przez Tower będzie kluczowe dla trwałej rentowności.
- Prognoza przychodów na Q3 osiągnęła punkt środkowy na poziomie 520 mln USD. Zakres od 494 mln do 546 mln USD sugeruje wzrost o 31% rok do roku. Operacyjne przepływy pieniężne za Q2 w wysokości 177 mln USD pozostały poniżej 187 mln USD wydatków kapitałowych, co sprawia, że silniejsza konwersja gotówki jest niezbędna wraz z rozwojem produkcji.
Tower Semiconductor (TSEM) Perspektywy inwestycyjne na 2026: Scenariusz byka 320 USD vs. scenariusz niedźwiedzia 140 USD
Perspektywy Tower Semiconductor na 2026 rok zależą od przekształcenia silnego popytu na fotonikę krzemową (SiPho) i rozbudowywanych mocy produkcyjnych w trwały wzrost przychodów i przepływów pieniężnych. Kontrakty SiPho na 2027 rok o wartości 1,3 mld USD wspierają przyszły popyt, podczas gdy kwalifikacja sprzętu, wykorzystanie zdolności produkcyjnych i wydatki kapitałowe pozostają kluczowe dla rentowności.
Scenariusz byka: Silny popyt na fotonikę krzemową popycha TSEM w kierunku 320 USD
Scenariusz byka zakłada, że Tower przekształci swoje kontrakty SiPho na 2027 rok o wartości 1,3 mld USD w dostawy produkcyjne, podczas gdy umowa Semtech dotycząca mocy SiGe rozszerza popyt na szybkie komponenty optyczne. Roczne tempo przychodów SiPho wynoszące 680 mln USD mogłoby przekroczyć cel kierownictwa na poziomie 1 mld USD w Q4, przy czym wyższe wykorzystanie i lepszy miks produktów wspierałyby wzrost zysku brutto.
Ruch w kierunku 320 USD wymagałby przychodów za Q3 zbliżonych do górnego pułapu prognozy na poziomie 546 mln USD, rocznego tempa SiPho powyżej 1 mld USD w Q4 i utrzymania marży brutto na poziomie lub powyżej 30%. Operacyjne przepływy pieniężne przekraczające wydatki kapitałowe dodatkowo wzmocniłyby scenariusz wzrostowy.
Scenariusz bazowy: Stały wzrost SiPho utrzymuje TSEM w przedziale 210–270 USD
Scenariusz bazowy zakłada stopniową realizację kontraktów SiPho, podczas gdy szerszy biznes półprzewodników analogowych Tower pozostaje stabilny. Rozbudowa 300mm w Japonii i nowe urządzenia produkcyjne wymagają czasu na kwalifikację, ograniczając krótkoterminową generację gotówki. Przychody za Q2 w wysokości 460,08 mln USD i punkt środkowy prognozy na Q3 wynoszący 520 mln USD wspierają dalszy wzrost, choć kwartalne wydatki kapitałowe wynoszące 187 mln USD pozostają znaczące.
TSEM mógłby być notowany w przedziale 210–270 USD, jeśli przychody za Q3 pozostaną w zakresie od 494 mln do 546 mln USD i SiPho zbliży się do celu na Q4. Silniejsza konwersja gotówki mogłaby wspierać górny koniec przedziału, podczas gdy wolniejsze wykorzystanie zdolności produkcyjnych lub wyższe koszty wywierałyby presję na ten zakres.
Scenariusz niedźwiedzia: Opóźnienia produkcyjne ciągną TSEM w kierunku 140 USD
Scenariusz niedźwiedzia zakłada, że klienci opóźniają wprowadzanie produktów optycznych lub nowe moce produkcyjne SiPho i SiGe wymagają dłuższego czasu na kwalifikację. Wolniejszy wzrost produkcji ograniczałby postęp poza roczne tempo SiPho wynoszące 680 mln USD, podczas gdy stałe koszty produkcji i inwestycje w urządzenia byłyby kontynuowane. Niższe wykorzystanie mogłoby wywierać presję na marże i osłabiać zaufanie do modelu przychodów Tower na 2028 rok wynoszącego 3,6 mld USD.
Ruch w kierunku 140 USD stałby się bardziej prawdopodobny, gdyby przychody za Q3 spadły poniżej 494 mln USD lub roczne tempo SiPho w Q4 znacznie chybiło celu 1 mld USD. Utrzymujące się operacyjne przepływy pieniężne poniżej wydatków kapitałowych dodatkowo wywierałyby presję na oczekiwania dotyczące rentowności i wyceny.
Prognozy kursu akcji TSEM na 2026 według analityków Wall Street
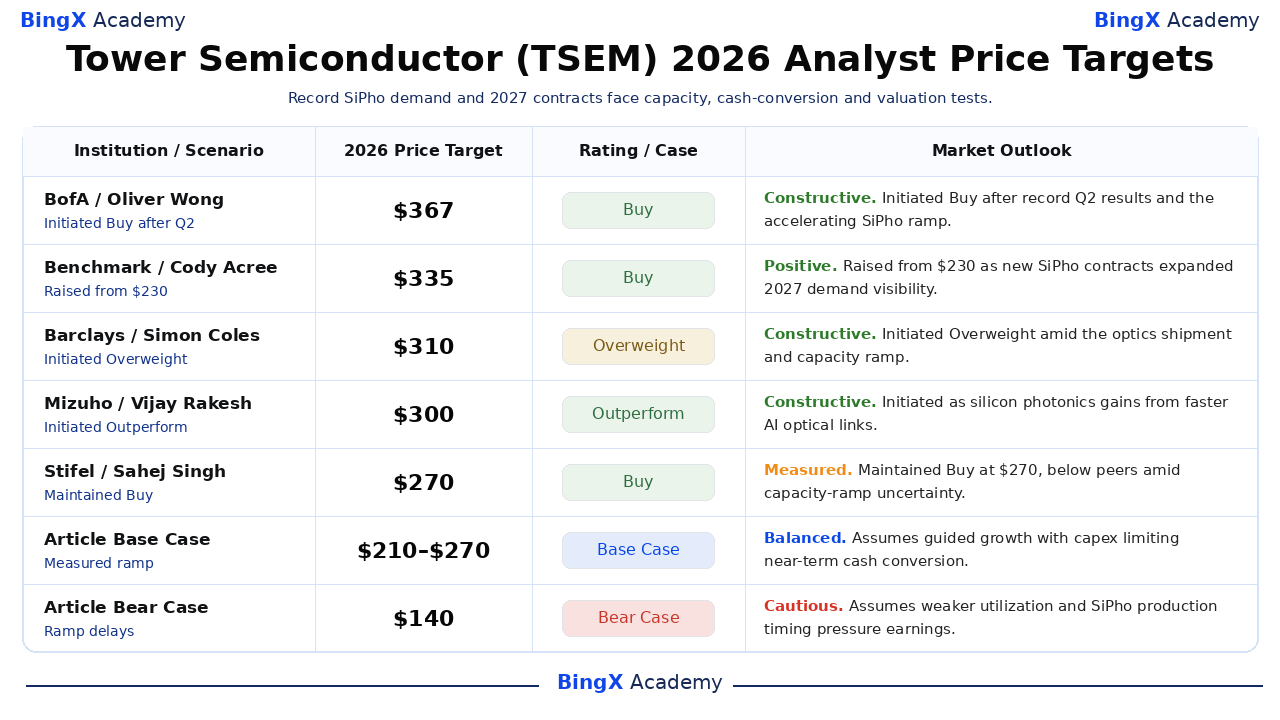
Pięć datowanych działań analityków obejmuje zakres od 270 do 367 USD, szeroki przedział w porównaniu z kursem zamknięcia 20 października wynoszącym 183,78 USD. Instytucje oceniają różne tempo adopcji SiPho, wykorzystania fabryk i konwersji zysku, a ich cele są 12-miesięcznymi punktami odniesienia wydanymi w różnych datach. Wiersze scenariusza bazowego i scenariusza niedźwiedzia artykułu poniżej są scenariuszami redakcyjnymi, a nie prognozami analityków ani gwarantowanymi wynikami.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Ocena / Przypadek |
Perspektywa rynkowa |
|
BofA / Oliver Wong |
367 USD |
Kupuj |
Konstruktywna. 7 sierpnia: Zainicjował rekomendację Kupuj po rekordowych wynikach odlewni w Q2; wysoki cel cenowy uwzględnia dalszy wzrost SiPho. |
|
Benchmark / Cody Acree |
335 USD |
Kupuj |
Pozytywna. 14 maja: Podwyższony z 230 USD po ujawnieniu przez Tower kontraktów SiPho na 2027 rok o wartości 1,3 mld USD i wyższych perspektyw wzrostu. |
|
Barclays / Simon Coles |
310 USD |
Przeważaj |
Konstruktywna. 18 września: Zainicjował rekomendację Przeważaj, gdy ogłoszone dostawy fotoniki wielkoseryjnej i rozbudowa mocy tworzyły tło operacyjne. |
|
Mizuho / Vijay Rakesh |
300 USD |
Ponadprzeciętne wyniki |
Konstruktywna. 25 września: Zainicjował rekomendację Ponadprzeciętne wyniki, powołując się na wiodącą pozycję Tower w fotonice krzemowej wraz ze wzrostem przepustowości optycznych centrów danych. |
|
Stifel / Sahej Singh |
270 USD |
Kupuj |
Wyważona. 9 października: Utrzymał rekomendację Kupuj przy celu 270 USD; niższy cel niż u konkurentów pozostawia więcej ostrożności wokół rozruchu mimo pozytywnej oceny. |
|
Scenariusz bazowy artykułu |
210–270 USD |
Scenariusz bazowy |
Zrównoważona. Zakłada prognozowany wzrost z capex ograniczającym krótkoterminową konwersję gotówki. |
|
Scenariusz niedźwiedzia artykułu |
140 USD |
Scenariusz niedźwiedzia |
Ostrożna. Zakłada słabsze wykorzystanie i presję na zyski wynikającą z harmonogramu produkcji SiPho. |
Jak kupić akcje Tower Semiconductor (TSEM) na BingX
Kup i przechowuj akcje Tower Semiconductor poprzez BingX Stocks Trading używając USDT lub USDC. Tower oferuje ekspozycję na fotonikę krzemową, optyczne sieci AI i rozbudowywane moce produkcyjne półprzewodników. Dzięki inwestycjom ułamkowym bez dźwigni finansowej i opłat za finansowanie, uprawnieni użytkownicy mogą budować pozycje w oparciu o swoje cele inwestycyjne i perspektywy długoterminowego wzrostu Tower.
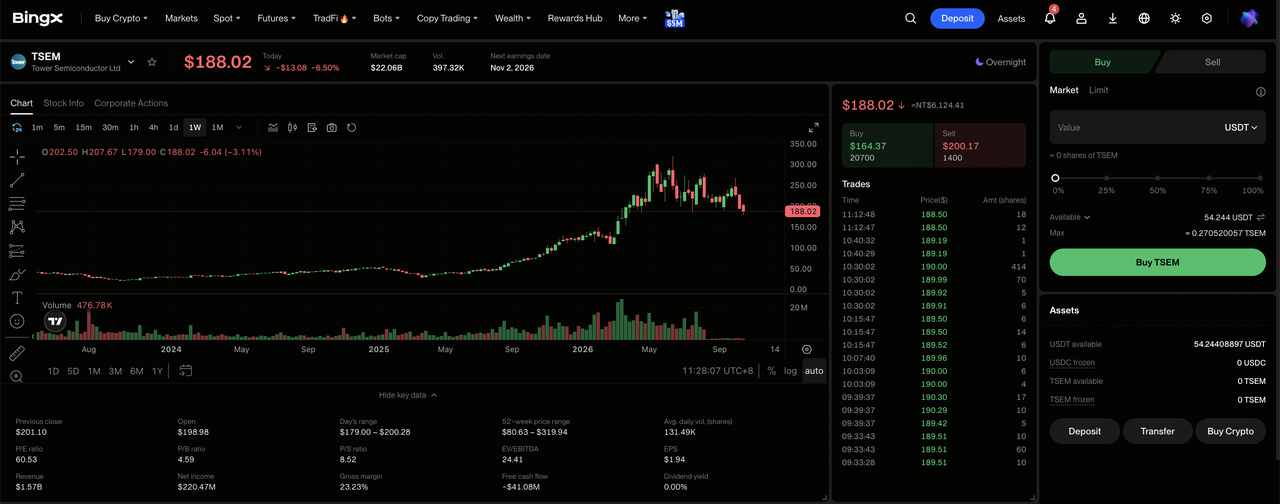
Krok 1: Uzyskaj dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, ukończ wymaganą weryfikację tożsamości i przejdź do „TradFi > Stocks". Zaakceptuj Ujawnienie ryzyka handlu akcjami, jeśli korzystasz z produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje konto Spot ma wystarczające środki na zakup. W razie potrzeby prześlij USDT lub USDC z konta Fund lub Wealth. Zakupy ułamkowe zaczynają się od 5 USDC lub 0,0001 akcji.
Krok 3: Wybierz Tower Semiconductor (TSEM). Otwórz rynek Stocks, wyszukaj TSEM i wybierz Tower Semiconductor (TSEM). Przejrzyj aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje Tower Semiconductor. Wybierz „Kup", wprowadź kwotę inwestycji lub ilość akcji i wybierz zlecenie rynkowe lub z limitem ceny. Zlecenia rynkowe są realizowane po dostępnych cenach podczas obsługiwanych godzin handlu, podczas gdy zlecenia z limitem ceny są realizowane po określonej cenie lub lepszej, gdy dostępna jest wystarczająca płynność.
Krok 5: Przeglądaj i zarządzaj swoimi aktywami. Otwórz „Stocks > Positions", aby monitorować swoje akcje TSEM i niezrealizowany zysk lub stratę. Użyj „All Orders", aby przejrzeć transakcje lub sprzedać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy środki ze sprzedaży stają się dostępne do wypłaty, a nie kiedy akcje mogą być sprzedane.
5 najważniejszych ryzyk dla inwestorów Tower Semiconductor w 2026
Silny popyt na fotonikę krzemową Tower, rozszerzające się kontrakty z klientami i rosnące moce produkcyjne wspierają jego długoterminowe perspektywy. Jednak harmonogramy produkcji, adopcja przez klientów, wydatki kapitałowe i wycena pozostają ważnymi czynnikami decydującymi o tym, jak duża część tego wzrostu przełoży się na rentowność i zwroty dla akcjonariuszy.
- Koncentracja klientów SiPho może wpłynąć na wzrost przychodów. Roczne tempo Tower wynoszące 680 mln USD i kontrakty na 2027 rok o wartości 1,3 mld USD sprawiają, że popyt optyczny jest centralny dla oczekiwań. Opóźnienia ze strony klientów mogłyby zmniejszyć dostawy płytek, wykorzystanie fabryk i marże.
- Rozbudowa mocy produkcyjnych może wywierać presję na przepływy pieniężne. Wydatki kapitałowe za Q2 w wysokości 187 mln USD przekroczyły operacyjne przepływy pieniężne wynoszące 177 mln USD. Opóźnienia w rozbudowie 300mm w Japonii mogłyby zwiększyć koszty, zanim nowe moce zaczną generować przychody.
- Umowy z Semtech zależą od popytu produkcyjnego. Październikowa umowa dotycząca mocy SiGe wspiera wzrost szybkich komponentów optycznych. Projekty klientów i wdrożenia w centrach danych muszą przekładać się na trwałe zamówienia płytek, aby poprawić rentowność.
- Słabszy popyt na półprzewodniki analogowe może zrównoważyć wzrost SiPho. Tower obsługuje rynki motoryzacyjne, mobilne i przemysłowe z różnymi cyklami popytu. Wolniejsze zamówienia poza fotoniką mogłyby ograniczyć ogólny wzrost przychodów mimo silniejszego popytu AI.
- Wysokie oczekiwania wzrostowe mogą zwiększyć ryzyko wyceny. TSEM pozostał w górze o 56,52% od początku roku mimo spadku o 8,25% 20 października. Cele na 2028 rok zakładające 3,6 mld USD przychodów i 1,2 mld USD zysku wymagają silnego wykorzystania, co sprawia, że opóźnienia w realizacji stanowią ryzyko dla wyceny.
Podsumowanie: Czy powinieneś inwestować w Tower Semiconductor w 2026 roku?
Tower ma realny postęp produkcyjny, a nie tylko narrację dotyczącą projektowania AI: przychody za Q2 wzrosły o 23,7%, skorygowany EPS osiągnął 0,88 USD, a SiPho osiągnęło roczne tempo 680 mln USD. Podpisane kontrakty na 2027 rok o wartości 1,3 mld USD i umowa dotycząca mocy z Semtech dodają widoczności, podczas gdy dostawy NewPhotonics pokazują program już na etapie wolumenu. Możliwości operacyjne są znaczące, choć nowy sprzęt musi produkować kwalifikowane płytki i generować gotówkę po inwestycji.
Scenariusz byka na poziomie 320 USD wymaga przychodów za Q3 bliskich górnego końca i tempa SiPho w Q4 powyżej 1 mld USD z lepszą konwersją gotówki; scenariusz niedźwiedzia na 140 USD nabiera na wadze, jeśli wykorzystanie lub harmonogramy klientów ześlizgną się. Konserwatywny inwestor może obserwować wyniki za Q3 z 2 listopada, marżę brutto i operacyjne przepływy pieniężne w stosunku do capex przed podjęciem decyzji, czy wzrost już wyceniony w TSEM staje się trwałym zyskiem.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak TSEM wiąże się z wysokim ryzykiem utraty kapitału. Cykle odlewni, koncentracja klientów, opóźnienia kwalifikacyjne, capex i ekspozycja geopolityczna mogą powodować gwałtowne ruchy cen. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane artykuły
- Najlepsze akcje AI Optical do kupienia w 2026: Fotonika, optyka, światłowód i połączenia centrów danych
- Najlepsze akcje produkcji chipów AI do kupienia w 2026: TSMC, ASML i zaawansowana produkcja chipów
- Najlepsze akcje sieci AI 2026: Fabric AI, przełączniki, miedź, światłowód i łączność optyczna
- Marvell Technology (MRVL) Prognoza ceny 2026: Czy niestandardowy krzemowy AI może popchnąć MRVL w kierunku 350 USD?
- Coherent (COHR) Prognoza ceny 2026: Czy popyt na optykę AI może popchnąć COHR w kierunku 500 USD?
- Lumentum (LITE) Prognoza ceny 2026: Czy optyka AI może popchnąć LITE w kierunku 1 300 USD?
