

Shopify (SHOP) dostarcza narzędzia do tworzenia sklepów, obsługi płatności i realizacji zamówień dla sprzedawców działających online, w sklepach stacjonarnych i na rynkach międzynarodowych. Plany subskrypcyjne zapewniają stałą bazę przychodów, podczas gdy usługi dla sprzedawców rosną wraz z wolumenem transakcji. Głębsze wdrożenie płatności, klienci korporacyjni i zakupy oparte na AI mogą zwiększyć przychody, jednak firma musi chronić marże gotówkowe w miarę wzrostu kosztów przetwarzania, strat kredytowych i wydatków na infrastrukturę.
Najnowszy kwartał wykazał szybki wzrost handlu przekładający się na przepływy pieniężne. Przychody Shopify w Q2 2026 wzrosły o 34% do 3,583 mld USD, wolumen handlu brutto (GMV) osiągnął 115,567 mld USD, a wolne przepływy pieniężne wzrosły do 654 mln USD. Rozwiązania dla sprzedawców rosły szybciej niż subskrypcje, a penetracja płatności osiągnęła 68%. Wytyczne na Q3 zakładają wzrost przychodów na poziomie niskich trzydziestu procent, pozostawiając popyt świąteczny i koszty obsługi większej liczby transakcji jako kolejne testy rentowności.
Prognoza kursu akcji SHOP na 2026 rok skupia się teraz na dwóch konkurujących ze sobą poglądach:
- Scenariusz ekspansji handlowej: Szersze wdrożenie płatności, sprzedawcy korporacyjni i dystrybucja AI podtrzymują wzrost i wspierają silniejsze przepływy pieniężne.
- Scenariusz presji wyceny: Koszty infrastruktury, słabsze wydatki i wysoki mnożnik zysku ograniczają, w jakim stopniu postęp operacyjny trafia do akcjonariuszy.
Niniejszy przewodnik analizuje prognozę kursu akcji SHOP, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na wynikach Q2 Shopify opublikowanych 5 sierpnia, formularzu 10-Q i suplemencie finansowym, z danymi rynkowymi do 13 października i działaniami analityków do 14 października, a także jak handlować kontraktami futures na akcje SHOP na BingX TradFi z zabezpieczeniem w USDT.
5 najważniejszych rzeczy dla inwestorów Shopify w październiku 2026 roku
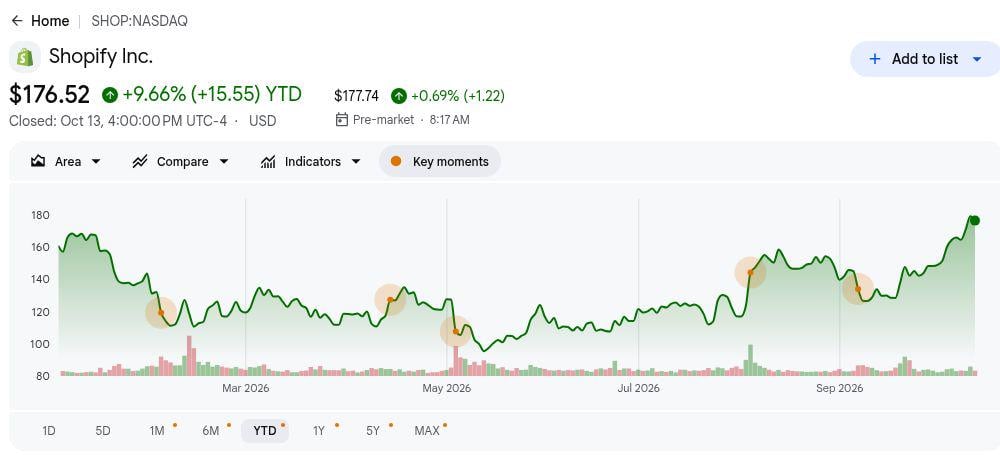
- SHOP zamknął się na poziomie 176,52 USD, wzrastając o 9,66% od początku roku. Zamknięcie z 13 października plasuje się pomiędzy docelową ceną Cantor Fitzgerald wynoszącą 158 USD a docelową ceną Stifel wynoszącą 210 USD, co odzwierciedla różne oczekiwania dotyczące wzrostu i wyceny. Odbicie zwiększa presję na nadchodzące wyniki w celu potwierdzenia silniejszych wyników handlowych.
- Przychody Q2 wzrosły o 34% do 3,583 mld USD. Wzrost przyspieszył z 31% rok wcześniej, przy czym rozwiązania dla sprzedawców przyniosły 2,781 mld USD. Silniejsza aktywność sprzedawców wspiera ekspansję, choć rosnące koszty przetwarzania płatności sprawiają, że konwersja zysku operacyjnego stanowi ważny test.
- Penetracja Shopify Payments osiągnęła 68% GMV. Wolumen płatności wzrósł do 78,1 mld USD z 56,6 mld USD, podczas gdy penetracja wzrosła z 64%. Głębsze wdrożenie wzmacnia monetyzację sprzedawców, ale koszty przetwarzania i straty na transakcjach pozostają ważne dla trwałej rentowności.
- Koszty operacyjne Q3 oczekiwane są na poziomie 33% do 34% przychodów. Kierownictwo prognozuje wzrost przychodów na poziomie niskich trzydziestu procent oraz marżę wolnych przepływów pieniężnych na poziomie wysokich nastolatek do niskich dwudziestek. Silny wzrost zysku brutto i dyscyplina kosztowa zadecydują o tym, czy dynamika sprzedaży przełoży się na silniejsze generowanie gotówki.
- Raport o wynikach z 3 listopada sprawdzi oczekiwania dotyczące wzrostu na poziomie około 35%. Perspektywa Stifel z 14 października przekracza prognozy kierownictwa dotyczące wzrostu Q3 na poziomie niskich trzydziestu procent, wspierane przez ekspansję w segmencie korporacyjnym, międzynarodowym i płatnościach. Silna realizacja w tych obszarach może wspierać wyższą wycenę, a handel agentyczny zapewnia dodatkowy potencjał długoterminowy.
Czym jest Shopify (SHOP)?
Shopify to system operacyjny dla handlu elektronicznego przeznaczony dla przedsiębiorców, uznanych marek i przedsiębiorstw. Sprzedawcy używają go do tworzenia sklepów internetowych, zarządzania zapasami i zamówieniami, sprzedaży za pośrednictwem kanałów fizycznych i cyfrowych oraz przyjmowania płatności. Opłaty subskrypcyjne zapewniają powtarzające się przychody, podczas gdy rozwiązania dla sprzedawców dodają przychody związane z transakcjami w miarę rozwoju sprzedawców. Platforma obsługuje sprzedawców w ponad 175 krajach, w tym SKIMS, Supreme, Aldo i Vuori. Ten model łączy wzrost Shopify z wolumenem sprzedaży sprzedawców, choć przetwarzanie płatności może sprawić, że przychody rosną szybciej niż zysk brutto.
Shopify dodaje ścieżki do odkrywania produktów i realizacji zamówień poza własnymi witrynami sprzedawców. Shop Pay przyspiesza zakupy, a Sidekick pomaga sprzedawcom zarządzać pracą za pomocą AI. Shopify i Google współopracowały Universal Commerce Protocol, dzięki któremu agenci AI mogą odkrywać produkty i realizować transakcje w oparciu o wspólny standard, przy wsparciu takich firm jak Etsy, Target i Walmart. Narzędzia te mogłyby przyciągnąć więcej zamówień do sieci płatności i usług sprzedawców Shopify; faktycznie zrealizowane zakupy, wdrożenie płatności i marże gotówkowe pozostają miarami postępu komercyjnego.
Przegląd wyników Shopify (SHOP) za Q2 2026: Wzrost handlu buduje dźwignię operacyjną
Shopify odnotował przychody za Q2 2026 w wysokości 3,583 mld USD, co oznacza wzrost o 34% rok do roku, podczas gdy wolumen handlu brutto (GMV) wzrósł o około 32% do 115,567 mld USD. Przychody z rozwiązań dla sprzedawców wzrosły o 37%, skorygowany EPS w wysokości 0,42 USD przekroczył szacunki na poziomie 0,40 USD, a wolne przepływy pieniężne osiągnęły 654 mln USD. Wytyczne na Q3 wskazują na wzrost przychodów na poziomie niskich trzydziestu procent i wzrost zysku brutto na poziomie średnich do wysokich dwudziestu procent, co sprawia, że monetyzacja płatności, dźwignia operacyjna i dyscyplina kosztowa są kluczowe dla perspektyw wynikowych Shopify.
Czytaj więcej: Shopify (SHOP) Przegląd wyników Q2 2026: Przychody 3,583 mld USD powyżej oczekiwań i silne wytyczne Q3 napędzają wzrost o 16,98%
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Wynik / Wartość rzeczywista |
Niespodzianka |
|
Przychody Q2 |
2,680 mld USD rok wcześniej |
3,583 mld USD |
Wzrost. Wyższe o 34% rok do roku. |
|
Rozwodniony EPS non-GAAP za Q2 |
0,40 USD konsensus (IBD) |
0,42 USD |
Powyżej oczekiwań. O 0,02 USD powyżej szacunków. |
|
Zysk netto GAAP za Q2 |
906 mln USD rok wcześniej |
1,502 mld USD |
Wyższy. Wzrost o 596 mln USD; obejmuje zyski z inwestycji. |
|
Przychody z rozwiązań dla sprzedawców |
2,024 mld USD rok wcześniej |
2,781 mld USD |
Wzrost. Wyższe o 37% rok do roku. |
|
Wolumen handlu brutto (GMV) |
87,837 mld USD rok wcześniej |
115,567 mld USD |
Wzrost. Wyższy o około 32% rok do roku. |
|
Penetracja płatności |
64% rok wcześniej |
68% |
Poprawa. Wzrost o 4 punkty procentowe. |
|
Zysk brutto |
1,302 mld USD rok wcześniej |
1,708 mld USD |
Wyższy. Wzrost o 31% rok do roku. |
|
Wolne przepływy pieniężne |
422 mln USD rok wcześniej |
654 mln USD |
Poprawa. Wzrost o 55% rok do roku. |
|
Perspektywa marży wolnych przepływów pieniężnych na Q3 |
Rzeczywiste 18% w Q2 |
Wysokie nastolatki do niskich dwudziestek |
Prognozowane. Zakres obejmuje poziom Q2. |
- Wzrost przychodów o 34% wyprzedził wzrost kosztów operacyjnych o 21%. Koszty operacyjne osiągnęły 1,220 mld USD, umożliwiając większy przepływ zysku brutto do wyniku operacyjnego. Silniejsza aktywność sprzedawców wspierała dźwignię operacyjną pomimo niższego procentu marży brutto, co sprawia, że przyrostowa rentowność jest kluczową miarą trwałego wzrostu.
- Skorygowany EPS w wysokości 0,42 USD przekroczył szacunki o 0,02 USD. Skorygowane zyski wzrosły z 0,35 USD rok wcześniej, podczas gdy EPS GAAP na poziomie 1,16 USD skorzystał z 1,249 mld USD niezrealizowanych zysków z inwestycji. Oddzielenie tych zysków nieoperacyjnych od powtarzających się przychodów z handlu daje czytelniejszy obraz podstawowej rentowności.
- Penetracja płatności wzrosła o 4 punkty procentowe do 68%. GMV Shopify Payments wzrósł o 38% do 78,1 mld USD, przechwytując więcej przychodów z istniejącej aktywności sprzedawców. Wyższy wolumen płatności wzmacnia monetyzację, choć koszty przetwarzania pozostają ważne dla określenia przyrostowej rentowności.
- Wolne przepływy pieniężne skoczyły o 55% do 654 mln USD. Operacyjne przepływy pieniężne osiągnęły 658 mln USD, a marża wolnych przepływów pieniężnych poprawiła się do 18% z 16%. Silna konwersja gotówki daje Shopify większą zdolność do finansowania ekspansji i zapewnia dodatkowe wsparcie dla jego wyceny poza wzrostem przychodów.
- Straty na transakcjach i pożyczkach wzrosły do 141 mln USD. Straty wzrosły ze 80 mln USD rok wcześniej, podczas gdy koszty infrastruktury subskrypcyjnej wzrosły o 37 mln USD, częściowo z powodu użycia AI. Wydatki te kompensują dźwignię operacyjną, co sprawia, że dyscyplina kosztowa i rentowność transakcji są ważnymi testami na następny kwartał.
Perspektywy inwestycyjne Shopify (SHOP) na 2026 rok: Scenariusz byka 210 USD vs. scenariusz niedźwiedzia 130 USD
Perspektywy Shopify na 2026 rok zależą od tego, czy silniejsza sprzedaż sprzedawców i wdrożenie płatności będą nadal generować gotówkę w miarę skalowania biznesu. Korporacje, rynek międzynarodowy i handel wspomagany przez AI oferują więcej dróg do transakcji. Wolniejsze wydatki konsumentów, rosnące straty na transakcjach i wymagająca wycena mogą zrównoważyć ten postęp, jeśli zysk brutto i przepływy pieniężne nie będą nadążać za przychodami.
Scenariusz byka: Silny wzrost handlu popycha SHOP w kierunku 210 USD
Scenariusz byka zakłada, że sprzedaż sprzedawców będzie nadal rosła powyżej 30%, penetracja płatności utrzyma się na poziomie lub powyżej 68%, a zysk operacyjny będzie rósł wraz z wolumenem transakcji. Klienci korporacyjni, transgraniczni i B2B dodają popyt. Sidekick i zakupy oparte na AI stwarzają potencjał wzrostu, jeśli przyniosą więcej zrealizowanych zakupów, podczas gdy warstwa subskrypcyjna nadal wspiera ekonomikę usług dla sprzedawców.
Ruch w kierunku 210 USD wymagałby silnych wyników z 3 listopada, konstruktywnych wytycznych świątecznych i marż wolnych przepływów pieniężnych na poziomie wysokich nastolatek lub lepszych. Szybszy wzrost zysku brutto i ograniczone straty na transakcjach pokazałyby, że zwiększony wolumen poprawia ekonomikę dla akcjonariuszy.
Scenariusz bazowy: Postęp operacyjny utrzymuje SHOP między 160 a 185 USD
Scenariusz bazowy zakłada, że Q3 przyniesie wzrost przychodów na poziomie niskich trzydziestu procent, a wdrożenie płatności będzie kontynuowane bez natychmiastowego zysku z handlu AI. Miesięczne przychody cykliczne w wysokości 221 mln USD wspierają bazę subskrypcyjną. Rozwiązania dla sprzedawców rozwijają się wraz z wolumenem sprzedaży, choć koszty przetwarzania i miks usług o niższej marży utrzymują wzrost zysku brutto poniżej stopy wzrostu przychodów.
SHOP mógłby handlować głównie między 160 a 185 USD, jeśli marże gotówkowe spełnią wytyczne i wydatki pozostaną zdyscyplinowane. Szybsze generowanie gotówki wzmocniłoby scenariusz wzrostowy; rosnące straty na pożyczkach lub brak realizacji sprzedaży osłabiłyby ten zakres.
Scenariusz niedźwiedzia: Słabsze wydatki spychają SHOP w kierunku 130 USD
Scenariusz niedźwiedzia zakłada, że słabsza sprzedaż sprzedawców spowalnia wzrost transakcji i subskrypcji, podczas gdy Shopify kontynuuje finansowanie infrastruktury produktowej i płatniczej. Straty na transakcjach i pożyczkach osiągnęły 141 mln USD w Q2, wzrastając z 80 mln USD, i mogą dalej rosnąć, jeśli warunki dla sprzedawców pogorszą się. Niższy wolumen utrudniłby absorpcję tych kosztów.
Ruch w kierunku 130 USD stałby się bardziej prawdopodobny, gdyby wzrost przychodów spadł poniżej prognoz, marże gotówkowe obniżyły się poniżej wysokich nastolatek lub wzrosły straty kredytowe. Przy referencyjnym zamknięciu na poziomie 176,52 USD, słabszy wzrost mógłby również skompresować premię mnożnikową zastosowaną do przyszłych zysków.
Prognozy cen akcji SHOP na 2026 rok według analityków Wall Street
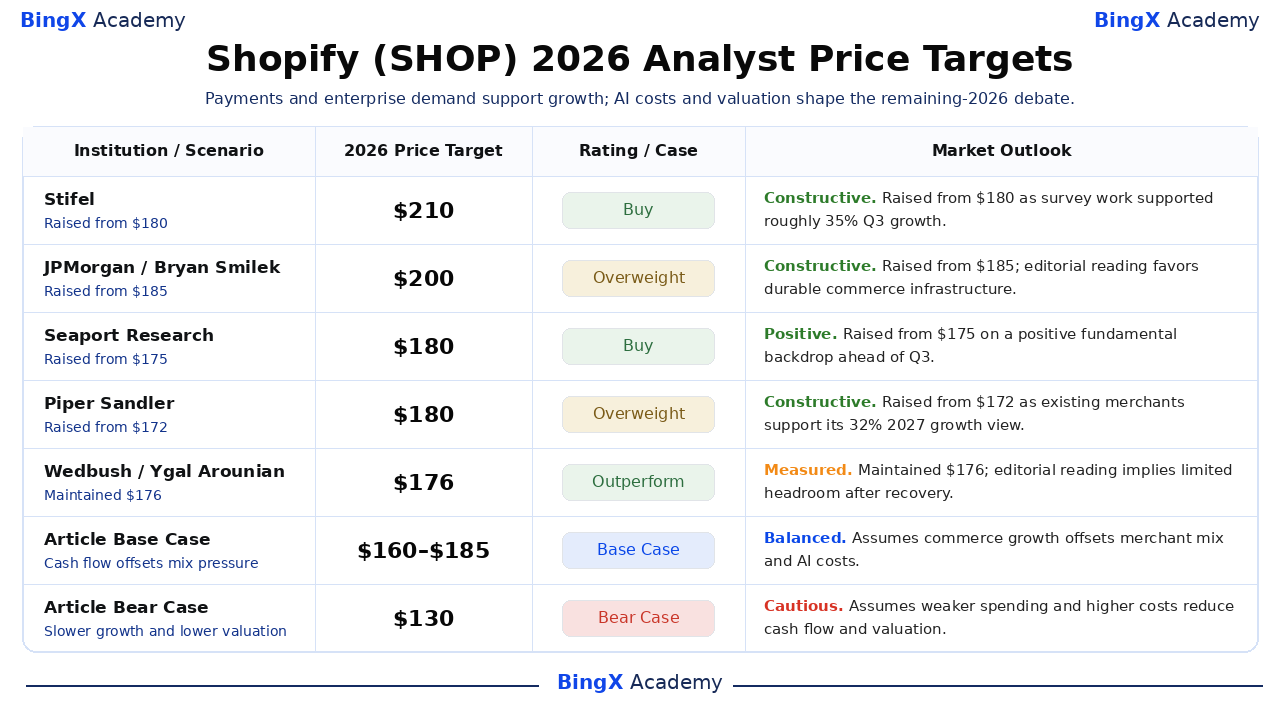
Są to datowane cele stron trzecich dla notowania SHOP na rynku amerykańskim, zazwyczaj ustalane na okres około 12 miesięcy, a nie na grudzień 2026 roku. Ich rozpiętość odzwierciedla różne założenia operacyjne i wycenowe. Scenariusze bazowy i niedźwiedzia na pozostałą część 2026 roku przedstawione w artykule są scenariuszami redakcyjnymi. W przypadku gdy źródło potwierdza jedynie działanie, poniższa interpretacja jest wyraźnie oznaczona jako redakcyjna.
|
Instytucja / Scenariusz |
Docelowa cena na 2026 rok |
Rating / Scenariusz |
Perspektywa rynkowa |
|
Stifel |
210 USD |
Kupuj |
Konstruktywna. 14 października: Podwyższona z 180 USD, gdyż badania ankietowe wsparły wzrost Q3 na poziomie około 35%. |
|
JPMorgan |
200 USD |
Przeważaj |
Konstruktywna. 6 października: Podwyższona z 185 USD; interpretacja redakcyjna faworyzuje trwałą infrastrukturę handlową. |
|
Seaport Research |
180 USD |
Kupuj |
Pozytywna. 8 października: Podwyższona z 175 USD w oparciu o pozytywne fundamenty przed Q3. |
|
Piper Sandler |
180 USD |
Przeważaj |
Konstruktywna. 8 września: Podwyższona z 172 USD, ponieważ istniejący sprzedawcy wspierali prognozę wzrostu na 2027 rok na poziomie 32%. |
|
Wedbush |
176 USD |
Lepiej od rynku |
Umiarkowana. 23 września: Utrzymana na poziomie 176 USD; interpretacja redakcyjna sugeruje ograniczone możliwości wzrostu po odbiciu. |
|
Cantor Fitzgerald |
158 USD |
Neutralna |
Ostrożna. 12 października: Podwyższona z 145 USD; koszty AI i miks sprzedawców łagodzą silny wzrost. |
|
Scenariusz bazowy artykułu |
160–185 USD |
Scenariusz bazowy |
Zrównoważona. Zakłada, że wzrost handlu równoważy miks sprzedawców i koszty AI. |
|
Scenariusz niedźwiedzia artykułu |
130 USD |
Scenariusz niedźwiedzia |
Ostrożna. Zakłada, że słabsze wydatki i wyższe koszty obniżają przepływy pieniężne i wycenę. |
Jak handlować akcjami Shopify (SHOP) na BingX
Handluj perspektywami wdrożenia płatności Shopify, wzrostu sprzedawców i handlu AI za pomocą narzędzi BingX TradFi i BingX AI. Ponieważ SHOP może gwałtownie reagować na wytyczne dotyczące przychodów, wydatki konsumentów i trendy marżowe, traderzy powinni określić zarówno katalizator, jak i limity ryzyka przed zajęciem pozycji.
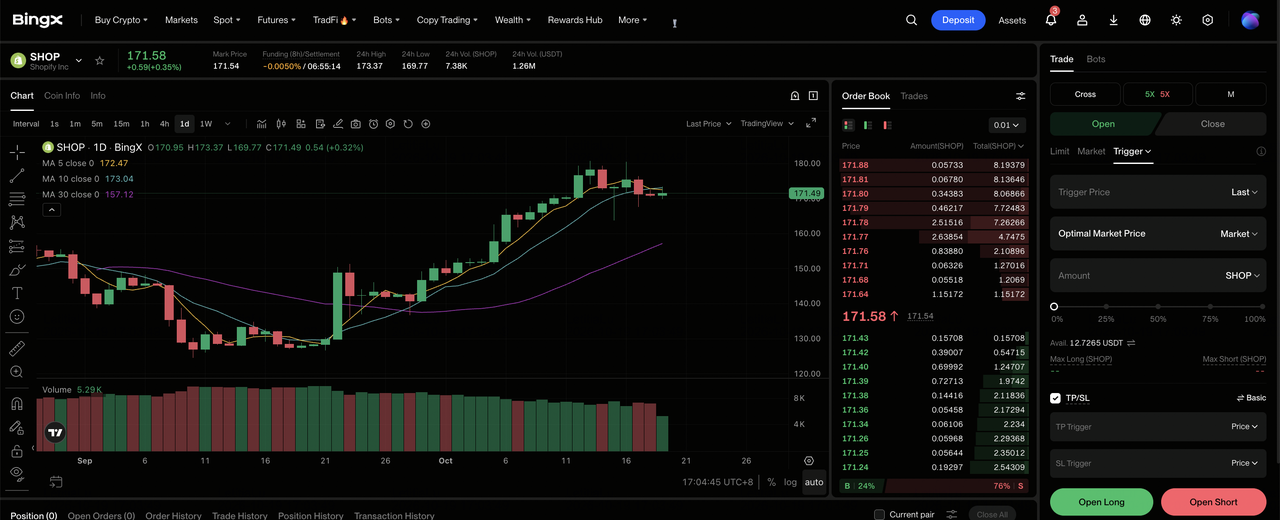
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na pulpicie nawigacyjnym giełdy BingX.
Krok 2: Wybierz Shopify (SHOP). Wyszukaj i wybierz kontrakt futures SHOP-USDT wieczysty.
Krok 3: Wybierz kierunek. Wybierz Otwórz pozycję długą, jeśli oczekujesz trwałego wzrostu przychodów na poziomie niskich trzydziestu procent, głębszego wdrożenia płatności i silnej konwersji gotówki. Wybierz Otwórz pozycję krótką, jeśli oczekujesz słabszych wydatków sprzedawców, wyższych strat na pożyczkach lub rozczarowujących wytycznych marżowych.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Izolowany lub Krzyżowy depozyt zabezpieczający w zależności od tolerancji ryzyka. Zysk SHOP od początku roku na poziomie 9,66% następuje po zmiennym odbiciu, co sprawia, że konserwatywna dźwignia i jasne określenie wielkości pozycji są ważne w okolicach raportu z 3 listopada.
Krok 5: Wdrożenie ścisłych protokołów zarządzania ryzykiem. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. SHOP może szybko reagować na popyt świąteczny, wytyczne dotyczące przychodów, wdrożenie płatności, koszty infrastruktury AI i rewizje analityków.
5 najważniejszych ryzyk dla inwestorów Shopify w 2026 roku
Rosnąca aktywność sprzedawców Shopify, wdrożenie płatności i możliwości AI wspierają jego długoterminową ekspansję. Jednak popyt konsumentów, koszty transakcji, wydatki na infrastrukturę i wycena pozostają ważnymi czynnikami decydującymi o tym, w jakim stopniu wzrost przekłada się na rentowność i zwroty dla akcjonariuszy.
- Słabsze wydatki sprzedawców mogą spowolnić wzrost przychodów. Rozwiązania dla sprzedawców wygenerowały 2,781 mld USD przychodów w Q2. Słabszy popyt konsumentów lub cła wpływające na sprzedawców mogłyby zmniejszyć GMV i wolumen płatności, osłabiając przyrostowe zyski i przepływy pieniężne.
- Koszty infrastruktury AI mogą przewyższyć zwroty. Koszty infrastruktury subskrypcyjnej wzrosły o 37 mln USD, częściowo z powodu użycia AI. Jeśli narzędzia Sidekick i handel agentyczny generują wyższe koszty obliczeniowe bez wystarczającego wdrożenia przez sprzedawców lub wzrostu zamówień, marże brutto i zyski mogą być pod presją.
- Wyższa penetracja płatności może wywierać presję na marże. Shopify Payments osiągnął 68% penetracji, podczas gdy marża brutto spadła do 47,7% z 48,6%. Koszty przetwarzania mogą pochłonąć część dodatkowych przychodów, co sprawia, że wzrost zysku brutto i konwersja gotówki są ważnymi miarami trwałej monetyzacji.
- Straty kredytowe sprzedawców mogą zmniejszyć dźwignię operacyjną. Straty na transakcjach i pożyczkach wzrosły do 141 mln USD z 80 mln USD rok wcześniej. Słabsza spłata przez sprzedawców lub jakość transakcji mogłyby zwiększyć rezerwy, szczególnie jeśli wzrost sprzedaży spowolni, co zmniejszyłoby rentowność rozszerzających się usług finansowych Shopify.
- Wysoka wycena zwiększa wrażliwość na niewykonanie prognoz zysku. SHOP był notowany przy około 105-krotności mechanicznie annualizowanego skorygowanego EPS, odzwierciedlając wysokie oczekiwania wzrostu. Wolniejsza ekspansja przychodów, słabsze marże lub rozczarowujące wytyczne Q3 mogłyby wywołać kompresję wyceny, nawet jeśli podstawowy biznes nadal się rozwija.
Podsumowanie: Czy warto inwestować w Shopify w 2026 roku?
Silne wyniki Q2 Shopify wzmacniają jego potencjał wzrostu, przy wzroście przychodów o 34%, penetracji płatności na poziomie 68% i wzroście wolnych przepływów pieniężnych o 55%. Wdrożenie korporacyjne, ekspansja międzynarodowa i głębsza integracja płatności zapewniają ugruntowane możliwości wzrostu, podczas gdy Sidekick i narzędzia handlu agentycznego mogłyby dalej poprawić efektywność sprzedawców i wolumen transakcji. Kluczem jest to, czy te inicjatywy mogą podtrzymać wzrost przychodów i wzmocnić rentowność w miarę skalowania Shopify.
Scenariusz byka na poziomie 210 USD zależy od trwałego wzrostu handlu, silniejszej monetyzacji sprzedawców i zdyscyplinowanych kosztów operacyjnych, podczas gdy scenariusz niedźwiedzia na poziomie 130 USD odzwierciedla słabsze wydatki konsumentów i presję na wycenę. Inwestorzy mogą śledzić raport o wynikach z 3 listopada, wdrożenie płatności, marże wolnych przepływów pieniężnych i popyt świąteczny, aby ocenić, czy wzrost Shopify może nadal wspierać jego premiumową wycenę.
Ostrzeżenie o ryzyku: Inwestowanie w SHOP wiąże się z ryzykiem utraty kapitału. Trendy wydatków konsumentów, koszty przetwarzania płatności, straty kredytowe sprzedawców, inwestycje w AI i zmiany wyceny mogą wpływać na wyniki i cenę akcji. Inwestorzy powinni ocenić te ryzyka i przeprowadzić niezależne badania przed inwestowaniem.
Powiązane artykuły
- Prognoza ceny Walmart (WMT) na 2026 rok: Czy handel elektroniczny i reklama mogą popchnąć WMT w kierunku 155 USD?
- Prognoza ceny Amazon (AMZN) na 2026 rok: Czy wzrost AWS i AI może popchnąć AMZN powyżej 400 USD?
- Prognoza ceny Meta (META) na 2026 rok: Czy monetyzacja AI może popchnąć META w kierunku 1000 USD?
- Prognoza ceny Costco (COST) na 2026 rok: Czy wzrost liczby członków może popchnąć COST w kierunku 1200 USD?
- Prognoza ceny Alibaba (BABA) na 2026 rok: Czy 45% wzrost chmury może popchnąć BABA w kierunku 230 USD?
