


Rubrik (RBRK) sprzedaje oprogramowanie chroniące dane przedsiębiorstw i pomagające odtwarzać systemy po cyberatakach. Security Cloud stanowi podstawę umów cyklicznych, natomiast Agent Cloud rozszerza model odzyskiwania danych na agenty AI i ich aktywność. Rosnące subskrypcje tworzą szerszą bazę przychodów, ale koszty hostingu, wynagrodzenia w formie akcji i długie cykle sprzedaży dla przedsiębiorstw decydują o tym, ile tego wzrostu przekłada się na zysk na akcję.
Ostatni kwartał wykazał silny popyt cykliczny i poprawiające się skorygowane wyniki, podczas gdy rentowność według GAAP pozostaje niezakończona. Przychody Rubrik za fiskalny Q2 FY2027 wzrosły o 38% do 427,3 mln USD, subskrypcyjny ARR osiągnął 1,66 mld USD, a skorygowany rozwodniony EPS wyniósł 0,20 USD. Rubrik nadal odnotowało stratę GAAP w wysokości 61,8 mln USD. Kolejnym testem jest to, czy ekspansja wśród dużych klientów i płatne wdrożenia zabezpieczeń AI przyspieszą generowanie gotówki szybciej niż koszty dostawy i wynagrodzenia.
Prognoza akcji RBRK na 2026 rok koncentruje się obecnie na dwóch scenariuszach:
- Scenariusz wzrostu cyklicznego i bezpieczeństwa AI: Ekspansja wśród klientów mogłaby podnieść oczekiwania dotyczące zysku w kierunku redakcyjnego scenariusza 150 USD.
- Scenariusz kosztów i wyceny: Wolniejsze zamówienia, rozwodnienie i wycena mogą obniżyć oczekiwania dotyczące przyszłego wzrostu.
Ten przewodnik analizuje prognozę akcji RBRK, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na najnowszych wynikach Rubrik, kwartalnym raporcie, ogłoszeniach produktowych i datowanych działaniach analityków, a także jak handlować kontraktami futures na akcje RBRK na BingX TradFi z zabezpieczeniem USDT.
5 najważniejszych rzeczy dla inwestorów Rubrik w październiku 2026
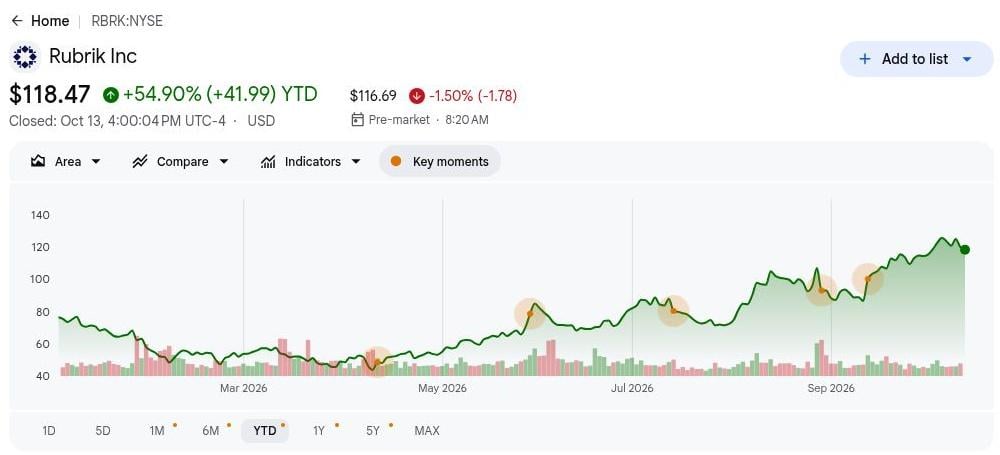
- RBRK zamknęło się na poziomie 118,47 USD po wzroście o 54,90% w 2026 roku. Zamknięcie NYSE 2026-10-13 jest bliskie kilku docelowym poziomom analityków wynoszącym 120 USD. Inwestorzy już antycypują znaczące postępy. Dalsze wzrosty wymagają gotówki lub oczekiwań wzrostowych, a płatna adopcja dostarcza bardziej wiarygodnego potwierdzenia niż same ogłoszenia.
- Przychody Q2 wzrosły o 38% do 427,3 mln USD. Sprzedaż subskrypcyjna przyczyniła się do 407,2 mln USD, około 95% łącznych przychodów, wzmacniając przejście w kierunku cyklicznego oprogramowania. Przychody przekroczyły również konsensus śledzący wynoszący 396,3 mln USD. Istniejące wdrożenia wspierają ekspansję i zmniejszają zależność od pozyskiwania nowych klientów.
- Cloud ARR wzrósł o 39% do 1,48 mld USD. Skorygowany nowy net Cloud ARR wzrósł o 20%, co stanowi użyteczną weryfikację wzrostu wyłączającą efekty migracji. Migracja istniejących klientów może podnieść Cloud ARR bez równoważnych przyrostowych wydatków. Bazowe przyrosty muszą wspierać wycenę przypisaną do wzrostu.
- Roczne wskazania ARR osiągnęły poziom od 1,880 mld USD do 1,885 mld USD. Kierownictwo oczekuje również od 323 mln USD do 333 mln USD wolnych przepływów pieniężnych za FY2027. Cele te wspierają inwestycje w produkty. Wzrost cykliczny staje się bardziej wartościowy, gdy środki pieniężne rosną szybciej niż wydatki na sprzedaż i wsparcie.
- Rubrik AI osiągnęło jedną trzecią globalnych klientów we wrześniu. Ogłoszenie adopcji we wrześniu i rozszerzenie Project Hourglass w październiku z AHEAD, Trace3 i WWT ustanawiają postęp dystrybucji. Te drogi do przepływów pracy w przedsiębiorstwach wymagają płatnej ekspansji, aby ustanowić przyrostowe przychody i uzasadnić inwestycje.
Czym jest Rubrik (RBRK)?
Rubrik sprzedaje subskrypcyjne oprogramowanie chroniące, monitorujące i przywracające dane w systemach przedsiębiorstw, chmurach publicznych i aplikacjach SaaS. Security Cloud łączy niezmienne kopie zapasowe, analizę zagrożeń i orkiestrację odtwarzania, dzięki czemu klienci mogą wznowić czyste operacje po ataku. Firma generuje przychody z subskrypcji chmurowych przez okresy umów i rozpoznaje niektóre licencje terminowe częściowo z góry, co wyjaśnia kwartalny raport. Roczny przychód cykliczny pomaga zatem pokazać zakontraktowaną bazę, gdy zmienia się harmonogram kwartalnej sprzedaży. Koszty hostingu i wsparcia decydują o tym, ile z tej bazy trafia do zysku.
Rubrik rozszerza swoją architekturę odtwarzania na tożsamości i autonomiczne aplikacje. Project Hourglass włącza Cognizant, Deloitte, LTM, HCLTech, NTT DATA i Wipro do dystrybucji Agent Cloud dla Claude Code firmy Anthropic; Code Guardian dodaje AHEAD, Trace3 i WWT do wdrożeń prowadzonych przez usługi. Ci partnerzy mogą wprowadzić Rubrik do klientów zarządzających agentami AI w złożonych przepływach pracy dotyczących bezpieczeństwa. Certyfikacja i integracja wymagają jednak czasu, a komercyjnym testem jest to, czy wdrożenia przekształcają się w płatne umowy i trwały ARR.
Rubrik (RBRK) Przegląd wyników Q2 FY2027: wzrost przychodów o 38% przewyższa szacunki
Przychody za fiskalny Q2 FY2027 wzrosły o 38% do 427,3 mln USD, przewyższając konsensus referencyjny wynoszący 396,3 mln USD, a skorygowany rozwodniony EPS osiągnął 0,20 USD wobec oczekiwanych 0,04 USD. Subskrypcyjny ARR wzrósł o 33% do 1,66 mld USD, a marża kontrybucji poprawiła się do 14,0%. Kierownictwo podwyższyło roczne wskazania przychodów do przedziału od 1,685 mld USD do 1,693 mld USD. Pozytywne generowanie gotówki wspiera ekspansję, ale strata GAAP wynosząca 61,8 mln USD utrzymuje jakość zysków w centrum uwagi.
Czytaj więcej: Rubrik (RBRK) Przegląd wyników Q2 FY2027: Silne wyniki Q2, ale słabsze prognozy na Q3 obniżają akcje o 13,05%
|
Wskaźnik finansowy |
Wskazania / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 FY2027 |
Konsensus 396,3 mln USD |
427,3 mln USD |
Pobicie. 31,0 mln USD powyżej szacunków; wzrost o 38% rok do roku. |
|
Rozwodniony EPS non-GAAP |
Konsensus 0,04 USD |
0,20 USD |
Pobicie. 0,16 USD powyżej szacunków. |
|
Strata netto GAAP |
Strata 95,9 mln USD rok wcześniej |
Strata 61,8 mln USD |
Poprawa. Strata zmniejszyła się o 34,1 mln USD. |
|
Subskrypcyjny ARR |
1,25 mld USD rok wcześniej |
1,66 mld USD |
Wzrost. O 33% rok do roku. |
|
Marża kontrybucji ARR |
9,4% rok wcześniej |
14,00% |
Poprawa. Wzrost o 4,6 punktu procentowego. |
|
Perspektywy przychodów Q3 FY2027 |
Rzeczywiste Q2: 427,3 mln USD |
429 mln–431 mln USD |
Wyższe. Punkt środkowy 430 mln USD to wzrost o 2,7 mln USD sekwencyjnie. |
|
Wolne przepływy pieniężne |
57,5 mln USD rok wcześniej |
65,7 mln USD |
Poprawa. Wzrost o 8,2 mln USD rok do roku. |
|
Wynagrodzenie w formie akcji |
88,5 mln USD rok wcześniej |
101,0 mln USD |
Wyższe. Wzrost o 12,5 mln USD rok do roku. |
- 38% wzrost przychodów zaniżał znormalizowany popyt. Przychody z praw materialnych spadły do 4,7 mln USD z 14,2 mln USD, a kierownictwo odnotowało wzrost o 43% po wyłączeniu tego efektu. Wzmacnia to interpretację bazowego popytu. Raportowane przychody obejmują licencje z góry, więc harmonogram rozpoznawania nadal ma znaczenie.
- Wzrost ARR o 33% odzwierciedlał głębszy popyt cykliczny. Firma zakończyła lipiec z 3 084 klientami przyczyniającymi się co najmniej 100 000 USD subskrypcyjnego ARR, co stanowi wzrost o 23%. Większe relacje wspierają sprzedaż krzyżową. Dodatkowe możliwości muszą wystarczająco zwiększyć wartość umów, aby zrekompensować opóźnienia w zamówieniach i rabaty konsolidacyjne.
- Marża kontrybucji wynosząca 14,0% poprawiła się o 460 punktów bazowych. Wzrosła z 9,4%, sygnalizując dźwignię w umowach cyklicznych. Marża brutto GAAP jednak spadła z 79,5% do 78,4%. Ekonomia dostawy różni się od efektywności sprzedaży. Koszty infrastruktury mogą rosnąć pomimo skali komercyjnej.
- Skorygowany EPS wynoszący 0,20 USD kontrastuje ze stratą GAAP wynoszącą 61,8 mln USD. Skorygowany wynik za poprzedni rok to strata 0,03 USD. Kwartalne wynagrodzenie w formie akcji osiągnęło 101,0 mln USD. Skorygowane zyski wspierają model; wynagrodzenie kapitałowe wymaga monitorowania liczby akcji.
- Wskazania przychodów na Q3 w przedziale od 429 mln USD do 431 mln USD wyznaczają kolejną poprzeczkę. Wskazania marży kontrybucji wynoszą 14%; roczne wskazania dotyczące gotówki to od 323 mln USD do 333 mln USD. Realizacja tych celów potwierdza konwersję na gotówkę. Obniżone wskazania osłabiłyby wsparcie wyceny przed nadejściem wyników końcoworocznych.
Rubrik (RBRK) Perspektywy inwestycyjne na 2026: scenariusz byka za 150 USD vs. scenariusz niedźwiedzia za 90 USD
Perspektywy Rubrik na 2026 rok zależą od tego, czy cykliczny popyt na bezpieczeństwo i nowe produkty AI mogą razem poprawić zyski i przepływy pieniężne. Ekspansja wśród dużych klientów i dystrybucja prowadzona przez partnerów wspierają scenariusz wzrostowy. Wolniejsze przyrosty w chmurze, droga dostawa lub ograniczona płatna adopcja Agent Cloud pozostawiłyby akcje zależne od wysokiej wyceny przyszłego wzrostu, a nie bieżącego zysku GAAP.
Scenariusz byka: Silniejsza adopcja bezpieczeństwa AI popycha RBRK w kierunku 150 USD
Scenariusz byka zakłada, że ARR utrzymuje wzrost bliski lub powyżej 33%, a skorygowany nowy net Cloud ARR przyspiesza powyżej 20%. Agent Cloud i Code Guardian zaczynają dodawać płatne umowy obok podstawowego oprogramowania do odtwarzania. Większe subskrypcje rozłożą wydatki na sprzedaż i inżynierię na szerszą bazę, podczas gdy koszty dostawy w chmurze rosną wolniej niż zakontraktowane przychody.
Ruch w kierunku 150 USD wymagałby, aby wdrożenia partnerskie przekształciły się w płatne użytkowanie, silniejsze wskazania ARR lub gotówki oraz lepszą marżę kontrybucji. Same demonstracje klienckie nie potwierdziłyby poprawy zysku potrzebnej do wsparcia tego celu.
Scenariusz bazowy: Stabilny popyt subskrypcyjny utrzymuje RBRK między 110 USD a 130 USD
Scenariusz bazowy zakłada, że Rubrik realizuje swoje roczne wskazania, podczas gdy sprzedaż AI buduje się stopniowo. Podstawowy popyt na odtwarzanie pozostaje odporny, a Project Hourglass poszerza dystrybucję, ale regulowani nabywcy korporacyjni potrzebują czasu na wdrożenie nowych przepływów pracy dotyczących bezpieczeństwa. Ciągłe straty GAAP i koszty dostawy w chmurze ograniczają to, ile inwestorzy płacą za bazę cykliczną.
RBRK może handlować głównie między 110 USD a 130 USD, jeśli sprzedaż Q3 osiągnie od 429 mln USD do 431 mln USD, marża kontrybucji utrzyma się blisko 14%, a roczne wskazania dotyczące gotówki pozostaną nienaruszone. Słabsze przyrosty w chmurze zakwestionowałyby ten zakres.
Scenariusz niedźwiedzia: Wolniejsze zamówienia i wyższe koszty ciągną RBRK w kierunku 90 USD
Scenariusz niedźwiedzia zakłada spowolnienie przyrostów w chmurze i odroczenie przez korporacyjnych nabywców zobowiązań Agent Cloud. Wydatki na inżynierię i hosting wyprzedziłyby wtedy przychody z nowszych produktów, zmniejszając dźwignię operacyjną pomimo ugruntowanego biznesu odtwarzania. Wynagrodzenie w formie akcji dodatkowo ograniczyłoby korzyści na akcję z jakiejkolwiek poprawy gotówkowej.
Ruch w kierunku 90 USD stałby się bardziej prawdopodobny, gdyby wskazania ARR lub gotówki spadły, ekspansja wśród dużych klientów osłabła lub płatna konwersja AI rozczarowała. Niższe szacunki wzrostu i obniżony mnożnik wyceny wzajemnie by się wzmacniały.
Prognozy cen akcji RBRK na 2026 rok według analityków z Wall Street
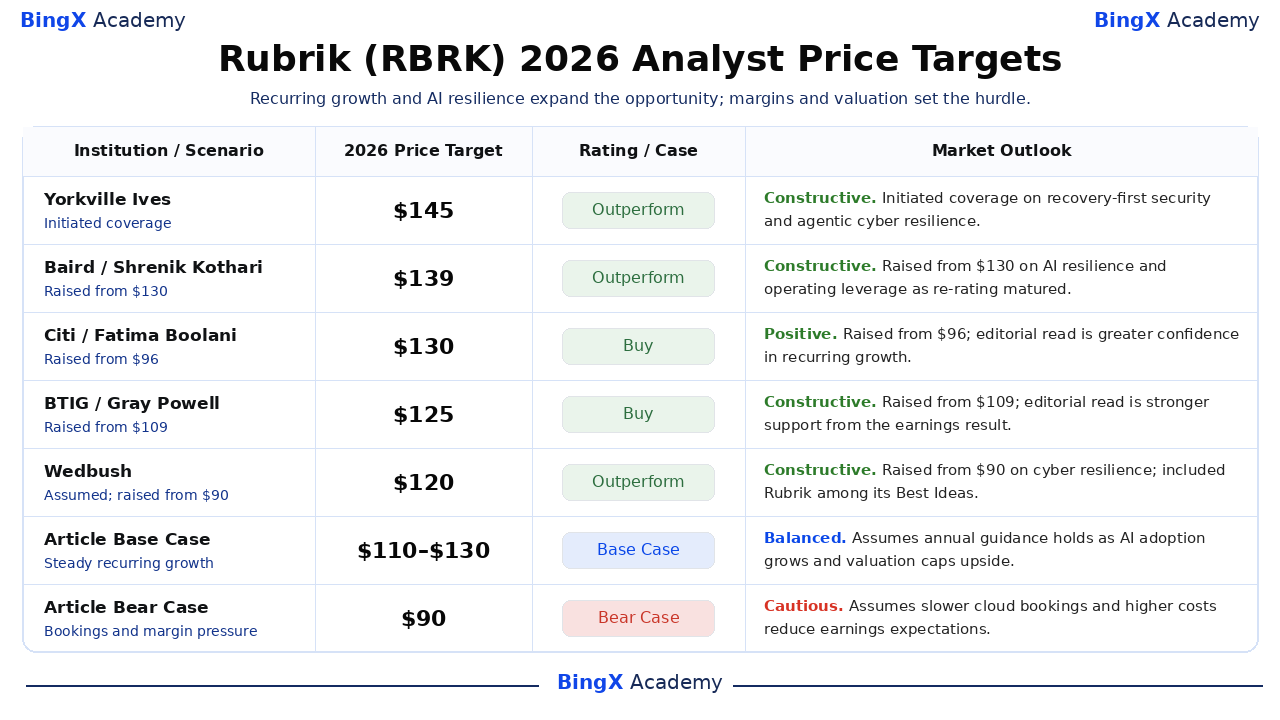
Te datowane działania instytucjonalne zostały zweryfikowane do 2026-10-14. 12-miesięczne kroczące cele sięgają do 2027 roku; wyniki na koniec roku pozostają niepewne. Tam, gdzie raporty ustalają jedynie działanie, interpretacja jest oznaczona jako redakcyjna. Redakcyjne wiersze scenariusza bazowego i niedźwiedzia są niezależnymi scenariuszami na pozostałą część roku kalendarzowego.
|
Instytucja / Scenariusz |
Docelowy poziom ceny na 2026 |
Rating / Scenariusz |
Perspektywa rynkowa |
|
Yorkville Ives |
145 USD |
Outperform |
Konstruktywna. 2026-10-07: Zainicjowanie coverage na bezpieczeństwo oparte na odtwarzaniu i agentyczną odporność cybernetyczną; indywidualny analityk nieujawniony. |
|
Baird |
139 USD |
Outperform |
Konstruktywna. 2026-09-23: Podniesiony z 130 USD na odporność AI i dźwignię operacyjną w miarę dojrzewania możliwości przeszacowania. |
|
Citi |
130 USD |
Kup |
Pozytywna. 2026-08-28: Podniesiony z 96 USD; redakcyjna interpretacja to większa pewność co do wzrostu cyklicznego. |
|
BTIG |
125 USD |
Kup |
Konstruktywna. 2026-08-28: Podniesiony z 109 USD; redakcyjna interpretacja to silniejsze wsparcie z wyniku finansowego. |
|
Wedbush |
120 USD |
Outperform |
Konstruktywna. 2026-09-11: Przejęcie coverage i podniesienie z 90 USD, powołując się na odporność cybernetyczną i umieszczenie Rubrik na liście Best Ideas. |
|
CIBC |
120 USD |
Outperformer |
Wyważona. 2026-08-31: Podniesiony z 115 USD; redakcyjna interpretacja to wyważony reset wyceny po wynikach. |
|
Redakcyjny scenariusz bazowy |
110 USD do 130 USD |
Scenariusz bazowy |
Zrównoważona. Zakłada, że roczne wskazania utrzymują się w miarę wzrostu adopcji AI, a wycena ogranicza wzrosty. |
|
Redakcyjny scenariusz niedźwiedzia |
90 USD |
Scenariusz niedźwiedzia |
Ostrożna. Zakłada, że wolniejsze zamówienia w chmurze i wyższe koszty obniżają oczekiwania dotyczące zysku. |
Jak handlować akcjami Rubrik (RBRK) na BingX
Handluj cyklicznym wzrostem Rubrik, adopcją bezpieczeństwa AI i perspektywami rentowności, korzystając z narzędzi BingX TradFi i BingX AI. Ponieważ RBRK może ostro reagować na aktualizacje ARR, wskazania i ogłoszenia partnerów, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem na pozycję.
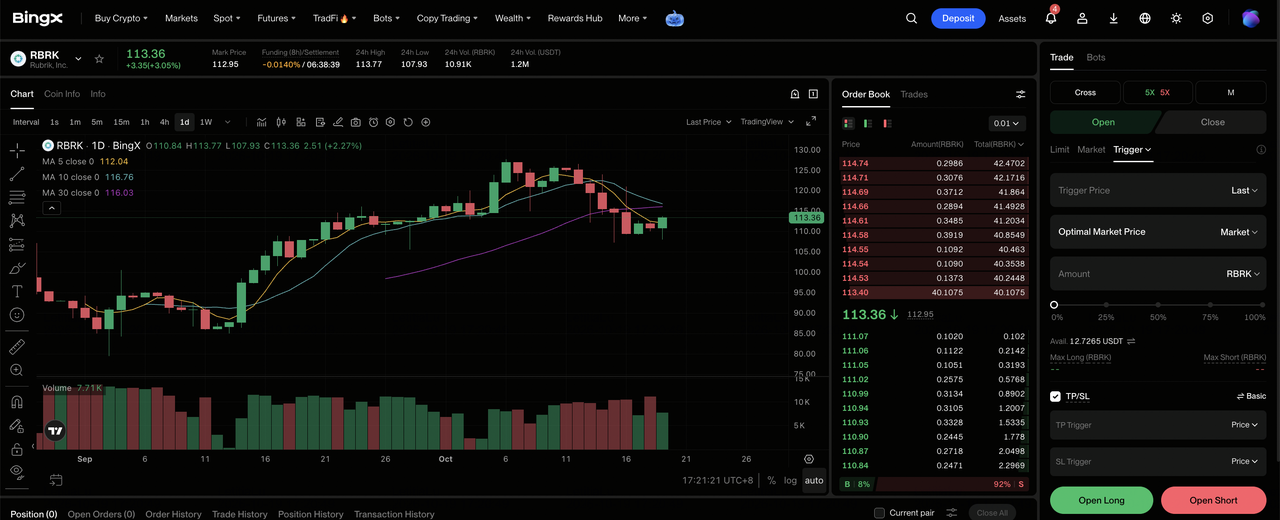
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie nawigacyjnym giełdy BingX.
Krok 2: Wybierz Rubrik (RBRK). Wyszukaj i wybierz kontrakt perpetualny futures RBRK-USDT.
Krok 3: Wybierz kierunek. Wybierz Otwórz Long, jeśli oczekujesz, że silniejsze przyrosty cykliczne i płatna adopcja AI podniosą wskazania. Wybierz Otwórz Short, jeśli oczekujesz, że zamówienia w chmurze, prognozy gotówkowe lub marże dostawy osłabną.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Izolowaną lub Krzyżową Marżę w zależności od tolerancji ryzyka. 54,90% wzrost RBRK od początku roku sprawia, że konserwatywna dźwignia i jasna wielkość pozycji są ważne, gdy oczekiwania są wysokie.
Krok 5: Zastosuj ścisłe protokoły zarządzania ryzykiem. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub bezpośrednio po wejściu na transakcję. RBRK może szybko reagować na wyniki finansowe, wzrost ARR, zmiany wskazań, umowy AI i zmiany wyceny w sektorze bezpieczeństwa.
5 najważniejszych ryzyk dla inwestorów Rubrik w 2026 roku
Rubrik ma rosnącą bazę cykliczną, ale trwała wartość na akcję zależy od jakości umów, kosztów dostawy w chmurze i tego, jak szybko nowe narzędzia bezpieczeństwa AI stają się płatnymi subskrypcjami.
- Wolniejsza ekspansja korporacyjna osłabiłaby przyszłe przychody. ARR zakłada odnowienie umów; migracja klientów komplikuje bazowe porównania wzrostu w chmurze. Niższe odnowienia lub ekspansja korporacyjna zmniejszyłyby przyszłe oczekiwania sprzedażowe, zanim kwartalne przychody widocznie spowolnią, osłabiając wsparcie wyceny.
- Koszty hostingu mogą pochłonąć korzyści ze skali. Kwartalny raport odnotował wzrost kosztów hostingu o 7,9 mln USD, a całkowita marża brutto spadła. Jeśli koszty infrastruktury obciążeń roboczych przekroczą ceny subskrypcji, przyrostowe przychody tworzą mniejszy zysk i wspierają niższy mnożnik zysku.
- Wynagrodzenie kapitałowe rozmywa roszczenie do przyszłej gotówki. Kwartalne wynagrodzenie w formie akcji osiągnęło 101,0 mln USD z 88,5 mln USD; ważona liczba akcji wzrosła do 206,1 mln z 194,9 mln. Emisja może kompensować poprawę operacyjną, gdy wzrost gotówki pozostaje w tyle za bazą akcji.
- Adopcja AI może dłużej stawać się płatnym wzrostem. Użytkowanie przez jedną trzecią klientów ustanawia zaangażowanie; Code Guardian rozszerza dystrybucję. Żadne z ujawnień nie dostarcza osobnego łącznego rozpoznanego przychodu z AI. Adopcja bez proporcjonalnych wzrostów umów zmniejsza zwroty z wydatków na rozwój produktu.
- Wyższa wycena powiększa rozczarowania realizacją. Akcje zyskały 54,90% do 2026-10-13, kładąc większy nacisk na kontynuowanie ekspansji ARR i generowania gotówki. Obniżone wskazania mogą skompresować mnożnik. Dźwignia wzmacnia wynikające z tego dostosowanie ceny i potencjalną stratę kapitału.
Podsumowanie: Czy warto inwestować w Rubrik w 2026 roku?
Silny wzrost cyklicznych przychodów Rubrik wzmacnia jego pozycję w zakresie bezpieczeństwa danych przedsiębiorstw i odtwarzania po cyberatakach, przy czym subskrypcyjny ARR w Q2 wzrósł o 33% do 1,66 mld USD, skorygowany EPS osiągnął 0,20 USD, a wolne przepływy pieniężne poprawiły się do 65,7 mln USD. Rozszerzające się relacje korporacyjne i partnerstwa Agent Cloud oferują dodatkowe możliwości wzrostu, gdy przedsiębiorstwa inwestują w odporność cybernetyczną i ochronę danych opartą na AI. Kluczowe jest to, czy silniejsza adopcja może przełożyć się na wyższe wartości umów, poprawione marże i trwałe generowanie gotówki.
Scenariusz byka za 150 USD zależy od przyspieszenia zamówień, silniejszej monetyzacji AI i ciągłej dźwigni operacyjnej, podczas gdy scenariusz niedźwiedzia za 90 USD odzwierciedla wolniejszy wzrost i presję wyceny. Scenariusz bazowy od 110 USD do 130 USD zakłada, że Rubrik realizuje swoje aktualne wskazania przy stabilnej ekspansji cyklicznych przychodów. Inwestorzy mogą śledzić nadchodzący wzrost ARR, adopcję Agent Cloud, wskazania dotyczące wolnych przepływów pieniężnych i rozmycie akcji, aby ocenić, czy poprawiające się fundamenty mogą wspierać wyższą wycenę.
Przypomnienie o ryzyku: Inwestowanie w RBRK wiąże się z ryzykiem utraty kapitału. Harmonogram umów korporacyjnych, koszty infrastruktury, monetyzacja AI, wynagrodzenie oparte na akcjach i zmiany wyceny mogą wpływać na wyniki finansowe i wyniki cenowe akcji. Inwestorzy powinni ocenić te ryzyka i przeprowadzić niezależne badania przed inwestowaniem.
Powiązane artykuły
- Prognoza cen CrowdStrike (CRWD) na 2026: Czy bezpieczeństwo AI i Falcon Flex popchną CRWD w kierunku 280 USD?
- Prognoza cen Palo Alto Networks (PANW) na 2026: Czy wzrost bezpieczeństwa AI popchnie PANW w kierunku 475 USD?
- Prognoza cen Okta (OKTA) na 2026: Czy bezpieczeństwo agentów AI popchnie OKTA w kierunku 225 USD?
- Prognoza cen UiPath (PATH) na 2026: Czy agentyczna AI popchnie PATH w kierunku 23 USD?
- Prognoza cen Oracle (ORCL) na 2026: Czy wzrost AI Cloud popchnie ORCL w kierunku 260 USD?
