
ASML Holding (ASML) dostarcza systemy litograficzne, które umożliwiają producentom układów scalonych drukowanie coraz bardziej skomplikowanych obwodów. Narzędzia do ekstremalnego ultrafioletu (EUV) wspierają zaawansowaną produkcję logiki i pamięci, podczas gdy modernizacje zainstalowanej bazy i usługi poprawiają wydajność po dostawie. Inwestycje w produkcję związaną ze sztuczną inteligencją rozszerzają popyt, ale złożona budowa sprzętu, akceptacja przez klientów i licencje eksportowe decydują o tym, ile z tego popytu stanie się dochodową sprzedażą w krótkim terminie.
Ostatni kwartał wykazał silniejszą produkcję systemów i lepszą ekonomikę zainstalowanej bazy. Sprzedaż netto ASML w Q3 osiągnęła €11,662 mld (13,06 mld USD), sprzedaż zainstalowanej bazy wyniosła €3,289 mld (3,68 mld USD), a marża brutto wzrosła do 57,5%. Kierownictwo poinformowało również, że planowane dostawy na lata 2027 i 2028 nie w pełni spełnią prognoz klientów. Pozostaje pytanie, czy ASML może zwiększyć dostawy bez obniżenia marż lub przesunięcia zbyt dużego popytu na późniejsze lata.
Prognoza akcji ASML na rok 2026 skupia się teraz na dwóch konkurujących ze sobą poglądach:
- Scenariusz pojemności EUV: Silny popyt na zaawansowane układy scalone, wzrost dostaw w Q4 i wyższa wydajność narzędzi mogą wspierać rosnącą sprzedaż i marże w miarę rozszerzania przez firmę podaży.
- Scenariusz wykonania i wyceny: Luki w pojemności, kontrole eksportu lub słabszy cykl inwestycji w AI mogą pozostawić wyniki poniżej oczekiwań po gwałtownym wzroście ceny akcji.
Ten przewodnik omawia prognozę akcji ASML, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na wynikach Q3 ASML z 14 października oraz danych rynkowych do 19 października, a także na tym, jak handlować kontraktami terminowymi na akcje ASML na BingX TradFi z zabezpieczeniem w USDT.
5 najważniejszych rzeczy, które inwestorzy ASML Holding powinni wiedzieć w październiku 2026
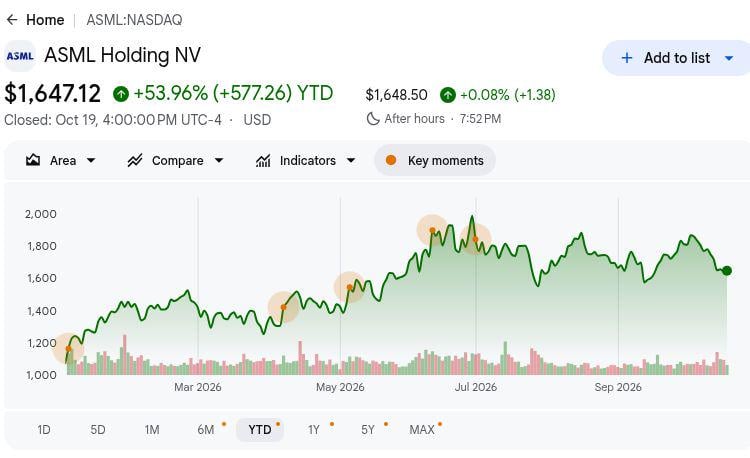
- ASML zamknął notowania na poziomie 1 647,12 USD w dniu 19 października, co oznacza wzrost o 53,96% od początku roku: Cena referencyjna Google Finance nadal była poniżej 52-tygodniowego maksimum wynoszącego 1 999,96 USD. Po gwałtownym wzroście powrót do tego maksimum wymaga dostarczonego sprzętu, a nie długoterminowego zainteresowania klientów.
- Sprzedaż w Q3 wzrosła o 55% do €11,662 mld (13,06 mld USD): Wynik był o 25% wyższy niż €9,326 mld (10,44 mld USD) w poprzednim kwartale, choć był o około €0,19 mld (0,21 mld USD) poniżej szacunku LSEG wynoszącego €11,85 mld (13,27 mld USD). Zarówno wzrost, jak i niewielkie niedotrzymanie oczekiwań muszą być oceniane w kontekście dostaw.
- Przychody z zainstalowanej bazy osiągnęły €3,289 mld (3,68 mld USD): Sprzedaż usług i opcji terenowych wzrosła z €2,762 mld (3,09 mld USD) w Q2, wspomagana przez modernizacje wydajności. Istniejące maszyny generowały przychody z modernizacji, które pomogły podnieść kwartalną marżę brutto powyżej poprzedniego poziomu 54,0%, amortyzując czas dostaw.
- Prognoza na Q4 zakłada sprzedaż w wysokości €14,2–€15,2 mld (15,90–17,02 mld USD): Punkt środkowy na poziomie €14,7 mld (16,46 mld USD) jest o około 26% wyższy niż Q3. ASML podniósł również dolną granicę swojej całorocznej prognozy do €44 mld (49,26 mld USD). Ten harmonogram dostaw, a nie jeszcze rozpoznane przychody, weryfikuje scenariusz optymistyczny.
- Inicjatywa TSMC dotycząca fotomasek celuje w ponad 40-procentową poprawę wydajności: W październikowej prezentacji ASML opisał wspólne przejście High-NA EUV w kierunku masek 12-calowych dla ekspozycji z podwójną maską i osobno zgłosił dostawę systemu metrologii YieldStar 550. Inicjatywa maskowania nadal wymaga wdrożenia przez klientów, zanim stanie się przychodem.
Czym jest ASML Holding (ASML)?
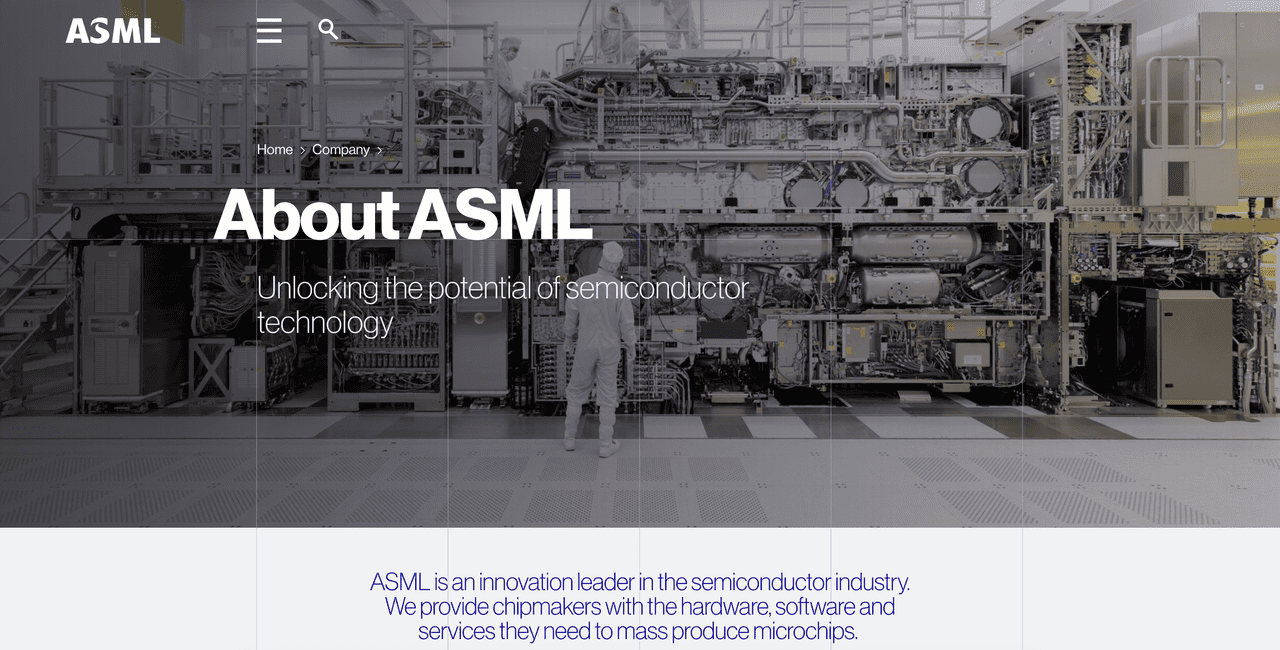
ASML Holding to holenderska firma produkująca sprzęt do półprzewodników, która opracowuje systemy litograficzne służące do produkcji zaawansowanych układów scalonych. Jej maszyny do ekstremalnego ultrafioletu (EUV) są niezbędne do produkcji procesorów najnowszej generacji, podczas gdy systemy do głębokiego ultrafioletu (DUV) wspierają szerszy zakres procesów produkcji półprzewodników. ASML dostarcza również sprzęt metrологiczny, oprogramowanie do litografii obliczeniowej oraz usługi poprawiające precyzję i wydajność produkcji układów scalonych. Jego działalność jest ściśle powiązana ze sprzętem AI, zaawansowaną produkcją półprzewodników i globalnymi cyklami inwestycyjnymi w układy scalone.
ASML dostarcza produkty głównym producentom półprzewodników, w tym TSMC, Samsung Electronics, Intel, SK hynix oraz Micron. Jego plan technologiczny koncentruje się na High-NA EUV, zaawansowanej metrologii i zwiększaniu pojemności produkcyjnej. W październiku 2026 roku ASML przedstawił inicjatywę TSMC ukierunkowaną na ponad 40-procentową poprawę wydajności ekspozycji z podwójną maską przy użyciu fotomasek 12-calowych. Firma dostarczyła również system metrologii YieldStar 550 i ocenia możliwości pojemności wykraczające poza planowaną ekspansję o 30% do 2028 roku, aby sprostać rosnącemu popytowi klientów.
ASML Holding (ASML) Przegląd wyników Q3 2026: Silne marże i wyższe prognozy niwelują niedotrzymanie oczekiwań przychodowych
ASML odnotował sprzedaż netto w Q3 2026 na poziomie €11,662 mld (13,06 mld USD), co stanowi wzrost o 55% rok do roku, ale poniżej konsensusu szacowanego przez LSEG na €11,85 mld (13,27 mld USD). Marża brutto poprawiła się do 57,5%, wspierana przez €3,289 mld (3,68 mld USD) ze sprzedaży zainstalowanej bazy, podczas gdy podstawowy EPS osiągnął €12,95 (14,50 USD). Kierownictwo podwyższyło całoroczną prognozę przychodów do €44–€45 mld (49,26–50,38 mld USD), a silniejsze dostawy w Q4 i akceptacja przez klientów stały się kluczowymi czynnikami wzrostu.
Czytaj więcej: Przegląd wyników ASML za Q3 FY2026: Rekordowe przychody przyćmione przez słabość sektora półprzewodników przy 3,94% wyprzedaży
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Wynik / Rzeczywisty |
Niespodzianka |
|
Całkowita sprzedaż netto Q3 |
LSEG €11,85 mld (13,27 mld USD) |
€11,662 mld (13,06 mld USD) |
Poniżej oczekiwań. €0,19 mld (0,21 mld USD) poniżej konsensusu; wzrost o 55% r/r. |
|
Zysk netto Q3 |
Q2 €2,918 mld (3,27 mld USD) |
€4,960 mld (5,55 mld USD) |
Wyższy. Wzrost o 70% kwartalnie. |
|
Podstawowy EPS Q3 |
Q2 €7,59 (8,50 USD) |
€12,95 (14,50 USD) |
Wyższy. Wzrost o €5,36 (6,00 USD). |
|
Sprzedaż zainstalowanej bazy Q3 |
Q2 €2,762 mld (3,09 mld USD) |
€3,289 mld (3,68 mld USD) |
Wzrost. Wyższy o 19% kwartalnie. |
|
Marża brutto Q3 |
Q2 54,0% |
57,50% |
Wyższa. Wzrost o 3,5 punktu procentowego. |
|
Liczba nowych sprzedanych systemów Q3 |
Q2 86 |
113 |
Wzrost. 27 dodatkowych systemów. |
|
Prognoza sprzedaży Q4 |
Q3 €11,662 mld (13,06 mld USD) |
€14,2–€15,2 mld (15,90–17,02 mld USD) |
Wyższa. Punkt środkowy wyższy o 26% kwartalnie. |
|
Prognoza sprzedaży FY2026 |
Poprzednia €43–€45 mld (48,14–50,38 mld USD) |
€44–€45 mld (49,26–50,38 mld USD) |
Podwyższona. Dolna granica wyższa o €1 mld (1,12 mld USD). |
- Sprzedaż w Q3 wzrosła o 55% rok do roku, ale nie osiągnęła jednej z prognoz: Wynik €11,662 mld (13,06 mld USD) porównuje się z €7,516 mld (8,41 mld USD) rok wcześniej i €11,85 mld (13,27 mld USD) zgodnie z prognozą LSEG. Zmiana harmonogramu dostaw może wpływać na kwartalne szacunki bez ograniczania popytu.
- Liczba nowych systemów wzrosła do 113 z 86: ASML sprzedał o 27 nowych systemów litograficznych więcej niż w Q2, a sprzedaż systemów wzrosła do około €8,4 mld (9,40 mld USD) z €6,6 mld (7,39 mld USD). Wyższa przepustowość sprawia, że akceptacja przez klientów w Q4 nabiera większego znaczenia.
- Sprzedaż zainstalowanej bazy wzrosła o 19% kwartalnie: Wynik €3,289 mld (3,68 mld USD) nastąpił po €2,762 mld (3,09 mld USD) w Q2, przy czym kierownictwo wskazało na popyt na modernizacje wydajności powyżej planu. Te modernizacje mogą zwiększyć produkcję z istniejących narzędzi klientów przed dostarczeniem dodatkowych maszyn do nowej fabryki; pomogły one również utrzymać kwartalną marżę brutto powyżej poprzedniego poziomu 54,0%.
- Marża brutto rozszerzyła się o 3,5 punktu procentowego: Q3 osiągnął 57,5% wobec 54,0% w Q2, podczas gdy zysk netto wzrósł do €4,960 mld (5,55 mld USD) z €2,918 mld (3,27 mld USD). Podstawowy EPS osiągnął €12,95 (14,50 USD). Ta marża wspiera wycenę, jeśli mix modernizacji i ekonomika systemów utrzymają się w skali.
- Prognoza na 2026 rok wzrosła, podczas gdy planowana podaż na 2028 rok nadal nie nadąża za prognozami: Całoroczna sprzedaż oczekiwana jest teraz na poziomie €44–€45 mld (49,26–50,38 mld USD), wobec poprzedniego zakresu €43–€45 mld (48,14–50,38 mld USD). ASML bada możliwości produkcji na 2028 rok wykraczające poza wcześniej zakomunikowaną 30-procentową ekspansję. Zainteresowanie klientów zamówieniami na lata 2029–30 nie stanowi zarezerwowanych przychodów.
ASML Holding (ASML) Perspektywa inwestycyjna na 2026 rok: Scenariusz optymistyczny $2 500 vs. scenariusz pesymistyczny $1 250
Perspektywa ASML na 2026 rok zależy od przekształcenia silnego popytu na EUV, modernizacji zainstalowanej bazy i przyszłej rozbudowy pojemności w trwały wzrost zysków. Wyższe dostawy systemów i rosnąca wydajność wspierają scenariusz wzrostowy, podczas gdy ograniczenia produkcyjne, cykle wydatków klientów i 53,96-procentowy wzrost ceny akcji od początku roku czynią realizację i wycenę ważnymi czynnikami do rozważenia.
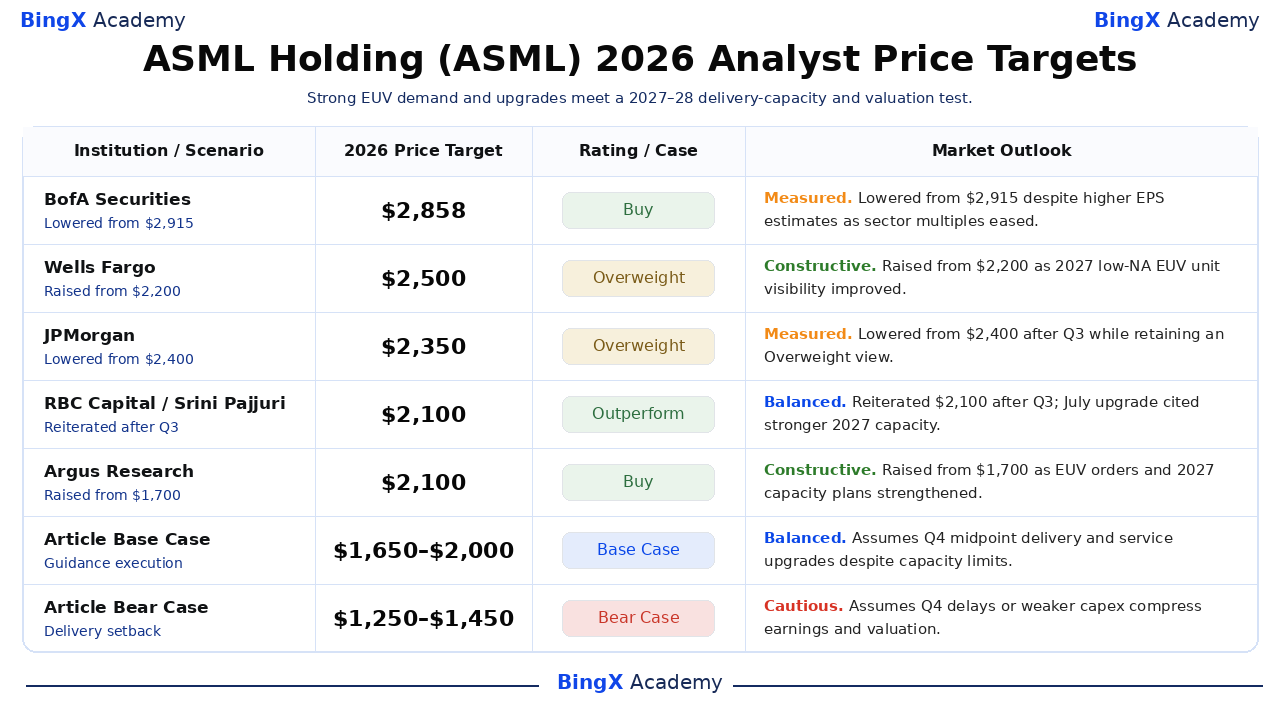
Scenariusz optymistyczny: Silny popyt na EUV pcha ASML w kierunku 2 250–2 500 USD
Scenariusz optymistyczny zakłada, że przychody Q4 zbliżą się do sufitu prognoz €15,2 mld (17,02 mld USD), przy marży brutto utrzymującej się w pobliżu 57%. Silne modernizacje zainstalowanej bazy i poprawa wydajności High-NA EUV mogą wspierać wyższy output systemów, podczas gdy dodatkowa pojemność produkcyjna na 2028 rok pomaga przekształcić popyt klientów w przyszłe dostawy.
Ruch w kierunku 2 250–2 500 USD wymagałby od ASML przekroczenia 52-tygodniowego maksimum wynoszącego 1 999,96 USD, realizacji dostaw w Q4 i wykazania silniejszej konwersji zamówień na lata 2027–28. Potwierdzona ekspansja pojemności i utrzymane marże zapewniłyby dalsze wsparcie dla wyższej wyceny.
Scenariusz bazowy: Stabilny wzrost sprzętu utrzymuje ASML w przedziale $1 650–$2 000
Scenariusz bazowy zakłada, że przychody Q4 osiągną około punkt środkowy prognoz na poziomie €14,7 mld (16,46 mld USD), utrzymując całoroczną sprzedaż w przedziale €44–€45 mld (49,26–50,38 mld USD). Modernizacje zainstalowanej bazy wspierają marże, podczas gdy ograniczenia pojemności i harmonogramy produkcji klientów stopniowo przesuwają część dostaw sprzętu na późniejsze okresy.
ASML mógłby handlować w przedziale $1 650–$2 000, jeśli przychody Q4 spełnią prognozy, marża brutto pozostanie w pobliżu 57%, a planowane rozbudowy pojemności będą postępować. Silniejsze zamówienia mogłyby podnieść akcje powyżej tego zakresu, podczas gdy opóźnienia dostaw lub słabsze prognozy zwiększyłyby presję spadkową.
Scenariusz pesymistyczny: Opóźnienia dostaw ciągną ASML w kierunku 1 250–1 450 USD
Scenariusz pesymistyczny zakłada, że klienci opóźniają inwestycje w pojemność półprzewodnikową lub ASML nie realizuje ambitnego harmonogramu dostaw w Q4. Przychody poniżej dolnej granicy prognoz €14,2 mld (15,90 mld USD), słabsze marże lub wolniejsze przyjęcie High-NA EUV mogłyby ograniczyć wzrost zysków. Ograniczenia eksportowe i opóźnienia w akceptacji sprzętu zwiększyłyby presję.
Ruch w kierunku 1 250–1 450 USD stałby się bardziej prawdopodobny, gdyby wyniki Q4 nie spełniły prognoz, dostawy sprzętu na 2027 rok osłabły lub klienci anulowali, a nie odłożyli zamówienia. Po silnym wzroście ASML od początku roku, niższe oczekiwania co do zysków mogłyby również wywołać znaczącą korektę wyceny.
Prognozy cen akcji ASML na 2026 rok według analityków Wall Street
Są to datowane docelowe ceny akcji ASML notowanych w USA według różnych instytucji, a nie obietnice ceny na koniec roku. Działania Wells Fargo i Argus nastąpiły po Q2, podczas gdy obniżki BofA i JPMorgan oraz powtórzenie RBC odzwierciedlały aktualizację październikową. Rozpiętość 2 100–2 858 USD odzwierciedla niepewność wyceny; dwa ostatnie wiersze to scenariusze redakcyjne.
|
Instytucja / Scenariusz |
Docelowa cena na 2026 rok |
Rating / Przypadek |
Perspektywa rynkowa |
|
BofA Securities |
$2 858 |
Kupuj |
Umiarkowany. 15 października: Obniżona z $2 915 pomimo wyższych prognoz EPS, ponieważ wskaźniki wyceny sektora skurczyły się. |
|
Wells Fargo |
$2 500 |
Przeważaj |
Konstruktywny. 16 lipca: Podwyższona z $2 200 po mocniejszych wynikach, wskazując na możliwość ponad 90 jednostek low-NA EUV w 2027 roku. |
|
JPMorgan |
$2 350 |
Przeważaj |
Umiarkowany. 15 października: Obniżona z $2 400 przy zachowaniu ratingu Przeważaj po aktualizacji za kwartał październikowy. |
|
RBC Capital |
$2 100 |
Ponadprzeciętny |
Zrównoważony. 14 października: Potwierdzona cena $2 100 po aktualizacji Q3; lipcowa podwyżka odzwierciedlała wyższe oczekiwania dotyczące pojemności low-NA na 2027 rok. |
|
Argus Research |
$2 100 |
Kupuj |
Konstruktywny. 15 lipca: Podwyższona z $1 700 po Q2, podkreślając silne zamówienia EUV i rozbudowę pojemności w 2027 roku. |
|
Scenariusz bazowy artykułu |
1 650–2 000 USD |
Scenariusz bazowy |
Zrównoważony. Zakłada dostawę w punkcie środkowym Q4 i modernizacje usług pomimo ograniczeń pojemności. |
|
Scenariusz pesymistyczny artykułu |
1 250–1 450 USD |
Scenariusz pesymistyczny |
Ostrożny. Zakłada, że opóźnienia Q4 lub słabsze nakłady inwestycyjne skompresują zyski i wycenę. |
Jak handlować akcjami ASML Holding (ASML) na BingX
Handluj perspektywą popytu EUV ASML i pojemności dostaw przy użyciu narzędzi BingX TradFi i BingX AI. Ponieważ ASML może gwałtownie reagować na dostawy systemów, marże brutto i plany wydatków producentów układów scalonych, traderzy powinni określić zarówno katalizator, jak i limity ryzyka przed otwarciem pozycji.
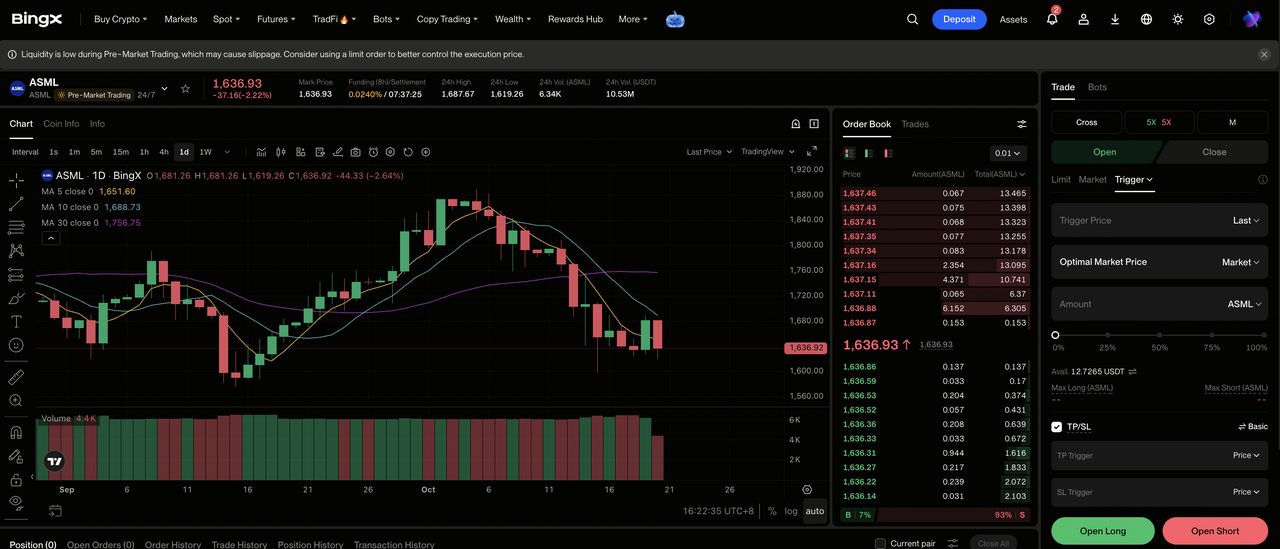
Krok 1: Przejdź do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na panelu giełdy BingX.
Krok 2: Wybierz ASML Holding (ASML). Wyszukaj i wybierz kontrakt ASML-USDT na kontrakty wieczyste.
Krok 3: Wybierz kierunek. Wybierz Otwórz pozycję długą, jeśli spodziewasz się, że dostawy w Q4 i plany pojemności EUV wzmocnią zyski. Wybierz Otwórz pozycję krótką, jeśli spodziewasz się odroczeń ze strony klientów lub niespełnienia prognoz Q4.
Krok 4: Wybierz dźwignię finansową i tryb depozytu zabezpieczającego. Wybierz margin izolowany lub cross-margin w zależności od tolerancji ryzyka. 53,96-procentowy wzrost ASML od początku roku sprawia, że konserwatywna dźwignia i jasne określenie wielkości pozycji są ważne w okolicach publikacji wyników.
Krok 5: Stosuj rygorystyczne protokoły zarządzania ryzykiem. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub bezpośrednio po wejściu w transakcję. ASML może szybko reagować na nowe dane dotyczące dostaw systemów, zobowiązania pojemnościowe, przepisy eksportowe i główne plany wydatków producentów układów scalonych.
5 najważniejszych ryzyk, na które inwestorzy ASML Holding powinni zwrócić uwagę w 2026 roku
Wieloletni popyt może przełożyć się na zyski później lub przy niższej marży niż oczekiwano, podczas gdy przepisy eksportowe i wycena mogą wzmacniać zmiany wartości na akcję.
- Wąskie gardła pojemności mogą odkładać rozpoznawanie sprzedaży: Kierownictwo wskazuje, że aktualnie planowana podaż na lata 2027 i 2028 jest niewystarczająca w stosunku do prognoz klientów. Dłuższe procesy budowy narzędzi mogą odkładać dostawy i krótkoterminowy EPS pomimo popytu, zmniejszając wartość krótkoterminowych prognoz.
- Wydatki na AI mogą stać się bardziej selektywne: Producenci chipów kontraktowych i pamięci masowej intensywnie inwestują w oparciu o założenia dotyczące przyszłego popytu na układy scalone AI. Jeśli zaangażowanie kapitałowe osłabnie, zainteresowanie zamówieniami na lata 2029–30 może nie przekształcić się w rzeczywiste zlecenia, osłabiając widoczność portfela zamówień i wycenę.
- Kontrole eksportu mogą zawęzić dostępny rynek: Sprzedaż zaawansowanego sprzętu do Chin podlega licencjom i zmieniającym się ograniczeniom. Zaostrzenie licencjonowania może zmniejszyć wolumen i zmienić miks, podczas gdy zmiana przeznaczenia zajmuje czas, co istotnie obniża dźwignię operacyjną.
- Ekonomia High-NA nadal wymaga adopcji: Współpraca TSMC w zakresie fotomasek opisuje cel wydajności powyżej 40% dla określonego kroku z podwójną maską, a nie gwarantowane szerokie wdrożenie. Opóźniona integracja spowolniłaby wykorzystanie narzędzi i przyszłe przychody z opcji terenowych.
- Wycena i kurs walutowy mogą wzmacniać rozczarowania: Notowania w USA wzrosły o 53,96% od początku roku do 19 października. Słabsze marże mogłyby skompresować wskaźnik mnożnikowy, podczas gdy zmiany kursów walut wpływają na zyski przeliczone na dolary dla inwestorów z USA.
Podsumowanie: Czy warto inwestować w ASML Holding w 2026 roku?
ASML wchodzi w ostatni kwartał z rzadką kombinacją czynników: €11,662 mld (13,06 mld USD) sprzedaży w Q3, 57,5% marży brutto, rosnącymi modernizacjami zainstalowanej bazy i popytem klientów, który kierownictwo określa jako przekraczający aktualnie planowaną podaż przez następne dwa lata. EUV stanowi podstawę zaawansowanej ekspansji logiki i pamięci. Kwestią jest to, kiedy maszyny i modernizacje mogą być dostarczone.
Scenariusz optymistyczny na poziomie 2 250–2 500 USD wymaga realizacji Q4 na górnym końcu zakresu i dodatkowej pojemności; scenariusz pesymistyczny na poziomie 1 250–1 450 USD odzwierciedla opóźnienia w dostawach lub pogorszenie popytu. Żaden z nich nie stanowi gwarantowanej prognozy. Konserwatywny inwestor może obserwować wolumen zaakceptowanych systemów w Q4, marżę brutto i zatwierdzone plany pojemności na lata 2027–28 przed przypisaniem trwałej wartości do kolejnego cyklu popytu.
Ostrzeżenie o ryzyku: Handel i inwestowanie w akcje takie jak ASML wiąże się z wysokim ryzykiem utraty kapitału. Opóźnienia dostaw, zmiany w wydatkach producentów układów scalonych, ograniczenia eksportowe i zmiany wyceny mogą gwałtownie wpłynąć na kurs akcji. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane artykuły
- Najlepsze akcje spółek produkujących układy AI do kupienia w 2026 roku: TSMC, ASML i zaawansowana produkcja chipów
- Prognoza ceny akcji TSMC (TSM) na 2026 rok: Czy rekordowy popyt na AI wyniesie akcje TSM do 527 USD?
- Prognoza ceny akcji Intel (INTC) na 2026 rok: Czy popyt na procesory AI pchnnie INTC w kierunku 145 USD?
- Prognoza ceny akcji Micron (MU) na 2026 rok: Czy popyt na pamięci AI pchnnie MU w kierunku 2 100 USD?
- Prognoza ceny akcji SK Hynix (SKHYNIX) na 2026 rok: Czy lider pamięci AI SKHYNIX przebije 1 300 USD?
- Prognoza ceny akcji Samsung na 2026 rok: Docelowa cena ₩480 000 – supercykl pamięci czy pułapka kryzysu strajkowego?
