

Accenture (ACN) świadczy usługi doradcze, wdrożeniowe oraz zarządzane dla dużych przedsiębiorstw i klientów sektora publicznego. Długotrwała działalność outsourcingowa i praca nad cyfrowym rdzeniem pozostają istotne, podczas gdy enterprise AI, cyberbezpieczeństwo i reinwencja branżowa rozszerzają możliwości. Budżety klientów, harmonogram projektów oraz wpływ automatyzacji AI na fakturowaną pracę decydują o tym, czy większe rurociągi zamówień przekształcą się w trwałe przychody i lepsze zwroty gotówkowe.
Ostatni kwartał wykazał szerokie ożywienie popytu przy nierównym wyniku gotówkowym. Przychody Accenture w Q4 FY2026 wyniosły 18,68 mld USD, powyżej górnego pułapu wytycznych na poziomie 18,40 mld USD, nowe zamówienia wzrosły o 4% do 22,17 mld USD, a zysk na akcję GAAP skoczył o 46% do 3,29 USD. Jednak wolne przepływy pieniężne spadły do 2,85 mld USD z 3,81 mld USD, przez co test fiskalny 2027 roku sprowadza się do pytania, czy praca w obszarze AI i usług zarządzanych może podtrzymać wzrost bez osłabienia wyceny lub konwersji gotówki.
Prognoza kursu akcji ACN na 2026 rok skupia się obecnie na dwóch konkurujących ze sobą scenariuszach:
- Scenariusz reinwencji przedsiębiorstw: zamówienia kwartalne na poziomie 22,17 mld USD, wskaźnik book-to-bill równy 1,2 oraz wytyczne dotyczące wzrostu przychodów w lokalnej walucie na poziomie 3–6% w roku fiskalnym 2027 wspierają odnowiony cykl popytu i dźwignię operacyjną.
- Scenariusz presji na konwersję: AI może skracać projekty lub obniżać stawki fakturowania, a roczny spadek kwartalnych wolnych przepływów pieniężnych o 0,96 mld USD pozostawia jakość wzrostu pod znakiem zapytania.
Niniejszy przewodnik analizuje prognozę kursu akcji ACN, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na wynikach finansowych Accenture za Q4 FY2026 opublikowanych 1 października, danych finansowych i danych rynkowych do 20 października, a także na informacji jak kupić akcje ACN na BingX TradFi za USDT.
5 najważniejszych informacji dla inwestorów Accenture w październiku 2026 roku
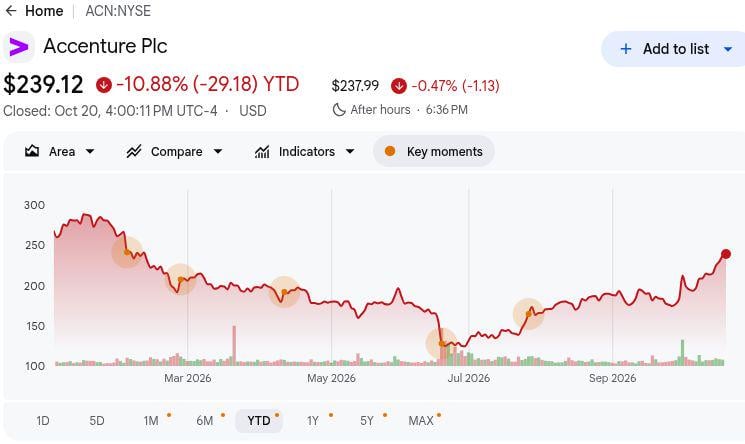
- ACN zamknęło się na poziomie 239,12 USD w dniu 20 października, spadając o 10,88% od początku roku: Akcje odbiły się gwałtownie od 52-tygodniowego minimum na poziomie 118,15 USD, lecz pozostały poniżej maksimum na poziomie 291,09 USD. Utrzymanie odbicia będzie zależeć od silniejszych wyników operacyjnych i dowodów na to, że Accenture potrafi dostosować się do zmian branżowych napędzanych przez AI.
- Przychody w Q4 wyniosły 18,68 mld USD, przekraczając górny pułap wytycznych na poziomie 18,40 mld USD: Przychody wzrosły o 6% w dolarach amerykańskich i 7% w lokalnej walucie, wspierane wzrostem na rynkach geograficznych i w kategoriach usługowych. Szerokie ożywienie sugeruje odporność popytu ze strony przedsiębiorstw, a przyszły wzrost będzie zależeć od przekształcania zamówień w przychody.
- Nowe zamówienia wzrosły o 4% do 22,17 mld USD: Wskaźnik book-to-bill wynoszący 1,2 obejmował 9,40 mld USD w zamówieniach z zakresu Consultingu i 12,77 mld USD w zamówieniach na Usługi Zarządzane. Silniejszy popyt na usługi zarządzane poprawia widoczność przychodów i możliwości w zakresie działalności cyklicznej, chociaż termin realizacji umów pozostaje istotny.
- Wytyczne na rok fiskalny 2027 zakładają wzrost przychodów o 3–6% w lokalnej walucie: Kierownictwo oczekuje również marży operacyjnej na poziomie 15,9–16,1% oraz wolnych przepływów pieniężnych w przedziale 11,0–11,8 mld USD. Wyniki bliskie górnej granicy wzmocniłyby perspektywy zysku, podczas gdy wolniejszy wzrost mógłby ograniczyć dalsze wzrosty ceny akcji.
- Kwartalne wolne przepływy pieniężne spadły o 0,96 mld USD do 2,85 mld USD: Roczne wolne przepływy pieniężne wzrosły jednak do 11,62 mld USD z 10,87 mld USD, wspierając zwroty dla akcjonariuszy na poziomie 11,5 mld USD. Utrzymanie generowania gotówki będzie ważne dla finansowania przejęć, utrzymania wypłat dla akcjonariuszy i wspierania długoterminowej strategii inwestycyjnej Accenture.
Czym jest Accenture (ACN)?
Accenture świadczy usługi z zakresu strategii, doradztwa, inżynierii technologicznej oraz bieżących usług zarządzanych dla około 9 000 klientów. Pomaga organizacjom przeprojektowywać procesy, migrować aplikacje i dane, zabezpieczać systemy oraz obsługiwać złożone platformy cyfrowe. Jej Usługi Reinwencji obejmują cyberbezpieczeństwo, cyfrowy rdzeń, finanse, branżę i przedsiębiorstwo, Song, łańcuch dostaw i inżynierię oraz talent. Przychody z Consultingu odzwierciedlają projekty transformacyjne, podczas gdy Usługi Zarządzane przekształcają długoterminowe umowy z klientami w regularną realizację. Model ten opiera się na globalnej kadrze liczącej około 814 000 pracowników, co sprawia, że wykorzystanie zasobów, umiejętności i wycena projektów mają kluczowe znaczenie dla marży operacyjnej.
Accenture rozszerza ten model na stosowane AI i mniejsze konta przedsiębiorstw. Accenture Edge jest skierowany do organizacji z rocznymi przychodami od 300 mln do 3 mld USD; jego październikowy program inżynierii rozmieszczonej w terenie Workday oraz rozszerzona współpraca w zakresie prywatnego AI z Dell odpowiadają na potrzeby implementacyjne i infrastrukturalne. Inicjatywy te tworzą ścieżki do opłat doradczych, budowlanych i operacyjnych, gdy klienci wdrażają agenty i modernizują zasoby danych. Partnerstwa i możliwości rynkowe to ogłoszone programy, a nie potwierdzone sprzedaże. Przychody pojawiają się dopiero po podpisaniu umów z klientami, realizacji kamieni milowych i przeniesieniu zarządzanych obciążeń do produkcji.
Przegląd wyników Accenture (ACN) za Q4 FY2026: pobicie prognoz przychodów i silne zamówienia skompensowały słabsze przepływy pieniężne
Accenture osiągnęło przychody w Q4 na poziomie 18,68 mld USD w porównaniu do zakresu prognoz firmy na poziomie 17,75–18,40 mld USD, przy EPS GAAP w wysokości 3,29 USD wobec 2,25 USD rok wcześniej. Nowe zamówienia wzrosły o 4% do 22,17 mld USD, a przychody z Usług Zarządzanych wzrosły o 7% do 9,40 mld USD. Wytyczne dotyczące wzrostu w lokalnej walucie na rok fiskalny 2027 w wysokości 3–6% wspierają pogląd na popyt, ale wolne przepływy pieniężne w Q4 spadły do 2,85 mld USD z 3,81 mld USD.
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Wynik / Rzeczywistość |
Niespodzianka |
|
Przychody Q4 FY2026 |
Wytyczne firmy: 17,75–18,40 mld USD |
18,68 mld USD |
Powyżej. O 0,28 mld USD powyżej górnego pułapu wytycznych; wzrost o 6% r/r. |
|
EPS GAAP rozwodniony Q4 |
2,25 USD rok wcześniej |
3,29 USD |
Poprawa. Wzrost o 46% r/r. |
|
Nowe zamówienia Q4 |
21,31 mld USD rok wcześniej |
22,17 mld USD |
Wzrost. O 4% w dolarach; wskaźnik book-to-bill 1,2. |
|
Przychody z Consultingu |
8,77 mld USD rok wcześniej |
9,28 mld USD |
Wzrost. O 6% w dolarach. |
|
Przychody z Usług Zarządzanych |
8,82 mld USD rok wcześniej |
9,40 mld USD |
Wzrost. O 7% w dolarach. |
|
Marża operacyjna GAAP |
11,6% rok wcześniej |
15,30% |
Poprawa. Wzrost o 370 punktów bazowych. |
|
Wolne przepływy pieniężne Q4 |
3,81 mld USD rok wcześniej |
2,85 mld USD |
Niższe. Spadek o 0,96 mld USD r/r. |
|
Perspektywy przychodów na Q1 FY2027 |
18,68 mld USD w Q4 FY2026 |
18,95–19,60 mld USD |
Wyższe. Punkt środkowy jest o 0,60 mld USD powyżej Q4. |
|
Wzrost w lokalnej walucie na FY2027 |
5% w FY2026 |
Wytyczne: 3–6% |
Mieszane. Zakres obejmuje zarówno wolniejszy, jak i szybszy wzrost. |
- Przychody w wysokości 18,68 mld USD przekroczyły górny pułap wytycznych o 0,28 mld USD: Sprzedaż w dolarach wzrosła o 6%, a w lokalnej walucie o 7%, przy czym zarówno Consulting, jak i Usługi Zarządzane odnotowały wzrost. Szerokość poprawy przemawia przeciwko jednorazowemu odbiciu, jednak zakres na rok fiskalny 2027 nadal wymaga ciągłych zatwierdzeń projektów przez klientów.
- Rozwodniony EPS GAAP wzrósł o 46% do 3,29 USD: Zysk operacyjny wzrósł do 2,86 mld USD z 2,05 mld USD, a mniejsza liczba akcji również przyczyniła się do wzrostu. Porównanie korzysta z 0,78 USD kosztów optymalizacji poniesionych w poprzednim roku, więc wzrost o 9% w stosunku do skorygowanego EPS za poprzedni rok wynoszącego 3,03 USD lepiej oddaje ciągły postęp.
- Zamówienia na poziomie 22,17 mld USD zapewniły wskaźnik book-to-bill równy 1,2: Podpisania Usług Zarządzanych na poziomie 12,77 mld USD przekroczyły podpisania Consultingowe na poziomie 9,40 mld USD. Taki mix może poprawić widoczność dla bieżącej realizacji, chociaż termin rozpoczęcia umowy i zakres nadal decydują o tym, kiedy podpisana praca staje się raportowanym przychodem.
- Marża operacyjna GAAP wzrosła o 370 punktów bazowych do 15,3%: Porównanie GAAP z poprzednim rokiem wynosiło 11,6%, ale porównywalna skorygowana marża wynosiła 15,1%, co daje bazowy wzrost o 20 punktów bazowych. Wytyczne na rok fiskalny 2027 w przedziale 15,9–16,1% sprawiają, że produktywność i wycena stanowią bardziej wymagający test, niż sugeruje nagłówkowy wzrost.
- Kwartalne wolne przepływy pieniężne spadły o 0,96 mld USD do 2,85 mld USD: Operacyjne przepływy pieniężne wyniosły 3,10 mld USD wobec 3,91 mld USD rok wcześniej, nawet gdy rok fiskalny przyniósł 11,62 mld USD wolnych przepływów pieniężnych. Perspektywy na rok fiskalny 2027 w przedziale 11,0–11,8 mld USD stanowią test tego, czy windykacja należności i wydatki inwestycyjne ulegną normalizacji.
Perspektywy inwestycyjne Accenture (ACN) na 2026 rok: scenariusz byka na poziomie 300 USD vs. scenariusz niedźwiedzia na poziomie 175 USD
Kluczowym testem dla Accenture jest pytanie, czy adopcja AI w przedsiębiorstwach tworzy więcej pracy w zakresie integracji i usług zarządzanych, niż automatyzacja eliminuje z tradycyjnego konsultingu. Kwartał zamówień na poziomie 22,17 mld USD wspiera popyt, podczas gdy zakres wzrostu na rok fiskalny 2027 w przedziale 3–6% i słabsze kwartalne przepływy pieniężne pozostawiają miejsce na różne wyniki zysku. Podane poziomy cenowe są scenariuszami redakcyjnymi, a nie obietnicami Wall Street.
Scenariusz byka: implementacja AI popycha ACN w kierunku 300 USD
Scenariusz byka zakłada, że implementacja AI rozszerza wydatki klientów, zamiast po prostu redukować fakturowane godziny. Accenture Edge rozszerza zasięg firmy na segment średniego rynku, podczas gdy inżynieria agentów Workday i projekty prywatnego AI Dell rozwijają się w cykliczne kontrakty. Przekształcenie zamówień kwartalnych na poziomie 22,17 mld USD w przychody z Consultingu i Usług Zarządzanych mogłoby poprawić wykorzystanie siły roboczej, marże operacyjne i generowanie gotówki.
ACN mogłoby zbliżyć się do 300 USD, jeśli wzrost przychodów w lokalnej walucie na rok fiskalny 2027 osiągnie 6%, marża operacyjna osiągnie lub przekroczy 16,1%, a wolne przepływy pieniężne pozostaną powyżej 11,0 mld USD. Silniejsza konwersja kontraktów AI i cykliczny popyt na usługi zarządzane wzmocniłyby te perspektywy.
Scenariusz bazowy: stabilny wzrost utrzymuje ACN w przedziale 230–260 USD
Scenariusz bazowy zakłada, że popyt na usługi chmurowe, transformację cyfrową i usługi zarządzane pozostaje odporny, podczas gdy monetyzacja AI rozwija się stopniowo. Wskaźnik book-to-bill Q4 na poziomie 1,2 wspiera widoczność przychodów, choć nierówne wydatki klientów i koszty realizacji mogą ograniczyć ekspansję marż i dalsze zyski wyceny.
ACN mogłoby handlować w przedziale 230–260 USD, jeśli wzrost w lokalnej walucie na rok fiskalny 2027 utrzyma się w przedziale 3–6%, marża operacyjna osiągnie 15,9–16,1%, a wolne przepływy pieniężne pozostaną blisko 11,0–11,8 mld USD. Szybszy wzrost organiczny mógłby wspierać górną granicę, podczas gdy słabsza konwersja gotówki może wywierać presję na dolną granicę.
Scenariusz niedźwiedzia: zakłócenia AI i presja cenowa sprowadzają ACN w kierunku 175 USD
Scenariusz niedźwiedzia zakłada, że automatyzacja AI redukuje tradycyjne godziny konsultingowe szybciej, niż nowe projekty implementacyjne generują przychody. Opóźnienia w zatwierdzeniach klientów, ustępstwa cenowe i wolniejsza konwersja rurociągu zamówień na poziomie 22,17 mld USD mogłyby osłabić wykorzystanie zasobów i rentowność. Wyższe koszty przejęć i inwestycji w siłę roboczą mogą dodatkowo wywierać presję na przepływy pieniężne.
ACN mogłoby spaść w kierunku 175 USD, jeśli wzrost w lokalnej walucie na rok fiskalny 2027 spadnie poniżej 3%, marża operacyjna nie osiągnie 15,9%, lub wolne przepływy pieniężne spadną poniżej 11,0 mld USD. Utrzymująca się słabość Consultingu i malejące zamówienia Usług Zarządzanych sygnalizowałyby, że zakłócenia AI wyprzedzają nowe możliwości przychodowe.
Prognozy kursu akcji ACN na 2026 rok według analityków Wall Street
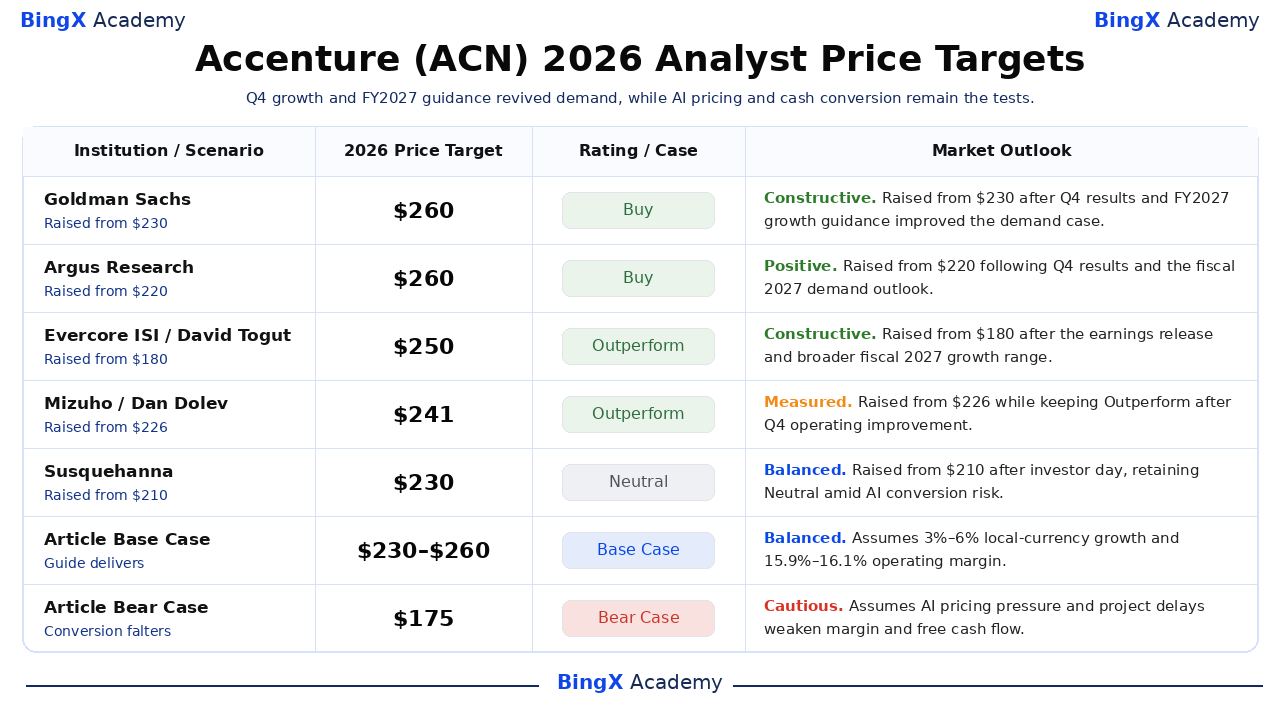
Są to datowane działania docelowe stron trzecich, a nie prognozy gwarantowane na koniec roku kalendarzowego. Wybrany zakres 201–260 USD jest wąski w porównaniu ze scenariuszem niedźwiedzia na poziomie 175 USD i scenariuszem byka na poziomie 300 USD, które są oddzielnymi testami redakcyjnymi. Kilka firm podwyższyło cele po publikacji wyników za Q4 lub podczas Dnia Inwestora w październiku; oceny nadal różnią się w kwestii wzrostu, konwersji gotówki i wpływu AI na wycenę usług.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 rok |
Rating / Przypadek |
Perspektywa rynkowa |
|
Goldman Sachs |
260 USD |
Kupuj |
Konstruktywna. 2026-10-02: podwyższony z 230 USD do 260 USD po tym, jak przychody za Q4 przekroczyły wytyczne, a perspektywy wzrostu na FY2027 poprawiły scenariusz popytu. |
|
Argus Research |
260 USD |
Kupuj |
Pozytywna. 2026-10-02: podwyższony z 220 USD do 260 USD po wynikach za Q4 i silniejszym systemie popytu na rok fiskalny 2027. |
|
Evercore ISI |
250 USD |
Ponadprzeciętny |
Konstruktywna. 2026-10-02: podwyższony z 180 USD do 250 USD po publikacji wyników i szerszym zakresie wzrostu na rok fiskalny 2027. |
|
Mizuho |
241 USD |
Ponadprzeciętny |
Umiarkowana. 2026-10-06: podwyższony z 226 USD do 241 USD przy utrzymaniu oceny Ponadprzeciętny po poprawie operacyjnej w Q4. |
|
Susquehanna |
230 USD |
Neutralny |
Zrównoważona. 2026-10-15: podwyższony z 210 USD do 230 USD po Dniu Inwestora; firma utrzymała ocenę Neutralny ze względu na ryzyka zakłóceń AI i konwersji. |
|
TD Cowen |
201 USD |
Trzymaj |
Ostrożna. 2026-10-15: podwyższony z 193 USD do 201 USD po Dniu Inwestora; firma utrzymała ocenę Trzymaj, ponieważ wzrost krótkoterminowy i wycena pozostały przedmiotem dyskusji. |
|
Scenariusz bazowy artykułu |
230–260 USD |
Scenariusz bazowy |
Zrównoważona. Zakłada, że wzrost i marża na rok fiskalny 2027 są zgodne z wytycznymi, podczas gdy praca AI jest stopniowo konwertowana. |
|
Scenariusz niedźwiedzia artykułu |
175 USD |
Scenariusz niedźwiedzia |
Ostrożna. Zakłada, że wycena AI i opóźnienia projektów osłabiają wzrost, marże i konwersję gotówki. |
Jak kupić akcje Accenture (ACN) na BingX
Kup i trzymaj akcje Accenture poprzez BingX Stocks Trading przy użyciu USDT lub USDC. Accenture oferuje ekspozycję na adopcję AI w przedsiębiorstwach, transformację chmurową i rosnący popyt na usługi zarządzane. Dzięki ułamkowemu inwestowaniu i bez dźwigni finansowej ani opłat za finansowanie, uprawnieni użytkownicy mogą budować pozycje w oparciu o swoje cele inwestycyjne i perspektywy długoterminowego wzrostu Accenture.
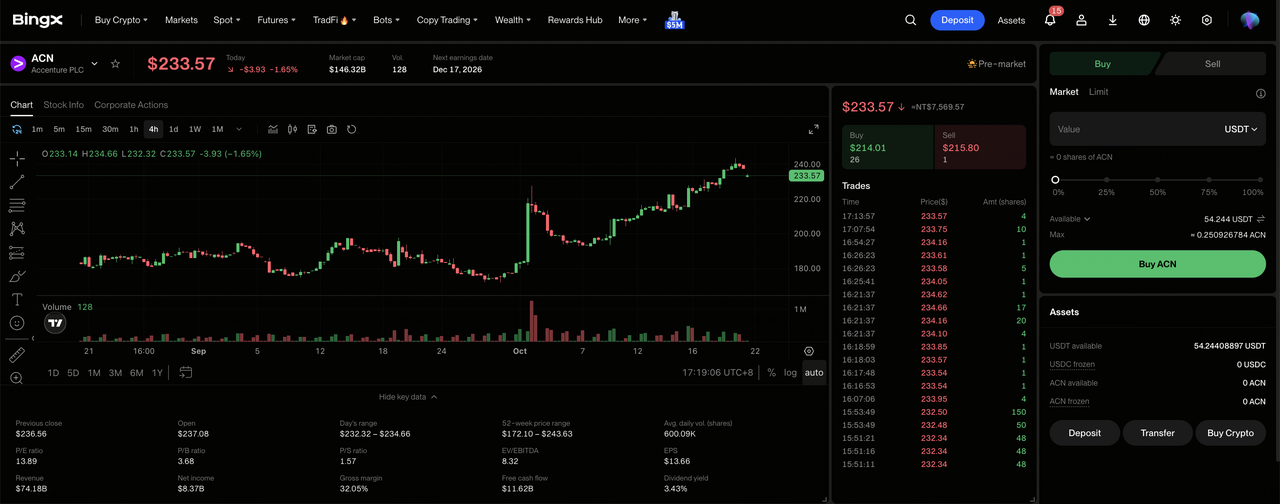
Krok 1: Uzyskaj dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, ukończ wymaganą weryfikację tożsamości i przejdź do sekcji „TradFi > Akcje". Zaakceptuj Ujawnienie Ryzyka Handlu Akcjami, jeśli uzyskujesz dostęp do produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot posiada wystarczające środki na zakup. W razie potrzeby prześlij USDT lub USDC ze swojego Konta Funduszowego lub Majątkowego. Zakupy ułamkowe zaczynają się od 5 USDC lub 0,0001 akcji.
Krok 3: Wybierz Accenture (ACN). Otwórz rynek Akcji, wyszukaj ACN i wybierz Accenture (ACN). Sprawdź aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje Accenture. Wybierz „Kup", wprowadź kwotę inwestycji lub liczbę akcji i wybierz zlecenie rynkowe lub z limitem ceny. Zlecenia rynkowe są realizowane po dostępnych cenach w obsługiwanych godzinach handlu, natomiast zlecenia z limitem ceny są realizowane po określonej cenie lub lepszej, gdy dostępna jest wystarczająca płynność.
Krok 5: Przejrzyj swoje zasoby i zarządzaj nimi. Otwórz „Akcje > Pozycje", aby monitorować swoje akcje ACN i niezrealizowany zysk lub stratę. Użyj „Wszystkie zlecenia", aby przeglądać transakcje lub sprzedawać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się dostępne do wypłaty, a nie na to, kiedy akcje można sprzedać.
5 najważniejszych ryzyk dla inwestorów Accenture w 2026 roku
Relacje przedsiębiorstw Accenture, zdywersyfikowane usługi i silne generowanie gotówki wspierają jego długoterminowe perspektywy. Jednak zmiany cenowe napędzane przez AI, opóźnienia projektów, koszty siły roboczej i wydatki na przejęcia mogą wywierać presję na rentowność i spowalniać jego odbudowę.
- Automatyzacja AI może wywierać presję na marże konsultingowe: W miarę jak AI zastępuje tradycyjne zadania konsultingowe, klienci mogą żądać niższych cen lub oszczędności wynikających z produktywności. Przychody na projekt i marże mogą spadać nawet przy rosnącym popycie na AI.
- Wolniejsza konwersja zamówień może ograniczać wzrost: Zamówienia w Q4 na poziomie 22,17 mld USD sygnalizują zdrowy popyt, ale zatwierdzenia klientów i opóźnienia we wdrożeniu mogą odroczyć przychody. Przedłużające się opóźnienia mogą zepchnąć wzrost na rok fiskalny 2027 poniżej minimalnego progu wytycznych wynoszącego 3%.
- Koszty siły roboczej mogą ograniczać marże: Około 814 000 pracowników Accenture wymaga ciągłego przekwalifikowania i zarządzania wykorzystaniem. Rosnące koszty zatrudnienia mogą zagrażać docelowej marży operacyjnej na poziomie 15,9–16,1%.
- Wydatki na przejęcia mogą ograniczać elastyczność finansową: Accenture zwróciło akcjonariuszom 11,5 mld USD w roku fiskalnym 2026 i oczekuje co najmniej 9,5 mld USD w roku fiskalnym 2027. Koszty integracji mogą nadwyrężyć płynność, jeśli wolne przepływy pieniężne nie osiągną perspektyw na poziomie 11,0–11,8 mld USD.
- Ruchy kursów walut i budżety klientów mogą spowalniać wzrost: Przychody za Q4 wzrosły o 7% w lokalnej walucie wobec 6% w dolarach amerykańskich, co podkreśla ekspozycję na ryzyko walutowe. Cięcia wydatków przedsiębiorstw mogą opóźniać projekty i wywierać presję na przychody i wycenę.
Podsumowanie: Czy warto inwestować w Accenture w 2026 roku?
Accenture zakończyło rok fiskalny 2026 z szerszym popytem na usługi: przychody za Q4 przekroczyły wytyczne, zarówno Consulting, jak i Usługi Zarządzane odnotowały wzrost, a łączne zamówienia na poziomie 22,17 mld USD zapewniły wskaźnik book-to-bill równy 1,2. Firma wygenerowała 11,62 mld USD rocznych wolnych przepływów pieniężnych i planuje marżę operacyjną na rok fiskalny 2027 w przedziale 15,9–16,1%. To solidne podstawy dla biznesu implementacji AI w przedsiębiorstwach, choć ogłoszenia nadal muszą przerodzić się w płatne realizacje dla klientów.
Scenariusz byka na poziomie 300 USD wymaga wzrostu zbliżonego do górnego pułapu wytycznych wynoszącego 6% przy rosnących marżach i przepływach pieniężnych; scenariusz niedźwiedzia na poziomie 175 USD nabiera siły, jeśli automatyzacja eroduje wycenę lub zamówienia nie przekształcają się w przychody. Pomiędzy tymi wynikami, przedział 230–260 USD odzwierciedla realizację zbliżoną do zakresu zarządu. Konserwatywni inwestorzy mogą obserwować wytyczne przychodowe na następny kwartał w przedziale 18,95–19,60 mld USD, mix zamówień i ściągalność gotówki przed uznaniem odbicia za trwałe.
Ostrzeżenie o ryzyku: Handel i inwestowanie w akcje takie jak ACN wiąże się z wysokim ryzykiem utraty kapitału. Wydatki klientów, wycena AI, harmonogram kontraktów, wykorzystanie siły roboczej, przejęcia i kursy walut mogą powodować gwałtowne ruchy cen. Przed alokacją kapitału przeprowadź niezależne badania.
Powiązane artykuły
- Prognoza kursu akcji IBM (IBM) na 2026 rok: czy wzrost oprogramowania i obliczeń kwantowych może przenieść IBM w kierunku 350 USD?
- Prognoza kursu akcji Workday (WDAY) na 2026 rok: czy adopcja AI może przenieść WDAY w kierunku 225 USD?
- Prognoza kursu akcji Salesforce (CRM) na 2026 rok: czy wzrost napędzany przez Agentforce może przenieść CRM w kierunku 330 USD?
- Prognoza kursu akcji Oracle (ORCL) na 2026 rok: czy wzrost chmury AI może przenieść ORCL w kierunku 260 USD?
- Perspektywy kursu akcji Microsoft (MSFT) na 2026 rok: czy wzrost Azure AI i Copilot może napędzić akcje MSFT do poziomu 550 USD i wyżej?
