Sidus Space (SIDU) 是一家小型 太空和國防技術公司,提供衛星製造、有效載荷整合、任務運營、AI支援的數據服務和國防硬件。LizzieSat 是核心軌道平台,由 Orlaith AI 生態系統、FeatherEdge 處理和 Fortis VPX 任務電腦支援。這種整合模式提供了多種商業化途徑,儘管 SIDU 仍然對合約時機、負毛利率和股權稀釋敏感。
最新季度加強了流動性,但未證明商業規模。 Sidus Space 2026年第二季度收入下降54%至583,000美元,因為固定價格里程碑在期間轉移,毛虧損收窄39%至630,000美元,淨虧損改善15%至480萬美元。股權發行後現金達到1.665億美元,無定期債務,使核心投資問題成為該資本是否能在股本基數再次擴大之前產生經常性政府和商業收入。
2026年 SIDU 股票預測現在集中於兩個相競爭的觀點:
- 商業化和國防合約案例: LizzieSat 任務、Fortis VPX 採用和新政府或情報獎項可能將收入從583,000美元的季度基數提升並支持向6美元的上漲。
- 收入時機、虧損和稀釋案例: 延遲的里程碑、持續的負毛利率和進一步的股權發行可能減少每股對未來增長的主張,並將 SIDU 拉向1美元。
本指南分解了 SIDU 股票預測、2026年價格情景、主要風險和分析師展望,基於 Sidus Space 8月14日2026年第二季度財報發布、季度申報和截至9月15日的市場數據,以及 如何在 BingX TradFi 上交易 SIDU 股票期貨,使用 USDT 作為抵押品。
2026年9月 Sidus Space 投資者需要知道的5大要點
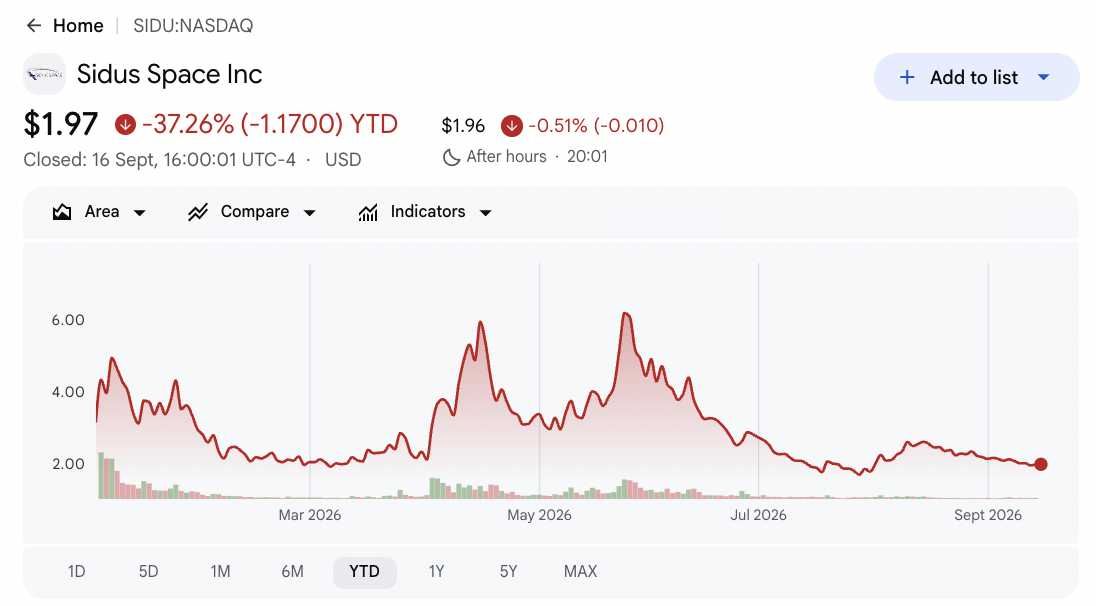
- SIDU 在9月15日收於1.96美元,年初至今下跌約38.65%: 股票在2026年曾交易至6.79美元高位,顯示小盤太空股估值可以多麼快速地逆轉。持續復甦現在更多依賴於合約轉換而非敘事動能。
- 第二季度收入下降54%至583,000美元: 收入從126.1萬美元下降,因為固定價格合約里程碑在期間轉移。小基數意味著一個客戶驗收事件就能重大改變季度結果。
- 毛虧損收窄39%至630,000美元: 收入成本下降47%至121.3萬美元,快於收入下降。改善有所幫助,儘管收入仍不能覆蓋直接成本。
- 現金達到1.665億美元,無定期債務: 餘額從年底的4,320萬美元上升,在資本籌集後,包括5月以每股5.08美元進行的1億美元發行。更大的跑道支持開發但增加稀釋風險。
- LizzieSat 完成振動測試,整合了 Fortis VPX Maxima: 該平台結合了 ARM 處理器、FPGA 和 NVIDIA 邊緣 AI 引擎用於機上推理。商業價值仍取決於發射、在軌性能和客戶採用。
什麼是 Sidus Space (SIDU)?
Sidus Space 設計和製造衛星和太空硬件,整合客戶有效載荷,支持任務規劃和運營,並開發基於太空的數據服務。其位於佛羅里達的35,000平方英尺設施在主要發射基礎設施附近進行製造、組裝、整合和測試。LizzieSat 提供用於託管有效載荷和公司運營任務的模塊化多傳感器航天器。收入可以來自工程和製造合約、有效載荷託管、任務服務,以及最終為政府、國防、情報和商業客戶提供經常性 AI 增強數據產品。
長期戰略將 Sidus 從基於項目的工程轉向專有平台和經常性服務。LizzieSat 提供軌道層,Orlaith 和 FeatherEdge 處理傳感器信息,Fortis VPX Maxima 將軟件定義的任務計算擴展到太空、空中、陸地和海洋。該公司已整合了 NVIDIA 邊緣 AI 引擎,並與 Element U.S. Space & Defense 在環境認證方面合作。 羅素2000、羅素3000和羅素微盤股納入可能提高知名度,儘管持久價值仍取決於客戶合約和可重複的任務執行。
閱讀更多: 在 SpaceX IPO 前購買的頂級太空股票
Sidus Space (SIDU) 2026年第二季度財報概覽:收入下降,淨虧損收窄,流動性增強
Sidus 報告第二季度收入583,000美元,同比下降54%,每股稀釋虧損0.06美元,去年同期為0.31美元。毛虧損改善39%至630,000美元,淨虧損收窄15%至478.1萬美元,儘管調整後EBITDA虧損擴大至507.6萬美元,因為SG&A上升19%。現金增加至1.665億美元,無定期債務,將更強的融資狀況與尚未實現正毛利潤的運營模式分離。
閱讀更多: Sidus Space (SIDU) 2026年第二季度財報:收入下降54%,1.665億美元現金跑道未能阻止2.50%拋售
|
財務指標 |
指引 / 共識 |
報告 / 實際 |
意外 |
|
第二季度收入 |
2025年第二季度126.1萬美元 |
58.3萬美元 |
下降。由於里程碑時機下降54%。 |
|
每股稀釋虧損 |
2025年第二季度$(0.31) |
$(0.06) |
改善。較小的虧損和更高的股份數減少了每股虧損。 |
|
毛虧損 |
2025年第二季度$(102.7)萬美元 |
$(63.0)萬美元 |
改善。毛虧損收窄39%。 |
|
淨虧損 |
2025年第二季度$(562.5)萬美元 |
$(478.1)萬美元 |
改善。收窄84.4萬美元,或15%。 |
|
調整後EBITDA虧損 |
2025年第二季度$(394.6)萬美元 |
$(507.6)萬美元 |
擴大。投資使虧損增加112.9萬美元。 |
|
SG&A |
2025年第二季度426.3萬美元 |
506.3萬美元 |
增加。同比上升19%。 |
|
現金 |
12月31日4,317.6萬美元 |
1.6652億美元 |
加強。股權籌集增加了流動性。 |
|
5月發行 |
—— |
1億美元總收益 |
籌集資本。1968.5萬股或預付認股權證,每股5.08美元。 |
- 583,000美元的收入同比下降678,000美元: 54%的下降反映了固定價格里程碑時機而非經常性訂閱疲軟。合約進度和客戶驗收仍然是關鍵的近期收入驅動因素。
- 每股虧損從0.31美元改善至0.06美元: 淨虧損收窄84.4萬美元,但加權平均股數從1830萬股上升至8530萬股。因此,每股改善反映了稀釋以及更好的淨收入。
- 毛虧損改善39.7萬美元至630,000美元: 收入成本下降47%至121.3萬美元。Sidus 每獲得一美元收入仍要花費超過兩美元的直接成本,使規模和組合成為商業化的核心。
- 調整後EBITDA虧損擴大112.9萬美元至507.6萬美元: SG&A 上升19%至506.3萬美元,因為 Sidus 投資於其平台和企業基礎設施。在固定成本被吸收之前,收入必須大幅增長。
- 現金增加1.233億美元至1.665億美元: Sidus 消除了定期債務並獲得跑道,儘管5月發行增加了1968.5萬股或等價物。未來價值取決於收入增長快於稀釋。
Sidus Space (SIDU) 2026年投資展望:6美元看漲案例 vs. 1美元看跌案例
Sidus Space 的2026年展望取決於 LizzieSat、邊緣 AI 硬件和政府項目是否能將其強勁的流動性狀況轉化為可重複收入。主要風險是商業化仍然緩慢,而運營虧損和稀釋持續。
看漲案例:更強的太空和國防需求推動 SIDU 走向6美元
看漲案例假設下一個 LizzieSat 按計劃推進,Fortis VPX 贏得外部客戶,政府或情報獎項創造可重複的任務收入。季度銷售遠超583,000美元,毛虧損轉為正值,因為直接成本被吸收。
向6美元的上漲將需要指名合約、成功的發射執行和降低調整後EBITDA虧損的明確路徑。更強的預訂、正毛利率和更多經常性數據服務收入,而沒有另一次大型股權籌集,將加強這一案例。
基本案例:穩定的商業進展使 SIDU 保持在2.50美元至3.50美元之間
基本案例假設 Sidus 使用其1.665億美元現金餘額資助產品和任務開發,因為合約收入逐漸改善。里程碑時機使季度結果不均勻,而運營費用相對於銷售額仍然很高。
如果流動性保持強勁且商業化里程碑推進,SIDU 可能主要在2.50美元至3.50美元之間交易。更高的季度收入和較小的調整後EBITDA虧損將支持該範圍,而停滯的銷售或另一次大型股份發行將削弱上端。
看跌案例:疲軟的收入和稀釋將 SIDU 拉向1美元
看跌案例假設合約進一步推遲,LizzieSat 商業化需要更長時間,毛利潤仍然為負。然後現金資助開發和企業費用,而沒有足夠的收入來縮小507.6萬美元的調整後EBITDA虧損。
如果季度收入保持在583,000美元附近,毛利率仍為負值,或 Sidus 儘管目前現金餘額充足仍返回股權市場,向1美元的下跌將變得更有可能。額外股份將進一步減少現有投資者對未來項目價值的主張。
華爾街分析師對2026年 SIDU 股價預測
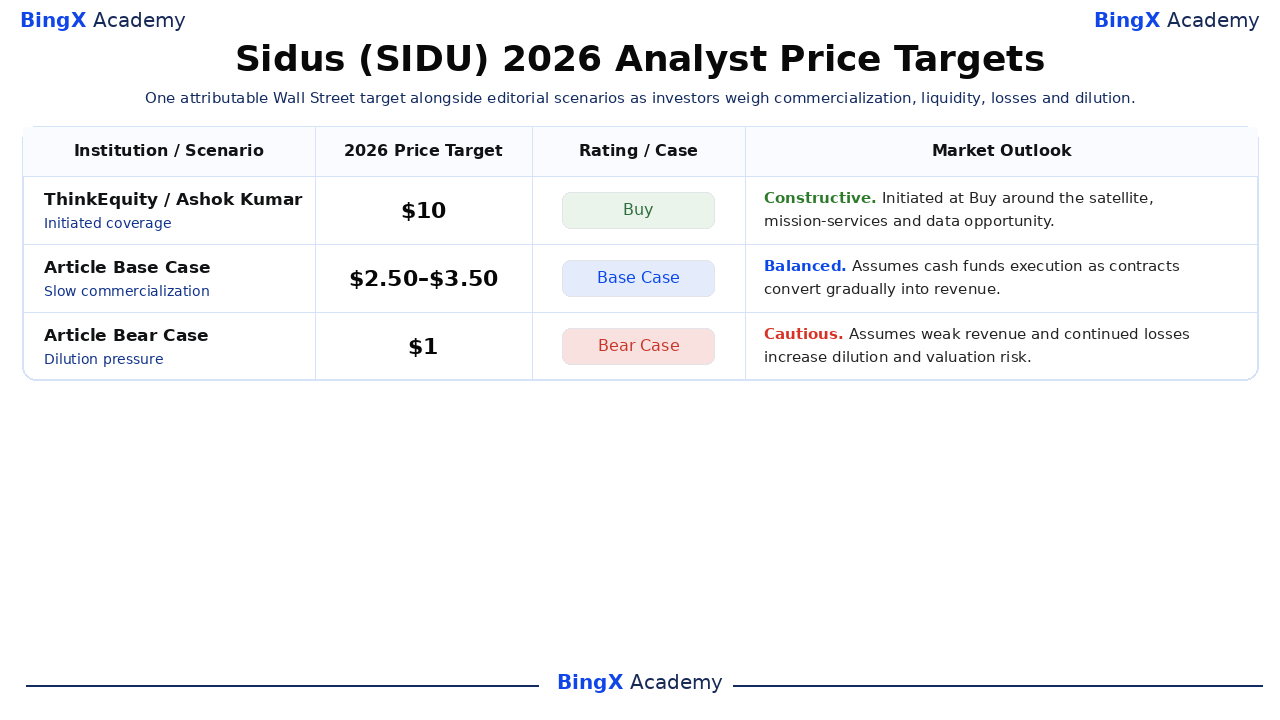
SIDU 的賣方覆蓋範圍極其稀薄。在 MarketScreener、Benzinga、Zacks 和 Investing.com 中只找到一個可歸屬的、過時的機構行動。因此,該表顯示了真實行動和兩個明確標記的 BingX Academy 編輯情景,而不是重複相同的目標或發明公司。
|
機構 / 情景 |
2026年價格目標 |
評級 / 案例 |
市場展望 |
|
ThinkEquity / Ashok Kumar |
10美元 |
買入 |
建設性。4月8日:2024年圍繞衛星、任務服務和數據機會啟動覆蓋。 |
|
文章基本案例 |
2.50美元–3.50美元 |
基本案例 |
平衡。假設現金資助執行,因為合約逐漸轉化為收入。 |
|
文章看跌案例 |
1美元 |
看跌案例 |
謹慎。假設疲軟的收入和持續虧損增加稀釋和估值風險。 |
如何在 BingX 交易 Sidus Space (SIDU) 股票
使用 BingX TradFi 和 BingX AI 工具交易 Sidus Space 的任務、合約轉換和融資展望。由於 SIDU 可能對發射、獎項和融資反應激烈,交易者應在進入倉位前定義催化劑和風險限制。
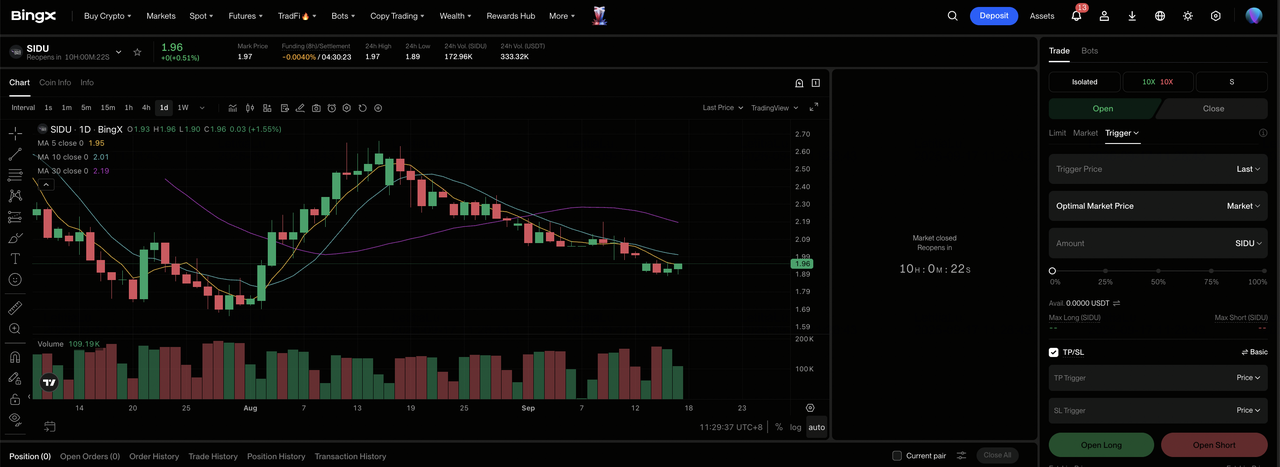
第1步:訪問 BingX TradFi。 註冊並導航到專門的 TradFi 板塊。
第2步:選擇 Sidus Space (SIDU)。 搜索並選擇 SIDU-USDT 永續期貨合約。
第3步:選擇您的方向。 如果合約和任務改善收入,選擇 開多。如果虧損或稀釋削弱每股價值,選擇開空。
第4步:選擇槓桿和保證金模式。 根據您的風險承受能力選擇 逐倉或全倉保證金。1美元至6美元的情景跨度支持保守槓桿。
第5步:執行嚴格的風險協議。 在進入交易之前或之後立即設置 止盈和止損 (TP/SL) 水平。
2026年 Sidus Space 投資者需要關注的5大風險
Sidus 面臨合約時機、利潤率、稀釋和任務執行風險。這些因素可能影響收入可見度、現金使用和每股價值。
- 合約時機可能移動大部分季度收入: 第二季度銷售額下降67.8萬美元,因為固定價格里程碑在期間轉移。延遲可能減少報告收入和現金收據,即使合約保持活躍。
- 負毛利潤留下很少運營緩衝: Sidus 在58.3萬美元收入上記錄了63萬美元毛虧損。成本超支或低利潤率工作可能在考慮 SG&A 之前擴大虧損。
- 稀釋可能抵消運營進展: 加權平均股份從1830萬股同比上升至8530萬股。更多發行將在更大的股份基數上分攤未來收益和合約價值。
- 發射或航天器故障可能延遲商業化: LizzieSat 仍需要成功發射和可靠的在軌運行。技術問題可能延遲客戶、增加更換成本並中斷數據收集。
- 稀薄的分析師覆蓋增加估值不確定性: 只有一個可歸屬的10美元目標提供有限的外部比較。因此,情緒或流動性變化可能產生急劇價格變動,即使運營結果沒有重大變化。
最終想法:您應該在2026年投資 Sidus Space 嗎?
Sidus 進入商業化階段時擁有更多流動性、無定期債務和更廣泛的專有技術堆棧。LizzieSat 和 Fortis VPX 為進入政府、國防和商業市場提供了合法途徑。第二季度僅58.3萬美元的收入和507.6萬美元的調整後EBITDA虧損表明技術進展尚未成為財務規模。
看漲案例需要合約、任務和正毛利潤來支持6美元。看跌案例反映了緩慢的收入、持續虧損和可能將 SIDU 拉向1美元的稀釋。保守交易者可能等待可重複的季度收入、正毛利率和較低現金消耗,然後將加強的資產負債表視為持久的每股價值。
風險提醒: 交易和投資 SIDU 等股票涉及高資本損失風險。任務失敗、合約延遲、負利潤率、稀釋、小盤股波動和槓桿交易可能產生快速虧損。在配置資本前進行獨立研究。
相關閱讀
- 2026年值得購買的頂級國防股票:主承包商、導彈、無人機、太空和AI支援戰爭
- 在 SpaceX IPO 前購買的頂級太空股票
- Rocket Lab (RKLB) 2026年價格預測:新火箭和國防增長能否推動 RKLB 走向150美元?
- Redwire (RDW) 2026年價格預測:太空和國防訂單能否推動 RDW 走向24美元?
- Firefly Aerospace (FLY) 2026年價格預測:發射和國防增長能否推動 FLY 走向55美元?
- 洛克希德·馬丁 (LMT) 2026年價格預測:創紀錄積壓能否推動 LMT 走向700美元?
