
Okta(OKTA)為員工、客戶、機器和AI代理提供雲端身份和訪問管理軟件。其員工身份和客戶身份平台管理企業應用程序的身份驗證、授權、治理和特權訪問。這種獨立地位讓Okta能夠受益於不斷增長的安全支出,儘管該股票仍然對競爭、企業合同時機以及投資者對未來AI代理需求的估值敏感。
最新季度強化了營運案例。 Okta 2027財年第二季度收入達到8.05億美元,同比增長11%,目前剩餘績效義務增長14%至25.85億美元,自由現金流增長40%至2.27億美元。投資問題是,隨著核心業務規模擴大,較新的治理、特權訪問和AI代理產品能否保持合同增長高於報告收入。
OKTA股票2026年預測現在集中在兩個競爭觀點:
- 身份平台和AI代理案例:更快的cRPO增長、新安全產品的更廣泛採用以及營運槓桿可能延續雙位數擴張,因為企業保護人類和AI身份。
- 競爭和增長正常化案例:平台競爭對手可能在AI代理收入變得重要之前拖慢預訂,降低增長預期和分配給Okta的軟件倍數。
本指南分析OKTA股票預測、2026年價格情境、主要風險和分析師展望,基於Okta 8月26日2027財年第二季度財報、季度申報文件和截至9月18日的市場數據,以及 如何在BingX TradFi上交易OKTA股票期貨,使用 USDT抵押品。
2026年9月Okta投資者需要了解的5件事
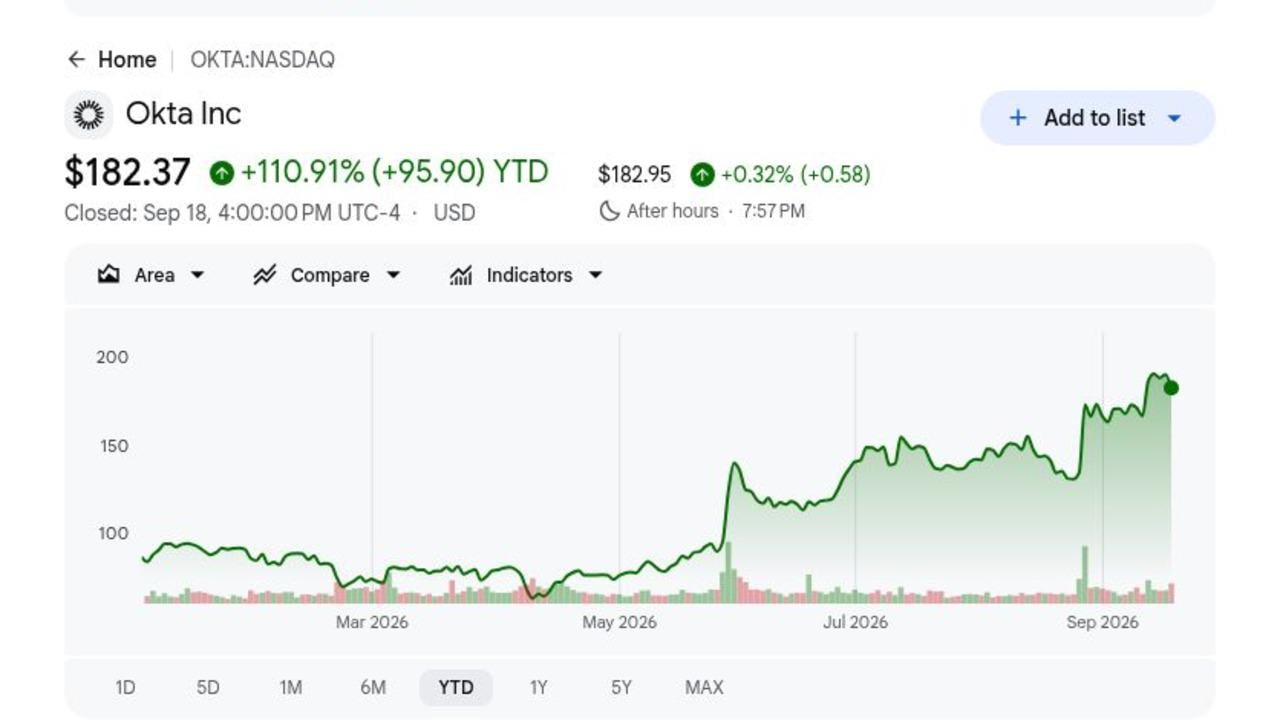
- OKTA於9月18日收於182.37美元,2026年上漲110.91%:漲勢反映了更強的執行力和對AI代理身份控制需求的上升。股價接近分析師共識183.71美元,進一步上漲可能需要更高的盈利預估而非簡單復甦。
- 第二季度收入達到8.05億美元,增長11%:收入超出Okta指引中位數7.90億至7.94億美元1300萬美元。訂閱收入增長12%至7.93億美元,佔總銷售額的98.5%。
- 目前RPO增長14%至25.85億美元:總RPO增長17%至48.58億美元,兩者均快於本季度11%的收入增長。這個差距指向更強的合同需求,儘管這些積壓仍需轉化為持續的收入增長。
- 自由現金流增長40%至2.27億美元:自由現金流利潤率擴大6個百分點至28%,而GAAP營運利潤率從6%改善至13%。更好的現金轉換為Okta提供了更多資金用於產品開發和回購。
- 2027財年收入指引上調至32.16億至32.26億美元:儘管將更多專業服務轉移給合作夥伴帶來約1個百分點的增長阻力,中位數仍較先前範圍增加2100萬美元。全年自由現金流指引9.10億至9.30億美元意味著28%至29%的利潤率。
什麼是Okta (OKTA)?
Okta是一家獨立的身份安全公司,其雲端平台在集中管理政策下連接用戶和機器到應用程序。員工身份雲包括單一登錄、自適應多因素驗證、生命週期管理、身份治理和特權訪問。客戶身份雲基於Auth0構建,讓開發者為數字產品添加身份驗證和授權。訂閱合同產生幾乎所有收入,平台的中性設計讓客戶能夠連接多個雲端和軟件供應商的應用程序。
長期策略是超越登錄,為每個身份(包括非人類帳戶和自主代理)提供治理和威脅保護。Okta正在為AI代理構建發現、授權和生命週期控制,同時在現有客戶內擴展身份治理和特權訪問。指定客戶例子包括McLaren Racing、Wyndham、Hitachi、Booking.com、Mars和FedEx,讓平台涵蓋消費者、工業和監管環境。這種廣度支持交叉銷售,儘管也讓Okta面對來自大型軟件平台的捆綁身份產品競爭。
延伸閱讀: CrowdStrike (CRWD) 2026年價格預測:AI安全和Falcon Flex能否推動CRWD走向280美元?
Okta (OKTA) 2027財年第二季度財報概覽:收入、cRPO和現金流加速
Okta交付8.05億美元收入對比7.92億美元指引中位數,非GAAP稀釋每股收益1.05美元對比0.95至0.97美元展望,以及25.85億美元cRPO,增長14%。GAAP營運收入達到1.07億美元,自由現金流達到2.27億美元。管理層將年度收入指引上調至32.16億至32.26億美元,儘管10%至11%的增長範圍顯示更強的預訂仍需產生持久的重新加速。
|
財務指標 |
指引 / 共識 |
報告 / 實際 |
驚喜 |
|
2027財年第二季度收入 |
7.90-7.94億美元指引 |
8.05億美元 |
超預期。高出中位數1300萬美元;同比增長11%。 |
|
訂閱收入 |
去年同期7.11億美元 |
7.93億美元 |
擴張。同比增長12%。 |
|
非GAAP稀釋每股收益 |
0.95-0.97美元指引 |
1.05美元 |
超預期。高出上限8美分。 |
|
RPO |
— |
48.58億美元;+17% |
加速。積壓超出收入增長。 |
|
目前RPO |
— |
25.85億美元;+14% |
積極。近期合同需求加強。 |
|
GAAP營運收入 |
去年同期4100萬美元;6%利潤率 |
1.07億美元;13%利潤率 |
改善。利潤率擴大7個百分點。 |
|
自由現金流 |
去年同期1.62億美元;22%利潤率 |
2.27億美元;28%利潤率 |
擴張。現金流增長40%。 |
|
2027財年收入展望 |
此前31.9-32.1億美元 |
32.16-32.26億美元 |
上調。中位數增加2100萬美元。 |
- 收入超出指引中位數1300萬美元:銷售額增長11%,受到12%訂閱增長支撐,因為更多服務工作轉移給合作夥伴。訂閱收入達到7.93億美元,佔總銷售額的98.5%,保持Okta的經常性收入基礎。
- 非GAAP每股收益達到1.05美元,增長15%:結果超出此前上限0.08美元,而GAAP稀釋每股收益從0.37美元升至0.65美元。GAAP淨收入也從6700萬美元增至1.16億美元,顯示更強的營運槓桿。
- RPO達到48.58億美元,增長17%:cRPO增長14%,也快於報告收入。25.85億美元的目前餘額改善了近期可見性,如果客戶按計劃部署和續約。
- 自由現金流利潤率擴大至28%:6個百分點的改善伴隨著2.34億美元的營運現金流和22.99億美元的現金和短期投資。更強的現金產生為Okta提供更多投資和回購股份的空間。
- 年度收入指引上調至32.21億美元中位數:管理層吸收了約1個百分點的服務阻力並仍然上調範圍。第三季度8.13億至8.17億美元的指引意味著約10%的增長,而全年9.10億至9.30億美元的自由現金流指引意味著28%至29%的利潤率。
延伸閱讀: Palo Alto Networks (PANW) 2026年價格預測:平台化能否推動PANW走向450美元?
Okta (OKTA) 2026年投資展望:225美元看漲案例vs 130美元看跌案例
Okta的2026年展望取決於AI代理安全能否在核心身份需求和自由現金流利潤率保持強勁的同時添加新的增長層。上漲動力來自更快的cRPO和交叉銷售增長,而競爭和股票更高的估值仍是主要風險。
看漲案例:強勁的AI安全需求推動OKTA走向225美元
看漲案例假設AI代理發現、治理和授權擴大Okta的市場,而員工和客戶身份預訂保持健康。cRPO保持在14%附近或以上,年度自由現金流利潤率維持在指引的28%至29%範圍。
走向225美元需要重複的收入和cRPO超預期,治理和特權訪問更強的交叉銷售,以及AI代理產品產生真實合同而非僅僅試點的證據。接近219美元的分析師目標將提供額外支撐。
基礎案例:穩定身份增長保持OKTA在175至200美元之間
基礎案例假設收入增長約10%至11%,cRPO保持在低至中等十幾歲。現金產生保持強勁,儘管競爭和更高估值限制另一次重大重估。
在此情境下,OKTA可能主要在175美元至200美元之間交易。穩定續約、年度每股收益接近3.90至3.94美元展望以及超過9億美元的自由現金流將支撐該範圍。cRPO放緩至報告收入增長將削弱上端。
看跌案例:增長放緩和競爭拉動OKTA走向130美元
看跌案例假設大型平台獲得更多捆綁身份支出,而AI代理安全需要更長時間貨幣化。預訂放緩推動cRPO走向個位數增長並削弱對持續收入加速的信心。
如果指引下降、利潤率削弱或另一次重大安全事件拖慢銷售週期,走向130美元將變得更有可能。即使是正現金流也可能無法阻止股票110.91%年度漲幅後的倍數壓縮。
華爾街分析師對OKTA股票2026年價格預測
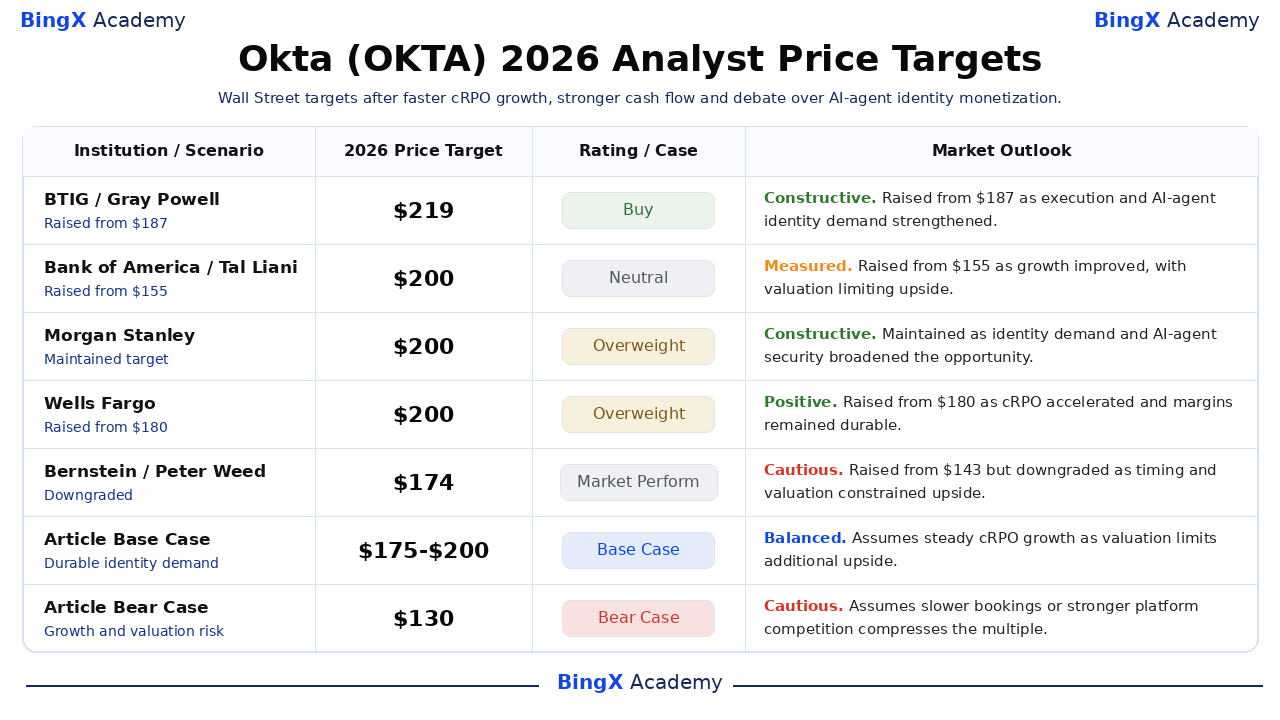
在Okta第二季度超預期後,分析師目標仍然分歧。選定的行動範圍從174美元至219美元,看漲公司強調cRPO、利潤率和AI代理需求,而Bernstein突出時機和估值風險。文章情境單獨列出,不代表分析師共識。
|
機構 / 分析師 |
2026年價格目標 |
評級 |
市場展望 |
|
BTIG / Gray Powell |
219美元 |
買入 |
建設性。9月17日:隨著執行和AI代理身份需求加強,從187美元上調。 |
|
美國銀行 / Tal Liani |
200美元 |
中性 |
謹慎。9月18日:隨著增長改善,從155美元上調,估值限制上漲空間。 |
|
摩根士丹利 / Meta Marshall |
200美元 |
增持 |
建設性。9月18日:隨著身份需求和AI代理安全擴大機會而維持。 |
|
富國銀行 / Andrew Nowinski |
200美元 |
增持 |
積極。9月14日:隨著cRPO加速和利潤率保持持久,從180美元上調。 |
|
Bernstein / Peter Weed |
174美元 |
市場表現 |
謹慎。9月17日:從143美元上調但降級,因為時機和估值限制上漲空間。 |
|
文章基礎案例 |
175-200美元 |
基礎案例 |
平衡。假設穩定的cRPO增長,因為估值限制額外上漲空間。 |
|
文章看跌案例 |
130美元 |
看跌案例 |
謹慎。假設預訂放緩或更強的平台競爭壓縮倍數。 |
如何在BingX交易Okta (OKTA)股票
使用BingX TradFi和 BingX AI工具交易Okta的身份安全、AI代理採用和現金流展望。因為OKTA可能對cRPO、指引和網絡安全新聞反應劇烈,交易者應在入倉前定義催化劑和止損限制。
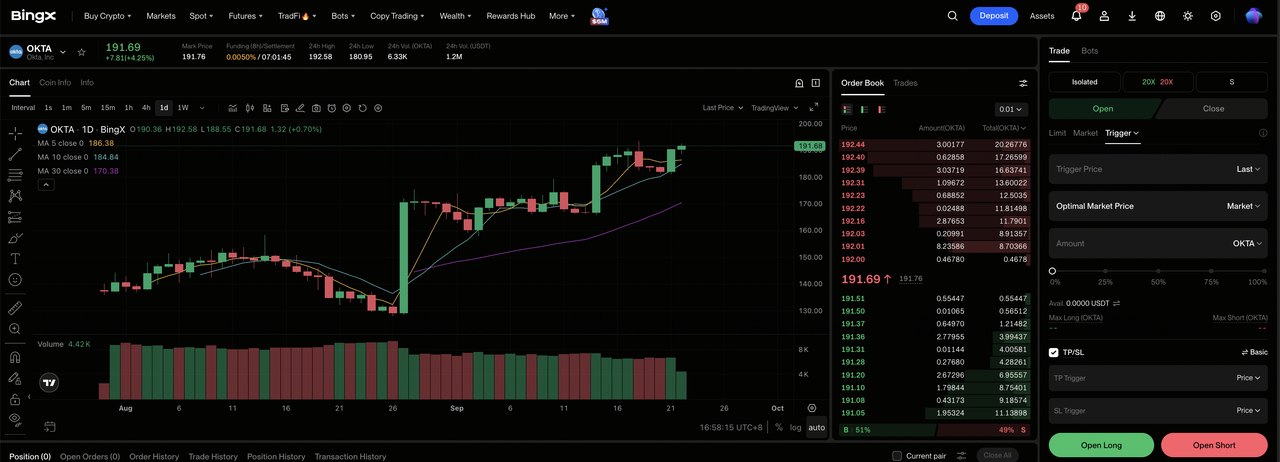
步驟1:訪問BingX TradFi。 註冊並導航到BingX交易所儀表板上的專業 TradFi部分。
步驟2:選擇Okta (OKTA)。搜索並選擇 OKTA-USDT永續期貨合約。
步驟3:選擇方向。如果cRPO保持高於收入增長且AI代理身份勝利擴大,選擇 開多。如果預訂放緩或競爭削弱指引,選擇開空。
步驟4:選擇槓桿和保證金模式。根據風險承受能力選擇 逐倉或全倉保證金。110.91%的年度漲幅顯示為什麼保守槓桿和清晰倉位大小很重要。
步驟5:執行嚴格風險協議。在入倉前或之後立即設置 止盈和止損(TP/SL)水平。OKTA在財報、指引、分析師修訂和安全事件周圍可能快速移動。
2026年OKTA投資者需要關注的5大風險
Okta的展望取決於競爭、AI貨幣化、安全、交易時機和估值。這些風險可能影響預訂、收入可見性和分配給股票的倍數。
- 競爭可能拖慢cRPO增長:來自大型軟件供應商的捆綁身份工具可能延長銷售週期並減少交叉銷售。cRPO增長降至第二季度14%以下將是競爭壓力影響需求的早期信號。
- AI代理收入可能需要更長時間擴展:企業可能測試新產品而不快速進入廣泛部署。如果生產合同保持有限,AI代理身份可能貢獻較少收入,而Okta繼續投資開發和銷售。
- 安全事件可能損害客戶信任:涉及Okta或關鍵提供商的重大違規可能創造修復成本、流失和新銷售放緩。大客戶也可能在審查訪問控制和安全暴露時延遲續約。
- 大型合同可能創造季度波動:企業續約和擴張可能在季度之間移動,即使潛在需求保持健康。一些延遲交易可能扭曲cRPO增長並壓迫短期指引。
- 更高估值為失誤留下更少空間:OKTA年度上漲110.91%並收於182.37美元,接近分析師共識183.71美元。進一步上漲現在更多依賴於更高的盈利預估,使得即使適度的指引失望也變得更重要。
最終思考:2026年應該投資OKTA嗎?
Okta第二季度結果結合了11%收入增長、14%cRPO增長、13%GAAP營運利潤率和2.27億美元自由現金流。這種組合顯示了更強的身份平台和改善的經濟效益。剩餘爭論是AI代理控制和較新治理產品在股票已在2026年翻倍後能否維持更快預訂。
看漲案例需要cRPO保持領先收入且利潤率支持225美元。看跌案例反映預訂放緩、更強的平台競爭和走向130美元。保守交易者可能在將目前估值視為持久之前觀察cRPO、大客戶勝利、AI代理合同披露、自由現金流利潤率和年度指引。
風險提醒:交易和投資OKTA等股票涉及資本損失風險。競爭、安全事件、合同時機、估值變化和槓桿交易可能產生快速損失。在配置資本前進行獨立研究。
