

Oklo(OKLO)是一家先進的核裂變技術公司,專注開發小型電站、核燃料回收和放射性同位素生產。其Aurora設計針對數據中心、工業場所、社區和國防設施提供可靠的電力和熱能,而Atomic Alchemy則提供了較早期獲得同位素收入的潛在途徑。這種垂直整合模式創造了多種增長路徑,但估值仍高度敏感於許可證、建設時間、燃料供應和資本密集度。
最新季度顯示了營運進展以及商業化的財務成本。 Oklo第二季度收入達到121萬美元,但公司報告每股虧損0.28美元,上半年淨虧損8,160萬美元。在融資後,現金及有價證券接近30億美元,而Groves同位素測試反應堆於8月6日首次達到臨界,將技術里程碑轉化為商業現金流成為核心投資考驗。
OKLO股票2026年預測現在集中於兩種競爭觀點:
- 許可證和部署情況:Groves執行、Aurora監管進展以及與數據中心和工業客戶的長期協議可能驗證Oklo的整合模式,並擴大分配給未來合約電力的價值。
- 時間和稀釋情況:延長的許可證時間表、燃料限制和不斷增加的項目投資可能將收入推遲更久,消耗更大的流動性餘額,並減少每股對最終現金流的權利。
本指南分解了OKLO股票預測、2026年價格情況、主要風險和分析師展望,基於Oklo 8月7日第二季度2026年公司更新、季度報告以及截至9月11日的市場數據,加上 如何交易OKLO股票期貨在 BingX TradFi使用USDT保證金。
2026年9月Oklo投資者需要知道的5件事
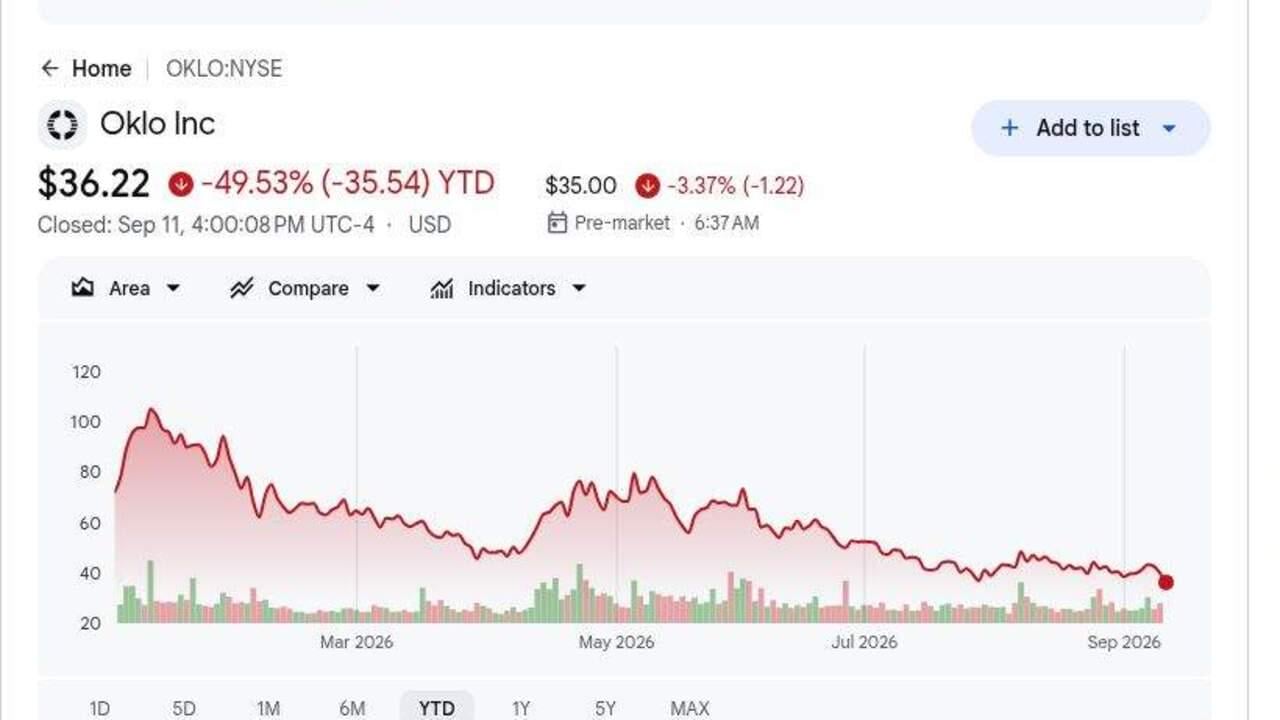
- OKLO於9月11日收於36.22美元,年初至今下跌約49.53%:在公司宣布新的10億美元股權計劃後,股價在一次交易中下跌9.18%。此舉顯示在Aurora收入仍需數年的情況下,融資擔憂如何勝過技術進展。
- 第二季度收入達到121萬美元,預期約為9萬美元:這一超預期來自非常小的基數,相對於營運支出,收入仍然微不足道。投資者仍主要基於許可證、客戶承諾和未來項目經濟來評估Oklo。
- 上半年淨虧損擴大至8,160萬美元:營運虧損達到1.242億美元,營運現金使用量增加一倍多至6,550萬美元。更高的工程和開發支出可以推進平台,但也提高了未來項目所需的回報。
- 現金及有價證券接近30億美元:餘額從2025年底約14億美元增加,這是在股權融資後。更大的資金跑道支持Aurora、燃料和同位素項目,但重複發行股票可能會稀釋未來的每股價值。
- Groves反應堆於8月6日首次達到臨界:這個里程碑在7月能源部啟動授權後完成,為同位素基礎設施提供了真實的營運經驗。它並不能取代商業Aurora電站仍需的許可證。
什麼是Oklo(OKLO)?
Oklo正在開發小型先進裂變系統,旨在通過長期電力協議銷售電力和熱能,而不是主要銷售反應堆。其Aurora電站使用快中子反應堆技術,設計為長期運行、被動安全特性,並能夠使用回收或新濃縮燃料。該公司還通過Atomic Alchemy建設燃料回收能力和同位素生產資產。目標客戶包括數據中心、工業設施、政府場所、偏遠社區以及其他尋求穩定無碳電力的用戶。
Oklo的長期戰略在一個平台內連接發電、燃料供應、製造和同位素。該公司與 Meta在俄亥俄州建立核能園區的框架,與 Vertiv圍繞 數據中心的電力和冷卻合作,以及涉及Centrus和Standard Nuclear的燃料倡議。能源部計劃支持愛達荷州的工作和剩餘鈽利用,而收購ARMEC和Creative Engineers增加了製造和鈉系統能力。這些關係可以減少執行差距,但每個商業工廠仍依賴於特定場所的監管和建設進展。
閱讀更多: 2026年值得購買的頂級AI能源股:核能、天然氣、燃料電池和AI電力建設
Oklo(OKLO)2026年第二季度財報概述:流動性、現金使用和Groves首次臨界
Oklo報告第二季度收入121萬美元,預期約為9萬美元,而GAAP每股虧損0.28美元比0.16美元共識多虧0.12美元。上半年淨虧損達到8,160萬美元,營運虧損總計1.242億美元,營運現金使用增至6,550萬美元。物業和設備採購增至1.269億美元,因為物理開發加速,而現金及有價證券接近30億美元,Groves首次達到臨界。
閱讀更多: Oklo(OKLO)2026年第二季度財報概述:30億美元流動性狀況推動14.77%價格上漲
|
財務指標 |
指引/共識 |
報告/實際 |
驚喜 |
|
2026年第二季度收入 |
0.09百萬美元共識 |
1.21百萬美元 |
超預期。收入超出共識約1.12百萬美元。 |
|
第二季度GAAP每股虧損 |
0.16美元虧損共識 |
0.28美元虧損 |
未達預期。虧損比預期多0.12美元。 |
|
上半年淨虧損 |
2025年上半年5,320萬美元 |
8,160萬美元 |
擴大。虧損年增2,840萬美元。 |
|
上半年營運虧損 |
— |
1.242億美元 |
更高。開發支出持續高企。 |
|
上半年營運現金使用 |
2025年上半年3,070萬美元 |
6,550萬美元 |
增加。現金使用年增超過一倍。 |
|
上半年物業和設備採購 |
2025年上半年120萬美元 |
1.269億美元 |
擴展。基礎設施建設顯著加速。 |
|
現金及有價證券 |
2025年年底約14億美元 |
約30億美元 |
加強。股權融資擴大了項目跑道。 |
|
Groves反應堆里程碑 |
7月啟動授權 |
8月6日首次達到臨界 |
達成。同位素測試反應堆達到營運里程碑。 |
- 121萬美元收入超出共識約112萬美元:超預期建立了早期收入基礎,但相對於1.242億美元上半年營運虧損,銷售額仍然很小。許可證和項目進展對估值的影響仍比季度收入更重要。
- 每股虧損0.28美元比預期多0.12美元:上半年淨虧損增加2,840萬美元至8,160萬美元。更高的工程和項目支出需要轉化為明確的監管和建設里程碑。
- 營運現金使用增加一倍多至6,550萬美元:前一年數字為3,070萬美元,而物業和設備採購從120萬美元增至1.269億美元。Oklo正從設計工作轉向物理資產,增加了執行證明和資本風險。
- 流動性從約14億美元增至近30億美元:股權融資擴大了Aurora、燃料和同位素項目的跑道。更大的餘額減少了近期融資壓力,但新的10億美元股權計劃保持稀釋風險的相關性。
- Groves在7月啟動授權後達到首次臨界:這個里程碑給Oklo在先進反應堆環境中的營運經驗。商業Aurora工廠仍需要單獨的許可證、燃料、場所和客戶批准,因此時間表風險仍然存在。
Oklo(OKLO)2026年投資展望:100美元牛市情況 vs 25美元熊市情況
核心測試是監管、燃料和建設里程碑是否能夠快速驗證未來Aurora現金流,足以證明持續虧損和股權資助投資的合理性。
牛市情況:更快的核能開發將OKLO推向100美元
牛市情況假設Groves加強Oklo的監管可信度,Aurora許可證進展,客戶框架成為有約束力的項目。與Meta、Vertiv、Centrus和能源部的關係幫助解決需求、整合、燃料和場所要求。
向100美元的推進需要明確的愛達荷Aurora許可證進展、主要數據中心需求的堅定商業條款,以及對近30億美元流動性的受控支出。更多燃料承諾、建設里程碑和更低的預期資本成本將加強這一情況。
基礎情況:穩定的監管進展使OKLO保持在55至75美元之間
基礎情況假設Oklo推進許可證、燃料和製造工作,而Groves開始產生營運數據。客戶興趣保持強勁,儘管商業Aurora收入仍遙遠,現金使用在多個項目並行開發時保持高位。
在這些條件下,OKLO可能主要在55至75美元之間交易。監管進展、超過20億美元的流動性和堅定的客戶協議將支持該區間。重大Aurora延遲或另一個大型股權計劃將削弱上限。
熊市情況:項目延遲和稀釋將OKLO拉向25美元
熊市情況假設許可證審查時間更長,燃料計劃滑點,建設成本在商業收入開始前上升。更高的支出將更快消耗流動性並增加對股權融資的依賴。
如果Aurora里程碑滑點一年或更多,營運現金使用大幅上升超過上半年6,550萬美元水平,或客戶框架未能成為可融資的合同,向25美元的推進將變得更有可能。燃料限制或成本超支將增加進一步壓力。
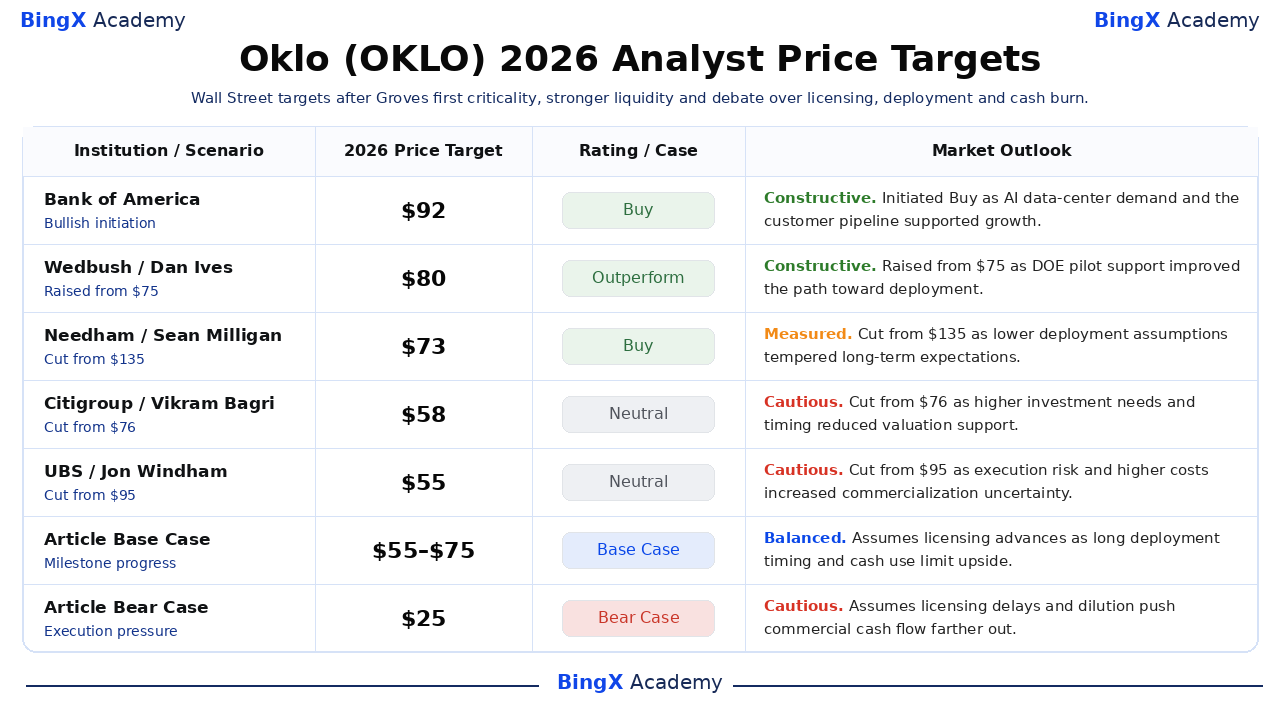
華爾街分析師對OKLO股票2026年價格預測
這些過時的分析師行動範圍從55美元到92美元,反映了對數據中心需求、許可證、部署時間和資本需求的不同假設。它們是第三方參考點而非單一共識預測。最後的基礎和熊市行是BingX Academy編輯情景並單獨標記。
|
機構/情景 |
2026年價格目標 |
評級/情況 |
市場展望 |
|
美國銀行/Dimple Gosai |
92美元 |
買入 |
建設性。9月23日:由於AI數據中心需求和客戶管道支持增長而初次評級為買入。 |
|
Wedbush/Dan Ives |
80美元 |
跑贏大市 |
建設性。8月12日:由於DOE試點支持改善了部署路徑而從75美元上調。 |
|
Needham/Sean Milligan |
73美元 |
買入 |
謹慎。3月26日:由於較低的部署假設緩解預期而從135美元下調。 |
|
花旗集團/Vikram Bagri |
57.50美元 |
中性 |
謹慎。3月26日:由於更高的投資需求和時間減少估值支持而從76美元下調。 |
|
瑞銀/Jon Windham |
55美元 |
中性 |
謹慎。3月26日:由於執行風險和更高成本增加不確定性而從95美元下調。 |
|
文章基礎情況 |
55–75美元 |
基礎情況 |
平衡。假設許可證進展但長期部署時間和現金使用限制上漲空間。 |
|
文章熊市情況 |
25美元 |
熊市情況 |
謹慎。假設許可證延遲和稀釋將商業現金流推遲更久。 |
如何在BingX交易Oklo(OKLO)股票
使用BingX TradFi和 BingX AI工具交易Oklo的Aurora許可證、核能部署和數據中心需求前景。由於OKLO可能對監管里程碑、客戶協議和股權融資反應劇烈,交易者應在進入頭寸前定義催化劑和風險限制。
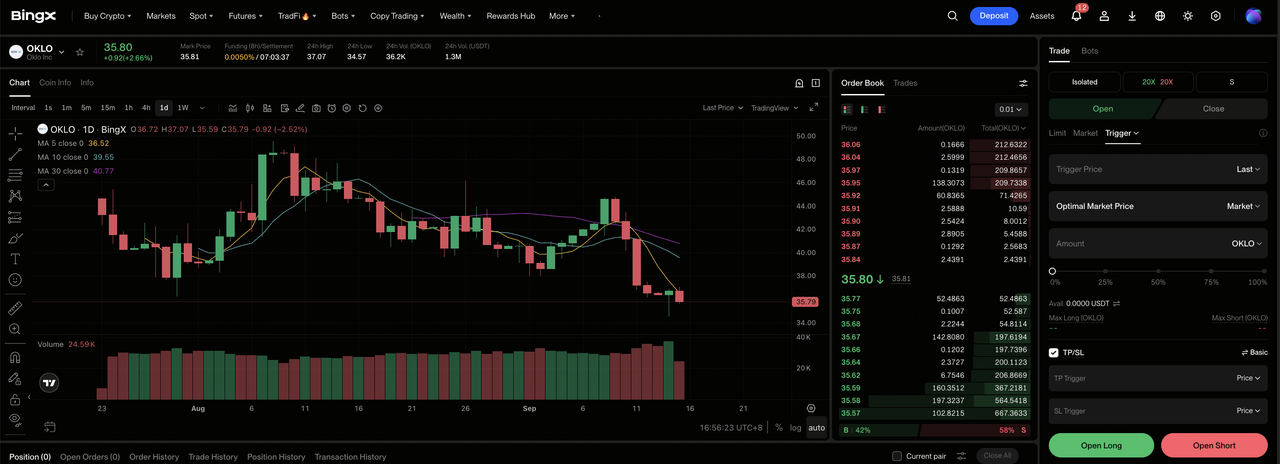
第一步:進入BingX TradFi。 註冊並導航到BingX交易所儀表板上的專門 TradFi部分。
第二步:選擇Oklo(OKLO)。搜索並選擇 OKLO-USDT永續期貨合約。
第三步:選擇您的方向。如果許可證、客戶承諾和項目執行進展,選擇 開多。如果延遲、現金消耗或稀釋削弱預期每股價值,選擇開空。
第四步:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。OKLO截至9月11日年初至今下跌約49.53%,顯示為什麼保守槓桿和明確頭寸規模很重要。
第五步:執行嚴格的風險協議。在進入交易前或之後立即設置 止盈止損(TP/SL)水平。OKLO可能對NRC行動、DOE里程碑、燃料協議、建設更新、客戶合約和融資迅速反應。
2026年Oklo投資者需要關注的5大風險
Oklo的估值取決於監管進展、燃料供應、建設、客戶合約和融資。這些風險可能延遲未來現金流或減少其每股價值。
- 許可證延遲可能推遲電力收入:Groves首次臨界很有意義,但Aurora仍需要單獨批准。更長的審查將在電力銷售開始前延長工程和場所支出。
- 燃料供應可能減慢部署:Aurora依賴回收燃料、HALEU或替代來源。涉及供應商或政府材料的延遲可能推遲項目並使新產能未充分使用。
- 現金使用可能迅速上升:上半年營運現金流出達到6,550萬美元,而物業和設備採購總計1.269億美元。多個電力、燃料和同位素項目可能比預期更快消耗近30億美元的流動性基礎。
- 更多股權融資可能稀釋股東:新的10億美元股權計劃導致了9月的拋售。額外股份將在更大基礎上分散未來收入和盈利。
- 客戶協議可能需要更長時間才能成為約束性合同:與Meta和其他客戶的關係支持需求,但定價、交付日期和信用條款仍然重要。較弱的商業條款可能降低項目回報和分配給宣布產能的價值。
最終思考:2026年您應該投資Oklo嗎?
Oklo已從演示轉向實體營運里程碑。Groves達到首次臨界,合作夥伴關係解決數據中心需求和燃料,近30億美元的流動性支持持續開發。然而,財務模式仍處於早期階段,在實質性商業電力收入前有8,160萬美元的上半年淨虧損和1.269億美元的資本採購。
牛市情況需要許可證、燃料和客戶執行支持100美元。熊市情況反映延遲、更高成本和可能將OKLO拉向25美元的稀釋。保守交易者可能等待明確的Aurora許可證時間表、可融資的客戶合約,以及證據表明流動性可以在不重複大型股權計劃的情況下資助第一批商業工廠。
風險提醒:交易和投資OKLO等股票涉及高資本損失風險。許可證延遲、建設超支、燃料限制、客戶變化、現金消耗、稀釋和槓桿交易可能產生快速損失。在分配資本前進行獨立研究。
