

Redwire (RDW) — это интегрированная космическая и оборонная технологическая компания, поставляющая компоненты космических аппаратов, цифровую инженерию, автономные летательные аппараты, датчики и системы миссий. Приобретение Edge Autonomy расширило портфель от космической инфраструктуры до боевых беспилотных летательных аппаратов, создав больше экспозиции к оборонным бюджетам и международному спросу. Это расширение увеличивает масштабы Redwire, хотя также повышает интеграционный риск, риск выполнения программ и распределения капитала.
Последний квартал показал, что объединенная платформа может быстро расти. Выручка RedWire во втором квартале 2026 года выросла на 89,6% до рекордных $117,1 миллиона, валовая маржа улучшилась до 27,8% с отрицательных 30,9%, а контрактный бэклог достиг $542,1 миллиона. Скорректированная EBITDA осталась отрицательной на уровне $3,2 миллиона, поэтому инвестиционный кейс зависит от того, смогут ли конверсия бэклога и операционный леверидж превратить рекордный спрос в стабильную прибыль.
Прогноз акций RDW на 2026 год теперь сосредоточен на двух конкурирующих взглядах:
- Кейс оборонного масштаба и бэклога: коэффициент book-to-bill 1,42x, бэклог в $542,1 миллиона и растущий спрос на Stalker и Penguin могут поддержать устойчивый рост и положительную скорректированную EBITDA.
- Кейс интеграции и рентабельности: более медленное выполнение программ, давление затрат с фиксированной ценой или продолжающиеся убытки могут помешать росту выручки достичь прибыли на акцию.
Это руководство разбирает прогноз акций RDW, сценарии цены на 2026 год, ключевые риски и прогнозы аналитиков, опираясь на отчет о прибылях и убытках Redwire за второй квартал 2026 года от 5 августа 2026 года, квартальный отчет и рыночные данные до 11 сентября, плюс как торговать фьючерсами на акции RDW на BingX TradFi с залогом в USDT.
Топ-5 вещей, которые нужно знать инвесторам Redwire в сентябре 2026 года
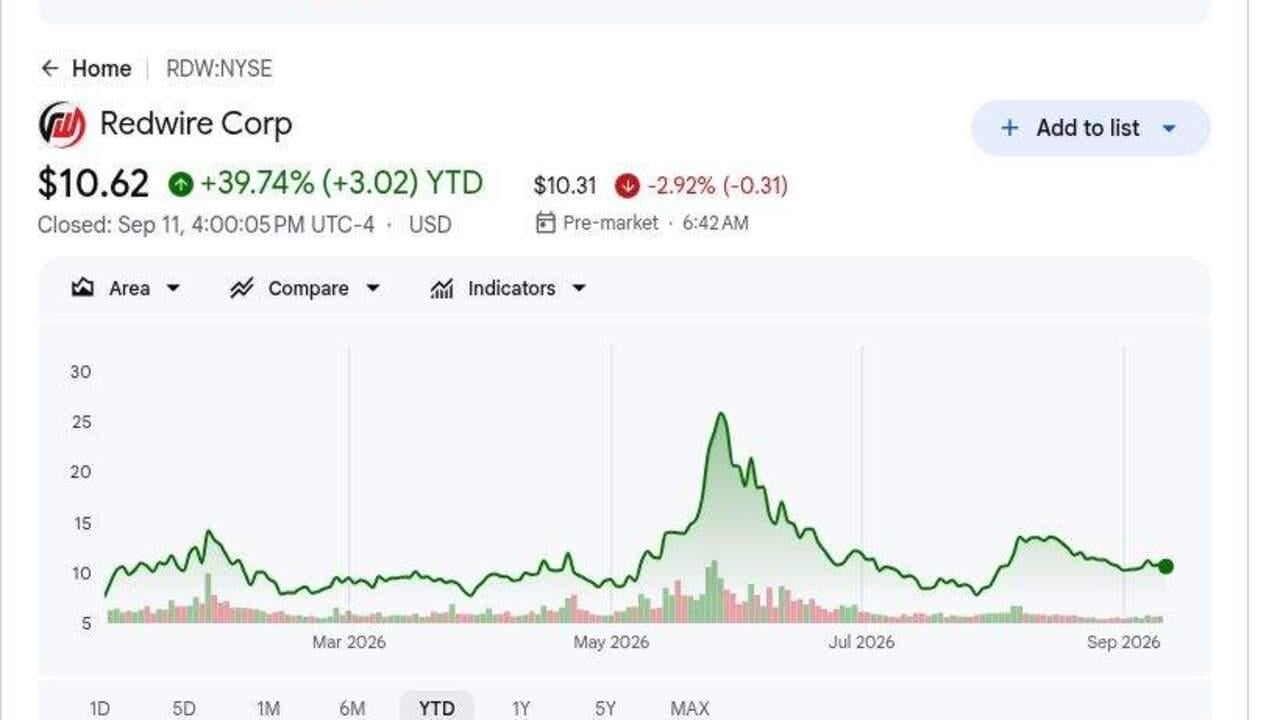
- Закрытие на уровне $10,62 11 сентября оставило RDW с ростом примерно на 39,4% в 2026 году: Рост отражает усиление оборонного спроса, хотя акции существенно отступили от майского максимума. Консенсус аналитиков в $14 и уличный максимум в $24 подразумевают потенциал роста только если бэклог конвертируется, а маржа продолжает улучшаться.
- Выручка второго квартала достигла рекордных $117,1 миллиона, рост на 89,6%: Результат превысил консенсус в $107,1 миллиона примерно на $10,0 миллионов. Edge Autonomy и более широкая программная активность увеличили масштаб, дав Redwire больше выручки на космических и воздушных оборонных рынках.
- Валовая маржа улучшилась на 58,7 процентных пункта до 27,8%: Сравнение с отрицательными 30,9% годом ранее является самым четким операционным улучшением. Скорректированная EBITDA также сузилась на $24,2 миллиона до убытка в $3,2 миллиона несмотря на $12,5 миллиона расходов на исследования и разработки.
- Контрактный бэклог достиг $542,1 миллиона с book-to-bill 1,42x: Бэклог увеличился примерно на $130,8 миллиона с конца года, и заказы превысили выручку во втором квартале. Цифры поддерживают более сильную видимость, хотя время контрактов и выполнение определяют, насколько быстро бэклог становится признанной выручкой и денежными средствами.
- Redwire подтвердила $450-500 миллионов выручки на 2026 год: Выручка первого полугодия составила $214,0 миллионов, оставляя $236-286 миллионов на второе полугодие. Диапазон требует продолжения выполнения программы, но не предполагает, что каждый доллар из $542,1 миллиона бэклога конвертируется в этом году.
Что такое Redwire (RDW)?
Redwire — поставщик аэрокосмических и оборонных технологий, обслуживающий гражданские космические агентства, коммерческих операторов и военных заказчиков США и союзников. Его космический портфель включает солнечные батареи, развертываемые конструкции, авионику, датчики, космические платформы, радиочастотные системы и оборудование для микрогравитационных исследований. Edge Autonomy добавляет беспилотные летательные аппараты Stalker и Penguin, разведывательные полезные нагрузки и автономные операции. Выручка генерируется через поставки продуктов, инженерные услуги и правительственные контракты с фиксированными ценами, структурами "затраты плюс" и "время и материалы".
Долгосрочное направление компании соединяет космическую инфраструктуру с автономными многодоменными оборонными системами. Морская пехота и Армия США выдали последующие награды Stalker Block 30, в то время как контракты Penguin включают многолетний крупный заказ страны НАТО и программу береговой охраны Тайваня. Redwire также поддерживает миссии NASA и партнерствует с Bristol Myers Squibb, Университетом Пердью, Университетом Роуэн и Aspera Biomedicines в фармацевтических исследованиях в космосе. Эти отношения диверсифицируют спрос, хотя государственные закупки и графики запусков по-прежнему формируют время выручки.
Подробнее: Лучшие оборонные акции для покупки в 2026 году: Праймы, ракеты, дроны, космос и ведение войны с ИИ
Обзор прибылей и убытков Redwire (RDW) за второй квартал 2026 года: выручка, операционный масштаб и финансовые прогнозы
Redwire продемонстрировала рекордную выручку второго квартала 2026 года, положительную валовую маржу и более высокий бэклог, хотя рентабельность оставалась неполной. Выручка в $117,1 миллиона превзошла консенсус в $107,1 миллиона примерно на $10,0 миллионов и выросла на 89,6%, скорректированная прибыль на акцию в отрицательных $0,09 превзошла оценку в отрицательные $0,16, а валовая маржа достигла 27,8%. Контрактный бэклог вырос до $542,1 миллиона, и руководство подтвердило $450-500 миллионов полногодовой выручки, оставляя выполнение и конверсию денежных средств в качестве основных тестов.
|
Финансовая метрика |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Выручка второго квартала 2026 |
$107,1M консенсус |
$117,1M |
Превышение. Примерно на $10,0M выше консенсуса и рост на 89,6% год к году. |
|
Скорректированная прибыль на акцию второго квартала |
$(0,16) консенсус |
$(0,09) |
Превышение. Убыток был на $0,07 меньше консенсуса. |
|
GAAP чистый убыток второго квартала |
$(97,0)M во втором квартале 2025 |
$(41,0)M |
Улучшение. Убыток сузился на $56,0M год к году. |
|
Валовая маржа второго квартала |
(30,9)% во втором квартале 2025 |
27,80% |
Расширилась. Маржа улучшилась на 58,7 процентных пункта год к году. |
|
Скорректированная EBITDA второго квартала |
$(27,4)M во втором квартале 2025 |
$(3,2)M |
Улучшилась. Убыток сузился на $24,2M несмотря на $12,5M R&D. |
|
Book-to-bill второго квартала |
— |
1,42x |
Положительный. Заказы превысили признанную выручку в течение квартала. |
|
Контрактный бэклог |
$411,3M на 31 декабря 2025 |
$542,1M |
Рекорд. Бэклог увеличился примерно на $130,8M с конца года. |
|
Общая ликвидность |
$130,2M на 31 декабря 2025 |
$607,8M |
Укрепилась. Ликвидность увеличилась на 366,9% с конца года. |
|
Прогноз выручки на 2026 финансовый год |
Предыдущий $450M-$500M |
$450M-$500M |
Подтвержден. Выручка первого полугодия в $214,0M поддерживает диапазон. |
- Выручка в $117,1 миллиона превзошла консенсус примерно на $10,0 миллионов: Рост на 89,6% отразил больший оборонный портфель и более сильную программную активность. Превышение показывает, что спрос конвертируется в отчетные продажи, а не остается полностью в бэклоге.
- Скорректированная прибыль на акцию в отрицательные $0,09 была на $0,07 лучше консенсуса: GAAP чистый убыток также сузился на $56,0 миллионов до $41,0 миллиона. Redwire остается убыточной, хотя больший масштаб начинает снижать интенсивность убытков.
- Валовая маржа улучшилась до 27,8% с отрицательных 30,9%: Колебание в 58,7 процентных пункта указывает на гораздо более здоровую экономику контрактов и микс приобретений. Поддержание положительных маржей необходимо, прежде чем рост выручки сможет поддержать устойчивый денежный поток.
- Скорректированная EBITDA улучшилась на $24,2 миллиона до отрицательных $3,2 миллиона: Результат включал $12,5 миллиона расходов на исследования и разработки. Положительная EBITDA находится в пределах досягаемости, если выручка конвертируется по графику, а программные затраты остаются контролируемыми.
- Ликвидность выросла на 366,9% до $607,8 миллиона: Общая сумма включала $557,0 миллиона денежных средств и ограниченных денежных средств плюс $50,0 миллиона доступности кредита. Более сильный баланс поддерживает интеграцию и инвестиции, в то время как срочный долг упал с $90 миллионов до $50 миллионов.
Инвестиционный прогноз Redwire (RDW) на 2026 год: бычий кейс $24 против медвежьего кейса $8
Следующие бычьи, базовые и медвежьи исходы являются редакционными сценариями Академии BingX, а не целями Уолл-стрит. Каждый диапазон зависит от наблюдаемых операционных и финансовых условий.
Бычий кейс: сильный оборонный спрос толкает RDW к $24
Бычий кейс предполагает, что бэклог в $542,1 миллиона конвертируется близко к графику, book-to-bill остается выше 1,0x, а Edge Autonomy расширяет продажи систем Stalker, Penguin и Octopus. Валовая маржа остается на уровне или выше 27,8%, помогая скорректированной EBITDA перейти из отрицательных $3,2 миллиона в положительную территорию.
Движение к $24 потребовало бы полногодовой выручки около потолка прогноза в $500 миллионов, положительной скорректированной EBITDA и больше наград США или НАТО. Продолжающийся рост бэклога и лучший операционный денежный поток укрепили бы кейс.
Базовый кейс: устойчивый рост бэклога удерживает RDW между $14 и $18
Базовый кейс предполагает, что Redwire достигает диапазона выручки $450-500 миллионов и поддерживает положительную валовую маржу, в то время как интеграционные расходы и расходы на R&D сохраняют улучшение прибыли постепенным. И космическая инфраструктура, и автономные летательные аппараты вносят вклад, хотя время контрактов делает квартальные результаты неровными.
RDW могла бы торговаться в основном между $14 и $18 при таких условиях. Book-to-bill выше 1,0x, стабильный бэклог и скорректированная EBITDA около безубыточности поддержали бы диапазон. Выручка ниже $450 миллионов или валовая маржа ниже 25% ослабили бы верхний конец.
Медвежий кейс: задержки проекта тянут RDW к $8
Медвежий кейс предполагает, что клиенты задерживают награды или поставки, бэклог конвертируется медленнее, а программы с фиксированной ценой поглощают более высокие инженерные затраты. Интеграция Edge Autonomy также занимает больше времени, сохраняя расходы впереди вклада в прибыль от приобретенной выручки.
Движение к $8 стало бы более вероятным, если бэклог упадет ниже $500 миллионов, убытки скорректированной EBITDA расширятся от отрицательных $3,2 миллиона или руководство понизит минимум выручки в $450 миллионов. Больше акционерного или долгового финансирования добавило бы дополнительное давление.
Прогнозы цены акций RDW на 2026 год от аналитиков Уолл-стрит
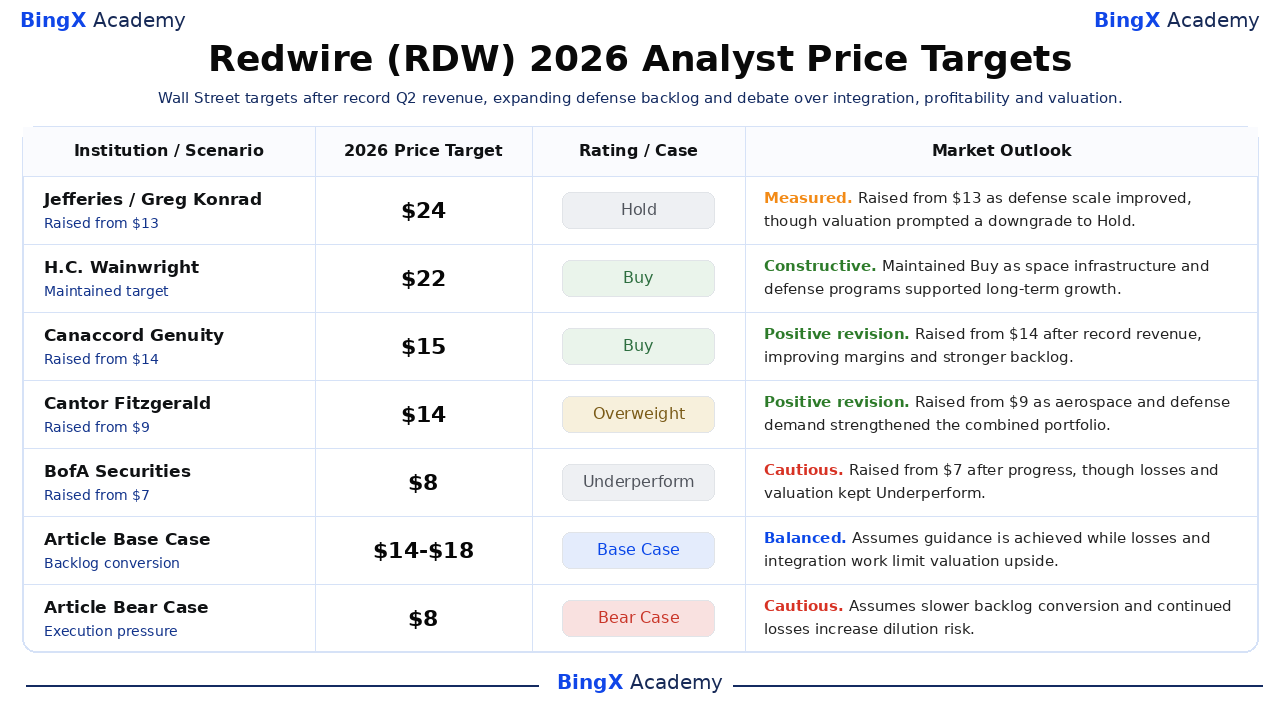
Эти пять датированных действий охватывают от $8 до $24 и показывают, как Уолл-стрит балансирует рекордный бэклог и оборонный спрос против интеграции, убытков и оценки. Они являются сторонними справочными точками, а не единым прогнозом. Финальные строки базового и медвежьего кейсов являются редакционными сценариями Академии BingX.
|
Институт / Сценарий |
Целевая цена на 2026 |
Рейтинг / Кейс |
Рыночный прогноз |
|
Jefferies |
$24 |
Hold |
Сдержанный. 1 июня: повышен с $13, поскольку оборонный масштаб улучшился, хотя оценка вызвала понижение до Hold. |
|
H.C. Wainwright |
$22 |
Buy |
Конструктивный. 23 декабря: сохранен Buy, поскольку космическая инфраструктура и оборонные программы поддержали долгосрочный рост. |
|
Canaccord Genuity |
$15 |
Buy |
Положительная ревизия. 10 августа: повышен с $14 после рекордной выручки, улучшающихся маржей и более сильного бэклога. |
|
Cantor Fitzgerald |
$14 |
Overweight |
Положительная ревизия. 5 августа: повышен с $9, поскольку спрос в аэрокосмической и оборонной сферах укрепил объединенный портфель. |
|
BofA Securities |
$8 |
Underperform |
Осторожный. 31 августа: повышен с $7 после прогресса, хотя убытки и оценка сохранили Underperform. |
|
Базовый кейс статьи |
$14-$18 |
Базовый кейс |
Сбалансированный. Предполагает достижение прогноза, в то время как убытки и интеграционная работа ограничивают потенциал роста оценки. |
|
Медвежий кейс статьи |
$8 |
Медвежий кейс |
Осторожный. Предполагает более медленную конверсию бэклога и продолжающиеся убытки увеличивают риск разводнения. |
Как торговать акциями Redwire (RDW) на BingX
Торгуйте прогнозами Redwire по оборонным заказам, конверсии бэклога и рентабельности, используя BingX TradFi и инструменты BingX AI. Поскольку RDW может резко реагировать на награды контрактов, время программы, маржи и финансирование, трейдерам следует определить как катализатор, так и лимиты рисков перед входом в позицию.
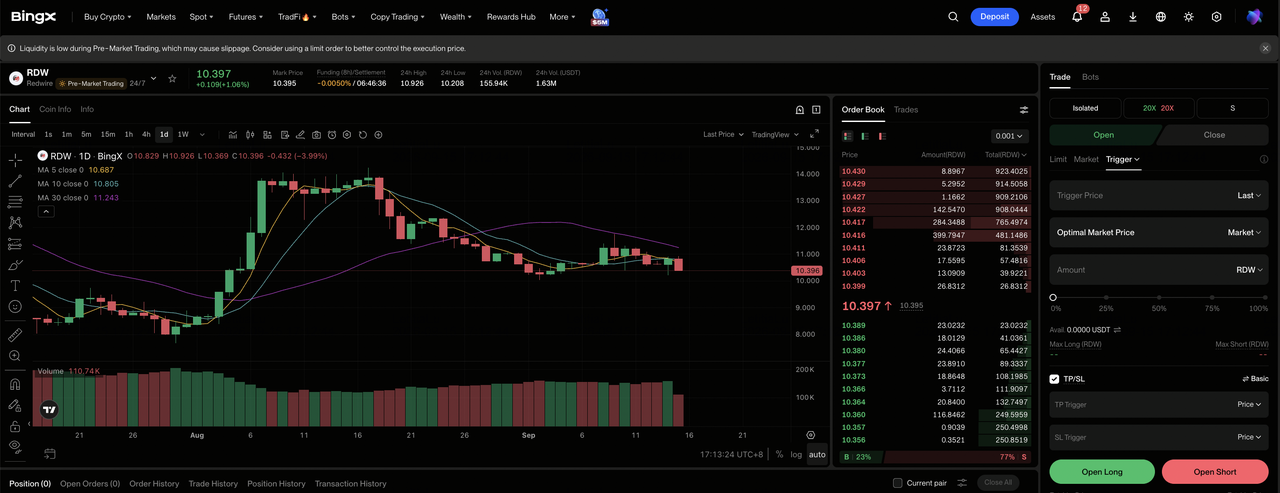
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите Redwire (RDW). Найдите и выберите контракт бессрочных фьючерсов RDW-USDT.
Шаг 3: Выберите направление. Выберите Открыть лонг, если операционные вехи улучшаются и рентабельность растет. Выберите Открыть шорт, если задержки выполнения или более слабый спрос снижают ожидаемую экономику на акцию.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. Большие колебания акции в 2026 году показывают, почему важны консервативное кредитное плечо и четкое позиционирование.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. RDW может быстро реагировать на прибыли, прогнозы, контракты, финансирование и секторные условия.
Топ-5 рисков, на которые стоит обратить внимание инвесторам Redwire в 2026 году
Потенциал роста Redwire зависит от связанных переменных контракта, интеграции, клиентов и финансирования. Каждая может повлиять на конверсию денежных средств или оценку, присваиваемую каждой акции.
- Бэклог в $542,1 миллиона может конвертироваться медленнее ожидаемого: Бэклог не является выручкой и зависит от финансирования клиентов, вех и графиков поставок. Задержки могут перенести продажи и денежные поступления на более поздние периоды, даже когда контракты остаются активными.
- Интеграция Edge Autonomy может прервать траекторию роста на 89,6%: Приобретение расширило выручку и оборонную экспозицию, хотя системы, команды и структуры затрат должны быть объединены. Упущенная экономия или нарушение программы могут снизить валовую маржу в 27,8% и задержать положительную EBITDA.
- Концентрация на правительстве делает выручку чувствительной к бюджетам: Спрос на Stalker и Penguin включает военных клиентов США и НАТО. Продолжающиеся резолюции, протесты или изменяющиеся приоритеты закупок могут задержать награды и снизить темп, с которым book-to-bill конвертируется в признанные продажи.
- Убыток скорректированной EBITDA в $3,2 миллиона показывает, что рентабельность остается недоказанной: Убыток улучшился на $24,2 миллиона, но все еще потреблял операционные мощности. Если расходы на исследования и корпоративные затраты растут быстрее валовой прибыли, выручка может расти без генерации достаточного денежного потока на акцию.
- Привлечение капитала может разводнить владение несмотря на ликвидность в $607,8 миллиона: Redwire укрепила свой баланс, хотя приобретения и расширение мощностей остаются капиталоемкими. Будущая эмиссия акций может увеличить количество акций и снизить долю каждой существующей акции в конечных прибылях.
Заключительные мысли: стоит ли инвестировать в Redwire в 2026 году?
Результаты Redwire за второй квартал существенно укрепили операционный кейс. Выручка достигла $117,1 миллиона, валовая маржа перешла к 27,8%, а бэклог поднялся до $542,1 миллиона. Оставшаяся слабость — рентабельность, с GAAP чистым убытком в $41,0 миллиона и убытком скорректированной EBITDA в $3,2 миллиона, показывающими, что спрос еще не стал последовательной генерацией денежных средств.
Бычий кейс требует конверсии бэклога, оборонных наград и положительной скорректированной EBITDA для поддержки $24. Медвежий кейс отражает задержки интеграции, давление контрактов и финансовые риски, которые могут потянуть RDW к $8. Консервативные трейдеры могут подождать выручки около потолка прогноза в $500 миллионов, бэклога выше $542 миллионов и положительного квартала скорректированной EBITDA.
Напоминание о рисках: Торговля и инвестирование в акции, такие как RDW, включает высокий риск потери капитала. Выполнение компанией, рыночная волатильность, финансирование и торговля с кредитным плечом могут привести к быстрым убыткам. Проведите независимое исследование перед распределением капитала.
Связанное чтение
- Лучшие космические акции для покупки перед IPO SpaceX
- Лучшие оборонные акции для покупки в 2026 году: Праймы, ракеты, дроны, космос и ведение войны с ИИ
- Прогноз цены Rocket Lab (RKLB) на 2026 год: может ли новая ракета и рост обороны подтолкнуть RKLB к $150?
- Прогноз цены Firefly Aerospace (FLY) на 2026 год: может ли рост запусков и обороны подтолкнуть FLY к $55?
- Прогноз цены Virgin Galactic (SPCE) на 2026 год: может ли тестирование Delta подтолкнуть SPCE к $5?
