

Oklo (OKLO) — это компания передовых технологий деления, разрабатывающая небольшие энергетические установки, переработку ядерного топлива и производство радиоизотопов. Ее дизайн Aurora нацелен на надежное электричество и тепло для дата-центров, промышленных объектов, сообществ и оборонных объектов, в то время как Atomic Alchemy обеспечивает потенциальный более ранний путь к доходам от изотопов. Эта вертикально интегрированная модель создает несколько путей роста, хотя оценка остается крайне чувствительной к лицензированию, срокам строительства, доступности топлива и капиталоемкости.
Последний квартал показал операционный прогресс наряду с финансовыми издержками коммерциализации. Доходы Oklo во втором квартале достигли $1,21 млн, однако компания сообщила об убытке $0,28 на акцию и чистом убытке $81,6 млн за первую половину года. Денежные средства и рыночные ценные бумаги приблизились к $3,0 млрд после финансирования, в то время как изотопный тестовый реактор Groves достиг первой критичности 6 августа, оставив преобразование технических вех в коммерческий денежный поток центральным инвестиционным тестом.
Прогноз акций OKLO на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Сценарий лицензирования и развертывания: Выполнение Groves, регулятивный прогресс Aurora и долгосрочные соглашения с клиентами дата-центров и промышленности могут подтвердить интегрированную модель Oklo и расширить стоимость, присвоенную будущей контрактной энергии.
- Сценарий сроков и разводнения: продленные графики лицензирования, ограничения топлива и растущие проектные инвестиции могут отодвинуть доходы дальше, поглотить больший баланс ликвидности и сократить долю каждой акции в итоговом денежном потоке.
Это руководство разбирает прогноз акций OKLO, ценовые сценарии 2026 года, ключевые риски и прогнозы аналитиков, опираясь на обновление компании Oklo от 7 августа по второму кварталу 2026 года, квартальную отчетность и рыночные данные до 11 сентября, плюс как торговать фьючерсами на акции OKLO на BingX TradFi с залогом USDT.
Топ-5 вещей, которые нужно знать инвесторам Oklo в сентябре 2026
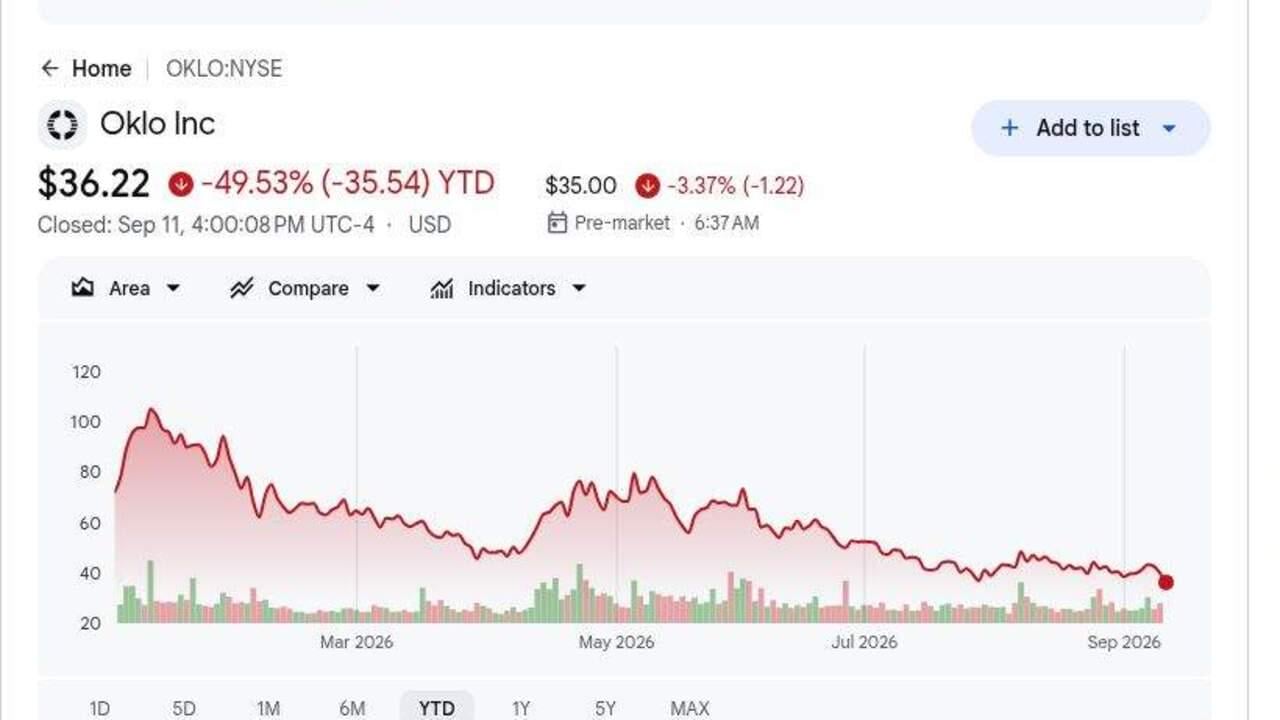
- OKLO закрылась на уровне $36,22 11 сентября и упала примерно на 49,53% с начала года: Акции упали на 9,18% за одну сессию после того, как компания объявила о новой программе акционерного капитала на $1 млрд. Этот шаг показывает, как проблемы финансирования могут превзойти технический прогресс, пока доходы Aurora остаются за годы.
- Доходы второго квартала достигли $1,21 млн против ожидаемых примерно $0,09 млн: Превышение произошло с очень небольшой базы, и доходы остаются незначительными относительно операционных расходов. Инвесторы по-прежнему оценивают Oklo главным образом на основе лицензирования, обязательств клиентов и будущей экономики проектов.
- Чистый убыток за первую половину года расширился до $81,6 млн: Операционный убыток достиг $124,2 млн, в то время как операционное использование денежных средств более чем удвоилось до $65,5 млн. Более высокие расходы на инжиниринг и разработку могут продвинуть платформу, но также повышают требуемую доходность от будущих проектов.
- Денежные средства и рыночные ценные бумаги приблизились к $3,0 млрд: Баланс увеличился с примерно $1,4 млрд в конце 2025 года после акционерного финансирования. Больший запас поддерживает проекты Aurora, топлива и изотопов, хотя повторная эмиссия акций может разводнить будущую стоимость на акцию.
- Реактор Groves достиг первой критичности 6 августа: Веха последовала за разрешением на запуск Министерства энергетики в июле и обеспечивает реальный операционный опыт в инфраструктуре изотопов. Это не заменяет лицензирование, все еще требуемое для коммерческих энергетических установок Aurora.
Что такое Oklo (OKLO)?
Oklo разрабатывает компактные передовые системы деления, предназначенные для продажи электричества и тепла через долгосрочные энергетические соглашения, а не в первую очередь для продажи реакторов. Ее энергетическая установка Aurora использует технологию быстрых реакторов и разработана для длительных операционных периодов, пассивных характеристик безопасности и способности использовать восстановленное или новообогащенное топливо. Компания также создает возможности переработки топлива и активы производства изотопов через Atomic Alchemy. Целевые клиенты включают дата-центры, промышленные объекты, правительственные объекты, удаленные сообщества и других пользователей, ищущих надежную углеродно-нейтральную энергию.
Долгосрочная стратегия Oklo соединяет генерацию энергии, поставку топлива, производство и изотопы в рамках одной платформы. У компании есть рамочное соглашение с Meta для ядерного энергетического кампуса в Огайо, сотрудничество с Vertiv по энергии и охлаждению для дата-центров, и топливные инициативы с участием Centrus и Standard Nuclear. Программы Министерства энергетики поддерживают работу в Айдахо и использование избыточного плутония, в то время как приобретения ARMEC и Creative Engineers добавляют производственные возможности и возможности натриевых систем. Эти отношения могут сократить пробелы в исполнении, хотя каждая коммерческая станция по-прежнему зависит от специфического для объекта регулятивного и строительного прогресса.
Читать далее: Топ акций энергетики ИИ для покупки в 2026: Ядерная энергия, газ, топливные элементы и развертывание энергетики ИИ
Обзор доходов Oklo (OKLO) за второй квартал 2026: Ликвидность, использование денежных средств и первая критичность Groves
Oklo сообщила о доходах второго квартала в размере $1,21 млн против ожидаемых примерно $0,09 млн, в то время как убыток GAAP на акцию в размере $0,28 был на $0,12 шире консенсуса в $0,16. Чистый убыток за первую половину года достиг $81,6 млн, операционный убыток составил $124,2 млн, а операционное использование денежных средств увеличилось до $65,5 млн. Покупки недвижимости и оборудования выросли до $126,9 млн по мере ускорения физической разработки, в то время как денежные средства и рыночные ценные бумаги приблизились к $3,0 млрд, а Groves достиг первой критичности.
|
Финансовая метрика |
Прогноз / Консенсус |
Отчетные / Фактические |
Сюрприз |
|
Доходы второго квартала 2026 |
$0,09 млн консенсус |
$1,21 млн |
Превышение. Доходы превысили консенсус примерно на $1,12 млн. |
|
Убыток GAAP на акцию за второй квартал |
$0,16 убыток консенсус |
$0,28 убыток |
Промах. Убыток был на $0,12 шире ожидаемого. |
|
Чистый убыток за первую половину |
$53,2 млн за первую половину 2025 |
$81,6 млн |
Расширился. Убыток увеличился на $28,4 млн в годовом исчислении. |
|
Операционный убыток за первую половину |
— |
$124,2 млн |
Выше. Расходы на разработку остались повышенными. |
|
Операционное использование денежных средств за первую половину |
$30,7 млн за первую половину 2025 |
$65,5 млн |
Увеличилось. Использование денежных средств более чем удвоилось в годовом исчислении. |
|
Покупки недвижимости и оборудования за первую половину |
$1,2 млн за первую половину 2025 |
$126,9 млн |
Расширились. Создание инфраструктуры значительно ускорилось. |
|
Денежные средства и рыночные ценные бумаги |
Около $1,4 млрд на конец 2025 |
Около $3,0 млрд |
Укрепились. Акционерное финансирование расширило проектный запас. |
|
Веха реактора Groves |
Разрешение на запуск в июле |
Первая критичность достигнута 6 августа |
Достигнута. Изотопный тестовый реактор достиг операционной вехи. |
- Доходы в размере $1,21 млн превысили консенсус примерно на $1,12 млн: Превышение устанавливает раннюю доходную базу, хотя продажи остаются небольшими относительно операционного убытка $124,2 млн за первую половину. Лицензирование и прогресс проекта по-прежнему важнее для оценки, чем квартальные доходы.
- Убыток $0,28 на акцию был на $0,12 шире ожидаемого: Чистый убыток за первую половину увеличился на $28,4 млн до $81,6 млн. Более высокие инженерные и проектные расходы должны преобразоваться в четкие регулятивные и строительные вехи.
- Операционное использование денежных средств более чем удвоилось до $65,5 млн: Прошлогодняя цифра составляла $30,7 млн, в то время как покупки недвижимости и оборудования выросли с $1,2 млн до $126,9 млн. Oklo переходит от проектной работы к физическим активам, увеличивая как доказательство исполнения, так и капитальную экспозицию.
- Ликвидность увеличилась с примерно $1,4 млрд до почти $3,0 млрд: Размещения акций расширили запас для проектов Aurora, топлива и изотопов. Больший баланс снижает краткосрочное давление финансирования, хотя новая программа акционерного капитала на $1 млрд поддерживает актуальность риска разводнения.
- Groves достиг первой критичности после июльского разрешения на запуск: Веха дает Oklo операционный опыт в передовой реакторной среде. Коммерческие станции Aurora по-прежнему требуют отдельного лицензирования, топлива, объекта и одобрения клиентов, поэтому риск графика остается.
Инвестиционный прогноз Oklo (OKLO) на 2026: $100 бычий сценарий против $25 медвежьего сценария
Центральный тест заключается в том, могут ли регулятивные, топливные и строительные вехи подтвердить будущий денежный поток Aurora достаточно быстро, чтобы оправдать продолжающиеся убытки и инвестиции, финансируемые акциями.
Бычий сценарий: Ускоренная разработка ядерной энергии толкает OKLO к $100
Бычий сценарий предполагает, что Groves укрепляет регулятивную кредитоспособность Oklo, лицензирование Aurora продвигается, а клиентские рамки становятся обязательными проектами. Отношения с Meta, Vertiv, Centrus и Министерством энергетики помогают решать требования спроса, интеграции, топлива и объектов.
Движение к $100 потребует четкого прогресса лицензирования Aurora в Айдахо, твердых коммерческих условий для крупного спроса дата-центров и контролируемых расходов против почти $3,0 млрд ликвидности. Больше топливных обязательств, строительных вех и более низких ожидаемых капитальных затрат укрепило бы сценарий.
Базовый сценарий: Стабильный регулятивный прогресс удерживает OKLO между $55 и $75
Базовый сценарий предполагает, что Oklo продвигает лицензирование, топливо и производственную работу, в то время как Groves начинает производить операционные данные. Интерес клиентов остается сильным, хотя коммерческие доходы Aurora остаются отдаленными, а использование денежных средств остается повышенным, поскольку несколько проектов развиваются параллельно.
OKLO могла бы торговаться в основном между $55 и $75 при таких условиях. Регулятивный прогресс, ликвидность выше $2 млрд и твердые клиентские соглашения поддержали бы диапазон. Крупные задержки Aurora или еще одна большая программа акций ослабила бы верхний предел.
Медвежий сценарий: Задержки проектов и разводнение тянут OKLO к $25
Медвежий сценарий предполагает, что обзоры лицензирования займут больше времени, планы по топливу проскользнут, а строительные затраты вырастут до начала коммерческих доходов. Более высокие расходы потребили бы ликвидность быстрее и увеличили зависимость от акционерного финансирования.
Движение к $25 стало бы более вероятным, если вехи Aurora проскользнут на год или более, операционное использование денежных средств существенно вырастет выше уровня первой половины в $65,5 млн, или клиентские рамки не смогут стать финансируемыми контрактами. Ограничения топлива или превышение затрат добавили бы дальнейшее давление.
Прогнозы цены акций OKLO на 2026 от аналитиков Уолл-стрит
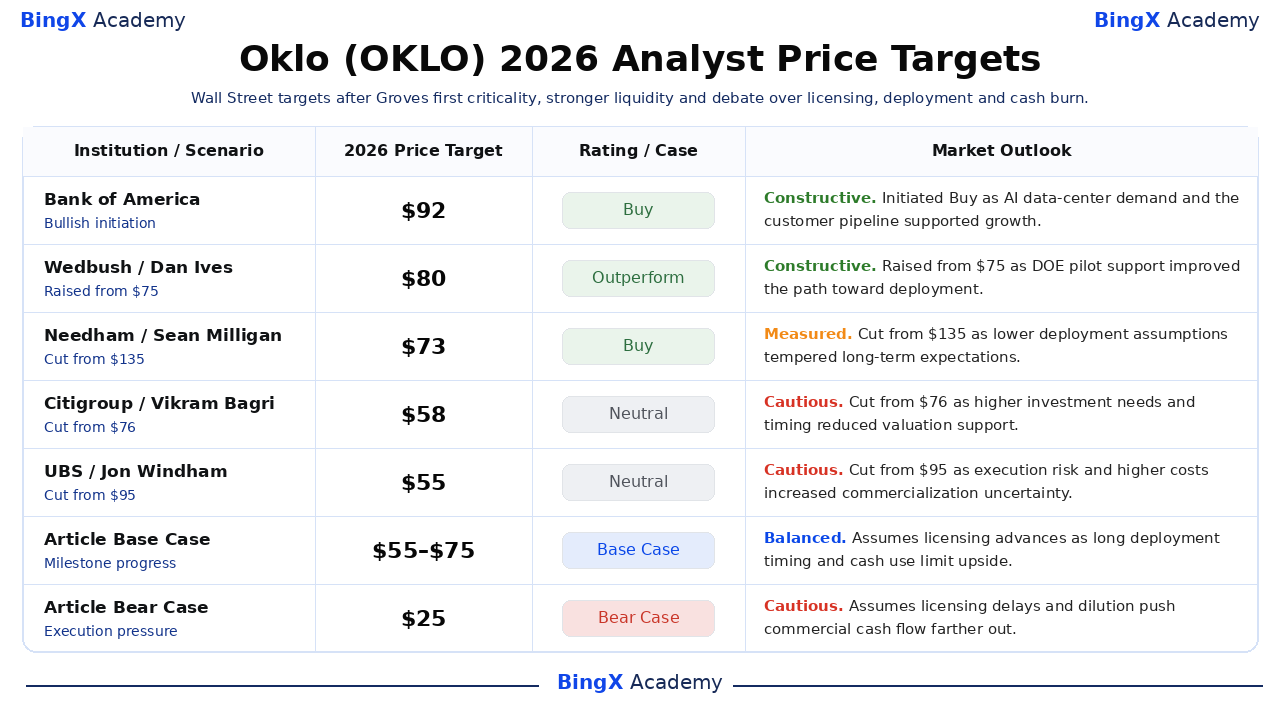
Эти датированные действия аналитиков охватывают от $55 до $92 и отражают различные предположения о спросе дата-центров, лицензировании, сроках развертывания и капитальных потребностях. Это сторонние контрольные точки, а не единый консенсус-прогноз. Финальные строки База и Медведь являются редакционными сценариями Академии BingX и помечены отдельно.
|
Институт / Сценарий |
Целевая цена 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Bank of America / Dimple Gosai |
$92 |
Покупка |
Конструктивный. 23 сентября: инициировал Покупку, поскольку спрос ИИ дата-центров и клиентский конвейер поддержали рост. |
|
Wedbush / Dan Ives |
$80 |
Превосходящий рынок |
Конструктивный. 12 августа: поднял с $75, поскольку поддержка пилотной программы DOE улучшила путь к развертыванию. |
|
Needham / Sean Milligan |
$73 |
Покупка |
Измеренный. 26 марта: снизил с $135, поскольку более низкие предположения развертывания охладили ожидания. |
|
Citigroup / Vikram Bagri |
$57,50 |
Нейтральная |
Осторожный. 26 марта: снизил с $76, поскольку более высокие инвестиционные потребности и сроки снизили оценочную поддержку. |
|
UBS / Jon Windham |
$55 |
Нейтральная |
Осторожный. 26 марта: снизил с $95, поскольку риск исполнения и более высокие затраты увеличили неопределенность. |
|
Базовый сценарий статьи |
$55–$75 |
Базовый сценарий |
Сбалансированный. Предполагает продвижение лицензирования как долгие сроки развертывания и использование денежных средств ограничивают рост. |
|
Медвежий сценарий статьи |
$25 |
Медвежий сценарий |
Осторожный. Предполагает задержки лицензирования и разводнение отодвигают коммерческий денежный поток дальше. |
Как торговать акциями Oklo (OKLO) на BingX
Торгуйте прогнозом лицензирования Aurora, развертывания ядерной энергии и спроса дата-центров Oklo, используя BingX TradFi и инструменты BingX AI. Поскольку OKLO может резко реагировать на регулятивные вехи, клиентские соглашения и акционерное финансирование, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
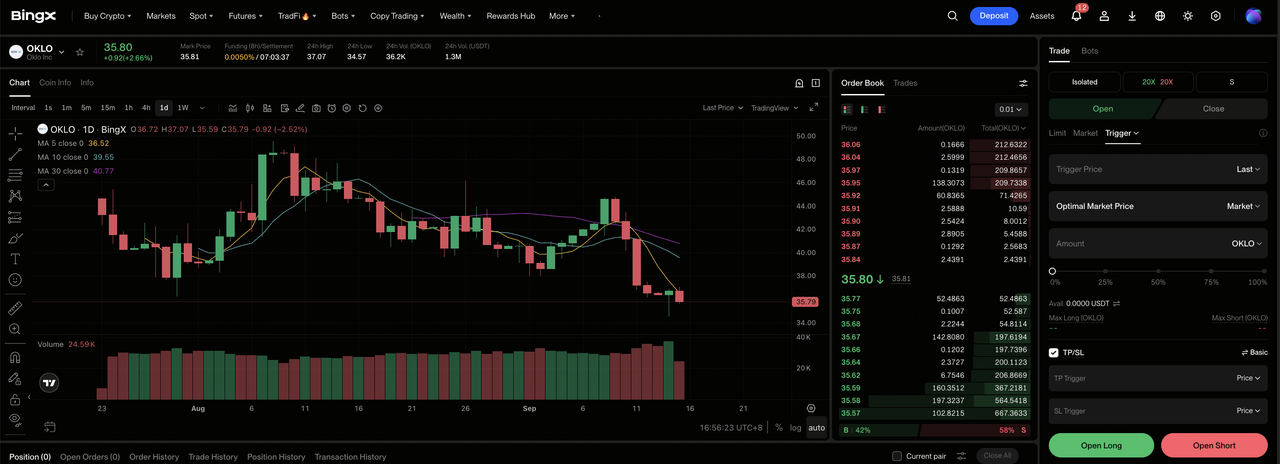
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели биржи BingX.
Шаг 2: Выберите Oklo (OKLO). Найдите и выберите контракт бессрочных фьючерсов OKLO-USDT.
Шаг 3: Выберите направление. Выберите Открыть лонг, если лицензирование, клиентские обязательства и исполнение проекта продвигаются. Выберите Открыть шорт, если задержки, сжигание денежных средств или разводнение ослабляют ожидаемую стоимость на акцию.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированный или Кросс-маржу в зависимости от вашей толерантности к риску. OKLO упала примерно на 49,53% с начала года до 11 сентября, показывая, почему важны консервативное кредитное плечо и четкое позиционирование.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Тейк-профита и Стоп-лосса (TP/SL) до или сразу после входа в сделку. OKLO может быстро реагировать на действия NRC, вехи DOE, топливные соглашения, обновления строительства, клиентские контракты и финансирование.
Топ-5 рисков, за которыми стоит следить инвесторам Oklo в 2026
Оценка Oklo зависит от регулятивного прогресса, поставок топлива, строительства, клиентских контрактов и финансирования. Эти риски могут отложить будущий денежный поток или снизить его стоимость на акцию.
- Задержки лицензирования могут отложить доходы от энергии: Первая критичность Groves значима, но Aurora по-прежнему требует отдельных одобрений. Более длительные обзоры продлили бы инженерные и объектные расходы до начала продаж электричества.
- Поставки топлива могут замедлить развертывание: Aurora зависит от восстановленного топлива, HALEU или альтернативных источников. Задержки с участием поставщиков или правительственного материала могут отложить проекты и оставить новые мощности недоиспользованными.
- Использование денежных средств может быстро расти: Операционный отток денежных средств за первую половину достиг $65,5 млн, в то время как покупки недвижимости и оборудования составили $126,9 млн. Множественные проекты энергии, топлива и изотопов могут потребить почти $3,0 млрд базы ликвидности быстрее ожидаемого.
- Больше акционерного финансирования может разводнить акционеров: Новая программа акционерного капитала на $1 млрд способствовала сентябрьской распродаже. Дополнительные акции распространили бы будущие доходы и прибыль на большую базу.
- Клиентские соглашения могут занять больше времени, чтобы стать обязательными контрактами: Отношения с Meta и другими клиентами поддерживают спрос, но ценообразование, даты доставки и кредитные условия по-прежнему важны. Более слабые коммерческие условия могут снизить доходность проектов и стоимость, присвоенную объявленным мощностям.
Заключительные мысли: Стоит ли инвестировать в Oklo в 2026?
Oklo перешла от презентаций к физическим операционным вехам. Groves достиг первой критичности, партнерства решают спрос дата-центров и топливо, а почти $3,0 млрд ликвидности поддерживает продолжение разработки. Финансовая модель остается ранней, однако, с чистым убытком $81,6 млн за первую половину и капитальными покупками $126,9 млн, предшествующими материальным коммерческим доходам от энергии.
Бычий сценарий требует исполнения лицензирования, топлива и клиентов для поддержки $100. Медвежий сценарий отражает задержки, более высокие затраты и разводнение, которые могли бы потянуть OKLO к $25. Консервативные трейдеры могут подождать определенного графика лицензирования Aurora, финансируемых клиентских контрактов и доказательств того, что ликвидность может финансировать первые коммерческие станции без повторных крупных акционерных программ.
Напоминание о риске: Торговля и инвестирование в акции, такие как OKLO, включает высокий риск потери капитала. Задержки лицензирования, превышение строительных затрат, ограничения топлива, изменения клиентов, сжигание денежных средств, разводнение и левереджированная торговля могут привести к быстрым потерям. Проведите независимое исследование перед выделением капитала.
Связанное чтение
- Топ энергетических акций и ETF для покупки в 2026: Энергетический кризис ИИ встречается с геополитической волатильностью
- Топ акций энергетики ИИ для покупки в 2026: Ядерная энергия, газ, топливные элементы и развертывание энергетики ИИ
- Прогноз цены NuScale Power (SMR) на 2026: Прорыв чистой энергии или капиталоемкий мираж?
- Прогноз акций SLB на 2026: $83 цифровой прорыв ИИ или $48 геополитическая ловушка?
- Прогноз цены Bloom Energy (BE) на 2026: Может ли энергия дата-центров ИИ толкнуть BE к $350?
