Vistra (VST) combină o flotă mare de producție de energie electrică în SUA cu o afacere de vânzare cu amănuntul a energiei electrice care deservește milioane de clienți. Centralele nucleare și cele pe gaz natural pot satisface cererea non-stop a centrelor de date, în timp ce contractele pe termen lung cu hyperscaleri ar putea face veniturile mai previzibile. Prețurile angro ale energiei electrice, rezultatele hedgingului și timpul necesar pentru extinderea capacității nucleare determină în continuare cât din această oportunitate se transformă în numerar pentru acționari.
Ultimul trimestru a arătat o economie de generare mai puternică sub rezultatele raportate mai slabe privind veniturile și profitul. Veniturile Vistra din T2 au scăzut cu 5,5% la 4,017 miliarde de dolari, iar venitul net a scăzut la 305 milioane de dolari, însă EBITDA ajustat continuu a crescut cu 31,0% la 1,767 miliarde de dolari, pe măsură ce prețurile realizate și centralele achiziționate au îmbunătățit rezultatele. Vistra și-a reconfirmat intervalele de numerar și EBITDA pentru 2026. Livrarea contractelor și conversia susținută a numerarului rămân testele dincolo de un singur trimestru puternic de generare.
Prognoza acțiunii VST pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul optimist al energiei contractate: Acordurile cu Meta și AWS, o flotă de generare mai puternică și cererea nouă a centrelor de date susțin un EBITDA durabil și o evaluare mai ridicată.
- Cazul pesimist al pieței comerciale: Curbe de energie mai slabe, întârzieri de proiecte sau nevoi de finanțare mai mari subminează perspectiva de numerar înainte ca noile contracte să aducă o contribuție semnificativă.
Acest ghid analizează prognoza acțiunii VST, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul Vistra din 7 august pentru trimestrul al doilea, prezentarea pentru investitori și datele de piață până pe 19 octombrie, plus cum să tranzacționați contracte futures pe acțiunea VST pe BingX TradFi cu garanție USDT.
Top 5 Lucruri pe care Investitorii Vistra Trebuie să le Știe în Octombrie 2026
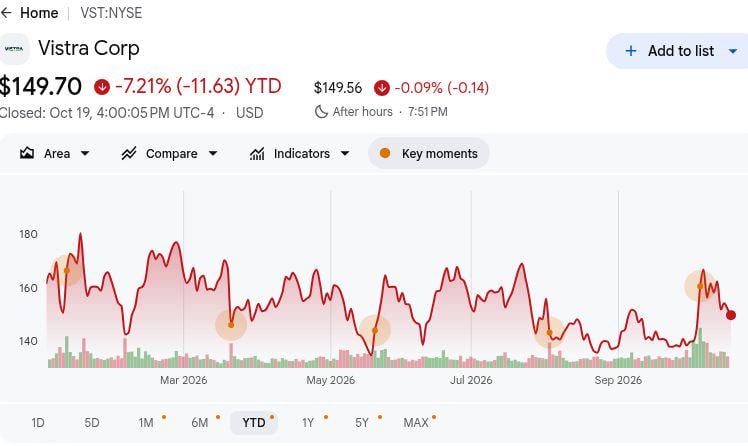
- VST a închis la 149,70 USD pe 19 octombrie, în scădere cu 7,21% de la începutul anului. Prețul sesiunii finalizate oferă un punct de referință pentru prognozele de mai jos. Decalajul față de ținta de 210 USD a BMO Capital pentru octombrie evidențiază creșterea pe care o văd analiștii, deși aceasta depinde de viitoarele câștiguri și ipoteze de evaluare.
- Veniturile din T2 au scăzut cu 5,5% la 4,017 miliarde de dolari. Vânzările au scăzut de la 4,250 miliarde de dolari cu un an înainte, în timp ce venitul net a scăzut cu 22 de milioane de dolari la 305 milioane de dolari. EBITDA-ul mai puternic din generare a contrastat cu rezultatele headline mai slabe, făcând marjele de energie realizate mai importante pentru evaluarea performanței operaționale.
- EBITDA ajustat continuu a crescut cu 418 milioane de dolari la 1,767 miliarde de dolari. EBITDA-ul segmentului Est a crescut la 642 milioane de dolari față de 418 milioane de dolari, în timp ce Texas a urcat la 311 milioane de dolari față de 142 milioane de dolari. Prețurile mai mari ale energiei și capacității, alături de un trimestru complet al centralelor Lotus, au susținut creșterea, deși condițiile pieței de energie pot fluctua.
- Vistra și-a reconfirmat perspectiva EBITDA pentru 2026 de 6,8 miliarde până la 7,6 miliarde de dolari. Fluxul de numerar liber ajustat continuu înainte de creștere rămâne proiectat la 3,925 miliarde până la 4,725 miliarde de dolari. Aproximativ 100% din generarea așteptată pentru 2026 era acoperită de hedging la data de 3 august, oferind vizibilitate, în timp ce oportunitatea de 7,4 miliarde până la 7,8 miliarde de dolari pentru 2027 rămâne preliminară și nu constituie o orientare formală.
- Acordul nuclear de 2.609 MW cu Meta consolidează perspectiva de creștere pe termen lung a Vistra. Acordurile pe 20 de ani acoperă 2.176 MW de producție existentă și 433 MW de creșteri de capacitate planificate, cu livrări care încep la sfârșitul lui 2026. Un angajament condiționat de împrumut federal de 4,2 miliarde de dolari anunțat pe 5 octombrie ar putea susține expansiunea, deși finanțarea nu a fost încă primită.
Ce Este Vistra (VST)?
Vistra este o companie integrată de energie electrică cu sediul în Texas, care generează și vinde electricitate în Statele Unite. Operează aproximativ 44.000 de megawați de capacitate provenind din centrale nucleare, pe gaz natural, pe cărbune, solare și de stocare a bateriilor, deservind aproximativ cinci milioane de clienți de electricitate cu amănuntul. Afacerea sa combină vânzări recurente de electricitate cu amănuntul cu venituri din generare angro, permițând Vistra să beneficieze atât de cererea clienților, cât și de prețurile variabile ale energiei. Operațiunile majore acoperă piețele de electricitate din Texas și estul SUA, unde prețurile energiei, plățile pentru capacitate și condițiile meteorologice influențează profitabilitatea.
Vistra își extinde rolul în infrastructura AI și a centrelor de date prin asigurarea de acorduri de energie electrică pe termen lung cu mari companii tehnologice. Contractele sale pe 20 de ani cu Meta acoperă 2.609 megawați de capacitate nucleară, inclusiv actualizări planificate până în 2034, în timp ce un acord cu AWS susține cererea la Comanche Peak. Vistra dezvoltă, de asemenea, proiectul de infrastructură pentru centre de date Helix și urmărește achiziția Cogentrix pentru a-și extinde portofoliul de energie. Aceste inițiative poziționează compania să beneficieze de cererea crescândă de electricitate pentru AI, creșterea viitoare depinzând de livrările contractate, actualizările nucleare, execuția proiectelor și generarea de numerar.
Citește mai mult: Cele mai bune acțiuni de energie AI de cumpărat în 2026: Nuclear, Gaz, Celule de combustibil și Construcția rețelei de energie AI
Prezentare generală a rezultatelor Vistra (VST) T2 2026: Marje puternice de generare compensează scăderea veniturilor
Vistra a raportat venituri în T2 2026 de 4,017 miliarde de dolari, în scădere cu 5,5% față de aceeași perioadă a anului anterior, în timp ce venitul net a scăzut la 305 milioane de dolari față de 327 milioane de dolari. Cu toate acestea, EBITDA ajustat continuu a crescut cu 31% la 1,767 miliarde de dolari, impulsionat de marje de generare mai puternice în operațiunile din Est și Texas. Conducerea a reconfirmat orientarea privind EBITDA ajustat pe întreg anul de 6,8 miliarde până la 7,6 miliarde de dolari și perspectiva privind fluxul de numerar liber ajustat înainte de creștere de 3,925 miliarde până la 4,725 miliarde de dolari, consolidând așteptările pentru o performanță operațională și o generare de numerar mai puternice.
Citește mai mult: Vistra (VST) Prezentare generală rezultate T2 2026: Creșterea EBITDA ajustat cu 31,0% nu compensează ratarea veniturilor și vânzarea cu 0,56%
|
Indicator financiar |
Orientare / Consens |
Raportat / Real |
Surpriză |
|
Venituri T2 |
4,250 mld. USD cu un an înainte |
4,017 mld. USD |
Mai mic. Scădere de 233 milioane USD, sau 5,5%. |
|
Venit net T2 |
327 milioane USD cu un an înainte |
305 milioane USD |
Mai mic. Scădere de 22 milioane USD din cauza marcajelor de hedging. |
|
EBITDA ajustat T2 |
1,349 mld. USD cu un an înainte |
1,767 mld. USD |
Îmbunătățit. Creștere de 418 milioane USD, sau 31,0%. |
|
EBITDA Est T2 |
418 milioane USD cu un an înainte |
642 milioane USD |
Îmbunătățit. Creștere de 224 milioane USD. |
|
EBITDA Texas T2 |
142 milioane USD cu un an înainte |
311 milioane USD |
Îmbunătățit. Creștere de 169 milioane USD. |
|
Flux de numerar operațional S1 |
1,171 mld. USD cu un an înainte |
2,222 mld. USD |
Îmbunătățit. Creștere de 1,051 mld. USD. |
|
Orientare EBITDA ajustat 2026 |
Orientare anterioară 6,8 mld.–7,6 mld. |
6,8 mld.–7,6 mld. |
Reconfirmat. Interval nemodificat. |
|
Orientare FCFbG ajustat 2026 |
Orientare anterioară 3,925 mld.–4,725 mld. |
3,925 mld.–4,725 mld. |
Reconfirmat. Interval nemodificat. |
- Veniturile au scăzut cu 5,5% la 4,017 miliarde de dolari, în ciuda marjelor de generare mai puternice. Vânzările au scăzut cu 233 milioane de dolari față de 4,250 miliarde de dolari, în timp ce EBITDA ajustat continuu a crescut cu 31,0%. Prețurile realizate mai mari ale energiei electrice și veniturile din capacitate au ajutat la compensarea vânzărilor mai slabe, evidențiind importanța profitabilității generării.
- Venitul net a scăzut la 305 milioane de dolari pe fondul unor pierderi derivate mai mari. Profitul a scăzut cu 22 milioane de dolari față de 327 milioane de dolari cu un an înainte, incluzând 488 milioane de dolari în pierderi nerealizate suplimentare. Aceste mișcări contabile pot diferi de economia reală a generării, făcând EBITDA ajustat important alături de câștigurile raportate.
- EBITDA din generarea Est a sărit cu 224 milioane de dolari la 642 milioane de dolari. EBITDA Texas a crescut, de asemenea, cu 169 milioane de dolari la 311 milioane de dolari, susținut de prețuri mai puternice ale energiei și capacității și de contribuțiile activelor Lotus. Ambele regiuni au condus creșterea câștigurilor, deși rezultatele viitoare rămân sensibile la prețurile energiei.
- Fluxul de numerar operațional din prima jumătate a anului a crescut cu 1,051 miliarde de dolari la 2,222 miliarde de dolari. Generarea de numerar a crescut de la 1,171 miliarde de dolari cu un an înainte, susținând o performanță operațională mai puternică. Cheltuielile pentru creștere și obligațiile de datorie rămân importante pe măsură ce Vistra vizează 3,925 miliarde până la 4,725 miliarde de dolari în fluxul de numerar liber ajustat pe întreg anul înainte de creștere.
- Vistra și-a menținut perspectiva EBITDA pentru 2026 de 6,8 miliarde până la 7,6 miliarde de dolari. Aproximativ 100% din generarea așteptată pentru 2026 și 94% din volumele pentru 2027 erau acoperite de hedging la data de 3 august, susținând vizibilitatea câștigurilor. Oportunitatea de 7,4 miliarde până la 7,8 miliarde de dolari pentru 2027 rămâne preliminară și exclude potențialele contribuții Meta și Cogentrix.
Perspectiva investițională Vistra (VST) 2026: Cazul optimist $250 vs. Cazul pesimist $110
Evaluarea Vistra depinde de dacă marjele de generare mai puternice și noua cerere nucleară contractată pot fi transformate în flux de numerar liber durabil. Cartea de hedging pentru 2026 oferă o vizibilitate utilă pe termen scurt, în timp ce startul în faze al Meta, creșterile planificate de capacitate, expunerea comercială și alegerile de finanțare lasă ritmul de creștere mai puțin cert. Următoarele intervale sunt scenarii editoriale, nu ținte ale Wall Street.
Cazul Optimist: Cererea nucleară contractată împinge VST spre $250
Cazul optimist presupune că Vistra menține marje puternice de generare în Est și Texas pe măsură ce livrările nucleare legate de Meta încep la sfârșitul lui 2026. Acorduri suplimentare de energie pentru centre de date și o achiziție Cogentrix de succes ar putea consolida câștigurile, în timp ce împrumutul federal propus ar putea ajuta la finanțarea actualizărilor de capacitate nucleară. Generarea puternică de numerar ar susține, de asemenea, continuarea răscumpărărilor pentru acționari.
O mișcare spre $250 ar necesita ca Vistra să livreze orientarea sa privind EBITDA ajustat pentru 2026 de 6,8 miliarde până la 7,6 miliarde de dolari și să demonstreze o vizibilitate mai puternică a veniturilor contractate pentru 2027. Progresul în creșterile de capacitate nucleară de 433 MW, acordurile suplimentare de energie și fluxul de numerar liber susținut ar susține o evaluare mai ridicată.
Cazul de Bază: Generarea constantă de numerar menține VST între $155 și $195
Cazul de bază presupune că flota de generare a Vistra și hedgingurile existente susțin perspectiva de management pentru 2026, în timp ce noile contracte nucleare contribuie treptat. Câștigurile mai puternice din generare oferă stabilitate, deși fluctuațiile angro ale energiei și contabilitatea derivatelor pot crea rezultate trimestriale neuniforme. Achizițiile și cheltuielile de infrastructură pot limita, de asemenea, numerarul disponibil pentru răscumpărări.
VST ar putea tranzacționa între $155 și $195 dacă EBITDA ajustat rămâne în intervalul de 6,8 miliarde până la 7,6 miliarde de dolari și fluxul de numerar liber ajustat înainte de creștere atinge 3,925 miliarde până la 4,725 miliarde de dolari. Execuția operațională continuă ar susține intervalul, în timp ce rezultatele mai slabe din noiembrie sau livrările contractuale întârziate ar putea presiona perspectiva.
Cazul Pesimist: Prețurile mai slabe ale energiei trag VST spre $110
Cazul pesimist presupune că scăderea prețurilor angro ale energiei electrice reduce valoarea generării viitoare neacoperite de hedging a Vistra. Întârzierile în actualizările nucleare, o finanțare mai puțin favorabilă sau costurile de achiziție mai mari ar putea, de asemenea, presiona fluxul de numerar. Aceste obstacole ar slăbi contribuția așteptată din cererea crescândă de electricitate pentru centrele de date.
O mișcare spre $110 ar deveni mai probabilă dacă EBITDA ajustat scade sub pragul minim de orientare pentru 2026 de 6,8 miliarde de dolari, prețurile energiei pentru 2027 se deteriorează sau etapele nucleare legate de Meta se amână. Așteptările mai mici privind fluxul de numerar și randamentele mai slabe ale proiectelor ar putea declanșa o compresie a evaluării în ciuda capacității de generare existente a Vistra.
Prognozele prețului acțiunii VST pentru 2026 ale analiștilor de pe Wall Street
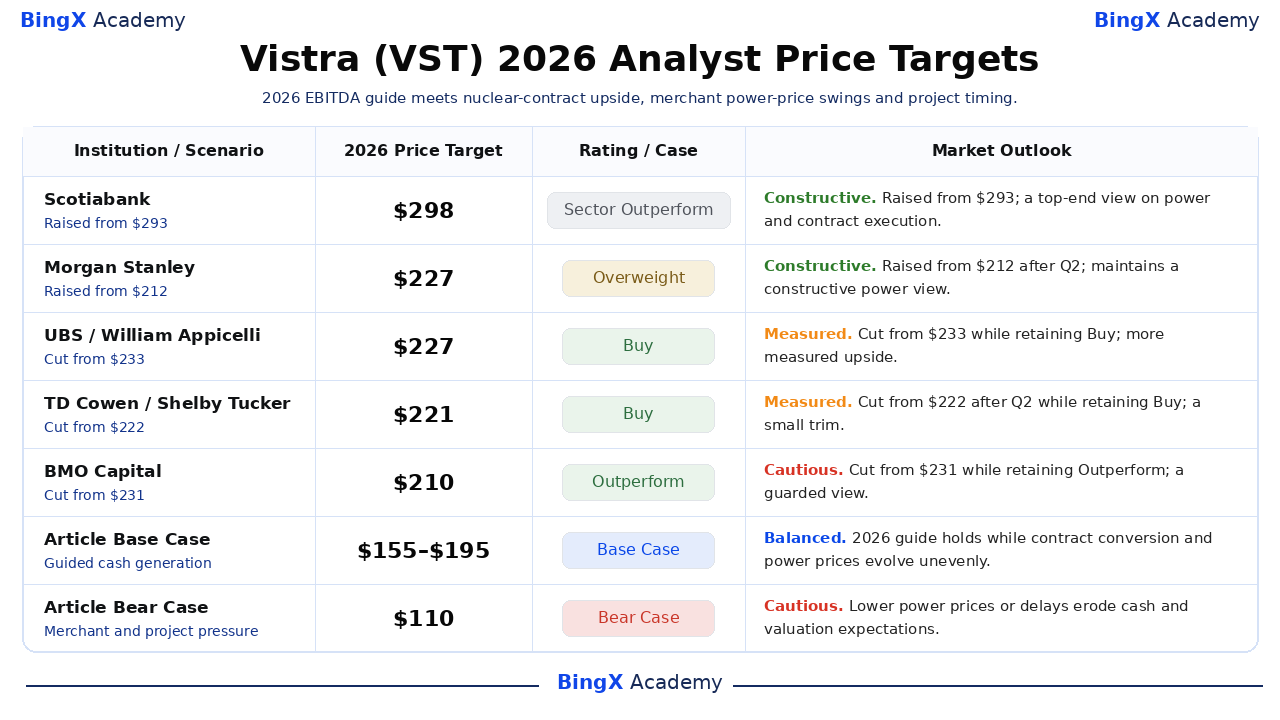
Cinci acțiuni ale analiștilor cu nume și date furnizează puncte de referință externe, nu o prognoză agreată. Ținta de $298 a Scotiabank din iulie este mult mai mare decât ținta de $210 a BMO Capital pentru octombrie, iar ambele rămân deasupra închiderii din 19 octombrie a VST la $149,70. Ratingurile și revizuirile lor reflectă ipoteze diferite despre veniturile nucleare contractate, prețurile angro ale energiei și execuție. Ultimele două rânduri sunt scenariile editoriale ale acestui articol, păstrate separate de cercetarea reală a brokerilor.
|
Instituție / Scenariu |
Țintă de preț 2026 |
Rating / Caz |
Perspectivă de piață |
|
Scotiabank / Andrew Weisel |
$298 |
Sector Outperform |
Constructiv. 15 iulie: Ridicat de la $293, menținând Sector Outperform; cea mai mare țintă selectată necesită o execuție puternică. |
|
Morgan Stanley / Stephen Byrd |
$227 |
Supraponderat |
Constructiv. 21 august: Ridicat de la $212, menținând Supraponderat după rezultatele trimestrului al doilea. |
|
UBS / William Appicelli |
$227 |
Cumpărare |
Moderat. 28 iulie: Redus de la $233, menținând Cumpărare, temperând ipotezele de creștere pe termen scurt. |
|
TD Cowen / Shelby Tucker |
$221 |
Cumpărare |
Moderat. 19 august: Redus de la $222, menținând Cumpărare; reducerea de un dolar lasă un rating constructiv. |
|
BMO Capital / James Thalacker |
$210 |
Outperform |
Prudent. 5 octombrie: Redus de la $231, menținând Outperform, arătând o perspectivă octombrie mai precaută. |
|
Cazul de bază al articolului |
$155 până la $195 |
Cazul de bază |
Echilibrat. Orientarea se menține pe măsură ce contractele contribuie treptat și conversia numerarului susține răscumpărările. |
|
Cazul pesimist al articolului |
$110 |
Cazul pesimist |
Prudent. Prețurile mai slabe ale energiei și întârzierile proiectelor presează generarea de numerar și evaluarea. |
Cum să tranzacționați acțiunea Vistra (VST) pe BingX
Tranzacționați contractele nucleare ale Vistra, marjele de generare și perspectiva de generare a numerarului folosind BingX TradFi și instrumentele BingX AI. Deoarece VST poate reacționa brusc la câștiguri, mișcările pieței de energie și etapele proiectelor, traderii trebuie să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
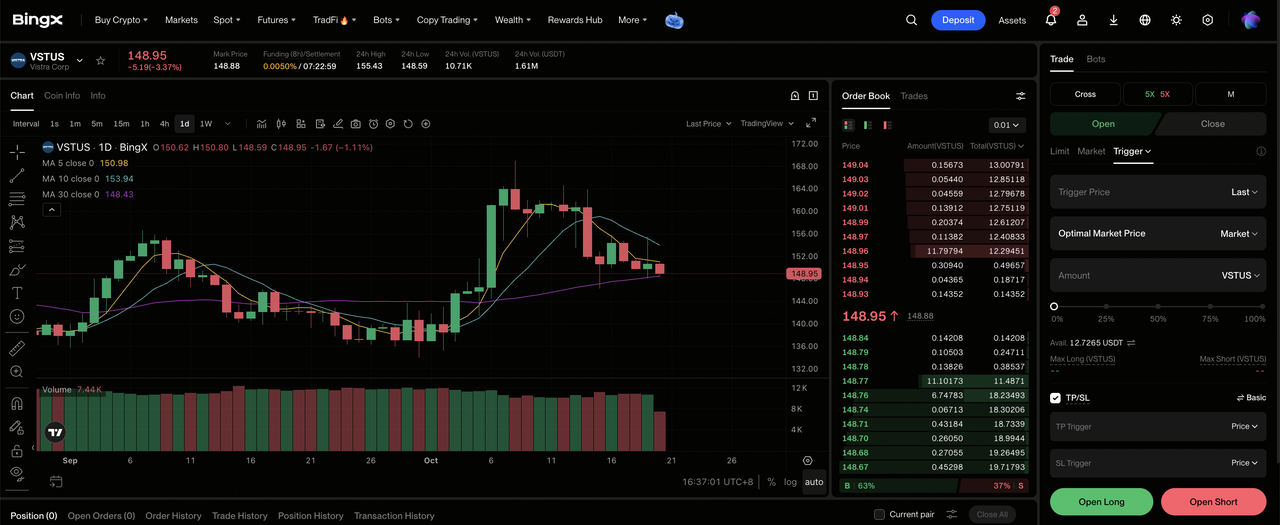
Pasul 1: Accesați BingX TradFi. Înregistrați-vă și navigați la secțiunea specializată TradFi de pe tabloul de bord al exchange-ului BingX.
Pasul 2: Selectați Vistra (VST). Căutați și selectați contractul futures perpetuu VSTUS-USDT.
Pasul 3: Alegeți direcția dvs. Selectați Deschidere Long dacă vă așteptați la un flux de numerar mai puternic din generare și livrări nucleare contractate. Selectați Deschidere Short dacă vă așteptați la prețuri mai mici ale energiei sau la etape de proiect întârziate.
Pasul 4: Selectați efectul de levier și modul de marjă. Alegeți Marja Izolată sau Marja Încrucișată în funcție de toleranța dvs. la risc. VST a scăzut cu 7,21% de la începutul anului până pe 19 octombrie, deci efectul de levier conservator și dimensionarea clară a pozițiilor sunt importante.
Pasul 5: Aplicați protocoale stricte de gestionare a riscurilor. Setați nivelurile de Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. VST poate reacționa rapid la câștigurile din noiembrie, actualizările PPA și modificările prețurilor angro ale energiei.
Top 5 Riscuri de Urmărit pentru Investitorii Vistra în 2026
Câștigurile puternice din generare ale Vistra, producția de energie acoperită de hedging și oportunitățile nucleare în expansiune susțin perspectiva sa de creștere. Cu toate acestea, prețurile energiei electrice, execuția proiectelor, condițiile de finanțare și alocarea capitalului rămân factori importanți care determină cât din această creștere se transformă în flux de numerar și randamente pentru acționari.
- Prețurile mai mici ale energiei ar putea slăbi câștigurile viitoare. Aproximativ 72% din generarea așteptată pentru 2028 era acoperită de hedging la data de 3 august, lăsând o expunere la prețurile de piață mai mare decât în 2026. Scăderile susținute ale prețurilor energiei în ERCOT sau PJM ar putea reduce fluxul de numerar viitor și ar putea presiona evaluarea VST.
- Întârzierile în expansiunea nucleară ar putea amâna veniturile contractate. Acordurile Meta includ 433 MW de actualizări planificate de capacitate până în 2034. Întârzierile de construcție, licențiere sau echipamente ar putea amâna livrările și fluxul de numerar asociat.
- Finanțarea condiționată ar putea crește costurile proiectelor. Angajamentul de împrumut de 4,2 miliarde de dolari al Departamentului de Energie rămâne supus condițiilor tehnice, juridice, de mediu și financiare. Finanțarea întârziată ar putea crește costul actualizărilor nucleare.
- Investițiile în creștere ar putea limita răscumpărările pentru acționari. Achiziția Cogentrix în curs și angajamentul Helix de până la 1 miliard de dolari necesită capital. Costurile de integrare și obligațiile de datorie ar putea concura cu autorizația de răscumpărare rămasă de aproximativ 1,2 miliarde de dolari.
- Volatilitatea derivatelor ar putea complica vizibilitatea câștigurilor. Venitul net din T2 a scăzut cu 22 milioane de dolari, în ciuda unei creșteri a EBITDA ajustat de 418 milioane de dolari, parțial din cauza a 488 milioane de dolari în pierderi derivate nerealizate suplimentare. Decontările nefavorabile de hedging ar putea afecta câștigurile și lichiditatea.
Gânduri finale: Ar trebui să investiți în Vistra în 2026?
Vistra are active de generare reale, o bază mare de clienți cu amănuntul și acorduri nucleare pe termen lung semnate, mai degrabă decât doar un pipeline viitor de proiecte. EBITDA ajustat continuu din trimestrul al doilea a crescut cu 31,0%, iar conducerea a menținut un interval pentru 2026 de 6,8 miliarde până la 7,6 miliarde de dolari, chiar dacă venitul net GAAP s-a diminuat. Închiderea acțiunii VST la $149,70 pe 19 octombrie reflectă o piață care testează în continuare cât din acea forță operațională se va converti în flux de numerar liber susținut.
Cazul optimist de $250 necesită o conversie mai puternică a contractelor și o economie continuă a pieței de energie; cazul pesimist de $110 presupune prețuri comerciale mai slabe și o execuție nucleară mai lentă. Între acestea, intervalul de bază de $155 până la $195 depinde de orientarea reconfirmată privind numerarul și de progresul măsurat al proiectelor. Investitorii care caută dovezi mai ferme pot urmări actualizarea câștigurilor programată pentru 6 noiembrie, modificările în hedgingurile pentru 2027 și etapele concrete pentru livrările Meta și tranzacția Cogentrix.
Avertisment privind riscul: Tranzacționarea și investițiile în acțiuni precum VST implică un risc ridicat de pierdere de capital. Prețurile angro ale energiei, marcajele derivatelor, calendarul proiectelor nucleare, finanțarea și efectul de levier pot schimba rapid rezultatele. Efectuați cercetări independente înainte de a aloca capital.
Lecturi conexe
- Cele mai bune acțiuni de energie AI de cumpărat în 2026: Nuclear, Gaz, Celule de combustibil și Construcția rețelei de energie AI
- Cele mai bune acțiuni de centre de date AI de cumpărat în 2026: Cloud, Servere și Infrastructură de calcul AI
- Bloom Energy (BE) Predicție de preț 2026: Poate cererea de energie a centrelor de date AI împinge BE spre $350?
- Oklo (OKLO) Predicție de preț 2026: Pot etapele nucleare împinge OKLO spre $100?
- NuScale Power (SMR) Predicție de preț 2026: Poate conversia proiectelor împinge SMR spre $20?
