Taiwan Semiconductor Manufacturing Company (TSMC) fabrică cipuri proiectate de clienți din domeniul smartphone-urilor, calculului AI și rețelisticii. Nodurile de ultimă generație și ambalarea avansată sunt centrale pentru creșterea sa, în timp ce fabricile din străinătate extind capacitatea de producție. Randamentele proceselor noi, gradul de utilizare de către clienți și costurile expansiunii în străinătate determină dacă comenzile AI în creștere generează suficient pentru a justifica un program de capital de dimensiuni istorice.
Ultimul trimestru a arătat că producția de doi nanometri câștigă amploare, în timp ce marjele au absorbit costurile de lansare. Veniturile TSMC în dolari SUA în T3 au atins 46,72 miliarde de dolari, în creștere cu 41,2% față de același trimestru al anului precedent, iar N2 a ajuns la 8% din veniturile din plachete. Câștigurile diluate au fost de 4,60 dolari per ADR SUA, dar marja brută a scăzut față de T2 la 66,4%. Testul din T4 este dacă un volum mai mare compensează costurile noilor noduri și ale fabricilor din străinătate.
Prognoza acțiunilor TSM pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul cererii pentru noduri avansate: Acceleratoarele AI, producția de 2 nanometri și un ghid de venituri mai solid pentru T4 pot susține câștiguri premium pe măsură ce noua capacitate intră în funcțiune.
- Cazul intensității capitalului: Fabricile din străinătate, costurile de lansare a nodurilor și un buget de capital de 60 până la 64 de miliarde de dolari pot dilua randamentele dacă cheltuielile clienților sau gradul de utilizare slăbesc.
Acest ghid analizează prognoza acțiunilor TSM, scenariile de prețuri pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de câștiguri T3 al TSMC din 15 octombrie, prezentarea pentru investitori, transcrierea apelului și datele de piață până pe 19 octombrie, plus cum să cumperi acțiuni TSM pe BingX TradFi cu USDT.
Top 5 Lucruri pe Care Investitorii TSMC Trebuie să le Știe în Octombrie 2026
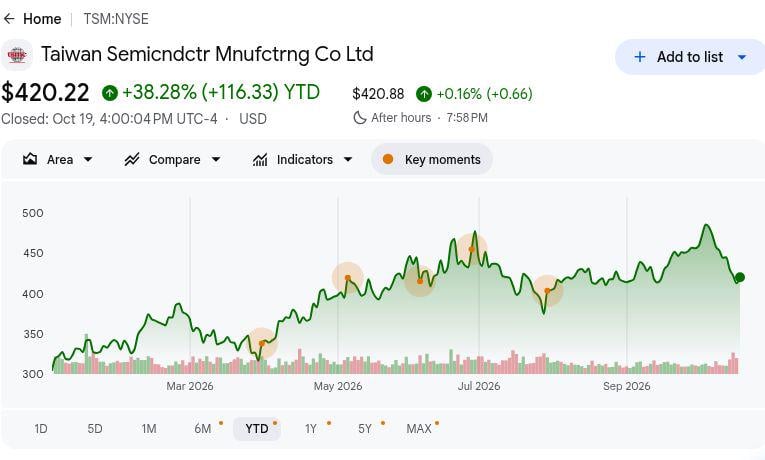
- TSM a închis la 420,22 dolari, în creștere cu 38,28% de la începutul anului. Închiderea ADR-ului NYSE pe 19 octombrie a câștigat 7,61 dolari în ziua respectivă și se situează sub ținta de 670 de dolari a Barclays după T3. Acel câștig de la începutul anului reflectă optimismul față de AI, făcând livrarea câștigurilor și a marjei mai importantă decât o comparație cu țintele analiștilor.
- Veniturile în dolari SUA din T3 de 46,72 miliarde de dolari au depășit ghidarea companiei. Rezultatul a depășit plafonul de 45,8 miliarde de dolari cu 0,92 miliarde de dolari și a crescut cu 41,2% față de același trimestru al anului precedent în dolari. Această amploare confirmă o cerere robustă pentru noduri de ultimă generație, deși creșterea de 50,9% raportată în moneda locală este diferită din cauza schimbărilor cursurilor de schimb valutar. Această distincție contează atunci când se modelează ADR-ul.
- Ponderea de 2 nanometri a urcat la 8% din vânzările de plachete. N2 reprezentase 3% din veniturile din plachete în T2; 7 nanometri și mai puțin au ajuns împreună la 79% în T3. N2 susține prețurile viitoare, dar costurile de lansare au contribuit la reducerea marjei brute cu 1,3 puncte la 66,4%.
- Ghidarea veniturilor pentru T4 ajunge la 54,3 miliarde de dolari la vârf. Intervalul de 52,3 până la 54,3 miliarde de dolari implică o creștere secvențială de aproximativ 14% la punctul său median față de T3. Conducerea a proiectat, de asemenea, o creștere a veniturilor în dolari SUA pe întregul an de aproximativ 44%. Marja brută ghidată de 65% până la 67% testează economia lansării.
- Un buget de capital de 60 până la 64 de miliarde de dolari ridică testul randamentului. Conducerea a reiterat acel plan pentru 2026 și se așteaptă ca capacitatea familiei N2 să se mai mult decât dubleze în 2027. Se preconizează că fabricile din străinătate vor dilua marja brută din 2026 cu aproximativ două puncte, extinzându-se spre trei până la patru puncte în anii următori. Comenzile susținute trebuie să justifice amploarea sa.
Ce Este Taiwan Semiconductor Manufacturing Company (TSM)?
Taiwan Semiconductor Manufacturing Company (TSMC) este cel mai important turnătorie de semiconductori din lume, fabricând cipuri avansate proiectate de companii precum Apple, NVIDIA și AMD. Fondată în 1987, TSMC a pionierat modelul de turnătorie pur, concentrându-se pe producția de cipuri în loc de a dezvolta modele concurente de procesoare. Tehnologiile sale de fabricație și serviciile avansate de ambalare susțin smartphone-urile, acceleratoarele AI, calculul de înaltă performanță, electronica auto și dispozitivele conectate. În 2025, TSMC a fabricat 12.682 de produse pentru 534 de clienți folosind 305 tehnologii de proces, cu creșterea veniturilor determinată de volumul de producție, cererea pentru noduri avansate și eficiența fabricației.
TSMC își extinde capacitatea de fabricație de 2 nm (N2) de nouă generație în Taiwan, capacitatea anuală a familiei N2 urmând să se mai mult decât dubleze în 2027. Procesul său A14 este planificat pentru producție de risc în 2027 și producție de volum în 2028, în timp ce o a doua fabrică din Arizona vizează producția în T3 2027. Tehnologia de ambalare avansată CoWoS a companiei joacă, de asemenea, un rol critic în conectarea procesoarelor AI cu memoria cu lățime de bandă mare (HBM). Aceste investiții consolidează poziția TSMC în lanțul de aprovizionare hardware AI, cu creșterea viitoare legată de cererea clienților, randamentele de producție și extinderea în timp util a capacității. Ghidul lanțului de aprovizionare pentru fabricarea semiconductorilor explică rolul său în producția avansată de cipuri.
Citește mai mult: Top 10 Acțiuni Hardware AI de Urmărit în 2026: Arhitectura care Conduce Inteligența de Nouă Generație
Prezentare Generală a Câștigurilor TSMC (TSM) T3 2026: Cererea Puternică de AI Determină Depășirea Veniturilor și Ghidare Mai Ridicată
TSMC a raportat venituri pentru T3 2026 de 46,72 miliarde de dolari, în creștere cu 41,2% față de același trimestru al anului precedent și cu 0,92 miliarde de dolari peste plafonul ghidării sale. EPS diluat a atins 4,60 dolari per ADR, depășind estimarea de consens de 4,46 dolari, în timp ce tehnologiile cu noduri avansate au contribuit cu 79% din veniturile din plachete, iar 2 nm (N2) a atins 8%. Marja brută a rămas solidă la 66,4%, deși costurile de lansare N2 și de fabricație în străinătate au afectat profitabilitatea. Ghidarea veniturilor pentru T4 de 52,3 până la 54,3 miliarde de dolari semnalează o creștere continuă, eficiența fabricației fiind centrală pentru susținerea marjelor.
Citește mai mult: TSMC (TSM) Câștiguri T3 FY2026: Creștere Record de 69% a Venitului Net Eclipsată de Îngrijorările privind Cererea din 2027 în Scăderea de 1,80%
|
Indicator Financiar |
Ghidare / Consens |
Raportat / Actual |
Surpriză |
|
Venituri T3 în dolari SUA |
Ghidare 44,6B–45,8B |
46,72 miliarde dolari |
Depășit. Cu 0,92 miliarde dolari peste plafonul ghidării; în creștere cu 41,2% față de același trimestru al anului precedent. |
|
EPS/ADR diluat T3 |
Consens FactSet de 4,46 dolari |
4,60 dolari |
Depășit. Cu 0,14 dolari peste consens. |
|
Mix noduri avansate T3 |
77% în T2 |
79% din veniturile din plachete |
Extins. În creștere cu 2 puncte procentuale secvențial. |
|
Mix plachete N2 T3 |
3% în T2 |
8% din veniturile din plachete |
Extins. În creștere cu 5 puncte procentuale secvențial. |
|
Marjă brută T3 |
Ghidare 65%–67% |
66,40% |
În interval. În scădere cu 1,3 puncte față de T2. |
|
Marjă operațională T3 |
Ghidare 56%–58% |
58,70% |
Peste. Cu 0,7 puncte peste plafonul ghidării. |
|
Perspectiva veniturilor T4 în dolari SUA |
Actual T3: 46,72 miliarde dolari |
52,3B–54,3B |
Mai ridicat. Punctul median implică o creștere secvențială de 14,1%. |
- Veniturile în dolari SUA de 46,72 miliarde de dolari au depășit ghidarea cu 0,92 miliarde de dolari. Creșterea de 41,2% față de aceeași perioadă a anului anterior și de 16,2% față de T2 arată că cererea s-a accelerat pe toate bazele de raportare. Comenzile puternice pentru noduri de ultimă generație au dus livrările dincolo de plan. Noua capacitate trebuie să transforme acel volum în randamente.
- Câștigurile ADR de 4,60 dolari au depășit estimarea urmărită cu 0,14 dolari. Estimarea FactSet citată de Investor's Business Daily a fost de 4,46 dolari, în timp ce TSMC a raportat o creștere a câștigurilor de 68,7% față de același trimestru al anului precedent în moneda sa de raportare. Aceasta susține efectul de levier operațional, deși costurile de lansare N2 îl pot modifica.
- N2 a crescut de la 3% la 8% din veniturile din plachete. N3 a adăugat 33% și N5 alți 28%, ducând 7 nanometri și mai puțin la 79% din vânzările de plachete în T3. Creșterea cu cinci puncte a mixului N2 arată o producție reală; randamentul și prețurile rămân teste pentru marjă.
- Marja brută a scăzut cu 1,3 puncte la 66,4%. A rămas în interiorul ghidării T3 de 65% până la 67%, în timp ce marja operațională de 58,7% a depășit plafonul ghidării de 58%. Diluția lansării N2 explică contrastul marjei; un volum mai mare trebuie să absoarbă acele costuri.
- Ghidarea T4 se centrează pe 53,3 miliarde de dolari de venituri. Acel punct median implică o creștere secvențială de aproximativ 14,1%, în timp ce marja brută ghidată rămâne la 65% până la 67%, iar veniturile în dolari SUA pe întreg anul sunt așteptate să crească cu aproximativ 44%. Aproximativ două puncte de diluție din străinătate fac ca randamentele expansiunii să fie testul principal.
Perspectiva de Investiții TSMC (TSM) pentru 2026: Cazul Optimist de 600 dolari vs. Cazul Pesimist de 350 dolari
Perspectiva TSMC pentru 2026 depinde de dacă cererea puternică de cipuri AI și adopția crescândă a 2 nm (N2) pot susține creșterea veniturilor și marjele de profit ridicate. Ghidarea pentru T4 indică o altă creștere semnificativă a vânzărilor, în timp ce bugetul de cheltuieli de capital de 60 până la 64 de miliarde de dolari face ca eficiența fabricației, gradul de utilizare a capacității și costurile expansiunii în străinătate să fie centrale pentru randamentele viitoare.
Cazul Optimist: Cererea Puternică N2 Împinge TSM Spre 600 dolari
Cazul optimist presupune că veniturile T4 se apropie sau depășesc plafonul ghidării de 54,3 miliarde de dolari, pe măsură ce acceleratoarele AI, cipurile de rețelistică și smartphone-urile premium determină cererea pentru noduri avansate. N2 se extinde dincolo de contribuția sa din T3 de 8% din veniturile din plachete, în timp ce îmbunătățirea randamentelor de producție compensează costurile de lansare. Marja brută aproape de 67% ar consolida câștigurile în ciuda investițiilor masive în fabrici noi.
O mișcare spre 600 de dolari per ADR ar necesita vânzări mai puternice în T4, marje susținute și angajamente ferme ale clienților N2 pentru 2027 care să susțină expansiunea planificată a capacității. O eficiență de producție mai mare și o cerere continuă de AI ar consolida creșterea, în timp ce marjele mai slabe ar putea limita câștigurile de evaluare.
Cazul de Bază: Cererea Stabilă de Cipuri Menține TSM Între 430 și 500 dolari
Cazul de bază presupune că veniturile T4 rămân în intervalul de ghidare al conducerii de 52,3 până la 54,3 miliarde de dolari, pe măsură ce cererea pentru AI și noduri avansate continuă să crească. Adopția N2 se extinde, dar cheltuielile de lansare și costurile de fabricație din străinătate mențin marja brută în intervalul ghidat de 65% până la 67%. Cheltuielile de capital masive moderează, de asemenea, generarea de numerar pe termen scurt.
TSM ar putea tranzacționa între 430 și 500 de dolari per ADR dacă vânzările T4 ating ghidarea, marja brută rămâne peste 65% și profitabilitatea operațională rămâne puternică. Îmbunătățirea randamentelor N2 ar susține limita superioară, în timp ce comenzile mai lente sau costurile mai mari din străinătate ar putea exercita presiune asupra intervalului.
Cazul Pesimist: Creșterea Costurilor de Fabricație Trage TSM Spre 350 dolari
Cazul pesimist presupune că clienții AI încetinesc angajamentele de capacitate, în timp ce cererea pentru electronica de consum slăbește. Cheltuielile de lansare N2 și costurile fabricilor din străinătate ar putea crește mai rapid decât gradul de utilizare, împingând marja brută sub plafonul ghidării T4 de 65%. Programul de cheltuieli de capital de 60 până la 64 de miliarde de dolari ar exercita atunci o presiune mai mare asupra fluxului de numerar și a randamentelor investițiilor.
O mișcare spre 350 de dolari per ADR ar deveni mai probabilă dacă veniturile T4 scad sub 52,3 miliarde de dolari, conducerea și-ar reduce perspectiva cererii pentru 2027, sau costurile de fabricație din străinătate cresc mai rapid decât se așteaptă. Marjele mai slabe și un grad de utilizare mai lent al capacității ar putea exercita presiuni suplimentare asupra evaluării.
Prognoze ale Prețului Acțiunilor TSM pentru 2026 de la Analiștii de pe Wall Street
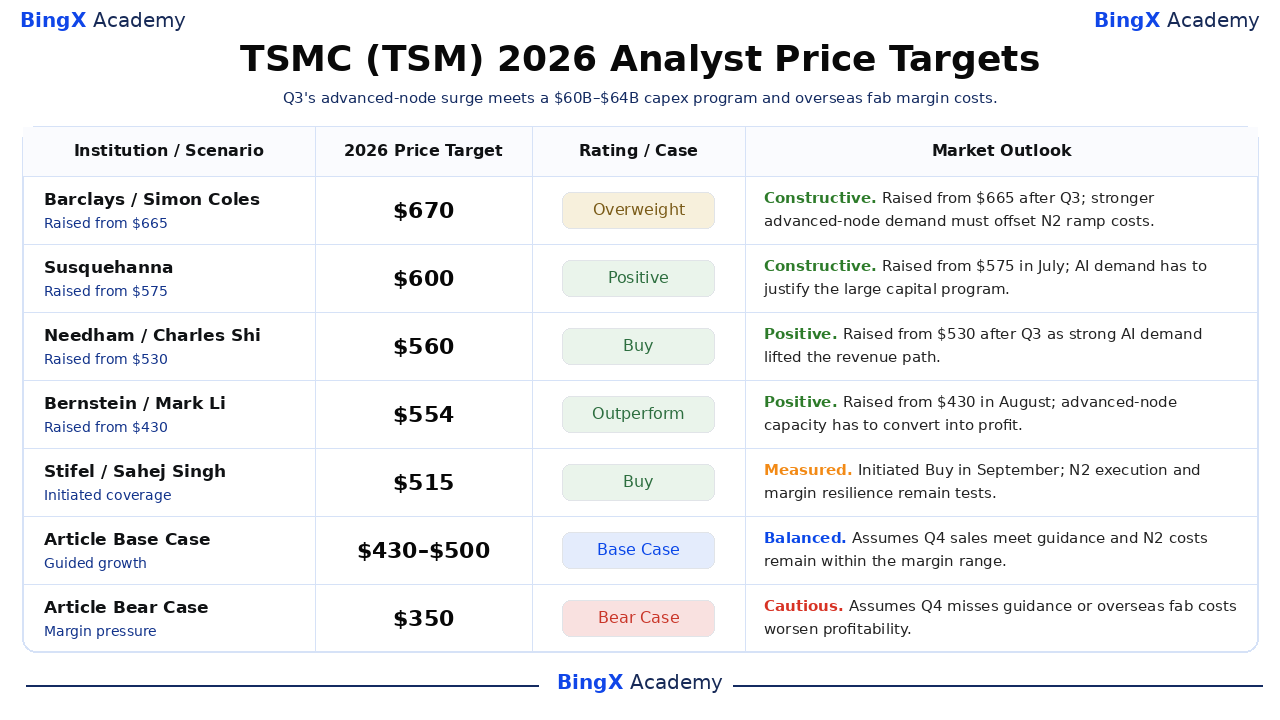
Aceste ținte numite și datate de la terți se referă la ADR-ul TSM din SUA și acoperă de obicei un orizont de analist de aproximativ 12 luni, deci nu trebuie confundate cu prețuri garantate pentru decembrie 2026. Intervalul de la 515 la 670 de dolari reflectă diferite ipoteze privind cererea de AI, prețurile plachetelor și costurile de capacitate. Ultimele două rânduri sunt cazuri editoriale pentru 2026.
|
Instituție / Scenariu |
Țintă de Preț 2026 |
Rating / Caz |
Perspectiva de Piață |
|
Barclays |
670 dolari |
Supraponderat |
Constructiv. 16 octombrie: Ridicat de la 665 la 670 de dolari după T3; opinie editorială: cererea mai puternică pentru noduri de ultimă generație susține câștigurile, sub rezerva costurilor de marjă N2. |
|
Susquehanna |
600 dolari |
Pozitiv |
Constructiv. 16 iulie: Ridicat de la 575 la 600 de dolari în iulie; opinie editorială: comenzile durabile de AI contează pe măsură ce capex rămâne la 60B–64B. |
|
Needham |
560 dolari |
Cumpărare |
Pozitiv. 15 octombrie: Ridicat de la 530 la 560 de dolari pe baza rezultatelor T3; creșterea puternică a AI a fost citată în acoperirea post-câștiguri. |
|
Bernstein |
554 dolari |
Performanță Superioară |
Pozitiv. 11 august: Ridicat de la 430 la 554 de dolari în august; opinie editorială: ținta necesită producție și prețuri pentru noduri avansate pentru a se converti în profit. |
|
Stifel |
515 dolari |
Cumpărare |
Măsurat. 2 septembrie: Inițiat cu Cumpărare și o țintă de 515 dolari; opinie editorială: execuția N2 și rezistența marjei trebuie să susțină prima. |
|
Cazul de Bază al Articolului |
430–500 |
Caz de Bază |
Echilibrat. Presupune că vânzările T4 ating ghidarea și costurile N2 rămân în intervalul de marjă. |
|
Cazul Pesimist al Articolului |
350 dolari |
Caz Pesimist |
Prudent. Presupune că T4 ratează ghidarea sau costurile fabricilor din străinătate înrăutățesc profitabilitatea. |
Cum să Cumperi Acțiuni TSMC (TSM) pe BingX
Cumpără și păstrează acțiuni TSMC prin BingX Stocks Trading folosind USDT sau USDC. TSMC oferă expunere la cererea de cipuri AI, fabricarea avansată de semiconductori și capacitatea sa de producție 2 nm (N2) în expansiune. Cu investiții fracționale și fără levier sau comisioane de finanțare, utilizatorii eligibili pot construi poziții bazate pe obiectivele lor de investiții și perspectiva privind creșterea pe termen lung a TSMC.
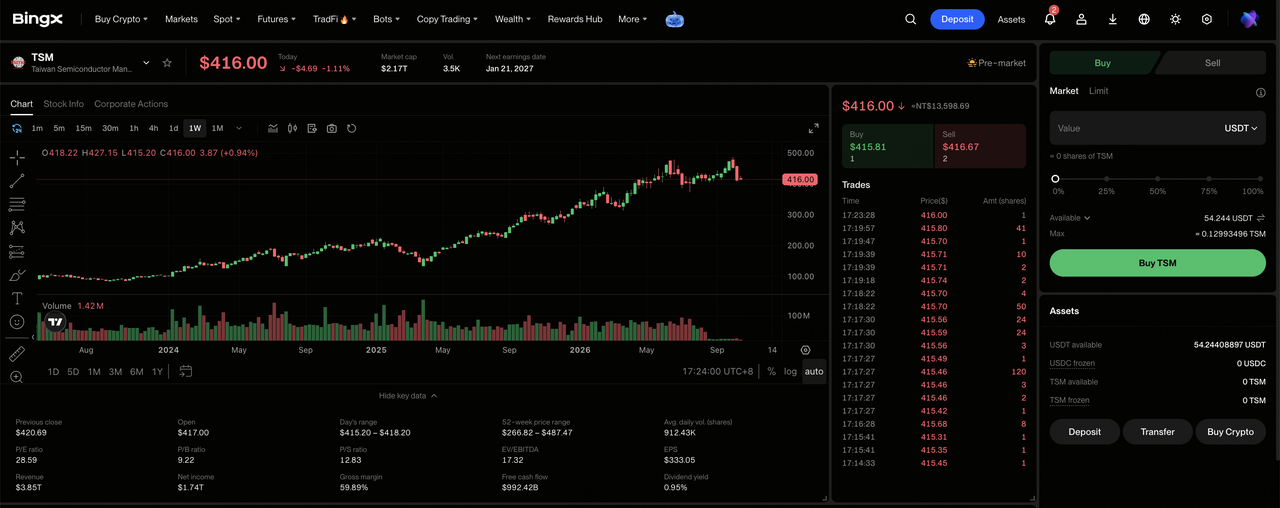
Pasul 1: Accesează BingX Stocks Trading. Înregistrează-te sau conectează-te la BingX, completează verificarea de identitate necesară și navighează la „TradFi > Acțiuni". Acceptă Declarația de Risc pentru Tranzacționarea Acțiunilor dacă accesezi produsul pentru prima dată.
Pasul 2: Pregătește USDT sau USDC. Asigură-te că Contul tău Spot are fonduri suficiente pentru achiziție. Transferă USDT sau USDC din Contul tău de Fonduri sau Bogăție dacă este necesar. Achizițiile fracționale încep de la 5 USDC sau 0,0001 acțiuni.
Pasul 3: Selectează TSMC (TSM). Deschide piața Acțiunilor, caută TSM și selectează Taiwan Semiconductor Manufacturing Company (TSM). Examinează prețul curent al acțiunii, sesiunea de tranzacționare și tipurile de ordine disponibile.
Pasul 4: Cumpără Acțiuni TSMC. Selectează „Cumpără", introdu suma investiției sau cantitatea de acțiuni și alege un ordin de piață sau ordin limitat. Ordinele de piață se execută la prețurile disponibile în orele de tranzacționare suportate, în timp ce ordinele limitate se execută la prețul specificat sau mai bun atunci când există lichiditate suficientă.
Pasul 5: Revizuiește și Gestionează-ți Deținerile. Deschide „Acțiuni > Poziții" pentru a monitoriza acțiunile tale TSM și profitul sau pierderea nerealizată. Folosește Toate Ordinele pentru a revizui tranzacțiile sau a vinde acțiuni când este necesar. Decontarea T+1 afectează în general momentul în care veniturile din vânzare devin disponibile pentru retragere, mai degrabă decât momentul în care acțiunile pot fi vândute.
Top 5 Riscuri de Urmărit pentru Investitorii TSMC în 2026
Poziția de lider în procese a TSMC nu elimină riscurile financiare și operaționale ale scalării nodurilor și fabricilor noi. Fiecare poate schimba randamentele de numerar așteptate sau evaluarea atribuită ADR-ului american.
- Cheltuielile de capital pot depăși cererea clienților. Bugetul de 60 până la 64 de miliarde de dolari pentru 2026 angajează numerar înaintea vânzărilor viitoare de plachete. Dacă comenzile AI sau gradul de utilizare al fabricii dezamăgesc, amortizarea și fluxul de numerar liber mai mic pot reduce câștigurile per ADR și prețul pe care investitorii îl vor plăti pentru creșterea așteptată.
- Fabricile din străinătate pot dilua marja brută. Conducerea se așteaptă la o diluție de aproximativ două puncte în 2026 și trei până la patru puncte în anii următori. Dacă acele costuri apar înainte de prețuri premium și volum, veniturile incrementale se convertesc în mai puțin profit, reducând randamentul capitalului investit.
- Schimbările de randament și mix N2 pot comprima randamentele. N2 a contribuit deja cu 8% din vânzările de plachete în T3, în timp ce marja brută a scăzut cu 1,3 puncte secvențial. O lansare lentă a randamentului sau costuri de lansare mai mari ar putea împiedica vânzările mai mari de noduri avansate să ofere o creștere proporțională a câștigurilor.
- Slăbiciunea consumatorilor poate submina mixul AI. Conducerea a semnalat piețele sensibile la preț și creșterea costurilor componentelor în apelul din octombrie. O încetinire a handset-urilor sau PC-urilor poate reduce gradul de utilizare al fabricii în afara AI, lăsând cheltuielile fixe de fabricație distribuite pe mai puține plachete și exercitând presiune asupra profitului per acțiune.
- Concentrarea politică și geografică poate perturba producția. Fabricarea avansată depinde în continuare în mare măsură de Taiwan, în ciuda expansiunii în Arizona și Japonia. Tensiunile din strâmtoarea Taiwan, restricțiile la export sau întreruperile lanțului de aprovizionare ar putea întârzia livrările, necesita redundanță costisitoare și crește discountul pe care investitorii îl aplică fluxului de numerar viitor.
Gânduri Finale: Ar Trebui să Investești în TSMC în 2026?
TSMC a intrat în ultimul trimestru cu o combinație rară de creștere a veniturilor în dolari de 41,2%, un mix de plachete cu noduri avansate de 79% și un interval de venituri T4 începând de la 52,3 miliarde de dolari. N2 a trecut de la dezvoltare la producție semnificativă, iar cererea de AI oferă turnătoriei un fundal de comenzi neobișnuit de puternic. Poziția sa de lider necesită cheltuieli excepționale.
Cazul optimist de 600 de dolari depinde de faptul că scala N2 atinge câștigurile în timp ce marja brută T4 se menține aproape de 67%; cazul pesimist de 350 de dolari presupune că comenzile sau randamentul nu pot suporta costurile din străinătate și de lansare. Intervalul de bază de 430 până la 500 de dolari presupune vânzări ghidate și costuri de lansare. Traderii conservatori pot aștepta dovezi privind veniturile T4, marja brută și capacitatea pentru 2027.
Reamintire privind Riscurile: Tranzacționarea și investirea în acțiuni precum TSM implică un risc ridicat de pierdere a capitalului. Construcția fabricilor, randamentul proceselor, schimbările de politică, concentrarea în Taiwan și schimbările în cheltuielile AI pot provoca volatilitate substanțială. Efectuează cercetări independente înainte de a aloca capital.
Lectură Suplimentară
- Ce Este BingX Stocks Trading? Un Ghid pentru Începători privind Tranzacționarea Acțiunilor și ETF-urilor din SUA cu Criptomonede
- Top Acțiuni pentru Fabricarea Cipurilor AI de Cumpărat în 2026: TSMC, ASML și Fabricarea Avansată de Cipuri
- Top Acțiuni de Semiconductori AI de Cumpărat în 2026: Ghid Complet privind Cipurile AI și Lanțul de Aprovizionare
- Predicția de Preț NVIDIA (NVDA) 2026: Poate Creșterea Infrastructurii AI Propulsa NVDA Spre 420 dolari?
- Predicția de Preț ASML Holding (ASML) 2026: Poate Cererea EUV Împinge ASML Spre 2.500 dolari?
