


Tower Semiconductor (TSEM) fabrică cipuri analogice specializate pentru comunicații, centre de date, dispozitive mobile, vehicule și sisteme industriale. Activitatea sa consacrată în domeniul frecvențelor radio și al proceselor de putere rămâne importantă, în timp ce fotonica pe siliciu și siliciul-germaniu îi extind oportunitatea în domeniul interconexiunilor AI de mare viteză. Noua cerere se transformă în contracte de turnătorie, dar instalarea echipamentelor, programele de producție ale clienților și utilizarea capacității de fabricație determină dacă veniturile mai mari devin și câștiguri și numerar durabile.
Ultimul trimestru a arătat vânzări mai rapide de fotonice și profituri mai mari în turnătorie. Veniturile Tower Semiconductor din T2 2026 au atins 460,08 milioane de dolari, cu 23,7% mai mult față de același trimestru al anului anterior, pe măsură ce fotonica pe siliciu a urcat la o rată anualizată de rulare de 680 de milioane de dolari față de 180 de milioane. EPS diluat ajustat a crescut la 0,88 dolari de la 0,50 dolari, în timp ce cheltuielile de capital de 187 de milioane de dolari au depășit fluxul de numerar operațional de 177 de milioane de dolari. Capacitatea trebuie să crească conform programului pentru ca țintele mai ridicate de vânzări și profit să se mențină.
Previziunea acțiunii TSEM pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul creșterii bazate pe contracte de fotonice: Contractele SiPho semnate pentru 2027 în valoare de 1,3 miliarde de dolari și angajamentele de capacitate Semtech ar putea crește utilizarea și câștigurile.
- Cazul capacității și evaluării: rampele de fabricație întârziate, concentrarea clienților și cheltuielile înaintea încasărilor ar putea comprima un stoc care a crescut cu 56,52% în 2026.
Acest ghid analizează previziunea acțiunii TSEM, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri T2 2026 al Tower din 4 august, prezentarea pentru investitori și datele de piață până pe 20 octombrie, plus cum să cumpărați acțiuni TSEM pe BingX TradFi cu USDT.
Top 5 Lucruri pe care Investitorii Tower Semiconductor Trebuie să le Știe în Octombrie 2026
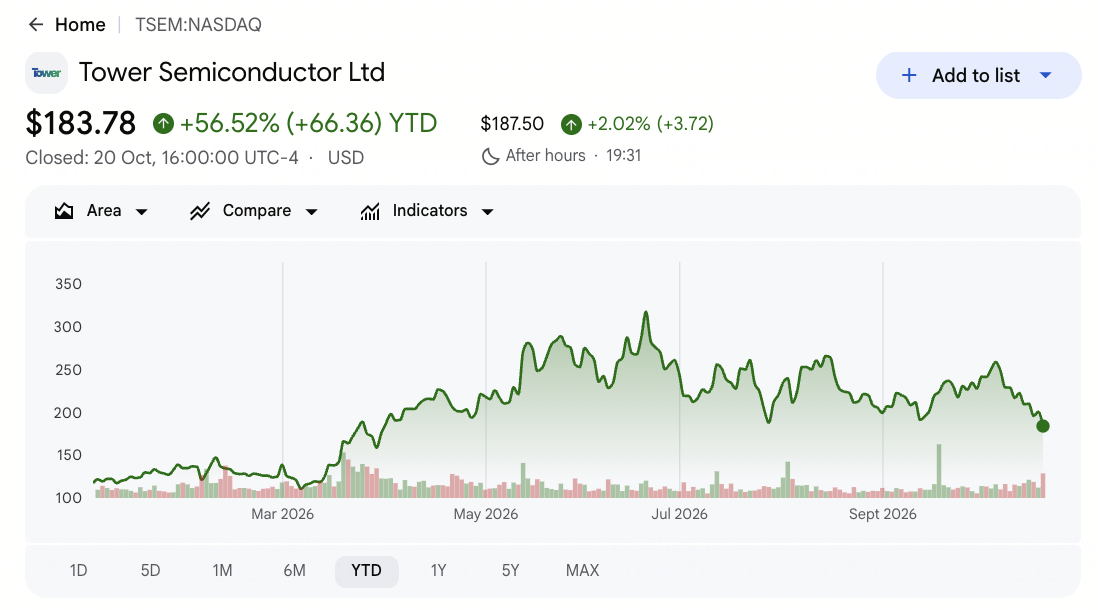
- TSEM a închis la 183,78 dolari pe 2026-10-20, în creștere cu 56,52% de la începutul anului. Acțiunile au scăzut cu 8,25% în acea sesiune și au rămas sub maximul de 52 de săptămâni de 319,84 dolari. Scăderea bruscă evidențiază sensibilitatea la evaluare, în ciuda rezultatelor operaționale puternice, făcând executarea câștigurilor importantă pentru menținerea câștigurilor acțiunii.
- Veniturile din T2 au crescut cu 23,7% la 460,08 milioane de dolari. Vânzările au depășit consensul de 454,68 milioane de dolari cu 5,40 milioane de dolari, în timp ce EPS ajustat de 0,88 dolari a depășit estimarea de 0,76 dolari. Câștigurile mai puternice susțin perspectiva de creștere, deși profitabilitatea viitoare depinde de umplerea eficientă a capacității de fabricație suplimentare.
- Fotonica pe siliciu (SiPho) a atins o rată anuală de rulare a veniturilor de 680 de milioane de dolari. Ritmul s-a cvadruplicat aproape față de 180 de milioane de dolari cu un an mai devreme, în timp ce contractele cu clienții pentru 2027 în valoare de 1,3 miliarde de dolari și plățile anticipate pentru capacitate de 290 de milioane de dolari au îmbunătățit vizibilitatea. Transformarea acestor angajamente în livrări de plăci rămâne testul cheie de creștere.
- Orientarea pentru veniturile din T3 a atins intervalul 494 - 546 milioane de dolari. Punctul median de 520 de milioane de dolari implică o creștere de 31% față de același trimestru al anului anterior și depășește consensul de aproximativ 490 de milioane de dolari. O execuție puternică ar putea susține o rată de rulare a veniturilor SiPho de peste 1 miliard de dolari în T4, în timp ce întârzierile de livrare ar face presiune asupra așteptărilor.
- Tower și-a ridicat modelul de venituri pentru 2028 la 3,6 miliarde de dolari. Managementul vizează un profit net de 1,2 miliarde de dolari la o utilizare a turnătoriei de 85%. Extinderea capacității în Japonia și un nou acord SiGe cu Semtech susțin creșterea, deși atingerea acestor ținte depinde de rampele de producție, cererea clienților și eficiența fabricației.
Ce Este Tower Semiconductor (TSEM)?
Tower Semiconductor este o turnătorie specializată de semiconductori cu sediul în Israel, care fabrică cipuri analogice și cu semnale mixte proiectate de alte companii. Spre deosebire de producătorii axați pe procesoare avansate, Tower este specializată în fotonice pe siliciu (SiPho), BiCMOS siliciu-germaniu (SiGe), RF CMOS, senzori de imagine și tehnologii de gestionare a energiei. Cipurile sale susțin rețelele optice, infrastructura wireless, electronica auto și aplicațiile industriale. Tower oferă, de asemenea, capacitate de fabricație de 200mm și 300mm și instrumente de proiectare, cu venituri determinate de producția de plăci, cererea clienților și utilizarea capacității de fabricație.
Tower își extinde rolul în infrastructura centrelor de date AI prin fotonice pe siliciu și conectivitate optică de mare viteză. În 2026, a anunțat o colaborare cu NVIDIA privind modulele optice de 1,6T, în timp ce NewPhotonics a început livrările de mare volum utilizând platforma PH18DA a Tower. Un acord multianual cu Semtech extinde, de asemenea, capacitatea SiGe pentru componentele optice de generație viitoare. Alături de contractele SiPho cu clienții pentru 2027 în valoare de 1,3 miliarde de dolari și plățile anticipate pentru capacitate de 290 de milioane de dolari, aceste evoluții susțin creșterea Tower în domeniul rețelelor AI, cu venituri viitoare care depind de rampele de producție și livrările de plăci.
Citiți mai mult: Cele mai bune acțiuni optice AI de cumpărat în 2026: Fotonice, Optică, Fibră și Interconexiuni pentru Centre de Date
Prezentare generală a câștigurilor Tower Semiconductor (TSEM) din T2 2026: Creșterea fotonicii pe siliciu stimulează veniturile și câștigurile de profit
Tower Semiconductor a raportat venituri din T2 2026 de 460,08 milioane de dolari, cu 23,7% mai mult față de același trimestru al anului anterior și cu 5,40 milioane de dolari peste consens. EPS ajustat a atins 0,88 dolari, depășind estimările cu 0,12 dolari, în timp ce profitul brut a crescut cu 72% la 137,8 milioane de dolari. Fotonica pe siliciu (SiPho) a atins o rată anualizată de rulare a veniturilor de 680 de milioane de dolari, susținută de cererea crescândă de interconexiuni optice AI. Orientarea pentru T3 de 494 - 546 milioane de dolari indică o creștere suplimentară, deși cheltuielile de capital ridicate mențin importantă conversia numerarului.
Citiți mai mult: Tower Semiconductor (TSEM) Prezentare generală câștiguri T2 2026: Depășirea veniturilor de 460M și perspectiva puternică T3 determină un raliu de 2,22%
|
Indicator financiar |
Orientare / Consens |
Raportat / Actual |
Surpriză |
|
Venituri T2 2026 |
Consens 454,68M dolari |
460,08M dolari |
Depășit. Cu 5,40M dolari peste consens; în creștere cu 23,7% față de același trimestru al anului anterior. |
|
EPS diluat ajustat T2 |
Consens 0,76 dolari |
0,88 dolari |
Depășit. Cu 0,12 dolari peste consens; în creștere față de 0,50 dolari. |
|
EPS diluat GAAP T2 |
0,41 dolari cu un an mai devreme |
0,79 dolari |
Îmbunătățit. În creștere cu 0,38 dolari față de același trimestru al anului anterior. |
|
Profit brut T2 |
80,0M dolari cu un an mai devreme |
137,8M dolari |
Mai mare. A crescut cu 57,8M dolari, sau 72%. |
|
Profit operațional T2 |
39,9M dolari cu un an mai devreme |
90,3M dolari |
Mai mare. Mai mult decât s-a dublat față de același trimestru al anului anterior. |
|
Rata anuală de rulare a veniturilor SiPho |
180M dolari în T2 2025 |
680M dolari în T2 2026 |
Accelerat. Aproape de 3,8 ori ritmul anului anterior. |
|
Flux de numerar operațional T2 |
123M dolari cu un an mai devreme |
177M dolari |
Mai mare. A crescut cu 54M dolari, în timp ce capex a atins 187M dolari. |
|
Perspectiva veniturilor T3 |
Consens 490,02M dolari |
494M–546M dolari |
Peste. Punctul median de 520M dolari depășește consensul cu 29,98M dolari. |
- Veniturile din T2 au crescut cu 23,7% la 460,08 milioane de dolari. Vânzările au crescut cu 88,02 milioane de dolari față de același trimestru al anului anterior și au depășit consensul de 454,68 milioane de dolari cu 5,40 milioane de dolari. Cererea puternică de fotonice pe siliciu (SiPho) a susținut creșterea, în timp ce depășirea modestă face executarea producției din T3 următorul test important.
- EPS ajustat de 0,88 dolari a depășit estimările cu 0,12 dolari. Câștigurile au crescut față de 0,50 dolari cu un an mai devreme, în timp ce EPS diluat GAAP a crescut la 0,79 dolari de la 0,41 dolari. Creșterea câștigurilor mai rapidă decât a veniturilor indică îmbunătățirea efectului de levier operațional pe măsură ce utilizarea capacității de fabricație crește.
- Rata anualizată de rulare a veniturilor SiPho de 680 de milioane de dolari s-a cvadruplicat aproape. Cifra a crescut față de 180 de milioane de dolari cu un an mai devreme, susținută de cererea de interconexiuni optice AI. Contractele semnate pentru 2027 de 1,3 miliarde de dolari și plățile anticipate pentru capacitate de 290 de milioane de dolari consolidează vizibilitatea, cu venituri viitoare dependente de calificarea echipamentelor și livrările de plăci.
- Profitul brut a crescut cu 72% la 137,8 milioane de dolari. Profitul operațional s-a mai mult decât dublat la 90,3 milioane de dolari față de 39,9 milioane de dolari, în timp ce marja brută s-a apropiat de 30%, față de aproximativ 21,5%. Menținerea acestor câștiguri pe măsură ce Tower își extinde capacitatea de fabricație va fi importantă pentru profitabilitatea susținută.
- Orientarea pentru veniturile din T3 a atins un punct median de 520 de milioane de dolari. Intervalul de 494 - 546 de milioane de dolari implică o creștere de 31% față de același trimestru al anului anterior. Fluxul de numerar operațional din T2 de 177 de milioane de dolari a rămas sub cheltuielile de capital de 187 de milioane de dolari, făcând conversia mai puternică a numerarului esențială pe măsură ce producția se extinde.
Perspectiva de investiții Tower Semiconductor (TSEM) 2026: Cazul optimist de 320 dolari vs. Cazul pesimist de 140 dolari
Perspectiva Tower Semiconductor pentru 2026 depinde de transformarea cererii puternice de fotonice pe siliciu (SiPho) și a capacității de fabricație în expansiune în creștere susținută a veniturilor și a fluxului de numerar. Contractele sale SiPho pentru 2027 de 1,3 miliarde de dolari susțin cererea viitoare, în timp ce calificarea echipamentelor, utilizarea producției și cheltuielile de capital rămân importante pentru profitabilitate.
Cazul optimist: Cererea puternică de fotonice pe siliciu împinge TSEM spre 320 dolari
Cazul optimist presupune că Tower transformă contractele sale SiPho pentru 2027 de 1,3 miliarde de dolari în livrări de producție, în timp ce acordul de capacitate SiGe al Semtech extinde cererea de componente optice de mare viteză. Rata anualizată de rulare a veniturilor SiPho de 680 de milioane de dolari ar putea depăși ținta de 1 miliard de dolari din T4 a managementului, cu o utilizare mai mare și un mix de produse mai puternic care să susțină creșterea profitului brut.
O mișcare spre 320 dolari ar necesita venituri din T3 aproape de plafonul orientativ de 546 de milioane de dolari, o rată de rulare SiPho din T4 de peste 1 miliard de dolari și o marjă brută menținută la sau peste 30%. Fluxul de numerar operațional care depășește cheltuielile de capital ar consolida și mai mult cazul de creștere.
Cazul de bază: Creșterea constantă SiPho menține TSEM între 210 și 270 de dolari
Cazul de bază presupune că contractele SiPho se convertesc treptat, în timp ce activitatea mai largă de semiconductori analogici a Tower rămâne stabilă. Expansiunea de 300mm din Japonia și noile echipamente de fabricație necesită timp pentru a fi calificate, limitând generarea de numerar pe termen scurt. Veniturile din T2 de 460,08 milioane de dolari și punctul median al orientării T3 de 520 de milioane de dolari susțin creșterea continuă, deși cheltuielile de capital trimestriale de 187 de milioane de dolari rămân substanțiale.
TSEM ar putea tranzacționa între 210 și 270 de dolari dacă veniturile din T3 rămân în intervalul de 494 - 546 de milioane de dolari și SiPho se apropie de ținta sa din T4. O conversie mai puternică a numerarului ar putea susține limita superioară, în timp ce o utilizare mai lentă a producției sau costuri mai mari ar face presiune asupra intervalului.
Cazul pesimist: Întârzierile de producție trag TSEM spre 140 de dolari
Cazul pesimist presupune că clienții amână lansările de produse optice sau că noua capacitate de fabricație SiPho și SiGe necesită mai mult timp pentru a fi calificată. O creștere mai lentă a producției ar limita progresul dincolo de rata de rulare SiPho de 680 de milioane de dolari, în timp ce costurile fixe de fabricație și investițiile în echipamente continuă. Utilizarea mai mică ar putea face presiune asupra marjelor și ar slăbi încrederea în modelul de venituri al Tower pentru 2028 de 3,6 miliarde de dolari.
O mișcare spre 140 de dolari ar deveni mai probabilă dacă veniturile din T3 scad sub 494 de milioane de dolari sau rata de rulare SiPho din T4 ratează semnificativ 1 miliard de dolari. Fluxul de numerar operațional continuu sub cheltuielile de capital ar face și mai multă presiune asupra așteptărilor de profitabilitate și evaluare.
Previziunile prețului acțiunii TSEM pentru 2026 de la analiștii de pe Wall Street
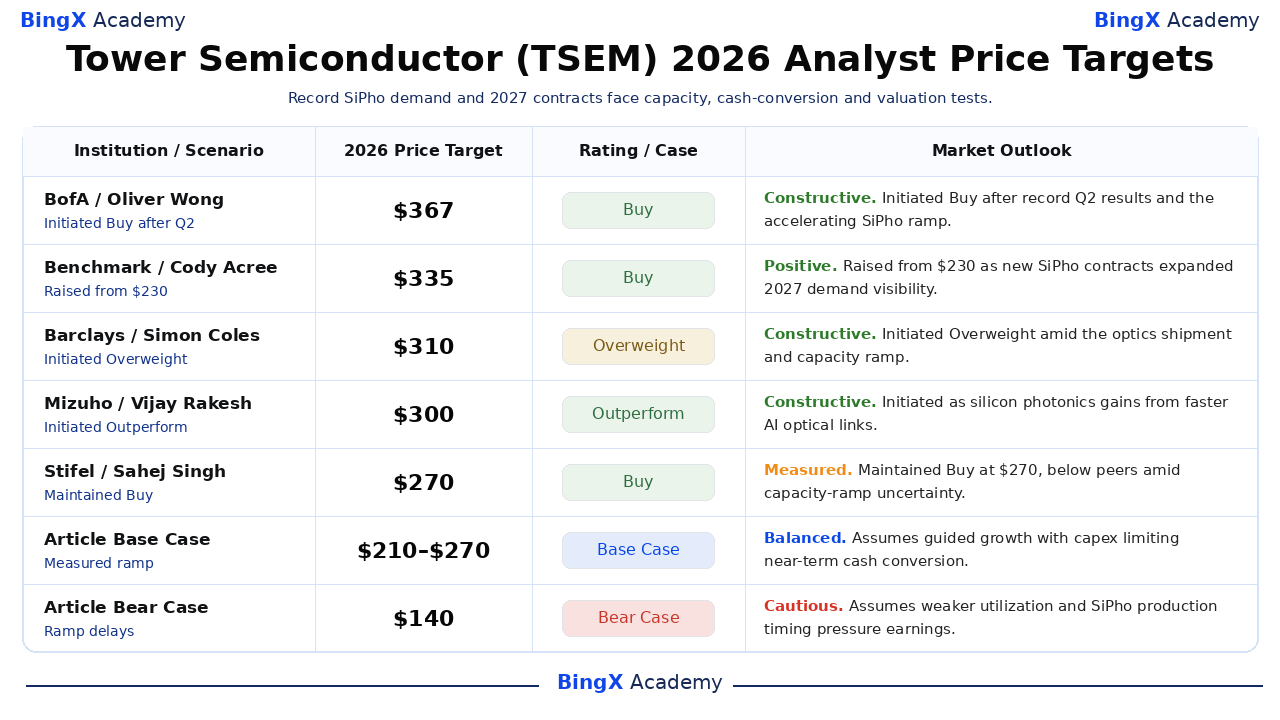
Cinci acțiuni recente ale analiștilor acoperă un interval de la 270 la 367 de dolari, un interval larg față de închiderea din 2026-10-20 de 183,78 dolari. Instituțiile evaluează diferite rate de adoptare a SiPho, utilizarea fabricii și conversia profitului, iar țintele lor sunt puncte de referință de 12 luni emise la date diferite. Rândurile cu cazul de bază și cazul pesimist ale articolului de mai jos sunt scenarii editoriale, nu previziuni ale analiștilor sau rezultate garantate.
|
Instituție / Scenariu |
Țintă de preț 2026 |
Rating / Caz |
Perspectivă de piață |
|
BofA / Oliver Wong |
367 dolari |
Cumpărare |
Constructiv. 2026-08-07: A inițiat Cumpărare după rezultate record ale turnătoriei în T2; o țintă ridicată prețuiește creșterea continuă a SiPho. |
|
Benchmark / Cody Acree |
335 dolari |
Cumpărare |
Pozitiv. 2026-05-14: Ridicat de la 230 dolari după ce Tower a dezvăluit contractele SiPho pentru 2027 de 1,3 miliarde de dolari și perspectiva de creștere mai ridicată. |
|
Barclays / Simon Coles |
310 dolari |
Supraponderat |
Constructiv. 2026-09-18: A inițiat Supraponderat pe fondul livrărilor anunțate de fotonice la volum mare și al extinderii capacității ca fundal operațional. |
|
Mizuho / Vijay Rakesh |
300 dolari |
Performanță superioară |
Constructiv. 2026-09-25: A inițiat Performanță superioară, citând leadership-ul Tower în fotonice pe siliciu pe măsură ce lățimea de bandă a centrelor de date optice crește. |
|
Stifel / Sahej Singh |
270 dolari |
Cumpărare |
Măsurat. 2026-10-09: A menținut Cumpărare la 270 dolari; ținta mai mică față de alți analiști lasă mai multă precauție cu privire la rampă, în ciuda ratingului pozitiv. |
|
Cazul de bază al articolului |
210–270 dolari |
Caz de bază |
Echilibrat. Presupune creștere orientată cu capex care limitează conversia numerarului pe termen scurt. |
|
Cazul pesimist al articolului |
140 dolari |
Caz pesimist |
Precaut. Presupune că utilizarea mai slabă și calendarul producției SiPho fac presiune asupra câștigurilor. |
Cum să cumpărați acțiuni Tower Semiconductor (TSEM) pe BingX
Cumpărați și păstrați acțiuni Tower Semiconductor prin BingX Stocks Trading folosind USDT sau USDC. Tower oferă expunere la fotonice pe siliciu, rețele optice AI și capacitate de fabricație de semiconductori în expansiune. Cu investiții fracționale și fără levier sau taxe de finanțare, utilizatorii eligibili pot construi poziții bazate pe obiectivele lor de investiții și perspectivele pentru creșterea pe termen lung a Tower.
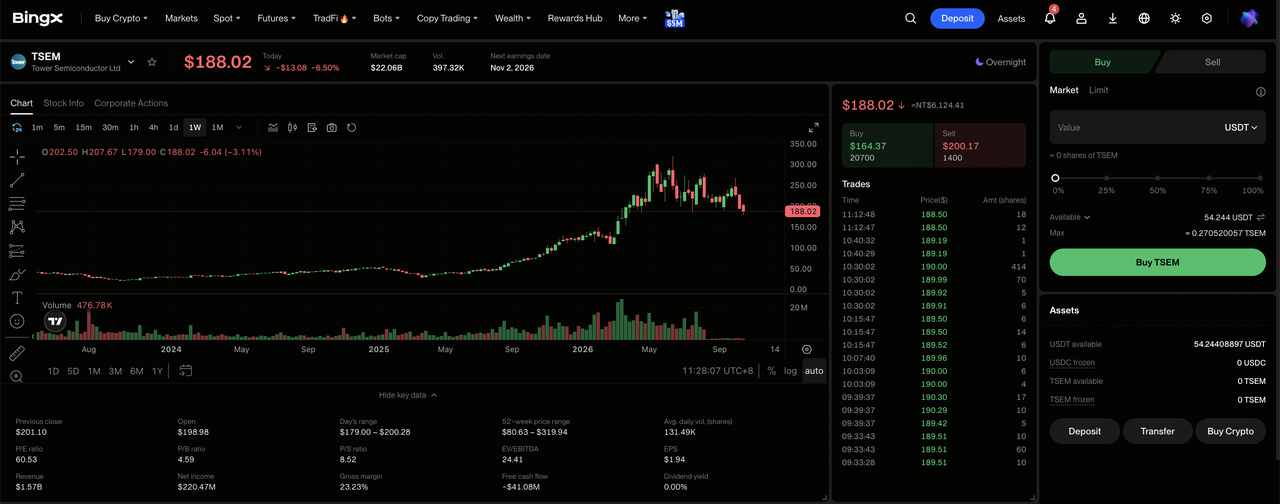
Pasul 1: Accesați BingX Stocks Trading. Înregistrați-vă sau conectați-vă la BingX, completați verificarea de identitate necesară și navigați la „TradFi > Acțiuni". Acceptați Dezvăluirea riscurilor de tranzacționare a acțiunilor dacă accesați produsul pentru prima dată.
Pasul 2: Pregătiți USDT sau USDC. Asigurați-vă că Contul Spot are fonduri suficiente pentru achiziție. Transferați USDT sau USDC din Contul de Fonduri sau Avere dacă este necesar. Achizițiile fracționale încep de la 5 USDC sau 0,0001 acțiuni.
Pasul 3: Selectați Tower Semiconductor (TSEM). Deschideți piața Acțiuni, căutați TSEM și selectați Tower Semiconductor (TSEM). Revizuiți prețul curent al acțiunii, sesiunea de tranzacționare și tipurile de ordine disponibile.
Pasul 4: Cumpărați acțiuni Tower Semiconductor. Selectați „Cumpărare", introduceți suma investiției sau cantitatea de acțiuni și alegeți un ordin de piață sau ordin limitat. Ordinele de piață se execută la prețurile disponibile în timpul orelor de tranzacționare acceptate, în timp ce ordinele limitate se execută la prețul specificat sau mai bun atunci când există lichiditate suficientă.
Pasul 5: Revizuiți și gestionați-vă deținerile. Deschideți „Acțiuni > Poziții" pentru a monitoriza acțiunile TSEM și profitul sau pierderea nerealizată. Utilizați „Toate ordinele" pentru a revizui tranzacțiile sau a vinde acțiuni atunci când este necesar. Decontarea T+1 afectează în general momentul în care veniturile din vânzare devin disponibile pentru retragere, mai degrabă decât momentul în care acțiunile pot fi vândute.
Top 5 Riscuri de urmărit pentru investitorii Tower Semiconductor în 2026
Cererea puternică de fotonice pe siliciu a Tower, contractele cu clienții în expansiune și capacitatea de fabricație în creștere susțin perspectiva sa pe termen lung. Cu toate acestea, programele de producție, adoptarea de către clienți, cheltuielile de capital și evaluarea rămân factori importanți care determină cât de mult din această creștere se traduce în profitabilitate și randamente pentru acționari.
- Concentrarea clienților SiPho ar putea afecta creșterea veniturilor. Rata anualizată de rulare de 680 de milioane de dolari a Tower și contractele pentru 2027 de 1,3 miliarde de dolari fac cererea optică centrală pentru așteptări. Întârzierile clienților ar putea reduce livrările de plăci, utilizarea fabricației și marjele.
- Extinderea fabricației ar putea face presiune asupra fluxului de numerar. Cheltuielile de capital din T2 de 187 de milioane de dolari au depășit fluxul de numerar operațional de 177 de milioane de dolari. Întârzierile în extinderea de 300mm din Japonia ar putea crește costurile înainte ca noua capacitate să genereze venituri.
- Acordurile Semtech depind de cererea de producție. Acordul de capacitate SiGe din octombrie susține creșterea componentelor optice de mare viteză. Câștigurile de design ale clienților și implementările în centrele de date trebuie să se traducă în comenzi susținute de plăci pentru a îmbunătăți profitabilitatea.
- Cererea analogică mai slabă ar putea compensa creșterea SiPho. Tower deservește piețele auto, mobile și industriale cu cicluri de cerere diferite. Comenzile mai lente în afara fotonicii ar putea limita creșterea generală a veniturilor, în ciuda cererii AI mai puternice.
- Așteptările ridicate de creștere ar putea crește riscul de evaluare. TSEM a rămas în creștere cu 56,52% de la începutul anului, în ciuda scăderii de 8,25% din 2026-10-20. Țintele sale pentru 2028 de 3,6 miliarde de dolari în venituri și 1,2 miliarde de dolari în profit necesită o utilizare puternică, făcând întârzierile de execuție un risc pentru evaluare.
Gânduri finale: Ar trebui să investiți în Tower Semiconductor în 2026?
Tower are progrese reale de producție, nu doar o narațiune de design AI: veniturile din T2 au crescut cu 23,7%, EPS ajustat a atins 0,88 dolari și SiPho a atins o rată anuală de rulare de 680 de milioane de dolari. Contractele semnate de 1,3 miliarde de dolari pentru 2027 și un acord de capacitate cu Semtech adaugă vizibilitate, în timp ce livrările NewPhotonics arată un program deja la volum. Oportunitatea operațională este substanțială, deși noile echipamente trebuie să producă plăci calificate și numerar după investiție.
Cazul optimist de 320 de dolari necesită venituri din T3 aproape de limita superioară și un ritm SiPho din T4 de peste 1 miliard de dolari cu o conversie mai bună a numerarului; cazul pesimist de 140 de dolari câștigă greutate dacă utilizarea sau programele clienților alunecă. Un investitor conservator poate urmări rezultatele T3 din 2 noiembrie, marja brută și numerarul operațional față de capex înainte de a decide dacă creșterea deja prețuită în TSEM devine profit durabil.
Avertisment privind riscurile: Tranzacționarea și investițiile în acțiuni precum TSEM implică un risc ridicat de pierdere a capitalului. Ciclurile de turnătorie, concentrarea clienților, întârzierile de calificare, capex și expunerea geopolitică pot crea mișcări bruște de preț. Efectuați cercetări independente înainte de a aloca capital.
Lectură conexă
- Cele mai bune acțiuni optice AI de cumpărat în 2026: Fotonice, Optică, Fibră și Interconexiuni pentru Centre de Date
- Cele mai bune acțiuni de fabricare a cipurilor AI de cumpărat în 2026: TSMC, ASML și fabricarea avansată a cipurilor
- Cele mai bune acțiuni de rețele AI 2026: Fabric AI, Switch-uri, Cupru, Fibră și Conectivitate optică
- Prognoza prețului Marvell Technology (MRVL) 2026: Poate siliciul AI personalizat împinge MRVL spre 350 dolari?
- Prognoza prețului Coherent (COHR) 2026: Poate cererea de optică AI împinge COHR spre 500 dolari?
- Prognoza prețului Lumentum (LITE) 2026: Poate optică AI împinge LITE spre 1.300 dolari?
