
ASML Holding (ASML) furnizează sisteme de litografie care permit producătorilor de cipuri să imprime circuite din ce în ce mai complexe. Instrumentele cu ultraviolete extreme sprijină producția avansată de logică și memorie, în timp ce upgrade-urile bazei instalate și serviciile îmbunătățesc productivitatea după livrare. Investițiile în fabricarea legate de AI extind cererea, dar construirea echipamentelor complexe, acceptarea de către clienți și licențierea exporturilor determină cât din acea cerere devine vânzări profitabile pe termen scurt.
Ultimul trimestru a arătat o producție mai puternică a sistemelor și o economie mai bună a bazei instalate. Vânzările nete ale ASML în T3 au atins €11,662 miliarde (13,06 miliarde USD), vânzările bazei instalate au fost de €3,289 miliarde (3,68 miliarde USD), iar marja brută a crescut la 57,5%. Conducerea a mai declarat că aprovizionarea planificată pentru 2027 și 2028 nu va satisface pe deplin prognozele clienților. Întrebarea rămasă este dacă ASML poate extinde livrările fără a slăbi marjele sau a împinge prea multă cerere în anii următori.
Prognoza acțiunii ASML pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul capacității EUV: Cererea puternică pentru cipuri avansate, creșterea livrărilor în T4 și productivitatea mai ridicată a instrumentelor pot susține creșterea vânzărilor și a marjelor pe măsură ce compania își extinde aprovizionarea.
- Cazul execuției și al evaluării: Decalajele de capacitate, controalele la export sau un ciclu de investiții AI mai slab ar putea lăsa rezultatele sub așteptări după o avansare puternică a prețului acțiunii.
Acest ghid analizează prognoza acțiunii ASML, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe lansarea T3 a ASML din 14 octombrie și pe datele de piață până pe 19 octombrie, plus cum să tranzacționezi contracte futures pe acțiunea ASML pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe care Investitorii ASML Holding Trebuie să le Știe în Octombrie 2026
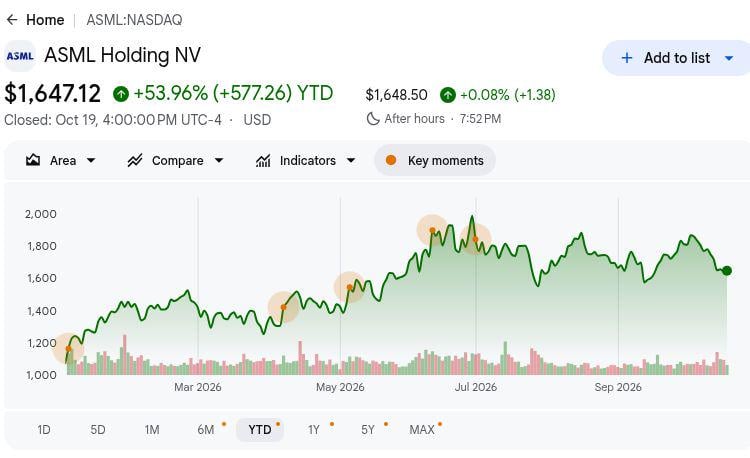
- ASML a închis la 1.647,12 USD pe 19 octombrie, în creștere cu 53,96% de la începutul anului: Prețul de referință Google Finance rămânea încă sub maximul anual de 1.999,96 USD. După un raliu puternic, o revenire la acel maxim necesită instrumente livrate, nu interesul clienților pe termen lung.
- Vânzările din T3 au crescut cu 55% până la €11,662 miliarde (13,06 miliarde USD): Rezultatul a fost cu 25% peste €9,326 miliarde (10,44 miliarde USD) din trimestrul precedent, deși a fost cu aproximativ €0,19 miliarde (0,21 miliarde USD) sub estimarea LSEG de €11,85 miliarde (13,27 miliarde USD). Atât creșterea, cât și mica ratagere trebuie testate în raport cu livrările.
- Veniturile din baza instalată au atins €3,289 miliarde (3,68 miliarde USD): Vânzările de servicii și opțiuni de teren au urcat de la €2,762 miliarde (3,09 miliarde USD) în T2, susținute de upgrade-uri de productivitate. Mașinile existente au generat venituri din upgrade-uri care au contribuit la ridicarea marjei brute trimestriale la 57,5%, amortizând programarea livrărilor.
- Ghidanța pentru T4 prevede vânzări de €14,2 miliarde–€15,2 miliarde (15,90 miliarde–17,02 miliarde USD): Punctul de mijloc de €14,7 miliarde (16,46 miliarde USD) este cu aproximativ 26% peste T3. ASML a ridicat, de asemenea, limita inferioară a perspectivei anuale la €44 miliarde (49,26 miliarde USD). Acel calendar de livrare, care nu este încă venit recunoscut, testează cazul optimist.
- Inițiativa TSMC privind fotomasca vizează o îmbunătățire a productivității de peste 40%: În prezentarea sa din octombrie, ASML a descris o inițiativă comună High-NA EUV orientată spre măști de 12 inchi pentru expunere cu mască dublă și a raportat separat livrarea sistemului de metrologie YieldStar 550. Inițiativa privind masca necesită în continuare implementare de către client înainte de a deveni venit.
Ce Este ASML Holding (ASML)?
ASML Holding este o companie olandeză de echipamente pentru semiconductori care dezvoltă sisteme de litografie utilizate pentru fabricarea cipurilor avansate. Mașinile sale cu ultraviolete extreme (EUV) sunt esențiale pentru producerea procesoarelor de ultimă generație, în timp ce sistemele cu ultraviolete profunde (DUV) sprijină o gamă mai largă de procese de fabricare a semiconductorilor. ASML furnizează, de asemenea, echipamente de metrologie, software de litografie computațională și servicii care îmbunătățesc precizia și productivitatea fabricării cipurilor. Afacerile sale sunt strâns legate de hardware-ul AI, producția avansată de semiconductori și ciclurile globale de investiții în cipuri.
ASML furnizează principalilor producători de semiconductori, inclusiv TSMC, Samsung Electronics, Intel, SK hynix și Micron. Foaia de parcurs tehnologică se concentrează pe High-NA EUV, metrologie avansată și capacitate de fabricare mai mare. În octombrie 2026, ASML a conturat o inițiativă TSMC care vizează o îmbunătățire a productivității de peste 40% în expunerea cu mască dublă folosind fotomaști de 12 inchi. A livrat, de asemenea, sistemul de metrologie YieldStar 550 și evaluează capacitatea dincolo de expansiunea planificată de 30% până în 2028 pentru a satisface cererea crescândă a clienților.
ASML Holding (ASML) Prezentare Generală a Câștigurilor T3 2026: Marje Puternice și Ghidanță Mai Mare Compensează Ratarea Veniturilor
ASML a raportat vânzări nete în T3 2026 de €11,662 miliarde (13,06 miliarde USD), în creștere cu 55% față de același trimestru al anului precedent, dar sub estimarea de consens LSEG de €11,85 miliarde (13,27 miliarde USD). Marja brută s-a îmbunătățit la 57,5%, susținută de €3,289 miliarde (3,68 miliarde USD) în vânzări ale bazei instalate, în timp ce EPS de bază a atins €12,95 (14,50 USD). Conducerea a ridicat perspectiva veniturilor anuale la €44 miliarde–€45 miliarde (49,26 miliarde–50,38 miliarde USD), cu livrări mai puternice în T4 și acceptarea de către clienți devenind acum centrale pentru perspectiva de creștere.
Citește mai mult: Prezentare Generală a Câștigurilor ASML T3 FY2026: Venituri Record Umbrite de Slăbiciunea Semiconductorilor în Vânzarea de 3,94%
|
Indicator Financiar |
Ghidanță / Consens |
Raportat / Actual |
Surpriză |
|
Vânzări nete totale T3 |
LSEG €11,85 miliarde (13,27 miliarde USD) |
€11,662 miliarde (13,06 miliarde USD) |
Ratagere. €0,19 miliarde (0,21 miliarde USD) sub consens; în creștere cu 55% față de an. |
|
Venitul net T3 |
T2 €2,918 miliarde (3,27 miliarde USD) |
€4,960 miliarde (5,55 miliarde USD) |
Mai mare. În creștere cu 70% secvențial. |
|
EPS de bază T3 |
T2 €7,59 (8,50 USD) |
€12,95 (14,50 USD) |
Mai mare. În creștere cu €5,36 (6,00 USD). |
|
Vânzări bază instalată T3 |
T2 €2,762 miliarde (3,09 miliarde USD) |
€3,289 miliarde (3,68 miliarde USD) |
Creștere. În creștere cu 19% secvențial. |
|
Marja brută T3 |
T2 54,0% |
57,50% |
Mai mare. În creștere cu 3,5 puncte procentuale. |
|
Sisteme noi vândute T3 |
T2 86 |
113 |
Creștere. 27 de sisteme în plus. |
|
Perspectiva vânzărilor T4 |
T3 €11,662 miliarde (13,06 miliarde USD) |
€14,2 miliarde–€15,2 miliarde (15,90 miliarde–17,02 miliarde USD) |
Mai mare. Punctul de mijloc în creștere cu 26% secvențial. |
|
Perspectiva vânzărilor FY2026 |
Anterior €43 miliarde–€45 miliarde (48,14 miliarde–50,38 miliarde USD) |
€44 miliarde–€45 miliarde (49,26 miliarde–50,38 miliarde USD) |
Ridicată. Limita inferioară în creștere cu €1 miliard (1,12 miliarde USD). |
- Vânzările T3 au crescut cu 55% față de aceeași perioadă a anului trecut, dar au ratat o estimare: Rezultatul de €11,662 miliarde (13,06 miliarde USD) se compară cu €7,516 miliarde (8,41 miliarde USD) cu un an în urmă și cu €11,85 miliarde (13,27 miliarde USD) în prognoza LSEG. O schimbare în livrare poate muta estimările trimestriale fără a pune capăt cererii.
- Volumul noilor sisteme a crescut la 113 față de 86: ASML a vândut 27 de sisteme noi de litografie mai mult decât în T2, iar vânzările de sisteme au avansat la aproximativ €8,4 miliarde (9,40 miliarde USD) față de €6,6 miliarde (7,39 miliarde USD). Randamentul mai mare face acceptarea de către clienți în T4 mai importantă.
- Vânzările bazei instalate au crescut cu 19% secvențial: Rezultatul de €3,289 miliarde (3,68 miliarde USD) a urmat €2,762 miliarde (3,09 miliarde USD) în T2, conducerea citând cererea pentru upgrade-uri de productivitate peste planul său. Acele upgrade-uri pot crește producția din instrumentele existente ale clienților înainte ca o nouă fabrică să primească mașini suplimentare; ele au contribuit, de asemenea, la ridicarea marjei brute trimestriale peste nivelul anterior de 54,0%.
- Marja brută s-a extins cu 3,5 puncte procentuale: T3 a atins 57,5% față de 54,0% în T2, în timp ce venitul net a crescut la €4,960 miliarde (5,55 miliarde USD) de la €2,918 miliarde (3,27 miliarde USD). EPS de bază a atins €12,95 (14,50 USD). Acea marjă susține evaluarea dacă mixul de upgrade-uri și economia sistemului persistă la scară.
- Ghidanța pentru 2026 a crescut în timp ce aprovizionarea planificată pentru 2028 rămâne în urma prognozelor: Vânzările anuale sunt acum așteptate la €44 miliarde–€45 miliarde (49,26 miliarde–50,38 miliarde USD), față de un interval anterior de €43 miliarde–€45 miliarde (48,14 miliarde–50,38 miliarde USD). ASML investighează producția din 2028 dincolo de o expansiune de 30% comunicată anterior. Interesul clienților pentru comenzile din 2029–30 nu este venit înregistrat.
ASML Holding (ASML) Perspectiva Investițiilor 2026: Cazul Optimist de 2.500 USD față de Cazul Pesimist de 1.250 USD
Perspectiva ASML pentru 2026 depinde de conversia cererii puternice EUV, a upgrade-urilor bazei instalate și a extinderii viitoare a capacității în creștere susținută a câștigurilor. Livrările mai mari de sisteme și îmbunătățirea productivității susțin latura pozitivă, în timp ce constrângerile de fabricare, ciclurile de cheltuieli ale clienților și un câștig al prețului acțiunii YTD de 53,96% fac execuția și evaluarea considerații importante.
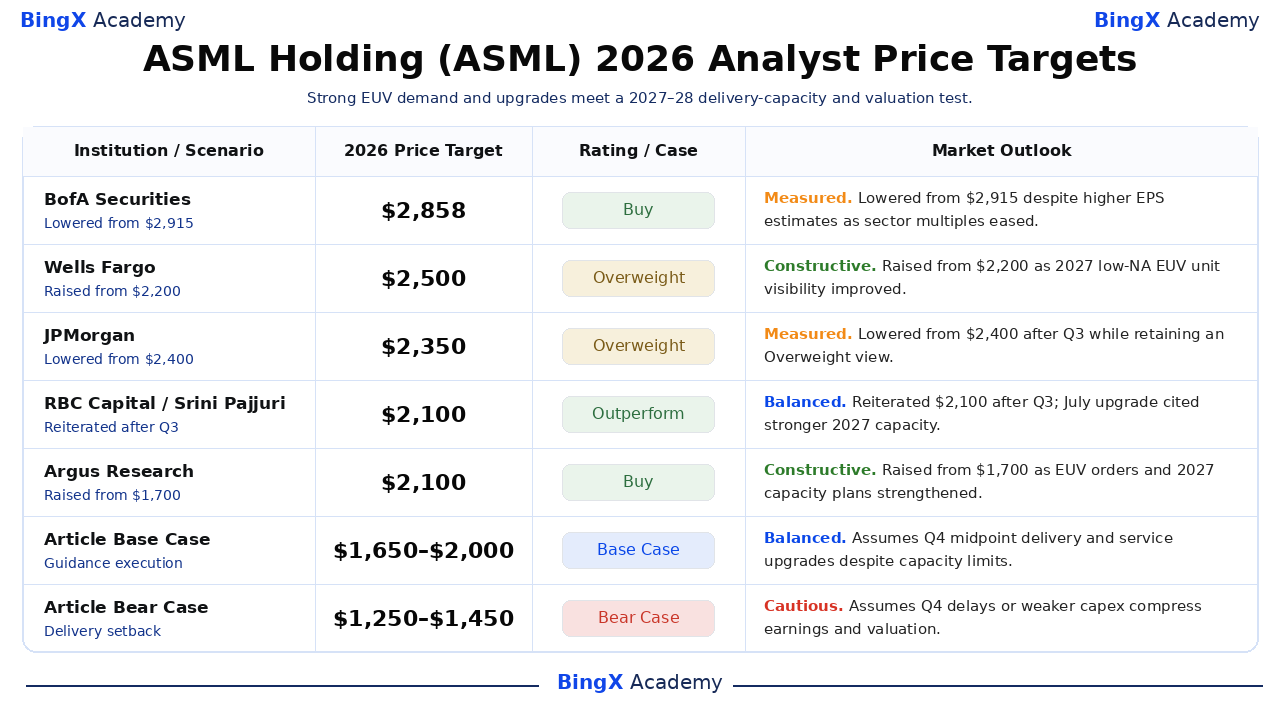
Cazul Optimist: Cererea Puternică EUV Împinge ASML Spre 2.250–2.500 USD
Cazul Optimist presupune că veniturile T4 se apropie de plafonul de ghidanță de €15,2 miliarde (17,02 miliarde USD), cu marja brută menținută aproape de 57%. Upgrade-urile puternice ale bazei instalate și îmbunătățirile de productivitate High-NA EUV ar putea susține o producție mai mare a sistemelor, în timp ce capacitatea de fabricare suplimentară din 2028 ajută la conversia cererii clienților în livrări viitoare.
O mișcare spre 2.250–2.500 USD ar necesita ca ASML să depășească maximul anual de 1.999,96 USD, să execute livrările din T4 și să demonstreze o conversie mai puternică a comenzilor pentru 2027–28. Confirmarea extinderii capacității și marje susținute ar oferi un sprijin suplimentar pentru o evaluare mai ridicată.
Cazul de Bază: Creșterea Constantă a Echipamentelor Menține ASML între 1.650 USD și 2.000 USD
Cazul de Bază presupune că veniturile T4 ating aproximativ punctul de mijloc al ghidanței de €14,7 miliarde (16,46 miliarde USD), menținând vânzările anuale totale între €44 miliarde și €45 miliarde (49,26 miliarde–50,38 miliarde USD). Upgrade-urile bazei instalate susțin marjele, în timp ce constrângerile de capacitate și calendarele de producție ale clienților mută treptat unele livrări de echipamente în perioade ulterioare.
ASML ar putea tranzacționa între 1.650 USD și 2.000 USD dacă veniturile T4 îndeplinesc ghidanța, marja brută rămâne aproape de 57% și adăugările de capacitate planificate progresează. Comenzile mai puternice ar putea ridica acțiunile deasupra intervalului, în timp ce întârzierile în livrare sau ghidanța mai slabă ar crește presiunea descendentă.
Cazul Pesimist: Întârzierile în Livrare Trag ASML Spre 1.250–1.450 USD
Cazul Pesimist presupune că clienții amână investițiile în capacitatea de semiconductori sau că ASML nu reușește să îndeplinească programul ambițios de livrare din T4. Veniturile sub limita inferioară a ghidanței de €14,2 miliarde (15,90 miliarde USD), marje mai slabe sau o adoptare mai lentă a High-NA EUV ar putea limita creșterea câștigurilor. Restricțiile la export și întârzierile în acceptarea echipamentelor ar adăuga presiune.
O mișcare spre 1.250–1.450 USD ar deveni mai probabilă dacă rezultatele T4 ratează ghidanța, livrările de echipamente pentru 2027 slăbesc sau clienții anulează mai degrabă decât amână comenzile. În urma raliului puternic YTD al ASML, așteptările mai slabe privind câștigurile ar putea declanșa, de asemenea, o corecție semnificativă a evaluării.
Prognozele Prețului Acțiunii ASML pentru 2026 de la Analiștii de pe Wall Street
Acestea sunt ținte datate ale instituțiilor pentru acțiunile ASML listate în SUA, nu promisiuni de preț la sfârșitul anului. Acțiunile Wells Fargo și Argus au urmat T2, în timp ce reducerile BofA și JPMorgan și reiterarea RBC au reflectat actualizarea din octombrie. Intervalul de 2.100–2.858 USD reflectă incertitudinea evaluării; ultimele două rânduri sunt scenarii editoriale.
|
Instituție / Scenariu |
Țintă de Preț 2026 |
Rating / Caz |
Perspectiva de Piață |
|
BofA Securities |
2.858 USD |
Cumpărare |
Măsurat. 15 octombrie: Redus de la 2.915 USD în ciuda prognozelor EPS mai ridicate deoarece multiplii de evaluare ai sectorului s-au contractat. |
|
Wells Fargo |
2.500 USD |
Supraponderat |
Constructiv. 16 iulie: Ridicat de la 2.200 USD după rezultate mai puternice, citând posibilitatea pentru mai mult de 90 de unități EUV low-NA în 2027. |
|
JPMorgan |
2.350 USD |
Supraponderat |
Măsurat. 15 octombrie: Redus de la 2.400 USD menținând Supraponderat după actualizarea trimestrului din octombrie. |
|
RBC Capital |
2.100 USD |
Performanță Superioară |
Echilibrat. 14 octombrie: Reiterat 2.100 USD după actualizarea T3; upgrade-ul din iulie a reflectat așteptări mai ridicate de capacitate low-NA pentru 2027. |
|
Argus Research |
2.100 USD |
Cumpărare |
Constructiv. 15 iulie: Ridicat de la 1.700 USD după T2, evidențiind comenzile puternice EUV și adăugările de capacitate pentru 2027. |
|
Cazul de Bază al Articolului |
1.650–2.000 USD |
Cazul de Bază |
Echilibrat. Presupune livrare la punctul de mijloc T4 și upgrade-uri de servicii în ciuda limitelor de capacitate. |
|
Cazul Pesimist al Articolului |
1.250–1.450 USD |
Cazul Pesimist |
Prudent. Presupune că întârzierile T4 sau cheltuielile de capital mai slabe comprimă câștigurile și evaluarea. |
Cum să Tranzacționezi Acțiunea ASML Holding (ASML) pe BingX
Tranzacționează perspectiva cererii EUV și a capacității de livrare a ASML Holding folosind instrumentele BingX TradFi și BingX AI. Deoarece ASML poate reacționa puternic la livrările de sisteme, marjele brute și planurile de cheltuieli ale producătorilor de cipuri, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
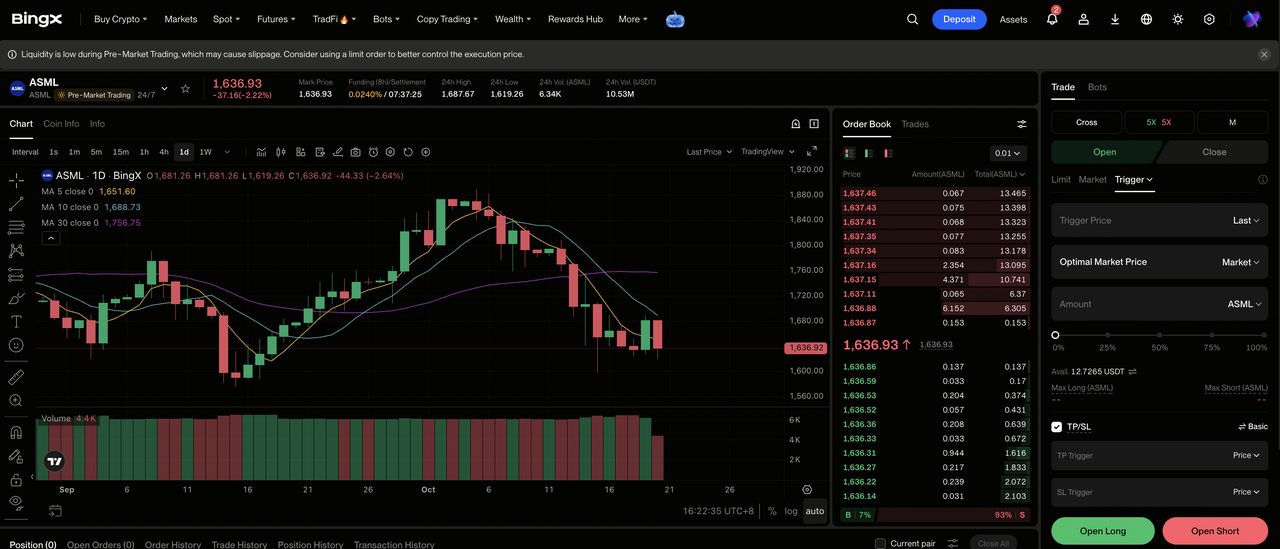
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi de pe panoul de control al bursei BingX.
Pasul 2: Selectează ASML Holding (ASML). Caută și selectează contractul de futures perpetue ASML-USDT.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă te aștepți ca livrările T4 și planurile de capacitate EUV să consolideze câștigurile. Selectează Deschide Short dacă te aștepți la amânări din partea clienților sau la ratarea ghidanței T4.
Pasul 4: Selectează efectul de levier și modul de marjă. Alege Marjă Izolată sau Încrucișată în funcție de toleranța ta la risc. Câștigul de 53,96% al ASML de la începutul anului face ca efectul de levier conservator și dimensionarea clară a poziției să fie importante în jurul câștigurilor.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile de Luare a Profitului și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. ASML poate reacționa rapid la noile date privind livrarea de sisteme, angajamentele de capacitate, regulile de export și planurile majore de cheltuieli ale producătorilor de cipuri.
Top 5 Riscuri de Urmărit pentru Investitorii ASML Holding în 2026
Cererea pe mai mulți ani poate ajunge la câștiguri mai târziu sau cu o marjă mai mică decât se așteptă, în timp ce regulile de export și evaluarea pot amplifica modificarea valorii per acțiune.
- Blocajele de capacitate pot amâna vânzările recunoscute: Conducerea spune că aprovizionarea planificată pentru 2027 și 2028 este mai mică decât prognozele clienților. Construcțiile mai lungi ale instrumentelor pot amâna livrările și EPS-ul pe termen scurt în ciuda cererii, reducând valoarea ghidanței pe termen scurt.
- Cheltuielile AI ar putea deveni mai selective: Turnătoriile și producătorii de memorie investesc masiv pe baza ipotezelor privind cererea viitoare de cipuri AI. Dacă angajamentele de capital încetinesc, interesul pentru comenzile din 2029–30 poate să nu devină comenzi, slăbind vizibilitatea restanțelor și evaluarea.
- Controalele la export pot restrânge piața adresabilă: Vânzările de echipamente avansate în China sunt supuse licențelor și restricțiilor în schimbare. Licențierea mai strictă poate reduce volumul și schimba mixul, în timp ce realocarea necesită timp, deprimând material efectul de levier operațional.
- Economia High-NA necesită în continuare adoptare: Colaborarea TSMC privind fotomasca descrie un obiectiv de productivitate de peste 40% pentru un pas specific cu mască dublă, nu o implementare largă garantată. Integrarea întârziată ar încetini utilizarea instrumentelor și veniturile viitoare din opțiuni de teren.
- Evaluarea și moneda pot amplifica dezamăgirea: Listarea din SUA crescuse cu 53,96% de la începutul anului pe 19 octombrie. Marjele mai slabe ar putea comprima multiplul, în timp ce modificările valutare alterează câștigurile traduse în dolari pentru investitorii din SUA.
Gânduri Finale: Ar Trebui să Investești în ASML Holding în 2026?
ASML intră în ultimul trimestru cu o combinație rară: €11,662 miliarde (13,06 miliarde USD) în vânzări T3, o marjă brută de 57,5%, upgrade-uri crescânde ale bazei instalate și cererea clienților pe care conducerea spune că depășește aprovizionarea planificată pentru următorii doi ani. EUV stă la baza expansiunii logicii avansate și a memoriei. Problema este când mașinile și upgrade-urile pot fi livrate.
Cazul optimist de 2.250–2.500 USD necesită execuție T4 la limita superioară și capacitate suplimentară; cazul pesimist de 1.250–1.450 USD reflectă eșecuri în livrare sau cerere. Niciunul nu este o prognoză garantată. Un investitor conservator poate urmări volumul de sisteme acceptate în T4, marja brută și planurile ferme de capacitate pentru 2027–28 înainte de a atribui o valoare durabilă următorului ciclu de cerere.
Avertisment privind Riscul: Tranzacționarea și investițiile în acțiuni precum ASML implică un risc ridicat de pierdere a capitalului. Întârzierile în livrare, modificările cheltuielilor producătorilor de cipuri, restricțiile la export și schimbările de evaluare pot mișca acțiunile brusc. Efectuați cercetări independente înainte de a aloca capital.
Lectură Înrudită
- Cele Mai Bune Acțiuni de Producere a Cipurilor AI de Cumpărat în 2026: TSMC, ASML și Fabricarea Avansată a Cipurilor
- Prognoza Prețului TSMC (TSM) 2026: Poate Cererea Record de AI Ridica Acțiunea TSM la 527 USD?
- Prognoza Prețului Intel (INTC) 2026: Poate Cererea CPU AI Împinge INTC Spre 145 USD?
- Prognoza Prețului Micron (MU) 2026: Poate Cererea de Memorie AI Împinge MU Spre 2.100 USD?
- Prognoza Prețului Acțiunii SK Hynix (SKHYNIX) 2026: Poate Liderul Memoriei AI SKHYNIX Depăși 1.300 USD?
- Prognoza Prețului Acțiunii Samsung 2026: ₩480.000 Superciclu de Memorie sau Capcana Crizei de Grevă?
