

Accenture (ACN) oferă servicii de consultanță, implementare tehnologică și servicii gestionate marilor companii și clienților din sectorul public. Activitatea sa de externalizare pe termen lung și de bază digitală rămâne importantă, în timp ce AI-ul de întreprindere, securitatea cibernetică și reinventarea specifică industriei extind oportunitatea. Bugetele clienților, calendarul proiectelor și efectul automatizării AI asupra muncii facturabile determină dacă pipeline-urile mai mari devin venituri durabile și randamente mai bune ale numerarului.
Ultimul trimestru a arătat o recuperare largă a cererii cu un rezultat neuniform al numerarului. Venitul Accenture din T4 fiscal FY2026 a atins 18,68 miliarde de dolari, peste plafonul de orientare de 18,40 miliarde de dolari, în timp ce noile rezervări au crescut cu 4% la 22,17 miliarde de dolari, iar EPS GAAP a urcat cu 46% la 3,29 dolari. Cu toate acestea, fluxul de numerar liber a scăzut la 2,85 miliarde de dolari de la 3,81 miliarde de dolari, testul fiscal 2027 constând în dacă activitatea AI și serviciile gestionate pot susține creșterea fără a slăbi prețurile sau conversia numerarului.
Prognoza acțiunii ACN pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul reinventării întreprinderii: 22,17 miliarde de dolari în rezervări trimestriale, un raport carte-la-facturare de 1,2 și un ghid de creștere în monedă locală de 3% până la 6% pentru exercițiul fiscal 2027 susțin un ciclu de cerere reînnoit și un levier operațional.
- Cazul presiunii de conversie: AI poate scurta proiectele sau reduce ratele de facturare, în timp ce o scădere de 0,96 miliarde de dolari a fluxului de numerar liber trimestrial față de anul anterior lasă calitatea creșterii deschisă la întrebări.
Acest ghid analizează prognoza acțiunii ACN, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de câștiguri din T4 fiscal FY2026 al Accenture din 1 octombrie, expoziția financiară și datele de piață până pe 20 octombrie, plus cum să cumperi acțiuni ACN pe BingX TradFi cu USDT.
Top 5 lucruri pe care investitorii Accenture trebuie să le știe în octombrie 2026
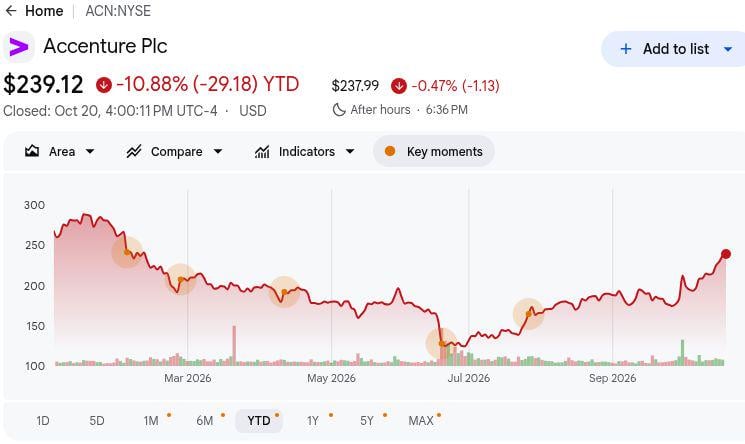
- ACN s-a închis la 239,12 dolari pe 20 octombrie, în scădere cu 10,88% de la începutul anului: Acțiunea a revenit puternic de la minimul său de 52 de săptămâni de 118,15 dolari, dar a rămas sub maximul de 291,09 dolari. Menținerea recuperării va depinde de rezultate operaționale mai puternice și de dovezi că Accenture se poate adapta la schimbările industriale determinate de AI.
- Venitul din T4 a atins 18,68 miliarde de dolari, depășind plafonul de orientare de 18,40 miliarde de dolari: Venitul în dolari SUA a crescut cu 6%, iar în monedă locală cu 7%, susținut de creștere în toate piețele geografice și categoriile de servicii. Îmbunătățirea generală sugerează o cerere rezistentă din partea întreprinderilor, creșterea viitoare depinzând de conversia rezervărilor în venituri.
- Noile rezervări au crescut cu 4% la 22,17 miliarde de dolari: Un raport carte-la-facturare de 1,2 a inclus 9,40 miliarde de dolari în rezervări de Consultanță și 12,77 miliarde de dolari în rezervări de Servicii Gestionate. O cerere mai puternică de servicii gestionate sprijină vizibilitatea veniturilor și oportunitățile de afaceri recurente, deși calendarul livrării contractelor rămâne important.
- Orientarea fiscală 2027 prevede o creștere a veniturilor de 3% până la 6% în monedă locală: Conducerea se așteaptă, de asemenea, la o marjă operațională de 15,9% până la 16,1% și un flux de numerar liber de 11,0 miliarde până la 11,8 miliarde de dolari. Performanța aproape de limita superioară ar consolida perspectivele câștigurilor, în timp ce o creștere mai lentă ar putea limita câștigurile suplimentare ale prețului acțiunilor.
- Fluxul de numerar liber trimestrial a scăzut cu 0,96 miliarde de dolari la 2,85 miliarde de dolari: Fluxul de numerar liber pe întreg anul a crescut totuși la 11,62 miliarde de dolari de la 10,87 miliarde de dolari, susținând 11,5 miliarde de dolari în randamente pentru acționari. Generarea susținută de numerar va fi importantă pentru finanțarea achizițiilor, menținerea distribuțiilor către acționari și sprijinirea strategiei de investiții pe termen lung a Accenture.
Ce este Accenture (ACN)?
Accenture oferă strategie, consultanță, inginerie tehnologică și servicii gestionate continue pentru aproximativ 9.000 de clienți. Ajută organizațiile să reproiecteze procesele, să migreze aplicații și date, să securizeze sisteme și să opereze platforme digitale complexe. Serviciile sale de Reinventare acoperă Securitatea Cibernetică, Nucleul Digital, Finanțe, Industrie și Întreprindere, Song, Lanțul de Aprovizionare și Inginerie, și Talente. Venitul din Consultanță reflectă proiectele de transformare, în timp ce Serviciile Gestionate convertesc contractele mai lungi ale clienților în livrare recurentă. Modelul utilizează o forță de muncă globală de aproximativ 814.000 de persoane, făcând utilizarea, abilitățile și prețurile proiectelor cruciale pentru marja operațională.
Accenture extinde acel model în AI aplicat și conturi de întreprinderi mai mici. Accenture Edge vizează organizații cu venituri anuale de 300 milioane până la 3 miliarde de dolari; programul său de inginerie forward-deployed cu Workday din octombrie și colaborarea extinsă cu Dell în domeniul AI privat abordează nevoile de implementare și infrastructură. Aceste inițiative creează rute spre taxe de consultanță, construcție și operare pe măsură ce clienții implementează agenți și modernizează patrimoniile de date. Parteneriatele și oportunitatea de piață sunt programe anunțate, nu vânzări rezervate. Venitul ajunge doar atunci când contractele cu clienții sunt semnate, etapele sunt livrate și sarcinile de lucru gestionate trec în producție.
Accenture (ACN) Prezentare generală a câștigurilor din T4 FY2026: Depășirea veniturilor și rezervările puternice compensează fluxul de numerar mai slab
Accenture a livrat 18,68 miliarde de dolari din venitul T4 față de un interval al companiei de 17,75 miliarde până la 18,40 miliarde de dolari, cu EPS GAAP de 3,29 dolari față de 2,25 dolari cu un an mai devreme. Noile rezervări au crescut cu 4% la 22,17 miliarde de dolari, iar venitul din Servicii Gestionate a crescut cu 7% la 9,40 miliarde de dolari. Orientarea de creștere în monedă locală pentru exercițiul fiscal 2027 de 3% până la 6% susține viziunea cererii, dar fluxul de numerar liber din T4 a scăzut la 2,85 miliarde de dolari de la 3,81 miliarde de dolari.
|
Metric Financiar |
Orientare / Consens |
Raportat / Actual |
Surpriză |
|
Venit T4 FY2026 |
17,75 mld.–18,40 mld. orientare companie |
18,68 mld. $ |
Peste. 0,28 mld. $ peste plafonul orientării; creștere de 6% față de anul anterior. |
|
EPS diluat GAAP T4 |
2,25 $ cu un an mai devreme |
3,29 $ |
Îmbunătățit. Creștere de 46% față de anul anterior. |
|
Noi rezervări T4 |
21,31 mld. $ cu un an mai devreme |
22,17 mld. $ |
Extins. Creștere de 4% în dolari; raport carte-la-facturare 1,2. |
|
Venit Consultanță |
8,77 mld. $ cu un an mai devreme |
9,28 mld. $ |
Extins. Creștere de 6% în dolari. |
|
Venit Servicii Gestionate |
8,82 mld. $ cu un an mai devreme |
9,40 mld. $ |
Extins. Creștere de 7% în dolari. |
|
Marjă operațională GAAP |
11,6% cu un an mai devreme |
15,30% |
Îmbunătățit. Creștere de 370 de puncte de bază. |
|
Flux de numerar liber T4 |
3,81 mld. $ cu un an mai devreme |
2,85 mld. $ |
Mai mic. Scădere de 0,96 mld. $ față de anul anterior. |
|
Perspectivă venit T1 FY2027 |
18,68 mld. $ în T4 FY2026 |
18,95 mld.–19,60 mld. |
Mai mare. Punctul de mijloc este cu 0,60 mld. $ peste T4. |
|
Creștere în monedă locală FY2027 |
5% în FY2026 |
Orientare 3%–6% |
Mixt. Intervalul acoperă creștere mai lentă și mai rapidă. |
- Venitul de 18,68 miliarde de dolari a depășit plafonul orientării cu 0,28 miliarde de dolari: Vânzările în dolari au crescut cu 6%, iar cele în monedă locală cu 7%, atât Consultanța cât și Serviciile Gestionate extinzându-se. Amploarea argumentează împotriva unei redresări unice, dar intervalul fiscal 2027 necesită în continuare aprobări susținute ale proiectelor clienților.
- EPS diluat GAAP a crescut cu 46% la 3,29 dolari: Venitul operațional a crescut la 2,86 miliarde de dolari de la 2,05 miliarde de dolari, iar un număr mai mic de acțiuni a contribuit, de asemenea. Comparația beneficiază de 0,78 dolari din costurile de optimizare din anul anterior, astfel că câștigul de 9% față de EPS ajustat anterior de 3,03 dolari măsoară mai bine progresul recurent.
- Rezervările de 22,17 miliarde de dolari au produs un raport carte-la-facturare de 1,2: Semnările de Servicii Gestionate de 12,77 miliarde de dolari au depășit semnările de Consultanță de 9,40 miliarde de dolari. Acel mix poate îmbunătăți vizibilitatea pentru livrarea continuă, deși începerea contractelor și domeniul de aplicare determină în continuare când munca semnată devine venit raportat.
- Marja operațională GAAP s-a extins cu 370 de puncte de bază la 15,3%: Comparația GAAP din anul anterior a fost de 11,6%, dar marja ajustată comparabilă a fost de 15,1%, lăsând o creștere de fond de 20 de puncte de bază. Orientarea fiscală 2027 de 15,9% până la 16,1% face din productivitate și prețuri un test mai exigent decât sugerează câștigul titular.
- Fluxul de numerar liber trimestrial a scăzut cu 0,96 miliarde de dolari la 2,85 miliarde de dolari: Fluxul de numerar operațional a fost de 3,10 miliarde de dolari față de 3,91 miliarde de dolari cu un an mai devreme, chiar dacă exercițiul fiscal a livrat 11,62 miliarde de dolari de flux de numerar liber. Perspectiva de 11,0 miliarde până la 11,8 miliarde de dolari pentru exercițiul fiscal 2027 testează dacă colectările și cheltuielile de investiții se normalizează.
Perspectiva de investiție Accenture (ACN) pentru 2026: Cazul Bull de 300 $ vs. Cazul Bear de 175 $
Testul central al Accenture este dacă adoptarea AI de întreprindere creează mai multă muncă de integrare și servicii gestionate decât elimină automatizarea din consultanța tradițională. Trimestrul de rezervări de 22,17 miliarde de dolari susține cererea, în timp ce intervalul de creștere de 3% până la 6% pentru exercițiul fiscal 2027 și fluxul de numerar trimestrial mai slab lasă loc pentru rezultate diferite ale câștigurilor. Aceste niveluri de prețuri sunt scenarii editoriale, nu promisiuni de pe Wall Street.
Cazul Bull: Implementarea AI împinge ACN spre 300 $
Cazul Bull presupune că implementarea AI extinde cheltuielile clienților în loc să reducă pur și simplu orele facturabile. Accenture Edge extinde acoperirea companiei pe piața de mijloc, în timp ce ingineria agentului Workday și proiectele de AI privat Dell se dezvoltă în contracte recurente. Conversia celor 22,17 miliarde de dolari în rezervări trimestriale în venituri din Consultanță și Servicii Gestionate ar putea îmbunătăți utilizarea forței de muncă, marjele operaționale și generarea de numerar.
ACN ar putea aborda 300 $ dacă creșterea veniturilor în monedă locală pentru exercițiul fiscal 2027 ajunge la 6%, marja operațională atinge sau depășește 16,1%, iar fluxul de numerar liber rămâne peste 11,0 miliarde de dolari. O conversie mai puternică a contractelor AI și o cerere recurentă de servicii gestionate ar consolida această perspectivă.
Cazul de Bază: Creșterea constantă menține ACN între 230 $ și 260 $
Cazul de Bază presupune că cererea de cloud, transformare digitală și servicii gestionate rămâne rezistentă în timp ce monetizarea AI se dezvoltă treptat. Raportul carte-la-facturare de 1,2 din T4 susține vizibilitatea veniturilor, deși cheltuielile neuniforme ale clienților și costurile de livrare ar putea limita extinderea marjei și câștigurile suplimentare de evaluare.
ACN ar putea tranzacționa între 230 $ și 260 $ dacă creșterea în monedă locală pentru exercițiul fiscal 2027 rămâne în intervalul 3% până la 6%, marja operațională ajunge la 15,9% până la 16,1%, iar fluxul de numerar liber rămâne aproape de 11,0 miliarde până la 11,8 miliarde de dolari. O creștere organică mai rapidă ar putea susține limita superioară, în timp ce o conversie mai slabă a numerarului poate presa limita inferioară.
Cazul Bear: Perturbarea AI și presiunea prețurilor trag ACN spre 175 $
Cazul Bear presupune că automatizarea AI reduce orele de consultanță tradiționale mai rapid decât noile proiecte de implementare generează venituri. Aprobările întârziate ale clienților, concesiile de prețuri și conversia mai lentă a pipeline-ului de rezervări de 22,17 miliarde de dolari ar putea slăbi utilizarea și profitabilitatea. Costurile mai mari de achiziție și investițiile în forța de muncă pot presa în continuare fluxul de numerar.
ACN ar putea scădea spre 175 $ dacă creșterea în monedă locală pentru exercițiul fiscal 2027 scade sub 3%, marja operațională ratează 15,9%, sau fluxul de numerar liber scade sub 11,0 miliarde de dolari. Slăbiciunea persistentă a Consultanței și scăderea rezervărilor de Servicii Gestionate ar semnala că perturbarea AI depășește noile oportunități de venituri.
Prognoze ale prețului acțiunii ACN pentru 2026 de la analiștii de pe Wall Street
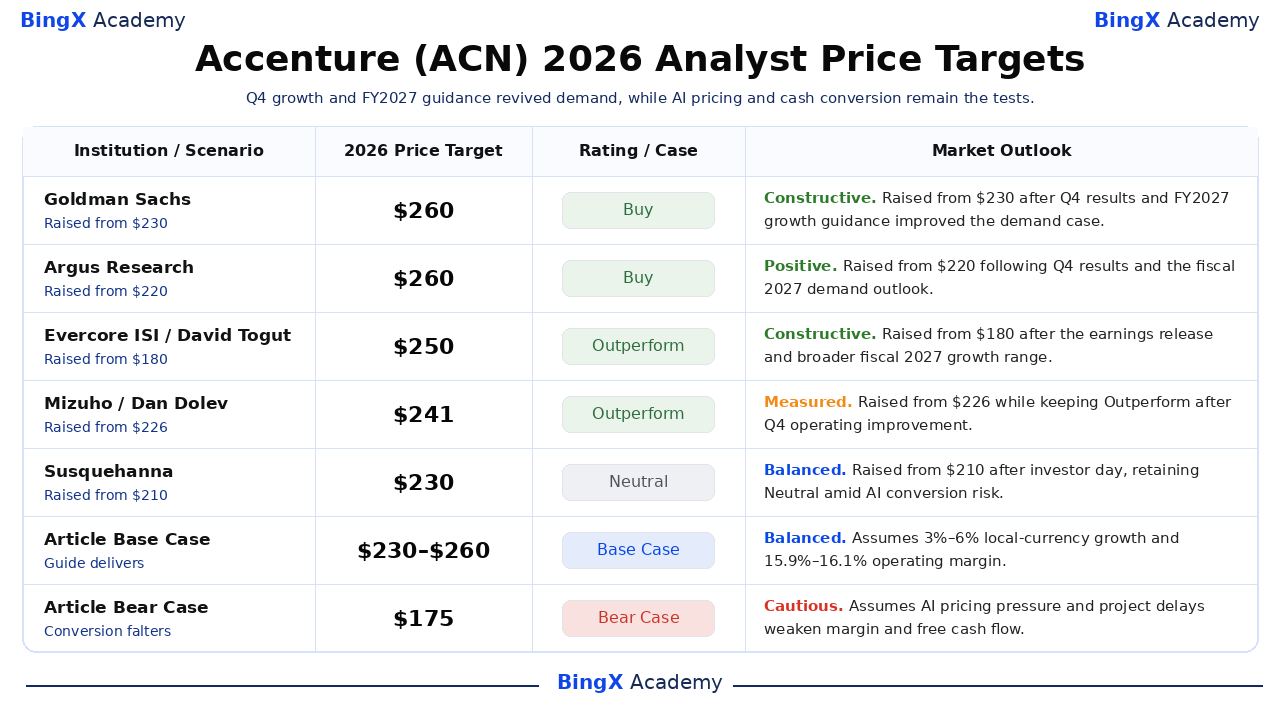
Acestea sunt acțiuni de țintă ale terților datate, nu prognoze garantate pentru sfârșitul anului calendaristic. Intervalul selectat de 201 $ până la 260 $ este îngust față de scenariile de 175 $ bear și 300 $ bull ale articolului, care sunt teste editoriale separate. Mai multe firme și-au ridicat țintele după lansarea T4 fiscal sau ziua investitorului din octombrie; ratingurile diferă în continuare în ceea ce privește creșterea, conversia numerarului și efectul AI asupra prețurilor serviciilor.
|
Instituție / Scenariu |
Țintă de preț 2026 |
Rating / Caz |
Perspectivă de piață |
|
Goldman Sachs |
260 $ |
Cumpărare |
Constructiv. 2 octombrie: ridicat de la 230 $ la 260 $ după ce venitul din T4 a depășit orientarea și perspectiva de creștere FY2027 a îmbunătățit cazul cererii. |
|
Argus Research |
260 $ |
Cumpărare |
Pozitiv. 2 octombrie: ridicat de la 220 $ la 260 $ în urma rezultatului T4 și a unui cadru mai puternic al cererii pentru exercițiul fiscal 2027. |
|
Evercore ISI |
250 $ |
Supraperformanță |
Constructiv. 2 octombrie: ridicat de la 180 $ la 250 $ după lansarea câștigurilor și intervalul mai larg de creștere pentru exercițiul fiscal 2027. |
|
Mizuho |
241 $ |
Supraperformanță |
Măsurat. 6 octombrie: ridicat de la 226 $ la 241 $ menținând Supraperformanța după îmbunătățirea operațională din T4. |
|
Susquehanna |
230 $ |
Neutru |
Echilibrat. 15 octombrie: ridicat de la 210 $ la 230 $ după ziua investitorului, firma a menținut Neutru în mijlocul riscurilor de perturbație AI și de conversie. |
|
TD Cowen |
201 $ |
Păstrare |
Precaut. 15 octombrie: ridicat de la 193 $ la 201 $ după ziua investitorului, firma a menținut Păstrarea pe măsură ce creșterea pe termen scurt și evaluarea au rămas dezbătute. |
|
Cazul de Bază al Articolului |
230–260 |
Caz de Bază |
Echilibrat. Presupune că creșterea și marja pentru exercițiul fiscal 2027 urmăresc orientarea în timp ce activitatea AI se convertește treptat. |
|
Cazul Bear al Articolului |
175 $ |
Caz Bear |
Precaut. Presupune că prețurile AI și întârzierile proiectelor slăbesc creșterea, marjele și conversia numerarului. |
Cum să cumperi acțiuni Accenture (ACN) pe BingX
Cumpără și păstrează acțiuni Accenture prin BingX Stocks Trading folosind USDT sau USDC. Accenture oferă expunere la adoptarea AI de întreprindere, transformarea cloud și cererea crescândă de servicii gestionate. Cu investiții fracționale și fără levier sau taxe de finanțare, utilizatorii eligibili pot construi poziții bazate pe obiectivele lor de investiție și perspectiva pentru creșterea pe termen lung a Accenture.
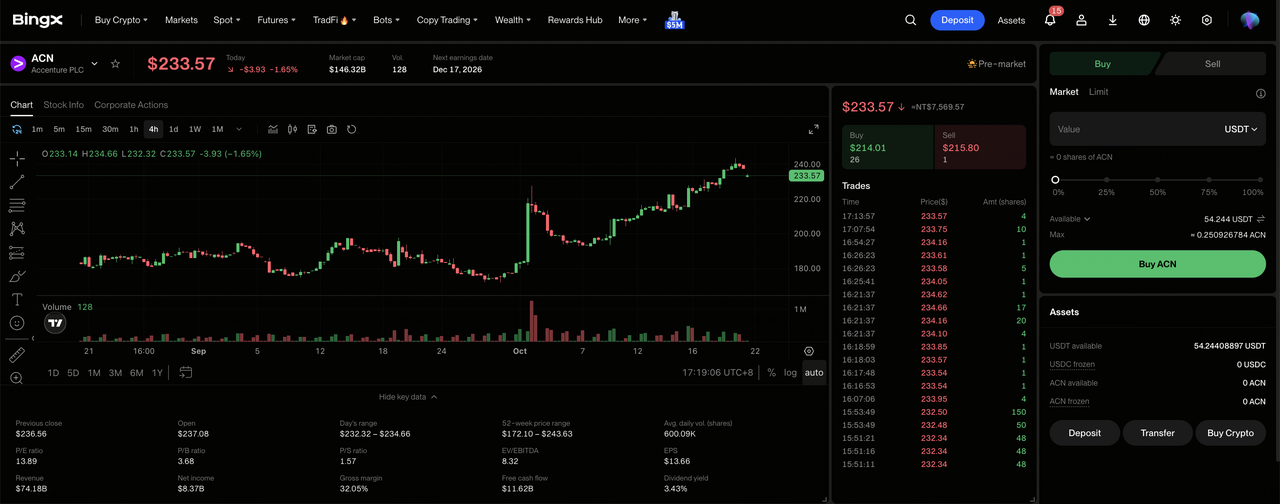
Pasul 1: Accesează BingX Stocks Trading. Înregistrează-te sau conectează-te la BingX, completează verificarea identității necesară și navighează la „TradFi > Stocks". Acceptă Declarația de Risc pentru Tranzacționarea Acțiunilor dacă accesezi produsul pentru prima dată.
Pasul 2: Pregătește USDT sau USDC. Asigură-te că Contul tău Spot are fonduri suficiente pentru achiziție. Transferă USDT sau USDC din Contul tău de Fonduri sau de Avere dacă este necesar. Achizițiile fracționale încep de la 5 USDC sau 0,0001 acțiuni.
Pasul 3: Selectează Accenture (ACN). Deschide piața Stocks, caută ACN și selectează Accenture (ACN). Revizuiește prețul curent al acțiunii, sesiunea de tranzacționare și tipurile de ordine disponibile.
Pasul 4: Cumpără acțiuni Accenture. Selectează „Cumpără", introdu suma de investiție sau cantitatea de acțiuni și alege un ordin la piață sau limită. Ordinele la piață se execută la prețurile disponibile în orele de tranzacționare suportate, în timp ce ordinele limită se execută la prețul specificat sau mai bun atunci când există lichiditate suficientă.
Pasul 5: Revizuiește și gestionează-ți deținerile. Deschide „Stocks > Positions" pentru a monitoriza acțiunile tale ACN și profitul sau pierderea nerealizată. Folosește „All Orders" pentru a revizui tranzacțiile sau a vinde acțiuni atunci când este necesar. Decontarea T+1 afectează în general momentul în care veniturile din vânzări devin disponibile pentru retragere, nu momentul în care acțiunile pot fi vândute.
Top 5 riscuri de urmărit pentru investitorii Accenture în 2026
Relațiile de întreprindere ale Accenture, serviciile diversificate și generarea puternică de numerar susțin perspectiva sa pe termen lung. Cu toate acestea, schimbările de prețuri determinate de AI, întârzierile proiectelor, costurile forței de muncă și cheltuielile de achiziție ar putea presa profitabilitatea și încetini recuperarea sa.
- Automatizarea AI ar putea presa marjele de consultanță: Pe măsură ce AI înlocuiește sarcinile tradiționale de consultanță, clienții pot solicita prețuri mai mici sau economii de productivitate. Venitul pe proiect și marjele ar putea scădea chiar dacă cererea de AI crește.
- Conversia mai lentă a rezervărilor ar putea limita creșterea: Rezervările din T4 de 22,17 miliarde de dolari semnalează o cerere sănătoasă, dar aprobările clienților și întârzierile de implementare ar putea amâna venitul. Întârzierile prelungite pot împinge creșterea exercițiului fiscal 2027 sub plafonul de orientare de 3%.
- Costurile forței de muncă ar putea constrânge marjele: Aproximativ 814.000 de angajați ai Accenture necesită recalificare continuă și gestionarea utilizării. Costurile crescânde ale personalului ar putea pune în pericol ținta de marjă operațională de 15,9% până la 16,1%.
- Cheltuielile de achiziție ar putea reduce flexibilitatea financiară: Accenture a returnat 11,5 miliarde de dolari acționarilor în exercițiul fiscal 2026 și se așteaptă la cel puțin 9,5 miliarde de dolari în exercițiul fiscal 2027. Costurile de integrare ar putea tensiona lichiditatea dacă fluxul de numerar liber ratează perspectiva de 11,0 miliarde până la 11,8 miliarde de dolari.
- Mișcările valutare și bugetele clienților ar putea încetini creșterea: Venitul din T4 a crescut cu 7% în monedă locală față de 6% în dolari SUA, evidențiind expunerea la cursul de schimb valutar. Reducerile cheltuielilor întreprinderii ar putea întârzia proiectele și afecta venitul și evaluarea.
Gânduri finale: Ar trebui să investești în Accenture în 2026?
Accenture a ieșit din exercițiul fiscal 2026 cu o cerere mai largă de servicii: venitul din T4 a depășit orientarea, atât Consultanța cât și Serviciile Gestionate au crescut, iar totalul rezervărilor de 22,17 miliarde de dolari a produs un raport carte-la-facturare de 1,2. Compania a generat 11,62 miliarde de dolari de flux de numerar liber anual și planifică o marjă operațională de 15,9% până la 16,1% pentru exercițiul fiscal 2027. Acestea sunt fundamente substanțiale pentru o afacere de implementare AI de întreprindere, deși anunțurile trebuie să devină livrare plătită pentru clienți.
Cazul bull de 300 $ necesită creștere aproape de plafonul de orientare de 6% cu marje și flux de numerar în expansiune; cazul bear de 175 $ câștigă forță dacă automatizarea erodează prețurile sau rezervările nu devin venituri. Între acele rezultate, 230 $ până la 260 $ reflectă execuția aproape de intervalul conducerii. Investitorii conservatori pot urmări ghidul de venituri din 18,95 miliarde până la 19,60 miliarde de dolari al trimestrului următor, mixul rezervărilor și colectarea numerarului înainte de a trata recuperarea ca durabilă.
Avertisment de risc: Tranzacționarea și investiția în acțiuni precum ACN implică un risc ridicat de pierdere de capital. Cheltuielile clienților, prețurile AI, calendarul contractelor, utilizarea forței de muncă, achizițiile și moneda pot crea mișcări bruște ale prețurilor. Efectuați cercetări independente înainte de a aloca capital.
Lectură corelată
- Predicție de preț IBM (IBM) 2026: Poate creșterea în software și computație cuantică împinge IBM spre 350 $?
- Predicție de preț Workday (WDAY) 2026: Poate adoptarea AI împinge WDAY spre 225 $?
- Predicție de preț Salesforce (CRM) 2026: Poate creșterea condusă de Agentforce împinge CRM spre 330 $?
- Predicție de preț Oracle (ORCL) 2026: Poate creșterea AI Cloud împinge ORCL spre 260 $?
- Perspectiva acțiunii Microsoft (MSFT) pentru 2026: Poate creșterea Azure AI și Copilot duce acțiunea MSFT la 550 $+?
