

Wells Fargo (WFC) oferece depósitos, empréstimos, serviços de investimento e banco corporativo para pessoas físicas e empresas. Sua grande base de clientes gera receita recorrente de juros, enquanto a expansão de crédito comercial e banco de investimento cria oportunidades de gerar mais a partir dos relacionamentos existentes. A precificação de empréstimos, os custos de depósitos e o desempenho do crédito determinam se o crescimento do balanço patrimonial se traduz em lucros sustentáveis e retornos mais fortes por ação.
O último trimestre apresentou maior receita de empréstimos, enquanto os custos de crédito mais elevados limitaram a conversão de lucros. A receita do Wells Fargo no Q3 2026 cresceu 2% para US$ 21,87 bilhões, com a receita líquida de juros aumentando 5%. O LPA chegou a US$ 1,87, enquanto as provisões de crédito subiram para US$ 1,029 bilhão. O teste do Q4 é se aproximadamente US$ 13 bilhões em receita de juros podem sustentar uma melhor lucratividade.
A previsão da ação WFC para 2026 agora se concentra em duas visões concorrentes:
- O cenário de recuperação do crédito: O crescimento dos empréstimos a clientes e os custos de captação estáveis elevam a receita de juros, enquanto despesas operacionais menores permitem que mais receita chegue aos acionistas.
- O cenário de pressão sobre margens: Preços mais altos de depósitos e provisões de crédito absorvem o crescimento dos empréstimos, deixando uma receita de tarifas mais fraca e necessidades de capital que restringem os retornos sobre os ativos em expansão.
Este guia analisa a previsão da ação WFC, os cenários de preço para 2026, os principais riscos e as perspectivas dos analistas, com base no relatório de resultados do Wells Fargo de 13 de outubro, na apresentação, no suplemento trimestral e nos dados de mercado até 21 de outubro, além de como comprar ações WFC na BingX TradFi com USDT ou USDC.
As 5 Principais Coisas que os Investidores do Wells Fargo Precisam Saber em Outubro de 2026
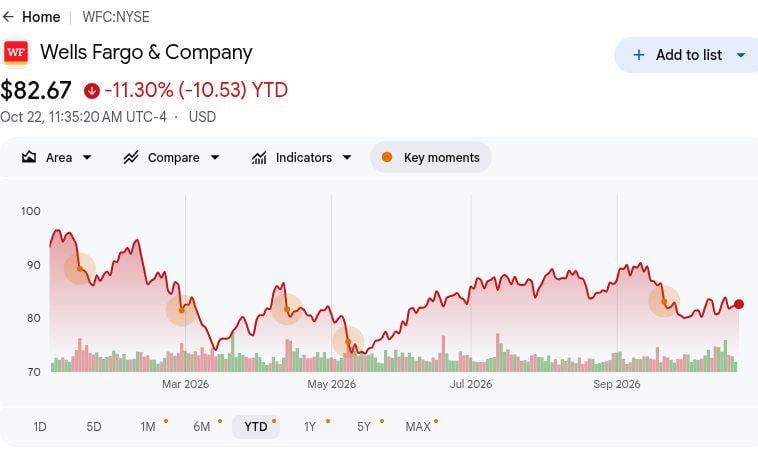
- A WFC fechou a US$ 82,42 em 21 de outubro, com queda de 11,57% no acumulado do ano: As ações permanecem abaixo do nível de abertura do ano, tornando o cenário otimista de US$ 105 dependente da melhora na rentabilidade dos empréstimos. Ganhos contínuos exigem que o crescimento de ativos financiados por depósitos fortaleça os retornos, em vez de depender apenas da expansão do balanço patrimonial.
- A receita do Q3 aumentou para US$ 21,87 bilhões em relação a US$ 21,44 bilhões um ano antes: A receita também caiu em relação a US$ 22,62 bilhões no Q2, mostrando fraqueza sequencial. No entanto, a receita de juros contribuiu para o crescimento, tornando importante distinguir a expansão dos empréstimos de uma recuperação mais ampla das tarifas.
- Os empréstimos médios e os depósitos aumentaram 11% com a expansão da atividade dos clientes: Os saldos do Q3 e o maior crédito comercial fornecem evidências da demanda dos clientes. Os rendimentos dos empréstimos, a precificação dos depósitos e o desempenho do crédito determinarão quanto dessa escala se traduz em lucros sustentáveis por ação.
- A orientação para o Q4 estabelece um teste de entrega de receita líquida de juros: A administração estabeleceu como meta aproximadamente US$ 13 bilhões para o próximo trimestre, em comparação com US$ 12,52 bilhões no Q3. Custos de captação estáveis e demanda sustentada por empréstimos determinarão se essa perspectiva sustenta os lucros contínuos e a geração de capital.
- Um índice CET1 de 10,0% apoia a continuidade dos empréstimos e a gestão de capital: O Wells Fargo reportou US$ 134,6 bilhões em capital CET1 juntamente com uma menor contagem de ações diluídas. Isso fornece suporte para o financiamento de clientes, embora manter a qualidade do crédito e a eficiência de capital seja essencial para o valor de longo prazo para o acionista.
O que é o Wells Fargo (WFC)?
Wells Fargo (WFC) é uma empresa diversificada de serviços financeiros que oferece serviços bancários, de investimento e de crédito para pessoas físicas, empresas e instituições. Seus quatro segmentos operacionais são: Banco de Varejo e Crédito, Banco Comercial, Banco Corporativo e de Investimento, e Gestão de Patrimônio e Investimentos. O banco obtém juros sobre empréstimos e títulos, além de tarifas de assessoria, corretagem, pagamentos e banco de investimento. A lucratividade depende do spread entre os rendimentos dos ativos e os custos de captação, da eficiência operacional e do desempenho do crédito dos clientes que tomam empréstimos em seus negócios.
A estratégia de crescimento do Wells Fargo se concentra em expandir o crédito a clientes, fortalecer o banco de investimento e melhorar a eficiência operacional. Seu relacionamento expandido com o Google Cloud usa o Google Agentspace para implementar ferramentas de IA agêntica que apoiam funcionários e o atendimento ao cliente. Em junho de 2026, o Wells Fargo também se tornou um credor hipotecário preferencial da ICON, conectando o financiamento imobiliário com os projetos de habitação impressa em 3D da empresa. Com empréstimos médios e depósitos crescendo 11% no Q3, essas iniciativas visam aprofundar os relacionamentos com clientes e apoiar o crescimento da receita, enquanto os investimentos em tecnologia melhoram o custo de prestação de serviços financeiros.
Visão Geral dos Resultados do Q3 2026 do Wells Fargo (WFC): Receita de Empréstimos Eleva o LPA Apesar dos Maiores Custos de Crédito
O Wells Fargo reportou receita de US$ 21,87 bilhões no Q3 2026, alta de 2% ano a ano, mas abaixo dos US$ 22,62 bilhões no Q2, impulsionada pela maior receita líquida de juros. O LPA diluído subiu 13% para US$ 1,87, enquanto as provisões de crédito aumentaram para US$ 1,029 bilhão e as despesas não relacionadas a juros caíram 1% para US$ 13,74 bilhões. Com empréstimos médios e depósitos crescendo 11% cada e a receita líquida de juros do Q4 orientada para próximo de US$ 13 bilhões, os lucros futuros dependem de converter o crescimento de clientes em margens mais fortes sem um aumento desproporcional nos custos de crédito.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita total |
US$ 21,436B Q3 2025 |
US$ 21,870B |
Melhorou. Alta de 2% ano a ano. |
|
Receita líquida de juros |
US$ 11,950B Q3 2025 |
US$ 12,517B |
Expandiu. Alta de 5% ano a ano. |
|
LPA diluído |
US$ 1,66 Q3 2025 |
US$ 1,87 |
Maior. Alta de 13% ano a ano. |
|
Lucro líquido |
US$ 5,589B Q3 2025 |
US$ 5,951B |
Melhorou. Alta de 6% ano a ano. |
|
Despesas não relacionadas a juros |
US$ 13,846B Q3 2025 |
US$ 13,743B |
Menor. Queda de 1% ano a ano. |
|
Provisões de crédito |
US$ 681M Q3 2025 |
US$ 1,029B |
Maior. Alta de US$ 348M. |
|
ROTCE |
15,2% Q3 2025 |
16,30% |
Melhorou. Alta de 1,1 ponto. |
|
Receita líquida de juros Q4 |
Nova orientação prospectiva |
~US$ 13B |
Perspectiva. Meta para o próximo trimestre. |
- A receita do Q3 aumentou 2% para US$ 21,87 bilhões. A receita caiu 3% sequencialmente apesar do crescimento anual, refletindo uma receita não relacionada a juros e atividade de negociação mais fracas. O crédito sustentado a clientes e a geração de tarifas serão importantes para manter o momentum dos lucros.
- A receita líquida de juros subiu 5% para US$ 12,52 bilhões. Maiores saldos de empréstimos e a reprificação de ativos de taxa fixa impulsionaram o desempenho na franquia de crédito. A demanda contínua por empréstimos e o crescimento de depósitos poderiam apoiar os lucros, embora os custos de captação e os rendimentos dos ativos influenciem a lucratividade.
- O LPA diluído subiu 13% para US$ 1,87 apesar das maiores provisões. As despesas operacionais caíram 1% para US$ 13,74 bilhões, enquanto as provisões de crédito atingiram US$ 1,029 bilhão. A receita de empréstimos apoiou a lucratividade, mas a eficiência de despesas será importante à medida que a demanda de crédito dos clientes se expande.
- Os ativos de clientes de gestão de patrimônio atingiram US$ 2,45 trilhões. Os ativos aumentaram 11% anualmente, apoiando um crescimento de receita de 12% na Gestão de Patrimônio e Investimentos durante o trimestre. A expansão dos investimentos dos clientes fortalece a receita recorrente de tarifas e reduz a dependência de atividades de crédito e negociação sensíveis ao mercado.
- A orientação de receita líquida de juros do Q4 chegou a aproximadamente US$ 13 bilhões. A perspectiva implica crescimento sequencial, com a entrega dependendo do crédito a clientes e da precificação de depósitos. Repor os depósitos dos clientes, manter a qualidade dos empréstimos e controlar as despesas serão importantes para o crescimento futuro dos lucros.
Perspectiva de Investimento do Wells Fargo (WFC) para 2026: Cenário Otimista de US$ 105 vs. Cenário Pessimista de US$ 72
A perspectiva do Wells Fargo para 2026 depende de se os empréstimos crescentes a clientes podem gerar lucros mais altos após os custos de captação e de crédito. A receita de juros do Q3 melhorou, mas o índice CET1 de 10,0% e o aumento das provisões tornam os retornos sobre ativos adicionais centrais para a avaliação. Os cenários editoriais a seguir refletem como a rentabilidade dos empréstimos e a eficiência operacional podem moldar o desempenho até o final do ano.
O Cenário Otimista: Crescimento do Crédito e Controle de Custos Empurram a WFC para US$ 105
Um crédito a clientes mais lucrativo elevaria a receita de juros, enquanto a eficiência operacional converteria essa receita em lucros mais fortes. A receita líquida de juros do Q3 atingiu US$ 12,52 bilhões e as despesas caíram 1%, apesar dos maiores gastos com tecnologia. O crescimento sustentado financiado por depósitos melhoraria a contribuição dos lucros de empréstimos adicionais sem exigir um aumento correspondente em overhead ou provisões de crédito.
O cenário de US$ 105 ganharia suporte se a receita de juros do Q4 exceder o guia de aproximadamente US$ 13 bilhões e as cobranças de crédito se estabilizarem. Margens de crédito melhores e controle contínuo de despesas precisariam elevar os retornos acima do nível do último trimestre.
O Cenário Base: Crédito Estável Mantém a WFC entre US$ 88 e US$ 96
O crescimento contínuo do crédito poderia sustentar os lucros mesmo se os custos de captação e de crédito absorverem parte da receita adicional. Os empréstimos médios e os depósitos do Q3 aumentaram 11%, enquanto as provisões subiram para US$ 1,029 bilhão. A expansão de clientes apoiaria a receita de juros e as tarifas, mas a melhora limitada das margens deixaria os retornos dependentes do controle de despesas e da precificação adequada do crédito.
Uma faixa de US$ 88 a US$ 96 seria adequada para entrega próxima à perspectiva anual de receita de juros, qualidade estável dos empréstimos e crescimento modesto de tarifas. Custos de captação mais baixos poderiam apoiar o limite superior, enquanto provisões de crédito adicionais limitariam o benefício da expansão de clientes.
O Cenário Pessimista: Pressão de Captação e Custos de Crédito Empurram a WFC para US$ 72
Custos de captação mais altos e piora no desempenho do crédito reduziriam o lucro retido de uma carteira de empréstimos em crescimento. Os custos médios de depósitos subiram para 1,56% no Q3, enquanto as provisões de crédito aumentaram de US$ 681 milhões um ano antes. Se os empréstimos dos clientes enfraquecerem e as perdas por inadimplência aumentarem, a expansão do crédito poderia consumir capital sem produzir uma melhoria proporcional nos lucros.
O cenário de US$ 72 se tornaria mais provável se a receita de juros ficasse abaixo da perspectiva do Q4 enquanto as provisões de crédito continuassem aumentando. Uma geração de tarifas mais fraca forneceria então menos suporte para os lucros, reduzindo o capital disponível para distribuições e uma recuperação da avaliação.
Previsões de Preço da Ação WFC para 2026 pelos Analistas de Wall Street
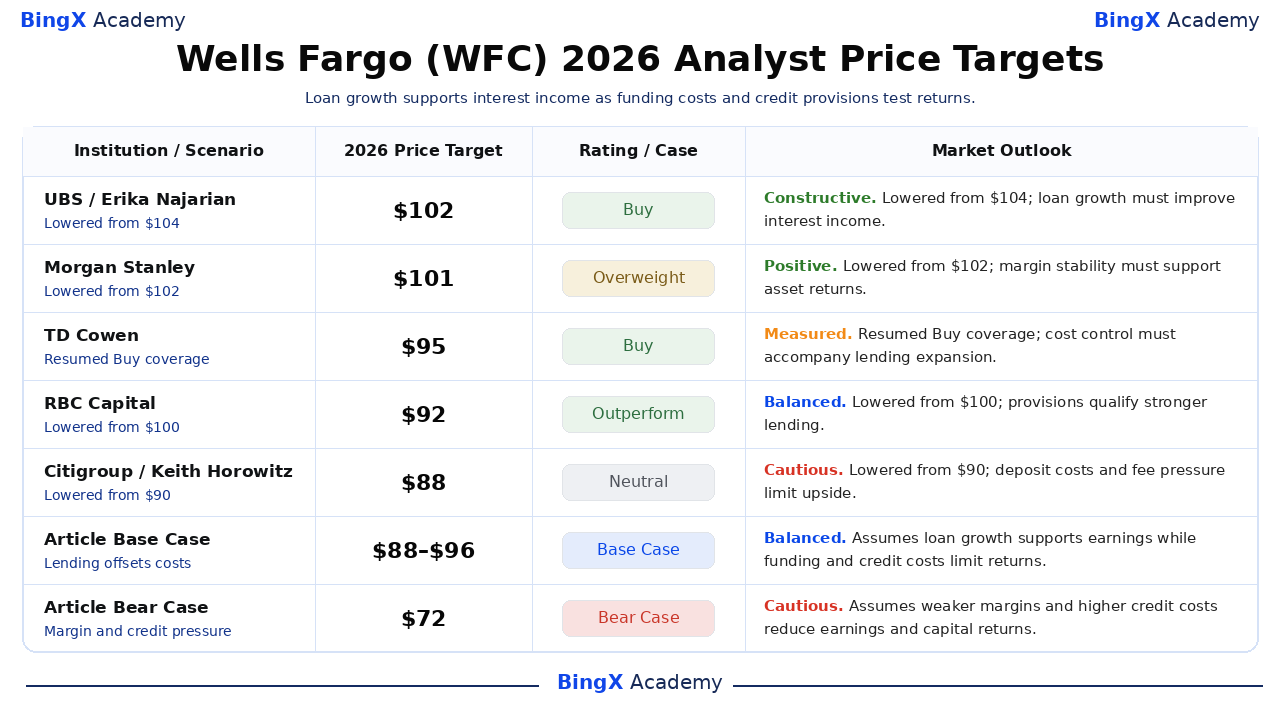
As seguintes ações de analistas sobre o Wells Fargo fornecem pontos de referência de doze meses em vez de preços garantidos para dezembro de 2026. Várias firmas reduziram suas metas em torno do último trimestre, apesar de manterem classificações positivas. O cenário otimista de US$ 105, a faixa base de US$ 88 a US$ 96 e o cenário pessimista de US$ 72 do artigo são casos editoriais separados vinculados às condições operacionais discutidas acima.
|
Instituição / Cenário |
Meta de Preço para 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
UBS |
US$ 102 |
Compra |
Construtivo. 2026-10-05: Reduzido de US$ 104; manteve Compra. Visão editorial: O crescimento de empréstimos financiados por depósitos deve melhorar a receita líquida de juros. |
|
Morgan Stanley |
US$ 101 |
Overweight |
Positivo. 2026-10-14: Reduzido de US$ 102; manteve Overweight. Visão editorial: A estabilização das margens deve apoiar os retornos sobre os ativos em crescimento. |
|
TD Cowen |
US$ 95 |
Compra |
Moderado. 2026-10-08: Retomou cobertura de Compra a US$ 95. Visão editorial: O controle de custos pode apoiar os lucros à medida que a capacidade de crédito se expande. |
|
RBC Capital |
US$ 92 |
Outperform |
Equilibrado. 2026-10-14: Reduzido de US$ 100; manteve Outperform. Visão editorial: Provisões de crédito mais altas qualificam o crescimento mais forte dos empréstimos. |
|
Citigroup |
US$ 88 |
Neutro |
Cauteloso. 2026-10-14: Reduzido de US$ 90; manteve Neutro. Visão editorial: A precificação de depósitos e a receita de tarifas mais fraca podem limitar os ganhos de curto prazo. |
|
Cenário Base do Artigo |
88–96 |
Cenário Base |
Equilibrado. Cenário editorial de dezembro de 2026. Assume que o crescimento do crédito compensa a pressão de captação e crédito. |
|
Cenário Pessimista do Artigo |
US$ 72 |
Cenário Pessimista |
Cauteloso. Cenário editorial de dezembro de 2026. Assume que custos mais altos de captação e crédito reduzem os lucros. |
Como Comprar Ações do Wells Fargo (WFC) na BingX
Compre e mantenha ações do Wells Fargo por meio do BingX Stocks Trading usando USDT ou USDC, sujeito à listagem e elegibilidade da conta. O Wells Fargo oferece exposição a crédito ao consumidor, banco comercial, serviços de investimento e financiamento corporativo. Os usuários elegíveis podem dimensionar as posições de acordo com seus objetivos de investimento sem usar alavancagem ou pagar taxas de financiamento perpétuas.
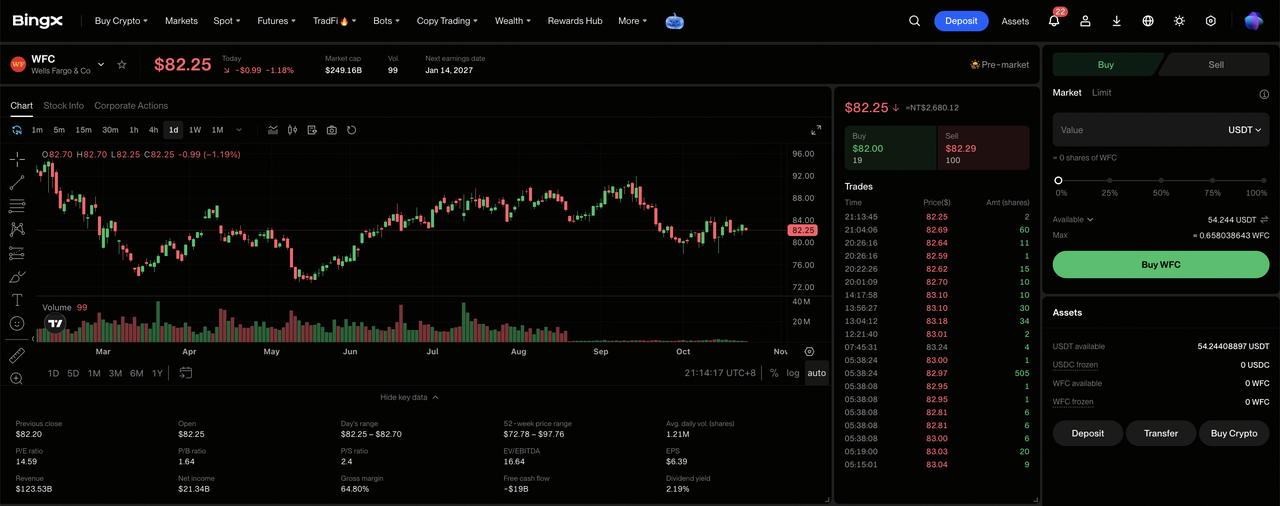
Passo 1: Acesse o BingX Stocks Trading. Cadastre-se ou faça login na BingX, complete a verificação de identidade exigida e navegue até "TradFi > Stocks". Aceite a Divulgação de Risco de Negociação de Ações se estiver acessando o produto pela primeira vez.
Passo 2: Prepare USDT ou USDC. Certifique-se de que sua Conta Spot tem fundos suficientes para a compra. Transfira USDT ou USDC de sua Conta de Fundos ou Conta de Patrimônio, se necessário. Revise o valor mínimo do pedido da ação selecionada e a elegibilidade para frações antes de escolher o tamanho do investimento.
Passo 3: Selecione Wells Fargo (WFC). Abra o mercado de Stocks, pesquise por Wells Fargo (WFC) e confirme que a ação está disponível para sua conta. Revise a identidade da empresa, o preço atual da ação, a sessão de negociação e os tipos de ordem disponíveis.
Passo 4: Compre Ações do Wells Fargo. Selecione "Comprar", insira um valor de investimento ou quantidade de ações permitidos e escolha uma ordem a mercado ou ordem limitada suportada. As ordens a mercado usam os preços disponíveis durante as sessões suportadas, enquanto as ordens limitadas exigem o preço especificado ou melhor e liquidez suficiente para execução.
Passo 5: Revise e Gerencie Suas Posições. Abra "Stocks > Posições" para monitorar suas ações WFC e o lucro ou prejuízo não realizado. Use Todos os Pedidos para revisar transações ou vender ações quando necessário. A liquidação T+1 geralmente afeta quando os recursos da venda se tornam sacáveis, em vez de quando as ações compradas podem ser vendidas.
Os 5 Principais Riscos a Observar para Investidores do Wells Fargo em 2026
A grande franquia de depósitos do Wells Fargo, os negócios bancários diversificados e os relacionamentos em expansão com clientes apoiam sua perspectiva de lucros. No entanto, os custos de captação, a qualidade do crédito, a geração de tarifas e os requisitos de capital poderiam pressionar a lucratividade e os retornos aos acionistas.
- A demanda mais fraca por empréstimos poderia pressionar a receita: Os empréstimos médios do Q3 aumentaram 11%, apoiados pelo financiamento comercial e pelo crédito ao consumidor. Volumes de empréstimos menores ou saldos de clientes mais fracos poderiam reduzir a receita de juros e os retornos sobre a base de ativos expandida.
- O aumento dos custos de depósitos poderia restringir as margens: Os custos médios de depósitos do Q3 atingiram 1,56%, cinco pontos-base acima do Q2. Despesas de captação e custos de tecnologia mais altos poderiam enfraquecer a lucratividade se a receita de empréstimos e as tarifas recorrentes crescerem mais lentamente.
- Atrasos bancários poderiam limitar o crescimento de tarifas: A receita de banco de investimento do Q3 atingiu US$ 611 milhões, mas as tarifas caíram 3% sequencialmente apesar da atividade anual mais forte. Fusões atrasadas, subscrição de dívidas ou conclusões de transações de ações poderiam reduzir a visibilidade futura da receita.
- Os requisitos de capital poderiam restringir os retornos aos acionistas: O Wells Fargo reportou um índice CET1 de 10,0% durante o Q3, enquanto a expansão do crédito exigiu capital substancial. Provisões de crédito mais altas ou necessidades regulatórias de capital poderiam restringir futuras distribuições e o crescimento do lucro por ação.
- Retornos mais fracos poderiam pressionar a avaliação: O ROTCE do Q3 do Wells Fargo atingiu 16,3%, apoiado pela maior receita de empréstimos e ganhos de eficiência. Um crédito mais lento, desempenho de tarifas mais fraco ou aumento dos custos de crédito poderiam reduzir os retornos e desencadear quedas no preço das ações.
Considerações Finais: Você Deve Investir no Wells Fargo em 2026?
Os US$ 12,52 bilhões do Wells Fargo em receita líquida de juros trimestral e o ROTCE de 16,3% demonstram sua capacidade de ganhar mais com o aprofundamento dos relacionamentos com clientes. O crédito comercial, o banco de varejo e as tarifas de gestão de patrimônio fornecem suporte aos lucros, enquanto as iniciativas de tecnologia e operacionais criam oportunidades de melhorar a eficiência. Sustentar esse crescimento dependerá de controlar os custos de depósitos e manter um desempenho sólido dos empréstimos.
O cenário otimista de US$ 105 assume margens de crédito mais fortes, encargos de crédito estáveis e eficiência de custos contínua. A faixa base de US$ 88 a US$ 96 reflete crescimento constante de clientes, enquanto o cenário pessimista de US$ 72 leva em conta a pressão de captação e o crédito mais fraco. Com a WFC fechando a US$ 82,42 em 21 de outubro, os investidores devem observar se a expansão do crédito produz retornos sustentáveis sobre o capital.
Aviso de Risco: A grande base de clientes do Wells Fargo não elimina o risco de investimento. Custos de depósitos mais altos, piora das perdas em empréstimos ou receita de tarifas mais fraca poderiam reduzir os lucros e os retornos aos acionistas. Os investidores devem avaliar a avaliação, o desempenho do crédito e sua tolerância ao risco antes de comprar ações WFC.
Leitura Relacionada
- Melhores Ações de Serviços Financeiros e Fintech para Comprar em 2026 em Meio à IA Agêntica e à Mudança nos Trilhos das Stablecoins
- JPMorgan Chase (JPM) Previsão de Preço 2026: O Aumento da Receita de Juros Pode Levar o JPM a US$ 425?
- Goldman Sachs (GS) Previsão de Preço 2026: A Receita Recorde de Ações Pode Levar o GS a US$ 1.150?
- BlackRock (BLK) Previsão de Preço 2026: A Forte Demanda por ETFs Pode Levar o BLK a US$ 1.400?
- Bank of America (BAC) Previsão de Preço 2026: O Crescimento da Gestão de Patrimônio Pode Levar o BAC a US$ 68?
