


A Applied Digital (APLD) projeta, desenvolve, possui e opera data centers de alta densidade para inteligência artificial, aprendizado de máquina e outras cargas de trabalho de computação acelerada. Seus campi Polaris Forge e Delta Forge transformam energia de baixo custo e resfriamento desenvolvido especificamente em capacidade arrendada de longo prazo para hyperscalers. A mudança da hospedagem de criptomoedas para infraestrutura de IA cria uma oportunidade contratual maior, ao mesmo tempo que torna a ação sensível a cronogramas de construção, concentração de clientes e financiamento de projetos.
O Q4 Fiscal 2026 da Applied Digital mostrou como o modelo está mudando rapidamente. A receita aumentou 407% para $258,7 milhões, a Hospedagem HPC gerou $203,0 milhões e o EBITDA ajustado atingiu $42,4 milhões contra $1,0 milhão no ano anterior. A Applied Digital encerrou o ano com 1,4 GW de carga crítica de TI contratada e $36 bilhões de receita de arrendamento em prazo base, embora $5,0 bilhões de dívida e uma perda GAAP de $110,6 milhões mantenham a disciplina de financiamento central.
A previsão das ações da APLD para 2026 agora se concentra em duas visões concorrentes:
- O caso de entrega de campus de IA e conversão de backlog: entrega pontual da AI Factory e financiamento estável de projetos poderiam converter $36 bilhões de receita contratada em aluguel recorrente e melhoria da alavancagem operacional.
- O caso de financiamento e construção: atrasos na entrega, dívida cara ou diluição de patrimônio poderiam desacelerar o crescimento do aluguel e reduzir o valor por ação do backlog contratado.
Este guia detalha a previsão das ações da APLD, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de resultados do Q4 fiscal 2026 de 27 de julho da Applied Digital, 10-K e dados de mercado até 18 de setembro, além de como negociar futuros de ações APLD na BingX TradFi com garantia USDT.
Top 5 Coisas que os Investidores da Applied Digital Precisam Saber em Setembro de 2026
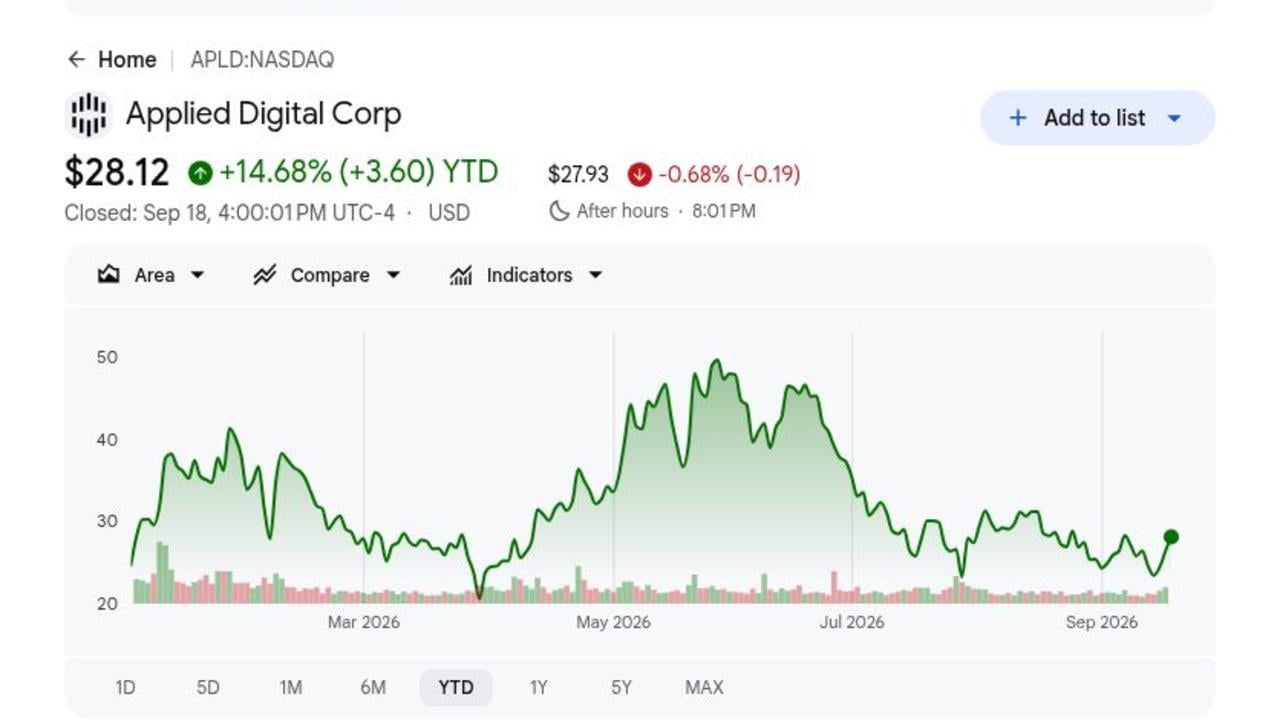
- A APLD fechou a $28,12 em 18 de setembro após ganhar 14,68% em 2026: O ganho mostra que os investidores estão recompensando a construção de data centers de IA da Applied Digital, embora a ação agora precise de entrega de projetos para justificar mais alta. Cinco metas de analistas selecionadas variam de $58 a $90.
- A receita do Q4 fiscal atingiu $258,7 milhões, alta de 407%: O trimestre incluiu $152,4 milhões de serviços de adaptação de inquilinos e $44,1 milhões de aluguel base. A mistura mostra que a Applied Digital está se movendo do trabalho de desenvolvimento para receita recorrente de campus de IA.
- A Hospedagem HPC gerou $203,0 milhões de receita: O segmento também produziu $26,2 milhões de lucro operacional e agora supera o negócio de Hospedagem de Data Center legado, que gerou $37,3 milhões de 286 MW de capacidade de hospedagem de criptomoedas.
- Cinco campi suportam 1,4 GW e $36 bilhões de contratos de prazo base: As opções de renovação poderiam elevar o valor total do contrato para $86 bilhões. O backlog fornece visibilidade de longo prazo, embora a receita ainda dependa da entrega dos edifícios Polaris Forge e Delta Forge no cronograma.
- A Applied Digital mantinha $4,2 bilhões em dinheiro contra $5,0 bilhões de dívida: A empresa usou financiamento de projeto garantido, incluindo ofertas de notas de $2,15 bilhões e $1,59 bilhão, para financiar a construção. A liquidez é substancial, mas os custos de juros e termos de refinanciamento determinarão quanto da economia de arrendamento chegará aos acionistas.
O que é a Applied Digital (APLD)?
A Applied Digital é uma desenvolvedora de infraestrutura digital dos EUA que combina seleção de locais, aquisição de energia, design, construção e operações para clientes de computação de alto desempenho (HPC). Seus campi AI Factory usam sistemas elétricos de alta densidade, resfriamento em circuito fechado e designs de construção modular para suportar clusters de GPU. A empresa ganha taxas de adaptação de inquilinos, aluguel base, recuperações e receita de hospedagem. Ela também opera 286 MW de capacidade de hospedagem de mineração de criptomoedas, que fornece fluxo de caixa enquanto o portfólio HPC maior entra em serviço.
A estratégia de longo prazo se concentra em repetir o modelo do campus Polaris Forge em múltiplos mercados americanos ricos em energia. A CoreWeave arrenda capacidade no Polaris Forge 1, enquanto outro hyperscaler com grau de investimento assinou acordos de longo prazo através do Delta Forge 1, Polaris Forge 3 e Delta Forge 2. A Applied Digital também está trabalhando com a Base Electron em aproximadamente 1,2 GW de potencial geração de gás natural e separou seu negócio de serviços em nuvem na ChronoScale, permitindo que a gestão concentre capital e operações em data centers próprios.
Visão Geral dos Resultados Q4 FY2026 da Applied Digital (APLD): Receita da AI Factory Escala Enquanto Necessidades de Financiamento Aumentam
A Applied Digital reportou receita do Q4 fiscal de $258,7 milhões, alta de 407%, EPS diluído ajustado de $0,04 versus perda de $0,03 no ano anterior, EBITDA ajustado de $42,4 milhões versus $1,0 milhão e receita de Hospedagem HPC de $203,0 milhões. A receita anual atingiu $611,3 milhões, enquanto o dinheiro e dinheiro restrito no fim do ano totalizaram $4,2 bilhões contra $5,0 bilhões de dívida. O trade-off central é o crescimento contratual rápido versus o capital necessário para entregá-lo.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q4 FY2026 |
Q4 FY2025: $51,1M |
$258,7M |
Cresceu. Alta de 407% ano a ano. |
|
EPS diluído ajustado Q4 |
Q4 FY2025: -$0,03 |
$0,04 |
Melhorou. Retornou à lucratividade ajustada. |
|
Perda líquida GAAP Q4 |
Q4 FY2025: perda de $53,1M |
Perda de $110,6M |
Ampliou. Compensação em ações e custos de crescimento aumentaram. |
|
EBITDA ajustado Q4 |
Q4 FY2025: $1,0M |
$42,4M |
Melhorou. Novo aluguel HPC e atividade de adaptação escalaram. |
|
Receita de Hospedagem HPC Q4 |
— |
$203,0M |
Expandiu. Incluiu $44,1M de aluguel base. |
|
Receita FY2026 |
Base FY2025 implica crescimento de 167% |
$611,3M |
Cresceu. Receita da AI Factory mudou a escala da empresa. |
|
Carga crítica de TI contratada |
— |
1,4GW |
Expandiu. Cinco campi suportam receita base de $36B. |
|
Dinheiro e dinheiro restrito |
— |
$4,2B |
Forte. Equilibrado contra $5,0B de dívida. |
- Receita de $258,7 milhões cresceu 407%: A receita de serviços aumentou 308% para $208,2 milhões, liderada por $152,4 milhões de trabalho de adaptação de inquilinos vinculado à entrega de campus HPC. O resultado mostra como a atividade de construção e arrendamento está escalando rapidamente.
- EPS ajustado melhorou para $0,04: A receita líquida ajustada atingiu $12,9 milhões versus perda de $7,6 milhões no ano anterior. A melhoria mostra escala operacional mais forte antes do impacto total da compensação em ações GAAP.
- Receita de Hospedagem HPC atingiu $203,0 milhões: O aluguel base contribuiu com $44,1 milhões e recuperações de inquilinos adicionaram $6,5 milhões. A mistura está começando a mudar da receita relacionada à construção para renda de arrendamento recorrente.
- EBITDA ajustado aumentou para $42,4 milhões de $1,0 milhão: A receita operacional líquida atingiu $39,9 milhões, mostrando que edifícios ativos podem gerar economia positiva no nível da propriedade mesmo enquanto as perdas consolidadas permanecem altas.
- $4,2 bilhões de liquidez suportam 1,4 GW de construção contratada: O saldo de caixa é substancial, embora $5,0 bilhões de dívida e múltiplos campi em desenvolvimento mantenham os custos de financiamento e o tempo de entrega centrais para retornos por ação.
Perspectivas de Investimento 2026 da Applied Digital (APLD): Caso Otimista de $90 vs. Caso Pessimista de $18
A perspectiva da Applied Digital para 2026 depende de seu pipeline contratado de data centers de IA conseguir se mover para capacidade ativa no cronograma sem financiamento excessivo ou diluição. O lado positivo vem da conversão do backlog em aluguel recorrente, enquanto o tempo de construção e os custos de capital permanecem os principais riscos.
O Caso Otimista: Entrega Pontual de Data Center de IA Empurra APLD Para $90
O Caso Otimista assume que os edifícios Polaris Forge e Delta Forge entram em serviço no cronograma, transformando 1,4 GW de contratos em aluguel base e receita operacional no nível da propriedade. O backlog de prazo base de $36 bilhões e prêmios repetidos de hyperscaler então suportariam melhores termos de financiamento e menor risco de execução.
Um movimento para $90 exigiria que os marcos de construção permanecessem intactos, capacidade ativa expandisse além de 175 MW e financiamento apoiado por arrendamento evitasse emissão pesada de ações. Aluguel base crescente, fluxo de caixa livre consolidado positivo e mais clientes com grau de investimento fortaleceriam o caso.
O Caso Base: Conversão Estável de Backlog Mantém APLD Entre $40 e $60
O Caso Base assume que projetos contratados continuem se movendo para o serviço, embora altas despesas de juros, compensação em ações e aberturas escalonadas de campus desacelerem o crescimento de lucros por ação. A receita de adaptação de inquilinos permanece irregular enquanto o aluguel recorrente se torna uma parcela maior da receita.
Sob este cenário, APLD poderia negociar principalmente entre $40 e $60. Aberturas pontuais em 2027, orçamentos de construção estáveis e financiamento de dívida vinculado a arrendamentos assinados apoiariam a faixa. Atrasos em múltiplos campi ou custos de financiamento materialmente mais altos enfraqueceriam o topo.
O Caso Pessimista: Atrasos de Projeto e Custos de Financiamento Maiores Puxam APLD Para $18
O Caso Pessimista assume que campi atrasem, clientes mudem cronogramas de implantação ou mercados de capitais exijam retornos maiores. A Applied Digital então carregaria gastos de construção e despesas de juros por mais tempo antes que o aluguel contratado comece.
Um movimento para $18 se tornaria mais provável se a capacidade ativa parasse perto de 175 MW, dívida de projeto subisse materialmente acima das necessidades apoiadas por arrendamento ou emissão de ações acelerasse. A receita contratada poderia permanecer grande, mas entrega mais lenta e mais diluição pressionariam o valor por ação.
Previsões de Preço das Ações APLD para 2026 por Analistas de Wall Street
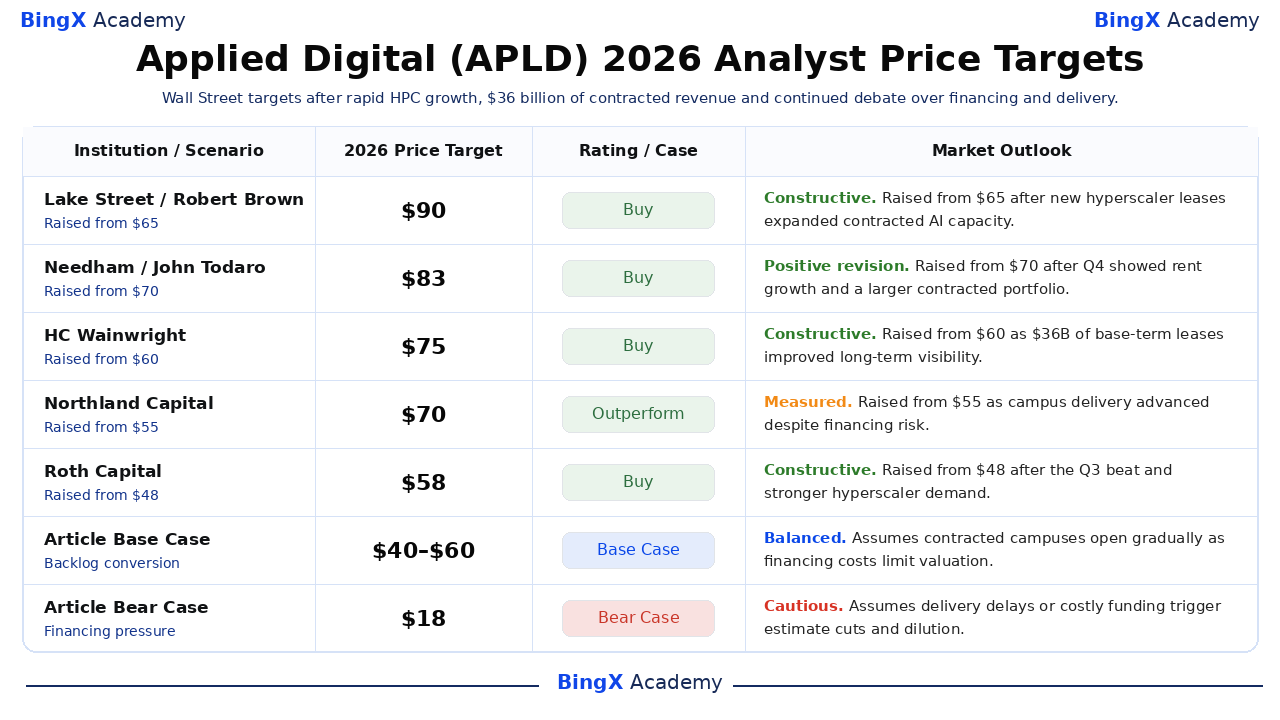
Essas ações de terceiros datadas mostram uma ampla faixa de meta de $58 a $90, refletindo diferentes suposições sobre construção, financiamento e conversão de arrendamento. Os cenários do artigo permanecem explicitamente separados das metas de Wall Street. Cada meta é um ponto de referência baseado nas suposições declaradas da empresa, não um resultado garantido ou a previsão própria do artigo.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Lake Street |
$90 |
Compra |
Construtiva. 9 de junho: elevada de $65 após um novo arrendamento de hyperscaler expandir a capacidade contratada. |
|
Needham |
$83 |
Compra |
Revisão positiva. 28 de julho: elevada de $70 após Q4 mostrar crescimento de aluguel e expansão de backlog. |
|
HC Wainwright |
$75 |
Compra |
Construtiva. 29 de julho: elevada de $60 pois $36 bilhões de arrendamentos melhoraram a visibilidade. |
|
Northland Capital |
$70 |
Superar |
Moderada. 28 de julho: elevada de $55 pois entrega avançou apesar do risco de financiamento. |
|
Roth Capital |
$58 |
Compra |
Construtiva. 9 de abril: elevada de $48 após a superação do Q3 e demanda de hyperscaler. |
|
Caso Base do Artigo |
$40 a $60 |
Caso Base |
Equilibrado. Assume que backlog converte gradualmente enquanto custos de financiamento limitam valuation. |
|
Caso Pessimista do Artigo |
$18 |
Caso Pessimista |
Cauteloso. Assume que atrasos ou financiamento caro desencadeiem cortes e diluição. |
Como Negociar Ações da Applied Digital (APLD) na BingX
Negocie a entrega de campus de IA da Applied Digital, backlog contratado e perspectiva de financiamento usando BingX TradFi e ferramentas da BingX AI. Como a APLD pode reagir fortemente a anúncios de arrendamento, marcos de construção e termos de financiamento, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
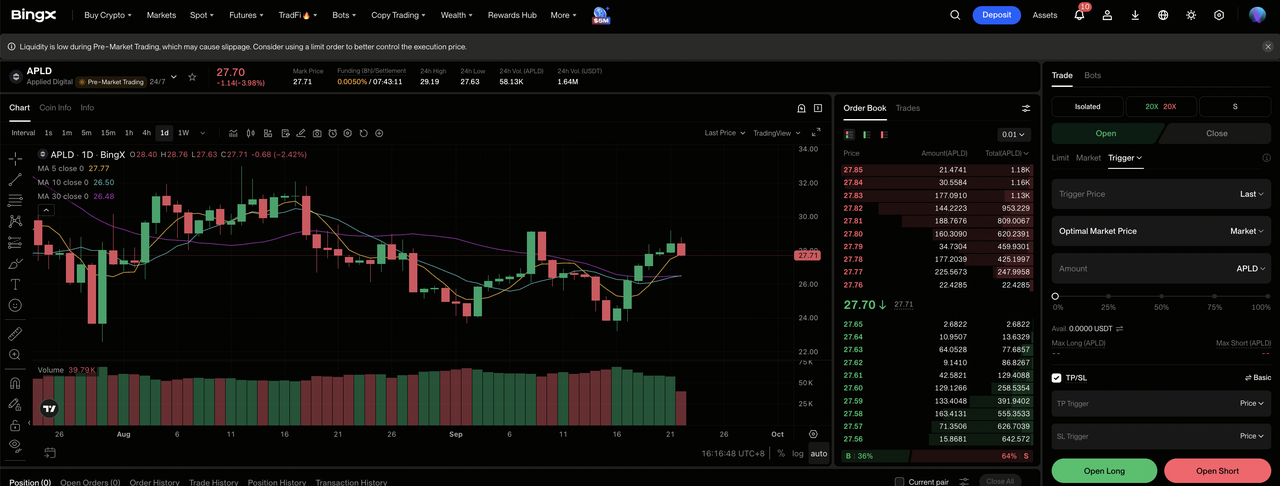
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Applied Digital (APLD). Busque e selecione o contrato de futuros perpétuos APLD-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Comprado se espera campi pontuais e aluguel base crescente. Selecione Abrir Vendido se espera atrasos de entrega, financiamento caro ou diluição.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. O ganho de 14,68% no ano apesar do crescimento rápido de receita mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. APLD pode reagir rapidamente a arrendamentos de clientes, financiamento, marcos de construção, disponibilidade de energia e resultados.
Top 5 Riscos a Observar para Investidores da Applied Digital em 2026
Os arrendamentos assinados da Applied Digital melhoram a visibilidade, mas grandes riscos de execução ainda ficam entre o valor do contrato e o fluxo de caixa por ação. Esses riscos podem afetar necessidades de financiamento, retornos de projeto e valuation.
- Atrasos de construção poderiam adiar anos de aluguel: Cinco campi permanecem em diferentes estágios de desenvolvimento. Datas de entrega perdidas estenderiam custos de juros e construção antes que a receita de arrendamento comece.
- Concentração de clientes poderia amplificar mudanças de implantação: Três arrendamentos mais novos vêm do mesmo hyperscaler com grau de investimento, enquanto a CoreWeave permanece central no Polaris Forge 1. Um atraso ou mudança de contrato de um grande cliente poderia afetar utilização e tempo de receita.
- Custos de financiamento poderiam absorver retornos de projeto: A Applied Digital encerrou maio com $5,0 bilhões de dívida e emitiu notas garantidas de 6,75% a 7,00%. Custos de juros maiores deixam menos fluxo de caixa de projeto disponível para detentores de ações.
- Compensação em ações e diluição poderiam enfraquecer crescimento por ação: A compensação baseada em ações do Q4 aumentou $116,8 milhões e contribuiu para a perda GAAP de $110,6 milhões. Mais emissão de ações poderia reduzir o benefício de maior receita e renda de propriedade por ação.
- Restrições de energia e licenciamento poderiam limitar expansão: Os 1,7 GW adicionais sendo comercializados ainda requerem acesso à rede, geração, licenças e apoio da comunidade. Atrasos poderiam impedir que a capacidade planejada se torne infraestrutura arrendável.
Considerações Finais: Você Deveria Investir na Applied Digital em 2026?
A Applied Digital se moveu de uma história de desenvolvimento para uma plataforma contratada de data center de IA, com $258,7 milhões de receita trimestral, 1,4 GW sob arrendamento e $36 bilhões de valor de contrato em prazo base. Seus primeiros 175 MW de capacidade Polaris Forge mostram que a gestão pode mover projetos para o serviço. A questão restante é como eficientemente esse progresso operacional se converte em fluxo de caixa livre sustentável por ação.
O Caso Otimista precisa de entrega pontual repetida e financiamento disciplinado para suportar $90. O Caso Pessimista reflete atrasos, despesas de juros maiores e diluição que puxam APLD para $18. Traders conservadores podem acompanhar megawatts ativos, aluguel base, NOI no nível da propriedade, dívida de projeto, concentração de clientes e contagem de ações antes de tratar o backlog como equivalente ao valor realizado.
Lembrete de Risco: Negociar e investir em ações como APLD envolve alto risco de perda de capital. Construção, financiamento, concentração de clientes, disponibilidade de energia, diluição e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Top Ações de Data Center de IA para Comprar em 2026: Servidores em Nuvem e Infraestrutura de Computação de IA
- Top Ações de Computação de Alto Desempenho (HPC) para Acompanhar em 2026: Líderes do Mercado de Computação Acelerada
- Top Ações de Computação de IA e GPU para Comprar em 2026: A Mudança para Inferência e Silício Personalizado
- Perspectiva e Previsão de Preço das Ações CoreWeave (CRWV) 2026: CRWV é um Bom Investimento?
- Previsão de Preço NVIDIA (NVDA) 2026: O Crescimento da Infraestrutura de IA Pode Levar NVDA Para $420?
