


A Vicor (VICR) projeta módulos de conversão de energia para equipamentos de computação, sistemas industriais, veículos elétricos e clientes aeroespaciais. Seus componentes fabricados fornecem uma base de receita consolidada, enquanto a tecnologia patenteada de Entrega Vertical de Energia cria um caminho para receita de licenciamento de hardware de IA. A adoção de licenças, os envios de produtos e a utilização da fábrica determinam se essa demanda crescente se traduz em lucros duráveis e retornos em caixa.
O trimestre mais recente mostrou maior demanda por produtos e receita de royalties junto com o aumento dos custos operacionais. A receita do Q3 FY2026 da Vicor cresceu 78,5% para US$ 197,1 milhões, incluindo US$ 66,6 milhões em royalties. A margem bruta atingiu 68,3%, enquanto as despesas operacionais aumentaram para US$ 62,5 milhões. O teste do Q4 é saber se o licenciamento recorrente e as entregas de produtos podem preservar essa rentabilidade à medida que o investimento em manufatura se expande.
A previsão da ação VICR para 2026 agora se concentra em duas visões concorrentes:
- O cenário de crescimento por royalties e produtos: A receita recorrente de licenciamento e os maiores envios de módulos protegem as margens, permitindo que o fluxo de caixa operacional financie capacidade de manufatura adicional.
- O cenário de royalties irregulares: As flutuações de licenciamento e o investimento em fábricas absorvem os ganhos de produtos, reduzindo a margem de lucro caso as entregas aos clientes desacelerem ou os custos legais aumentem.
Este guia detalha a previsão da ação VICR, os cenários de preço para 2026, os principais riscos e as perspectivas de analistas, baseando-se no relatório de resultados do Q3 FY2026 de 20 de outubro da Vicor, no arquivo de 26 de outubro e nos dados de mercado até 26 de outubro, além de como comprar ações VICR na BingX TradFi com USDT ou USDC.
As 5 Principais Informações para Investidores da Vicor em Outubro de 2026
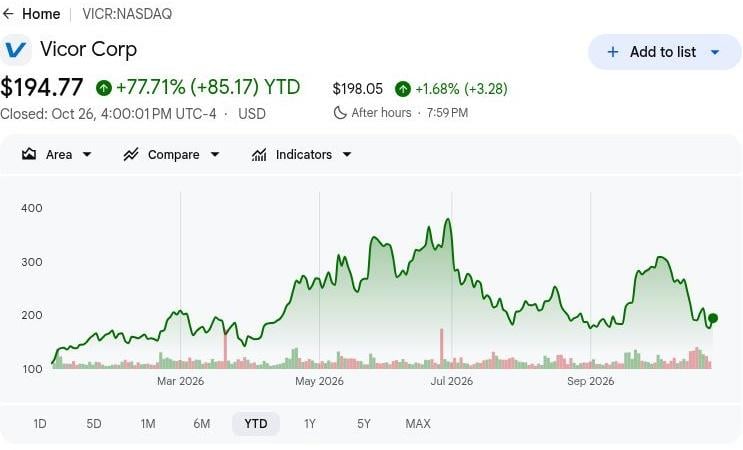
- A VICR fechou a US$ 194,77 em 26 de outubro, alta de 77,71% no acumulado do ano: As ações permanecem acima do nível de abertura do ano, tornando o cenário otimista de US$ 300 dependente de receita de licenciamento recorrente. Os ganhos contínuos exigem que os envios de produtos e os royalties fortaleçam a geração de caixa em vez de depender de uma expansão adicional de avaliação.
- A receita do Q3 aumentou para US$ 197,1 milhões de US$ 110,4 milhões: As vendas também cresceram de US$ 143,4 milhões no Q2, mostrando progresso sequencial. No entanto, os royalties contribuíram com US$ 66,6 milhões, tornando importante distinguir a expansão de margens impulsionada pelo licenciamento do crescimento de manufatura necessário para abastecer novas fábricas.
- A carteira de pedidos atingiu US$ 406 milhões com a expansão dos pedidos dos clientes: O saldo de 30 de setembro e US$ 130,5 milhões em receita trimestral de produtos fornecem evidências de demanda por componentes de conversão de energia. O cronograma de envio, a aceitação pelo cliente e as margens de produção determinarão quanto desse pipeline se traduz em lucros.
- Fábricas ChiP adicionais oferecem uma oportunidade de crescimento de manufatura: A Vicor garantiu locais em Merrimack e Hooksett para suportar a Fab-2 e a Fab-3, com o implantação inicial da Fab-2 levando um ano de prazo de entrega. A preparação futura de produção e as entregas aos clientes determinarão se a expansão se desenvolverá em crescimento comercial sustentado.
- Aproximadamente US$ 513,1 milhões em caixa suportam a expansão de capacidade: A Vicor manteve liquidez substancial após US$ 16,1 milhões em despesas de capital no terceiro trimestre, enquanto o fluxo de caixa operacional atingiu US$ 69,7 milhões. Isso fornece financiamento para investimento em manufatura, embora manter a conversão de caixa e uma utilização atrativa das fábricas seja essencial para o valor de longo prazo para os acionistas.
O que é a Vicor (VICR)?
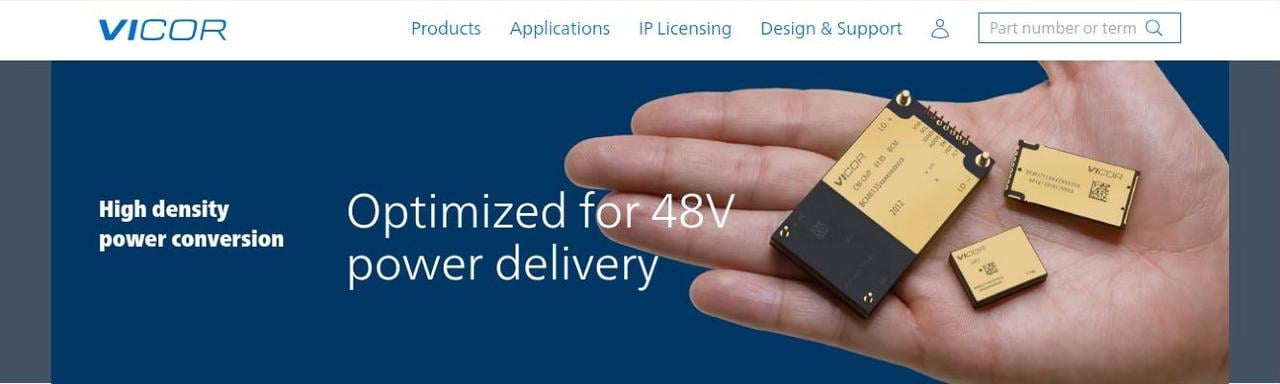
A Vicor (VICR) é uma empresa de eletrônica de potência sediada em Massachusetts que projeta e fabrica módulos e sistemas de conversão de energia de alto desempenho. Suas tecnologias proprietárias ajudam a gerenciar energia eficientemente em computação de IA, automação industrial, veículos elétricos e aplicações de aeroespacial e defesa. Seu modelo de manufatura verticalmente integrado combina arquiteturas de energia avançadas, controles e embalagem. A receita vem de vendas de produtos e licenciamento de patentes, com a receita de produtos do Q3 2026 atingindo US$ 130,5 milhões e a receita de royalties totalizando US$ 66,6 milhões, fornecendo duas oportunidades de crescimento complementares.
A estratégia de crescimento da Vicor se concentra na expansão de soluções de energia para data centers de IA, fortalecimento do licenciamento de patentes e aumento da capacidade de manufatura. Em setembro de 2026, a sul-coreana INFAC introduziu um sistema de bateria para veículos elétricos usando os conversores BCM6135 e os reguladores PRM3735 da Vicor para conversão eficiente de energia de 800V para 48V. A Vicor também está preparando instalações de manufatura ChiP adicionais em New Hampshire para suportar a crescente demanda por módulos de energia de alta densidade. Com a carteira de pedidos atingindo US$ 406 milhões, essas iniciativas poderiam expandir as receitas de infraestrutura de IA e automotiva enquanto suportam o crescimento de produção de longo prazo.
Visão Geral dos Resultados do Q3 FY2026 da Vicor (VICR): Vendas de Produtos Saltam 47% com Receita de Royalties Triplicando
A Vicor reportou receita do Q3 FY2026 de US$ 197,1 milhões, alta de 78,5% ano a ano e 37,5% sequencialmente, suportada por envios de produtos e US$ 66,6 milhões em receita de royalties. As despesas operacionais aumentaram para US$ 62,5 milhões, enquanto a receita operacional atingiu US$ 72,1 milhões e a margem bruta se expandiu para 68,3%, refletindo um mix de receita mais lucrativo. Com US$ 406 milhões em carteira de pedidos e US$ 513,1 milhões em caixa, o crescimento futuro depende de manter a receita de licenciamento, converter pedidos de clientes e obter retornos atraentes sobre a capacidade de manufatura adicional.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita total |
US$ 110,4 milhões Q3 FY2025 |
US$ 197,1 milhões |
Melhorou. Alta de 78,5% ano a ano. |
|
Receita de produtos |
US$ 88,7 milhões Q3 FY2025 |
US$ 130,5 milhões |
Expandiu. Alta de 47,1% ano a ano. |
|
Receita de royalties |
US$ 21,7 milhões Q3 FY2025 |
US$ 66,6 milhões |
Aumentou. Cerca de 3,1 vezes a receita anterior. |
|
Margem bruta |
57,5% Q3 FY2025 |
68,30% |
Melhorou. Alta de 10,8 pontos percentuais. |
|
Receita operacional |
US$ 20,9 milhões Q3 FY2025 |
US$ 72,1 milhões |
Aumentou. Cerca de 3,5 vezes o lucro anterior. |
|
LPA diluído |
US$ 0,63 Q3 FY2025 |
US$ 1,33 |
Maior. Alta de US$ 0,70 por ação. |
|
Fluxo de caixa operacional |
US$ 38,5 milhões Q3 FY2025 |
US$ 69,7 milhões |
Melhorou. Alta de US$ 31,2 milhões ano a ano. |
|
Carteira de pedidos |
US$ 153 milhões Q3 FY2025 |
US$ 406 milhões |
Expandiu. Alta de 166% ano a ano. |
- A receita do Q3 aumentou 78,5% para US$ 197,1 milhões. A receita cresceu 37,5% sequencialmente junto com o crescimento anual, refletindo maiores envios e receita de licenciamento. A demanda sustentada por produtos e a cobrança de royalties serão importantes para manter o momentum de lucros.
- A receita de royalties aumentou para US$ 66,6 milhões. O licenciamento de patentes e a maior receita de produtos impulsionaram o desempenho, elevando a margem bruta para 68,3%. A adoção contínua de licenciamento e a demanda por módulos podem suportar os lucros, embora o timing dos royalties e os custos legais influenciem a rentabilidade.
- A receita operacional atingiu US$ 72,1 milhões apesar das despesas mais altas. Os custos operacionais aumentaram para US$ 62,5 milhões, incluindo honorários de contingência para aplicação de propriedade intelectual. A receita mais forte de royalties e produtos suportou a rentabilidade, mas manter a eficiência de custos será importante à medida que o investimento em manufatura se expande.
- Locais de fábricas adicionais expandiram a capacidade de manufatura planejada da Vicor. A empresa expandiu sua área planejada por meio de locais em Merrimack e Hooksett. Os investimentos suportam maior produção de módulos, com os retornos dependendo da demanda dos clientes e da utilização lucrativa das fábricas.
- A carteira de contratos atingiu US$ 406 milhões em 30 de setembro. O pipeline suporta entregas futuras, embora o reconhecimento de receita dependa do cronograma de envio e da aceitação pelo cliente. Converter pedidos, concluir entregas e manter margens de produção serão importantes para o crescimento de receita futuro.
Perspectiva de Investimento da Vicor (VICR) para 2026: Cenário Otimista de US$ 300 vs. Cenário Pessimista de US$ 140
A perspectiva da Vicor para 2026 depende de se a demanda por energia de IA pode sustentar tanto a receita de manufatura quanto os royalties de patentes recorrentes. A margem bruta de 68,3% do Q3 mostra o benefício de lucros desse mix, enquanto as despesas crescentes e os novos planos de fábricas tornam a conversão de caixa central para a avaliação. Os cenários editoriais a seguir refletem como o licenciamento, as entregas e o investimento podem moldar o desempenho até dezembro de 2026.
O Cenário Otimista: Royalties Recorrentes e Crescimento de Produtos Empurram a VICR em Direção a US$ 300
Manter o crescimento de royalties junto com maiores envios de módulos daria à Vicor um caminho direto para lucros operacionais mais fortes. A receita de royalties do Q3 atingiu US$ 66,6 milhões, ajudando a elevar a margem bruta para 68,3% apesar das despesas mais altas. Estender esse mix reteria mais receita como lucro enquanto o negócio de produtos converte sua carteira de pedidos crescente em entregas aos clientes.
O cenário de US$ 300 ganharia suporte se os royalties permanecerem próximos ou acima de US$ 66,6 milhões e a receita de produtos exceder US$ 130,5 milhões. A margem bruta próxima ao nível do Q3 e a geração contínua de caixa operacional ajudariam a financiar a expansão sem sacrificar a qualidade dos lucros.
O Cenário Base: Envios Estáveis Mantêm a VICR Entre US$ 180 e US$ 220
O crescimento contínuo de produtos poderia manter os lucros da Vicor avançando mesmo que os royalties flutuem entre os trimestres. A receita de produtos do Q3 atingiu US$ 130,5 milhões, enquanto a carteira de pedidos de US$ 406 milhões fornece pedidos aguardando entrega. O cenário base assume que os envios compensam a receita de licenciamento irregular, produzindo progresso moderado enquanto deixa o custo e o timing da expansão da fábrica em aberto.
Uma faixa de US$ 180 a US$ 220 se adequaria à demanda sustentada por produtos, margem bruta acima do nível do Q2 de 58% e preparação gradual das fábricas. Uma conversão mais forte da carteira de pedidos suportaria o limite superior, enquanto a receita de royalties mais baixa poderia absorver progresso suficiente para limitar o potencial de alta.
O Cenário Pessimista: Royalties Menores e Custos Crescentes Puxam a VICR em Direção a US$ 140
Uma queda na receita de licenciamento exporia a Vicor mais completamente aos seus custos operacionais e de manufatura em expansão. Os royalties forneceram US$ 66,6 milhões em receita no Q3, enquanto as despesas operacionais subiram para US$ 62,5 milhões. Se o licenciamento pelos clientes desacelerar ou os envios de módulos atrasarem, a Vicor poderia perder essa margem de lucro de alta margem antes que a nova capacidade de produção contribua com receita adicional significativa.
O cenário de US$ 140 se tornaria mais provável se os royalties caírem e a margem bruta voltar ao nível do Q2 de 58%. As entregas de produtos então precisariam contribuir mais simplesmente para estabilizar os lucros operacionais, deixando menos suporte para a expansão de avaliação.
Previsões de Preço da Ação VICR para 2026 por Analistas de Wall Street
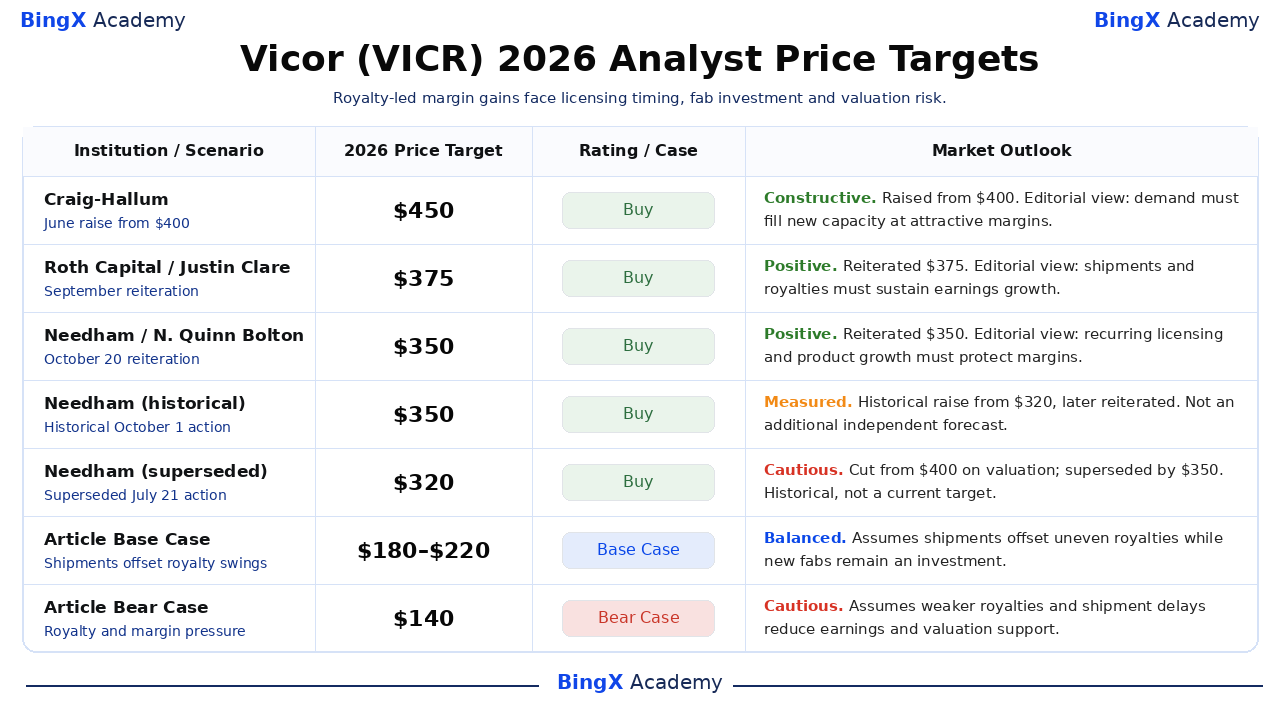
Esses alvos nomeados referem-se à VICR listada na Nasdaq e geralmente cobrem aproximadamente 12 meses, estendendo-se além de dezembro de 2026. Cinco ações datadas representam três instituições; duas entradas mais antigas da Needham são históricas, incluindo um alvo de US$ 320 superado. A faixa institucional atual é de 350 a 450; as justificativas são interpretações editoriais, e as linhas finais mostram cenários separados de fim de ano.
|
Instituição / Cenário |
Preço-Alvo para 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Craig-Hallum |
US$ 450 |
Compra |
Construtivo. 2026-06-22: Elevado de US$ 400; manteve Compra. Interpretação editorial: a demanda deve preencher a capacidade de manufatura planejada com margens atraentes. |
|
Roth Capital |
US$ 375 |
Compra |
Positivo. 2026-09-22: Reiterou US$ 375 e Compra. Interpretação editorial: os envios de produtos e os royalties de patentes precisam sustentar a expansão dos lucros. |
|
Needham |
US$ 350 |
Compra |
Positivo. 2026-10-20: Reiterou US$ 350 e Compra. Interpretação editorial: os ganhos de margem do Q3 precisam de licenciamento recorrente e crescimento de produtos para persistir. |
|
Needham (histórico) |
US$ 350 |
Compra |
Moderado. 2026-10-01: Elevação histórica de US$ 320; posteriormente reiterado em 2026-10-20. Ação anterior relacionada a orientação, não uma previsão independente adicional; royalties mais altos impulsionaram estimativas revisadas. |
|
Needham (superado) |
US$ 320 |
Compra |
Cauteloso. 2026-07-21: Corte histórico de 400; superado pelo alvo de 350 de 2026-10-01. Redução histórica relacionada a avaliação; subsequentemente substituído por US$ 350 e não é um alvo atual. |
|
Cenário Base do Artigo |
180–220 |
Cenário Base |
Equilibrado. Assume que os envios de produtos compensam royalties irregulares enquanto as fábricas adicionais permanecem como investimento até dezembro de 2026. |
|
Cenário Pessimista do Artigo |
US$ 140 |
Cenário Pessimista |
Cauteloso. Assume royalties menores, atrasos nos envios e custos mais altos que reduzem os lucros e o suporte de avaliação. |
Como Comprar Ações da Vicor (VICR) na BingX
Compre e mantenha ações da Vicor por meio do BingX Stocks Trading usando USDT ou USDC, sujeito à listagem e elegibilidade da conta. A Vicor oferece exposição a módulos de conversão de energia, licenciamento de hardware de IA e manufatura avançada. Os usuários elegíveis podem dimensionar suas participações de acordo com seus objetivos de investimento sem usar alavancagem ou pagar taxas de financiamento perpétuas.
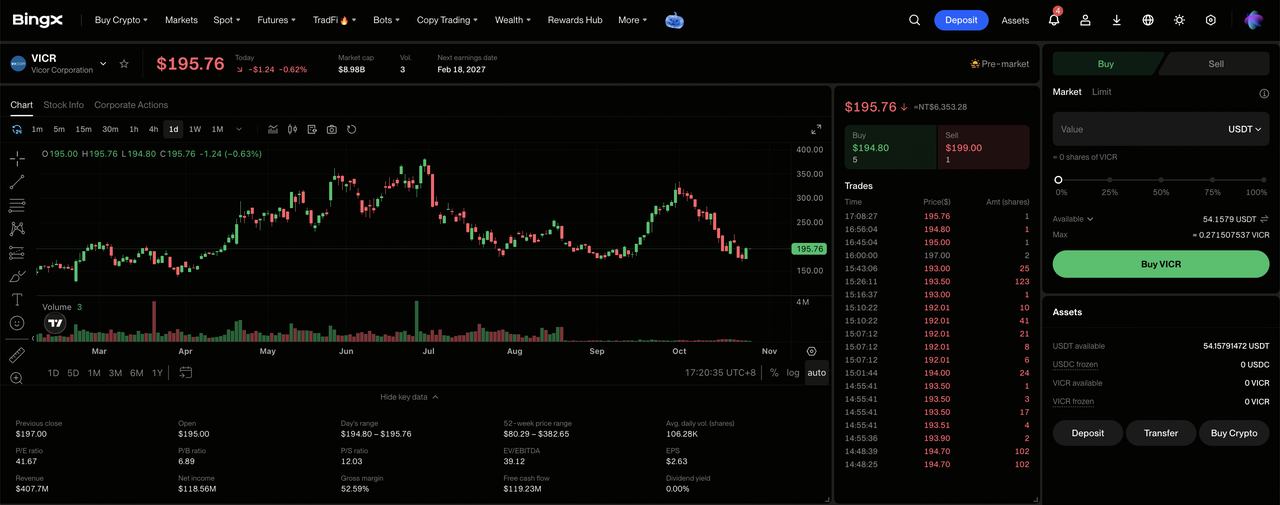
Passo 1: Acesse o BingX Stocks Trading. Cadastre-se ou faça login na BingX, complete a verificação de identidade necessária e navegue até "TradFi > Stocks". Aceite a Divulgação de Risco de Negociação de Ações se estiver acessando o produto pela primeira vez.
Passo 2: Prepare USDT ou USDC. Certifique-se de que sua Conta Spot tenha fundos suficientes para a compra. Transfira USDT ou USDC de sua Conta de Fundos ou Conta de Patrimônio, se necessário. Revise o valor mínimo de pedido da ação selecionada e a elegibilidade para frações antes de escolher o tamanho do investimento.
Passo 3: Selecione Vicor (VICR). Abra o mercado de Stocks, pesquise por Vicor (VICR) e confirme que a ação está disponível para sua conta. Revise a identidade da empresa, o preço atual da ação, a sessão de negociação e os tipos de ordem disponíveis.
Passo 4: Compre Ações da Vicor. Selecione "Comprar", insira um valor de investimento ou quantidade de ações permitida e escolha uma ordem a mercado ou ordem limitada suportada. As ordens a mercado usam preços disponíveis durante as sessões suportadas, enquanto as ordens limitadas exigem o preço especificado ou melhor e liquidez suficiente para execução.
Passo 5: Revise e Gerencie Suas Participações. Abra "Stocks > Posições" para monitorar suas ações VICR e lucro ou prejuízo não realizado. Use Todos os Pedidos para revisar transações ou vender ações quando necessário. A liquidação T+1 geralmente afeta quando os rendimentos de vendas ficam disponíveis para saque, em vez de quando as ações compradas podem ser vendidas.
Os 5 Principais Riscos a Observar para Investidores da Vicor em 2026
A tecnologia de energia patenteada da Vicor, os planos de manufatura em expansão e as reservas substanciais de caixa suportam suas perspectivas de crescimento. No entanto, o timing dos royalties, as despesas operacionais, a conversão da carteira de pedidos e a utilização das fábricas poderiam pressionar a rentabilidade e os retornos para os acionistas.
- Uma atividade de licenciamento mais fraca poderia pressionar a receita: Os royalties do Q3 atingiram US$ 66,6 milhões, suportados pelo licenciamento de patentes para tecnologia de conversão de energia. Volumes menores de sistemas licenciados ou acordos atrasados poderiam reduzir os lucros operacionais e enfraquecer a rentabilidade do mix de receita.
- Custos legais crescentes poderiam restringir as margens: As despesas operacionais do Q3 aumentaram para US$ 62,5 milhões, incluindo honorários de aplicação de propriedade intelectual. Custos legais e de engenharia mais altos poderiam enfraquecer a rentabilidade se os envios de produtos e a receita de royalties crescerem mais lentamente.
- Atrasos nos envios poderiam limitar o crescimento da receita: A carteira de pedidos de 30 de setembro atingiu US$ 406 milhões, mas os pedidos ainda requerem entrega e aceitação pelo cliente. Atrasos na manufatura ou nos cronogramas dos clientes poderiam reduzir a visibilidade de receita futura.
- A expansão das fábricas poderia enfraquecer os retornos para os acionistas: A Vicor expandiu sua área de manufatura planejada por meio de locais adicionais para a ChiP Fab-2 e Fab-3. Atrasos na construção ou baixa utilização poderiam limitar a geração de caixa e reduzir os retornos sobre a nova capacidade.
- Uma rentabilidade mais fraca poderia pressionar a avaliação: A margem bruta do Q3 da Vicor atingiu 68,3%, suportada por uma maior contribuição de royalties. Um licenciamento mais lento, demanda mais fraca por módulos ou custos de produção crescentes poderiam reduzir os lucros e desencadear quedas no preço das ações.
Considerações Finais: Você Deve Investir na Vicor em 2026?
Os US$ 72,1 milhões da Vicor em receita operacional trimestral e US$ 69,7 milhões em fluxo de caixa operacional mostram como o crescimento de royalties pode melhorar a economia de negócios. Os envios de produtos e o licenciamento de patentes fornecem suporte de lucros, enquanto as fábricas ChiP adicionais criam oportunidades para expandir a receita de manufatura. Manter esse progresso dependerá da receita recorrente de licenciamento e da conversão da carteira de pedidos em entregas lucrativas à medida que a nova capacidade é preparada.
O cenário otimista de US$ 300 assume royalties recorrentes, maiores envios de módulos e margens brutas sustentadas. O cenário base de US$ 180 a US$ 220 reflete entregas estáveis, enquanto o cenário pessimista de US$ 140 considera o licenciamento mais fraco e pressão de custos. Com a VICR fechando a US$ 194,77 em 26 de outubro, os investidores devem observar se os lucros liderados por royalties se tornam geração de caixa durável ao longo da expansão de manufatura.
Aviso de Risco: A tecnologia de energia patenteada da Vicor não elimina o risco de investimento. Uma receita de royalties mais fraca, envios atrasados ou fábricas subutilizadas poderiam reduzir os lucros e os retornos para os acionistas. Os investidores devem avaliar a avaliação, a conversão de caixa e sua tolerância ao risco antes de comprar ações VICR.
Leitura Relacionada
- Principais Ações de Energia de IA para Comprar em 2026: Nuclear, Gás, Células de Combustível e a Expansão de Energia da IA
- Principais Ações de Data Centers de IA para Comprar em 2026: Cloud, Servidores e Infraestrutura de Computação de IA
- Principais Ações de Servidores de IA para Comprar em 2026: Sistemas em Escala de Rack, Servidores GPU e Infraestrutura de Servidores de IA
- Principais Ações de Semicondutores de IA para Comprar em 2026: Chips de IA e Guia Completo da Cadeia de Suprimentos
- As 10 Principais Ações de Infraestrutura de IA para Comprar em 2026: Líderes em Fabricação e Design de Chips
