A Taiwan Semiconductor Manufacturing Company (TSMC) fabrica chips projetados por clientes para smartphones, computação de IA e redes. Os nós de ponta e o empacotamento avançado são centrais para o seu crescimento, enquanto as fábricas no exterior ampliam a capacidade de produção. Os rendimentos de novos processos, a utilização pelos clientes e o custo da expansão internacional determinam se os crescentes pedidos de IA geram receita suficiente para justificar um programa de capital historicamente grande.
O último trimestre mostrou a produção de dois nanômetros ganhando escala enquanto as margens absorviam os custos de aceleração. A receita em dólares americanos da TSMC no Q3 atingiu US$ 46,72 bilhões, alta de 41,2% em relação ao ano anterior, e o N2 subiu para 8% da receita de wafers. Os lucros diluídos foram de US$ 4,60 por ADR americano, mas a margem bruta caiu do Q2 para 66,4%. O teste do Q4 é saber se um volume maior compensa os custos de novos nós e das fábricas no exterior.
A previsão do TSM para 2026 agora se concentra em duas visões concorrentes:
- O caso da demanda por nós avançados: Aceleradores de IA, produção de 2 nanômetros e uma orientação mais forte de receita para o Q4 podem sustentar lucros premium à medida que a nova capacidade entra em operação.
- O caso da intensidade de capital: Fábricas no exterior, custos de aceleração de nós e um orçamento de capital de US$ 60 bilhões a US$ 64 bilhões podem diluir os retornos se os gastos dos clientes ou a utilização enfraquecerem.
Este guia analisa a previsão do TSM, os cenários de preços para 2026, os principais riscos e as perspectivas dos analistas, com base no comunicado de resultados do Q3 da TSMC em 15 de outubro, apresentação para investidores, transcrição da chamada e dados de mercado até 19 de outubro, além de como comprar ações TSM na BingX TradFi com USDT.
As 5 Principais Informações para Investidores da TSMC em Outubro de 2026
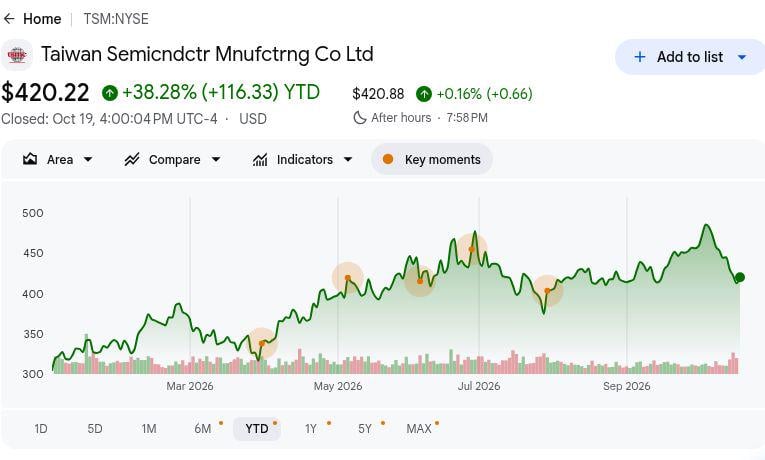
- O TSM fechou a US$ 420,22, com alta de 38,28% no acumulado do ano. O fechamento do ADR na NYSE em 19 de outubro ganhou US$ 7,61 no dia e está abaixo da meta pós-Q3 do Barclays de US$ 670. Esse ganho no acumulado do ano reflete o otimismo com a IA, tornando a entrega de lucros e margens mais importante do que uma comparação com a meta dos analistas.
- A receita em USD do Q3 de US$ 46,72 bilhões superou as orientações da empresa. O resultado superou o teto de US$ 45,8 bilhões em US$ 0,92 bilhão e cresceu 41,2% em relação ao ano anterior em dólares. Essa escala confirma uma demanda robusta por nós de ponta, embora o crescimento de 50,9% reportado em moeda local seja diferente devido às variações cambiais. Essa distinção importa ao modelar o ADR.
- A participação de 2 nanômetros subiu para 8% das vendas de wafers. O N2 representava 3% da receita de wafers no Q2; 7 nanômetros e abaixo juntos atingiram 79% no Q3. O N2 sustenta o preço futuro, mas os custos de aceleração ajudaram a reduzir a margem bruta em 1,3 ponto percentual para 66,4%.
- A orientação de receita para o Q4 chega a US$ 54,3 bilhões no topo. O intervalo de US$ 52,3 bilhões a US$ 54,3 bilhões implica um crescimento sequencial de aproximadamente 14% no ponto médio em relação ao Q3. A administração também projetou cerca de 44% de crescimento na receita total em USD no ano. A margem bruta orientada de 65% a 67% testa a economia de aceleração.
- Um orçamento de capital de US$ 60 bilhões a US$ 64 bilhões eleva o teste de retorno. A administração reiterou esse plano para 2026 e espera que a capacidade da família N2 mais do que duplique em 2027. As fábricas no exterior devem diluir a margem bruta de 2026 em aproximadamente dois pontos, ampliando para três a quatro pontos nos anos seguintes. Os pedidos sustentados devem justificar essa escala.
O Que É a Taiwan Semiconductor Manufacturing Company (TSM)?
A Taiwan Semiconductor Manufacturing Company (TSMC) é a principal foundry de semicondutores do mundo, fabricando chips avançados projetados por empresas como Apple, NVIDIA e AMD. Fundada em 1987, a TSMC foi pioneira no modelo de foundry puro, focando na produção de chips em vez de desenvolver designs concorrentes de processadores. Suas tecnologias de fabricação e serviços de empacotamento avançado atendem smartphones, aceleradores de IA, computação de alto desempenho, eletrônicos automotivos e dispositivos conectados. Em 2025, a TSMC fabricou 12.682 produtos para 534 clientes usando 305 tecnologias de processo, com crescimento de receita impulsionado pelo volume de produção, demanda por nós avançados e eficiência de fabricação.
A TSMC está expandindo sua capacidade de fabricação de próxima geração de 2nm (N2) em Taiwan, com a capacidade anual da família N2 esperada para mais do que dobrar em 2027. Seu processo A14 está programado para produção de risco em 2027 e produção em volume em 2028, enquanto uma segunda planta de fabricação no Arizona tem como alvo a produção no Q3 de 2027. A tecnologia de empacotamento avançado CoWoS da empresa também desempenha um papel crítico na conexão de processadores de IA com memória de alta largura de banda (HBM). Esses investimentos fortalecem a posição da TSMC em toda a cadeia de suprimentos de hardware de IA, com o crescimento futuro vinculado à demanda dos clientes, rendimentos de produção e expansão oportuna de capacidade. O guia da cadeia de suprimentos de fabricação de semicondutores explica seu papel na produção de chips avançados.
Visão Geral dos Resultados do Q3 2026 da TSMC (TSM): Forte Demanda por IA Impulsiona Superação de Receita e Orientações Mais Elevadas
A TSMC reportou receita de US$ 46,72 bilhões no Q3 de 2026, alta de 41,2% em relação ao ano anterior e US$ 0,92 bilhão acima do teto de suas orientações. O LPA diluído atingiu US$ 4,60 por ADR, superando a estimativa de consenso de US$ 4,46, enquanto as tecnologias de nós avançados contribuíram com 79% da receita de wafers e o 2nm (N2) atingiu 8%. A margem bruta permaneceu forte em 66,4%, embora os custos de aceleração do N2 e de fabricação no exterior tenham pesado sobre a lucratividade. A orientação de receita para o Q4 de US$ 52,3 bilhões a US$ 54,3 bilhões sinaliza crescimento contínuo, com a eficiência de fabricação sendo central para a sustentação das margens.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita em USD no Q3 |
Orientação de 44,6B–45,8B |
US$ 46,72B |
Superou. US$ 0,92B acima do teto da orientação; alta de 41,2% em relação ao ano anterior. |
|
LPA/ADR diluído no Q3 |
Consenso FactSet de US$ 4,46 |
US$ 4,60 |
Superou. US$ 0,14 acima do consenso. |
|
Mix de nós avançados no Q3 |
77% no Q2 |
79% da receita de wafers |
Expandiu. Alta de 2 pontos percentuais sequencialmente. |
|
Mix de wafer N2 no Q3 |
3% no Q2 |
8% da receita de wafers |
Expandiu. Alta de 5 pontos percentuais sequencialmente. |
|
Margem bruta no Q3 |
Orientação de 65%–67% |
66,40% |
Dentro do intervalo. Queda de 1,3 ponto em relação ao Q2. |
|
Margem operacional no Q3 |
Orientação de 56%–58% |
58,70% |
Acima. 0,7 ponto acima do teto da orientação. |
|
Perspectiva de receita em USD no Q4 |
Real do Q3: US$ 46,72B |
52,3B–54,3B |
Mais alto. O ponto médio implica crescimento sequencial de 14,1%. |
- A receita em USD de US$ 46,72 bilhões superou a orientação em US$ 0,92 bilhão. O crescimento de 41,2% em relação ao ano anterior e de 16,2% em relação ao Q2 mostra que a demanda se acelerou em todas as bases de reporte. Pedidos fortes de nós de ponta levaram as remessas além do plano. A nova capacidade deve converter esse volume em retornos.
- Os lucros do ADR de US$ 4,60 superaram a estimativa rastreada em US$ 0,14. A estimativa do FactSet citada pelo Investor's Business Daily era de US$ 4,46, enquanto a TSMC reportou 68,7% de crescimento nos lucros em relação ao ano anterior em sua moeda de reporte. Isso sustenta a alavancagem operacional, embora os custos de inicialização do N2 possam alterá-la.
- O N2 aumentou de 3% para 8% da receita de wafers. O N3 acrescentou 33% e o N5 outros 28%, levando 7 nanômetros e abaixo para 79% das vendas de wafers do Q3. O aumento de cinco pontos no mix do N2 mostra produção real; o rendimento e o preço permanecem como testes de margem.
- A margem bruta caiu 1,3 ponto para 66,4%. Permaneceu dentro da orientação de 65% a 67% para o Q3, enquanto a margem operacional de 58,7% excedeu o teto da orientação de 58%. A diluição da aceleração do N2 explica o contraste de margens; um volume maior deve absorver esses custos.
- A orientação do Q4 se centra em US$ 53,3 bilhões de receita. Esse ponto médio implica cerca de 14,1% de crescimento sequencial, enquanto a margem bruta orientada permanece entre 65% e 67% e a receita total em USD deverá crescer cerca de 44%. Aproximadamente dois pontos de diluição no exterior tornam os retornos da expansão o verdadeiro teste.
Perspectiva de Investimento da TSMC (TSM) para 2026: Caso Otimista de US$ 600 vs. Caso Pessimista de US$ 350
A perspectiva da TSMC para 2026 depende de se a forte demanda por chips de IA e a crescente adoção do 2nm (N2) podem sustentar o crescimento da receita e as altas margens de lucro. A orientação do Q4 aponta para outro aumento significativo nas vendas, enquanto o orçamento de despesas de capital de US$ 60 bilhões a US$ 64 bilhões torna a eficiência de fabricação, a utilização de capacidade e os custos de expansão no exterior centrais para os retornos futuros.
O Caso Otimista: Forte Demanda pelo N2 Empurra o TSM em Direção a US$ 600
O Caso Otimista assume que a receita do Q4 se aproxima ou supera o teto da orientação de US$ 54,3 bilhões à medida que aceleradores de IA, chips de rede e smartphones premium impulsionam a demanda por nós avançados. O N2 se expande além de sua contribuição de 8% da receita de wafers no Q3, enquanto a melhoria nos rendimentos de produção compensa os custos de inicialização. Uma margem bruta próxima a 67% fortaleceria os lucros apesar dos pesados investimentos em novas fábricas.
Uma movimentação em direção a US$ 600 por ADR exigiria vendas mais fortes no Q4, margens sustentadas e compromissos firmes de clientes do N2 para 2027, apoiando a expansão de capacidade planejada. Uma maior eficiência de produção e a demanda contínua por IA reforçariam o lado positivo, enquanto margens mais fracas poderiam limitar os ganhos de avaliação.
O Caso Base: Demanda Estável por Chips Mantém o TSM entre US$ 430 e US$ 500
O Caso Base assume que a receita do Q4 permanece dentro da orientação da administração de US$ 52,3 bilhões a US$ 54,3 bilhões, com a demanda por IA e nós avançados continuando a crescer. A adoção do N2 se expande, mas as despesas de inicialização e os custos de fabricação no exterior mantêm a margem bruta dentro do intervalo orientado de 65% a 67%. Os pesados gastos de capital também moderam a geração de caixa no curto prazo.
O TSM poderia ser negociado entre US$ 430 e US$ 500 por ADR se as vendas do Q4 atenderem às orientações, a margem bruta permanecer acima de 65% e a lucratividade operacional continuar forte. A melhoria dos rendimentos do N2 apoiaria a extremidade superior, enquanto pedidos mais lentos ou custos mais elevados no exterior poderiam pressionar o intervalo.
O Caso Pessimista: Custos de Fabricação em Alta Puxam o TSM em Direção a US$ 350
O Caso Pessimista assume que os clientes de IA desaceleram os compromissos de capacidade enquanto a demanda por eletrônicos de consumo enfraquece. As despesas de inicialização do N2 e os custos das fábricas no exterior poderiam crescer mais rapidamente do que a utilização, empurrando a margem bruta abaixo do piso de orientação de 65% para o Q4. O programa de despesas de capital de US$ 60 bilhões a US$ 64 bilhões exerceria então maior pressão sobre o fluxo de caixa e os retornos de investimento.
Uma movimentação em direção a US$ 350 por ADR se tornaria mais provável se a receita do Q4 ficasse abaixo de US$ 52,3 bilhões, a administração rebaixasse suas perspectivas de demanda para 2027 ou os custos de fabricação no exterior aumentassem mais rápido do que o esperado. Margens mais fracas e menor utilização de capacidade poderiam pressionar ainda mais a avaliação.
Previsões de Preço do TSM para 2026 por Analistas de Wall Street
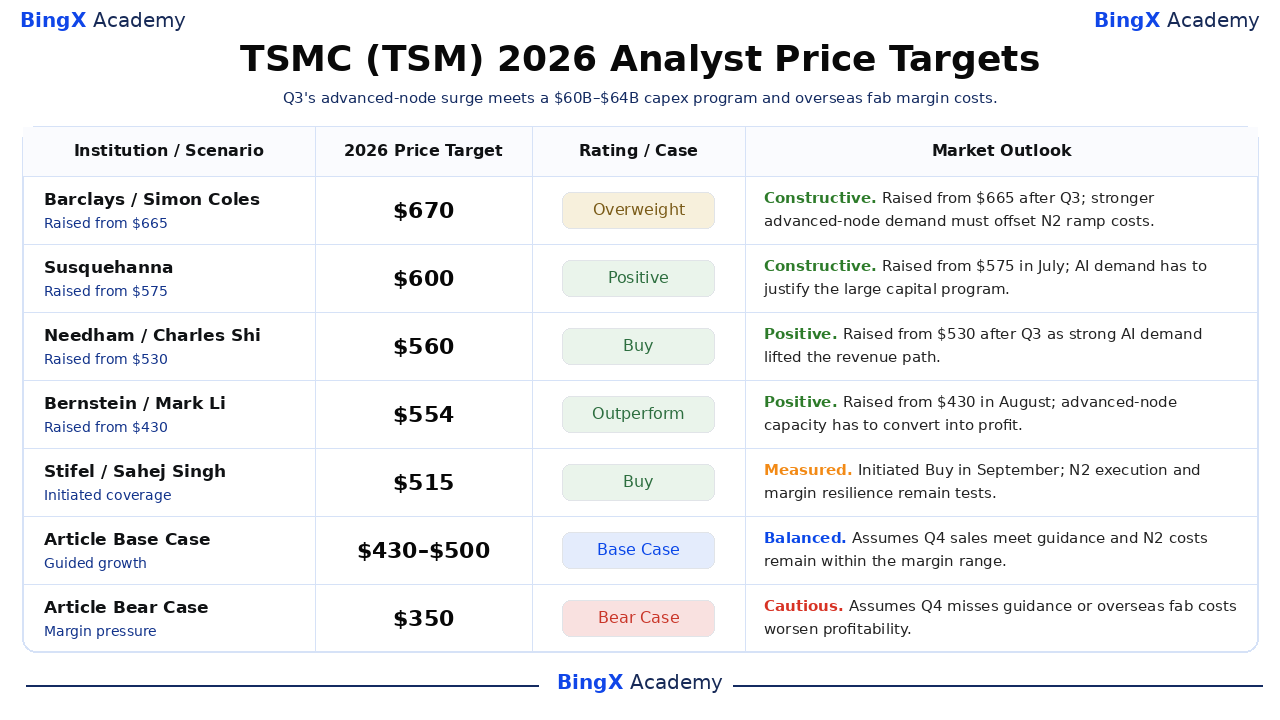
Essas metas nomeadas e datadas de terceiros se referem ao ADR americano do TSM e geralmente abrangem um horizonte de analista de aproximadamente 12 meses, portanto, não devem ser confundidas com preços garantidos para dezembro de 2026. A amplitude de US$ 515 a US$ 670 reflete diferentes premissas sobre demanda por IA, preços de wafers e custos de capacidade. As duas últimas linhas são casos editoriais para 2026.
|
Instituição / Cenário |
Meta de Preço para 2026 |
Avaliação / Caso |
Perspectiva de Mercado |
|
Barclays |
US$ 670 |
Overweight |
Construtiva. 2026-10-16: Elevada de US$ 665 para US$ 670 após o Q3; visão editorial: a demanda mais forte por nós de ponta sustenta os lucros, sujeita aos custos de margem do N2. |
|
Susquehanna |
US$ 600 |
Positiva |
Construtiva. 2026-07-16: Elevada de US$ 575 para US$ 600 em julho; visão editorial: pedidos duráveis de IA são importantes com o capex permanecendo em 60B–64B. |
|
Needham |
US$ 560 |
Compra |
Positiva. 2026-10-15: Elevada de US$ 530 para US$ 560 com os resultados do Q3; forte crescimento da IA foi citado na cobertura pós-resultados. |
|
Bernstein |
US$ 554 |
Outperform |
Positiva. 2026-08-11: Elevada de US$ 430 para US$ 554 em agosto; visão editorial: a meta precisa de produção de nós avançados e precificação para se converter em lucro. |
|
Stifel |
US$ 515 |
Compra |
Moderada. 2026-09-02: Iniciou Compra com meta de US$ 515; visão editorial: a execução do N2 e a resiliência das margens devem sustentar o prêmio. |
|
Caso Base do Artigo |
430–500 |
Caso Base |
Equilibrado. Assume que as vendas do Q4 atendem às orientações e os custos do N2 permanecem dentro do intervalo de margem. |
|
Caso Pessimista do Artigo |
US$ 350 |
Caso Pessimista |
Cauteloso. Assume que o Q4 fica abaixo das orientações ou que os custos das fábricas no exterior pioram a lucratividade. |
Como Comprar Ações da TSMC (TSM) na BingX
Compre e mantenha ações da TSMC através do BingX Stocks Trading usando USDT ou USDC. A TSMC oferece exposição à demanda por chips de IA, fabricação avançada de semicondutores e sua expansão de capacidade de produção 2nm (N2). Com investimento fracionado e sem alavancagem ou taxas de financiamento, usuários elegíveis podem construir posições com base em seus objetivos de investimento e perspectivas para o crescimento de longo prazo da TSMC.
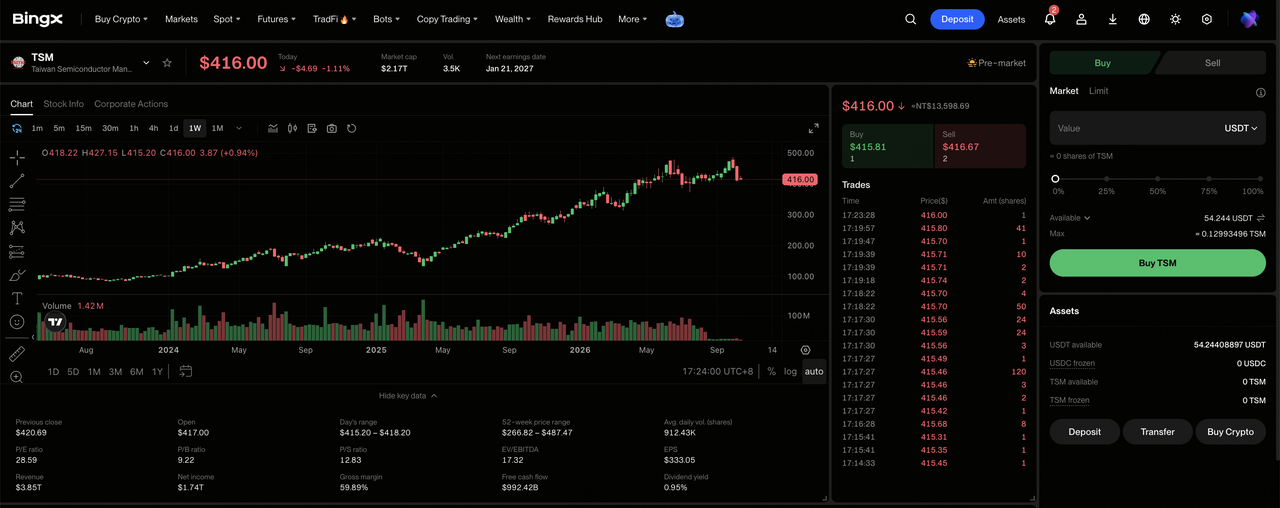
Passo 1: Acesse o BingX Stocks Trading. Cadastre-se ou faça login na BingX, complete a verificação de identidade necessária e navegue até "TradFi > Stocks". Aceite o Aviso de Risco de Negociação de Ações se estiver acessando o produto pela primeira vez.
Passo 2: Prepare USDT ou USDC. Certifique-se de que sua Conta Spot tem fundos suficientes para a compra. Transfira USDT ou USDC de sua Conta de Fundos ou de Riqueza, se necessário. As compras fracionadas começam a partir de 5 USDC ou 0,0001 ações.
Passo 3: Selecione TSMC (TSM). Abra o mercado de Ações, pesquise por TSM e selecione Taiwan Semiconductor Manufacturing Company (TSM). Revise o preço atual das ações, a sessão de negociação e os tipos de ordens disponíveis.
Passo 4: Compre Ações da TSMC. Selecione "Comprar", insira o valor do investimento ou a quantidade de ações e escolha uma ordem a mercado ou ordem limitada. As ordens a mercado são executadas aos preços disponíveis durante os horários de negociação suportados, enquanto as ordens limitadas são executadas no preço especificado ou melhor quando há liquidez suficiente disponível.
Passo 5: Revise e Gerencie suas Posições. Abra "Ações > Posições" para monitorar suas ações TSM e o lucro ou prejuízo não realizado. Use Todas as Ordens para revisar transações ou vender ações quando necessário. A liquidação T+1 geralmente afeta quando os recursos da venda ficam disponíveis para saque, e não quando as ações podem ser vendidas.
Os 5 Principais Riscos a Observar para Investidores da TSMC em 2026
A posição de processo líder da TSMC não elimina os riscos financeiros e operacionais de escalar novos nós e fábricas. Cada um deles pode alterar os retornos de caixa esperados ou a avaliação atribuída ao ADR americano.
- Os gastos de capital podem superar a demanda dos clientes. O orçamento de 2026 de US$ 60 bilhões a US$ 64 bilhões compromete caixa antes das vendas futuras de wafers. Se os pedidos de IA ou a utilização das fábricas decepcionarem, a depreciação e o menor fluxo de caixa livre podem reduzir o lucro por ADR e o preço que os investidores pagarão pelo crescimento esperado.
- As fábricas no exterior podem diluir a margem bruta. A administração espera cerca de dois pontos de diluição em 2026 e três a quatro pontos nos anos seguintes. Se esses custos chegarem antes da precificação premium e do volume, a receita incremental se converte em menos lucro, reduzindo o retorno sobre o capital investido.
- As mudanças no rendimento e no mix do N2 podem comprimir os retornos. O N2 já contribuiu com 8% das vendas de wafers do Q3 enquanto a margem bruta caiu 1,3 ponto sequencialmente. Uma aceleração lenta do rendimento ou custos de inicialização maiores poderiam impedir que as maiores vendas de nós avançados gerem um crescimento proporcional dos lucros.
- A fraqueza do consumidor pode minar o mix de IA. A administração sinalizou mercados sensíveis ao preço e custos crescentes de componentes em sua chamada de outubro. Uma desaceleração em smartphones ou PCs pode reduzir a utilização das fábricas fora da IA, deixando as despesas fixas de fabricação distribuídas por menos wafers e pressionando o lucro por ação.
- Riscos de política e concentração geográfica podem interromper a produção. A fabricação avançada ainda depende muito de Taiwan, apesar da expansão no Arizona e no Japão. Tensões no Estreito de Taiwan, restrições à exportação ou interrupções no fornecimento poderiam atrasar entregas, exigir redundâncias custosas e aumentar o desconto que os investidores aplicam ao fluxo de caixa futuro.
Considerações Finais: Vale a Pena Investir na TSMC em 2026?
A TSMC entrou no último trimestre com uma combinação rara de 41,2% de crescimento na receita em dólares, 79% de mix de wafers de nós avançados e um intervalo de receita para o Q4 começando em US$ 52,3 bilhões. O N2 passou do desenvolvimento para uma produção significativa, e a demanda por IA oferece à foundry um cenário de pedidos excepcionalmente forte. Sua liderança exige gastos excepcionais.
O caso otimista de US$ 600 depende de a escala do N2 atingir os lucros enquanto a margem bruta do Q4 se mantém próxima a 67%; o caso pessimista de US$ 350 assume que os pedidos ou o rendimento não conseguem suportar os custos no exterior e de inicialização. O intervalo base de US$ 430 a US$ 500 assume as vendas orientadas e os custos de aceleração. Traders conservadores podem aguardar evidências de receita, margem bruta e capacidade de 2027 no Q4.
Aviso de Risco: Negociar e investir em ações como a TSM envolve alto risco de perda de capital. A construção de fábricas, o rendimento de processos, mudanças de política, concentração em Taiwan e variações nos gastos com IA podem causar volatilidade substancial. Realize pesquisas independentes antes de alocar capital.
Leitura Relacionada
- O Que É o BingX Stocks Trading? Um Guia para Iniciantes para Negociar Ações e ETFs dos EUA com Cripto
- Principais Ações de Fabricação de Chips de IA para Comprar em 2026: TSMC, ASML e Fabricação Avançada de Chips
- Principais Ações de Semicondutores de IA para Comprar em 2026: Guia Completo de Chips de IA e Cadeia de Suprimentos
- Previsão de Preço da NVIDIA (NVDA) para 2026: O Crescimento da Infraestrutura de IA Pode Levar a NVDA a US$ 420?
- Previsão de Preço da ASML Holding (ASML) para 2026: A Demanda por EUV Pode Levar a ASML a US$ 2.500?
