

Johnson & Johnson (JNJ) desenvolve medicamentos prescritos e tecnologias médicas para pacientes, hospitais e profissionais de saúde. Seu portfólio consolidado de medicamentos gera caixa, enquanto novos tratamentos oncológicos, lançamentos em imunologia e a robótica cirúrgica OTTAVA criam oportunidades adicionais de crescimento. A adoção de tratamentos, a substituição de vendas expostas a vencimentos de patentes e o retorno sobre os gastos com desenvolvimento determinam se essa expansão se traduz em lucros por ação mais robustos.
O último trimestre demonstrou crescimento farmacêutico, enquanto investimentos estratégicos pressionaram os lucros. A receita do Q3 2026 da Johnson & Johnson cresceu 5,9%, atingindo US$ 25,399 bilhões, com as vendas de Medicina Inovadora subindo 7,7%. O LPA ajustado caiu para US$ 2,59, enquanto o MedTech cresceu apenas 2,5%. O próximo desafio é saber se os novos lançamentos e a melhora nos dispositivos conseguem sustentar a perspectiva elevada para o ano completo, apesar dos custos contínuos de desenvolvimento.
A previsão do preço da ação JNJ para 2026 agora se concentra em duas perspectivas concorrentes:
- O caso de crescimento por substituição: Novos tratamentos oncológicos e de imunologia compensam as vendas perdidas com vencimentos de patentes, enquanto dispositivos aprimorados e conversão de caixa transformam o investimento no portfólio em retornos mais sólidos para os acionistas.
- O caso de pressão por diluição: Custos de desenvolvimento, menor demanda por dispositivos e litígios contínuos absorvem os ganhos farmacêuticos antes que os tratamentos mais recentes gerem receita lucrativa suficiente para sustentar uma avaliação mais elevada.
Este guia analisa a previsão da ação JNJ, os cenários de preço para 2026, os principais riscos e perspectivas de analistas, com base no comunicado de resultados da Johnson & Johnson de 13 de outubro, nos comentários da administração e nos dados de mercado até 21 de outubro, além de como comprar ações JNJ na BingX TradFi com USDT ou USDC.
As 5 Principais Informações para Investidores da Johnson & Johnson em Outubro de 2026
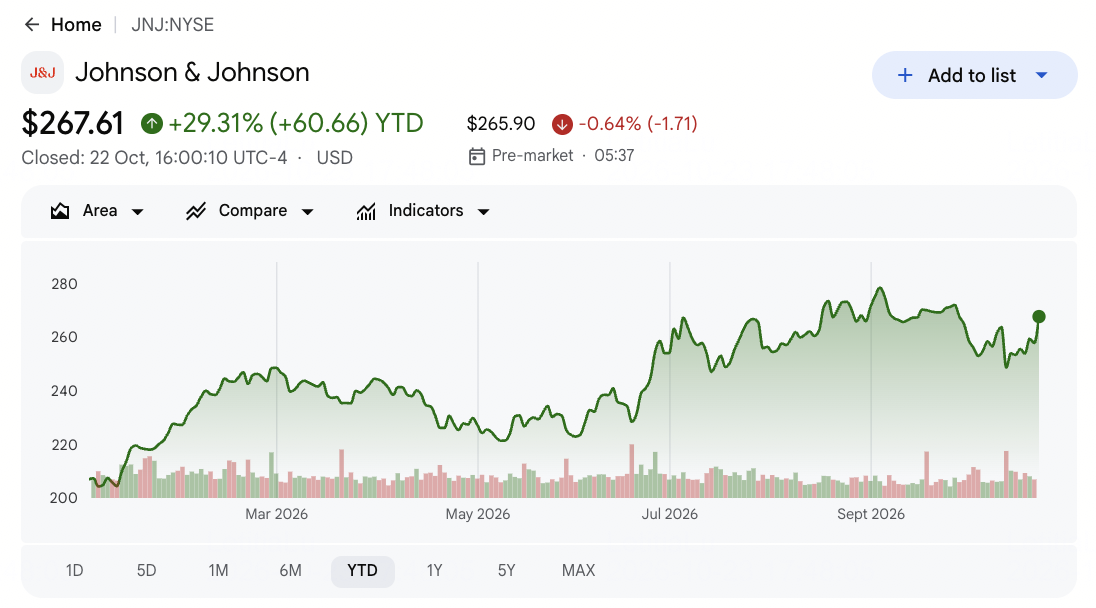
- JNJ fechou a US$ 267,61 em 22 de outubro, alta de 29,31% no acumulado do ano: As ações permanecem acima do nível de abertura do ano, tornando o cenário otimista de US$ 320 dependente de uma conversão de lucros mais forte. Ganhos contínuos exigem que novos medicamentos substituam as vendas perdidas com vencimentos de patentes, em vez de depender apenas de expectativas de receita mais elevadas.
- A receita do Q3 aumentou para US$ 25,399 bilhões, ante US$ 23,993 bilhões: A Medicina Inovadora contribuiu com US$ 16,757 bilhões, evidenciando maior demanda por tratamentos mais recentes em oncologia e imunologia. No entanto, o MedTech cresceu mais lentamente, tornando importante distinguir o impulso farmacêutico de uma recuperação ampla no portfólio de saúde da empresa.
- As vendas do Darzalex atingiram US$ 4,239 bilhões com a expansão da demanda oncológica: O resultado do Q3 e o crescimento operacional de 7,9% da Medicina Inovadora evidenciam a adoção contínua de tratamentos. Precificação, demanda por marcas de substituição e gastos com desenvolvimento determinarão quanto dessa escala operacional se traduz em crescimento sustentável do lucro por ação.
- OTTAVA e Sail Biomedicines oferecem oportunidades adicionais de crescimento: A OTTAVA recebeu autorização de mercado durante o Q3, enquanto a colaboração com a Sail em julho teve como alvo terapias CAR-T in vivo. A adoção futura por hospitais e o desenvolvimento clínico bem-sucedido determinarão se esses marcos se traduzem em crescimento comercial sustentado e retornos de investimento atrativos.
- Fluxo de caixa livre acumulado no ano estimado em US$ 15,1 bilhões apoia o investimento: A Johnson & Johnson gerou caixa enquanto concluía a aquisição da Firefly Bio por US$ 1 bilhão durante o Q3. Isso oferece suporte para a expansão do pipeline, embora uma conversão de lucros mais forte e retornos sobre gastos em pesquisa sejam essenciais para o valor de longo prazo ao acionista.
O Que É a Johnson & Johnson (JNJ)?
Johnson & Johnson (JNJ) é uma empresa global de saúde que desenvolve medicamentos prescritos e tecnologias médicas para pacientes, clínicos e hospitais. Seu negócio de Medicina Inovadora pesquisa e comercializa terapias em oncologia, imunologia, neurociência e outras áreas terapêuticas. O MedTech fornece dispositivos cardiovasculares, tecnologias cirúrgicas, produtos ortopédicos e cuidados com a visão, combinando vendas de equipamentos com demanda relacionada a procedimentos. A receita depende da adoção de tratamentos, precificação de produtos, atividade hospitalar e proteção contra a concorrência, com os dois negócios fornecendo fontes distintas de vendas em saúde e fluxo de caixa operacional.
A estratégia de crescimento da Johnson & Johnson foca na expansão da oncologia e imunologia, no avanço da tecnologia cirúrgica e na melhora do mix de portfólio. Em julho de 2026, a empresa anunciou uma colaboração com a Sail Biomedicines em terapias CAR-T in vivo, incluindo pagamentos iniciais de US$ 785 milhões e uma opção de aquisição da Sail por US$ 2,58 bilhões. A empresa também concluiu a aquisição da Firefly Bio por US$ 1 bilhão durante o Q3 e está preparando a separação planejada da DePuy Synthes. Com vendas trimestrais atingindo US$ 25,399 bilhões, essas iniciativas visam substituir receitas de medicamentos envelhecidos e melhorar os retornos de longo prazo, embora os custos de desenvolvimento precedam os resultados comerciais.
Visão Geral dos Resultados do Q3 2026 da Johnson & Johnson (JNJ): Crescimento dos Medicamentos Sustenta as Vendas Apesar da Pressão nos Lucros
A Johnson & Johnson reportou receita de US$ 25,399 bilhões no Q3 2026, alta de 5,9% em relação ao ano anterior, sustentada pelo crescimento de 7,7% da Medicina Inovadora e pela demanda contínua em oncologia. O LPA ajustado recuou 7,5% para US$ 2,59, enquanto o LPA GAAP caiu para US$ 0,09, pressionado por encargos de litígios e transações estratégicas. Com crescimento de 2,5% do MedTech e orientação de LPA ajustado para o ano completo de US$ 11,05 a US$ 11,15, os lucros futuros dependem da substituição de vendas expostas a patentes, da melhora nos dispositivos e do retorno sobre o investimento no pipeline.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita |
US$ 23,993 bi Q3 2025 |
US$ 25,399 bi |
Melhorou. Alta de 5,9% em relação ao ano anterior. |
|
Medicina Inovadora |
US$ 15,563 bi Q3 2025 |
US$ 16,757 bi |
Expandiu. Alta de 7,7% em relação ao ano anterior. |
|
Receita do MedTech |
US$ 8,430 bi Q3 2025 |
US$ 8,642 bi |
Melhorou. Alta de 2,5% em relação ao ano anterior. |
|
LPA diluído ajustado |
US$ 2,80 Q3 2025 |
US$ 2,59 |
Menor. Queda de 7,5% em relação ao ano anterior. |
|
LPA diluído GAAP |
US$ 2,12 Q3 2025 |
US$ 0,09 |
Menor. Queda de 95,8% em relação ao ano anterior. |
|
Receita do Stelara |
US$ 1,570 bi Q3 2025 |
US$ 716 mi |
Declinou. Queda de 54,4% em relação ao ano anterior. |
|
Fluxo de caixa livre acumulado no ano estimado |
US$ 14,226 bi acumulado em 2025 |
~US$ 15,1 bi |
Melhorou. Alta de aproximadamente 6%. |
|
Orientação de LPA ajustado para 2026 |
10,96–11,11 anterior |
11,05–11,15 |
Elevada. Ponto médio aumentou US$ 0,06. |
- A receita do Q3 cresceu 5,9% para US$ 25,399 bilhões. A receita da Medicina Inovadora atingiu US$ 16,757 bilhões, refletindo maior demanda em oncologia e imunologia em vários tratamentos estabelecidos e mais recentes. A adoção sustentada de medicamentos e a recuperação de dispositivos serão importantes para manter o impulso nos lucros.
- A receita da Medicina Inovadora subiu 7,7% para US$ 16,757 bilhões. As vendas do Darzalex de US$ 4,239 bilhões e a expansão dos tratamentos oncológicos impulsionaram o desempenho. A adoção contínua de tratamentos e os lançamentos de produtos podem sustentar os lucros, embora a precificação e a concorrência de patentes influenciem a lucratividade.
- O LPA ajustado caiu para US$ 2,59 em razão dos custos de transação. O LPA GAAP recuou para US$ 0,09, enquanto o lucro líquido ajustado diminuiu 6,8%. Os encargos de transação reduziram os lucros, tornando mais importante uma maior eficiência operacional à medida que os novos medicamentos alcançam mercados comerciais maiores.
- A Firefly Bio ampliou as capacidades oncológicas da Johnson & Johnson. Aproximadamente US$ 1 bilhão foi gasto na aquisição concluída durante o Q3. Os investimentos apoiam a engenharia de anticorpos, com os retornos dependendo do desenvolvimento clínico bem-sucedido e de futuros lançamentos de medicamentos lucrativos.
- A orientação de LPA ajustado para o ano completo atingiu a faixa de US$ 11,05 a US$ 11,15. O ponto médio revisado aumentou US$ 0,06, com a entrega dependendo do crescimento contínuo dos medicamentos e de um desempenho mais estável dos dispositivos. A expansão da adoção de tratamentos, a melhora nas vendas de dispositivos e a gestão dos gastos com desenvolvimento serão importantes para o crescimento futuro dos lucros.
Perspectiva de Investimento da Johnson & Johnson (JNJ) para 2026: Cenário Otimista de US$ 320 vs. Cenário Pessimista de US$ 225
A perspectiva da Johnson & Johnson para 2026 depende de se os medicamentos mais recentes conseguem substituir receitas expostas a patentes enquanto preservam os lucros após o investimento no pipeline. As vendas de medicamentos no Q3 expandiram-se mais rapidamente do que os dispositivos, mas o LPA ajustado recuou à medida que as transações estratégicas adicionaram custos. Os cenários editoriais a seguir mostram como a demanda por lançamentos, a recuperação do MedTech e a disciplina nos gastos podem moldar a ação até dezembro de 2026.
O Cenário Otimista: Novos Medicamentos e Recuperação de Dispositivos Empurram a JNJ em Direção a US$ 320
Uma adoção mais ampla dos novos medicamentos elevaria os lucros, enquanto a recuperação do crescimento em dispositivos médicos fornece uma segunda fonte de suporte operacional. As vendas da Medicina Inovadora subiram 7,7% para US$ 16,757 bilhões, com o Darzalex atingindo US$ 4,239 bilhões. Estender esse impulso para a imunologia e a oncologia ajudaria a substituir as perdas do Stelara, à medida que melhores vendas de dispositivos absorvem os custos de desenvolvimento e comercialização.
O cenário de US$ 320 ganharia sustentação se o LPA ajustado para o ano completo atingir o teto da orientação de US$ 11,15 e o crescimento do MedTech superar os 2,5% do Q3. Uma conversão de caixa mais forte conectaria maiores vendas farmacêuticas a retornos mais sustentáveis para os acionistas.
O Cenário Base: Demanda Estável por Medicamentos Mantém a JNJ entre US$ 255 e US$ 280
O crescimento contínuo dos medicamentos poderia manter a geração de caixa operacional mesmo que os dispositivos se recuperem lentamente e os gastos com desenvolvimento limitem os lucros ajustados. O fluxo de caixa livre acumulado no ano estimado atingiu US$ 15,1 bilhões, enquanto as vendas do MedTech cresceram apenas 2,5%. Essas compensações sustentariam pesquisa em andamento e distribuições aos acionistas sem demonstrar que as novas iniciativas conseguem ainda elevar a lucratividade por ação de forma consistente.
Uma faixa de US$ 255 a US$ 280 seria compatível com a entrega dentro da orientação de LPA ajustado de US$ 11,05 a US$ 11,15 e o crescimento farmacêutico contínuo. Uma melhora nos dispositivos sustentaria o limite superior, enquanto a erosão de patentes e a diluição por transações poderiam limitar a expansão da avaliação.
O Cenário Pessimista: Erosão de Patentes e Custos de Desenvolvimento Puxam a JNJ em Direção a US$ 225
Um crescimento mais lento nos medicamentos de substituição exporia os lucros mais completamente às perdas de patentes e ao custo de construção de tratamentos futuros. As vendas do Stelara caíram 54,4% para US$ 716 milhões, enquanto as transações estratégicas também reduziram a lucratividade ajustada. Se os novos lançamentos perderem impulso antes que o crescimento dos dispositivos melhore, os gastos com investimentos poderiam absorver uma parcela excessiva da contribuição farmacêutica restante.
O cenário de US$ 225 se tornaria mais provável se o crescimento dos medicamentos desacelerar junto com maior fraqueza nos dispositivos e os lucros ficarem abaixo da orientação anual. Custos de litígio mais elevados ou progresso decepcionante no desenvolvimento enfraqueceriam então os retornos de caixa e reduziriam o suporte à avaliação.
Previsões do Preço da Ação JNJ para 2026 pelos Analistas de Wall Street
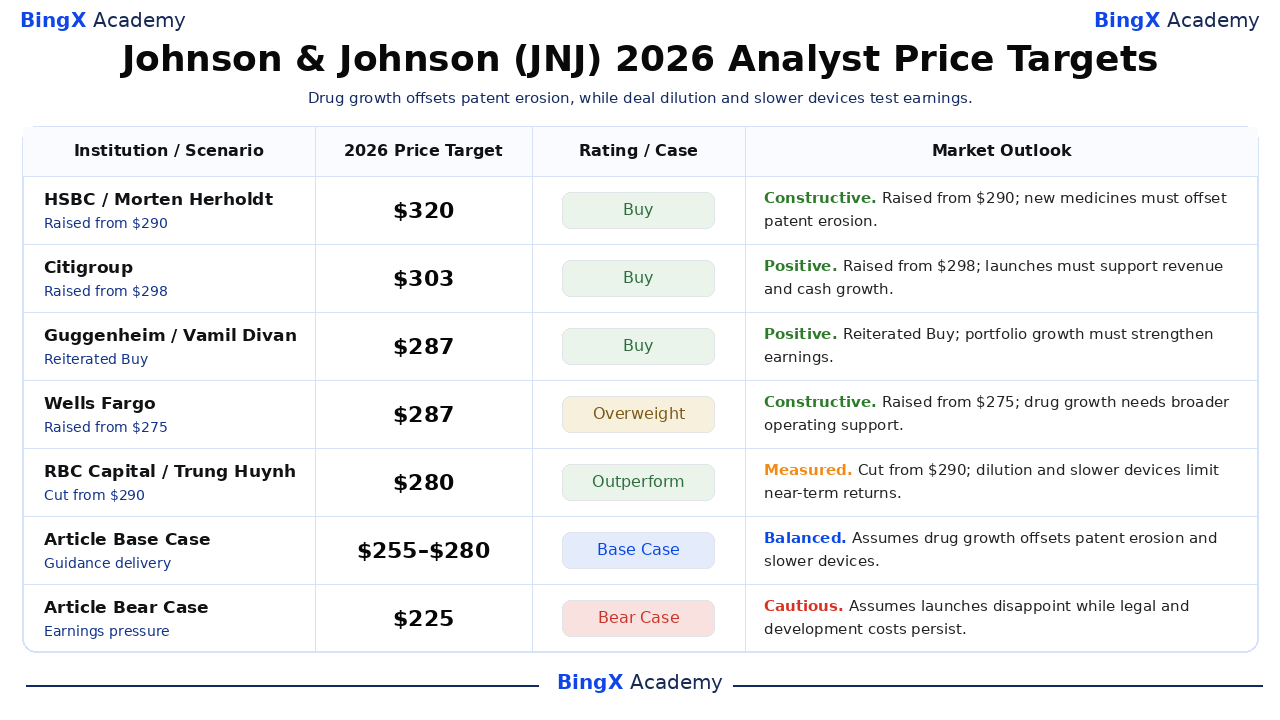
As ações selecionadas de Wall Street variam de US$ 280 a US$ 320 e refletem diferentes visões sobre novos medicamentos, exposição a patentes e desempenho de dispositivos. Esses são pontos de referência de analistas publicados, geralmente com horizontes de doze meses que se estendem além de dezembro de 2026. Os preços otimista, base e pessimista do artigo são cenários editoriais separados, e não previsões adicionais de corretoras.
|
Instituição / Cenário |
Meta de Preço para 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
HSBC |
US$ 320 |
Compra |
Construtivo. 2026-09-10: Elevado de US$ 290; manteve Compra. Visão editorial: Novos medicamentos precisam compensar a erosão de patentes e a fraqueza nos dispositivos. |
|
Citigroup |
US$ 303 |
Compra |
Positivo. 2026-10-05: Elevado de US$ 298; manteve Compra. Visão editorial: Os lançamentos comerciais precisam sustentar o crescimento de receita e caixa. |
|
Guggenheim |
US$ 287 |
Compra |
Positivo. 2026-10-07: Reiterou Compra com meta de US$ 287. Visão editorial: O crescimento do portfólio precisa se traduzir em lucros mais fortes. |
|
Wells Fargo |
US$ 287 |
Overweight |
Construtivo. 2026-10-16: Elevado de US$ 275; manteve Overweight. Visão editorial: Fortes vendas de medicamentos precisam de suporte operacional mais amplo. |
|
RBC Capital |
US$ 280 |
Outperform |
Moderado. 2026-10-14: Reduzido de US$ 290; manteve Outperform. Visão editorial: A diluição por aquisições e a desaceleração dos dispositivos limitam os retornos de curto prazo. |
|
Cenário Base do Artigo |
255–280 |
Cenário Base |
Equilibrado. Cenário editorial para dezembro de 2026. Pressupõe que a entrega da orientação compensa a erosão de patentes e a desaceleração dos dispositivos. |
|
Cenário Pessimista do Artigo |
US$ 225 |
Cenário Pessimista |
Cauteloso. Cenário editorial para dezembro de 2026. Pressupõe que os lançamentos decepcionam enquanto os custos jurídicos e de desenvolvimento persistem. |
Como Comprar Ações da Johnson & Johnson (JNJ) na BingX
Compre e mantenha ações da Johnson & Johnson por meio do BingX Stocks Trading usando USDT ou USDC, sujeito a disponibilidade de listagem e elegibilidade da conta. A Johnson & Johnson oferece exposição a medicamentos prescritos, dispositivos médicos e inovação em saúde em um portfólio global. Usuários elegíveis podem dimensionar suas posições de acordo com seus objetivos de investimento sem utilizar alavancagem ou pagar taxas de financiamento perpétuas.
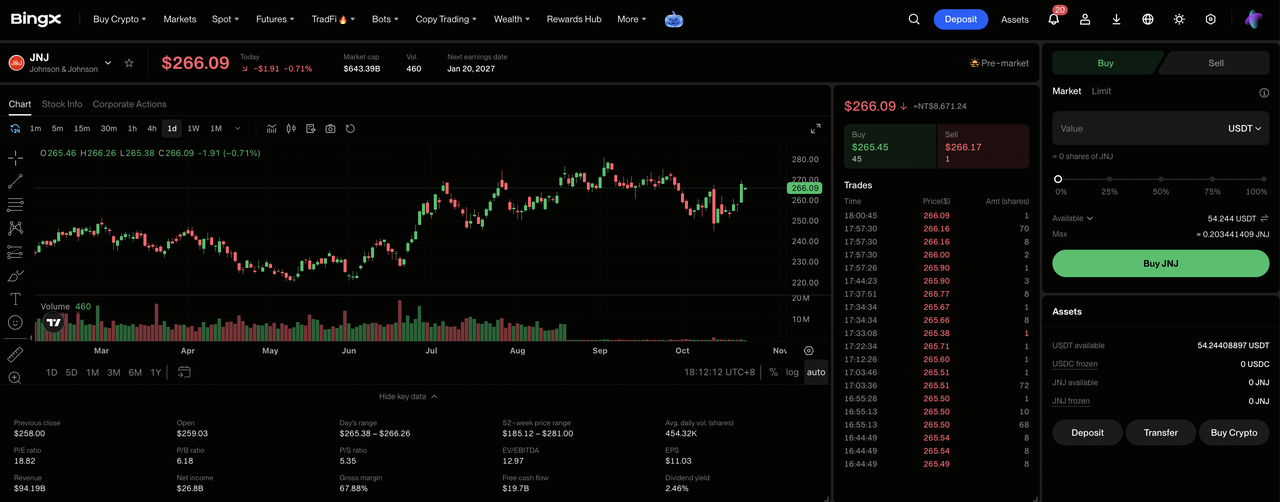
Passo 1: Acesse o BingX Stocks Trading. Cadastre-se ou faça login na BingX, conclua a verificação de identidade exigida e navegue até "TradFi > Stocks". Aceite a Divulgação de Risco de Negociação de Ações se estiver acessando o produto pela primeira vez.
Passo 2: Prepare USDT ou USDC. Certifique-se de que sua Conta Spot possui fundos suficientes para a compra. Transfira USDT ou USDC de sua Conta de Fundos ou Conta de Riqueza, se necessário. Verifique o valor mínimo de pedido da ação selecionada e a elegibilidade para compra fracionária antes de escolher o tamanho do investimento.
Passo 3: Selecione Johnson & Johnson (JNJ). Abra o mercado de Stocks, pesquise por Johnson & Johnson (JNJ) e confirme que a ação está disponível para sua conta. Revise a identidade da empresa, o preço atual da ação, a sessão de negociação e os tipos de ordens disponíveis.
Passo 4: Compre Ações da Johnson & Johnson. Selecione "Comprar", insira um valor de investimento ou quantidade de ações permitida e escolha uma ordem a mercado ou ordem limitada compatível. Ordens a mercado utilizam os preços disponíveis durante as sessões suportadas, enquanto ordens limitadas exigem o preço especificado ou melhor e liquidez suficiente para execução.
Passo 5: Revise e Gerencie Suas Posições. Abra "Stocks > Posições" para monitorar suas ações JNJ e o lucro ou prejuízo não realizado. Use Todas as Ordens para revisar transações ou vender ações quando necessário. A liquidação T+1 geralmente afeta quando os recursos de venda se tornam sacáveis, e não quando as ações compradas podem ser vendidas.
Os 5 Principais Riscos a Monitorar para Investidores da Johnson & Johnson em 2026
Os medicamentos estabelecidos da Johnson & Johnson, o amplo portfólio de saúde e a geração confiável de caixa sustentam sua perspectiva de lucros. No entanto, a erosão de patentes, a demanda por dispositivos, os gastos com desenvolvimento e os litígios podem pressionar a lucratividade e os retornos aos acionistas.
- Uma demanda mais fraca por medicamentos pode pressionar a receita: As vendas da Medicina Inovadora no Q3 atingiram US$ 16,757 bilhões, sustentadas por tratamentos oncológicos e de imunologia. Volumes menores de tratamentos ou menor demanda por marcas de substituição poderiam reduzir os lucros e as margens operacionais à medida que a concorrência de patentes se intensifica.
- O aumento dos custos de desenvolvimento pode restringir as margens: O LPA ajustado do Q3 recuou 7,5% para US$ 2,59, refletindo diluição relacionada a transações. Custos mais elevados de pesquisa e comercialização poderiam enfraquecer a lucratividade se as vendas de medicamentos e a receita de dispositivos crescerem mais lentamente.
- Atrasos na adoção de dispositivos podem limitar o crescimento da receita: A receita do MedTech no Q3 atingiu US$ 8,642 bilhões, mas o crescimento permaneceu em apenas 2,5%. Compras hospitalares adiadas, instalações de robótica ou recuperação de procedimentos poderiam reduzir a visibilidade de receita futura.
- O investimento no pipeline pode enfraquecer os retornos aos acionistas: Aproximadamente US$ 1 bilhão foi gasto na Firefly Bio, apoiando capacidades de engenharia de anticorpos. Contratempos clínicos ou custos adicionais de desenvolvimento poderiam limitar a geração futura de caixa e reduzir o valor ao acionista antes que os programas adquiridos atinjam a comercialização.
- Lucros mais fracos podem pressionar a avaliação: O LPA ajustado do Q3 da Johnson & Johnson atingiu US$ 2,59, sustentado por um grande negócio farmacêutico. Lançamentos mais lentos, menor demanda por dispositivos ou aumento dos custos de litígio poderiam reduzir os lucros e desencadear quedas no preço das ações.
Considerações Finais: Vale a Pena Investir na Johnson & Johnson em 2026?
A receita trimestral de US$ 25,399 bilhões e o fluxo de caixa livre acumulado no ano estimado em US$ 15,1 bilhões da Johnson & Johnson demonstram sua capacidade de financiar a inovação em saúde. O Darzalex e os medicamentos mais recentes sustentam as vendas, enquanto a Firefly Bio e a Sail ampliam as oportunidades de desenvolvimento. Sustentar esse crescimento dependerá da substituição de receitas expostas a patentes e da conversão do investimento em dispositivos em adoção lucrativa.
O cenário otimista de US$ 320 pressupõe maior demanda por novos medicamentos, recuperação dos dispositivos e conversão mais forte de receita em lucros. O cenário base de US$ 255 a US$ 280 reflete a entrega da orientação, enquanto o cenário pessimista de US$ 225 considera a erosão de patentes e os custos persistentes. Com a JNJ fechando a US$ 257,78 em 21 de outubro, os investidores devem observar se o crescimento do portfólio produz retornos duráveis por ação.
Aviso de Risco: O portfólio de saúde diversificado da Johnson & Johnson não elimina o risco de investimento. Perdas de patentes, contratempos clínicos ou custos de litígio mais elevados podem reduzir os lucros e os retornos aos acionistas. Os investidores devem avaliar a avaliação, a geração de caixa e sua tolerância ao risco antes de comprar ações JNJ.
Leituras Relacionadas
- Principais Ações Farmacêuticas para Comprar em 2026: Medicamentos contra o Câncer, Medicamentos para Perda de Peso, mRNA e Novos Medicamentos
- Previsão de Preço da Moderna (MRNA) para 2026: O Impulso da Vacina contra o Câncer Pode Empurrar a Ação MRNA em Direção a US$ 180?
- Previsão de Preço da Merck (MRK) para 2026: O Impulso do Pipeline Pode Empurrar a Ação MRK em Direção a US$ 170?
- Previsão de Preço da Eli Lilly (LLY) para 2026: A Demanda por Medicamentos para Perda de Peso Pode Empurrar a LLY em Direção a US$ 1.600?
- Previsão de Preço da Ação UnitedHealth (UNH) para 2026: Recuperação Impulsionada por IA ou Armadilha Regulatória a US$ 306?
