Taiwan Semiconductor Manufacturing Company (TSMC) produkuje układy scalone projektowane przez klientów w dziedzinie smartfonów, obliczeń AI i sieci. Węzły wiodące i zaawansowane pakowanie są kluczowe dla jej wzrostu, podczas gdy zagraniczne fabryki rozszerzają zdolności produkcyjne. Wydajność nowych procesów, wykorzystanie klientów i koszty zagranicznej ekspansji decydują o tym, czy rosnące zamówienia AI przynoszą wystarczające zyski, aby uzasadnić historycznie duży program kapitałowy.
Ostatni kwartał pokazał, że produkcja dwunanometrowa zyskuje na skali, podczas gdy marże absorbowały koszty uruchomienia. Przychody TSMC Q3 w dolarach amerykańskich osiągnęły 46,72 miliarda dolarów, wzrastając o 41,2% rok do roku, a N2 wzrosło do 8% przychodów z płytek. Rozwodniony zysk wyniósł 4,60 USD na ADR w USA, ale marża brutto spadła z Q2 do 66,4%. Test Q4 polega na tym, czy większy wolumen zrównoważy koszty nowych węzłów i zagranicznych fabryk.
Prognoza akcji TSM na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Przypadek popytu na zaawansowane węzły: Akceleratory AI, produkcja 2-nanometrowa i silniejsze wytyczne przychodów Q4 mogą utrzymać premiumowe zyski wraz z uruchamianiem nowych mocy produkcyjnych.
- Przypadek intensywności kapitałowej: Zagraniczne fabryki, koszty uruchomienia węzłów i budżet kapitałowy od 60 do 64 miliardów dolarów mogą rozmyć zwroty, jeśli wydatki klientów lub wykorzystanie osłabną.
Ten przewodnik analizuje prognozę akcji TSM, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na publikacji wyników TSMC za Q3 z 15 października, prezentacji dla inwestorów, transkrypcji rozmowy i danych rynkowych do 19 października, a także jak kupić akcje TSM na BingX TradFi za USDT.
5 Najważniejszych Rzeczy dla Inwestorów TSMC w Październiku 2026
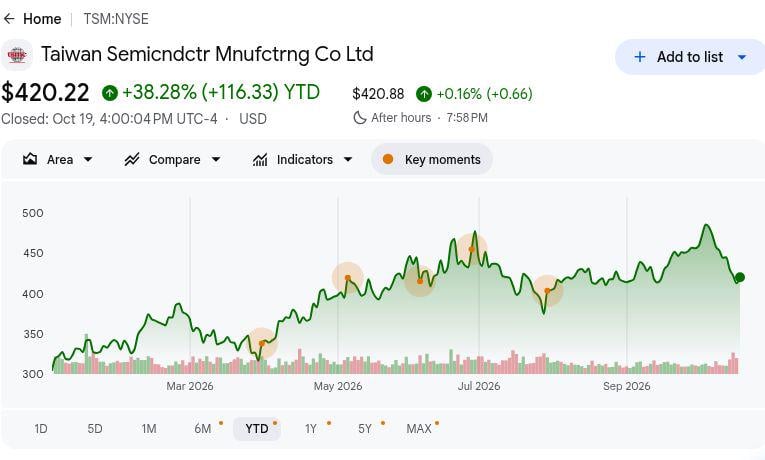
- TSM zamknęło się na poziomie 420,22 USD, wzrastając o 38,28% od początku roku. Zamknięcie ADR na NYSE 19 października wzrosło o 7,61 USD w ciągu dnia i znajduje się poniżej celu Barclays wynoszącego 670 USD po Q3. Ten wzrost od początku roku odzwierciedla optymizm AI, czyniąc wyniki i realizację marż ważniejszymi niż porównanie z celami analityków.
- Przychody USD w Q3 wynoszące 46,72 miliarda dolarów przekroczyły wytyczne spółki. Wynik przekroczył górny pułap 45,8 miliarda dolarów o 0,92 miliarda dolarów i wzrósł o 41,2% rok do roku w dolarach. Ta skala potwierdza solidny popyt na wiodące węzły, choć 50,9% wzrost zgłoszony w walucie lokalnej jest inny ze względu na zmiany kursów wymiany. To rozróżnienie ma znaczenie przy modelowaniu ADR.
- Udział 2-nanometrowy wzrósł do 8% sprzedaży płytek. N2 stanowiło 3% przychodów z płytek w Q2; 7-nanometrowe i poniżej razem osiągnęły 79% w Q3. N2 wspiera przyszłe ceny, ale koszty uruchomienia przyczyniły się do obniżenia marży brutto o 1,3 punktu do 66,4%.
- Wytyczne przychodów Q4 sięgają 54,3 miliarda dolarów na górnym końcu. Zakres od 52,3 do 54,3 miliarda dolarów sugeruje około 14% wzrostu sekwencyjnego w punkcie środkowym w stosunku do Q3. Kierownictwo prognozowało również około 44% wzrostu przychodów USD w całym roku. Kierowana marża brutto na poziomie 65% do 67% testuje ekonomię uruchomienia.
- Budżet kapitałowy od 60 do 64 miliardów dolarów podnosi test zwrotu. Kierownictwo potwierdziło plan na 2026 rok i oczekuje, że zdolności produkcyjne rodziny N2 wzrosną ponad dwukrotnie w 2027 roku. Oczekuje się, że zagraniczne fabryki rozmyją marżę brutto za 2026 rok o około dwa punkty, rozszerzając się do trzech do czterech punktów w późniejszych latach. Trwałe zamówienia muszą uzasadniać ich skalę.
Czym Jest Taiwan Semiconductor Manufacturing Company (TSM)?
Taiwan Semiconductor Manufacturing Company (TSMC) jest wiodącą na świecie odlewnią półprzewodnikową, produkującą zaawansowane układy scalone projektowane przez firmy takie jak Apple, NVIDIA i AMD. Założona w 1987 roku, TSMC zapoczątkowała model odlewni pure-play, koncentrując się na produkcji układów scalonych, a nie na opracowywaniu konkurencyjnych projektów procesorów. Jej technologie produkcyjne i usługi zaawansowanego pakowania obsługują smartfony, akceleratory AI, obliczenia wysokiej wydajności, elektronikę motoryzacyjną i urządzenia połączone. W 2025 roku TSMC wyprodukowało 12 682 produkty dla 534 klientów przy użyciu 305 technologii procesów, a wzrost przychodów był napędzany wolumenem produkcji, popytem na zaawansowane węzły i wydajnością produkcji.
TSMC rozszerza zdolności produkcyjne nowej generacji 2 nm (N2) na Tajwanie, a roczne zdolności produkcyjne rodziny N2 mają wzrosnąć ponad dwukrotnie w 2027 roku. Jej proces A14 jest zaplanowany do produkcji próbnej w 2027 roku i produkcji masowej w 2028 roku, podczas gdy druga fabryka Arizona jest ukierunkowana na produkcję w Q3 2027. Zaawansowana technologia pakowania CoWoS firmy odgrywa również kluczową rolę w łączeniu procesorów AI z pamięcią o wysokiej przepustowości (HBM). Te inwestycje wzmacniają pozycję TSMC w całym łańcuchu dostaw sprzętu AI, a przyszły wzrost jest uzależniony od popytu klientów, wydajności produkcji i terminowej ekspansji mocy produkcyjnych. Przewodnik po łańcuchu dostaw produkcji półprzewodników wyjaśnia jej rolę w zaawansowanej produkcji układów scalonych.
Czytaj więcej: 10 Najlepszych Akcji Sprzętu AI do Obserwowania w 2026: Architektura Napędzająca Inteligencję Nowej Generacji
TSMC (TSM) Przegląd Wyników Q3 2026: Silny Popyt na AI Napędza Przekroczenie Przychodów i Wyższe Wytyczne
TSMC zgłosiło przychody za Q3 2026 w wysokości 46,72 miliarda dolarów, wzrastając o 41,2% rok do roku i o 0,92 miliarda dolarów powyżej górnego pułapu wytycznych. Rozwodniony EPS osiągnął 4,60 USD na ADR, bijąc konsensus szacunkowy wynoszący 4,46 USD, podczas gdy zaawansowane technologie węzłów przyczyniły się do 79% przychodów z płytek, a 2 nm (N2) osiągnęło 8%. Marża brutto pozostała silna na poziomie 66,4%, choć koszty uruchomienia N2 i produkcji zagranicznej obciążyły rentowność. Wytyczne przychodów Q4 od 52,3 do 54,3 miliarda dolarów sygnalizują dalszy wzrost, a wydajność produkcji jest kluczowa dla utrzymania marż.
Czytaj więcej: TSMC (TSM) Wyniki Q3 FY2026: Rekordowy wzrost zysku netto o 69% przyćmiony obawami o popyt w 2027 roku podczas wyprzedaży o 1,80%
|
Wskaźnik Finansowy |
Wytyczne / Konsensus |
Zgłoszone / Rzeczywiste |
Niespodzianka |
|
Przychody USD Q3 |
Wytyczne 44,6 mld–45,8 mld |
46,72 mld USD |
Pobicie. 0,92 mld USD powyżej górnego pułapu wytycznych; wzrost o 41,2% r/r. |
|
Rozwodniony EPS/ADR Q3 |
Konsensus FactSet 4,46 USD |
4,60 USD |
Pobicie. 0,14 USD powyżej konsensusu. |
|
Miks zaawansowanych węzłów Q3 |
77% w Q2 |
79% przychodów z płytek |
Rozszerzenie. Wzrost o 2 punkty procentowe sekwencyjnie. |
|
Miks płytek N2 Q3 |
3% w Q2 |
8% przychodów z płytek |
Rozszerzenie. Wzrost o 5 punktów procentowych sekwencyjnie. |
|
Marża brutto Q3 |
Wytyczne 65%–67% |
66,40% |
W zakresie. Spadek o 1,3 punktu w stosunku do Q2. |
|
Marża operacyjna Q3 |
Wytyczne 56%–58% |
58,70% |
Powyżej. 0,7 punktu ponad górny pułap wytycznych. |
|
Perspektywy przychodów USD Q4 |
Rzeczywiste Q3: 46,72 mld USD |
52,3 mld–54,3 mld |
Wyżej. Punkt środkowy sugeruje 14,1% wzrostu sekwencyjnego. |
- Przychody USD wynoszące 46,72 miliarda dolarów przekroczyły wytyczne o 0,92 miliarda dolarów. Wzrost o 41,2% w stosunku do roku poprzedniego i o 16,2% w stosunku do Q2 pokazuje, że popyt przyspieszył we wszystkich podstawach raportowania. Silne zamówienia wiodących węzłów przekroczyły plany wysyłek. Nowe moce produkcyjne muszą przekształcić ten wolumen w zwroty.
- Zysk ADR wynoszący 4,60 USD pobił śledzone szacunki o 0,14 USD. Szacunek FactSet cytowany przez Investor's Business Daily wynosił 4,46 USD, podczas gdy TSMC zgłosiło 68,7% wzrostu zysku rok do roku w swojej walucie raportowania. To wspiera dźwignię operacyjną, choć koszty uruchomienia N2 mogą ją zmienić.
- N2 wzrosło z 3% do 8% przychodów z płytek. N3 dodało 33%, a N5 kolejne 28%, doprowadzając 7-nanometrowe i poniżej do 79% sprzedaży płytek w Q3. Pięciopunktowy wzrost miksu N2 pokazuje rzeczywistą produkcję; wydajność i ceny pozostają testami marż.
- Marża brutto spadła o 1,3 punktu do 66,4%. Pozostała w zakresie wytycznych Q3 od 65% do 67%, podczas gdy 58,7% marży operacyjnej przekroczyło górny pułap wytycznych wynoszący 58%. Rozmycie uruchomienia N2 wyjaśnia kontrast marż; wyższy wolumen musi absorbować te koszty.
- Wytyczne Q4 koncentrują się na przychodach wynoszących 53,3 miliarda dolarów. Ten punkt środkowy sugeruje około 14,1% wzrostu sekwencyjnego, podczas gdy kierowana marża brutto pozostaje na poziomie 65% do 67%, a przychody USD za cały rok mają wzrosnąć o około 44%. Około dwa punkty rozmycia zagranicznego sprawiają, że zwroty z ekspansji stają się testem.
Perspektywy Inwestycyjne TSMC (TSM) na 2026: Przypadek Byczych na 600 USD vs. Przypadek Niedźwiedzich na 350 USD
Perspektywy TSMC na 2026 rok zależą od tego, czy silny popyt na układy AI i rosnące wdrożenie 2 nm (N2) mogą utrzymać wzrost przychodów i wysokie marże zysku. Wytyczne Q4 wskazują na kolejny znaczący wzrost sprzedaży, podczas gdy budżet wydatków kapitałowych od 60 do 64 miliardów dolarów sprawia, że wydajność produkcji, wykorzystanie mocy produkcyjnych i koszty zagranicznej ekspansji są kluczowe dla przyszłych zwrotów.
Przypadek Byczych: Silny Popyt N2 Popycha TSM w Kierunku 600 USD
Przypadek byczych zakłada, że przychody Q4 zbliżają się lub przekraczają górny pułap wytycznych wynoszący 54,3 miliarda dolarów, ponieważ akceleratory AI, układy sieciowe i premium smartfony napędzają popyt na zaawansowane węzły. N2 rozszerza się poza swój wkład Q3 wynoszący 8% przychodów z płytek, podczas gdy poprawiające się wydajności produkcji kompensują koszty uruchomienia. Marża brutto blisko 67% wzmocniłaby zyski pomimo dużych inwestycji w nowe fabryki.
Ruch w kierunku 600 USD za ADR wymagałby silniejszej sprzedaży Q4, utrzymanych marż i solidnych zobowiązań klientów N2 na 2027 rok wspierających planowaną ekspansję mocy produkcyjnych. Wyższa wydajność produkcji i stały popyt na AI wzmocniłyby wzrost, podczas gdy słabsze marże mogłyby ograniczyć zyski wyceny.
Przypadek Bazowy: Stabilny Popyt na Układy Utrzymuje TSM Między 430 a 500 USD
Przypadek bazowy zakłada, że przychody Q4 pozostają w ramach wytycznych kierownictwa od 52,3 do 54,3 miliarda dolarów, ponieważ popyt na AI i zaawansowane węzły nadal rośnie. Wdrożenie N2 rozszerza się, ale koszty uruchomienia i zagraniczne koszty produkcji utrzymują marżę brutto w zakresie wytycznych od 65% do 67%. Duże wydatki kapitałowe również umiarkują krótkoterminowe generowanie gotówki.
TSM mogłoby handlować między 430 a 500 USD za ADR, jeśli sprzedaż Q4 spełni wytyczne, marża brutto pozostanie powyżej 65%, a rentowność operacyjna pozostanie silna. Poprawiające się wydajności N2 wspierałyby górny koniec, podczas gdy wolniejsze zamówienia lub wyższe koszty zagraniczne mogłyby wywierać presję na zakres.
Przypadek Niedźwiedzich: Rosnące Koszty Produkcji Ciągną TSM w Kierunku 350 USD
Przypadek niedźwiedzich zakłada, że klienci AI spowalniają zobowiązania dotyczące mocy produkcyjnych, podczas gdy popyt na elektronikę konsumencką słabnie. Koszty uruchomienia N2 i zagranicznych fabryk mogą rosnąć szybciej niż wykorzystanie, obniżając marżę brutto poniżej podłogi wytycznych Q4 wynoszącego 65%. Program wydatków kapitałowych od 60 do 64 miliardów dolarów wywierałby wtedy większą presję na przepływ gotówki i zwroty z inwestycji.
Ruch w kierunku 350 USD za ADR stałby się bardziej prawdopodobny, gdyby przychody Q4 spadły poniżej 52,3 miliarda dolarów, kierownictwo obniżyło perspektywy popytu na 2027 rok lub zagraniczne koszty produkcji rosły szybciej niż oczekiwano. Słabsze marże i wolniejsze wykorzystanie mocy produkcyjnych mogłyby dalej wywierać presję na wycenę.
Prognozy Cen Akcji TSM na 2026 według Analityków Wall Street
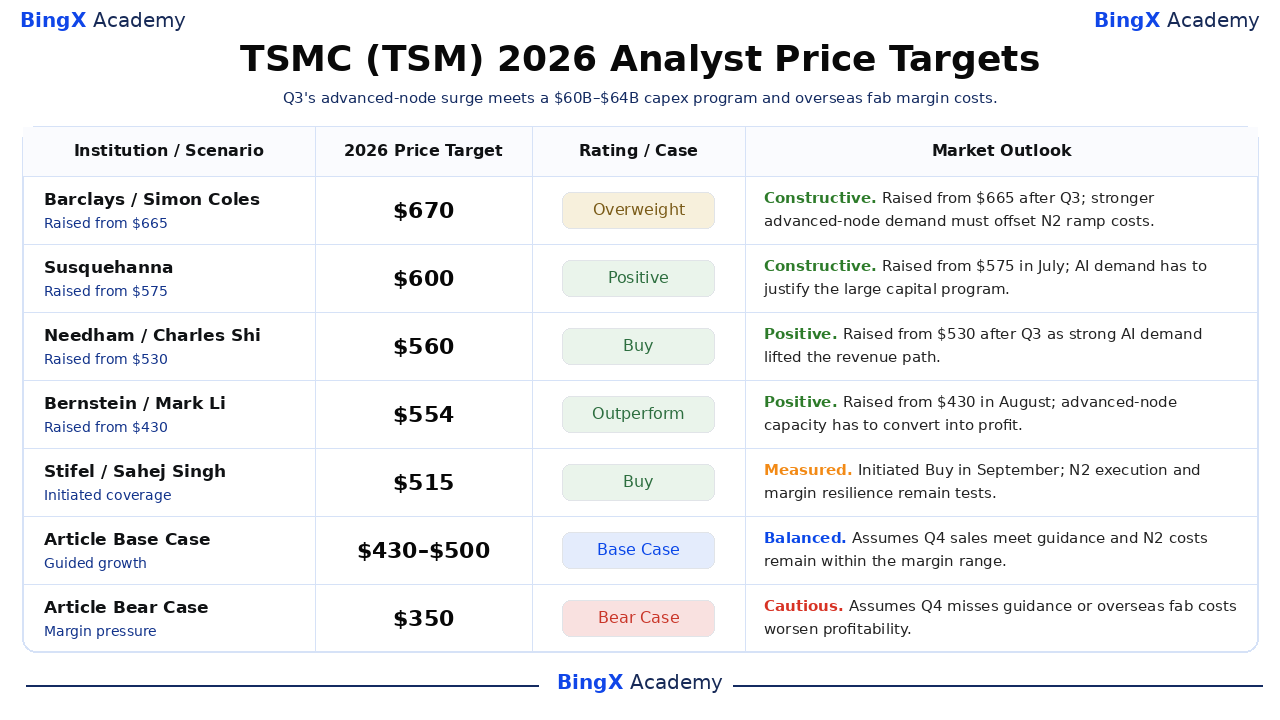
Te nazwane, datowane cele stron trzecich odnoszą się do ADR TSM w USA i zazwyczaj obejmują horyzont analityków wynoszący około 12 miesięcy, więc nie powinny być mylone z gwarantowanymi cenami w grudniu 2026 roku. Rozpiętość od 515 do 670 USD odzwierciedla różne założenia dotyczące popytu na AI, cen płytek i kosztów mocy produkcyjnych. Ostatnie dwa wiersze to redakcyjne przypadki na 2026 rok.
|
Instytucja / Scenariusz |
Cel Cenowy na 2026 |
Rating / Przypadek |
Perspektywy Rynkowe |
|
Barclays |
670 USD |
Przeważaj |
Konstruktywne. 16 października: Podwyższono z 665 do 670 USD po Q3; redakcyjny pogląd: silniejszy popyt na wiodące węzły wspiera zyski, z zastrzeżeniem kosztów marż N2. |
|
Susquehanna |
600 USD |
Pozytywne |
Konstruktywne. 16 lipca: Podwyższono z 575 do 600 USD w lipcu; redakcyjny pogląd: trwałe zamówienia AI mają znaczenie, ponieważ capex pozostaje 60 mld–64 mld. |
|
Needham |
560 USD |
Kup |
Pozytywne. 15 października: Podwyższono z 530 do 560 USD na podstawie wyników Q3; silny wzrost AI został przytoczony w relacji po wynikach. |
|
Bernstein |
554 USD |
Ponadprzeciętna |
Pozytywne. 11 sierpnia: Podwyższono z 430 do 554 USD w sierpniu; redakcyjny pogląd: cel wymaga zaawansowanego wyjścia węzłów i cen, aby przekształcić się w zysk. |
|
Stifel |
515 USD |
Kup |
Wyważone. 2 września: Zainicjowano Kup z celem 515 USD; redakcyjny pogląd: wykonanie N2 i odporność marż muszą wspierać premię. |
|
Przypadek Bazowy Artykułu |
430–500 |
Przypadek Bazowy |
Zrównoważone. Zakłada, że sprzedaż Q4 spełnia wytyczne, a koszty N2 pozostają w zakresie marż. |
|
Przypadek Niedźwiedzich Artykułu |
350 USD |
Przypadek Niedźwiedzich |
Ostrożne. Zakłada, że Q4 nie spełnia wytycznych lub koszty zagranicznych fabryk pogarszają rentowność. |
Jak Kupić Akcje TSMC (TSM) na BingX
Kup i trzymaj akcje TSMC poprzez BingX Stocks Trading używając USDT lub USDC. TSMC oferuje ekspozycję na popyt na układy AI, zaawansowaną produkcję półprzewodników i rozszerzającą się zdolność produkcyjną 2 nm (N2). Dzięki inwestowaniu ułamkowemu i bez dźwigni finansowej ani opłat za finansowanie, uprawnieni użytkownicy mogą budować pozycje w oparciu o swoje cele inwestycyjne i perspektywy długoterminowego wzrostu TSMC.
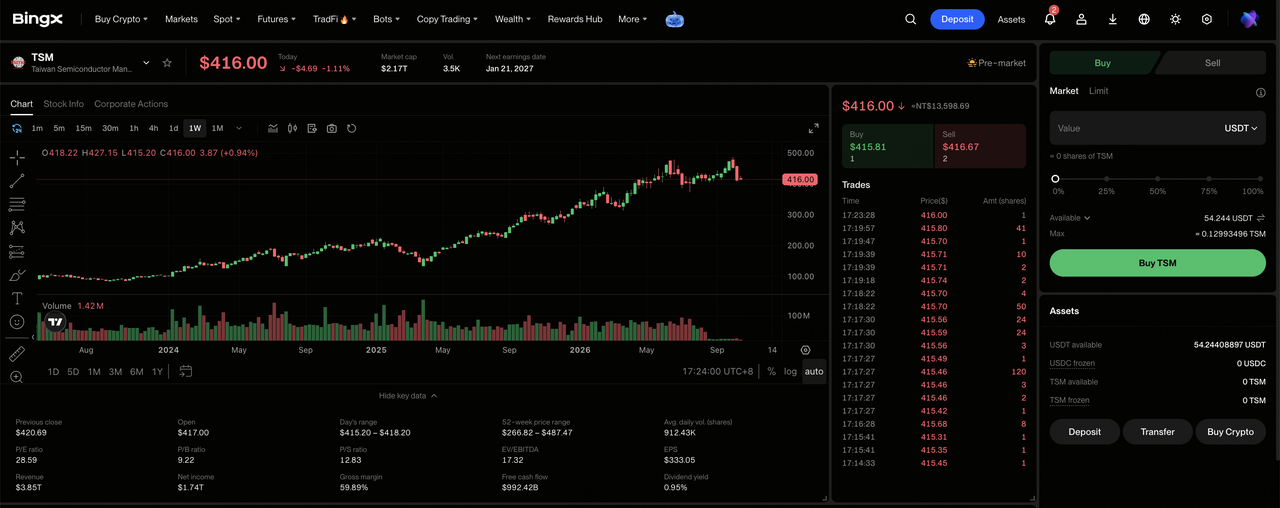
Krok 1: Uzyskaj dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, ukończ wymaganą weryfikację tożsamości i przejdź do „TradFi > Stocks". Zaakceptuj Ujawnienie Ryzyka Obrotu Akcjami, jeśli po raz pierwszy korzystasz z produktu.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot ma wystarczające środki na zakup. W razie potrzeby przenieś USDT lub USDC ze swojego Konta Funduszowego lub Majątkowego. Zakupy ułamkowe zaczynają się od 5 USDC lub 0,0001 akcji.
Krok 3: Wybierz TSMC (TSM). Otwórz rynek Stocks, wyszukaj TSM i wybierz Taiwan Semiconductor Manufacturing Company (TSM). Sprawdź aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup Akcje TSMC. Wybierz „Kup", wprowadź kwotę inwestycji lub ilość akcji i wybierz zlecenie rynkowe lub z limitem. Zlecenia rynkowe są realizowane po dostępnych cenach podczas obsługiwanych godzin handlu, podczas gdy zlecenia z limitem są realizowane po określonej cenie lub lepszej, gdy dostępna jest wystarczająca płynność.
Krok 5: Przejrzyj i Zarządzaj Swoimi Udziałami. Otwórz „Stocks > Positions", aby monitorować swoje akcje TSM i niezrealizowany zysk lub stratę. Użyj Wszystkich Zleceń, aby przejrzeć transakcje lub sprzedać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się dostępne do wypłaty, a nie kiedy akcje można sprzedać.
5 Najważniejszych Ryzyk do Obserwowania dla Inwestorów TSMC w 2026
Wiodąca pozycja procesowa TSMC nie eliminuje finansowych i operacyjnych ryzyk skalowania nowych węzłów i fabryk. Każde z nich może zmienić oczekiwane zwroty gotówkowe lub wycenę przypisaną do ADR w USA.
- Wydatki kapitałowe mogą wyprzedzić popyt klientów. Budżet na 2026 rok od 60 do 64 miliardów dolarów angażuje gotówkę z wyprzedzeniem przyszłej sprzedaży płytek. Jeśli zamówienia AI lub wykorzystanie fabryk zawiedzie, amortyzacja i niższy wolny przepływ gotówki mogą zmniejszyć zysk na ADR i cenę, jaką inwestorzy zapłacą za oczekiwany wzrost.
- Zagraniczne fabryki mogą rozmywać marżę brutto. Kierownictwo spodziewa się około dwóch punktów rozmycia w 2026 roku i trzech do czterech punktów w późniejszych latach. Jeśli te koszty pojawią się przed premium cenami i wolumenem, przyrostowe przychody przekształcają się w mniejszy zysk, obniżając zwrot z zainwestowanego kapitału.
- Zmiany wydajności i miksu N2 mogą ograniczyć zwroty. N2 już przyczyniło się do 8% sprzedaży płytek w Q3, podczas gdy marża brutto spadła sekwencyjnie o 1,3 punktu. Powolne uruchomienie wydajności lub większe koszty uruchomienia mogłyby uniemożliwić wyższej sprzedaży zaawansowanych węzłów dostarczenie proporcjonalnego wzrostu zysku.
- Słabość konsumencka może podważyć miks AI. Kierownictwo zasygnalizowało rynki wrażliwe na ceny i rosnące koszty komponentów podczas październikowej rozmowy. Spowolnienie rynku telefonów komórkowych lub PC może zmniejszyć wykorzystanie fabryk poza AI, pozostawiając stałe koszty produkcji rozłożone na mniejszą liczbę płytek i wywierając presję na zysk na akcję.
- Polityka i koncentracja geograficzna mogą zakłócić produkcję. Zaawansowana produkcja nadal w dużym stopniu zależy od Tajwanu, pomimo ekspansji w Arizonie i Japonii. Napięcia na Cieśninie Tajwańskiej, ograniczenia eksportu lub przerwy w dostawach mogłyby opóźniać dostawy, wymagać kosztownej redundancji i podnosić rabat, jaki inwestorzy stosują do przyszłych przepływów pieniężnych.
Podsumowanie: Czy Powinieneś Inwestować w TSMC w 2026?
TSMC weszło w ostatni kwartał z rzadką kombinacją 41,2% wzrostu przychodów w dolarach, 79% miksu płytek zaawansowanych węzłów i zakresu przychodów Q4 zaczynającego się od 52,3 miliarda dolarów. N2 przeszło z etapu rozwoju do znaczącej produkcji, a popyt na AI daje odlewni wyjątkowo silne tło zamówień. Jej przywództwo wymaga wyjątkowych wydatków.
Przypadek byczych na 600 USD zależy od tego, czy skala N2 osiągnie zyski, podczas gdy marża brutto Q4 utrzyma się blisko 67%; przypadek niedźwiedzich na 350 USD zakłada, że zamówienia lub wydajność nie udźwigną kosztów zagranicznych i uruchomienia. Zakres bazowy 430 do 500 USD zakłada sprzedaż zgodną z wytycznymi i koszty uruchomienia. Konserwatywni traderzy mogą poczekać na dane dotyczące przychodów Q4, marży brutto i dowodów mocy produkcyjnych na 2027 rok.
Przypomnienie o Ryzyku: Handel i inwestowanie w akcje takie jak TSM wiąże się z wysokim ryzykiem utraty kapitału. Budowa fabryk, wydajność procesów, zmiany polityki, koncentracja na Tajwanie i zmiany w wydatkach na AI mogą powodować znaczną zmienność. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane Lektury
- Czym Jest BingX Stocks Trading? Przewodnik dla Początkujących po Handlu Akcjami i ETF-ami USA z Kryptowalutami
- Najlepsze Akcje Producentów Układów AI do Kupienia w 2026: TSMC, ASML i Zaawansowana Produkcja Układów
- Najlepsze Akcje Półprzewodników AI do Kupienia w 2026: Kompletny Przewodnik po Układach AI i Łańcuchu Dostaw
- NVIDIA (NVDA) Prognoza Ceny na 2026: Czy Wzrost Infrastruktury AI Może Popchnąć NVDA w Kierunku 420 USD?
- ASML Holding (ASML) Prognoza Ceny na 2026: Czy Popyt na EUV Może Popchnąć ASML w Kierunku 2500 USD?
