SentinelOne (S) sprzedaje subskrypcyjne oprogramowanie zabezpieczające, które chroni punkty końcowe przedsiębiorstw, obciążenia w chmurze i tożsamości. Stała baza klientów zapewnia ugruntowany silnik wzrostu, a Purple AI i szersze moduły Singularity mają na celu zwiększenie wydatków w ramach tych kont. Zwrot zależy od tego, czy płatna adopcja platformy może utrzymać wzrost przy jednoczesnej poprawie marż na dostarczaniu i zmniejszeniu różnicy między skorygowanym zyskiem a stratami GAAP.
Ostatni kwartał wykazał wzrost subskrypcji i poprawę skorygowanej rentowności przy jednoczesnym osłabieniu marż brutto. Przychody SentinelOne za Q2 FY2027 wzrosły o 21% do 292 mln USD, a ARR zwiększył się o 22% do 1,218 mld USD. Skorygowana marża operacyjna osiągnęła 10%, jednak marża brutto GAAP spadła do 72% z 75%. Kolejnym testem jest realizacja prognozy przychodów na Q3 w wysokości 309–311 mln USD przy zdrowszej ekonomice subskrypcji.
Prognoza kursu akcji S na 2026 rok koncentruje się teraz na dwóch konkurujących ze sobą poglądach:
- Scenariusz ekspansji platformy: Więksi klienci dodają moduły chmurowe i AI, zwiększając przychody cykliczne, a odbudowa marż brutto przekształca istniejącą skorygowaną dźwignię operacyjną w lepszą jakość zysków.
- Scenariusz presji na marże: Wolniejsza ekspansja kont i niższy zysk brutto sprawiają, że wydatki na produkty i wynagrodzenia oparte na akcjach pochłaniają zbyt dużą część korzyści z wzrostu subskrypcji.
Niniejszy przewodnik analizuje prognozę kursu akcji S, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na wynikach finansowych SentinelOne, oficjalnych informacjach o produktach i danych Stock Analysis do 21 października, a także jak kupić akcje S na BingX TradFi za USDT lub USDC.
5 najważniejszych informacji dla inwestorów SentinelOne w październiku 2026 roku
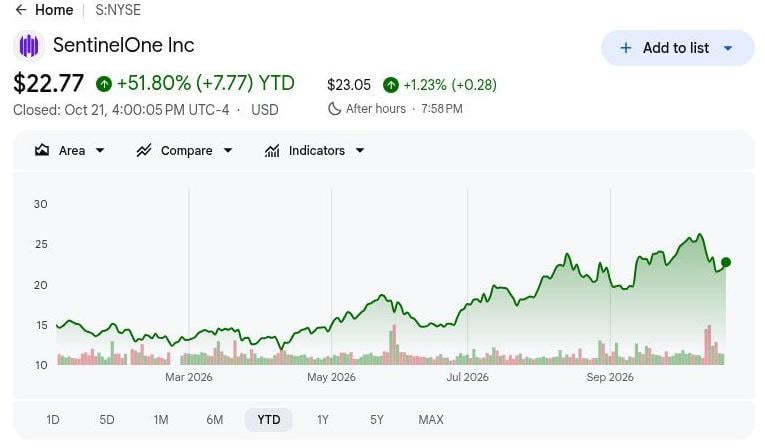
- S zamknęło się na poziomie 22,77 USD w dniu 21 października, wzrost o 51,80% od początku roku: Akcje pozostają powyżej poziomu z początku roku, co sprawia, że scenariusz byczej ceny 32 USD jest uzależniony od płatnej ekspansji platformy i zdrowszych marż. Dalsze wzrosty wymagają, aby adopcja Singularity poprawiła rentowność na akcję równolegle z wzrostem przychodów cyklicznych.
- Przychody za Q2 FY2027 wzrosły o 21% do 292 mln USD: Skorygowana marża operacyjna również poprawiła się z 2% do 10%, wykazując silniejszą dźwignię kosztową. Jednak marża brutto GAAP spadła z 75% do 72%, co sprawia, że ważne jest rozróżnienie między kontrolą kosztów operacyjnych a ekonomiką dostarczania dodatkowych subskrypcji.
- ARR osiągnął 1,218 mld USD wraz z ekspansją kont większych klientów: Baza cykliczna Q2 wzrosła o 22%, podczas gdy liczba klientów z ARR wynoszącym co najmniej 100 000 USD wzrosła o 13% do 1 715. Odnowienia, płatna adopcja modułów i marże na dostarczaniu określą, w jakim stopniu ta skala subskrypcji przełoży się na trwały wzrost zysków.
- Prognoza przychodów na Q3 wyznacza test na poziomie 309–311 mln USD: Kierownictwo prognozowało 38–40 mln USD skorygowanego dochodu operacyjnego, wymagając dalszego wzrostu wraz z dźwignią kosztową. Rozpoznane sprzedaże subskrypcji i stabilizacja marży brutto zdecydują, czy ta perspektywa wspiera trwałe poprawy rentowności platformy.
- Straty operacyjne GAAP pozostają ograniczeniem dla zwrotów dla akcjonariuszy: SentinelOne odnotował ujemną marżę operacyjną na poziomie 31% przy dodatnim skorygowanym wyniku 10%, a rozwodniona strata GAAP wyniosła 0,27 USD na akcję. Wzrost subskrypcji musi pokryć koszty dostarczania i wynagrodzenia, zanim skorygowany postęp przełoży się na ekonomikę na akcję.
Czym jest SentinelOne?
Założona w 2013 roku firma SentinelOne (S) tworzy oprogramowanie cyberbezpieczeństwa oparte na sztucznej inteligencji za pośrednictwem platformy Singularity, która chroni punkty końcowe przedsiębiorstw, obciążenia w chmurze i tożsamości, pomagając jednocześnie zespołom bezpieczeństwa wykrywać zagrożenia i reagować na nie. Jej model biznesowy oparty na subskrypcjach generuje przychody cykliczne od przedsiębiorstw, zarządzanych dostawców usług bezpieczeństwa i partnerów kanałowych. Roczny przychód cykliczny (ARR), wzrost liczby dużych klientów i ekspansja subskrypcji są kluczowymi miarami wydajności, gdy SentinelOne konkuruje z uznanymi dostawcami cyberbezpieczeństwa.
Strategia wzrostu SentinelOne koncentruje się na rozszerzeniu działalności poza ochronę punktów końcowych na bezpieczeństwo w chmurze, ochronę tożsamości i autonomiczne operacje bezpieczeństwa. Technologia Purple AI pomaga zespołom bezpieczeństwa badać zagrożenia, a platforma Singularity zachęca do szerszej adopcji korporacyjnej. Do znaczących klientów należą NVIDIA, Mastercard, Lockheed Martin, Aston Martin i Carnival Corporation, co świadczy o adopcji w sektorach technologicznym, usług finansowych, obronnym i turystycznym. Do 2026-07-31 ARR osiągnął 1,218 mld USD, a 1 715 klientów generuje rocznie ponad 100 000 USD. Dalszy wzrost zależy od rozszerzenia subskrypcji korporacyjnych i poprawy rentowności.
Przegląd wyników SentinelOne (S) za Q2 FY2027: silniejsze subskrypcje konfrontują się z rosnącymi kosztami i słabą perspektywą na Q3
SentinelOne odnotował przychody za Q2 FY2027 w wysokości 292 mln USD, co stanowi wzrost o 21% rok do roku, przy wzroście ARR o 22% do 1,218 mld USD i ekspansji kont większych klientów. Skorygowana marża operacyjna poprawiła się z 2% do 10%, podczas gdy marża brutto GAAP spadła z 75% do 72%, a rozwodniona strata poszerzyła się do 0,27 USD na akcję. Przy prognozie przychodów na Q3 w wysokości 309–311 mln USD, przyszły wzrost zależy od przekształcenia płatnej adopcji platformy w zdrowsze marże subskrypcji i zmniejszenia strat GAAP.
Przeczytaj więcej: SentinelOne (S) Q2 FY2027 Przegląd wyników: Przychody przekraczają szacunki, ale akcje spadają o 5,15% na słabej perspektywie Q3
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Wynik / Rzeczywisty |
Niespodzianka |
|
Przychody |
242 mln USD Q2 FY2026 |
292 mln USD |
Poprawa. Wzrost o 21% r/r. |
|
Roczny przychód cykliczny |
~1,0 mld USD Q2 FY2026 |
1,218 mld USD |
Ekspansja. Wzrost o 22% r/r. |
|
Klienci z ARR ≥100 tys. USD |
1 513 Q2 FY2026 |
1 715 |
Ekspansja. Wzrost o 13% r/r. |
|
Marża brutto GAAP |
75% Q2 FY2026 |
72% |
Niższa. Spadek o trzy punkty. |
|
Marża brutto non-GAAP |
79% Q2 FY2026 |
77% |
Niższa. Spadek o dwa punkty. |
|
Marża operacyjna non-GAAP |
2% Q2 FY2026 |
10% |
Poprawa. Wzrost o osiem punktów. |
|
Rozwodniony EPS GAAP |
-0,22 USD Q2 FY2026 |
-0,27 USD |
Pogorszenie. Strata na akcję wzrosła. |
|
Prognoza przychodów na Q3 |
Nowa prognoza perspektywiczna |
309–311 mln USD |
Perspektywa. Zakres na następny kwartał. |
- Przychody za Q2 FY2027 wzrosły o 21% do 292 mln USD. Roczny przychód cykliczny (ARR) wzrósł o 22% do 1,218 mld USD, odzwierciedlając ciągły wzrost subskrypcji. Trwałe rozpoznawanie przychodów i generowanie gotówki będą ważne dla potwierdzenia siły popytu ze strony przedsiębiorstw.
- Liczba dużych klientów korporacyjnych wzrosła o 13% do 1 715. Konta generujące co najmniej 100 000 USD ARR rozszerzyły się, wspierając wzrost SentinelOne w segmencie korporacyjnym. Szersza adopcja możliwości chmurowych, tożsamościowych i AI Singularity może napędzać większe kontrakty i przychody cykliczne.
- Skorygowana marża operacyjna poprawiła się do 10% z 2%. Efektywność operacyjna wzrosła pomimo spadku marży brutto GAAP do 72% z 75%. Przy marży operacyjnej GAAP wciąż ujemnej na poziomie 31%, dalsza dyscyplina kosztowa i odbudowa marży brutto pozostają kluczowe.
- Ekspansja platformy wzmocniła ofertę cyberbezpieczeństwa SentinelOne. Singularity integruje ochronę punktów końcowych, chmury i tożsamości, podczas gdy Purple AI i autonomiczne operacje bezpieczeństwa tworzą dodatkowe możliwości ekspansji subskrypcji. Przyszły wzrost zależy od przekształcenia tych możliwości w płatną adopcję i poprawy marż.
- Prognoza przychodów na Q3 w wysokości 309–311 mln USD sygnalizuje ciągły wzrost. Kierownictwo oczekuje również 38–40 mln USD skorygowanego dochodu operacyjnego. Trwały popyt na subskrypcje, silniejsze marże brutto i zmniejszające się straty GAAP będą kluczowymi miarami postępu w kierunku rentowności.
Perspektywy inwestycyjne SentinelOne (S) na 2026 rok: Scenariusz byczny $32 vs. scenariusz niedźwiedzi $17
Kluczowym testem dla S jest to, czy szersze moduły AI i chmury Singularity zwiększą ekspansję klientów przy jednoczesnym odbiciu marży brutto z poziomu 72%. Skorygowana marża operacyjna Q2 na poziomie 10% świadczy o postępie, ale strata GAAP i efekty liczby akcji pozostają istotne. Trzy redakcyjne scenariusze na koniec roku łączą konwersję ARR, realizację prognozy Q3 i jakość marż; są one oddzielne od celów analityków na około 12 miesięcy.
Scenariusz byczny: Płatna ekspansja platformy i odbudowa marż wspierają poziom $32
Szersza płatna adopcja modułów Singularity zwiększyłaby zysk brutto z subskrypcji, podczas gdy istniejąca baza cykliczna wspiera dźwignię operacyjną. ARR za Q2 wzrósł o 22% do 1,218 mld USD, a skorygowana marża operacyjna osiągnęła 10%, mimo niższych marż brutto. Odbudowa ekonomiki dostarczania pozwoliłaby, aby więcej przyrostowych przychodów finansowało zyski, zamiast jedynie kompensować koszty rozszerzania platformy.
Scenariusz $32 zyskałby wsparcie, gdyby przychody Q3 przekroczyły 311 mln USD, duże konta nadal się rozszerzały, a marże brutto ustabilizowały. Silniejszy zysk brutto wraz z węższymi stratami GAAP sprawiłby, że wzrost platformy byłby bardziej wartościowy na akcję.
Scenariusz bazowy: Cykliczny wzrost kompensuje luki w rentowności na poziomie 23–27
Ekspansja subskrypcji cyklicznych wspierałaby umiarkowany wzrost skorygowanych zysków, podczas gdy słabe marże brutto nadal ograniczają postęp GAAP. Przychody Q2 wzrosły o 21%, a skorygowana marża operacyjna osiągnęła 10%, jednak marża operacyjna GAAP pozostała ujemna na poziomie 31%. Spełnienie kolejnej prognozy sprzedaży zachowałoby silnik wzrostu bez rozwiązania obciążenia wydatkami i wynagrodzeniami dla istniejących akcjonariuszy.
Zakres 23–27 odpowiadałby przychodom Q3 w przedziale 309–311 mln USD i stabilnym marżom brutto przy utrzymujących się stratach GAAP. Warunki te uzasadniałyby płacenie za cykliczny wzrost, jednocześnie ograniczając większą premię za rentowność w krótkim terminie.
Scenariusz niedźwiedzi: Wolniejsza ekspansja ujawnia koszty dostarczania na poziomie $17
Wolniejsza ekspansja klientów zmniejszyłaby przyrostowy zysk z subskrypcji i ujawniłaby koszty dostarczania, które już teraz wywierają presję na marże. Marża brutto GAAP za Q2 spadła do 72% z 75%, a strata rozwodniona poszerzyła się do 0,27 USD na akcję. Jeśli rabaty konkurencyjne lub opóźnione zakupy modułów osłabią przyrosty ARR, wydatki na produkty pochłonęłyby większą część pozostałych zysków z przychodów.
Scenariusz $17 stałby się bardziej prawdopodobny, gdyby sprzedaż Q3 nie osiągnęła progu 309 mln USD, a marże brutto dalej się pogarszały. Słabszy cykliczny wzrost przy utrzymujących się stratach GAAP podważyłby poprawę zysku niezbędną do podtrzymania wcześniejszego odbicia akcji.
Prognozy kursu akcji S na 2026 rok według analityków Wall Street
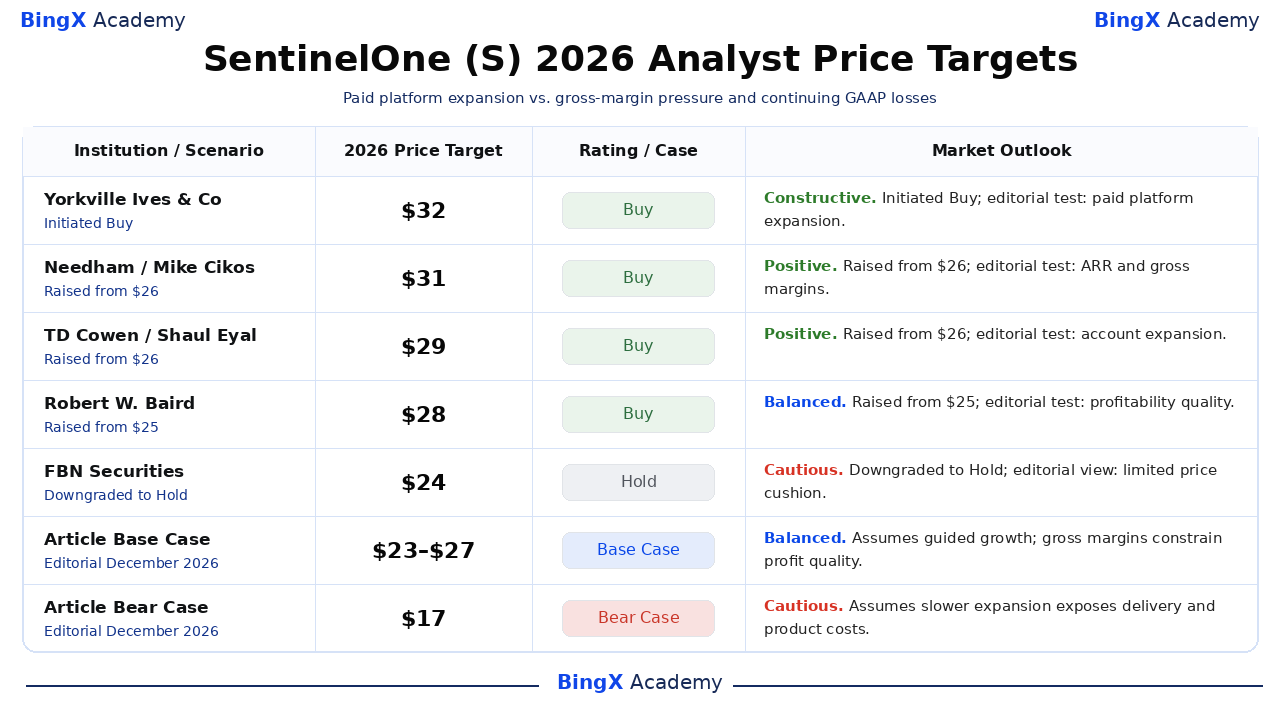
Wybrane rekomendacje dotyczą akcji zwykłych S notowanych na NYSE i obejmują około 12-miesięczne horyzonty analityków, często wykraczające poza grudzień 2026 roku. Stock Analysis rejestruje datowane działania; oceny stosują jego standardowe etykiety. Rozpiętość odzwierciedla różne oceny wyceny, a wyjaśnienia oznaczone jako redakcyjne stanowią interpretację tego artykułu. Wiersze scenariusza bazowego i niedźwiedziego to oddzielne redakcyjne scenariusze na koniec roku.
|
Instytucja / Scenariusz |
Docelowy kurs na 2026 |
Ocena / Przypadek |
Perspektywa rynkowa |
|
Yorkville Ives & Co |
$32 |
Kupuj |
Konstruktywna. 2026-10-07: Zainicjowano rekomendację Kupuj z ceną docelową $32. Opinia redakcyjna: Płatna adopcja AI i chmury musi wzmocnić zyski. |
|
Needham |
$31 |
Kupuj |
Pozytywna. 2026-10-13: Podwyższono z $26; utrzymano rekomendację Kupuj. Opinia redakcyjna: Ekspansja cykliczna wymaga lepszych marż brutto. |
|
TD Cowen |
$29 |
Kupuj |
Pozytywna. 2026-10-02: Podwyższono z $26; powtórzono rekomendację Kupuj. Opinia redakcyjna: Wzrost dużych kont musi przełożyć się na zysk. |
|
Robert W. Baird |
$28 |
Kupuj |
Zrównoważona. 2026-10-14: Podwyższono z $25; powtórzono rekomendację Kupuj. Opinia redakcyjna: Wzrost musi zmniejszyć różnicę między zyskiem GAAP a skorygowanym. |
|
FBN Securities |
$24 |
Trzymaj |
Ostrożna. 2026-10-06: Obniżono do Trzymaj z ceną docelową $24. Opinia redakcyjna: Ograniczony potencjał wzrostu pozostawia mniej miejsca na błędy w realizacji. |
|
Scenariusz bazowy artykułu |
23–27 |
Scenariusz bazowy |
Zrównoważona. Redakcyjny scenariusz na grudzień 2026. Zakłada prognozowany wzrost; marże brutto ograniczają jakość zysku. |
|
Scenariusz niedźwiedzi artykułu |
$17 |
Scenariusz niedźwiedzi |
Ostrożna. Redakcyjny scenariusz na grudzień 2026. Zakłada, że wolniejsza ekspansja ujawnia koszty dostarczania i produktów. |
Jak kupić akcje SentinelOne (S) na BingX
Kupuj i trzymaj akcje SentinelOne poprzez BingX Stocks Trading używając USDT lub USDC, z zastrzeżeniem notowania i kwalifikowalności konta. SentinelOne oferuje ekspozycję na ochronę punktów końcowych, bezpieczeństwo w chmurze, ochronę tożsamości i operacje bezpieczeństwa wspomagane przez AI. Uprawnieni użytkownicy mogą dopasowywać wielkość pozycji do swoich celów inwestycyjnych bez korzystania z dźwigni finansowej ani płacenia stałych opłat finansowych.
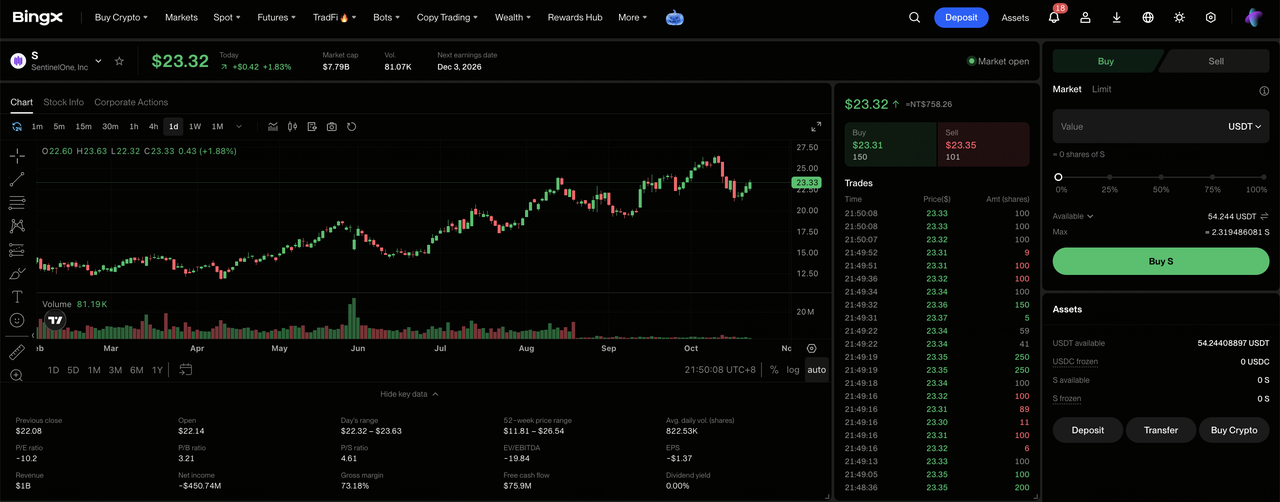
Krok 1: Uzyskaj dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, ukończ wymaganą weryfikację tożsamości, a następnie przejdź do sekcji „TradFi > Akcje". Zaakceptuj Ujawnienie ryzyka handlu akcjami, jeśli korzystasz z produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje konto Spot ma wystarczające środki na zakup. W razie potrzeby prześlij USDT lub USDC ze swojego konta Fund lub Wealth. Przed wybraniem wielkości inwestycji sprawdź minimalną kwotę zamówienia wybranej akcji i kwalifikowalność ułamkową.
Krok 3: Wybierz SentinelOne (S). Otwórz rynek Akcji, wyszukaj SentinelOne (S), i potwierdź, że akcja jest dostępna na Twoim koncie. Sprawdź tożsamość spółki, aktualny kurs akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje SentinelOne. Wybierz „Kupuj", wprowadź dozwoloną kwotę inwestycji lub liczbę akcji i wybierz obsługiwane zlecenie rynkowe lub z limitem. Zlecenia rynkowe wykorzystują dostępne ceny podczas obsługiwanych sesji, natomiast zlecenia z limitem wymagają określonej ceny lub lepszej oraz wystarczającej płynności do realizacji.
Krok 5: Przeglądaj swoje pozycje i zarządzaj nimi. Otwórz „Akcje > Pozycje", aby monitorować swoje akcje S i niezrealizowany zysk lub stratę. Używaj sekcji Wszystkie zlecenia, aby przeglądać transakcje lub sprzedawać akcje, gdy jest to potrzebne. Rozliczenie T+1 generalnie wpływa na termin, w którym wpływy ze sprzedaży stają się wypłacalne, a nie na termin, w którym zakupione akcje mogą zostać sprzedane.
5 najważniejszych ryzyk dla inwestorów SentinelOne w 2026 roku
Cykliczne subskrypcje SentinelOne, rozwijająca się platforma Singularity i większe konta korporacyjne wspierają jego plany wzrostu. Jednak ekspansja klientów, koszty dostarczania, konwersja subskrypcji i inwestycje w produkty pozostają kluczowymi ryzykami dla rentowności i zwrotów dla akcjonariuszy.
- Wolniejsza ekspansja klientów może uczynić wzrost zmiennym: Duże konta osiągnęły 1 715 w Q2, ale wzrost subskrypcji pozostaje wrażliwy na budżety przedsiębiorstw i płatne zakupy modułów. Opóźnione odnowienia lub zamówienia rozszerzające mogą powodować znaczne wahania ARR i wywierać presję na wycenę.
- Koszty dostarczania mogą wyprzedzić wzrost przychodów z subskrypcji: Marża brutto GAAP za Q2 spadła do 72% z 75%, zmniejszając zysk z każdego dolara sprzedaży. Dalsze wydatki na chmurę i platformę mogą przedłużyć straty, jeśli sprzedaż i ekonomika subskrypcji nie poprawią się wystarczająco szybko.
- Konwersja subskrypcji może opóźnić przyszłe zyski: ARR SentinelOne na poziomie 1,218 mld USD wspiera widoczność przychodów, ale harmonogram odnowień i ekspansji pozostaje niepewny. Wolniejsza konwersja może osłabić krótkoterminowe oczekiwania wzrostu pomimo bazy cyklicznej i prognozy Q3 na poziomie 309–311 mln USD.
- Ekspansja produktowa może przynieść słabsze niż oczekiwane zwroty: SentinelOne rozszerzył Singularity na ochronę punktów końcowych, chmury i tożsamości, a także Purple AI i autonomiczne operacje bezpieczeństwa. Słaba płatna adopcja, wyzwania wdrożeniowe lub dodatkowe potrzeby inżynieryjne mogą ograniczyć wzrost zysku brutto i zmniejszyć wartość dla akcjonariuszy.
- Wysokie oczekiwania wzrostu mogą wzmacniać wahania kursu akcji: Zysk S od początku roku na poziomie 51,80% sprawia, że jego wycena jest uzależniona od ciągłej ekspansji subskrypcji i poprawy rentowności. Zmiana nastrojów inwestorów, konkurencja lub rozczarowująca prognoza mogą wywołać znaczne spadki nawet bez większych zmian w bieżącej sprzedaży.
Podsumowanie: Czy warto inwestować w SentinelOne w 2026 roku?
Kwartalne przychody SentinelOne w wysokości 292 mln USD i ARR na poziomie 1,218 mld USD świadczą o skali jego cyklicznego biznesu bezpieczeństwa. Ekspansja dużych kont i szersza adopcja Singularity wspierają wzrost subskrypcji, a 10% skorygowana marża operacyjna świadczy o poprawie dźwigni kosztowej. Utrzymanie tego postępu będzie zależeć od stabilizacji marż brutto i przekształcenia ekspansji subskrypcji w lepszą rentowność GAAP.
Scenariusz byczny $32 zakłada silniejszą płatną adopcję modułów, odbudowę marż brutto i sprzedaż powyżej prognozy Q3. Scenariusz bazowy $23–$27 odzwierciedla prognozowany wzrost subskrypcji, podczas gdy scenariusz niedźwiedzi $17 uwzględnia wolniejszą ekspansję i presję na marże. Przy kursie S zamkniętym na poziomie 22,77 USD w dniu 21 października, inwestorzy powinni obserwować, czy wzrost platformy przynosi trwałe poprawy rentowności na akcję.
Ostrzeżenie o ryzyku: Cykliczne przychody z subskrypcji SentinelOne nie eliminują ryzyka inwestycyjnego. Wolniejsza ekspansja klientów, trwała presja na marżę brutto lub utrzymujące się straty GAAP mogą ograniczać rentowność i zwroty dla akcjonariuszy. Inwestorzy powinni ocenić wycenę, wzrost subskrypcji i swoją tolerancję ryzyka przed zakupem akcji S.
Powiązane artykuły
- Czym jest BingX Stocks Trading? Przewodnik dla początkujących po handlu amerykańskimi akcjami i ETF-ami za pomocą kryptowalut
- Jak kupować amerykańskie akcje na BingX za pomocą USDT lub USDC: Przewodnik dla początkujących
- CrowdStrike (CRWD) Prognoza ceny na 2026: Czy bezpieczeństwo AI i Falcon Flex mogą popchnąć CRWD w kierunku $280?
- Palo Alto Networks (PANW) Prognoza ceny na 2026: Czy wzrost bezpieczeństwa AI może popchnąć PANW w kierunku $475?
- Cisco (CSCO) Perspektywy kursu akcji na 2026: Czy wzrost AI i Splunk mogą przywrócić CSCO do poziomu $90?
- Palantir (PLTR) Prognoza kursu akcji na 2026: Czy 149% wzrost komercyjny w USA może popchnąć PLTR w kierunku $255?
