
Goldman Sachs (GS) doradza firmom, finansuje i handluje pozycjami klientów oraz zarządza pieniędzmi instytucji i osób prywatnych. Dział Global Banking & Markets zapewnia cykliczny silnik zarobkowy, podczas gdy Asset & Wealth Management oferuje większą bazę cyklicznych opłat w miarę wzrostu aktywów klientów. Inwestycja zależy od utrzymania atrakcyjnych zwrotów po wynagrodzeniach, kosztach kredytów i kapitale bilansu wymaganym do wspierania aktywności rynkowej.
Ostatni kwartał wykazał silny roczny wzrost zysków przy mniej korzystnym porównaniu sekwencyjnym. Przychody Goldman Sachs za Q3 2026 wzrosły o 23% do 18,68 mld USD, ponieważ akcje i opłaty bankowości inwestycyjnej znacznie wzrosły. Wydatki wzrosły o 20% do 11,31 mld USD, a przychody były o 8% niższe niż w Q2. Kolejnym testem jest to, czy aktywność klientów i cykliczne opłaty za zarządzanie mogą utrzymać 18,7% roczny zwrot z kapitału własnego.
Prognoza akcji GS na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Przypadek trwałych zwrotów: Finansowanie akcji i zakończone transakcje utrzymują zyski, podczas gdy rosnąca baza opłat za zarządzanie aktywami poszerza wsparcie dla rentowności poza ostatni wzrost obrotów handlowych.
- Przypadek normalizacji cyklu: Słabsza aktywność rynkowa i mniej zakończonych transakcji ujawniają koszty wynagrodzeń i kredytów, zmniejszając zwroty, nawet gdy franczyza zarządzania majątkiem nadal generuje opłaty.
Ten przewodnik analizuje prognozę akcji GS, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na wynikach Goldman Sachs, oficjalnych informacjach o produktach i zapisach Stock Analysis do 21 października, oraz jak kupić akcje GS na BingX TradFi za pomocą USDT lub USDC.
5 najważniejszych rzeczy, które inwestorzy Goldman Sachs powinni wiedzieć w październiku 2026
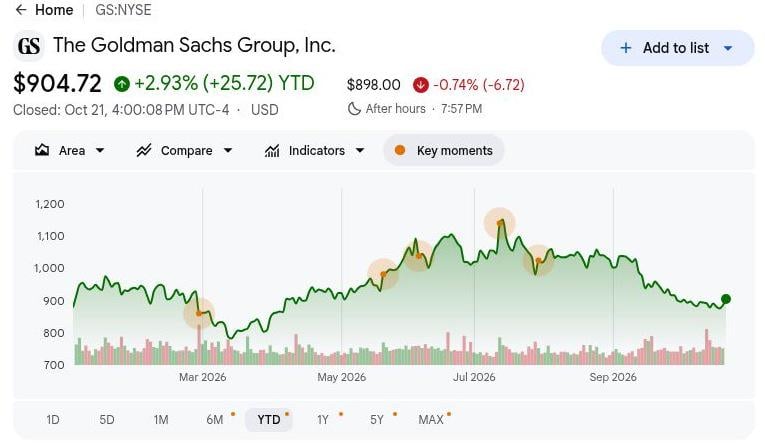
- GS zamknął się na poziomie 904,72 USD w dniu 21 października, wzrost o 2,93% od początku roku: Akcje pozostają blisko poziomu otwarcia roku, co sprawia, że scenariusz byka na poziomie 1 150 USD zależy od trwałej aktywności klientów i wysokich zwrotów z kapitału własnego. Dalsze wzrosty wymagają, aby cykliczne opłaty wspierały rentowność w miarę normalizacji wolumenów handlowych i transakcyjnych.
- Przychody netto za Q3 wzrosły o 23% do 18,68 mld USD rok do roku: Rozwodniony EPS wzrósł również do 17,01 USD z 12,25 USD, wykazując silniejszą roczną rentowność. Jednak przychody spadły o 8% względem Q2, co sprawia, że ważne jest odróżnienie rocznego odbicia od zrównoważonego kwartalnego tempa zysków.
- Przychody z akcji osiągnęły 6,44 mld USD wraz ze wzrostem aktywności klientów: Wynik Q3 wzrósł o 72% i obejmował około 3,37 mld USD przychodów z finansowania, rozszerzając zarobki wspierane bilansem. Koszty finansowania, ekspozycja kredytowa i wymogi kapitałowe określą, ile ta aktywność przyczynia się do zrównoważonych zwrotów z kapitału własnego.
- Opłaty bankowości inwestycyjnej wzrosły o 21%, podczas gdy zaległości opłat spadły: Uznane opłaty za Q3 wyniosły około 3,22 mld USD, ale pipeline spadł w stosunku do Q2 pomimo silniejszych zakończonych transakcji. Nowe mandaty i późniejsze zakończenia transakcji określą, czy ostatnia siła przychodów przekształci się w trwałe zarobki bankowe.
- Cykliczne opłaty za zarządzanie zapewniają wsparcie wobec znacznego obciążenia kosztami: Opłaty za zarządzanie i inne opłaty osiągnęły około 3,59 mld USD, przy 11,31 mld USD ogólnofirmowych wydatków i 368 mln USD w rezerwach kredytowych. Te opłaty wspierają zyski, choć kontrola kosztów i wyniki kredytowe pozostają niezbędne do utrzymania zwrotów.
Czym jest Goldman Sachs?
Goldman Sachs (GS) to globalny bank inwestycyjny i firma świadcząca usługi finansowe obsługująca korporacje, rządy, inwestorów instytucjonalnych i zamożne osoby prywatne. Dział Global Banking & Markets zapewnia doradztwo w zakresie fuzji i przejęć, ubezpieczanie papierów wartościowych, handel i usługi finansowania. Asset & Wealth Management generuje cykliczne opłaty za zarządzanie z nadzorowania inwestycji klientów, a także dochody związane z inwestycjami. Przychody zależą od aktywności transakcyjnej, warunków rynków finansowych, wolumenów handlowych klientów i aktywów pod nadzorem, co sprawia, że dywersyfikacja i efektywność kapitałowa są ważne dla rentowności.
Strategia wzrostu Goldman Sachs koncentruje się na rozszerzaniu finansowania instytucjonalnego, wzmacnianiu bankowości inwestycyjnej i zwiększaniu cyklicznych przychodów z zarządzania aktywami. W 2026 roku firma współpracowała z NVIDIA i innymi instytucjami finansowymi przy inicjatywach finansowania infrastruktury AI, ukierunkowanych na ponad 500 mld USD łącznego kapitału stron trzecich, podczas gdy Qatar Investment Authority nakreślił plany inwestowania do 25 mld USD poprzez fundusze zarządzane przez Goldman Sachs i coinwestycje. Firma rozszerza również swoje możliwości inwestycyjne poprzez planowane przejęcia NEOS Investments i LCN Capital Partners. Przy aktywach pod nadzorem w Q3 osiągających 4,097 bln USD, inicjatywy te mają na celu wzmocnienie cyklicznych opłat i długoterminowych zwrotów z inwestycji.
Goldman Sachs (GS) Q3 2026 Przegląd wyników: Rekordowe przychody z akcji podnoszą EPS pomimo wyższych kosztów
Goldman Sachs poinformował o przychodach netto za Q3 2026 w wysokości 18,68 mld USD, wzrost o 23% rok do roku, wspierany silnym obrotem akcjami i aktywnością bankowości inwestycyjnej. Rozwodniony EPS wzrósł o 39% do 17,01 USD, podczas gdy przychody z akcji wzrosły o 72% do 6,44 mld USD. Jednak koszty operacyjne wzrosły o 20% do 11,31 mld USD, a rezerwy kredytowe osiągnęły 368 mln USD. Przy rocznym zwrocie z kapitału własnego (ROE) na poziomie 18,7%, utrzymanie wzrostu zysków będzie zależeć od aktywności handlowej klientów, nowych mandatów bankowości inwestycyjnej i dyscypliny kosztowej.
Czytaj więcej: Goldman Sachs (GS) Q3 2026 Przegląd wyników: Rekordowe przychody 18,68 mld USD przyćmione przez presję kosztową w wyprzedaży 0,23%
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Zgłoszone / Rzeczywiste |
Niespodzianka |
|
Przychody netto |
15,18 mld USD Q3 2025 |
18,68 mld USD |
Poprawa. Wzrost o 23% r/r. |
|
Rozwodniony EPS |
12,25 USD Q3 2025 |
17,01 USD |
Wyższy. Wzrost o 39% r/r. |
|
Przychody z akcji |
~3,74 mld USD Q3 2025 |
6,44 mld USD |
Gwałtowny wzrost. Wzrost o 72% r/r. |
|
Opłaty bankowości inwestycyjnej |
~2,66 mld USD Q3 2025 |
3,22 mld USD |
Poprawa. Wzrost o 21% r/r. |
|
Przychody Asset & Wealth |
Porównanie z poprzednim rokiem |
5,05 mld USD |
Wzrost. Wzrost o 14% r/r. |
|
Koszty operacyjne |
Porównanie z poprzednim rokiem |
11,31 mld USD |
Wzrost. Wzrost o 20% r/r. |
|
Rezerwy kredytowe |
339 mln USD Q3 2025 |
368 mln USD |
Wyższe. Wzrost o 29 mln USD. |
|
Roczny ROE |
Miara Q3 2026 |
18,70% |
Zwroty. Roczny wynik kwartalny. |
- Przychody netto za Q3 wzrosły o 23% do 18,68 mld USD. Przychody spadły o 8% sekwencyjnie pomimo silnego rocznego wzrostu, odzwierciedlając zmiany w wolumenach handlowych i aktywności transakcyjnej. Zrównoważony popyt klientów i odbicie bankowości inwestycyjnej będą ważne dla utrzymania dynamiki zysków.
- Przychody z akcji gwałtownie wzrosły o 72% do 6,44 mld USD. Silniejszy obrót klientów i około 3,37 mld USD przychodów z finansowania napędzały wyniki. Kontynuacja aktywności instytucjonalnej i popytu na finansowanie mogłaby wspierać zyski, chociaż warunki rynkowe i koszty kapitału wpływają na rentowność.
- Rozwodniony EPS wzrósł o 39% do 17,01 USD pomimo wyższych wydatków. Koszty operacyjne wzrosły o 20% do 11,31 mld USD, a rezerwy kredytowe wzrosły do 368 mln USD. Silniejsze przychody z handlu i bankowości wspierały rentowność, ale utrzymanie efektywności operacyjnej będzie ważne w miarę normalizacji aktywności rynkowej.
- Aktywa pod nadzorem osiągnęły 4,097 bln USD. Długoterminowe napływy netto wyniosły łącznie 97 mld USD, wspierając około 3,59 mld USD opłat za zarządzanie i innych opłat. Rozszerzenie aktywów generujących opłaty wzmacnia cykliczne przychody i zmniejsza zależność od wrażliwej na rynek aktywności handlowej i doradczej.
- Opłaty bankowości inwestycyjnej wzrosły o 21% do 3,22 mld USD. Silniejsza aktywność transakcyjna wspierała wyniki kwartalne, choć zaległości bankowe spadły w stosunku do Q2. Uzupełnienie mandatów doradczych i subemisyjnych, zakończenie transakcji i utrzymanie dyscypliny wydatków będą ważne dla przyszłego wzrostu przychodów.
Goldman Sachs (GS) Perspektywy inwestycyjne na 2026: Przypadek byka na 1 150 USD vs. Przypadek niedźwiedzia na 730 USD
Perspektywy Goldman na pozostałą część roku zależą od tego, czy finansowanie klientów i zakończone mandaty bankowe utrzymają wysokie zwroty, podczas gdy opłaty za zarządzanie zapewniają stabilniejszą bazę. 18,7% roczny ROE w Q3 demonstruje zdolność zarobkową, ale rosnące wydatki i niższe sekwencyjne przychody ograniczają prostą ekstrapolację. Poniższe redakcyjne scenariusze na grudzień 2026 łączą trwałość tych przychodów z kosztami, potrzebami kapitałowymi i wyceną, jaką mogą przypisać inwestorzy.
Przypadek byka: Silniejsze finansowanie klientów i aktywność transakcyjna popychają GS w kierunku 1 150 USD
Zrównoważone finansowanie klientów i odnowione zakończenia transakcji podniosłyby zyski, podczas gdy cykliczne opłaty za zarządzanie zapewniają dodatkowe wsparcie. Przychody z akcji za Q3 wzrosły o 72% do 6,44 mld USD, a opłaty za zarządzanie i inne opłaty osiągnęły 3,59 mld USD. Jeśli te przychody rosną szybciej niż koszty wynagrodzeń i kredytów, Goldman mógłby zachować silne zwroty bez polegania wyłącznie na kolejnym wyjątkowym wzroście handlowym.
Scenariusz 1 150 USD zyskałby wsparcie, gdyby mandaty bankowe uzupełniły zaległości, finansowanie klientów pozostałoby silne, a wydatki rosłyby wolniej niż przychody. Zachowanie zwrotów bliskich poziomowi Q3 uzasadniłoby wyższą wycenę za trwałą siłę zarobkową.
Przypadek bazowy: Stałe opłaty za zarządzanie utrzymują GS między 920 a 1 020 USD
Cykliczne opłaty za zarządzanie amortyzowałyby bardziej normalną aktywność handlową i bankową, umożliwiając solidne zyski pomimo utrzymującego się obciążenia kosztami operacyjnymi. Opłaty za zarządzanie i inne opłaty za Q3 wyniosły 3,59 mld USD, podczas gdy przychody netto spadły o 8% sekwencyjnie, a wydatki wzrosły o 20% rocznie. Stabilne aktywa klientów i kontrolowane opłaty kredytowe wspierałyby zwroty bez konieczności kolejnego wyjątkowego kwartału akcji.
Zakres 920–1 020 USD pasowałby do odpornych opłat za zarządzanie, zwykłych zakończeń bankowych i zwrotów poniżej ostatniego szczytu, ale wciąż zdrowych. Te warunki zachowałyby premię wyceny dla franczyzy, podczas gdy cykliczne przychody i koszty wynagrodzeń ograniczają dalszą ekspansję.
Przypadek niedźwiedzia: Słabsza aktywność klientów i wyższe koszty ciągną GS w kierunku 730 USD
Słabszy handel i aktywność transakcyjna zmniejszyłyby przychody szybciej niż baza cyklicznych opłat może wchłonąć koszty wynagrodzeń i kredytów. Wydatki za Q3 wyniosły 11,31 mld USD, a rezerwy osiągnęły 368 mln USD, pomimo wyjątkowo silnego wyniku akcji. Niższe salda klientów lub opóźnione zakończenia bankowe ujawniłyby tę bazę kosztową i zmniejszyły zyski generowane z zaangażowanego kapitału firmy.
Scenariusz 730 USD stałby się bardziej prawdopodobny, gdyby słabość zaległości opłat utrzymała się, a handel znormalizował się wraz z wyższymi kosztami kredytów. Znaczny spadek zwrotów zmniejszyłby wtedy zarówno krótkoterminowe oczekiwania dotyczące zysków, jak i premię przypisywaną franczyzie przez inwestorów.
Prognozy ceny akcji GS na 2026 według analityków z Wall Street
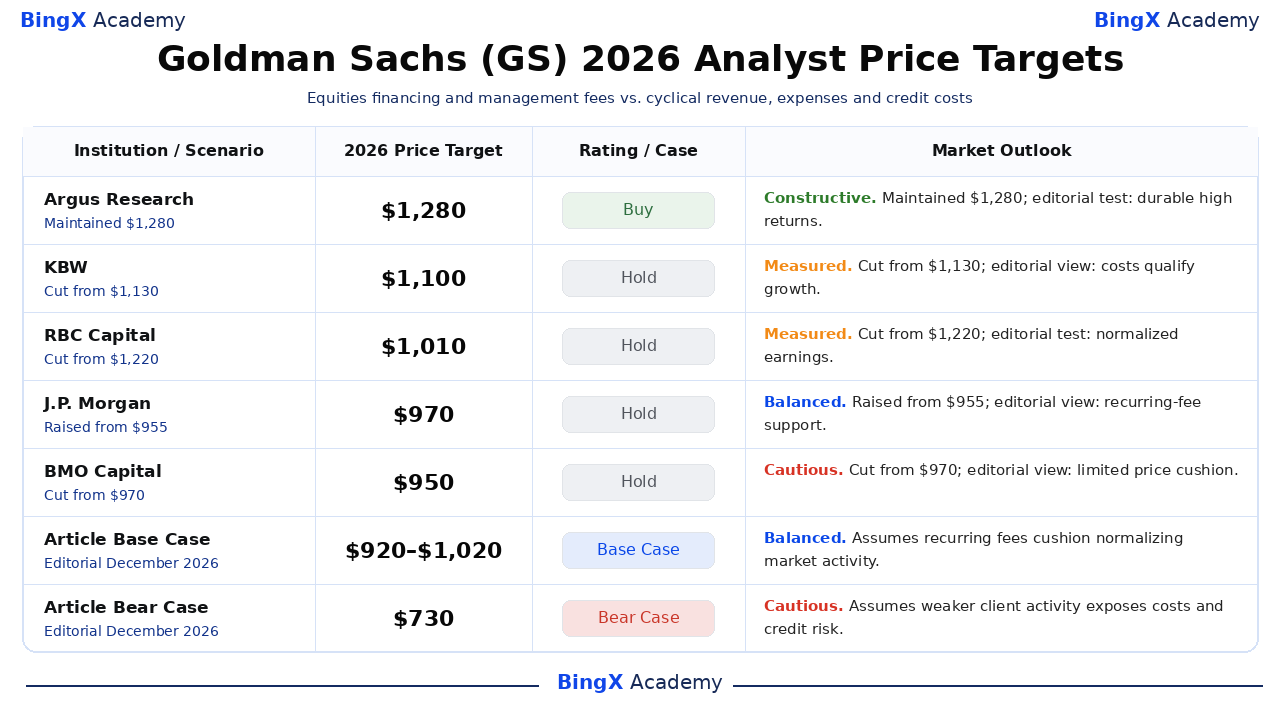
Wybrane rekomendacje dotyczą akcji zwykłych GS na NYSE i obejmują około 12-miesięczne horyzonty analityków, często wykraczające poza grudzień 2026. Stock Analysis rejestruje datowane działania; oceny używają jego standardowych etykiet. Rozpiętość odzwierciedla różne oceny wyceny, podczas gdy wyjaśnienia oznaczone jako redakcyjne stanowią interpretację tego artykułu. Wiersze bazowy i niedźwiedzia to oddzielne redakcyjne scenariusze na koniec roku.
|
Instytucja / Scenariusz |
Docelowa cena na 2026 |
Ocena / Przypadek |
Perspektywy rynkowe |
|
Argus Research |
1 280 USD |
Kupuj |
Konstruktywne. 2026-10-14: Utrzymano rekomendację Kupuj i cel 1 280 USD. Pogląd redakcyjny: Wysokie zwroty wymagają trwałych opłat poza szczytem handlowym. |
|
KBW |
1 100 USD |
Trzymaj |
Umiarkowane. 2026-10-14: Obniżono z 1 130 USD; utrzymano rekomendację Trzymaj. Pogląd redakcyjny: Koszty ograniczają korzyści z silnej aktywności klientów. |
|
RBC Capital |
1 010 USD |
Trzymaj |
Umiarkowane. 2026-10-14: Obniżono z 1 220 USD; utrzymano rekomendację Trzymaj. Pogląd redakcyjny: Znormalizowane przychody rynkowe mogą ograniczyć siłę zarobkową. |
|
J.P. Morgan |
970 USD |
Trzymaj |
Zrównoważone. 2026-10-16: Podwyższono z 955 USD; powtórzono rekomendację Trzymaj. Pogląd redakcyjny: Cykliczne opłaty mogą zapewnić umiarkowane wsparcie wyceny. |
|
BMO Capital |
950 USD |
Trzymaj |
Ostrożne. 2026-10-19: Obniżono z 970 USD; utrzymano rekomendację Trzymaj. Pogląd redakcyjny: Cel bliski cenie pozostawia ograniczoną ochronę przed wzrostem. |
|
Przypadek bazowy artykułu |
920–1 020 |
Przypadek bazowy |
Zrównoważone. Redakcyjny scenariusz na grudzień 2026. Zakłada, że cykliczne opłaty amortyzują normalizującą się aktywność rynkową. |
|
Przypadek niedźwiedzia artykułu |
730 USD |
Przypadek niedźwiedzia |
Ostrożne. Redakcyjny scenariusz na grudzień 2026. Zakłada, że słabsza aktywność klientów ujawnia koszty i ryzyko kredytowe. |
Jak kupić akcje Goldman Sachs (GS) na BingX
Kup i trzymaj akcje Goldman Sachs przez BingX Stocks Trading używając USDT lub USDC, zgodnie z listą i kwalifikowalnością konta. Goldman Sachs oferuje ekspozycję na bankowość inwestycyjną, handel, zarządzanie aktywami i zarządzanie majątkiem na globalnych rynkach finansowych. Uprawnieni użytkownicy mogą dostosowywać wielkość pozycji zgodnie ze swoimi celami inwestycyjnymi bez korzystania z dźwigni finansowej ani płacenia cyklicznych opłat za finansowanie.
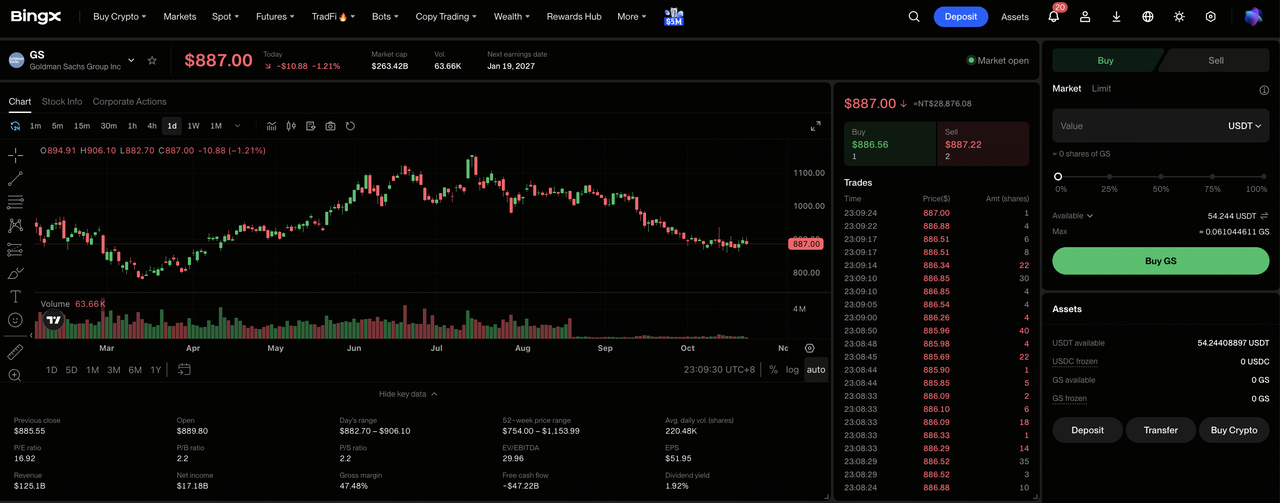
Krok 1: Dostęp do BingX Stocks Trading. Zarejestruj się lub zaloguj się do BingX, ukończ wymaganą weryfikację tożsamości i przejdź do „TradFi > Akcje". Zaakceptuj Ujawnienie Ryzyka Handlu Akcjami, jeśli uzyskujesz dostęp do produktu po raz pierwszy.
Krok 2: Przygotuj USDT lub USDC. Upewnij się, że Twoje Konto Spot ma wystarczające środki na zakup. Przenieś USDT lub USDC ze swojego Konta Funduszowego lub Konta Majątkowego, jeśli to konieczne. Przejrzyj minimalną kwotę zamówienia dla wybranej akcji i kwalifikowalność ułamkową przed wyborem wielkości inwestycji.
Krok 3: Wybierz Goldman Sachs (GS). Otwórz rynek Akcji, wyszukaj Goldman Sachs (GS) i potwierdź, że akcja jest dostępna na Twoim koncie. Przejrzyj tożsamość firmy, aktualną cenę akcji, sesję handlową i dostępne typy zleceń.
Krok 4: Kup akcje Goldman Sachs. Wybierz „Kup", wprowadź dozwoloną kwotę inwestycji lub ilość akcji i wybierz obsługiwane zlecenie rynkowe lub z limitem. Zlecenia rynkowe używają dostępnych cen podczas obsługiwanych sesji, podczas gdy zlecenia z limitem wymagają określonej ceny lub lepszej i wystarczającej płynności do realizacji.
Krok 5: Przejrzyj i zarządzaj swoimi posiadłościami. Otwórz „Akcje > Pozycje", aby monitorować swoje akcje GS i niezrealizowany zysk lub stratę. Użyj Wszystkich Zleceń, aby przejrzeć transakcje lub sprzedać akcje w razie potrzeby. Rozliczenie T+1 generalnie wpływa na to, kiedy wpływy ze sprzedaży stają się wypłacalne, a nie kiedy zakupione akcje mogą być sprzedane.
5 najważniejszych ryzyk dla inwestorów Goldman Sachs w 2026 roku
Silne relacje instytucjonalne Goldman Sachs, rosnący biznes zarządzania aktywami i zdywersyfikowane strumienie przychodów wspierają perspektywy zarobkowe. Jednak zmienność handlowa, rosnące wydatki, aktywność bankowości inwestycyjnej i wymogi kapitałowe mogą wywierać presję na rentowność i zwroty dla akcjonariuszy.
- Słabsza aktywność handlowa może wywierać presję na przychody: Przychody z akcji za Q3 osiągnęły 6,44 mld USD, wspierane silnym handlem klientów i popytem na finansowanie. Niższe wolumeny handlowe lub salda finansowania mogłyby zmniejszyć zyski i zwroty z kapitału własnego.
- Rosnące koszty operacyjne mogą ograniczać marże: Koszty operacyjne za Q3 wzrosły o 20% do 11,31 mld USD. Wyższe koszty wynagrodzeń i infrastruktury mogłyby osłabić rentowność, jeśli przychody handlowe i opłaty za zarządzanie rosłyby wolniej.
- Opóźnienia w bankowości inwestycyjnej mogą ograniczać wzrost opłat: Opłaty bankowości inwestycyjnej za Q3 osiągnęły 3,22 mld USD, ale zaległości transakcyjne spadły sekwencyjnie. Opóźnione fuzje, aktywność subemisyjna lub zakończenia transakcji mogłyby zmniejszyć przyszłą widoczność przychodów.
- Wymogi kapitałowe mogą ograniczać zwroty dla akcjonariuszy: Goldman odkupił 3 mld USD akcji w Q3, podczas gdy działalność handlowa i finansowania wymagała znacznego kapitału. Wyższe rezerwy kredytowe lub regulacyjne potrzeby kapitałowe mogłyby ograniczyć przyszłe odkupy i wzrost zysków na akcję.
- Słabsze zwroty mogą wywierać presję na wycenę: Roczny zwrot Goldman z kapitału własnego za Q3 osiągnął 18,7%, wspierany silną aktywnością rynkową. Wolniejszy handel, słabsze wyniki inwestycyjne lub rosnące koszty kredytów mogłyby zmniejszyć zwroty i wywołać spadki cen akcji.
Podsumowanie: Czy powinieneś inwestować w Goldman Sachs w 2026 roku?
Kwartalne przychody netto Goldman Sachs w wysokości 18,68 mld USD i 18,7% roczny zwrot z kapitału własnego demonstrują jego zdolność zarobkową na aktywnych rynkach. Finansowanie akcji i zakończone transakcje bankowe wspierają zyski, podczas gdy większa baza opłat za zarządzanie aktywami dodaje przychody poza działalnością transakcyjną. Utrzymanie tych zwrotów będzie zależeć od uzupełnienia zaległości bankowych i kontrolowania kosztów wynagrodzeń i kredytów w miarę normalizacji warunków rynkowych.
Scenariusz byka na 1 150 USD zakłada trwałą siłę handlową, wzrost cyklicznych opłat i utrzymanie wysokich zwrotów z kapitału własnego. Przypadek bazowy w zakresie 920–1 020 USD odzwierciedla odporne opłaty, podczas gdy scenariusz niedźwiedzia na 730 USD uwzględnia słabszą aktywność i wyższe koszty. Przy zamknięciu GS na poziomie 904,72 USD w dniu 21 października inwestorzy powinni obserwować, czy cykliczne przychody pomagają utrzymać rentowność w miarę normalizowania się wolumenów transakcyjnych.
Przypomnienie o ryzyku: Zdywersyfikowane przedsiębiorstwa finansowe Goldman Sachs nie eliminują ryzyka inwestycyjnego. Słabsza aktywność handlowa, mniej zakończonych transakcji bankowych lub wyższe koszty kredytów mogą zmniejszyć zyski i zwroty dla akcjonariuszy. Inwestorzy powinni ocenić wycenę, zwroty z kapitału własnego i swoją tolerancję ryzyka przed zakupem akcji GS.
Powiązane lektury
- Jak kupić akcje amerykańskie na BingX za pomocą USDT lub USDC: Przewodnik dla początkujących
- Najlepsze akcje usług finansowych i fintech do kupienia w 2026 roku w obliczu przesunięcia agentycznej AI i szyn stablecoinów
- Morgan Stanley (MS) Prognoza ceny na 2026: Czy silne rynki kapitałowe mogą popchnąć MS w kierunku 270 USD?
- JPMorgan Chase (JPM) Prognoza ceny na 2026: Forteczna obrona czy alfa napędzana przez AI na poziomie 341 USD?
- Mastercard (MA) Prognoza ceny na 2026: Czy wzrost transgraniczny może popchnąć MA w kierunku 760 USD?
