


Vicor(VICR)は、コンピューティング機器、産業システム、電気自動車、航空宇宙顧客向けの電力変換モジュールを設計しています。同社が製造するコンポーネントは安定した収益基盤を提供し、特許取得済みのVertical Power Delivery技術はAIハードウェアからのライセンス収入への道を切り開きます。ライセンスの採用、製品出荷、工場稼働率が、その拡大する需要が持続的な収益とキャッシュリターンに転換するかどうかを決定します。
最新の四半期では、製品需要とロイヤルティ収入が強化される一方、営業費用も増加しました。 VicorのQ3 FY2026収益は78.5%増の1億9,710万ドルとなり、そのうち6,660万ドルがロイヤルティ収入でした。粗利益率は68.3%に達し、営業費用は6,250万ドルに増加しました。第4四半期のテストは、製造投資が拡大する中でも、継続的なライセンスと製品納入がその収益性を維持できるかどうかです。
2026年のVICR株価予測は、現在2つの競合する見方を中心に展開されています:
- ロイヤルティと製品成長のケース:繰り返しのライセンス収入と高いモジュール出荷量がマージンを保護し、営業キャッシュフローが追加製造能力への資金調達を可能にします。
- ロイヤルティが不均一なケース:ライセンスの変動と工場投資が製品利益を吸収し、顧客納入が遅れたり法的費用が増加したりした場合、収益クッションが減少します。
このガイドでは、VICRの株価予測、2026年の価格シナリオ、主要なリスクとアナリストの見通しを詳しく解説します。Vicorの2026年10月20日のQ3 FY2026決算発表、10月26日の提出書類、10月26日時点の市場データに基づき、 VICR株の買い方と BingX TradFiでUSDTまたはUSDCを使用した取引方法も紹介します。
2026年10月にVicor投資家が知っておくべきトップ5
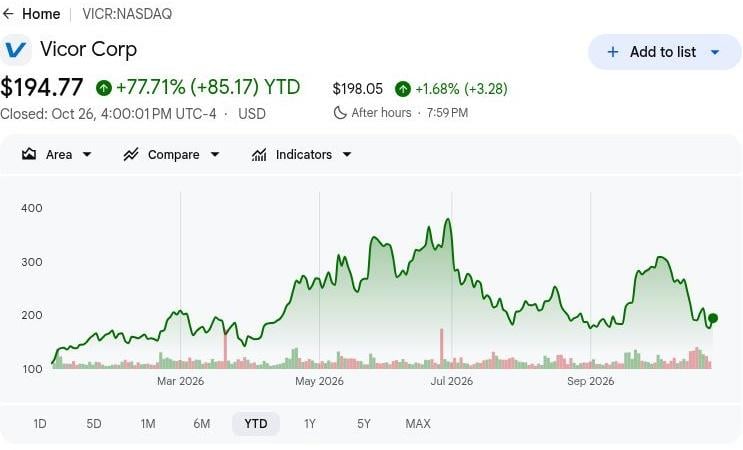
- VICRは10月26日に$194.77で引け、年初来77.71%上昇:株価は年初水準を上回ったままで、$300の強気シナリオは繰り返し可能なライセンス収入に依存しています。継続的な上昇には、追加的な評価拡大に頼るのではなく、製品出荷とロイヤルティがキャッシュ創出を強化することが必要です。
- 第3四半期の収益は1億1,040万ドルから1億9,710万ドルに増加:売上高はQ2の1億4,340万ドルからも増加し、四半期を追っての進展を示しました。ただし、ロイヤルティが6,660万ドルを占めており、新工場を埋めるために必要な製造成長とライセンス主導のマージン拡大を区別することが重要です。
- 顧客受注の拡大により受注残が4億600万ドルに達した:9月30日時点の残高と四半期製品収益1億3,050万ドルは、電力変換コンポーネントへの需要を示す証拠です。出荷タイミング、顧客受け入れ、生産マージンが、そのパイプラインからどれだけの収益に転換できるかを決定します。
- 追加のChiPファブが製造成長の機会を提供:VicorはFab-2とFab-3をサポートするためにメリマックとフックセットにサイトを確保し、Fab-2の初期展開は1年のリードタイムを伴います。将来の生産準備と顧客納入が、拡大が持続的な商業成長に発展するかどうかを決定します。
- 約5億1,310万ドルの現金が設備拡張を支援:Vicorは第3四半期の設備投資1,610万ドル後も十分な流動性を維持し、営業キャッシュフローは6,970万ドルに達しました。これにより製造投資の資金調達が可能ですが、現金変換の維持と魅力的な工場稼働率は長期的な株主価値にとって不可欠です。
Vicor(VICR)とは?
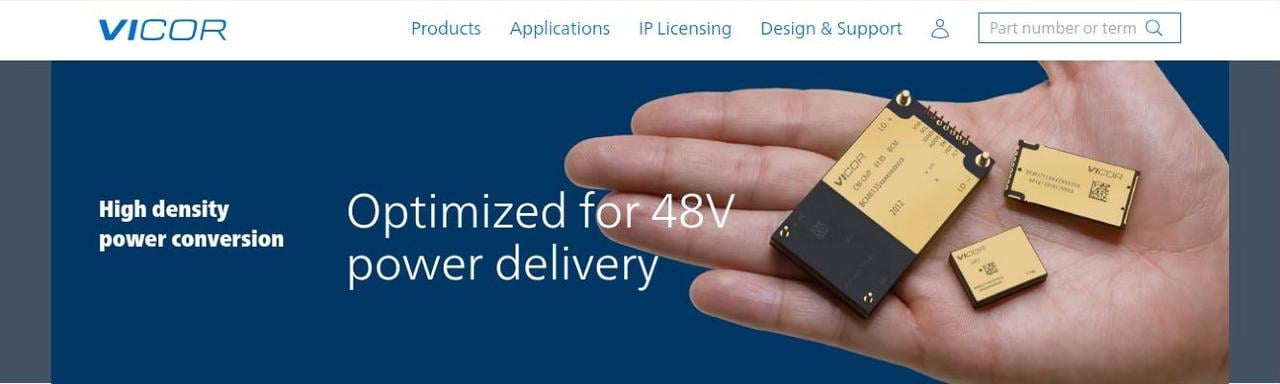
Vicor(VICR)は、マサチューセッツ州を拠点とするパワーエレクトロニクス企業で、高性能電力変換モジュールおよびシステムを設計・製造しています。同社の独自技術は、 AIコンピューティング、産業オートメーション、電気自動車、 航空宇宙・防衛アプリケーション全体にわたって電力を効率的に管理するのに役立ちます。垂直統合型の製造モデルは、先進的な電力アーキテクチャ、制御、パッケージングを組み合わせています。収益は製品販売と特許ライセンスから得られ、2026年第3四半期の製品収益は1億3,050万ドル、ロイヤルティ収入は6,660万ドルで、2つの補完的な成長機会を提供しています。
Vicorの成長戦略は、 AIデータセンター電力ソリューションの拡大、特許ライセンスの強化、製造能力の増強に焦点を当てています。2026年9月、韓国のINFACは、VicorのBCM6135コンバーターとPRM3735レギュレーターを使用した電気自動車バッテリーシステムを発表し、効率的な800Vから48Vへの電力変換を実現しました。Vicorはまた、高密度電力モジュールへの需要の高まりに対応するため、ニューハンプシャー州に追加のChiP製造施設を準備しています。受注残が4億600万ドルに達したことで、これらの取り組みがAIインフラと自動車収益を拡大し、長期的な生産成長を支援できる可能性があります。
続きを読む: 2026年に買うべきトップAIエネルギー株:原子力、天然ガス、燃料電池、AIによる電力拡充
Vicor(VICR)Q3 FY2026決算概要:製品販売が47%増、ロイヤルティ収入が3倍に
VicorはQ3 FY2026の収益として1億9,710万ドルを報告し、前年同期比78.5%増、前四半期比37.5%増となりました。これは製品出荷と6,660万ドルのロイヤルティ収入によって支えられています。営業費用は6,250万ドルに増加し、営業利益は7,210万ドルに達し、粗利益率は68.3%に拡大して、より収益性の高い収益構成を反映しています。受注残4億600万ドルと5億1,310万ドルの現金を保有する中、将来の成長はライセンス収入の持続、顧客注文の転換、追加製造能力への魅力的なリターンの獲得にかかっています。
続きを読む: Vicor Corporation(VICR)Q3 FY2026決算概要:1億9,710万ドルの収益が7.06%の株価上昇を牽引
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績値 |
サプライズ |
|
総収益 |
Q3 FY2025:1億1,040万ドル |
1億9,710万ドル |
改善。前年同期比78.5%増。 |
|
製品収益 |
Q3 FY2025:8,870万ドル |
1億3,050万ドル |
拡大。前年同期比47.1%増。 |
|
ロイヤルティ収益 |
Q3 FY2025:2,170万ドル |
6,660万ドル |
増加。前年比約3.1倍の収益。 |
|
粗利益率 |
Q3 FY2025:57.5% |
68.30% |
改善。10.8ポイント上昇。 |
|
営業利益 |
Q3 FY2025:2,090万ドル |
7,210万ドル |
増加。前年比約3.5倍の利益。 |
|
希薄化後EPS |
Q3 FY2025:$0.63 |
$1.33 |
上昇。1株あたり$0.70増。 |
|
営業キャッシュフロー |
Q3 FY2025:3,850万ドル |
6,970万ドル |
改善。前年同期比3,120万ドル増。 |
|
受注残 |
Q3 FY2025:1億5,300万ドル |
4億600万ドル |
拡大。前年同期比166%増。 |
- 第3四半期の収益は78.5%増の1億9,710万ドルとなった。収益は年間成長とともに前四半期比37.5%増加し、出荷強化とライセンス収入の増加を反映しています。継続的な製品需要とロイヤルティ回収は、収益モメンタムの維持に重要です。
- ロイヤルティ収益が6,660万ドルに増加した。特許ライセンスと高い製品収益が業績を牽引し、粗利益率を68.3%に引き上げました。継続的なライセンス採用とモジュール需要は収益を支援できますが、ロイヤルティのタイミングと法的費用が収益性に影響します。
- 費用増加にもかかわらず営業利益は7,210万ドルに達した。営業費用は知的財産権の執行にかかる報酬費を含めて6,250万ドルに増加しました。より強力なロイヤルティと製品収益が収益性を支えましたが、製造投資が拡大する中でコスト効率の維持が重要になります。
- 追加のファブサイトがVicorの計画製造能力を拡大した。同社はメリマックとフックセットのサイトを通じて計画されたフットプリントを拡大しました。この投資はモジュール生産の増加を支援し、リターンは顧客需要と収益性の高い工場稼働率に依存します。
- 9月30日時点で受注残が4億600万ドルに達した。パイプラインは将来の納入を支援しますが、収益認識は出荷タイミングと顧客受け入れに依存します。注文の転換、納入の完了、生産マージンの維持が将来の収益成長にとって重要です。
Vicor(VICR)2026年投資見通し:強気ケース$300 vs 弱気ケース$140
Vicorの2026年の見通しは、AIパワー需要が製造収益と繰り返しの特許ロイヤルティの両方を持続できるかどうかにかかっています。第3四半期の粗利益率68.3%はその収益構成の利益効果を示しており、費用増加と新たなファブ計画によりキャッシュ変換が評価の中心となっています。以下の編集シナリオは、ライセンス、納入、投資が2026年12月まで業績をどのように形成するかを反映しています。
強気ケース:繰り返しのロイヤルティと製品成長がVICRを$300に押し上げる
ロイヤルティ成長を高いモジュール出荷量と組み合わせて維持することで、Vicorは営業利益を強化する直接的な道を得ることができます。第3四半期のロイヤルティ収益は6,660万ドルに達し、費用増加にもかかわらず粗利益率を68.3%に引き上げることに貢献しました。その収益構成を継続することで、製品事業が増大する受注残を顧客納入に転換する間、より多くの収益を利益として残すことができます。
$300のシナリオは、ロイヤルティが6,660万ドル前後またはそれ以上を維持し、製品収益が1億3,050万ドルを超えた場合に支持を得ることができます。第3四半期水準に近い粗利益率と継続的な営業キャッシュ創出は、収益の質を損なうことなく拡大の資金調達に役立ちます。
ベースケース:安定した出荷がVICRを$180〜$220に維持
継続的な製品成長は、四半期間でロイヤルティが変動しても、Vicorの収益を前進させることができます。第3四半期の製品収益は1億3,050万ドルに達し、4億600万ドルの受注残は納入待ちの注文を提供しています。ベースケースは出荷が不均一なライセンス収入を相殺し、工場拡大のコストとタイミングを未解決のまま残しながら、適度な進展をもたらすと想定しています。
$180〜$220の範囲は、継続的な製品需要、Q2水準の58%を上回る粗利益率、段階的な工場準備に合致します。受注残の強い転換が上限を支援する一方、低いロイヤルティ収入は十分な進展を吸収して上値を制限する可能性があります。
弱気ケース:ロイヤルティの低下とコスト上昇がVICRを$140に引き下げる
ライセンス収入の減少により、Vicorは拡大する営業費用と製造コストにより大きく晒されることになります。ロイヤルティは第3四半期に6,660万ドルの収益を供給し、営業費用は6,250万ドルに増加しました。顧客のライセンス活動が鈍化したり、モジュール納入が遅れたりした場合、新たな生産能力が意味のある追加収益に貢献する前に、Vicorはその高マージンの収益クッションを失う可能性があります。
$140のシナリオは、ロイヤルティが低下し粗利益率がQ2水準の58%に戻った場合により可能性が高くなります。製品納入は、営業利益を安定させるだけのためにより多く貢献する必要があり、評価拡大への支援が少なくなります。
ウォール街アナリストによる2026年のVICR株価予測
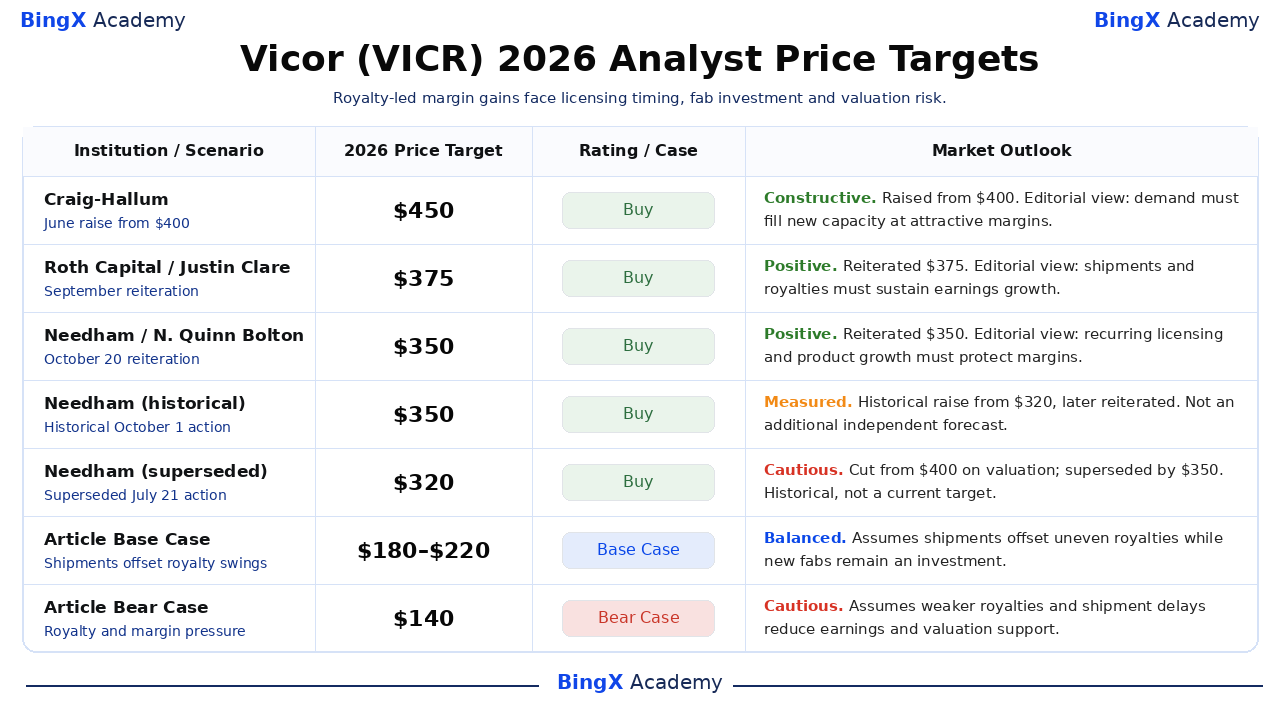
これらの目標値はナスダック上場のVICRを指し、一般的に2026年12月以降の約12ヶ月をカバーしています。5つの日付入りアクションは3つの機関を表し、古いNeedhamの2つのエントリーは歴史的なもので、$320の旧目標値も含まれています。現在の機関目標範囲は350〜450で、根拠は編集的な解釈であり、最後の行には別個の年末シナリオが示されています。
|
機関/シナリオ |
2026年目標株価 |
レーティング/ケース |
市場見通し |
|
Craig-Hallum |
$450 |
買い |
建設的。2026年6月22日:$400から引き上げ、買いを維持。編集的解釈:需要が計画された製造能力を魅力的なマージンで満たす必要がある。 |
|
Roth Capital |
$375 |
買い |
ポジティブ。2026年9月22日:$375と買いを再確認。編集的解釈:製品出荷と特許ロイヤルティが収益拡大を持続させる必要がある。 |
|
Needham |
$350 |
買い |
ポジティブ。2026年10月20日:$350と買いを再確認。編集的解釈:第3四半期のマージン改善を持続させるために継続的なライセンスと製品成長が必要。 |
|
Needham(過去) |
$350 |
買い |
慎重。2026年10月1日:$320からの過去の引き上げ、後に10月20日に再確認。ガイダンス関連のアクションであり、追加の独立した予測ではない。より高いロイヤルティが修正見積もりを牽引。 |
|
Needham(旧目標) |
$320 |
買い |
慎重。2026年7月21日:$400からの過去の引き下げ。10月1日の$350目標に置き換えられた歴史的な評価関連の引き下げ。現在の目標ではない。 |
|
記事ベースケース |
180〜220 |
ベースケース |
バランス型。製品出荷が不均一なロイヤルティを相殺し、追加ファブは2026年12月まで投資段階にあると想定。 |
|
記事弱気ケース |
$140 |
弱気ケース |
慎重。ロイヤルティの低下、出荷遅延、費用増加が収益と評価支援を低下させると想定。 |
BingXでVicor(VICR)株を購入する方法
上場および口座の適格性を条件として、 BingX株式取引を通じて USDTまたは USDCを使用してVicor株を購入・保有できます。Vicorは電力変換モジュール、AIハードウェアライセンス、先進製造へのエクスポージャーを提供します。適格なユーザーは、レバレッジを使用したり永続的な資金調達手数料を支払ったりすることなく、投資目標に応じて保有量を調整できます。
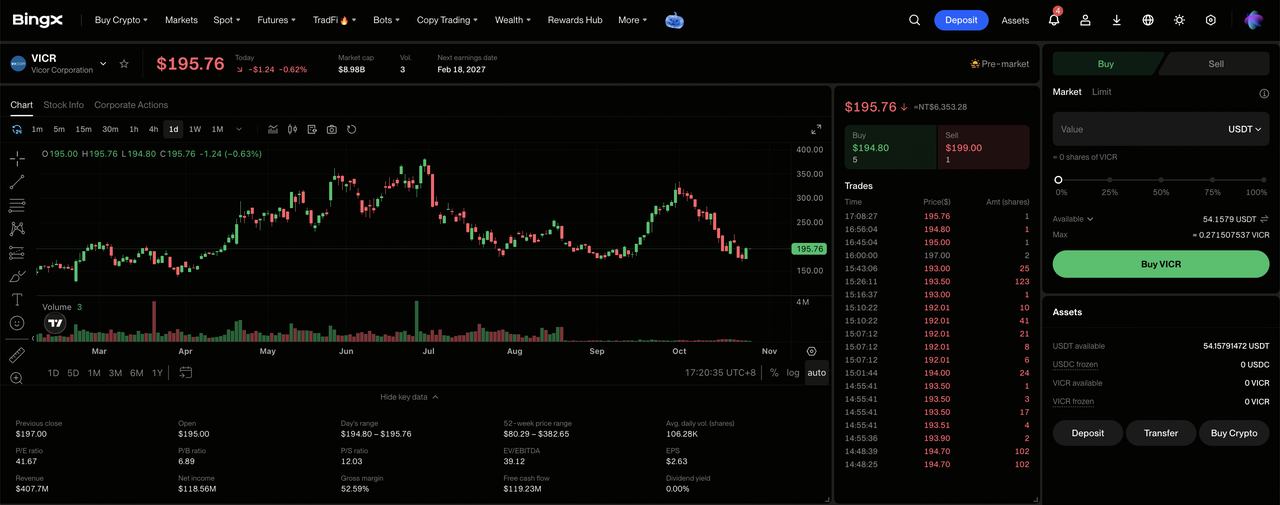
ステップ1:BingX株式取引にアクセスする。 新規登録またはBingXにログインし、必要な 本人確認を完了し、「TradFi > 株式」に移動します。初めてこの製品にアクセスする場合は、株式取引リスク開示に同意してください。
ステップ2:USDTまたはUSDCを準備する。スポット口座に購入に十分な資金があることを確認してください。必要に応じて、ファンド口座またはウェルス口座からUSDTまたはUSDCを転送してください。投資額を選択する前に、選択した株の最小注文額と端株の適格性を確認してください。
ステップ3:Vicor(VICR)を選択する。 株式市場を開き、 Vicor(VICR)を検索し、その株が口座で利用可能であることを確認します。会社情報、現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:Vicor株を購入する。「購入」を選択し、許可された投資額または株数を入力し、サポートされている 成行注文または指値注文を選択してください。成行注文はサポートされているセッション中に利用可能な価格を使用し、指値注文は指定された価格またはそれより良い価格と実行するための十分な流動性が必要です。
ステップ5:保有状況を確認・管理する。「株式 > ポジション」を開いて、VICRの株式と未実現損益を監視してください。「全注文」を使用して取引を確認したり、必要に応じて株式を売却してください。T+1決済は一般的に、購入した株式をいつ売却できるかではなく、売却代金がいつ出金可能になるかに影響します。
2026年にVicor投資家が注目すべきトップ5のリスク
Vicorの特許取得済みの電力技術、拡大する製造計画、および十分な現金準備は成長見通しを支援しています。しかし、ロイヤルティのタイミング、営業費用、受注残の転換、工場稼働率が収益性と株主リターンを圧迫する可能性があります。
- ライセンス活動の低下が収益を圧迫する可能性がある:第3四半期のロイヤルティは電力変換技術の特許ライセンスに支えられ6,660万ドルに達しました。ライセンスシステムの量の低下または契約の遅延は、営業利益を減少させ収益構成の収益性を弱める可能性があります。
- 法的費用の増加がマージンを制約する可能性がある:第3四半期の営業費用は知的財産権の執行手数料を含めて6,250万ドルに増加しました。製品出荷とロイヤルティ収入の成長が鈍化した場合、より高い法的および技術費用が収益性を弱める可能性があります。
- 出荷遅延が収益成長を制限する可能性がある:9月30日時点の受注残は4億600万ドルに達しましたが、注文は依然として納入と顧客受け入れを必要とします。製造または顧客スケジュールの遅延は将来の収益の視認性を低下させる可能性があります。
- 工場拡大が株主リターンを弱める可能性がある:Vicorはチップファブ2号機と3号機の追加サイトを通じて計画製造フットプリントを拡大しました。建設の遅延や低稼働率はキャッシュ創出を制限し、新たな能力へのリターンを低下させる可能性があります。
- 収益性の低下が評価を圧迫する可能性がある:Vicorの第3四半期の粗利益率はより大きなロイヤルティ貢献に支えられ68.3%に達しました。ライセンスの鈍化、モジュール需要の低下、または生産コストの上昇は収益を減少させ株価下落を引き起こす可能性があります。
最終考察:2026年にVicorに投資すべきか?
Vicorの四半期営業利益7,210万ドルと営業キャッシュフロー6,970万ドルは、ロイヤルティ成長がビジネス経済性を改善する方法を示しています。製品出荷と特許ライセンスが収益を支援し、追加のChiPファブが製造収益を拡大する機会を創出します。その進展を持続させることは、新たな能力が準備される中で繰り返しのライセンス収入と受注残の収益性の高い納入への転換にかかっています。
$300の強気ケースは繰り返しのロイヤルティ、より高いモジュール出荷、持続的な粗利益率を想定しています。$180〜$220のベースケースは安定した納入を反映し、$140の弱気ケースはライセンスの低下とコスト圧力を考慮しています。VICRが10月26日に$194.77で引けた中で、投資家はロイヤルティ主導の収益が製造拡大全体を通じて持続的なキャッシュ創出になるかどうかを注視すべきです。
リスク注意:Vicorの特許取得済みの電力技術は投資リスクを排除しません。ロイヤルティ収入の低下、出荷遅延、または工場の低稼働率は収益と株主リターンを減少させる可能性があります。投資家はVICR株を購入する前に、評価、キャッシュ変換、およびリスク許容度を評価すべきです。
関連記事
- 2026年に買うべきトップAIエネルギー株:原子力、天然ガス、燃料電池、AIによる電力拡充
- 2026年に買うべきトップAIデータセンター株:クラウド、サーバー、AIコンピューティングインフラ
- 2026年に買うべきトップAIサーバー株:ラックスケールシステム、GPUサーバー、AIサーバーインフラ
- 2026年に買うべきトップAI半導体株:AIチップとサプライチェーン完全ガイド
- 2026年に買うべきトップ10のAIインフラ株:チップ製造と設計のリーダー
