


Applied Digital (APLD) は、人工知能、機械学習、その他の高速コンピューティングワークロード向けの高密度 データセンターを設計、開発、所有、運営しています。同社のPolaris ForgeとDelta Forgeキャンパスは、低コストの電力と専用冷却システムを ハイパースケーラー向けの長期リース容量に変換します。暗号通貨ホスティングから AIインフラストラクチャへの転換により、より大きな契約機会が創出される一方で、建設スケジュール、顧客集中度、プロジェクト資金調達に対する株価の感応性が高まっています。
Applied Digital 2026年度第4四半期は、このモデルがいかに急速に変化しているかを示しました。売上高は407%増の2億5,870万ドル、HPCホスティングは2億300万ドルを創出し、調整後EBITDAは前年同期の100万ドルから4,240万ドルに達しました。Applied Digitalは年末に契約済みクリティカルIT負荷1.4GWと基本期間リース収益360億ドルで年度を終了しましたが、50億ドルの債務と1億1,060万ドルのGAAP損失により、資金調達規律が中心的課題となっています。
2026年のAPLD株価予測は、現在2つの競合する見解を中心としています:
- AIキャンパス配信とバックログ転換ケース:時間通りのAI Factory配信と安定したプロジェクト資金調達により、360億ドルの契約収益を経常的な賃料と改善されたオペレーティングレバレッジに転換できる可能性があります。
- 資金調達と建設ケース:配信遅延、高価な債務、または株式希薄化により、賃料成長が鈍化し、契約バックログの1株当たり価値が減少する可能性があります。
本ガイドでは、Applied Digitalの2026年7月27日付第4四半期決算発表、10-K、9月18日時点の市場データに加え、 APLD株先物の取引方法を BingX TradFiでUSDT担保を用いて行う方法を基に、APLD株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを詳しく解説します。
2026年9月にApplied Digital投資家が知るべき上位5つの事項
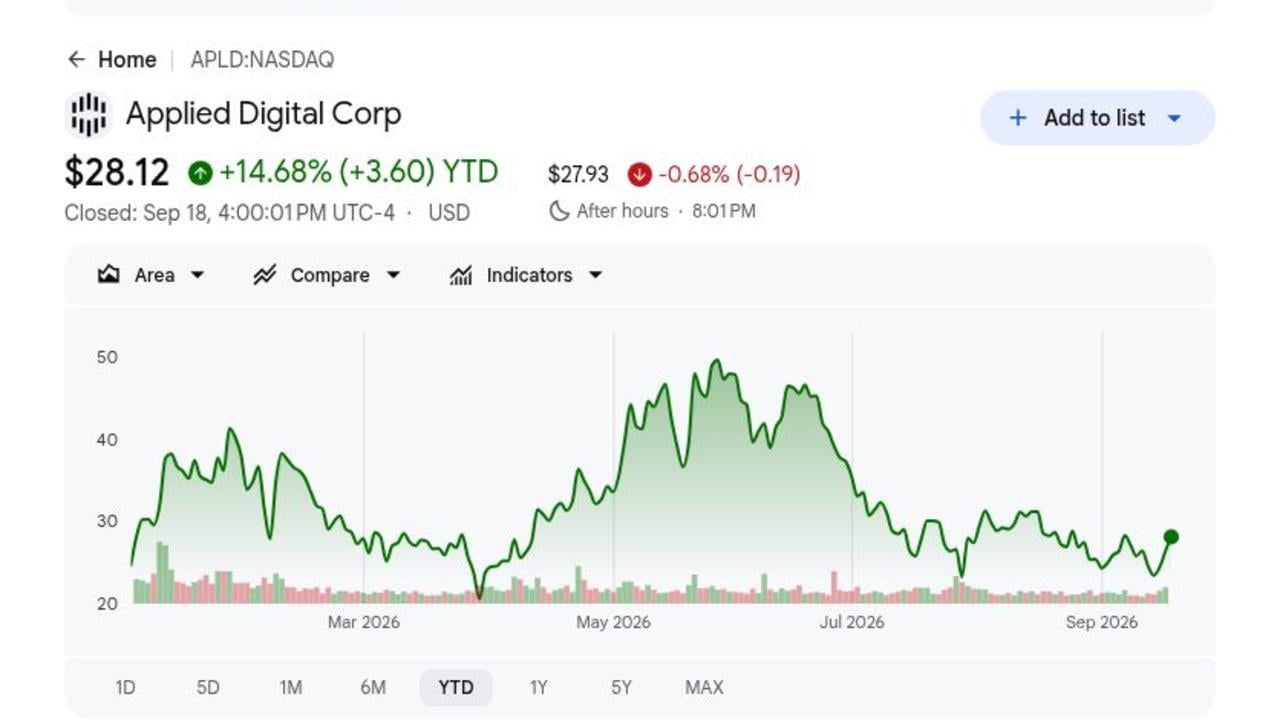
- APLDは9月18日に28.12ドルで終了し、2026年に14.68%上昇:この上昇は、投資家がApplied DigitalのAIデータセンター構築を評価していることを示していますが、株価はさらなる上昇を正当化するためにプロジェクトの配信が必要です。選定された5つのアナリスト目標値は58ドルから90ドルの範囲です。
- 第4四半期売上高は2億5,870万ドルに達し、407%増:この四半期には1億5,240万ドルのテナント内装工事サービスと4,410万ドルの基本賃料が含まれています。この構成は、Applied Digitalが開発作業から経常的なAIキャンパス収益へ移行していることを示しています。
- HPCホスティングは2億300万ドルの売上高を創出:このセグメントはまた2,620万ドルの営業利益を生み出し、現在286MWの暗号通貨ホスティング容量から3,730万ドルを創出したレガシーデータセンターホスティング事業を上回っています。
- 5つのキャンパスが1.4GWと360億ドルの基本期間契約をサポート:更新オプションにより、総契約価値は860億ドルまで増加する可能性があります。バックログは長期的な可視性を提供しますが、売上高は依然としてPolaris ForgeとDelta Forgeの建物を予定通りに配信することに依存しています。
- Applied Digitalは50億ドルの債務に対して42億ドルの現金を保有:同社は21億5,000万ドルと15億9,000万ドルの債券発行を含む担保付きプロジェクト融資を使用して建設資金を調達しています。流動性は十分ですが、金利コストと借り換え条件により、どの程度のリース経済性が株主に還元されるかが決まります。
Applied Digital (APLD)とは何か?
Applied Digitalは、 高性能コンピューティング(HPC)顧客向けにサイト選択、電力調達、設計、建設、運営を組み合わせる米国のデジタルインフラ開発者です。同社のAI Factoryキャンパスは、高密度電気システム、クローズドループ冷却、モジュラー建築設計を使用して GPUクラスターをサポートします。同社はテナント内装手数料、基本賃料、回収費、ホスティング収益を得ています。また、286MWの暗号通貨マイニングホスティング容量を運営しており、大規模なHPCポートフォリオがサービス開始する間のキャッシュフローを供給しています。
長期戦略は、複数の電力豊富な米国市場でPolaris Forgeキャンパスモデルを繰り返すことを中心としています。CoreWeaveはPolaris Forge 1で容量をリースし、別の投資適格ハイパースケーラーがDelta Forge 1、Polaris Forge 3、Delta Forge 2で長期契約に署名しました。Applied Digitalはまた、約1.2GWの潜在的天然ガス発電についてBase Electronと協力し、クラウドサービス事業をChronoScaleに分離し、経営陣が所有データセンターに資本と運営を集中できるようにしました。
詳細を読む: 2026年に注目すべき高性能コンピューティング(HPC)株式トップ:高速コンピューティング市場リーダー
Applied Digital (APLD) 2026年度第4四半期決算概要:資金調達ニーズが高まる中でAI Factory売上高が拡大
Applied Digitalは第4四半期売上高2億5,870万ドル(407%増)、調整後希薄化EPS0.04ドル(前年同期の0.03ドル損失から改善)、調整後EBITDA4,240万ドル(前年同期の100万ドルから改善)、HPCホスティング売上高2億300万ドルを報告しました。通年売上高は6億1,130万ドルに達し、年末の現金および拘束現金は50億ドルの債務に対して42億ドルでした。中心的なトレードオフは、急速な契約成長対それを実現するために必要な資本です。
詳細を読む: Applied Digital (APLD) 2026年度第4四半期決算ニュース:1,870万ドルの売上高ビートがより大きなGAAP損失で相殺
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2026年度第4四半期売上高 |
2025年度第4四半期: 5,110万ドル |
2億5,870万ドル |
成長。前年同期比407%増。 |
|
第4四半期調整後希薄化EPS |
2025年度第4四半期: -0.03ドル |
0.04ドル |
改善。調整後利益に復帰。 |
|
第4四半期GAAP純損失 |
2025年度第4四半期: 5,310万ドル損失 |
1億1,060万ドル損失 |
拡大。株式報酬と成長コストが増加。 |
|
第4四半期調整後EBITDA |
2025年度第4四半期: 100万ドル |
4,240万ドル |
改善。新しいHPC賃料と内装活動が拡大。 |
|
第4四半期HPCホスティング売上高 |
— |
2億300万ドル |
拡大。4,410万ドルの基本賃料を含む。 |
|
2026年度売上高 |
2025年度ベースは167%成長を示唆 |
6億1,130万ドル |
成長。AI Factory売上高が会社規模を変化。 |
|
契約済みクリティカルIT負荷 |
— |
1.4GW |
拡大。5つのキャンパスが360億ドルの基本売上高をサポート。 |
|
現金および拘束現金 |
— |
42億ドル |
強固。50億ドルの債務とのバランス。 |
- 売上高2億5,870万ドルが407%成長:サービス売上高は308%増の2億820万ドルに上昇し、HPCキャンパス配信に関連する1億5,240万ドルのテナント内装工事が牽引しました。この結果は、建設とリース活動がいかに急速に拡大しているかを示しています。
- 調整後EPSが0.04ドルに改善:調整後純利益は前年同期の760万ドル損失から1,290万ドルに達しました。この改善は、GAAP株式報酬の完全な影響前により強い営業規模を示しています。
- HPCホスティング売上高が2億300万ドルに到達:基本賃料が4,410万ドル、テナント回収費が650万ドルを貢献しました。構成は建設関連収益から経常的なリース収入へとシフトし始めています。
- 調整後EBITDAが100万ドルから4,240万ドルに増加:純営業利益は3,990万ドルに達し、連結損失が高いままでも、稼働中の建物が正の不動産レベルの経済性を生み出すことができることを示しています。
- 42億ドルの流動性が1.4GWの契約建設をサポート:現金残高は相当ですが、50億ドルの債務と開発中の複数キャンパスにより、資金調達コストと配信タイミングが1株当たりリターンの中心となっています。
Applied Digital (APLD) 2026年投資見通し:90ドル強気ケース対18ドル弱気ケース
Applied Digitalの2026年見通しは、契約済みAIデータセンターパイプラインが過度な資金調達や希薄化なしに予定通り稼働容量に移行できるかどうかに依存します。上昇要因はバックログを経常的な賃料に転換することであり、建設タイミングと資本コストが主要リスクです。
強気ケース:時間通りのAIデータセンター配信がAPLDを90ドルに押し上げ
強気ケースは、Polaris ForgeとDelta Forgeの建物が予定通りサービス開始し、1.4GWの契約を基本賃料と不動産レベル営業利益に転換することを想定しています。360億ドルの基本期間バックログと反復するハイパースケーラーの受注により、より良い資金調達条件と低い実行リスクがサポートされます。
90ドルへの上昇には、建設マイルストーンが維持され、稼働容量が175MWを超えて拡大し、リース担保融資が重い株式発行を回避することが必要です。上昇する基本賃料、正の連結フリーキャッシュフロー、より多くの投資適格顧客がケースを強化するでしょう。
ベースケース:着実なバックログ転換がAPLDを40~60ドルで維持
ベースケースは契約プロジェクトがサービス開始し続けることを想定していますが、高い金利費用、株式報酬、段階的なキャンパス開業が1株当たり利益成長を鈍化させます。テナント内装収益は不安定なままで、経常的な賃料が売上高のより大きな割合を占めるようになります。
このシナリオ下では、APLDは主に40~60ドルで取引される可能性があります。時間通りの2027年開業、安定した建設予算、署名済みリースに関連する債務資金がレンジをサポートするでしょう。複数キャンパスでの遅延や実質的に高い資金調達コストは上限を弱めるでしょう。
弱気ケース:プロジェクト遅延と高い資金調達コストがAPLDを18ドルに引き下げ
弱気ケースはキャンパスが遅延し、顧客が展開スケジュールを変更し、または資本市場がより高いリターンを要求することを想定しています。Applied Digitalは契約賃料が開始される前により長期間建設支出と金利費用を負担することになります。
18ドルへの下落は、稼働容量が175MW近辺で停滞し、プロジェクト債務がリース担保ニーズを実質的に上回り、または株式発行が加速する場合により可能性が高くなります。契約収益は大きなままかもしれませんが、より遅い配信とより多くの希薄化が1株当たり価値を圧迫するでしょう。
ウォール街アナリストによる2026年APLD株価予測
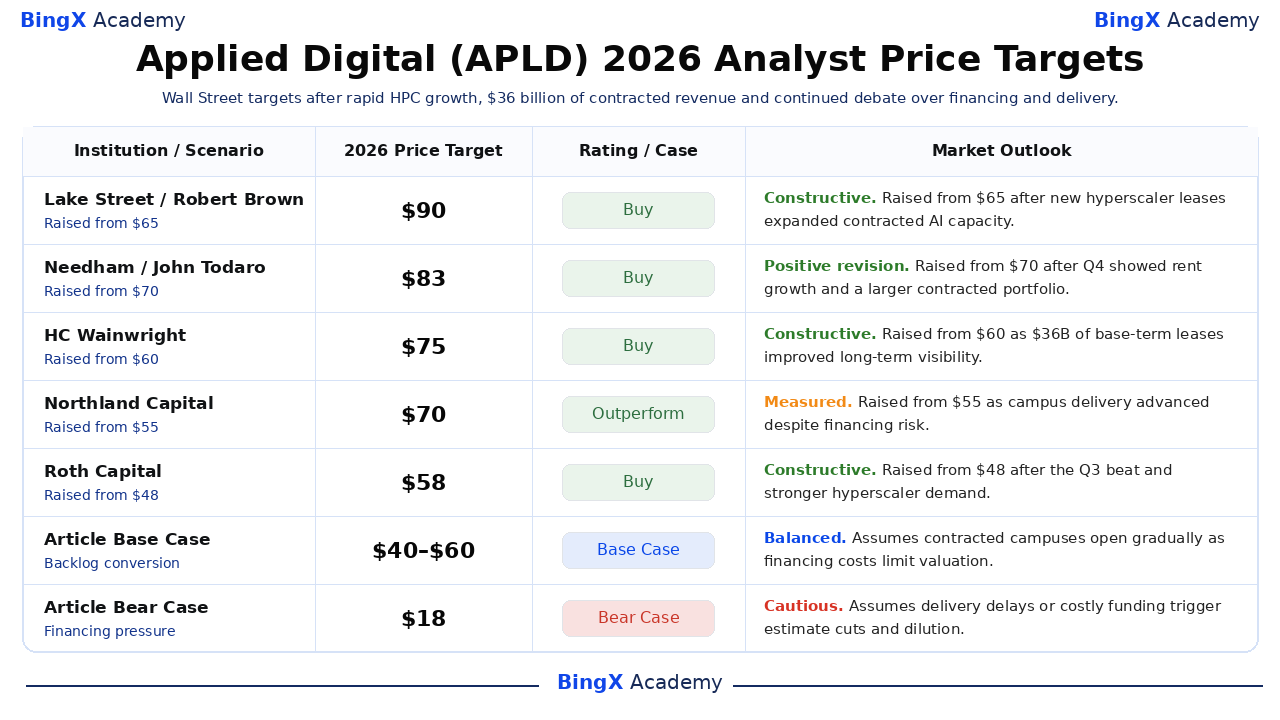
これらの日付付きサードパーティアクションは58~90ドルの幅広い目標範囲を示しており、建設、資金調達、リース転換に関する異なる仮定を反映しています。記事シナリオはウォール街目標から明示的に分離されています。各目標は会社の述べた仮定に基づく参考点であり、保証された結果や記事自体の予測ではありません。
|
機関 / シナリオ |
2026年価格目標 |
格付け / ケース |
市場見通し |
|
Lake Street |
90ドル |
買い |
建設的。6月9日:新しいハイパースケーラーリースが契約容量を拡大した後、65ドルから引き上げ。 |
|
Needham |
83ドル |
買い |
ポジティブな改訂。7月28日:第4四半期が賃料成長とバックログ拡大を示した後、70ドルから引き上げ。 |
|
HC Wainwright |
75ドル |
買い |
建設的。7月29日:360億ドルのリースが可視性を向上させたため60ドルから引き上げ。 |
|
Northland Capital |
70ドル |
アウトパフォーム |
慎重。7月28日:資金調達リスクにも関わらず配信が進展したため55ドルから引き上げ。 |
|
Roth Capital |
58ドル |
買い |
建設的。4月9日:第3四半期ビートとハイパースケーラー需要の後、48ドルから引き上げ。 |
|
記事ベースケース |
40~60ドル |
ベースケース |
バランス。バックログが徐々に転換され、資金調達コストが評価を制限すると仮定。 |
|
記事弱気ケース |
18ドル |
弱気ケース |
慎重。遅延または高コスト資金が削減と希薄化を引き起こすと仮定。 |
BingXでApplied Digital (APLD)株式を取引する方法
BingX TradFiと BingX AIツールを使用して、Applied DigitalのAIキャンパス配信、契約バックログ、資金調達見通しを取引します。APLDはリース発表、建設マイルストーン、資金調達条件に鋭く反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義すべきです。
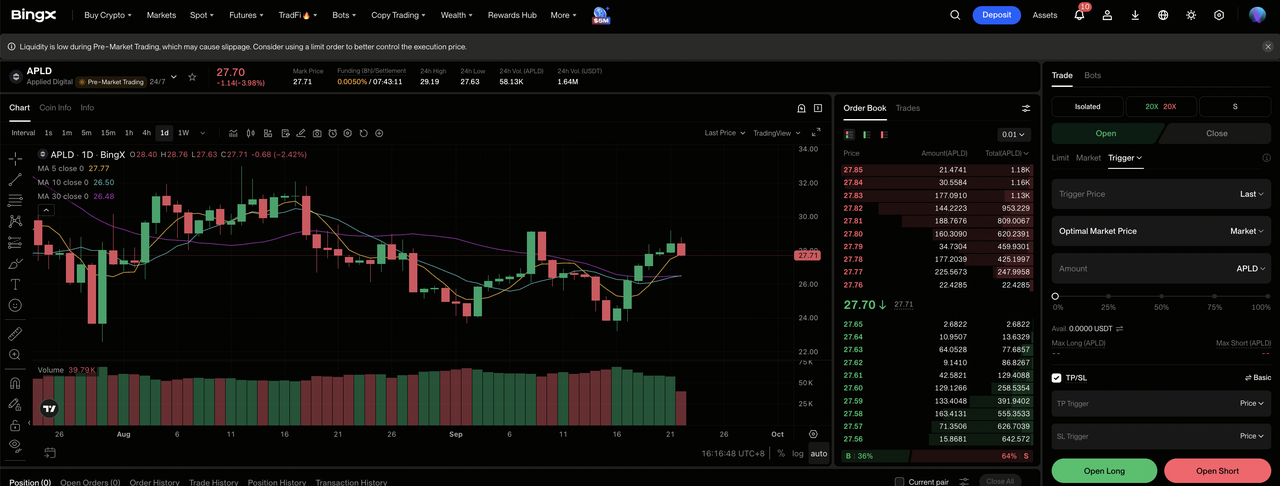
ステップ1:BingX TradFiにアクセス。 サインアップして、BingX取引所ダッシュボードの専門 TradFiセクションに移動します。
ステップ2:Applied Digital (APLD)を選択。 APLD-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。時間通りのキャンパスと上昇する基本賃料を期待する場合は ロングを選択します。配信遅延、高額な資金調達、または希薄化を期待する場合はショートを選択します。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて 分離または全証拠金を選択します。急速な売上高成長にも関わらず14.68%のYTD上昇は、保守的なレバレッジと明確なポジションサイジングの重要性を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利確と損切り(TP/SL)レベルを設定します。APLDは顧客リース、資金調達、建設マイルストーン、電力可用性、決算に迅速に反応する可能性があります。
2026年にApplied Digital投資家が注意すべき上位5つのリスク
Applied Digitalの署名済みリースは可視性を向上させますが、契約価値と1株当たりキャッシュフローの間には依然として主要な実行リスクが存在します。これらのリスクは資金調達ニーズ、プロジェクトリターン、評価に影響を与える可能性があります。
- 建設遅延により数年間の賃料が延期される可能性:5つのキャンパスは異なる開発段階にあります。配信日の遅れは、リース収益が開始される前に金利と建設コストを延長させるでしょう。
- 顧客集中が展開変更を増幅する可能性:3つの新しいリースは同じ投資適格ハイパースケーラーからのもので、CoreWeaveはPolaris Forge 1で中心的な役割を果たしています。一つの主要顧客からの遅延や契約変更が利用率と収益タイミングに影響する可能性があります。
- 資金調達コストがプロジェクトリターンを吸収する可能性:Applied Digitalは5月末に50億ドルの債務で終了し、6.75%から7.00%で担保付き債券を発行しています。より高い金利コストは、株主に利用可能なプロジェクトキャッシュフローを減少させます。
- 株式報酬と希薄化が1株当たり成長を弱める可能性:第4四半期の株式ベース報酬は1億1,680万ドル増加し、1億1,060万ドルのGAAP損失に貢献しました。より多くの株式発行は、より高い売上高と不動産収入の恩恵を1株当たりベースで減少させる可能性があります。
- 電力と許可制約が拡張を制限する可能性:マーケティング中の追加1.7GWは依然としてグリッドアクセス、発電、許可、コミュニティサポートが必要です。遅延により、計画された容量がリース可能なインフラストラクチャになることが妨げられる可能性があります。
最終的な考え:2026年にApplied Digitalに投資すべきか?
Applied Digitalは開発ストーリーから契約済みAIデータセンタープラットフォームへと移行し、四半期売上高2億5,870万ドル、リース中1.4GW、基本期間契約価値360億ドルを達成しました。Polaris Forge容量の最初の175MWは、経営陣がプロジェクトをサービス開始できることを示しています。残る疑問は、その運営進捗がどれほど効率的に1株当たり持続可能なフリーキャッシュフローに転換されるかです。
強気ケースには反復的な時間通り配信と規律ある資金調達が90ドルをサポートするために必要です。弱気ケースは遅延、より高い金利費用、APLDを18ドルに引き下げる希薄化を反映しています。保守的なトレーダーは、バックログを実現価値と同等に扱う前に、稼働メガワット、基本賃料、不動産レベルNOI、プロジェクト債務、顧客集中度、株式数を注視するかもしれません。
リスク注意事項:APLDのような株式の取引と投資には高い資本損失リスクが伴います。建設、資金調達、顧客集中度、電力可用性、希薄化、レバレッジ取引は急速な損失を生み出す可能性があります。資本を配分する前に独立した調査を行ってください。
