台湾積体電路製造(TSMC)は、スマートフォン、 AIコンピューティング、 ネットワーキング向けに顧客が設計したチップを製造しています。最先端ノードと先進パッケージングは同社の成長の中核をなし、海外工場は製造能力を拡大します。新プロセスの歩留まり、顧客の稼働率、海外展開コストが、増加するAI受注が歴史的規模の設備投資を正当化するほどの利益を生むかどうかを左右します。
直近の四半期では、2ナノメートル生産が規模を拡大する一方、マージンが立ち上げコストを吸収しました。 TSMCのQ3米ドル売上高は467億2000万ドルに達し、前年同期比41.2%増となり、N2のウェーハ売上高比率は8%に上昇しました。希薄化後EPS(米ADRベース)は4.60ドルでしたが、粗利益率はQ2から低下し66.4%となりました。Q4の課題は、より大きな出荷量が新ノードおよび海外工場コストを相殺できるかどうかです。
2026年のTSM株価予測は、現在2つの対立する見方を中心に展開されています:
- 先進ノード需要シナリオ: AIアクセラレーター、2ナノメートル生産、Q4の力強い売上高ガイダンスが、新たな設備が稼働する中でプレミアム収益を支える可能性があります。
- 資本集約シナリオ: 海外工場、ノード立ち上げコスト、600億〜640億ドルの設備投資予算が、顧客支出や稼働率が低下した場合にリターンを希薄化させる可能性があります。
本ガイドでは、TSMCの2026年10月15日Q3決算発表、投資家向けプレゼンテーション、カンファレンスコール議事録、10月19日時点の市場データに基づき、TSM株価予測、2026年の価格シナリオ、主要リスク、アナリストの見通しを詳しく解説するとともに、 TSM株の購入方法 ( BingX TradFiでUSDTを使用)についても説明します。
2026年10月にTSMC投資家が知っておくべきトップ5
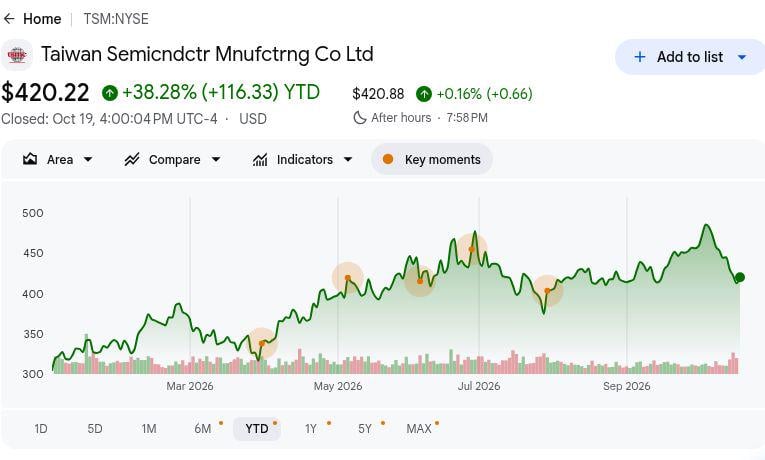
- TSMは420.22ドルで引け、年初来38.28%上昇。 10月19日のニューヨーク証券取引所ADR終値は当日7.61ドル高となり、バークレイズのQ3後の目標株価670ドルを下回っています。この年初来上昇率はAIへの楽観論を反映しており、アナリスト目標との比較よりも決算とマージンの達成状況がより重要になっています。
- Q3米ドル売上高467億2000万ドルが会社ガイダンスを上回る。 結果はガイダンス上限の458億ドルを9億2000万ドル上回り、ドルベースで前年比41.2%成長しました。この規模は堅調な最先端需要を裏付けていますが、現地通貨ベースで報告された50.9%成長は為替変動の影響で異なる数値となっています。ADRをモデル化する際にはこの違いが重要です。
- 2ナノメートルのシェアがウェーハ売上高の8%に上昇。 N2はQ2のウェーハ売上高比率3%から上昇し、7ナノメートル以下が合わせてQ3の79%に達しました。N2は将来の価格設定を支えますが、立ち上げコストにより粗利益率は1.3ポイント低下し66.4%となりました。
- Q4売上高ガイダンスの上限は543億ドル。 523億〜543億ドルのレンジはQ3の中間点から約14%の連続成長を示唆しています。経営陣はまた、通期の米ドル売上高成長率を約44%と見込んでいます。ガイダンスの粗利益率65〜67%は立ち上げ経済性を試します。
- 600億〜640億ドルの設備投資予算がリターンの試練を高める。 経営陣は2026年計画を再確認し、N2ファミリーの生産能力が2027年に2倍以上になると見込んでいます。海外工場は2026年の粗利益率を約2ポイント希薄化させ、その後数年で3〜4ポイントに拡大する見通しです。継続的な受注がその規模を正当化する必要があります。
台湾積体電路製造(TSM)とは何か?
台湾積体電路製造(TSMC)は世界最大の 半導体ファウンドリであり、 Apple、 NVIDIA、 AMDなどの企業が設計した先進チップを製造しています。1987年に設立されたTSMCは、競合するプロセッサ設計の開発ではなくチップ生産に特化した純粋なファウンドリモデルを先駆けました。同社の製造技術と先進パッケージングサービスは、スマートフォン、AIアクセラレーター、 高性能コンピューティング、車載電子機器、コネクテッドデバイスを支えています。2025年には、TSMCは305のプロセス技術を使用して534の顧客向けに12,682製品を製造し、生産量の増加、先進ノード需要、製造効率によって売上高成長が促進されました。
TSMCは台湾で次世代2nm(N2)製造能力の拡大を進めており、N2ファミリーの年間生産能力は2027年に2倍以上になる見込みです。A14プロセスは2027年にリスク生産、2028年に量産が予定されており、アリゾナ州の第2工場は2027年Q3の生産開始を目指しています。同社のCoWoS先進パッケージング技術はAIプロセッサと 高帯域幅メモリ(HBM)を接続する上で重要な役割を果たしています。これらの投資は AIハードウェアサプライチェーン全体におけるTSMCの地位を強化しており、将来の成長は顧客需要、生産歩留まり、適時の能力拡大に左右されます。半導体製造サプライチェーンガイドでは、先進チップ生産における同社の役割を解説しています。
関連記事: 2026年に注目すべきAIハードウェア株トップ10:次世代インテリジェンスを牽引するアーキテクチャ
TSMC(TSM)2026年Q3決算概要:強力なAI需要が売上高ビートと上方ガイダンスを牽引
TSMCは2026年Q3の売上高が467億2000万ドルと、前年比41.2%増、ガイダンス上限を9億2000万ドル上回ったと報告しました。希薄化後EPS(ADRベース)は4.60ドルに達し、コンセンサス予想の4.46ドルを上回りました。先進ノード技術がウェーハ売上高の79%を占め、2nm(N2)は8%に達しました。粗利益率は66.4%と堅調を維持しましたが、N2の立ち上げと海外製造コストが収益性を圧迫しました。Q4の売上高ガイダンス523億〜543億ドルは継続的な成長を示しており、マージン維持には製造効率が重要です。
関連記事: TSMC(TSM)2026年度Q3決算概要:純利益69%増の記録的成長が1.80%の売り圧力の中で2027年需要懸念に影を落とされる
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績 |
サプライズ |
|
Q3米ドル売上高 |
446億〜458億ドルのガイダンス |
467億2000万ドル |
上回る。ガイダンス上限を9億2000万ドル超過。前年比41.2%増。 |
|
Q3希薄化後EPS/ADR |
FactSetコンセンサス4.46ドル |
4.60ドル |
上回る。コンセンサスを0.14ドル超過。 |
|
Q3先進ノード比率 |
Q2は77% |
ウェーハ売上高の79% |
拡大。前四半期比2ポイント上昇。 |
|
Q3 N2ウェーハ比率 |
Q2は3% |
ウェーハ売上高の8% |
拡大。前四半期比5ポイント上昇。 |
|
Q3粗利益率 |
65〜67%のガイダンス |
66.40% |
範囲内。Q2から1.3ポイント低下。 |
|
Q3営業利益率 |
56〜58%のガイダンス |
58.70% |
超過。ガイダンス上限を0.7ポイント上回る。 |
|
Q4米ドル売上高見通し |
Q3実績467億2000万ドル |
523億〜543億ドル |
上方。中間値は前四半期比14.1%成長を示唆。 |
- 米ドル売上高467億2000万ドルがガイダンスを9億2000万ドル上回る。 前年比41.2%、Q2比16.2%の成長は、すべての報告基準で需要が加速したことを示しています。堅調な最先端受注が出荷量を計画以上に押し上げました。新規設備はその出荷量をリターンに変換する必要があります。
- ADR収益4.60ドルが追跡予想を0.14ドル上回る。 Investor's Business Dailyが引用したFactSet予想は4.46ドルでしたが、TSMCは報告通貨ベースで前年比68.7%の利益成長を報告しました。これは営業レバレッジを支えていますが、N2の立ち上げコストがそれを変える可能性があります。
- N2がウェーハ売上高の3%から8%に上昇。 N3が33%、N5がさらに28%を加え、7ナノメートル以下がQ3ウェーハ売上高の79%を占めました。N2の比率が5ポイント上昇したことは実際の生産量を示していますが、歩留まりと価格設定がマージンの試練となります。
- 粗利益率が1.3ポイント低下し66.4%に。 Q3ガイダンスの65〜67%の範囲内にとどまり、営業利益率58.7%はガイダンス上限の58%を上回りました。N2立ち上げの希薄化がマージンの差異を説明しており、より大きな出荷量がそれらのコストを吸収する必要があります。
- Q4ガイダンスの中心は533億ドルの売上高。 この中間値は前四半期比約14.1%の成長を示唆し、ガイダンスの粗利益率は65〜67%を維持、通期の米ドル売上高は約44%増加する見込みです。約2ポイントの海外希薄化により、拡大投資のリターンが試されます。
TSMC(TSM)2026年投資見通し:強気シナリオ600ドル対弱気シナリオ350ドル
TSMCの2026年見通しは、強力なAIチップ需要と2nm(N2)採用の拡大が売上高成長と高い利益マージンを持続できるかどうかにかかっています。Q4ガイダンスはさらなる大幅な売上増加を示しており、600億〜640億ドルの設備投資予算は製造効率、設備稼働率、海外展開コストを将来リターンの中核に位置付けています。
強気シナリオ:強力なN2需要がTSMを600ドルへ押し上げる
強気シナリオでは、AIアクセラレーター、ネットワーキングチップ、プレミアムスマートフォンが先進ノード需要を牽引し、Q4売上高がガイダンス上限の543億ドルに近づくか上回ると仮定しています。N2はQ3のウェーハ売上高比率8%を超えて拡大し、生産歩留まりの改善が立ち上げコストを相殺します。粗利益率67%近辺は、新工場への多額投資にもかかわらず収益を強化します。
ADR1株あたり600ドルへの動きには、Q4売上高の強化、マージンの維持、2027年N2設備増強を支える顧客コミットメントが必要です。生産効率の向上と継続的なAI需要がアップサイドを強化する一方、マージンの低下はバリュエーション上昇を制限する可能性があります。
基本シナリオ:安定したチップ需要がTSMを430〜500ドルの間に維持
基本シナリオでは、AIと先進ノード需要が成長を続ける中、Q4売上高が経営陣のガイダンス523億〜543億ドルの範囲内にとどまると仮定しています。N2採用は拡大しますが、立ち上げ費用と海外製造コストにより粗利益率はガイダンスの65〜67%の範囲内にとどまります。多額の設備投資も近期のキャッシュ創出を抑制します。
Q4売上高がガイダンスを達成し、粗利益率が65%を上回り、営業収益性が堅調を維持すれば、TSMはADR1株あたり430〜500ドルの間で取引される可能性があります。N2歩留まりの改善はレンジ上限を支え、受注の鈍化や海外コストの増加はレンジを圧迫する可能性があります。
弱気シナリオ:製造コストの上昇がTSMを350ドルへ引き下げる
弱気シナリオでは、AIカスタマーが設備コミットメントを減速させる一方、コンシューマーエレクトロニクス需要が弱まると仮定しています。N2立ち上げ費用と海外工場コストが稼働率よりも速く上昇し、粗利益率がQ4ガイダンスの下限である65%を下回る可能性があります。600億〜640億ドルの設備投資プログラムはキャッシュフローと投資リターンに大きな圧力をかけることになります。
ADR1株あたり350ドルへの動きは、Q4売上高が523億ドルを下回るか、経営陣が2027年の需要見通しを引き下げるか、海外製造コストが予想より速く上昇した場合に現実味を帯びます。マージンの低下と設備稼働率の低下はさらにバリュエーションを圧迫する可能性があります。
ウォール街アナリストによる2026年のTSM株価予測
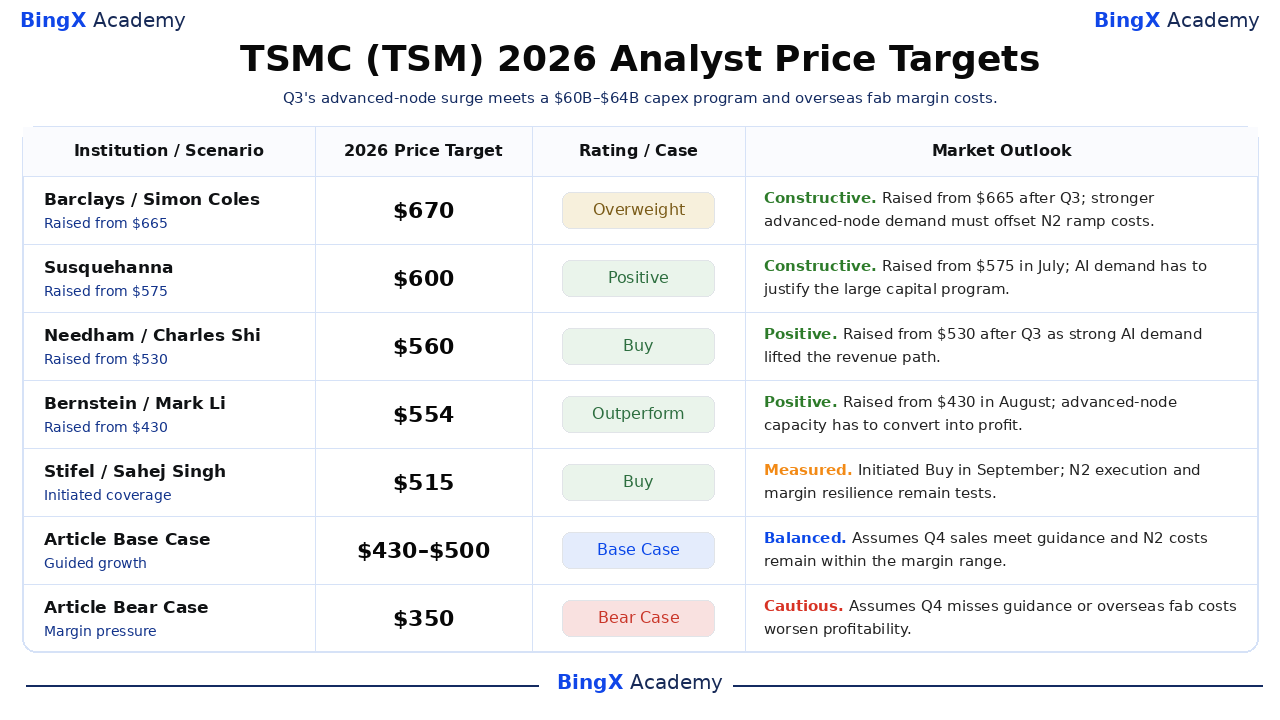
これらの公表された第三者の目標株価は米国TSM ADRを対象とし、通常はアナリストの約12ヶ月の見通し期間にわたるため、2026年12月の確定価格と混同しないようにしてください。515ドルから670ドルの幅はAI需要、ウェーハ価格、設備コストに関する異なる前提を反映しています。最後の2行は編集部の2026年シナリオです。
|
機関/シナリオ |
2026年目標株価 |
レーティング/シナリオ |
市場見通し |
|
バークレイズ |
670ドル |
オーバーウェイト |
強気。10月16日:Q3後に665ドルから670ドルへ引き上げ。編集部見解:堅調な最先端需要が収益を支えるが、N2マージンコスト次第。 |
|
サスケハナ |
600ドル |
ポジティブ |
強気。7月16日:7月に575ドルから600ドルへ引き上げ。編集部見解:設備投資が600億〜640億ドルにとどまる中、持続的なAI受注が重要。 |
|
ニーダム |
560ドル |
買い |
ポジティブ。10月15日:Q3結果を受け530ドルから560ドルへ引き上げ。決算後のカバレッジで強力なAI成長が言及された。 |
|
バーンスタイン |
554ドル |
アウトパフォーム |
ポジティブ。8月11日:8月に430ドルから554ドルへ引き上げ。編集部見解:目標達成には先進ノードの産出量と価格設定が利益に転換される必要がある。 |
|
スティーフェル |
515ドル |
買い |
慎重。9月2日:515ドルの目標で買いを開始。編集部見解:N2の実行力とマージンの回復力がプレミアムを支える必要がある。 |
|
編集部基本シナリオ |
430〜500ドル |
基本シナリオ |
バランス型。Q4売上高がガイダンスを達成し、N2コストがマージン範囲内にとどまると仮定。 |
|
編集部弱気シナリオ |
350ドル |
弱気シナリオ |
慎重。Q4がガイダンスを下回るか、海外工場コストが収益性を悪化させると仮定。 |
BingXでTSMC(TSM)株を購入する方法
BingX株式取引を通じてUSDTまたはUSDCを使用してTSMC株を購入・保有できます。TSMCはAIチップ需要、先進半導体製造、および2nm(N2)生産能力の拡大へのエクスポージャーを提供します。少額投資対応でレバレッジやファンディングフィーなしで、対象ユーザーは投資目標とTSMCの長期成長見通しに基づいてポジションを構築できます。
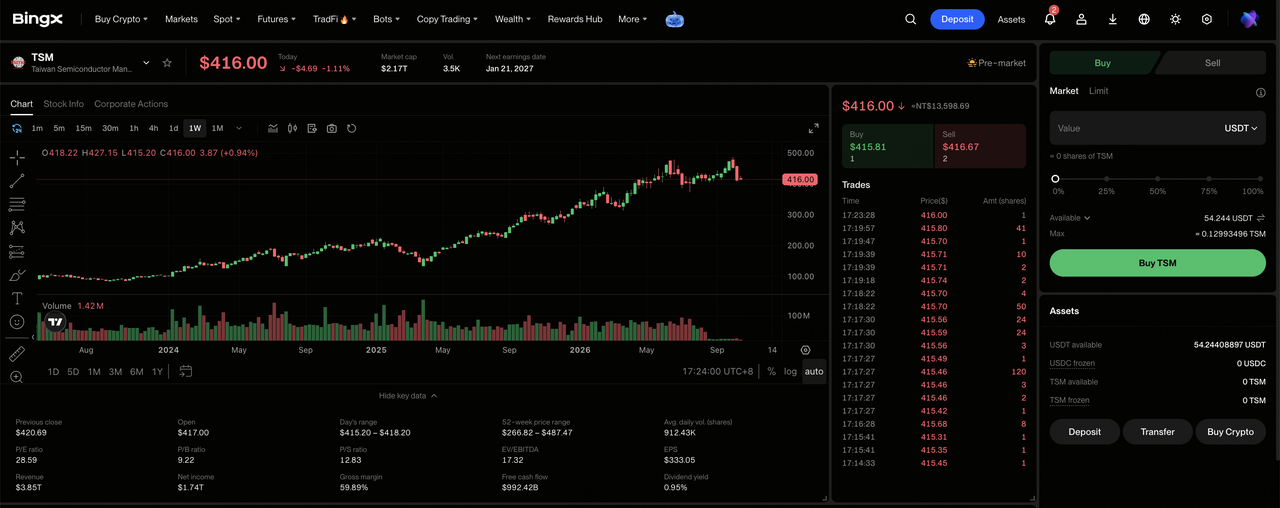
ステップ1:BingX株式取引にアクセスする。 新規登録またはBingXにログインし、必要な本人確認を完了して「TradFi > Stocks」に移動します。初めてこの機能を利用する場合は、株式取引リスク開示に同意してください。
ステップ2:USDTまたはUSDCを準備する。 スポット口座に購入に十分な資金があることを確認してください。必要に応じて、ファンド口座またはウェルス口座からUSDTまたはUSDCを転送してください。少額購入は5 USDCまたは0.0001株から開始できます。
ステップ3:TSMC(TSM)を選択する。 株式マーケットを開き、TSMを検索して 台湾積体電路製造(TSM)を選択します。現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:TSMC株を購入する。 「購入」を選択し、投資金額または株数を入力して、 成行注文または指値注文を選択します。成行注文はサポートされている取引時間中に利用可能な価格で執行され、指値注文は十分な流動性がある場合に指定価格またはそれより有利な価格で執行されます。
ステップ5:保有株を確認・管理する。「Stocks > Positions」を開いてTSM株と未実現損益を監視します。全注文を使用して取引を確認したり、必要に応じて株を売却したりします。T+1決済は一般的に売却代金の出金可能タイミングに影響しますが、株式の売却タイミングには影響しません。
2026年のTSMC投資家が注視すべきリスクトップ5
TSMCの先進プロセスにおけるリーダーシップは、新たなノードとファブを拡大する財務的・運営上のリスクを排除するものではありません。それぞれが期待されるキャッシュリターンや米国ADRに割り当てられるバリュエーションを変える可能性があります。
- 設備投資が顧客需要を上回る可能性がある。 2026年の600億〜640億ドルの予算は将来のウェーハ販売に先立ってキャッシュをコミットします。AI受注やファブ稼働率が期待を下回ると、減価償却の増加と低下するフリーキャッシュフローがADRあたり収益を低下させ、投資家が予想成長に支払う価格を下げる可能性があります。
- 海外工場が粗利益率を希薄化させる可能性がある。 経営陣は2026年に約2ポイント、その後の年に3〜4ポイントの希薄化を見込んでいます。これらのコストがプレミアム価格設定と出荷量より先に到来すると、増分売上高がより少ない利益に転換され、投下資本利益率が低下します。
- N2の歩留まりと比率の変化がリターンを圧迫する可能性がある。 N2はすでにQ3ウェーハ売上高の8%に達し、粗利益率は前四半期比1.3ポイント低下しました。歩留まり立ち上げの遅延やより大きな立ち上げコストは、先進ノード売上高の増加が比例した収益成長をもたらすことを妨げる可能性があります。
- 消費者需要の低下がAIミックスを弱体化させる可能性がある。 経営陣は10月のカンファレンスコールで価格感応度の高い市場とコンポーネントコストの上昇に言及しました。スマートフォンやPCの需要減速はAI以外のファブ稼働率を低下させ、固定製造費が少ないウェーハに分散され、1株あたり利益を圧迫する可能性があります。
- 政策と地理的集中が生産を妨げる可能性がある。 アリゾナや日本への拡大にもかかわらず、先進製造は依然として台湾に大きく依存しています。台湾海峡の緊張、輸出規制、またはサプライチェーンの中断は、納品を遅延させ、コストのかかる冗長性を必要とし、投資家が将来のキャッシュフローに適用する割引率を高める可能性があります。
最終考察:2026年にTSMCへの投資は検討すべきか?
TSMCは、41.2%のドル売上高成長、79%の先進ノードウェーハ比率、523億ドルを起点とするQ4売上高レンジという珍しい組み合わせで最終四半期に入りました。N2は開発段階から実質的な生産段階へと移行しており、AI需要がファウンドリに異例に強力な受注背景を与えています。このリーダーシップには並外れた支出が必要です。
600ドルの強気シナリオはN2規模が収益に達しながらQ4粗利益率が67%近辺を維持することにかかっており、350ドルの弱気シナリオは受注または歩留まりが海外および立ち上げコストを賄えないと仮定しています。430〜500ドルの基本シナリオはガイダンス達成の売上高と立ち上げコストを前提としています。保守的なトレーダーはQ4売上高、粗利益率、2027年設備能力の証拠を待つことができます。
リスク警告: TSMのような株式の取引および投資には、資本を失う高いリスクが伴います。工場建設、プロセス歩留まり、政策変更、台湾への集中、AI支出の変動は大きなボラティリティを引き起こす可能性があります。資本を投入する前に独立した調査を行ってください。
