

Oklo(OKLO)は、小型発電所、核燃料リサイクル、放射性同位体生産を開発する先進核分裂技術企業です。同社のAurora設計は、データセンター、産業サイト、コミュニティ、防衛施設向けの信頼性の高い電力と熱を目標としており、Atomic Alchemyは同位体収益への早期ルートの可能性を提供しています。この垂直統合モデルは複数の成長経路を生み出しますが、評価額は依然としてライセンス、建設タイミング、燃料の入手可能性、資本集約度に大きく左右されます。
最新四半期では、商業化の財務コストと並行して運営進展が見られました。 Oklo Q2売上高は121万ドルに達しましたが、同社は1株当たり0.28ドルの損失と上半期純損失8,160万ドルを報告しました。資金調達後、現金と有価証券は30億ドルに近づき、Groves同位体テスト反応炉は8月6日に初回臨界を達成し、技術的マイルストーンの商業キャッシュフローへの変換が中心的な投資テストとして残されました。
2026年のOKLO株式予測は、現在2つの対立する見解に集中しています:
- ライセンス・展開ケース: Groves実行、Aurora規制進展、データセンターおよび産業顧客との長期契約がOkloの統合モデルを検証し、将来の契約電力に割り当てられる価値を拡大する可能性があります。
- タイミング・希薄化ケース: ライセンススケジュールの延長、燃料制約、プロジェクト投資の増加により、収益がさらに遠のき、より大きな流動性残高を消費し、最終的なキャッシュフローに対する各株式の請求権を減少させる可能性があります。
本ガイドでは、OKLO株式予測、2026年価格シナリオ、主要リスク、アナリストの見通しを分析し、Okloの8月7日Q2 2026企業更新、四半期報告書、9月11日までの市場データ、さらに OKLO株式先物の取引方法を BingX TradFiでUSDT担保で行う方法について説明します。
2026年9月にOklo投資家が知るべき上位5つの事項
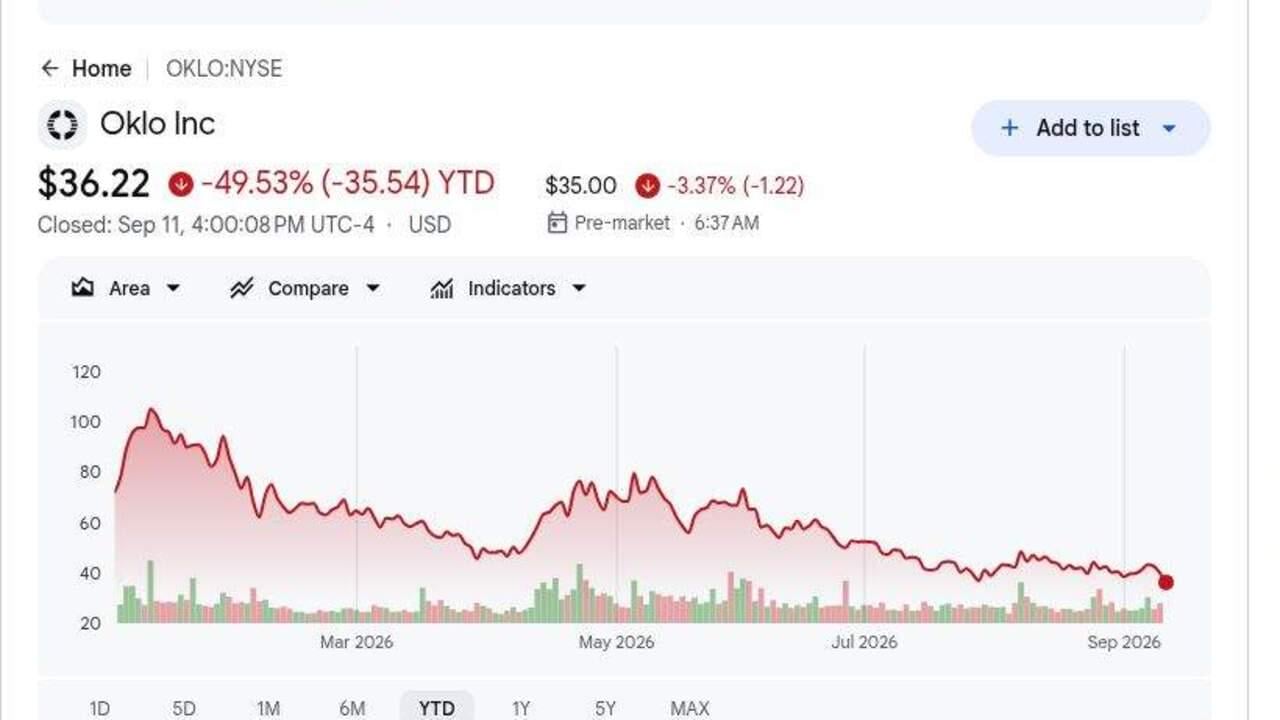
- OKLOは9月11日に36.22ドルで終値し、年初来約49.53%下落: 同社が新たな10億ドル株式プログラムを発表した後、株価は1セッションで9.18%下落しました。この動きは、Aurora収益が数年先にある間、資金調達懸念が技術的進展を上回る可能性があることを示しています。
- Q2売上高は約9万ドルの予想に対し121万ドルに達成: 非常に小さなベースからの上回りでしたが、売上高は営業費用に対して依然として僅少です。投資家は依然として主にライセンス、顧客コミットメント、将来のプロジェクト経済性でOkloを評価しています。
- 上半期純損失が8,160万ドルに拡大: 営業損失は1億2,420万ドルに達し、営業キャッシュ使用量は6,550万ドルと倍増しました。エンジニアリングと開発支出の増加はプラットフォームを前進させることができますが、将来のプロジェクトに必要な収益率も高めます。
- 現金と有価証券が30億ドルに接近: 株式資金調達後、残高は2025年末の約14億ドルから増加しました。より大きな滑走路はAurora、燃料、同位体プロジェクトを支援しますが、繰り返される株式発行は将来の1株当たり価値を希薄化する可能性があります。
- Groves反応炉が8月6日に初回臨界を達成: このマイルストーンは7月のエネルギー省スタートアップ認可に続き、同位体インフラストラクチャでの実際の運転経験を提供します。商業用Aurora発電所に依然として必要なライセンスを代替するものではありません。
Oklo(OKLO)とは何ですか?
Okloは、主に反応炉を販売するのではなく、長期電力契約を通じて電力と熱を販売することを目的としたコンパクトな先進核分裂システムを開発しています。同社のAurora発電所は高速炉技術を使用し、長期運転期間、パッシブ安全特性、回収燃料または新濃縮燃料を使用する能力を中心に設計されています。同社はまた、Atomic Alchemyを通じて燃料リサイクル機能と同位体生産資産を構築しています。ターゲット顧客には、データセンター、産業施設、政府サイト、遠隔地コミュニティ、その他の確実なカーボンフリー電力を求める利用者が含まれます。
Okloの長期戦略は、発電、燃料供給、製造、同位体を1つのプラットフォーム内で接続します。同社は Metaとオハイオ州の核エネルギーキャンパスのフレームワーク、 Vertivとの データセンター向けの電力と冷却に関するコラボレーション、CentrusおよびStandard Nuclearを含む燃料イニシアチブを持っています。エネルギー省プログラムはアイダホ州での作業と余剰プルトニウム利用を支援し、ARMECとCreative Engineersの買収により製造およびナトリウムシステム機能が追加されます。これらの関係は実行ギャップを減らすことができますが、すべての商業プラントは依然としてサイト固有の規制および建設進展に依存しています。
続きを読む: 2026年に購入すべき上位AI エネルギー株:原子力、ガス、燃料電池、AI電力建設
Oklo(OKLO)Q2 2026年決算概要:流動性、キャッシュ使用、Groves初回臨界
Okloは約9万ドルの予想に対しQ2売上高121万ドルを報告し、GAAP 1株当たり損失0.28ドルは0.16ドルのコンセンサスより0.12ドル拡大しました。上半期純損失は8,160万ドルに達し、営業損失は1億2,420万ドル、営業キャッシュ使用量は6,550万ドルに増加しました。物理的開発が加速する中、有形固定資産購入は1億2,690万ドルに上昇し、現金と有価証券は30億ドルに接近し、Grovesが初回臨界を達成しました。
続きを読む: Oklo(OKLO)Q2 FY2026決算概要:30億ドル流動性ポジションが14.77%の株価上昇を牽引
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
Q2 2026売上高 |
0.09Mドル コンセンサス |
1.21Mドル |
上回り。売上高はコンセンサスを約1.12Mドル上回りました。 |
|
Q2 GAAP 1株当たり損失 |
0.16ドル損失 コンセンサス |
0.28ドル損失 |
下回り。損失は予想より0.12ドル拡大しました。 |
|
上半期純損失 |
2025年上半期5,320万ドル |
8,160万ドル |
拡大。損失は前年同期比2,840万ドル増加しました。 |
|
上半期営業損失 |
— |
1億2,420万ドル |
高水準。開発支出が引き続き高水準でした。 |
|
上半期営業キャッシュ使用量 |
2025年上半期3,070万ドル |
6,550万ドル |
増加。キャッシュ使用量は前年同期比で倍増しました。 |
|
上半期有形固定資産購入 |
2025年上半期120万ドル |
1億2,690万ドル |
拡大。インフラ建設が大幅に加速しました。 |
|
現金と有価証券 |
2025年末約14億ドル |
約30億ドル |
強化。株式資金調達によりプロジェクト滑走路が拡大しました。 |
|
Groves反応炉マイルストーン |
7月にスタートアップ認可 |
8月6日に初回臨界達成 |
達成。同位体テスト反応炉が運転マイルストーンに到達しました。 |
- 121万ドルの売上高がコンセンサスを約112万ドル上回り: この上回りは早期売上高ベースを確立しましたが、売上は上半期営業損失1億2,420万ドルに対して依然として小さいです。ライセンスとプロジェクト進展が四半期売上高よりも評価により重要です。
- 1株当たり0.28ドルの損失は予想より0.12ドル拡大: 上半期純損失は8,160万ドルに2,840万ドル増加しました。より高いエンジニアリングとプロジェクト支出が明確な規制・建設マイルストーンに変換される必要があります。
- 営業キャッシュ使用量が6,550万ドルに倍増: 前年の数字は3,070万ドルで、有形固定資産購入は120万ドルから1億2,690万ドルに増加しました。Okloは設計作業から物理資産に移行しており、実行証明と資本エクスポージャーの両方が増加しています。
- 流動性が約14億ドルから30億ドル近くに増加: 株式調達により、Aurora、燃料、同位体プロジェクトの滑走路が拡大しました。より大きなバランスは短期的な資金調達圧力を軽減しますが、新たな10億ドル株式プログラムは希薄化リスクを関連性のあるものに保ちます。
- Grovesが7月のスタートアップ認可後に初回臨界を達成: このマイルストーンはOkloに先進炉設定での運転経験を与えます。商業用Auroraプラントは依然として別個のライセンス、燃料、サイト、顧客承認を必要とするため、スケジュールリスクが残ります。
Oklo(OKLO)2026年投資見通し:100ドル強気ケース vs 25ドル弱気ケース
中心的なテストは、規制、燃料、建設マイルストーンが、継続的な損失と株式資金投資を正当化するのに十分な速さで将来のAuroraキャッシュフローを検証できるかどうかです。
強気ケース:より速い原子力開発がOKLOを100ドルに押し上げ
強気ケースは、GrovesがOkloの規制信頼性を強化し、Auroraライセンシングが前進し、顧客フレームワークが拘束力のあるプロジェクトになると想定しています。Meta、Vertiv、Centrus、エネルギー省との関係は、需要、統合、燃料、サイト要件への対処を支援します。
100ドルへの移行には、明確なアイダホAuroraライセンシング進展、主要データセンター需要の確定商業条件、約30億ドルの流動性に対する管理された支出が必要です。より多くの燃料コミットメント、建設マイルストーン、予想資本コストの削減が強気ケースを強化するでしょう。
ベースケース:着実な規制進展がOKLOを55ドルから75ドル間に維持
ベースケースは、Okloがライセンス、燃料、製造作業を前進させる一方で、Grovesが運転データの生成を開始すると想定しています。顧客の関心は強いままですが、商業Aurora収益は遠く、複数のプロジェクトが並行して開発される中でキャッシュ使用量は高水準で推移します。
これらの条件下では、OKLOは主に55ドルから75ドルの間で取引される可能性があります。規制進展、20億ドル超の流動性、確定顧客契約がレンジをサポートするでしょう。主要なAurora遅延または別の大規模株式プログラムが上限を弱めるでしょう。
弱気ケース:プロジェクト遅延と希薄化がOKLOを25ドルに引き下げ
弱気ケースは、ライセンス審査が長期化し、燃料計画が滑り、商業収益開始前に建設コストが上昇すると想定しています。より高い支出は流動性をより速く消費し、株式資金調達への依存を増加させるでしょう。
Auroraマイルストーンが1年以上滑る、営業キャッシュ使用量が上半期6,550万ドルレベルを大幅に上回って上昇する、または顧客フレームワークが資金調達可能な契約にならない場合、25ドルへの移行がより可能性が高くなるでしょう。燃料制約やコスト超過がさらなる圧力を加えるでしょう。
ウォール街アナリストによる2026年OKLO株価予測
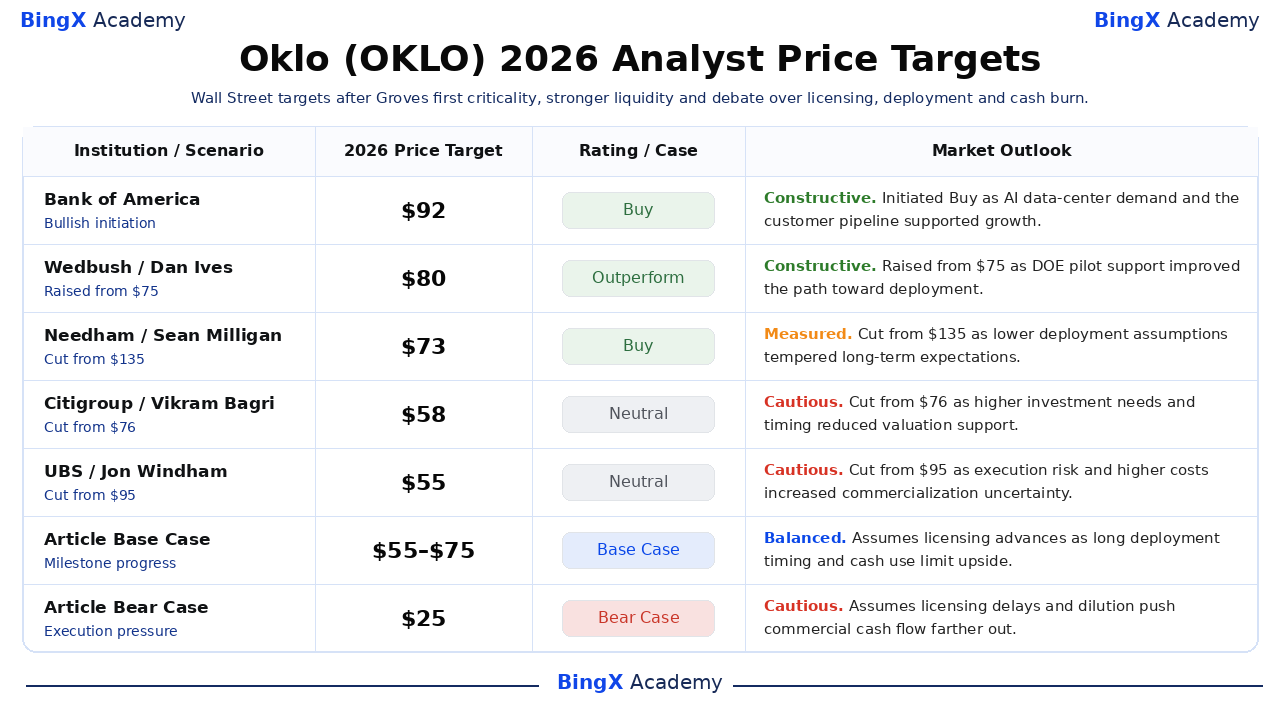
これらの日付のあるアナリストアクションは55ドルから92ドルに及び、データセンター需要、ライセンシング、展開タイミング、資本ニーズについての異なる仮定を反映しています。これらは単一のコンセンサス予測ではなく、第三者参考ポイントです。最終のベースケースと弱気ケース行は、BingX Academyの編集シナリオであり、別途ラベル付けされています。
|
機関/シナリオ |
2026年目標価格 |
レーティング/ケース |
市場見通し |
|
Bank of America / Dimple Gosai |
92ドル |
買い |
建設的。9月23日:AIデータセンター需要と顧客パイプラインが成長を支援するとして買い開始。 |
|
Wedbush / Dan Ives |
80ドル |
アウトパフォーム |
建設的。8月12日:DOEパイロット支援が展開への道筋を改善したとして75ドルから引き上げ。 |
|
Needham / Sean Milligan |
73ドル |
買い |
慎重。3月26日:より低い展開想定が期待を和らげたとして135ドルから引き下げ。 |
|
Citigroup / Vikram Bagri |
57.50ドル |
ニュートラル |
慎重。3月26日:より高い投資ニーズとタイミングが評価サポートを減らしたとして76ドルから引き下げ。 |
|
UBS / Jon Windham |
55ドル |
ニュートラル |
慎重。3月26日:実行リスクとより高いコストが不確実性を増加させたとして95ドルから引き下げ。 |
|
記事ベースケース |
55ドル–75ドル |
ベースケース |
バランス型。長期展開タイミングとキャッシュ使用量が上昇を制限する中でのライセンシング前進を想定。 |
|
記事弱気ケース |
25ドル |
弱気ケース |
慎重。ライセンシング遅延と希薄化が商業キャッシュフローをさらに遠ざけると想定。 |
BingXでOklo(OKLO)株式を取引する方法
BingX TradFiと BingX AIツールを使用して、OkloのAuroraライセンシング、原子力展開、データセンター需要見通しを取引しましょう。OKLOは規制マイルストーン、顧客契約、株式資金調達に急激に反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義する必要があります。
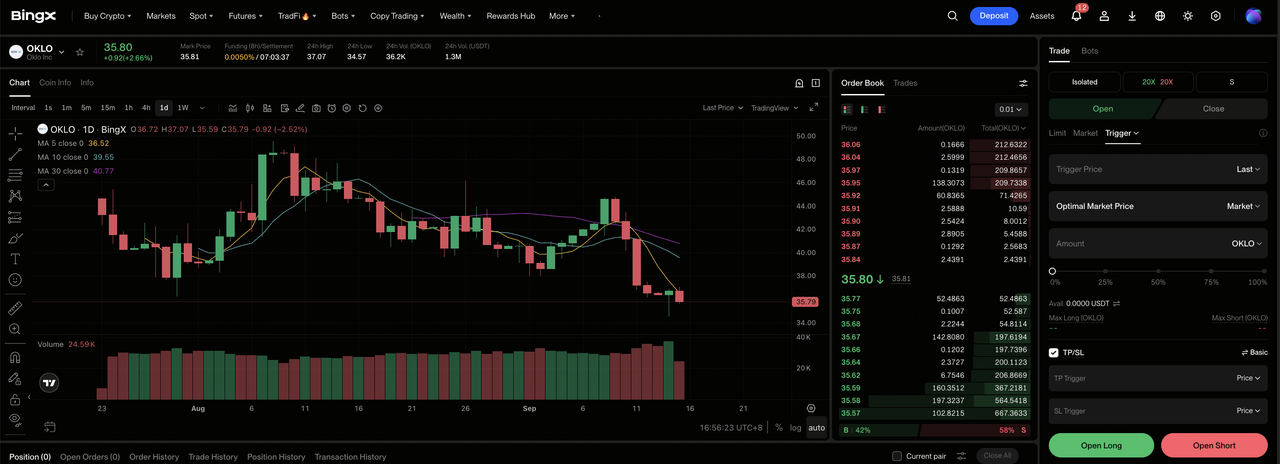
ステップ1:BingX TradFiにアクセス。 新規登録し、BingX取引所ダッシュボードの専門 TradFiセクションに移動します。
ステップ2:Oklo(OKLO)を選択。 OKLO-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。ライセンシング、顧客コミットメント、プロジェクト実行が前進する場合は ロングを選択します。遅延、キャッシュバーン、希薄化が予想1株当たり価値を弱める場合はショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択します。OKLOは9月11日を通じて年初来約49.53%下落しており、保守的なレバレッジと明確なポジションサイジングの重要性を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利確と損切り(TP/SL)レベルを設定します。OKLOはNRC行動、DOEマイルストーン、燃料契約、建設更新、顧客契約、資金調達に迅速に反応する可能性があります。
2026年にOklo投資家が注視すべき上位5つのリスク
Okloの評価は規制進展、燃料供給、建設、顧客契約、資金調達に依存します。これらのリスクは将来のキャッシュフローを遅延させるか、1株当たり価値を減少させる可能性があります。
- ライセンシング遅延が電力収益を遅らせる可能性: Groves初回臨界は意味がありますが、Auroraは依然として別個の承認を必要とします。より長いレビューは電力販売開始前のエンジニアリングとサイト支出を延長するでしょう。
- 燃料供給が展開を遅らせる可能性: Auroraは回収燃料、HALEU、または代替源に依存します。供給業者や政府材料に関する遅延はプロジェクトを延期し、新容量を過小利用させる可能性があります。
- キャッシュ使用量が急速に上昇する可能性: 上半期営業キャッシュ流出は6,550万ドルに達し、有形固定資産購入は合計1億2,690万ドルでした。複数の電力、燃料、同位体プロジェクトは約30億ドルの流動性ベースを予想より早く消費する可能性があります。
- 追加の株式資金調達が株主を希薄化する可能性: 新たな10億ドル株式プログラムが9月の売りに貢献しました。追加株式は将来の収益と利益をより大きなベースに分散させるでしょう。
- 顧客契約が拘束力のある契約になるのに時間がかかる可能性: Metaおよびその他の顧客との関係は需要を支援しますが、価格設定、配送日、与信条件は依然として重要です。より弱い商業条件はプロジェクト収益と発表された容量に割り当てられる価値を減らす可能性があります。
最終考察:2026年にOkloに投資すべきか?
Okloはプレゼンテーションから物理的運転マイルストーンに移行しました。Grovesは初回臨界を達成し、パートナーシップはデータセンター需要と燃料に対処し、約30億ドルの流動性が継続開発を支援します。しかし、財務モデルは依然として初期段階で、上半期純損失8,160万ドルと資本購入1億2,690万ドルが重要な商業電力収益に先行しています。
強気ケースは100ドルをサポートするためにライセンシング、燃料、顧客実行を必要とします。弱気ケースは遅延、より高いコスト、OKLOを25ドルに引き下げる可能性のある希薄化を反映します。保守的トレーダーは、明確なAuroraライセンススケジュール、資金調達可能な顧客契約、流動性が繰り返される大規模株式プログラムなしに最初の商業プラントに資金を提供できるという証拠を待つかもしれません。
リスクリマインダー: OKLOなどの株式の取引と投資には高い資本損失リスクが伴います。ライセンシング遅延、建設オーバーラン、燃料制約、顧客変更、キャッシュバーン、希薄化、レバレッジ取引は急速な損失を生む可能性があります。資本配分前に独立研究を行ってください。
