Firefly Aerospace(FLY)は、 宇宙・防衛技術会社で、政府および商業顧客のペイロード打ち上げ、月面機器着陸、軌道上での宇宙船運用を支援しています。同社のポートフォリオは、Alpha小型打ち上げロケット、開発中の大型Eclipseロケット、Blue Ghost月面着陸機、Elytra軌道車両、SciTec防衛センシングシステムに及びます。この多様性により単一ミッション種別への依存を軽減していますが、FLYは打ち上げ信頼性、プログラムタイミング、製造スケーリングコストに敏感です。
最新の四半期は収益性転換が完了していない中で急成長を示しました。 Firefly Aerospace 2026年第2四半期売上高は記録的な1億1,770万ドルに達し、前年同期比659%増、前四半期比46%増となり、宇宙船とミッション活動が加速しました。バックログは約13億ドルから約15億ドルに増加しましたが、9,520万ドルの営業損失と8,160万ドルの営業キャッシュ使用により、資金提供されたプログラムを反復可能なマージンに転換することが中心的な投資テストであることが示されました。
2026年のFLY株価予測は現在、2つの対立する見解に焦点を当てています:
- 打ち上げ、月面、防衛スケールケース: 4億2,000万ドルから4億5,000万ドルのガイダンス上限での売上高、追加のAlphaミッション、より強力なBlue GhostとSciTec実行により、バックログが検証され、55ドルへの上昇を支持する可能性があります。
- スケジュール、マージン、資金調達ケース: 打ち上げ遅延、コスト超過、契約転換の鈍化により損失が延長し、4億5,980万ドルの現金残高を消費して株価を15ドルに押し下げる可能性があります。
このガイドはFLY株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを詳細に解説し、Firefly Aerospaceの2026年8月11日第2四半期決算発表、四半期報告書、9月11日までの市場データに基づいて、 FLY株式先物の取引方法を BingX TradFiでUSDT担保で説明します。
2026年9月にFirefly Aerospace投資家が知っておくべきトップ5のこと
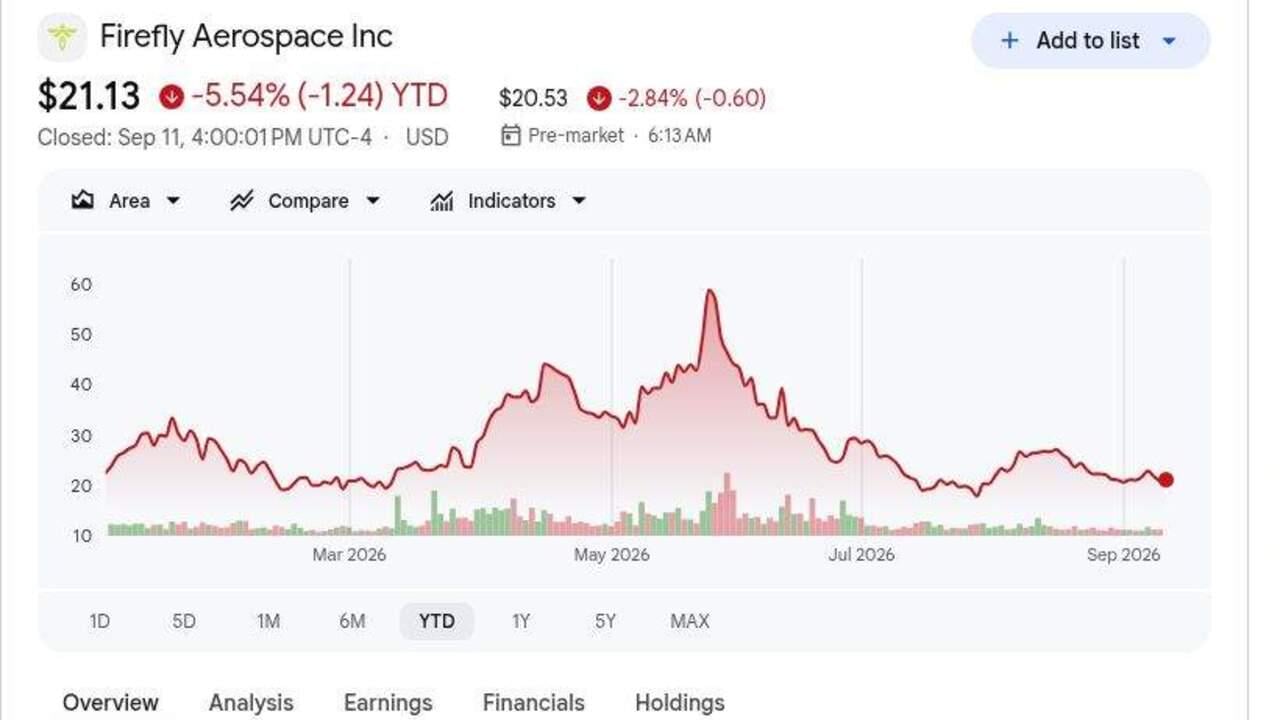
- FLYは9月11日に21.13ドルで終了し、2026年は5.54%下落: 記録的な第2四半期売上高にもかかわらず、株式は45ドルのIPO価格を50%以上下回ったままです。38.60ドルのアナリスト平均への上昇は、バックログの売上高転換と損失の縮小に依存します。
- 第2四半期売上高は1億1,770万ドルに達し、前年同期比659%増: 売上高は8,852万ドルのコンセンサスを約2,920万ドル上回り、第1四半期から46%増加しました。成長は力強いものの、ミッションタイミングにより打ち上げと宇宙船売上高は不安定になる可能性があります。
- バックログは第1四半期の13億ドルから約15億ドルに増加: 総額は打ち上げ、月面、軌道、国家安全保障ミッションでの将来的な作業を支持します。NASA、米国宇宙軍、商業マイルストーンがそのバックログの売上高への転換速度を決定します。
- 2026年売上高ガイダンスは4億2,000万ドルから4億5,000万ドルを維持: 中央値の4億3,500万ドルは2025年売上高より約172%上回ります。上半期売上高1億9,860万ドル後、Fireflyは下半期に約2億2,100万ドルから2億5,100万ドルが必要です。
- 9,520万ドルの営業損失で収益性に焦点が当たる: 粗利益は2,390万ドルに達し、調整後EBITDAはマイナス6,120万ドルのままでした。Fireflyは4億5,980万ドルの現金を保有していましたが、四半期営業キャッシュ使用額8,160万ドルにより資金調達リスクが関連性を保ちます。
Firefly Aerospace(FLY)とは?
Firefly Aerospaceは、政府および商業ミッション顧客にサービスを提供する統合宇宙輸送・防衛会社です。Alphaは専用小型ペイロード打ち上げを提供し、Eclipseは中型クラスミッション向けにより大きな打ち上げ能力で開発されています。Blue Ghostは科学・商業ペイロードを月に運び、Elyta ファミリーは軌道移送、ホスティング、宇宙内運用を支援します。Fireflyは共同立地したテキサス施設で主要システムを設計、製造、テストし、共通エンジン、アビオニクス、構造により複数の製品と収益源を支援できます。
長期戦略は、打ち上げ、月面配送、軌道サービス、ミサイル警告技術をより広範なミッションプラットフォームに接続します。Blue Ghost Mission 1は2025年3月に商業月面着陸を成功させ、NASAは後にFireflyに2029年計画の南極ミッション1億7,670万ドルを授与しました。Northrop GrummanはEclipseの戦略パートナー、SciTecはFireflyをミサイル警告・追跡に拡張し、2026年のSSC SpaceおよびZeno Powerとの合意によりヨーロッパ打ち上げアクセスと月夜技術作業が追加されました。これらのプログラムにより、Fireflyは一つの打ち上げ市場ではなく、民間宇宙、商業ペイロード、国家安全保障予算全体に位置づけられます。
詳細を読む: 2026年に購入すべきトップ防衛株:大手、ミサイル、ドローン、宇宙、AI対応戦争
Firefly Aerospace(FLY)2026年第2四半期決算概要:記録的売上高、バックログ成長、継続的損失
Fireflyは記録的な第2四半期売上高1億1,770万ドルを生み出し、コンセンサス8,852万ドルを約2,920万ドル上回り、前年同期比659%増となりました。非GAAP1株当たり損失0.42ドルは予想より0.08ドル縮小し、粗利益は2,390万ドルに達し、バックログは約15億ドルに上昇しました。経営陣は2026年売上高ガイダンス4億2,000万ドルから4億5,000万ドルを維持しましたが、9,520万ドルの営業損失と8,160万ドルの営業キャッシュ使用により、売上高スケールがまだ持続可能な収益性に転換していないことが示されました。
詳細を読む: Firefly Aerospace(FLY)2026年第2四半期決算概要:1億1,770万ドル売上高とEPS上回りで株価0.68%上昇
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実際 |
サプライズ |
|
2026年第2四半期売上高 |
8,852万ドルコンセンサス |
1億1,770万ドル |
上回る。コンセンサスを約2,920万ドル上回り、前年同期比659%増、前四半期比46%増。 |
|
第2四半期非GAAP1株当たり損失 |
0.50ドル損失コンセンサス |
0.42ドル損失 |
上回る。調整後損失は予想より0.08ドル縮小。 |
|
第2四半期GAAP希薄化1株当たり損失 |
2026年第1四半期0.61ドル損失 |
0.57ドル損失 |
改善。四半期損失は前四半期比0.04ドル縮小。 |
|
第2四半期粗利益 |
2026年第1四半期1,750万ドル |
2,390万ドル |
拡大。記録的四半期売上高と共に粗利益増加。 |
|
第2四半期GAAP粗利率 |
2026年第1四半期21.6% |
20.30% |
圧縮。ミックスと投資により利率が130ベーシスポイント低下。 |
|
第2四半期GAAP営業損失 |
2026年第1四半期9,600万ドル |
9,520万ドル |
わずかに改善。売上高スケールはまだ営業レバレッジを創出していない。 |
|
第2四半期調整後EBITDA損失 |
— |
6,120万ドル |
マイナス。開発・製造支出が売上高を上回る状況継続。 |
|
第2四半期営業キャッシュ使用 |
— |
8,160万ドル |
マイナス。製造ランプアップ中の実質的キャッシュ消費継続。 |
|
現金および現金同等物 |
— |
4億5,980万ドル |
利用可能。流動性はミッションを支援するが、損失により資金調達リスクが関連性を保つ。 |
|
総バックログ |
2026年第1四半期約13億ドル |
約15億ドル |
拡大。新しい打ち上げ、月面、防衛作業により可視性増加。 |
|
2026年売上高見通し |
4億2,000万ドル〜4億5,000万ドル従来ガイダンス |
4億2,000万ドル〜4億5,000万ドル |
再確認。4億3,500万ドルの中央値には相当な下半期配送が必要。 |
- 1億1,770万ドルの売上高はコンセンサスを約2,920万ドル上回る: 売上高は前年同期比659%増、前四半期比46%増。前四半期の増加は、Fireflyのミッションポートフォリオが簡単な比較ベースを超えて拡大している強いシグナルです。
- 調整後1株当たり損失0.42ドルはコンセンサスを0.08ドル上回る: GAAP1株当たり損失も第1四半期の0.61ドルから0.57ドルに縮小。改善は励みになるが、9,230万ドルの純損失は収益性がまだ遠いことを示します。
- 粗利益は2,390万ドルに上昇し、利率は20.3%に下落: 粗利益は第1四半期の1,750万ドルから増加し、利率は21.6%から下落。Fireflyはより多くの粗利益ドルを生成していますが、将来の利率拡大が重要です。
- 9,520万ドルの営業損失は第1四半期からほぼ変化なし: 売上高は前四半期比3,680万ドル増加したが、調整後EBITDAはマイナス6,120万ドルのまま、営業キャッシュ使用は8,160万ドルに達しました。より高い売上高は依然としてエンジニアリングとプログラムコストに吸収されています。
- 4億2,000万ドルから4億5,000万ドルの見通しには下半期売上高少なくとも2億2,140万ドルが必要: 上半期売上高は約1億9,860万ドルでした。契約作業は目標を支持しますが、打ち上げと顧客マイルストーンはスケジュール通りに進む必要があります。
Firefly Aerospace(FLY)2026年投資見通し:55ドル強気ケース対15ドル弱気ケース
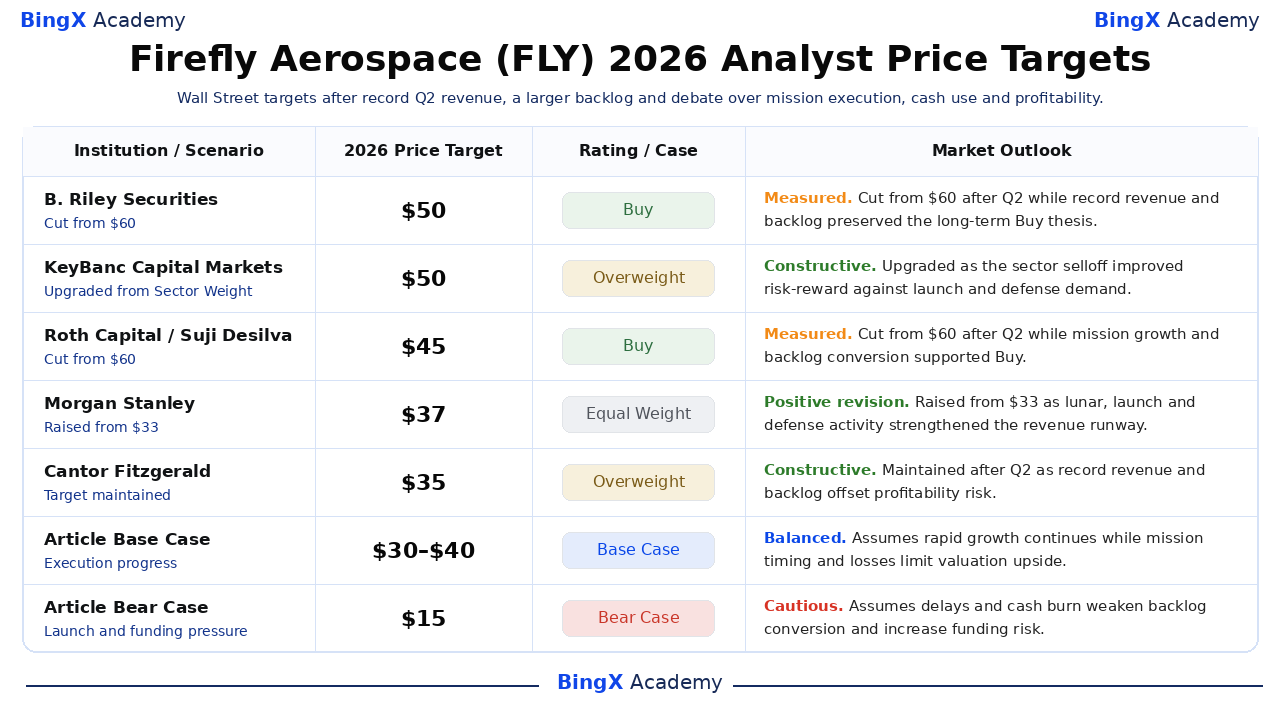
FLYの2026年評価は、一つの四半期上回りよりも、打ち上げ、月面、防衛プログラムが15億ドルのバックログを反復可能な売上高と改善マージンに転換できるかどうかにかかっています。以下の3つの編集シナリオはウォール街の目標とは別で、9月11日の基準終値21.13ドルを使用します。
強気ケース:強力な打ち上げと防衛成長がFLYを55ドルに押し上げ
強気ケースは、Fireflyが4億2,000万ドルから4億5,000万ドルのガイダンス上限に達し、より多くのAlphaミッションを完了し、大きな遅延なしにBlue GhostとEclipseを進展させることを前提とします。SciTecは防衛パイプラインを強化し、バックログは成長し続け、粗利率は第2四半期の20.3%レベルから改善します。
55ドルへの上昇には下半期売上高約2億5,100万ドル、安定したバックログ転換、製造スケールに伴う営業損失の縮小が必要です。ミッション成功、大型防衛受注、キャッシュ使用削減がケースを強化するでしょう。
ベースケース:安定した成長によりFLYは30ドルから40ドルを維持
ベースケースは年間売上高がガイダンス内に留まり、打ち上げ、月面、防衛プログラムが進展し続けるが、ミッションタイミングにより四半期結果が不安定になることを前提とします。バックログは需要可視性を支持しますが、マイナス6,120万ドルの調整後EBITDA結果と8,160万ドルの営業キャッシュ使用により収益性に焦点が当たります。
FLYはこれらの条件下で主に30ドルから40ドルの間で取引される可能性があります。4億2,000万ドルのガイダンス下限を上回る売上高、安定したバックログ、段階的利率改善が範囲を支持するでしょう。通年のミスや営業損失の限定的進展が上限を制限するでしょう。
弱気ケース:ミッション遅延がFLYを15ドルに引き下げ
弱気ケースは、Alpha、Blue Ghost、顧客マイルストーンが後の期間に移行し、2026年売上高を減少させ、コスト吸収を遅らせることを前提とします。バックログは大きいままですが、Fireflyが複数のプログラムに資金提供し続ける中でキャッシュ転換が弱まります。
売上高が4億2,000万ドルを下回る、バックログが15億ドルから減少する、営業キャッシュ使用が第2四半期の8,160万ドル率近くに留まる場合、15ドルへの動きがより可能性が高くなります。打ち上げ失敗、コスト超過、新株発行がさらなる圧力を加えるでしょう。
ウォール街アナリストによる2026年FLY株価予測
これらの5つの日付付きアクションは35ドルから50ドルに及び、ミッション信頼性、バックログ転換、国家安全保障需要、収益性への道筋について異なる仮定を反映しています。これらは単一のコンセンサス予測ではなく、第三者の参考ポイントです。最終のベースおよび弱気行は BingXアカデミー編集シナリオで、別途ラベル付けされています。
|
機関 / シナリオ |
2026年目標価格 |
格付け / ケース |
市場見通し |
|
B. Riley証券 / Mike Crawford |
50ドル |
買い |
慎重。8月12日:記録的売上高とバックログが長期買い論理を維持する中、第2四半期後に60ドルから引き下げ。 |
|
KeyBanc Capital Markets / Michael Leshock |
50ドル |
オーバーウェイト |
建設的。6月15日:セクター売りが打ち上げと防衛需要に対するリスクリワードを改善したためセクターウェイトからアップグレード。 |
|
Roth Capital / Suji Desilva |
45ドル |
買い |
慎重。8月12日:ミッション成長とバックログ転換が買いを支持する中、第2四半期後に60ドルから引き下げ。 |
|
Morgan Stanley / Kristine Liwag |
37ドル |
イコールウェイト |
ポジティブな修正。5月5日:月面、打ち上げ、防衛活動が売上高ランウェイを強化したため33ドルから引き上げ。 |
|
Cantor Fitzgerald / Colin Canfield |
35ドル |
オーバーウェイト |
建設的。8月12日:記録的売上高とバックログが収益性リスクを相殺する中、第2四半期後も維持。 |
|
記事ベースケース |
30ドル〜40ドル |
ベースケース |
バランス型。急成長が継続するがミッションタイミングと損失が評価上昇を制限することを前提。 |
|
記事弱気ケース |
15ドル |
弱気ケース |
慎重。遅延とキャッシュバーンがバックログ転換を弱め、資金調達リスクを高めることを前提。 |
BingXでFirefly Aerospace(FLY)株を取引する方法
BingX TradFiと BingX AIツールを使用してFirefly Aerospaceの打ち上げケイデンス、バックログ転換、利率見通しを取引しましょう。FLYはミッション結果、契約受注、資金調達アップデートに鋭く反応する可能性があるため、トレーダーはポジションを取る前に触媒とリスク制限の両方を定義すべきです。
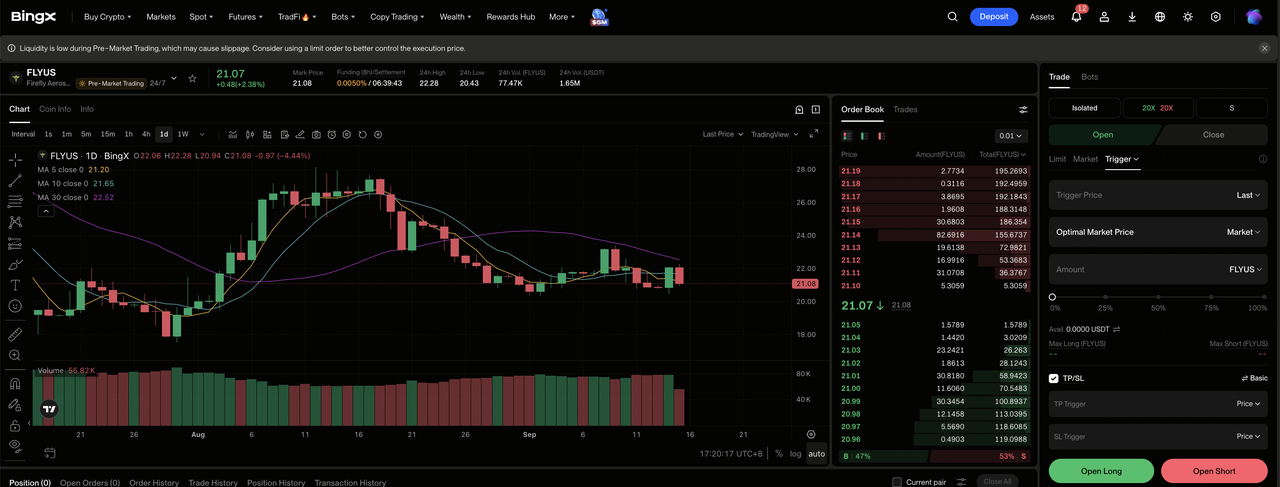
ステップ1:BingX TradFiにアクセス。 登録してBingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Firefly Aerospace(FLY)を選択。 FLY-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。 ミッション配送がバックログを転換し利率が改善する場合は ロングを選択。打ち上げ遅延、コスト超過、キャッシュバーンが予想される1株当たり経済を弱める場合はショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。 リスク許容度に基づいて 分離または複数資産を選択します。FLYは45ドルのIPO価格を50%以上下回って取引され、保守的なレバレッジと明確なポジションサイジングが重要な理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。 取引を実行する前または直後に 利確と損切り(TP/SL)レベルを設定します。FLYは打ち上げ、月面ミッション、防衛受注、ガイダンス、利率、資金調達に迅速に反応する可能性があります。
2026年にFirefly Aerospace投資家が注意すべき5つのリスク
Fireflyの評価は、ミッション実行、バックログ転換、政府需要、資金調達に依存します。これらのリスクは売上高を遅らせ、キャッシュ使用を増加させ、1株当たり価値を減少させる可能性があります。
- 打ち上げ失敗は売上高を遅らせる可能性: Fireflyはガイダンス達成のために下半期売上高少なくとも2億2,140万ドルが必要です。ミッション問題は支払いを延期し、調査コストを追加し、15億ドルのバックログへの信頼を弱める可能性があります。
- バックログの転換が予想より遅い可能性: 15億ドルのバックログは技術マイルストーン、資金調達、顧客スケジュールに依存します。遅延は契約が無傷のままでも、認識売上高とキャッシュ受領を後の期間に押しやる可能性があります。
- 高いキャッシュバーンにより資金調達リスクが関連性を保つ: 第2四半期営業キャッシュ使用は8,160万ドルに達し、売上高の約69%に相当し、現金は4億5,980万ドルでした。継続的損失により、より多くの債務または株式資金調達が必要になる可能性があります。
- 政府プログラムは予算遅延に直面する可能性: NASAと防衛顧客は重要な需要を提供しますが、調達タイミングと変化する優先度は受注とマイルストーンをシフトさせる可能性があります。長期需要が強いままでも、近期売上高可視性を弱める可能性があります。
- 20.3%の粗利率はコスト超過の余地を限定: 利率はプログラムミックス変化により第1四半期から130ベーシスポイント下落しました。Alpha、Blue Ghost、Eclipse、SciTecでのより高いコストは、営業利益プラスへの道筋を遅らせる可能性があります。
最終的な考え:2026年にFirefly Aerospaceに投資すべきか?
Fireflyは単一製品打ち上げ論理を超えて前進しました。第2四半期売上高は1億1,770万ドルに達し、バックログは約15億ドルに成長し、同社は年間4億2,000万ドルから4億5,000万ドルの目標を維持しました。Alpha、Blue Ghost、Elytra、Eclipse、SciTecは成長への複数のルートを創出しますが、9,520万ドルの営業損失はプログラムの幅がまだ営業レバレッジを生み出していないことを示しています。
強気ケースには、タイムリーなミッション、より強い利率、バックログ転換により55ドルを支持することが必要です。弱気ケースは、スケジュール滑り、キャッシュバーン、資金調達圧力がFLYを15ドルに引き下げる可能性を反映しています。保守的なトレーダーは、バックログを持続可能な1株当たり価値として扱う前に、ガイダンス下限を上回る年間売上高、改善する粗利率、営業キャッシュ使用の大幅削減を待つかもしれません。
リスクリマインダー: FLYのような株式の取引と投資には高い資本損失リスクが伴います。打ち上げ失敗、宇宙船欠陥、契約遅延、コスト超過、キャッシュバーン、希薄化、政府予算変更、レバレッジ取引は急速な損失を生む可能性があります。資本を配分する前に独立した調査を行ってください。
