

Keel Infrastructure (KEEL)、旧称Bitfarmsは、データセンターおよび高性能コンピューティングと人工知能向けのエネルギーインフラを開発・所有する北米企業です。同社はビットコインマイニング事業を段階的に終了し、電力、土地、電力網接続を大規模なコンピューティングキャンパスに転用しています。2.2 GWの開発パイプラインは相当な容量のオプション性を創出していますが、株価はテナント契約、許可、建設コスト、資金調達に敏感です。
最新四半期の結果は、新しいリース契約が収益を生み出す前に移行期間が弱く見える理由を示しています。Keel Infrastructure 2026年第2四半期の収益は、KeelがMoses Lakeマイニング施設を閉鎖したため、50%減少して3,040万ドルとなり、調整後EBITDAは660万ドルの利益から2,370万ドルの損失に転じました。投資ケースは現在、8億1,900万ドルの流動性がPanther Creek、Sharon、Moses Lakeの許可取得とリース実行を支えられるかどうかにかかっています。
2026年のKEEL株価予想は現在、2つの競合する見方に集中しています:
- 電力パイプラインとテナント契約のケース:許可とハイパースケールリースが341 MWの通電容量と430 MWの確保容量を長期間のAIインフラキャッシュフローに転換する可能性がある。
- 開発遅延と資本のケース:リース遅延、コスト超過、または新たな資金調達ニーズが、2.2 GWパイプラインが実質的な高性能コンピューティング収益を生み出す前に流動性を消費する可能性がある。
このガイドでは、Keel Infrastructureの8月10日の2026年第2四半期決算発表、四半期報告書、および9月18日までの市場データに加えて、KEEL株先物の取引方法をBingX TradFiでUSDT担保により行う方法をもとに、KEEL株価予想、2026年の価格シナリオ、主要リスク、アナリスト見通しを詳しく解説します。
2026年9月にKeel Infrastructure投資家が知るべき上位5つの事項
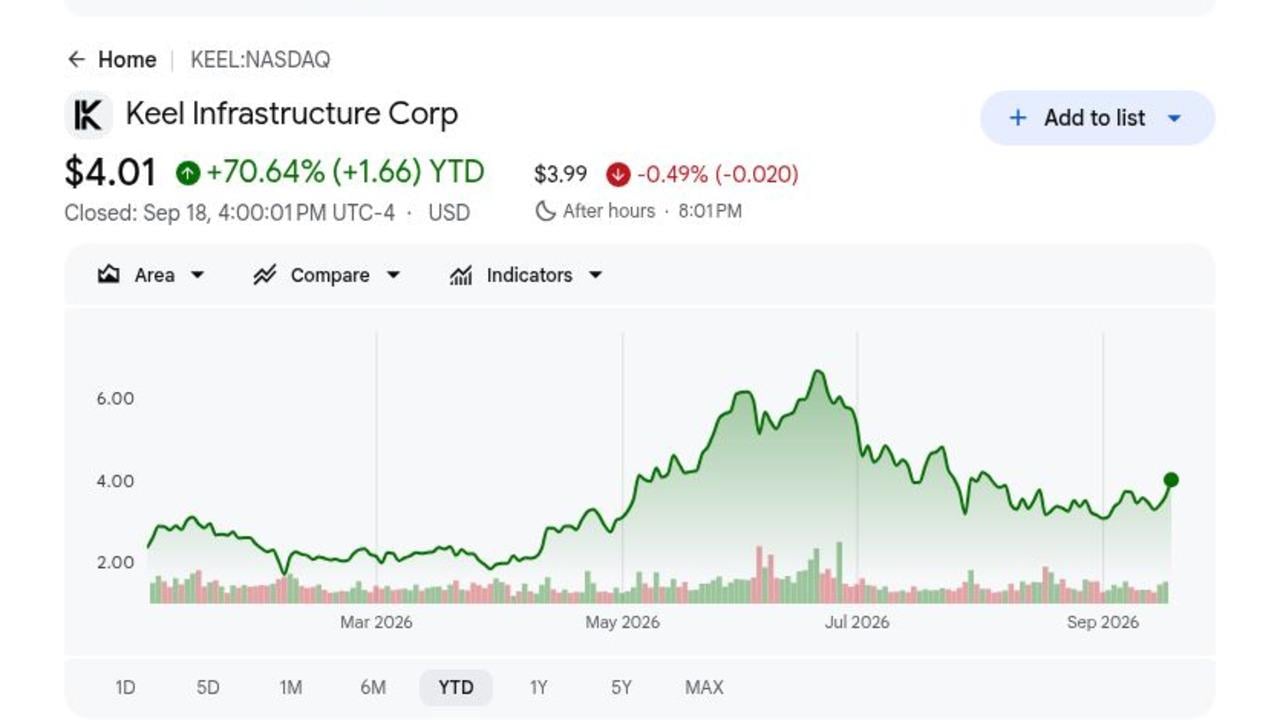
- KEELは2026年に70.64%上昇後、4.01ドルで終了:9月18日の終値は、投資家が元ビットコインマイナーをAIインフラ関連で再評価したことを受けて、11%の日次上昇に続くものでした。この上昇はKeelが主要なHPCリースを締結する前に実行への期待を高めています。
- 第2四半期収益は50%減少して3,040万ドル:ビットコイン価格が軟化し、Moses Lakeでの米国マイニングが4月に停止したため、収益は6,090万ドルから減少しました。移行は部分的に意図的ですが、マイニング収益の減少と将来のデータセンター賃貸の間にギャップを残しています。
- 開発パイプラインは2.2 GWに到達:Keelは341 MWの通電容量、430 MWの確保容量、ペンシルベニア、ワシントン、ケベック全体で1.5 GWの拡張ポテンシャルを報告しました。価値は許可、リース、建設が電力アクセスを占有施設に転換することにかかっています。
- 4億5,800万ドルのノート発行後、流動性は8億1,900万ドルに到達:8月7日残高には、6億9,800万ドルの無制限現金と1億2,100万ドルの無担保ビットコインが含まれていました。この資金はテナントコミット前のサイト開発を支援しますが、転換社債と将来の株式が依然として株主を希薄化させる可能性があります。
- 3つの優先サイトが積極的なテナント交渉に入った:Panther Creek、Sharon、Moses Lakeは各サイトで複数の見込みテナントとの完全許可に近づいていました。署名されたリースはKeelが電力アクセスを契約データセンター収益に転換できることの最も明確な証拠を提供するでしょう。
Keel Infrastructure (KEEL)とは何か?
Keel Infrastructureは、データセンターと高性能コンピューティング向けの電力接続サイトを管理するインフラ優先企業です。運営ポートフォリオはペンシルベニア、ワシントン州、ケベックに跨り、送電網接続、土地、エネルギーアクセスが大規模なコンピューティングキャンパスを支援できます。Keelはチップやクラウドソフトウェアを販売するのではなく、基盤施設を開発・所有しています。収益はレガシービットコインマイニングを依然として反映していますが、意図された長期モデルはAIとHPCテナントからの契約インフラ収入です。
戦略はペンシルベニアのPanther CreekとSharon、ワシントンのMoses Lake、ケベックのSherbrookeを中心としています。KeelはMoses LakeでVertivモジュールを初受領し、Sharonで長期設備を進展させ、3つの優先サイト全体で最終ファイバー契約を開始し、96 MWの条件付移転・運営をカバーするHydro-Sherbrookeとの合意を締結しました。これらのプロジェクトはKeelをより広いAIデータセンターインフラサイクル内に位置づけますが、経営陣は依然として署名顧客と建設経済性を必要としています。
続きを読む:2026年に購入すべき上位ビットコインマイニング株:BTCハッシュレートがAIインフラ転換と出会う
Keel Infrastructure (KEEL) 2026年第2四半期決算概要:AIリース開始前にレガシー収益が減少
Keelは第2四半期収益3,040万ドル(前年同期6,090万ドルから50%減)、継続事業からの損失6,400万ドル(希薄化後1株当たり0.11ドル)を報告しました。調整後EBITDAは前年同期のプラス660万ドルからマイナス2,370万ドルに転じ、同社がインフラ専門家を雇用したため、販売管理費は62%増の3,130万ドルになりました。8億1,900万ドルの流動性と2.2 GWのパイプラインが移行を資金調達しましたが、新たなHPC収益はまだマイニング段階的終了を相殺していませんでした。
続きを読む:Keel Infrastructure (KEEL) 2026年度第2四半期決算概要:3,040万ドルの収益減少が12.37%の株価下落を引き起こす
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実際 |
サプライズ |
|
2026年第2四半期収益 |
前年同期6,090万ドル |
3,040万ドル |
契約通り。KeelがMoses Lakeマイニングを停止し、ビットコイン価格が軟化したため、収益は50%減少。 |
|
第2四半期希薄化後EPS |
前年同期0.02ドルの利益 |
-0.11ドル |
拡大。インフラ移行中に継続事業が損失に転じた。 |
|
第2四半期営業損失 |
前年同期1,080万ドルの営業利益 |
-14,080万ドル |
悪化。結果には8,410万ドルの減価償却とデジタル資産の影響が含まれている。 |
|
第2四半期調整後EBITDA |
前年同期660万ドル |
-2,370万ドル |
マイナス転換。開発採用とマイニング収益減少が収益を圧迫。 |
|
第2四半期販売管理費 |
前年同期1,940万ドル |
3,130万ドル |
増加。Keelがシニアインフラ専門家を雇用したため、費用が62%増加。 |
|
8月7日時点の流動性 |
— |
8億1,900万ドル |
強化。残高には現金6億9,800万ドルと無担保ビットコイン1億2,100万ドルが含まれている。 |
|
開発パイプライン |
— |
2.2 GW |
前進。ポートフォリオには通電341 MWと確保430 MWの容量が含まれている。 |
|
4月1日以降のビットコイン売却 |
— |
1,085 BTC、7,500万ドル |
移行中。Keelはマイニングからの移行資金調達を継続。 |
- 収益3,040万ドルは前年同期比3,050万ドル減少:50%の減少はKeelのマイニング撤退とビットコイン経済の軟化を反映しました。HPCレンタルが開始されるまでレガシー比較が歪み続けるため、将来の四半期はリースマイルストーンでより判断されるべきです。
- 1株当たり0.11ドルの損失が0.02ドルの利益に代替:継続事業は6,400万ドルの損失を計上し、7,700万ドルのデリバティブゲインが14,080万ドルの営業損失を部分的に相殺しました。従って営業キャッシュニーズがヘッドラインの純損益よりもクリーンな視点を提供します。
- 調整後EBITDAは3,030万ドル減少してマイナス2,370万ドル:開発スタッフ増員とマイニング収益減少により、マージンはマイナス78%に押し下げられました。結果は、テナント契約が経常キャッシュフローを生み出し始める前に移行が資本を消費していることを示しています。
- 流動性は8億1,900万ドルに到達:Keelは転換社債で4億5,800万ドルを調達した後、現金6億9,800万ドルと無担保ビットコイン1億2,100万ドルを保有しました。残高は開発滑走路を提供しますが、建設支出の増加に伴い、将来の融資条件が重要です。
- 2.2 GWパイプラインが主要な価値ドライバー:ポートフォリオには通電341 MW、確保430 MW、拡張レビュー中1.5 GWが含まれていました。その容量の一部でもリースできれば収益を再構成できますが、未署名の拡張メガワットは契約需要として扱われるべきではありません。
Keel Infrastructure (KEEL) 2026年投資見通し:10ドル強気ケース vs 3ドル弱気ケース
Keelの2026年見通しは、マイニング収益がさらに減少する前に、大規模な電力ポートフォリオが署名されたAIデータセンターリースに転換できるかどうかにかかっています。上昇要因はテナント獲得とプロジェクトファイナンシングから来て、リース遅延と希薄化が主要リスクです。
強気ケース:署名されたAIデータセンターリースがKEELを10ドルに向けて押し上げ
強気ケースは、Keelが1つ以上の優先サイトで信用力のあるハイパースケールテナントと契約し、主要許可を完了し、341 MWの通電容量の一部を契約HPC収益に転換することを前提としています。8億1,900万ドルの流動性ポジションにより、経営陣は弱いリース条件を受け入れることなく、長期設備を進めることができます。
10ドルへの動きには、容量、期間、賃料、信用サポートを含む明確なリース条件が必要で、その後希薄化を制限する融資が続きます。Moses Lake、Sharon、Panther Creekでの可視的建設とメガワット当たりの反復可能コストが事例を強化するでしょう。
続きを読む:2026年に注目すべき上位高性能コンピューティング(HPC)株:アクセラレーテッドコンピューティング市場のリーダー
ベースケース:着実なサイト進歩がKEELを5ドルから7ドルの間に維持
ベースケースは、Keelが許可を完了し、1つの初期テナント契約を締結する一方で、ほとんどの拡張容量が収益前のままであることを前提としています。マイニング売上は減少し続け、開発費用は高止まりし、投資家はパイプラインにより多くの価値を割り当てる前に建設マイルストーンを待ちます。
これらの条件下では、KEELは主に5ドルから7ドルの間で取引される可能性があります。意味のある通電または確保容量をカバーするリースが上端を支えるでしょう。繰り返される遅延、調整後EBITDAがマイナス2,400万ドルを下回る、または契約収益なしでの流動性減少がレンジを弱めるでしょう。
弱気ケース:リース遅延がKEELを3ドルに向けて引き下げ
弱気ケースは、テナント交渉に時間がかかり、許可が遅れ、建設融資が完了する前に設備コミットが現金使用を増加させることを前提としています。マイニング収益は十分な代替賃料なしで3,040万ドルから減少し続け、開発コストが経常収入に支えられないままになります。
重要なリースが署名されない、8億1,900万ドルの流動性残高が急速に減少する、またはKeelが低い評価で追加株式を発行する場合、3ドルへの動きがより可能性が高くなるでしょう。より大きな希薄化と2.2 GWパイプラインに割り当てられる低い価値がさらなる圧力を加えるでしょう。
ウォールストリートアナリストによる2026年KEEL株価予想
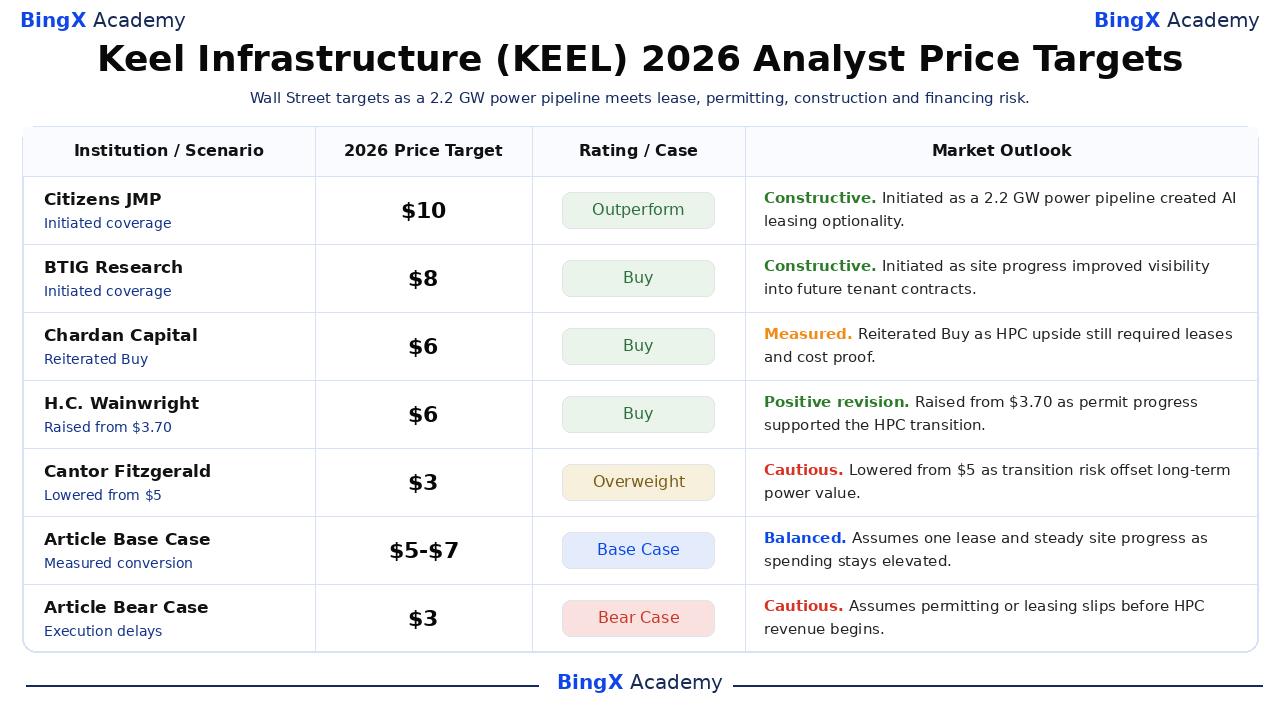
これら5つの日付付きアナリストアクションは3ドルから10ドルに及び、Keelの希少な電力資産とプレリース・パイプラインの実行リスクの間の分裂を捉えています。これらは単一の予想ではなく、第三者参考ポイントです。最終のベースケースと弱気の行は、BingXアカデミーの編集シナリオです。
|
機関 / シナリオ |
2026年価格目標 |
レーティング / ケース |
市場見通し |
|
Citizens JMP |
10ドル |
アウトパフォーム |
建設的。6月24日:Keelの2.2 GW電力パイプラインがAIリース・オプション性を創出したとして開始。 |
|
BTIG Research |
8ドル |
買い |
建設的。7月22日:サイト進歩が将来のテナント契約への可視性を改善したとして開始。 |
|
Chardan Capital |
5.50ドル |
買い |
慎重。6月8日:HPCアップサイドには依然としてリースと建設コスト証明が必要として買い継続。 |
|
H.C. Wainwright |
5.50ドル |
買い |
ポジティブな改訂。5月11日:許可進歩がHPC移行を支えたとして3.70ドルから上昇。 |
|
Cantor Fitzgerald |
3ドル |
オーバーウェイト |
慎重。4月9日:移行リスクが長期電力価値を相殺するとして5ドルから引き下げ。 |
|
記事ベースケース |
5-7ドル |
ベースケース |
バランス。支出が高止まりする中、1つのリースと着実なサイト進歩を前提。 |
|
記事弱気ケース |
3ドル |
弱気ケース |
慎重。HPC収益開始前に許可またはリースが遅れることを前提。 |
BingXでKeel Infrastructure (KEEL) 株式を取引する方法
BingX TradFiとBingX AIツールを使用して、Keel Infrastructureのテナント契約、許可、データセンター開発見通しを取引しましょう。KEELはリース、融資、ビットコイン処分、建設マイルストーンに鋭く反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク限界の両方を定義すべきです。
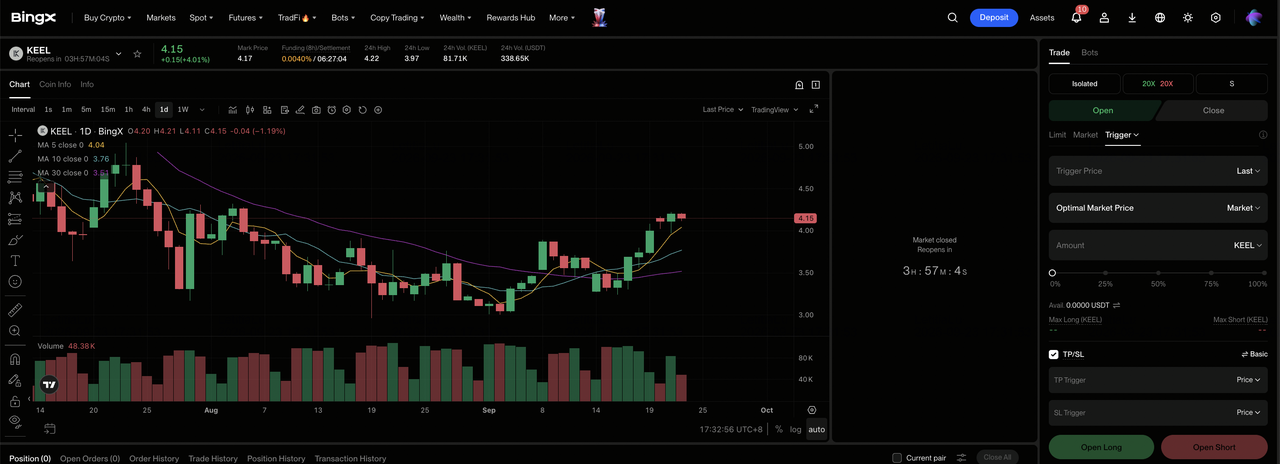
ステップ1:BingX TradFiにアクセス。サインアップして、BingX取引所ダッシュボードの専門TradFiセクションに移動します。
ステップ2:Keel Infrastructure (KEEL) を選択。KEEL-USDT無期限先物契約を検索し、選択します。
ステップ3:方向を選択。リースと許可がプロジェクトの可視性を改善する場合、ロングオープンを選択します。遅延や融資が予想される1株当たり経済性を弱める場合は、ショートオープンを選択します。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて分離または完全クロスマージンを選択します。9月18日のおよそ11%の動きは、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後にテイクプロフィットとストップロス(TP/SL)レベルを設定します。KEELはリース、許可、建設コスト、資本調達、ビットコイン価格に迅速に反応する可能性があります。
2026年にKeel Infrastructure投資家が注目すべき上位5つのリスク
Keelの2.2 GWパイプラインは大きな上昇ポテンシャルを創出しますが、データセンター賃料がマイニング収益の減少を置き換える前に、株主はリース、建設、融資、レガシービットコインリスクに依然として直面しています。
- 2.2 GWパイプラインはまだ契約収益ではない:ほとんどの容量は依然として許可、公益事業作業、テナント決定に依存しています。遅延は開発コストが続く間、将来の賃料をさらに先送りする可能性があります。
- 現在の損失が流動性滑走路を減らす可能性:第2四半期調整後EBITDAはマイナス2,370万ドル、販売管理費は意味のあるHPC収益が始まる前に3,130万ドルに達しました。継続的な損失は8億1,900万ドルの流動性残高を縮小し、将来の融資ニーズを増加させる可能性があります。
- データセンター建設は高度に資本集約的:電力接続サイトには依然として建物、冷却、ネットワーク、電気設備が必要です。特に1.5 GWが依然として拡張容量に分類されている状況で、コスト超過や高金利がプロジェクトリターンを弱める可能性があります。
- 転換融資が株主を希薄化させる可能性:Keelは転換社債で4億5,800万ドルを調達しました。将来の転換や追加株式発行は、新施設が収益を生み出し始める前に株数を拡大する可能性があります。
- ビットコインが移行中に依然としてボラティリティを加える:Keelは1,085 BTC、7,500万ドルの売却後、8月7日に1,861 BTCを保有していました。同社がAIインフラに移行する間、ビットコイン価格変動と処分タイミングは依然として流動性とヘッドライン収益に影響を与える可能性があります。
最終所見:2026年にKeel Infrastructureに投資すべきか?
Keelは相当な2.2 GW開発パイプラインを管理し、それを進めるための8億1,900万ドルの流動性を持ち、ビットコインマイニングからAIインフラへの信頼できるルートを創出しています。現在の財務プロファイルは依然として移行期間です。第2四半期収益は3,040万ドルに減少し、調整後EBITDAはマイナス2,370万ドルに達し、主要なHPCリースはまだレガシー収益の置き換えを開始していませんでした。
強気ケースは署名テナント、許可、規律ある融資が10ドルを支えるために必要です。弱気ケースは遅延リースと希薄化を反映し、KEELを3ドルに向けて引っ張る可能性があります。保守的なトレーダーは契約経済性、建設スケジュール、341 MWの通電容量から経常キャッシュフローへのより明確な道筋を待つかもしれません。
リスクリマインダー:KEELのような株式の取引と投資は高い資本損失リスクを伴います。企業実行、市場ボラティリティ、融資、レバレッジ取引は急激な損失を生み出す可能性があります。資本を配分する前に独立した調査を行ってください。
関連記事
- 2026年に注目すべき上位高性能コンピューティング(HPC)株:アクセラレーテッドコンピューティング市場のリーダー
- 2026年に購入すべき上位AIエネルギー株:原子力、ガス、燃料電池、AIパワー建設
- 2026年に購入すべき上位ビットコインマイニング株:BTCハッシュレートがAIインフラ転換と出会う
- MARA Holdings (MARA) 2026年価格予想:ビットコインスケールとAIインフラがMARAを24ドルに向けて押し上げるか?
- TeraWulf (WULF) 2026年価格予想:AIデータセンターがWULFを20ドルに向けて押し上げるか?
- Riot Platforms (RIOT) 2026年価格予想:AIデータセンター転換がRIOTを43ドルに向けて押し上げるか?
