

Johnson & Johnson(JNJ)は、患者、病院、医療専門家向けに処方薬および医療技術を開発しています。確立された医薬品ポートフォリオがキャッシュを生み出す一方、新しい腫瘍治療薬、免疫学的新製品の発売、OTTAVAの手術用ロボティクスが追加の成長機会を創出しています。治療薬の普及、特許切れによる売上の代替、および開発費用への投資収益が、その拡大が1株当たり利益の向上につながるかどうかを左右します。
最新の四半期では医薬品の成長が見られた一方、戦略的投資が利益を圧迫しました。 Johnson & Johnson 2026年第3四半期の売上高は5.9%増の254億ドルとなり、Innovative Medicine部門の売上高は7.7%増加しました。調整後EPSは2.59ドルに低下し、MedTech部門の成長は2.5%にとどまりました。次の試練は、新製品の発売とデバイスの改善が、継続的な開発コストにもかかわらず引き上げられた通期見通しを支えられるかどうかです。
2026年のJNJ株価予測は現在、2つの競合する見方を中心に展開しています:
- 代替成長シナリオ:新しい腫瘍・免疫学的治療薬が特許保護された売上の損失を相殺し、改善されたデバイスとキャッシュ変換がポートフォリオ投資をより強固な株主還元へと転換します。
- 希薄化圧力シナリオ:開発コスト、デバイス需要の低迷、継続的な訴訟が、新しい治療薬がより高いバリュエーションを支えるのに十分な収益性ある収入をもたらす前に医薬品の利益を吸収してしまいます。
このガイドでは、2026年10月13日のJohnson & Johnsonの決算発表、経営陣のコメント、10月21日までの市場データをもとに、JNJ株価予測、2026年の価格シナリオ、主要なリスクおよびアナリストの見通しを詳しく解説するとともに、 JNJ株の購入方法について BingX TradFiでUSDTまたはUSDCを使って取引する方法もご紹介します。
2026年10月にJohnson & Johnson投資家が知っておくべき5つのこと
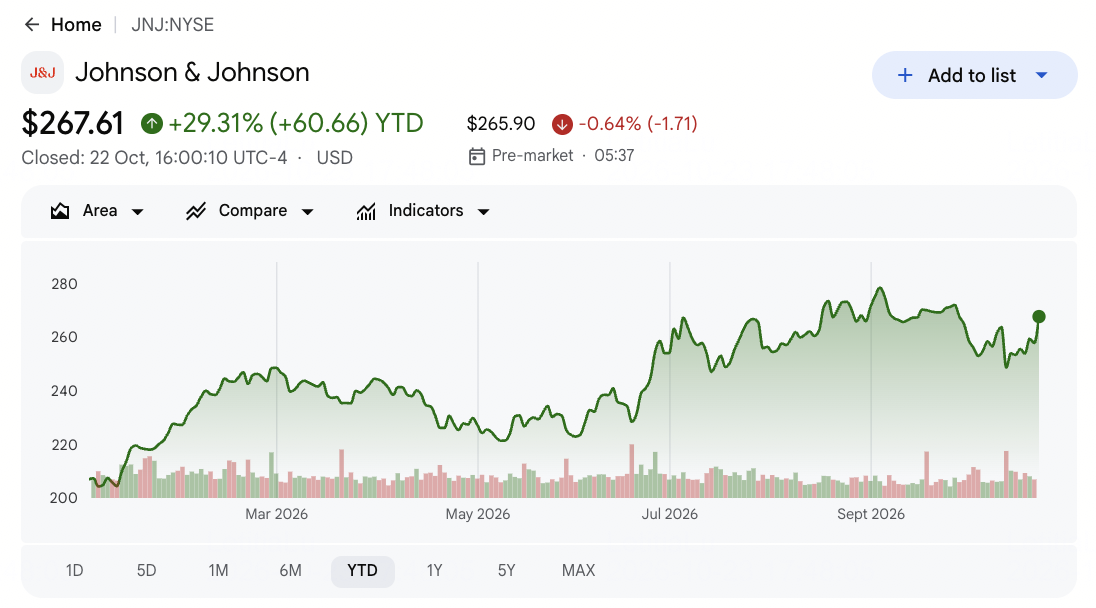
- JNJは10月22日に267.61ドルで引け、年初来29.31%上昇:株価は年初の水準を上回っており、320ドルの強気シナリオは利益変換の強化に依存しています。継続的な上昇には、収益期待の向上だけでなく、特許切れによる売上を代替する新薬の登場が必要です。
- 第3四半期の売上高は239億9300万ドルから253億9900万ドルへ増加:Innovative Medicine部門は167億5700万ドルを計上し、新しい腫瘍・免疫学的治療薬への需要拡大を示しました。ただし、MedTech部門の成長は緩やかであり、医薬品の勢いと同社のヘルスケアポートフォリオ全体の幅広い回復を区別することが重要です。
- Darzalex(ダラザレックス)の売上高が42億3900万ドルに達し、腫瘍領域の需要が拡大:第3四半期の結果と7.9%のInnovative Medicine部門の実質成長は、治療薬の普及が継続していることを示しています。価格設定、代替ブランドの需要、および開発費用が、その事業規模のどれだけが持続可能な1株当たり利益成長に転換するかを決定します。
- OTTAVAとSail Biomedicinesが追加の成長機会を提供:OTTAVAは第3四半期中に市場承認を取得し、7月のSailとのコラボレーションはin vivo CAR-T療法を対象としています。今後の病院への導入と臨床開発の成功が、これらのマイルストーンが持続的な商業的成長と魅力的な投資収益へと発展するかどうかを決定します。
- 年初来のフリーキャッシュフロー推定151億ドルが投資を支援:Johnson & Johnsonは第3四半期中に10億ドルのFirefly Bio買収を完了しながらキャッシュを生み出しました。これによりパイプラインの拡大が支援されますが、長期的な株主価値にはより強固な利益変換と研究開発費への投資収益が不可欠です。
Johnson & Johnson(JNJ)とは?
Johnson & Johnson(JNJ)は、患者、臨床医、病院向けに処方薬および 医療技術を開発するグローバルヘルスケア企業です。Innovative Medicine部門は、腫瘍学、免疫学、神経科学、その他の治療領域にわたる治療薬の研究・商業化を行っています。MedTech部門は、心血管デバイス、手術用技術、整形外科製品、ビジョンケアを提供し、機器販売と処置関連の需要を組み合わせています。収益は治療薬の普及、製品価格、病院の活動、および競合からの保護に依存しており、2つの事業部門がヘルスケアの売上と営業キャッシュフローの異なる源泉を提供しています。
Johnson & Johnsonの成長戦略は、腫瘍学と免疫学の拡大、手術技術の進歩、ポートフォリオミックスの改善に焦点を当てています。2026年7月、同社はSail Biomedicinesとin vivo CAR-T療法に関するコラボレーションを発表し、初期支払い7億8500万ドルとSailを25億8000万ドルで買収するオプションを含んでいます。同社はまた第3四半期中に10億ドルのFirefly Bio買収を完了し、DePuy Synthesの分離を計画しています。四半期売上高が253億9900万ドルに達したこれらの取り組みは、老化した医薬品収益を代替し長期的なリターンを改善することを目指していますが、開発コストは商業的結果より先行します。
続きを読む: 2026年に購入すべきトップ製薬株:がん治療薬、減量薬、mRNA、新薬
Johnson & Johnson(JNJ)2026年第3四半期決算概要:医薬品の成長が利益圧迫にもかかわらず売上を支援
Johnson & Johnsonは2026年第3四半期の売上高253億9900万ドルを報告し、前年同期比5.9%増となりました。これはInnovative Medicine部門の7.7%成長と継続的な腫瘍領域の需要に支えられています。調整後EPSは7.5%減の2.59ドルに低下し、GAAP EPSは訴訟および戦略的取引費用が業績を圧迫したため0.09ドルに低下しました。MedTech部門の成長が2.5%、通期調整後EPS見通しが11.05ドルから11.15ドルとなる中、将来の利益は特許切れ売上の代替、デバイスの改善、パイプライン投資への収益に依存します。
続きを読む: Johnson & Johnson(JNJ)2026年第3四半期決算概要:MedTech部門の低迷と保守的なガイダンスが5.73%の売り圧力を招く
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績 |
サプライズ |
|
売上高 |
2025年第3四半期 239億9300万ドル |
253億9900万ドル |
改善。前年同期比5.9%増。 |
|
Innovative Medicine部門 |
2025年第3四半期 155億6300万ドル |
167億5700万ドル |
拡大。前年同期比7.7%増。 |
|
MedTech売上高 |
2025年第3四半期 84億3000万ドル |
86億4200万ドル |
改善。前年同期比2.5%増。 |
|
調整後希薄化EPS |
2025年第3四半期 2.80ドル |
2.59ドル |
低下。前年同期比7.5%減。 |
|
GAAP希薄化EPS |
2025年第3四半期 2.12ドル |
0.09ドル |
低下。前年同期比95.8%減。 |
|
ステラーラ(Stelara)売上高 |
2025年第3四半期 15億7000万ドル |
7億1600万ドル |
減少。前年同期比54.4%減。 |
|
年初来フリーキャッシュフロー推定 |
2025年年初来 142億2600万ドル |
約151億ドル |
改善。約6%増。 |
|
2026年調整後EPS見通し |
従来予想 10.96〜11.11ドル |
11.05〜11.15ドル |
引き上げ。中間値が0.06ドル増加。 |
- 第3四半期の売上高は5.9%増の253億9900万ドル。Innovative Medicine部門の売上高は167億5700万ドルに達し、複数の確立された治療薬および新しい治療薬にわたる腫瘍・免疫学的需要の拡大を反映しています。利益モメンタムを維持するためには、医薬品の継続的な普及とデバイスの回復が重要です。
- Innovative Medicine部門の売上高は7.7%増の167億5700万ドル。Darzalex(ダラザレックス)の42億3900万ドルの売上と腫瘍治療薬の拡大がパフォーマンスを牽引しました。治療薬の継続的な普及と新製品の発売が利益を支援する可能性がありますが、価格設定と特許競合が収益性に影響します。
- 取引コストが重荷となり、調整後EPSは2.59ドルに低下。GAAP EPSは0.09ドルに低下し、調整後純利益は6.8%減少しました。取引費用が利益を圧迫しており、新薬がより大きな商業市場に到達するにつれて、より強固な営業効率が重要になります。
- Firefly BioがJohnson & Johnsonの腫瘍学能力を拡大。第3四半期中に完了した買収に約10億ドルが費やされました。この投資は抗体エンジニアリングを支援しており、リターンは臨床開発の成功と将来の収益性ある医薬品の発売に依存しています。
- 通期調整後EPS見通しは11.05〜11.15ドルに到達。修正後の中間値は0.06ドル増加し、達成には医薬品の継続的な成長とデバイスのより安定したパフォーマンスが必要です。治療薬の普及拡大、デバイス販売の改善、開発費用の管理が将来の利益成長に重要です。
Johnson & Johnson(JNJ)2026年投資見通し:強気目標320ドル対弱気目標225ドル
Johnson & Johnsonの2026年見通しは、新しい医薬品がパイプライン投資後も利益を維持しながら特許切れ収益を代替できるかどうかにかかっています。第3四半期の医薬品売上はデバイスよりも速く拡大しましたが、戦略的取引がコストを増加させ調整後EPSは低下しました。以下の編集上のシナリオは、発売需要、MedTech部門の回復、および支出規律が2026年12月までに株価をどのように形成するかを示しています。
強気シナリオ:新薬とデバイスの回復がJNJを320ドルへ押し上げる
新薬のより広範な普及が利益を押し上げる一方、医療用デバイスの成長回復が第2の事業支援の源泉となります。Innovative Medicine部門の売上高は7.7%増の167億5700万ドルとなり、Darzalex(ダラザレックス)は42億3900万ドルに達しました。免疫学と腫瘍学全体にそのモメンタムを拡大することで、デバイスの販売が開発・商業化コストを吸収する中でStelara(ステラーラ)の損失を代替する助けとなります。
通期調整後EPSがガイダンス上限の11.15ドルに達し、MedTech部門の成長が第3四半期の2.5%を超えて改善した場合、320ドルのシナリオは支持を得るでしょう。より強固なキャッシュ変換が、医薬品の売上高上昇とより持続可能な株主還元を結びつけることになります。
基本シナリオ:安定した医薬品需要がJNJを255〜280ドルの間に維持
医薬品の継続的な成長は、デバイスの回復が緩やかで開発費用が調整後利益を制限する場合でも、営業キャッシュの創出を維持できます。年初来フリーキャッシュフローの推定は151億ドルに達した一方、MedTech部門の売上は2.5%しか増加しませんでした。これらのオフセットは、新しい取り組みがまだ1株当たりの収益性を一貫して向上させられることを示さずに、継続的な研究と株主への分配を支援するでしょう。
255〜280ドルのレンジは、11.05〜11.15ドルの調整後EPSガイダンス内での達成と継続的な医薬品成長に合致します。デバイスの改善が上限を支援する一方、特許侵食と取引による希薄化がバリュエーション拡大を制限する可能性があります。
弱気シナリオ:特許侵食と開発コストがJNJを225ドルへ引き下げる
代替医薬品の成長鈍化により、利益は特許損失と将来の治療薬構築コストにより大きく晒されることになります。Stelara(ステラーラ)の売上高は54.4%減の7億1600万ドルに低下し、戦略的取引も調整後の収益性を低下させました。デバイスの成長が改善する前に新製品の発売がモメンタムを失った場合、投資支出が残りの医薬品貢献の多くを吸収してしまう可能性があります。
医薬品の成長鈍化がデバイスのさらなる低迷と重なり、利益が年間ガイダンスを下回った場合、225ドルのシナリオはより現実的になります。訴訟コストの増加や開発の進展に対する失望が、キャッシュリターンを弱め、バリュエーションへのサポートを低下させます。
2026年のJNJ株価予測:ウォール街アナリストの見方
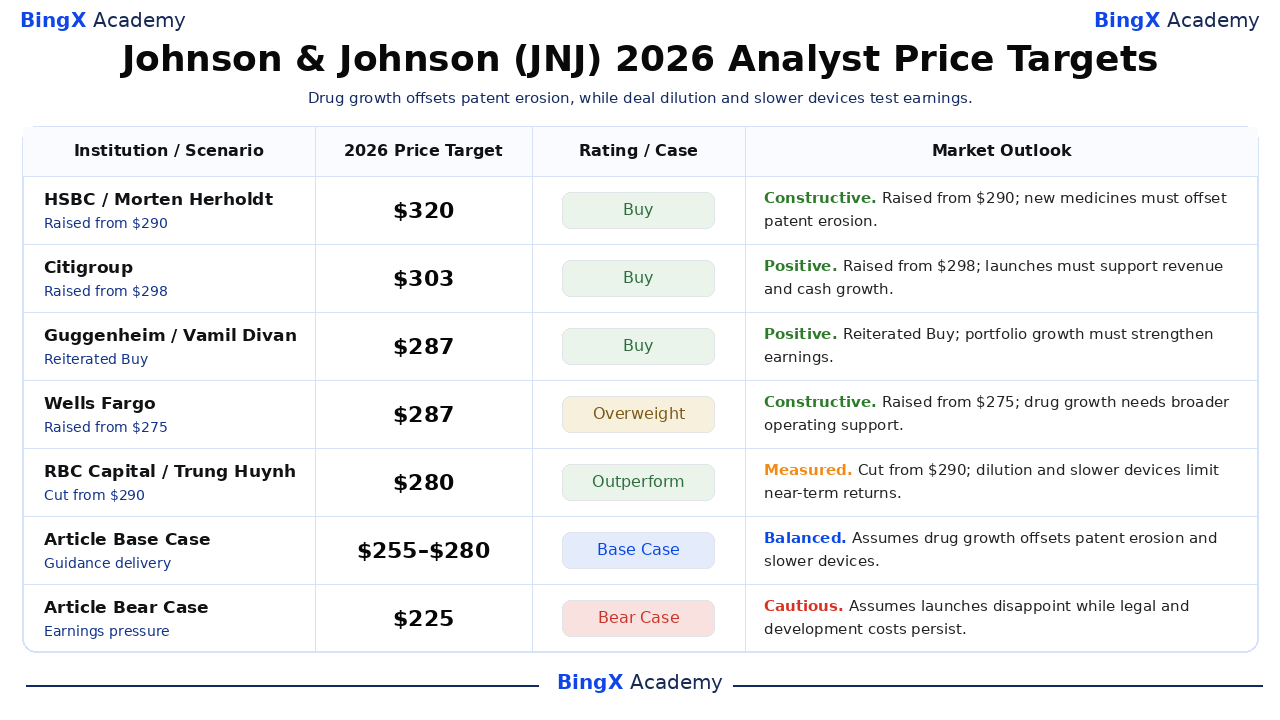
選択されたウォール街のアクションは280〜320ドルの範囲にわたり、新薬、特許リスク、デバイスパフォーマンスに対する異なる見方を反映しています。これらは公表されているアナリストの参考目標値であり、通常は2026年12月を超える12ヶ月のホライズンを使用しています。本記事の強気・基本・弱気価格は、ブローカー予測ではなく、別個の編集上のシナリオです。
|
機関/シナリオ |
2026年目標株価 |
レーティング/シナリオ |
市場見通し |
|
HSBC |
320ドル |
買い |
建設的。2026-09-10:290ドルから引き上げ、買いを維持。編集見解:新薬が特許侵食とデバイスの低迷を相殺する必要がある。 |
|
シティグループ |
303ドル |
買い |
ポジティブ。2026-10-05:298ドルから引き上げ、買いを維持。編集見解:商業的な発売が収益とキャッシュの成長を支援する必要がある。 |
|
グッゲンハイム |
287ドル |
買い |
ポジティブ。2026-10-07:287ドルの目標を維持して買いを再確認。編集見解:ポートフォリオの成長がより強固な利益に転換される必要がある。 |
|
ウェルズ・ファーゴ |
287ドル |
オーバーウェイト |
建設的。2026-10-16:275ドルから引き上げ、オーバーウェイトを維持。編集見解:医薬品の強力な売上にはより広範な事業サポートが必要。 |
|
RBCキャピタル |
280ドル |
アウトパフォーム |
慎重。2026-10-14:290ドルから引き下げ、アウトパフォームを維持。編集見解:買収による希薄化とデバイスの低迷が近期リターンを制限する。 |
|
記事基本シナリオ |
255〜280ドル |
基本シナリオ |
バランス型。編集上の2026年12月シナリオ。ガイダンスの達成が特許侵食と低迷するデバイスを相殺すると仮定。 |
|
記事弱気シナリオ |
225ドル |
弱気シナリオ |
慎重。編集上の2026年12月シナリオ。発売が期待を下回り、法務・開発コストが継続すると仮定。 |
BingXでJohnson & Johnson(JNJ)株を購入する方法
上場状況とアカウントの適格性を条件として、 BingX株式取引を通じて USDTまたは USDCを使用してJohnson & Johnson株を購入・保有できます。Johnson & Johnsonは、グローバルポートフォリオにわたる処方薬、医療機器、ヘルスケアイノベーションへのエクスポージャーを提供します。適格ユーザーは、レバレッジを使用したり無期限資金調達手数料を支払ったりすることなく、投資目標に応じてポジションをサイジングできます。
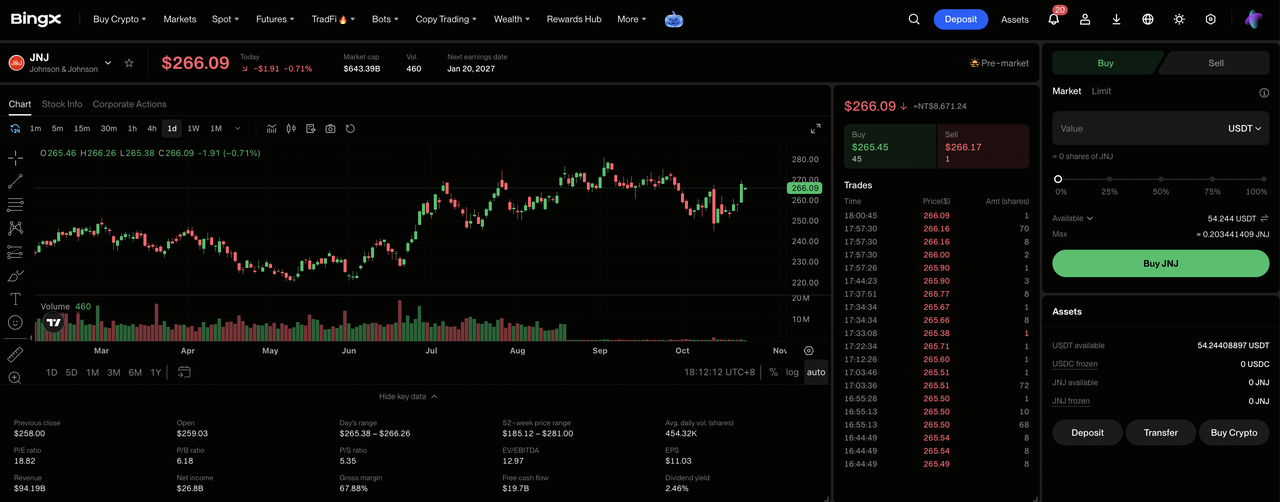
ステップ1:BingX株式取引にアクセスする。 新規登録またはBingXにログインし、必要な 本人確認を完了し、「TradFi > 株式」に移動します。初めてこの製品にアクセスする場合は、株式取引リスク開示に同意してください。
ステップ2:USDTまたはUSDCを準備する。スポットアカウントに購入に十分な資金があることを確認してください。必要に応じて、資金アカウントまたはウェルスアカウントからUSDTまたはUSDCを転送してください。投資サイズを選択する前に、選択した株式の最低注文金額と端株の適格性を確認してください。
ステップ3:Johnson & Johnson(JNJ)を選択する。 株式市場を開き、 Johnson & Johnson(JNJ)を検索し、その株式がアカウントで利用可能であることを確認してください。会社の詳細、現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:Johnson & Johnson株を購入する。「買い」を選択し、許可された投資額または株数を入力し、対応している 成行注文または指値注文を選択してください。成行注文は対応するセッション中に利用可能な価格を使用し、指値注文は指定した価格またはそれより有利な価格と執行するのに十分な流動性を必要とします。
ステップ5:保有状況を確認・管理する。「株式 > ポジション」を開き、JNJ株と未実現の損益を監視してください。すべての注文を使用してトランザクションを確認するか、必要に応じて株式を売却してください。T+1決済は、購入した株式をいつ売却できるかではなく、売却代金がいつ出金可能になるかに一般的に影響します。
2026年にJohnson & Johnson投資家が注目すべき5大リスク
Johnson & Johnsonの確立された医薬品、広範なヘルスケアポートフォリオ、および安定したキャッシュ創出は、利益見通しを支援しています。しかし、特許侵食、デバイス需要、開発費用、訴訟が収益性と株主還元を圧迫する可能性があります。
- 医薬品需要の低下が売上を圧迫する可能性:第3四半期のInnovative Medicine部門の売上高は腫瘍・免疫学的治療薬に支えられ167億5700万ドルに達しました。治療量や代替ブランドの需要が低下すると、特許競争が激化する中で利益と営業マージンが低下する可能性があります。
- 開発コストの上昇がマージンを制約する可能性:第3四半期の調整後EPSは取引関連の希薄化を反映して7.5%減の2.59ドルに低下しました。医薬品売上とデバイス収益の成長が鈍化した場合、研究・商業化コストの増加が収益性を弱める可能性があります。
- デバイス採用の遅延が売上成長を制限する可能性:第3四半期のMedTech部門の売上高は86億4200万ドルに達しましたが、成長はわずか2.5%にとどまりました。病院購入の遅延、ロボット設置、または処置回復の遅れが将来の売上見通しを低下させる可能性があります。
- パイプライン投資が株主還元を弱める可能性:抗体エンジニアリング能力を支援するため、Firefly Bioに約10億ドルが費やされました。臨床上の挫折や追加の開発コストにより、買収プログラムが商業化に到達する前に将来のキャッシュ創出が制限され、株主価値が低下する可能性があります。
- 利益の低下がバリュエーションを圧迫する可能性:Johnson & Johnsonの第3四半期調整後EPSは大規模な医薬品事業に支えられ2.59ドルに達しました。発売の鈍化、デバイス需要の低迷、または訴訟コストの増加が利益を減少させ、株価の下落を引き起こす可能性があります。
まとめ:2026年にJohnson & Johnsonに投資すべきか?
Johnson & Johnsonの四半期売上高253億9900万ドルと年初来フリーキャッシュフロー推定151億ドルは、ヘルスケアイノベーションに資金を供給する能力を示しています。Darzalex(ダラザレックス)と新しい医薬品が売上を支援し、Firefly BioとSailが開発機会を拡大しています。その成長を持続させるには、特許切れ収益を代替し、デバイス投資を収益性ある普及に転換することが必要です。
320ドルの強気シナリオは、より広範な新薬需要、デバイスの回復、収益から利益への転換強化を前提としています。255〜280ドルの基本シナリオはガイダンスの達成を反映し、225ドルの弱気シナリオは特許侵食と持続的なコストを考慮しています。JNJが10月21日に257.78ドルで引けた中、投資家はポートフォリオの成長が持続可能な1株当たりリターンをもたらすかどうかを注視すべきです。
リスク警告:Johnson & Johnsonの多角化されたヘルスケアポートフォリオは投資リスクを排除しません。特許の喪失、臨床上の挫折、または訴訟コストの増加が利益と株主還元を減少させる可能性があります。投資家はJNJ株を購入する前に、バリュエーション、キャッシュ創出、およびリスク許容度を評価する必要があります。
関連記事
- 2026年に購入すべきトップ製薬株:がん治療薬、減量薬、mRNA、新薬
- Moderna(MRNA)株価予測2026:がんワクチンのモメンタムがMRNA株を180ドルへ押し上げられるか?
- Merck(MRK)株価予測2026:パイプラインのモメンタムがMRK株を170ドルへ押し上げられるか?
- Eli Lilly(LLY)株価予測2026:減量薬への需要がLLYを1,600ドルへ押し上げられるか?
- UnitedHealth(UNH)株価予測2026:AI主導の回復か、306ドルでの規制の罠か?
