


Zscaler (ZS) fornisce sicurezza cloud che connette utenti aziendali e carichi di lavoro alle applicazioni attraverso il suo Zero Trust Exchange. I contratti di abbonamento creano il motore di entrate consolidato, mentre la protezione dei dati, la sicurezza AI e Red Canary ampliano le opportunità oltre i posti utente. L'investimento dipende dal fatto che tale espansione generi una crescita ricorrente organica e liquidità dopo la spesa infrastrutturale necessaria per offrire una piattaforma più ampia.
L'ultimo trimestre ha mostrato una forte crescita riportata insieme a un divario più ampio tra profitto e liquidità. I ricavi di Zscaler nel Q4 FY2026 sono aumentati del 25% a 898,2 milioni di dollari, mentre l'ARR escluso Red Canary è cresciuto del 20%. Il margine operativo rettificato ha raggiunto il 24%, ma il free cash flow è sceso a 60,8 milioni di dollari dopo investimenti più consistenti. Il prossimo test è la guida ai ricavi del Q1 di 935-939 milioni di dollari e i progressi verso una migliore conversione della liquidità.
Le previsioni sul titolo ZS per il 2026 ora si concentrano su due visioni contrastanti:
- Il caso della piattaforma organica: I grandi contratti di zero trust e sicurezza AI espandono le vendite ricorrenti, mentre la riduzione dell'intensità delle infrastrutture consente al miglioramento del profitto operativo di tradursi in un free cash flow più solido.
- Il caso della crescita e della liquidità: L'ARR acquisito oscura una espansione core più lenta poiché gli investimenti cloud assorbono la liquidità operativa, limitando il premio che gli investitori attribuiscono all'ampiezza della piattaforma.
Questa guida analizza le previsioni sul titolo ZS, gli scenari di prezzo per il 2026, i rischi principali e le prospettive degli analisti, basandosi sui risultati di Zscaler, sulle informazioni ufficiali sui prodotti e sui dati di Stock Analysis fino al 2026-10-21, oltre a come acquistare azioni ZS su BingX TradFi con USDT o USDC.
Le 5 Cose Principali che gli Investitori di Zscaler Devono Sapere nell'Ottobre 2026
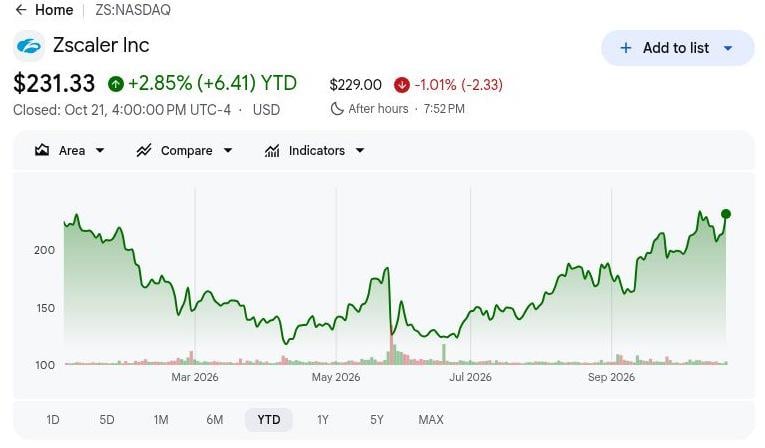
- ZS ha chiuso a 231,33 dollari il 2026-10-21, in rialzo del 2,85% da inizio anno: Le azioni rimangono vicine al loro livello di inizio anno, rendendo lo scenario rialzista a 300 dollari dipendente dall'espansione organica e dal recupero della liquidità. I guadagni continui richiedono che la scala degli abbonamenti produca un free cash flow sostenibile piuttosto che fare affidamento su una crescita potenziata dalle acquisizioni.
- I ricavi del Q4 hanno raggiunto 898,2 milioni di dollari, in crescita del 25% su base annua: Il risultato ha supportato un margine operativo rettificato del 24%, dimostrando la leva degli utili degli abbonamenti. Tuttavia, la guidance del Q1 di 935-939 milioni di dollari implica una crescita di circa il 19%, rendendo importante la durabilità della domanda sottostante per la valutazione.
- L'ARR ha raggiunto 3,771 miliardi di dollari con un contributo di Red Canary: L'acquisizione ha aggiunto 141 milioni di dollari, lasciando un ARR rettificato per acquisizioni di 3,630 miliardi di dollari e una crescita di circa il 20% rispetto alla crescita consolidata del 25%. L'espansione organica dei clienti e la qualità del rinnovo determineranno se la piattaforma più ampia manterrà il suo slancio negli abbonamenti.
- La guidance ARR per FY2027 fissa un test tra 4,396 e 4,426 miliardi di dollari: L'intervallo implica una crescita del 16,6%-17,4%, al di sotto del ritmo consolidato del Q4 del 25%. La conversione di grandi deal e l'adozione a pagamento di prodotti più recenti determineranno se la piattaforma genererà sufficiente espansione organica per supportare la sua valutazione.
- Il free cash flow del Q4 è sceso a 60,8 milioni di dollari all'aumentare della spesa: La conversione della liquidità ha raggiunto il 7% dei ricavi, mentre la spesa per immobili e software è salita a 218,5 milioni di dollari da 78,7 milioni di dollari. Gli investimenti supportano l'espansione, sebbene una maggiore utilizzazione e migliori margini di liquidità siano essenziali per generare rendimenti per gli azionisti.
Cos'è Zscaler?
Zscaler (ZS) fornisce soluzioni di sicurezza informatica basate su cloud che aiutano le imprese a connettere in modo sicuro utenti, dispositivi e carichi di lavoro ad applicazioni e dati. La sua piattaforma Zero Trust Exchange verifica l'identità e le autorizzazioni di accesso anziché fare affidamento sulla tradizionale sicurezza di rete. I prodotti principali includono Zscaler Internet Access (ZIA), Zscaler Private Access (ZPA) e servizi di protezione dei dati. Il suo modello di business basato su abbonamento genera ricavi ricorrenti, con una crescita guidata dall'espansione dei clienti aziendali, da moduli di sicurezza aggiuntivi e da una più ampia adozione dell'architettura zero-trust.
La strategia di crescita di Zscaler si concentra sull'espansione al di là della connettività sicura verso la protezione dei dati, la sicurezza dei carichi di lavoro AI e le operazioni di sicurezza automatizzate. Il suo modello di acquisto Z-Flex incoraggia una più ampia adozione dei prodotti, mentre l'acquisizione di Red Canary rafforza le capacità di rilevamento e risposta alle minacce. Tra i clienti notevoli figurano Siemens, United Airlines, T-Mobile, Johnson Controls e General Electric, a dimostrazione dell'adozione nei principali settori industriali. Con circa 11.000 clienti in tutto il mondo e un ARR FY2026 di 3,771 miliardi di dollari, Zscaler mira ad aumentare la spesa aziendale attraverso prodotti di sicurezza aggiuntivi e contratti più ampi.
Panoramica dei Risultati Q4 FY2026 di Zscaler (ZS): La Crescita degli Abbonamenti Migliora i Margini mentre la Spesa Infrastrutturale Riduce il Cash Flow
Zscaler ha riportato ricavi nel Q4 FY2026 di 898,2 milioni di dollari, in crescita del 25% su base annua, insieme a un ARR di 3,771 miliardi di dollari che includeva 141 milioni di dollari da Red Canary. Il margine operativo rettificato ha raggiunto il 24%, mentre il free cash flow è sceso a 60,8 milioni di dollari poiché le spese in conto capitale e la spesa per software ad uso interno sono aumentate a 218,5 milioni di dollari. Con la guidance sui ricavi del Q1 FY2027 di 935-939 milioni di dollari, la crescita futura dipende dalla conversione della domanda organica della piattaforma in vendite ricorrenti e rendimenti più solidi sugli investimenti infrastrutturali.
Leggi di più: Panoramica dei Risultati Q4 FY2026 di Zscaler (ZS): La Crescita più Lenta dell'ARR FY2027 Fa Scendere le Azioni del 4,50%
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi |
~718,1M$ Q4 FY2025 |
898,2M$ |
Migliorato. +25% su base annua. |
|
ARR Totale |
Confronto anno precedente |
3,771B$ |
Espanso. +25% su base annua. |
|
ARR escluso Red Canary |
Base rettificata per acquisizioni |
3,630B$ |
Organico. +20% su base annua. |
|
Margine operativo rettificato |
22% Q4 FY2025 |
24% |
Migliorato. +due punti. |
|
Perdita operativa GAAP |
32,2M$ Q4 FY2025 |
15,5M$ |
Ridotta. Perdita inferiore di 16,7M$. |
|
Free cash flow |
171,9M$ Q4 FY2025 |
60,8M$ |
Inferiore. In calo di circa il 65%. |
|
Capex e software interno |
78,7M$ Q4 FY2025 |
218,5M$ |
Superiore. Aumento di 139,8M$. |
|
Guidance ARR FY2027 |
Nuova guidance prospettica |
4,396B–4,426B$ |
Più lento. Crescita del 16,6%–17,4%. |
- I ricavi del Q4 sono aumentati del 25% a 898,2 milioni di dollari. L'ARR ha raggiunto 3,771 miliardi di dollari, inclusi 141 milioni di dollari da Red Canary, riflettendo la crescente domanda di abbonamenti e i contributi delle acquisizioni. La crescita dei ricavi ha supportato le performance operative, sebbene un'espansione organica sostenuta rimanga importante man mano che la crescita legata alle acquisizioni si normalizza.
- L'ARR organico è cresciuto di circa il 20% a 3,630 miliardi di dollari. Escludendo Red Canary, Zscaler ha continuato ad espandere la sua base di abbonamenti attraverso l'adozione aziendale della sua piattaforma Zero Trust Exchange. Contratti più grandi e moduli di sicurezza aggiuntivi possono supportare la crescita dei ricavi ricorrenti, contribuendo a distribuire i costi operativi su una base clienti più ampia.
- Il margine operativo rettificato è migliorato al 24% con l'espansione dei ricavi da abbonamento. Il margine è aumentato dal 22% dell'anno precedente, mentre le perdite operative GAAP si sono ridotte a 15,5 milioni di dollari da 32,2 milioni di dollari. La crescita dei ricavi ha superato alcuni costi operativi, supportando i miglioramenti della redditività anche mentre l'azienda continuava a investire nella sua piattaforma.
- La spesa infrastrutturale è salita a 218,5 milioni di dollari, riducendo il free cash flow del 65%. Le spese in conto capitale e gli investimenti in software ad uso interno sono aumentati da 78,7 milioni di dollari dell'anno precedente, contribuendo a un calo del free cash flow da 171,9 milioni di dollari a 60,8 milioni di dollari. Sebbene questi investimenti supportino la capacità futura della piattaforma, sarà necessaria una maggiore utilizzazione da parte dei clienti e una migliore generazione di liquidità per giustificare la spesa più elevata.
- La guidance ARR FY2027 di 4,396-4,426 miliardi di dollari segnala una crescita più lenta. L'aumento previsto del 16,6%-17,4% si confronta con la crescita dell'ARR del 25% riportata nel Q4, che includeva Red Canary. Mantenere i miglioramenti dei margini recuperando il free cash flow dipenderà dall'espansione organica degli abbonamenti e dai rendimenti dei recenti investimenti infrastrutturali.
Prospettive di Investimento su Zscaler (ZS) nel 2026: Scenario Rialzista a 300$ vs. Scenario Ribassista a 175$
Il test di investimento su ZS riguarda la capacità delle prenotazioni di sicurezza Zero Trust e AI di incrementare l'ARR organico anche mentre la guidance FY2027 punta a una crescita totale di circa il 17%. Il margine operativo rettificato del 24% nel Q4 dimostra la scala, ma il margine di free cash flow del 7% rende il costo dell'infrastruttura centrale. Gli scenari di fine anno di seguito collegano la conversione di grandi deal, il contributo delle acquisizioni e il rendimento della liquidità a valori azionari distinti.
Lo Scenario Rialzista: Crescita Organica e Recupero della Liquidità Spingono ZS Verso 300$
Una più rapida espansione organica della piattaforma aumenterebbe il profitto degli abbonamenti, mentre la riduzione dell'intensità infrastrutturale convertirebbe una maggiore quota di quel profitto in liquidità. L'ARR rettificato per acquisizioni nel Q4 è cresciuto del 20%, il margine operativo rettificato ha raggiunto il 24% e il margine di free cash flow era solo del 7%. Implementazioni a pagamento più ampie rafforzerebbero la base di ricavi poiché gli investimenti precedenti supportano i clienti senza richiedere un altro aumento di spesa comparabile.
Lo scenario a 300$ guadagnerebbe sostegno se le vendite del Q1 superassero i 939 milioni di dollari, le aggiunte organiche all'ARR rimanessero solide e la conversione della liquidità migliorasse. Tali risultati collegherebbero la piattaforma più ampia agli utili che richiedono meno capitale incrementale.
Lo Scenario Base: Una Crescita Costante degli Abbonamenti Mantiene ZS tra 220$ e 260$
Gli abbonamenti ricorrenti manterrebbero il profitto operativo rettificato mentre gli investimenti infrastrutturali e la crescita più lenta dell'ARR limiterebbero i rendimenti della liquidità. Il margine rettificato del Q4 ha raggiunto il 24%, ma la guidance ARR FY2027 implica una crescita di circa il 17% e il margine trimestrale di free cash flow era del 7%. Il rispetto del piano dei ricavi preserverebbe la scala della piattaforma senza risolvere immediatamente il costo del supporto al suo più ampio portafoglio di prodotti.
Un intervallo di 220–260$ si adatterebbe ai ricavi del Q1 nell'intervallo di 935-939 milioni di dollari e a un graduale recupero della liquidità verso il piano annuale. Una domanda stabile di abbonamenti supporterebbe la valutazione mentre la crescita più bassa e gli investimenti in corso limiterebbero un'ulteriore espansione del multiplo.
Lo Scenario Ribassista: Crescita più Lenta dell'ARR e Costi Elevati Trascinano ZS Verso 175$
Una conversione organica più lenta dei deal indebolirebbe il profitto incrementale degli abbonamenti e renderebbe più difficile monetizzare l'infrastruttura cloud espansa. Il free cash flow del Q4 era di 60,8 milioni di dollari dopo 218,5 milioni di dollari di spese in conto capitale e per software interno, mentre l'ARR acquisito ha incrementato la crescita complessiva. Se la nuova domanda deludesse, gli investimenti persistenti assorbirebbero la liquidità prima che la piattaforma più ampia guadagni il rendimento atteso.
Lo scenario a 175$ diventerebbe più probabile se le aspettative sull'ARR diminuissero e la conversione della liquidità rimanesse debole nonostante la base di investimenti esistente. Una prospettiva di crescita più bassa combinata con mancati obiettivi di liquidità giustificherebbe un multiplo più basso sui futuri utili degli abbonamenti.
Previsioni del Prezzo del Titolo ZS per il 2026 degli Analisti di Wall Street
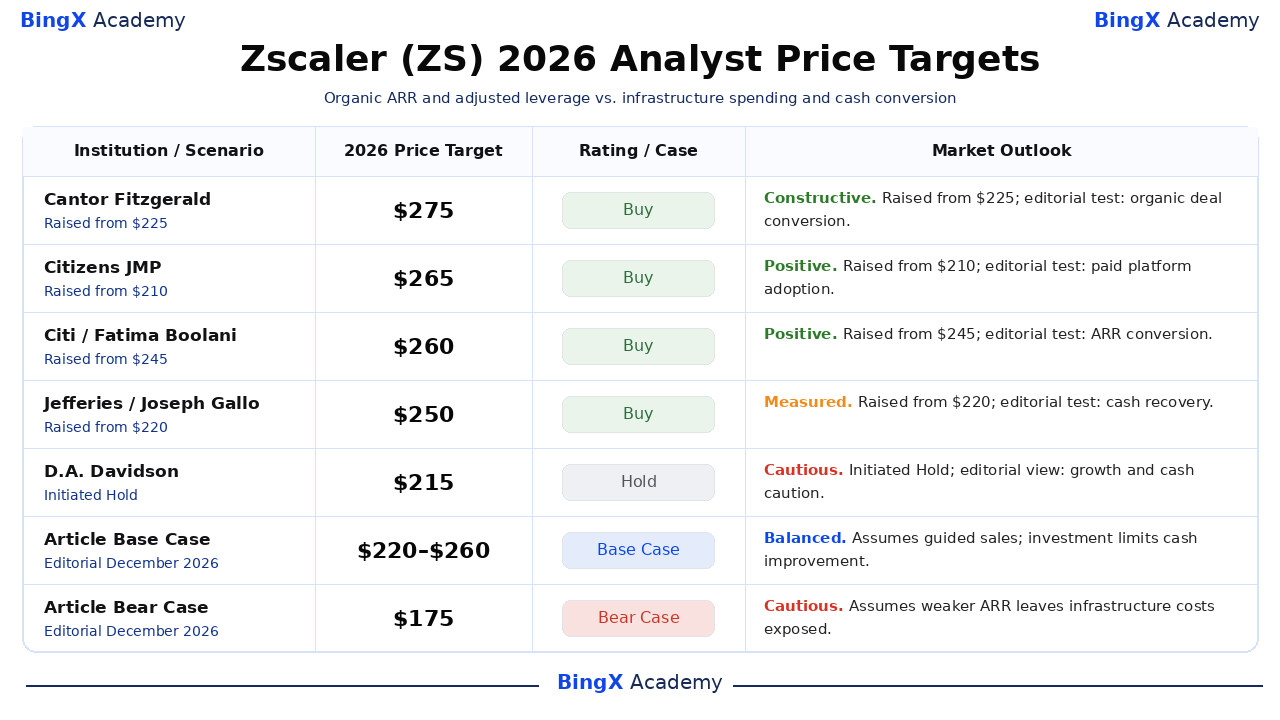
Le chiamate selezionate riguardano le azioni ordinarie ZS sul NASDAQ e coprono orizzonti degli analisti di circa 12 mesi, spesso oltre il dicembre 2026. Stock Analysis registra le azioni datate; i rating utilizzano le sue etichette standardizzate. La dispersione riflette diverse valutazioni di valore, mentre le spiegazioni contrassegnate come editoriali rappresentano l'interpretazione di questo articolo. Le righe Base e Ribassista sono scenari editoriali separati di fine anno.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Cantor Fitzgerald |
275$ |
Acquisto |
Costruttivo. 2026-10-12: Alzato da 225$; ribadito Acquisto. Visione editoriale: La conversione organica dei grandi deal deve migliorare i rendimenti della liquidità. |
|
Citizens JMP |
265$ |
Acquisto |
Positivo. 2026-10-09: Alzato da 210$; mantenuto Acquisto. Visione editoriale: L'ampiezza della piattaforma necessita di una espansione duratura degli abbonamenti. |
|
Citi |
260$ |
Acquisto |
Positivo. 2026-10-15: Alzato da 245$; mantenuto Acquisto. Visione editoriale: La crescita dell'ARR deve supportare la base di costi espansa. |
|
Jefferies |
250$ |
Acquisto |
Misurato. 2026-10-07: Alzato da 220$; mantenuto Acquisto. Visione editoriale: Un recupero richiede ancora una generazione di liquidità più solida. |
|
D.A. Davidson |
215$ |
Mantenere |
Cauto. 2026-10-20: Avviato con Mantenere a 215$. Visione editoriale: La crescita più lenta e gli investimenti limitano il supporto alla valutazione. |
|
Scenario Base dell'Articolo |
220–260$ |
Scenario Base |
Equilibrato. Scenario editoriale dicembre 2026. Presuppone vendite guidate; gli investimenti limitano il miglioramento della liquidità. |
|
Scenario Ribassista dell'Articolo |
175$ |
Scenario Ribassista |
Cauto. Scenario editoriale dicembre 2026. Presuppone che un ARR più debole lasci i costi infrastrutturali esposti. |
Come Acquistare Azioni Zscaler (ZS) su BingX
Acquista e mantieni azioni Zscaler attraverso BingX Stocks Trading utilizzando USDT o USDC, subordinatamente alla quotazione e all'idoneità dell'account. Zscaler offre esposizione alla sicurezza informatica Zero Trust, alla sicurezza cloud e alla protezione dei dati per i clienti aziendali. Gli utenti idonei possono dimensionare le partecipazioni in base ai propri obiettivi di investimento senza utilizzare la leva finanziaria o pagare commissioni di finanziamento perpetuo.
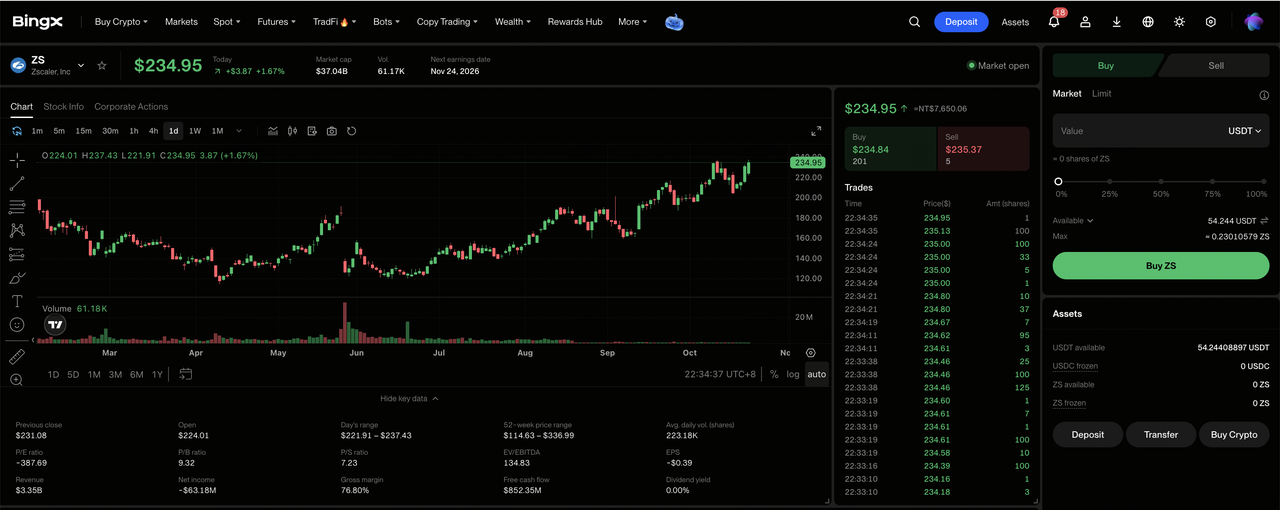
Passaggio 1: Accedi a BingX Stocks Trading. Registrati o accedi a BingX, completa la verifica dell'identità richiesta e naviga su "TradFi > Azioni". Accetta l'Informativa sul Rischio di Trading Azionario se accedi al prodotto per la prima volta.
Passaggio 2: Prepara USDT o USDC. Assicurati che il tuo Conto Spot abbia fondi sufficienti per l'acquisto. Trasferisci USDT o USDC dal tuo Conto Fondi o Conto Ricchezza se necessario. Rivedi l'importo minimo dell'ordine dell'azione selezionata e l'idoneità frazionaria prima di scegliere la dimensione dell'investimento.
Passaggio 3: Seleziona Zscaler (ZS). Apri il mercato Azioni, cerca Zscaler (ZS) e conferma che l'azione sia disponibile per il tuo account. Rivedi l'identità dell'azienda, il prezzo attuale delle azioni, la sessione di trading e i tipi di ordine disponibili.
Passaggio 4: Acquista Azioni Zscaler. Seleziona "Acquista", inserisci un importo di investimento o una quantità di azioni consentiti e scegli un ordine a mercato o a limite supportato. Gli ordini a mercato utilizzano i prezzi disponibili durante le sessioni supportate, mentre gli ordini a limite richiedono il prezzo specificato o migliore e una liquidità sufficiente per essere eseguiti.
Passaggio 5: Rivedi e Gestisci le Tue Partecipazioni. Apri "Azioni > Posizioni" per monitorare le tue azioni ZS e il profitto o la perdita non realizzati. Utilizza Tutti gli Ordini per rivedere le transazioni o vendere le azioni quando necessario. Il regolamento T+1 influisce generalmente su quando i proventi delle vendite diventano prelevabili, piuttosto che su quando le azioni acquistate possono essere vendute.
I 5 Principali Rischi da Monitorare per gli Investitori di Zscaler nel 2026
La crescente base di abbonamenti di Zscaler, la piattaforma di sicurezza in espansione e le relazioni aziendali supportano le sue prospettive a lungo termine. Tuttavia, una crescita organica più lenta, le sfide alla redditività, i ritardi nei deal e la spesa infrastrutturale potrebbero pressare gli utili e i rendimenti per gli azionisti.
- Una domanda organica più lenta potrebbe pressare la crescita: L'ARR del Q4 ha raggiunto 3,771 miliardi di dollari, inclusi 141 milioni di dollari da Red Canary, mentre l'ARR rettificato per acquisizioni è cresciuto del 20%. Una spesa aziendale più debole o un'espansione ritardata dei clienti potrebbero rallentare la crescita dei ricavi ricorrenti e pressare la valutazione.
- La remunerazione basata su azioni potrebbe limitare i rendimenti per gli azionisti: Il reddito operativo rettificato del Q4 ha raggiunto 218,4 milioni di dollari, ma Zscaler ha comunque riportato una perdita operativa GAAP di 15,5 milioni di dollari. La continua remunerazione basata su azioni e altre spese escluse potrebbero limitare la redditività GAAP e diluire gli azionisti.
- I ritardi nei deal aziendali potrebbero indebolire la visibilità dei ricavi: I grandi contratti con i clienti e i programmi di implementazione rimangono importanti per la crescita degli abbonamenti. Una conversione più lenta dei deal potrebbe sfidare la guidance ARR FY2027 di 4,396-4,426 miliardi di dollari e ridurre le aspettative sugli utili.
- La spesa infrastrutturale potrebbe pressare la generazione di liquidità: Le spese in conto capitale del Q4 e gli investimenti in software ad uso interno sono aumentati a 218,5 milioni di dollari da 78,7 milioni di dollari. Una spesa continuata senza sufficiente adozione o utilizzo da parte dei clienti potrebbe indebolire il free cash flow e i rendimenti degli investimenti.
- Una crescita più lenta potrebbe pressare la valutazione di Zscaler: La guidance ARR FY2027 implica una crescita del 16,6%-17,4%, al di sotto dell'aumento del 25% riportato nel Q4. Una maggiore concorrenza, una espansione organica più debole o un deludente recupero della liquidità potrebbero innescare ulteriori cali del prezzo delle azioni.
Considerazioni Finali: Dovresti Investire in Zscaler nel 2026?
I 3,771 miliardi di dollari di ARR di Zscaler e il margine operativo rettificato del 24% dimostrano la scala e il potenziale di utili della sua piattaforma di abbonamenti. Zero Trust, sicurezza dei dati e i più recenti prodotti AI ampliano le opportunità di espansione, mentre Red Canary aggiunge capacità che devono generare rendimenti. Mantenere questi progressi dipenderà da una domanda organica più solida e dalla conversione degli investimenti infrastrutturali in un migliore free cash flow.
Lo scenario rialzista a 300$ presuppone una crescita organica dell'ARR più solida, l'espansione della piattaforma e il recupero dei margini di liquidità. Lo scenario base di 220-260$ riflette la crescita guidata, mentre lo scenario ribassista a 175$ tiene conto di una domanda più lenta e di una pesante spesa infrastrutturale. Con ZS che ha chiuso a 231,33 dollari il 2026-10-21, gli investitori dovrebbero verificare se la scala degli abbonamenti si traduce in una crescita sostenibile del free cash flow.
Avviso sul Rischio: La grande base di abbonamenti di Zscaler non elimina il rischio di investimento. Una crescita organica dell'ARR più lenta, problemi di integrazione delle acquisizioni o una pesante spesa infrastrutturale potrebbero indebolire la generazione di liquidità e i rendimenti per gli azionisti. Gli investitori dovrebbero valutare la valutazione, la conversione della liquidità e la loro tolleranza al rischio prima di acquistare azioni ZS.
Letture Correlate
- Cos'è BingX Stocks Trading? Guida per Principianti al Trading di Azioni USA ed ETF con Criptovalute
- Come Acquistare Azioni USA su BingX con USDT o USDC: Guida per Principianti
- Previsione del Prezzo di Palo Alto Networks (PANW) 2026: La Crescita della Sicurezza AI Può Spingere PANW Verso 475$?
- Previsione del Prezzo di CrowdStrike (CRWD) 2026: La Sicurezza AI e Falcon Flex Possono Spingere CRWD Verso 280$?
- Previsione del Prezzo di SentinelOne (S) 2026: La Domanda di Sicurezza Informatica AI Può Spingere S Verso 32$?
- Prospettive del Prezzo del Titolo Cisco (CSCO) per il 2026: La Crescita AI e Splunk Possono Riportare CSCO a 90$?
