

Applied Digital (APLD) costruisce e affitta data center AI per clienti cloud. Il business di hosting tradizionale fornisce una base operativa, mentre i grandi campus pronti all'alimentazione creano un percorso verso affitti ricorrenti di calcolo ad alte prestazioni. La sola capacità in locazione non produce rendite: costruzione, connessioni ai servizi pubblici, consegne ai clienti e condizioni di finanziamento determinano quando quei campus iniziano a generare rendimenti per gli azionisti esistenti.
L'ultimo trimestre ha mostrato una rapida crescita dei ricavi accanto a una costosa espansione. Le vendite del primo trimestre fiscale 2027 di Applied Digital hanno raggiunto 341,9 milioni di dollari, inclusi 65,8 milioni di dollari di canone base HPC e 183,5 milioni di dollari di ricavi da allestimento degli inquilini, mentre la perdita GAAP per i titolari comuni si è ampliata a 221,0 milioni di dollari. La liquidità e la liquidità vincolata hanno raggiunto 3,7 miliardi di dollari a fronte di 6,4 miliardi di dollari di debito. Ulteriori consegne devono aumentare il canone ricorrente più velocemente dei costi di interesse e costruzione.
Due visioni contrastanti definiscono le previsioni del titolo per Applied Digital per il resto del 2026:
- Il caso di crescita: I campus AI in locazione raggiungono le date di servizio, il canone base ricorrente aumenta e gli investitori acquisiscono fiducia nel pipeline di ricavi contrattuali a lungo termine di circa 36 miliardi di dollari.
- Il caso di rischio: Ritardi, finanziamenti costosi, concentrazione dei clienti e vendite irregolari di allestimento rendono il balzo dei ricavi meno prezioso per gli azionisti comuni.
Questa guida analizza il business di Applied Digital, i risultati più recenti, gli obiettivi di Wall Street, tre scenari di prezzo condizionali e come fare trading sui futures del titolo APLD tramite BingX TradFi.
Le 5 Cose Principali che gli Investitori di Applied Digital Devono Sapere a Ottobre 2026
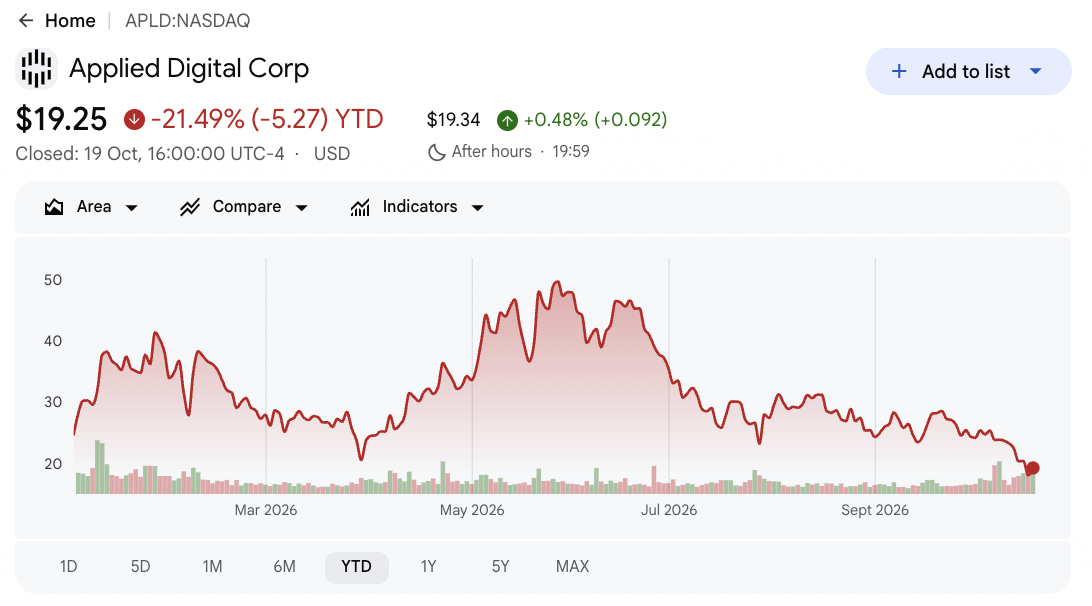
- Il titolo ha perso terreno nonostante la rapida crescita. Le azioni APLD hanno chiuso il 19 ottobre a 19,25 dollari, in calo del 21,49% da inizio anno. Il mercato sta scontando l'incertezza nella consegna dei progetti e nel finanziamento piuttosto che semplicemente estrapolando l'aumento dei ricavi del 322% su base annua.
- Il mix di ricavi è più importante del dato complessivo. I ricavi del primo trimestre fiscale hanno raggiunto 341,9 milioni di dollari; l'HPC Hosting includeva 65,8 milioni di dollari di canone base e 183,5 milioni di dollari di servizi di allestimento. I lavori di progetto non devono essere trattati come entrate da locazione ugualmente ricorrenti.
- La potenza in locazione è significativa ma richiede tempo. Applied Digital ha riportato 1,41 gigawatt in locazione in cinque campus statunitensi e circa 36 miliardi di dollari di ricavi contrattuali a lungo termine su quelle locazioni. Questo è valore contrattuale futuro, non ricavi riportati correnti o liquidità.
- Le consegne fisiche sono il test a breve termine. Polaris Forge 1 aveva 175 megawatt operativi al 31 agosto e 250 megawatt dopo una fase del 1° ottobre. La direzione ha puntato a 300 megawatt operativi nel North Dakota entro la fine del 2026; gli investitori possono verificare la capacità consegnata rispetto a tale traguardo.
- Il finanziamento determina il risultato azionario. La liquidità e la liquidità vincolata al 31 agosto ammontavano a 3,7 miliardi di dollari a fronte di 6,4 miliardi di dollari di debito, mentre le spese per interessi trimestrali hanno raggiunto 77,4 milioni di dollari. Più locazioni aggiungono valore solo se il finanziamento non assorbe rendimenti sproporzionati.
Cos'è Applied Digital (APLD)?
Applied Digital è un'azienda di infrastrutture AI con sede a Dallas che sviluppa, possiede e gestisce grandi data center per il calcolo ad alte prestazioni (HPC) e l'intelligenza artificiale. I suoi campus Polaris Forge e Delta Forge forniscono l'alimentazione, il raffreddamento e l'infrastruttura necessari per il calcolo AI ad alta densità. CoreWeave affitta capacità presso Polaris Forge 1, mentre altri hyperscaler si sono impegnati per campus aggiuntivi. Applied Digital genera ricavi attraverso locazioni a lungo termine, rimborsi degli inquilini e servizi legati alla costruzione man mano che la capacità contrattata diventa operativa.
Originariamente nota come Applied Blockchain, l'azienda ha iniziato con il mining di criptovalute prima di orientarsi verso l'hosting di data center e le infrastrutture AI. Il suo tradizionale business di hosting per mining di criptovalute da 286 MW ha generato 37,8 milioni di dollari di ricavi nel primo trimestre fiscale. Applied Digital possiede anche circa il 96% di ChronoScale, una piattaforma di calcolo GPU quotata in borsa, con piani per un deployment AI da 50 MW di Microsoft. Insieme, queste operazioni ampliano la sua esposizione alla locazione di data center AI e al calcolo GPU, con la crescita futura che dipende dall'esecuzione delle costruzioni, dalla domanda dei clienti e dalla conversione della capacità contrattata in ricavi ricorrenti.
Leggi anche: I Migliori Titoli di Calcolo ad Alte Prestazioni (HPC) da Seguire nel 2026: Leader del Mercato del Calcolo Accelerato
Applied Digital (APLD) Risultati Q1 FY2027: La Crescita dei Data Center AI Guida un Aumento dei Ricavi del 322%
Applied Digital ha riportato ricavi Q1 FY2027 di 341,9 milioni di dollari, in aumento del 322% su base annua, guidati da 183,5 milioni di dollari di ricavi da allestimento degli inquilini HPC e 65,8 milioni di dollari di canone base dai data center AI. L'EBITDA rettificato ha raggiunto 64,4 milioni di dollari, riflettendo una migliore performance operativa. Tuttavia, la perdita GAAP attribuibile agli azionisti comuni si è ampliata a 221,0 milioni di dollari, mentre 6,4 miliardi di dollari di debito e 3,7 miliardi di dollari di liquidità e liquidità vincolata hanno mantenuto i costi di finanziamento e la crescita dei canoni ricorrenti al centro delle prospettive.
Leggi anche: Applied Digital (APLD) Risultati Q1 FY2027: Una Crescita dei Ricavi del 322% Guida un Rally del Prezzo dello 0,17%
|
Metrica Finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi |
80,9 milioni di dollari un anno prima |
341,9 milioni di dollari |
In espansione. +322%; l'allestimento ha guidato gran parte del guadagno. |
|
Ricavi rettificati |
64,2 milioni di dollari un anno prima |
300,4 milioni di dollari |
In espansione. Escluse le operazioni di ChronoScale. |
|
Ricavi da canone base HPC |
0 dollari un anno prima |
65,8 milioni di dollari |
Avviato. Il canone di hosting ricorrente è ora visibile. |
|
Ricavi da allestimento inquilini HPC |
— |
183,5 milioni di dollari |
Elevato. +157,2 milioni di dollari su base annua. |
|
Perdita netta GAAP |
18,5 milioni di dollari un anno prima |
221,0 milioni di dollari |
Ampliata. La perdita è aumentata di 202,5 milioni di dollari. |
|
Perdita netta rettificata |
7,6 milioni di dollari un anno prima |
4,1 milioni di dollari |
Ridotta. La perdita è diminuita di 3,5 milioni di dollari. |
|
EBITDA rettificato |
0,5 milioni di dollari un anno prima |
64,4 milioni di dollari |
Migliorato. +63,9 milioni di dollari su base annua. |
|
Debito |
— |
6,4 miliardi di dollari |
Indebitato. Rispetto a 3,7 miliardi di dollari di liquidità e liquidità vincolata. |
- L'allestimento è stato il principale motore di crescita. L'HPC Hosting ha contribuito con 262,6 milioni di dollari, compresi 183,5 milioni di dollari di allestimento degli inquilini, 65,8 milioni di dollari di canone base e 13,3 milioni di dollari di recuperi. Monitorare il canone ricorrente man mano che ulteriori fasi entrano in servizio nel campus.
- La consegna è progredita dopo la fine del trimestre. Il primo edificio da 100 megawatt di Polaris Forge 1 è entrato in servizio nell'ottobre 2025. Due fasi da 75 megawatt sono seguite a luglio e ottobre 2026, portando la capacità operativa a 250 megawatt. Gli altri campus sono ancora in costruzione, quindi il canone è in ritardo rispetto alle locazioni.
- I risultati GAAP e rettificati divergono. La perdita netta rettificata si è ridotta a 4,1 milioni di dollari, ovvero 0,01 dollari per azione, mentre la perdita GAAP per i titolari comuni si è ampliata a 221,0 milioni di dollari, ovvero 0,76 dollari. ChronoScale è consolidata nel GAAP ma esclusa dalle misure rettificate; anche gli effetti di finanziamento e valutazione sono rilevanti.
- Il progresso operativo comporta una spesa per interessi. L'EBITDA rettificato è salito da 0,5 milioni di dollari a 64,4 milioni di dollari, ma le spese per interessi sono balzate da 8,0 milioni di dollari a 77,4 milioni di dollari. L'EBITDA esclude il capitale; il canone ricorrente in aumento deve superare i costi di finanziamento dei progetti.
- Liquidità e leva finanziaria richiedono un esame congiunto. La liquidità, gli equivalenti e la liquidità vincolata ammontavano a 3,7 miliardi di dollari al 31 agosto a fronte di 6,4 miliardi di dollari di debito. Il valore delle locazioni a lungo termine di 36 miliardi di dollari si estende su anni futuri e non è immediatamente riscuotibile; le date di commissioning e le condizioni di finanziamento governano i rendimenti azionari.
Leggi anche: I Migliori Titoli di Data Center AI da Acquistare nel 2026: Cloud, Server e Infrastrutture di Calcolo AI
Prospettive di Investimento su Applied Digital (APLD) per il 2026: Caso Rialzista a $45 vs. Caso Ribassista a $14
Le prospettive per il 2026 di Applied Digital dipendono dalla conversione dei suoi 1,41 GW di capacità contrattata nei data center AI in strutture operative e rendite da locazione ricorrenti. Mentre 65,8 milioni di dollari di canone base trimestrale mostrano progressi iniziali, i programmi di costruzione, i costi di finanziamento e la generazione di liquidità rimangono centrali nella valutazione. I seguenti scenari riflettono come le consegne dei campus e la conversione delle locazioni potrebbero modellare le performance di APLD fino alla fine dell'anno.
Il Caso Rialzista: Una Più Rapida Espansione dei Data Center AI Spinge APLD Verso $45
Il Caso Rialzista presuppone che Applied Digital raggiunga il suo obiettivo di capacità operativa di 300 MW entro la fine dell'anno nel North Dakota, con strutture aggiuntive che iniziano a generare canoni ricorrenti. I progressi negli altri campus e un finanziamento affidabile dei progetti rafforzerebbero la fiducia nella conversione degli impegni di locazione a lungo termine di circa 36 miliardi di dollari in ricavi futuri.
Un movimento verso $45 richiederebbe consegne puntuali delle strutture, un aumento del reddito da canone base HPC e costi di finanziamento gestibili. Una maggiore generazione di liquidità e una limitata diluizione degli azionisti fornirebbero ulteriore supporto a una valutazione più elevata.
Il Caso Base: Una Crescita Costante dei Canoni Mantiene APLD tra $22 e $32
Il Caso Base presuppone che la capacità completata dei data center entri gradualmente in servizio mentre i campus più grandi avanzano nella costruzione. I ricavi da allestimento degli inquilini rimangono irregolari, ma i contratti a lungo termine con gli hyperscaler e i redditi da locazione aggiuntivi supportano la crescita. I requisiti di finanziamento potrebbero limitare l'espansione della valutazione finché il flusso di cassa ricorrente non diventa più consolidato.
APLD potrebbe scambiare tra $22 e $32 se la capacità operativa aumenta, il canone base cresce e il finanziamento dei progetti rimane gestibile. Una più rapida conversione delle locazioni potrebbe sostenere l'estremità superiore, mentre una più lenta crescita dei canoni o costi di finanziamento più elevati farebbero pressione sull'intervallo.
Il Caso Ribassista: Ritardi nella Costruzione e nel Finanziamento Spingono APLD Verso $14
Il Caso Ribassista presuppone che la disponibilità di energia, le carenze di attrezzature o i ritardi nelle costruzioni posticipino le consegne dei data center e i redditi da locazione ricorrenti. I ricavi da allestimento potrebbero rimanere sostanziali, ma una più lenta conversione delle locazioni prolungherebbe le spese di finanziamento prima che le strutture diventino pienamente operative. Ulteriori prestiti o emissioni di azioni potrebbero ridurre ulteriormente i rendimenti per gli azionisti esistenti.
Un movimento verso $14 diventerebbe più probabile se le consegne dei campus slittassero, il reddito da canone base crescesse al di sotto delle aspettative o i costi di finanziamento aumentassero. Rendimenti di progetto più deboli e un maggiore rischio di diluizione potrebbero far pressione sulla valutazione nonostante il grande pipeline contrattato dell'azienda.
Previsioni del Prezzo del Titolo APLD per il 2026 degli Analisti di Wall Street
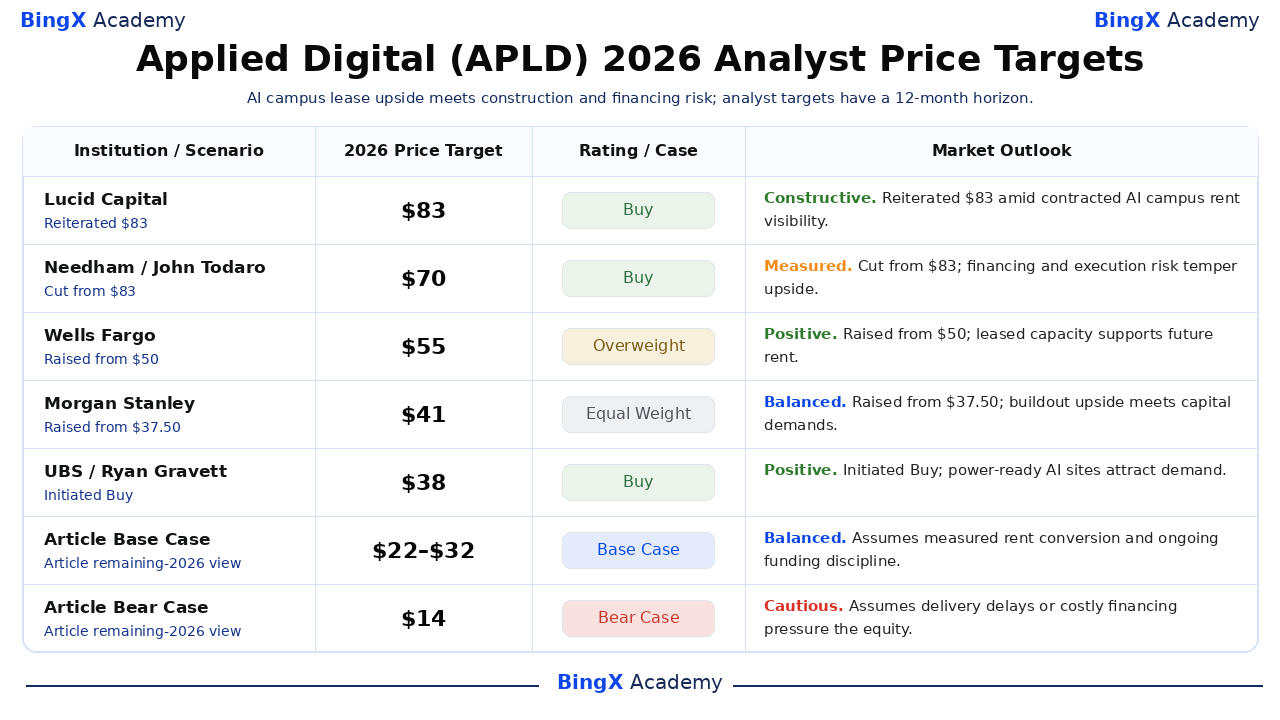
Questi sei obiettivi nominati di terze parti hanno orizzonti di circa 12 mesi che si estendono oltre dicembre 2026. Le azioni datate e i rating sono riportati; le brevi spiegazioni sull'outlook di mercato sono interpretazioni editoriali. Le ultime due righe sono gli scenari separati per il 2026 rimanente di questo articolo, quindi gli obiettivi elevati degli analisti non devono essere trattati come promesse di fine anno.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Outlook di Mercato |
|
Lucid Capital |
$83 |
Acquisto |
Costruttivo. 8 ottobre: Darren Aftahi ha ribadito Acquisto con un obiettivo di $83. Visione editoriale: Ribadito $83 sulla base della visibilità dei canoni del campus AI contrattato. |
|
Needham |
$70 |
Acquisto |
Misurato. 8 ottobre: John Todaro ha ridotto l'obiettivo da $83 a $70, mantenendo Acquisto. Visione editoriale: Il rischio di finanziamento e di esecuzione attenua il potenziale rialzista. |
|
Wells Fargo |
$55 |
Sovrappeso |
Positivo. 8 ottobre: Eric Luebchow ha alzato l'obiettivo da $50 a $55, mantenendo Sovrappeso. Visione editoriale: La capacità in locazione supporta i canoni futuri. |
|
Morgan Stanley |
$41 |
Peso Pari |
Bilanciato. 9 ottobre: Stephen Byrd ha alzato l'obiettivo da $37,50 a $41, mantenendo Peso Pari. Visione editoriale: Il potenziale rialzista dell'espansione incontra le esigenze di capitale. |
|
UBS |
$38 |
Acquisto |
Positivo. 23 settembre: Ryan Gravett ha avviato la copertura con Acquisto e un obiettivo di $38. Visione editoriale: I siti AI pronti all'energia attraggono la domanda. |
|
Rothschild & Co Redburn |
$22 |
Neutro |
Cauto. 21 settembre: Alexander Haissl ha avviato la copertura con Neutro e un obiettivo di $22. Visione editoriale: Il finanziamento e i tempi del progetto restringono il margine di errore. |
|
Caso Base dell'Articolo |
22–32 |
Caso Base |
Bilanciato. Presuppone una conversione misurata dei canoni e disciplina nel finanziamento fino a dicembre 2026. |
|
Caso Ribassista dell'Articolo |
$14 |
Caso Ribassista |
Cauto. Presuppone che consegne ritardate o finanziamenti costosi riducano il valore azionario. |
Come Fare Trading su Applied Digital (APLD) su BingX
BingX TradFi elenca i perpetual APLD-USDT per i trader che monitorano le consegne dei siti e il finanziamento. I perpetual differiscono dal possedere azioni Nasdaq. Definire dimensione, leva finanziaria e uscite; BingX AI può organizzare i segnali, ma la ricerca indipendente rimane essenziale.
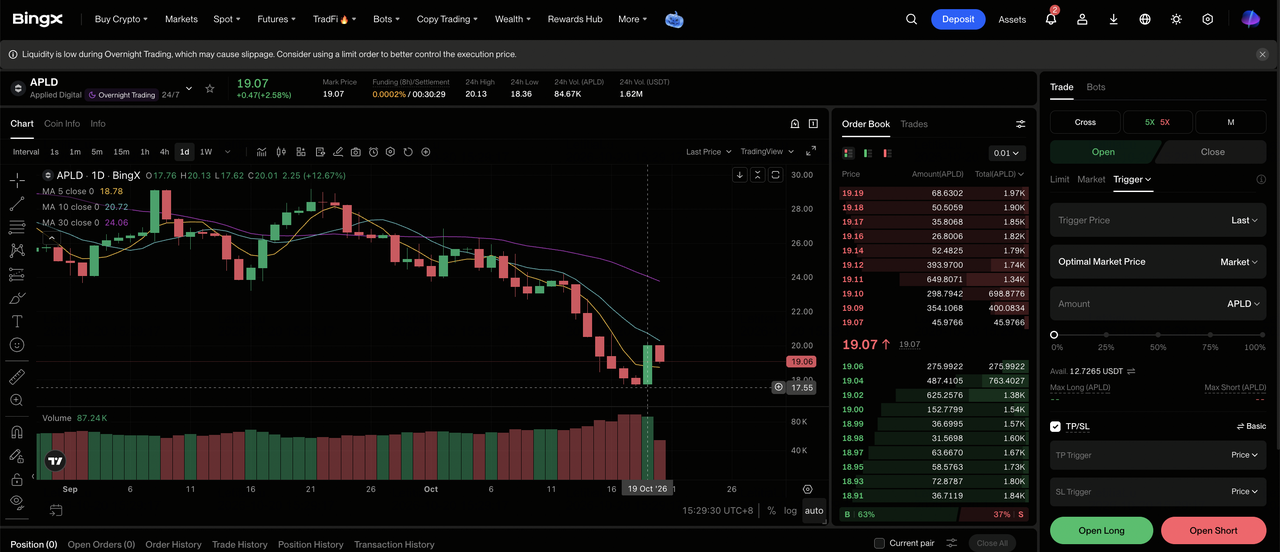
Passaggio 1: Accedi a BingX TradFi. Registrati e naviga nella sezione specializzata TradFi sul dashboard dell'exchange BingX.
Passaggio 2: Seleziona Applied Digital (APLD). Cerca e seleziona il contratto futures perpetual APLD-USDT.
Passaggio 3: Scegli la tua direzione. Seleziona Apri Long se ti aspetti consegne puntuali dei siti e un aumento del canone base. Seleziona Apri Short se ti aspetti ritardi nel progetto, stress finanziario o diluizione.
Passaggio 4: Seleziona leva finanziaria e modalità di margine. Scegli Margine Isolato o Incrociato in base alla tua tolleranza al rischio. Gli annunci degli inquilini e delle costruzioni possono muovere APLD bruscamente.
Passaggio 5: Esegui rigorosi protocolli di gestione del rischio. Imposta i livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver aperto la posizione. Monitora i canoni, la capacità e i traguardi di finanziamento.
I 5 Principali Rischi da Monitorare per gli Investitori di Applied Digital nel 2026
Il rischio maggiore è un disallineamento tra il ritmo della spesa in conto capitale e i tempi delle entrate da locazione durevoli. Cinque controlli operativi meritano attenzione man mano che i campus AI scalano.
- I programmi di costruzione e di energia possono slittare. I 1,41 gigawatt in locazione comprendono siti ancora in costruzione. Le connessioni ai servizi pubblici, le attrezzature, il raffreddamento e l'accettazione da parte dei clienti determinano quando la capacità diventa un canone fatturabile. I ritardi prolungano i costi di finanziamento e differiscono i redditi da locazione attesi dagli investitori.
- Il debito può consumare i rendimenti del progetto. Il debito ad agosto era di 6,4 miliardi di dollari, con spese trimestrali per interessi di 77,4 milioni di dollari. Altri campus necessitano di finanziamenti prima che inizi il canone pieno. Se le condizioni si deteriorano, le vendite incrementali potrebbero supportare i creditori prima degli azionisti comuni.
- L'emissione di azioni può diluire i detentori. Il finanziamento di un pipeline multi-gigawatt potrebbe richiedere azioni o titoli simili. Anche se gli asset operativi guadagnano valore, un numero di azioni sostanzialmente maggiore può ridurre il potenziale rialzista per azione. Confrontare il nuovo capitale raccolto con il canone attribuibile ai detentori esistenti.
- La concentrazione dei clienti amplifica i contraccolpi. CoreWeave occupa Polaris Forge 1, mentre un piccolo gruppo di clienti hyperscaler affitta ulteriori campus. Le controparti solide aggiungono visibilità alla domanda, ma i cambiamenti nell'accettazione o nella spesa degli inquilini in un grande progetto possono influenzare materialmente i risultati.
- Le vendite di allestimento possono oscurare i progressi ricorrenti. L'allestimento degli inquilini ha fornito 183,5 milioni di dollari di ricavi HPC trimestrali rispetto a 65,8 milioni di dollari di canone base. I lavori di progetto fluttuano. La crescita dei ricavi senza un aumento della capacità e del canone è un'evidenza più debole.
Considerazioni Finali: Dovresti Investire in Applied Digital nel 2026?
Applied Digital ha 1,41 gigawatt di campus AI in locazione e circa 36 miliardi di dollari di ricavi contrattuali a lungo termine futuri. Polaris Forge 1 ha raggiunto 250 megawatt operativi dopo la consegna di ottobre, e il canone base HPC trimestrale era di 65,8 milioni di dollari. Tuttavia, una perdita GAAP di 221 milioni di dollari, un debito di 6,4 miliardi di dollari e sostanziali vendite di allestimento significano che il portafoglio ordini da solo non stabilisce i rendimenti per gli azionisti comuni.
Il caso rialzista editoriale a $45 necessita di consegne puntuali e rendimenti per azione; il caso ribassista a $14 riflette ritardi o finanziamenti costosi. L'intervallo base da $22 a $32 presuppone una crescita graduale dei canoni. Rispetto alla chiusura del 19 ottobre a $19,25, monitora la capacità operativa, il canone base, le spese per interessi e la diluizione. Gli obiettivi degli analisti a dodici mesi e le vendite di allestimento per la costruzione sono sostituti deboli di quei traguardi.
Avviso sui Rischi: Il trading di azioni e perpetual con leva finanziaria può comportare perdite di capitale sostanziali. I ritardi nei progetti, i vincoli energetici, la concentrazione, le condizioni di finanziamento, la leva finanziaria e la volatilità del mercato possono cambiare rapidamente i risultati. Conduci ricerche indipendenti e gestisci la dimensione della posizione.
Letture Correlate
- I Migliori Titoli di Data Center AI da Acquistare nel 2026: Cloud, Server e Infrastrutture di Calcolo AI
- I Migliori Titoli di Calcolo ad Alte Prestazioni (HPC) da Seguire nel 2026: Leader del Mercato del Calcolo Accelerato
- I Migliori Titoli di Mining Bitcoin da Acquistare nel 2026: Hashrate BTC Incontra il Pivot verso le Infrastrutture AI
- CoreWeave (CRWV) Previsione del Prezzo 2026: La Domanda di Cloud AI Può Spingere CRWV Verso $175?
- Nebius Group (NBIS) Previsione del Prezzo 2026: La Crescita del Cloud AI Può Spingere NBIS Verso $350?
- IREN Limited (IREN) Previsione del Prezzo 2026: Il Pivot verso il Cloud AI Può Spingere IREN Verso $131?
