SentinelOne (S) vende software di sicurezza in abbonamento che protegge gli endpoint aziendali, i carichi di lavoro cloud e le identità. La base clienti ricorrente fornisce il motore consolidato, mentre Purple AI e i più ampi moduli Singularity puntano ad espandere la spesa all'interno di quegli account. Il rendimento dipende dal fatto che l'adozione a pagamento della piattaforma possa sostenere la crescita migliorando i margini di erogazione e riducendo il divario tra profitto rettificato e perdite GAAP.
L'ultimo trimestre ha mostrato una crescita degli abbonamenti e una redditività rettificata più solida, insieme a margini lordi più deboli. I ricavi di SentinelOne nel Q2 FY2027 sono aumentati del 21% a $292 milioni e l'ARR è cresciuto del 22% a $1,218 miliardi. Il margine operativo rettificato ha raggiunto il 10%, ma il margine lordo GAAP è sceso al 72% dal 75%. Il prossimo test è la consegna rispetto alla guida dei ricavi del Q3 di $309 milioni-$311 milioni con una più sana economia degli abbonamenti.
Le previsioni per il titolo S nel 2026 si concentrano ora su due visioni contrastanti:
- Il caso dell'espansione della piattaforma: I clienti più grandi aggiungono moduli cloud e AI, aumentando i ricavi ricorrenti mentre il recupero dei margini lordi trasforma la leva rettificata esistente in una migliore qualità degli utili.
- Il caso della pressione sui margini: Una minore espansione degli account e un profitto lordo più basso lasciano che la spesa per i prodotti e la compensazione basata su azioni consumino troppo del beneficio della crescita degli abbonamenti.
Questa guida analizza le previsioni per il titolo S, gli scenari di prezzo per il 2026, i principali rischi e le prospettive degli analisti, basandosi sui risultati di SentinelOne, sulle informazioni ufficiali sui prodotti e sui dati di Stock Analysis fino al 2026-10-21, più come acquistare azioni S su BingX TradFi con USDT o USDC.
Le 5 cose principali che gli investitori di SentinelOne devono sapere nell'ottobre 2026
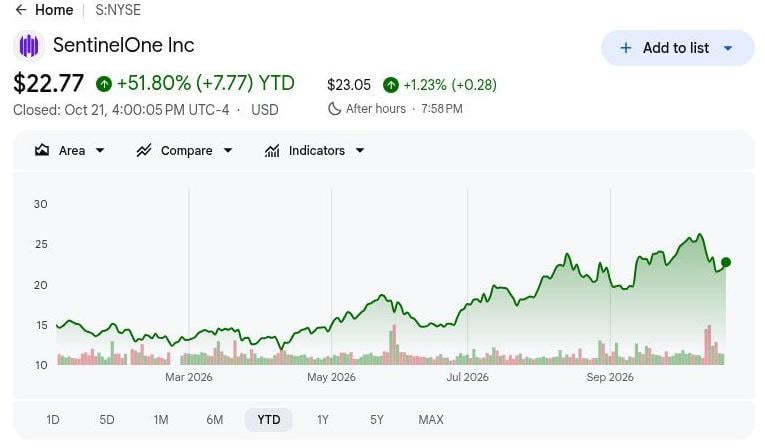
- S ha chiuso a $22,77 il 2026-10-21, in rialzo del 51,80% da inizio anno: Le azioni rimangono al di sopra del livello di apertura annuale, rendendo lo scenario rialzista a $32 dipendente dall'espansione a pagamento della piattaforma e da margini più sani. I guadagni continui richiedono che l'adozione di Singularity migliori la redditività per azione insieme alla crescita dei ricavi ricorrenti.
- I ricavi del Q2 FY2027 sono aumentati del 21% a $292 milioni: Anche il margine operativo rettificato è migliorato dal 2% al 10%, mostrando una maggiore leva sulle spese. Tuttavia, il margine lordo GAAP è sceso dal 75% al 72%, rendendo importante distinguere il controllo dei costi operativi dall'economia dell'erogazione di abbonamenti aggiuntivi.
- L'ARR ha raggiunto $1,218 miliardi con l'espansione degli account clienti più grandi: La base ricorrente del Q2 è cresciuta del 22%, mentre i clienti con almeno $100.000 di ARR sono aumentati del 13% a 1.715. I rinnovi, l'adozione di moduli a pagamento e i margini di erogazione determineranno quanto quella scala degli abbonamenti si traduca in una crescita duratura degli utili.
- La guida dei ricavi del Q3 stabilisce un test di $309 milioni-$311 milioni: Il management ha previsto $38 milioni-$40 milioni di reddito operativo rettificato, richiedendo una crescita continua insieme alla leva sulle spese. Le vendite di abbonamenti riconosciute e la stabilizzazione del margine lordo determineranno se tale prospettiva supporta miglioramenti sostenuti nella redditività della piattaforma.
- Le perdite operative GAAP rimangono un vincolo sui rendimenti per gli azionisti: SentinelOne ha riportato un margine operativo negativo del 31% insieme a un risultato rettificato positivo del 10%, mentre la perdita GAAP diluita ha raggiunto $0,27 per azione. La crescita degli abbonamenti deve coprire i costi di erogazione e compensazione prima che i progressi rettificati si traducano in un'economia per azione.
Cos'è SentinelOne?
Fondata nel 2013, SentinelOne (S) sviluppa software di cybersicurezza basato sull'intelligenza artificiale attraverso la sua piattaforma Singularity, che protegge gli endpoint aziendali, i carichi di lavoro cloud e le identità, aiutando al contempo i team di sicurezza a rilevare e rispondere alle minacce. Il suo business basato su abbonamento genera ricavi ricorrenti da aziende, fornitori di servizi di sicurezza gestiti e partner di canale. Il ricavo ricorrente annuo (ARR), la crescita dei clienti di grandi dimensioni e l'espansione degli abbonamenti sono misure chiave delle prestazioni mentre SentinelOne compete con i principali fornitori di cybersicurezza.
La strategia di crescita di SentinelOne si concentra sull'espansione oltre la protezione degli endpoint nella sicurezza cloud, nella protezione delle identità e nelle operazioni di sicurezza autonome. La sua tecnologia Purple AI aiuta i team di sicurezza a indagare sulle minacce, mentre la piattaforma Singularity incoraggia un'adozione aziendale più ampia. I clienti notevoli includono NVIDIA, Mastercard, Lockheed Martin, Aston Martin e Carnival Corporation, dimostrando l'adozione in tecnologia, servizi finanziari, difesa e viaggi. Al 2026-07-31, l'ARR ha raggiunto $1,218 miliardi, con 1.715 clienti che generano più di $100.000 all'anno. Un'ulteriore crescita dipende dall'espansione degli abbonamenti aziendali e dal miglioramento della redditività.
SentinelOne (S) Panoramica dei risultati del Q2 FY2027: abbonamenti più forti devono affrontare costi crescenti e prospettive deboli per il Q3
SentinelOne ha riportato ricavi del Q2 FY2027 di $292 milioni, in aumento del 21% su base annua, insieme a una crescita dell'ARR del 22% a $1,218 miliardi e all'espansione degli account clienti più grandi. Il margine operativo rettificato è migliorato dal 2% al 10%, mentre il margine lordo GAAP è sceso dal 75% al 72% e la perdita diluita si è ampliata a $0,27 per azione. Con una guida dei ricavi del Q3 di $309 milioni-$311 milioni, la crescita futura dipende dalla conversione dell'adozione a pagamento della piattaforma in margini di abbonamento più sani e dalla riduzione delle perdite GAAP.
Per saperne di più: SentinelOne (S) Panoramica dei risultati del Q2 FY2027: i ricavi superano le stime ma le azioni scendono del 5,15% per le deboli prospettive del Q3
|
Metrica finanziaria |
Guida / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi |
$242M Q2 FY2026 |
$292M |
Migliorato. In aumento del 21% su base annua. |
|
Ricavo ricorrente annualizzato |
~$1,0B Q2 FY2026 |
$1,218B |
Espanso. In aumento del 22% su base annua. |
|
Clienti con ARR ≥$100K |
1.513 Q2 FY2026 |
1.715 |
Espanso. In aumento del 13% su base annua. |
|
Margine lordo GAAP |
75% Q2 FY2026 |
72% |
Inferiore. In calo di tre punti. |
|
Margine lordo non GAAP |
79% Q2 FY2026 |
77% |
Inferiore. In calo di due punti. |
|
Margine operativo non GAAP |
2% Q2 FY2026 |
10% |
Migliorato. In aumento di otto punti. |
|
EPS GAAP diluito |
-$0,22 Q2 FY2026 |
-$0,27 |
Ampliato. La perdita per azione è cresciuta. |
|
Guida dei ricavi del Q3 |
Nuova guida prospettica |
$309M–$311M |
Prospettive. Intervallo del trimestre successivo. |
- I ricavi del Q2 FY2027 sono aumentati del 21% a $292 milioni. Il ricavo ricorrente annuo (ARR) è aumentato del 22% a $1,218 miliardi, riflettendo una crescita continua degli abbonamenti. Il riconoscimento sostenuto dei ricavi e la generazione di cassa saranno importanti per confermare la solidità della domanda aziendale.
- I clienti aziendali di grandi dimensioni sono aumentati del 13% a 1.715. Gli account che generano almeno $100.000 di ARR si sono espansi, supportando la crescita aziendale di SentinelOne. Un'adozione più ampia delle funzionalità cloud, identità e AI di Singularity potrebbe portare a contratti più grandi e ricavi ricorrenti.
- Il margine operativo rettificato è migliorato al 10% dal 2%. L'efficienza operativa si è rafforzata nonostante il margine lordo GAAP sia sceso al 72% dal 75%. Con il margine operativo GAAP ancora negativo al 31%, un'ulteriore disciplina sui costi e il recupero del margine lordo rimangono essenziali.
- L'espansione della piattaforma ha rafforzato l'offerta di cybersicurezza di SentinelOne. Singularity integra la protezione di endpoint, cloud e identità, mentre Purple AI e le operazioni di sicurezza autonome creano ulteriori opportunità per l'espansione degli abbonamenti. La crescita futura dipende dalla conversione di queste capacità in adozione a pagamento e dal miglioramento dei margini.
- La guida dei ricavi del Q3 di $309 milioni-$311 milioni segnala una crescita continua. Il management prevede anche $38 milioni-$40 milioni di reddito operativo rettificato. Una domanda di abbonamenti sostenuta, margini lordi più solidi e perdite GAAP in riduzione saranno misure chiave dei progressi verso la redditività.
SentinelOne (S) Prospettive di investimento 2026: caso rialzista a $32 vs. caso ribassista a $17
Il test centrale per S è se i più ampi moduli AI e cloud di Singularity aumentino l'espansione dei clienti mentre il margine lordo si riprende dal 72%. Il margine operativo rettificato del 10% del Q2 mostra progressi, ma la perdita GAAP e gli effetti del numero di azioni rimangono significativi. I tre scenari editoriali di fine anno combinano la conversione dell'ARR, la consegna della guida del Q3 e la qualità dei margini; sono separati dagli obiettivi degli analisti su circa 12 mesi.
Il caso rialzista: l'espansione a pagamento della piattaforma e il recupero dei margini supportano $32
Un'adozione a pagamento più ampia dei moduli Singularity aumenterebbe il profitto lordo degli abbonamenti mentre la base ricorrente esistente supporta la leva operativa. L'ARR del Q2 è cresciuto del 22% a $1,218 miliardi e il margine operativo rettificato ha raggiunto il 10%, nonostante i margini lordi inferiori. Il recupero dell'economia di erogazione consentirebbe a più ricavi incrementali di finanziare gli utili piuttosto che compensare semplicemente il costo dell'espansione della piattaforma.
Lo scenario a $32 guadagnerebbe supporto se i ricavi del Q3 superassero $311 milioni, i grandi account continuassero ad espandersi e i margini lordi si stabilizzassero. Un profitto lordo più solido insieme a perdite GAAP più ridotte renderebbe la crescita della piattaforma più preziosa per azione.
Il caso base: la crescita ricorrente compensa i divari di redditività tra 23 e 27
L'espansione degli abbonamenti ricorrenti supporterebbe una crescita moderata del profitto rettificato mentre i margini lordi deboli continuano a limitare i progressi GAAP. I ricavi del Q2 sono aumentati del 21% e il margine operativo rettificato ha raggiunto il 10%, ma il margine operativo GAAP è rimasto negativo al 31%. Raggiungere la prossima guida delle vendite preserverebbe il motore di crescita senza risolvere l'onere delle spese e della compensazione a carico degli azionisti esistenti.
Un intervallo di 23-27 si adatterebbe ai ricavi del Q3 tra $309 milioni e $311 milioni e a margini lordi stabili insieme a perdite GAAP continue. Tali condizioni giustificherebbero il pagamento per la crescita ricorrente limitando un premio maggiore per la redditività a breve termine.
Il caso ribassista: un'espansione più lenta espone i costi di erogazione a $17
Un'espansione più lenta dei clienti ridurrebbe il profitto incrementale degli abbonamenti ed esporrebbe i costi di erogazione che stanno già esercitando pressione sui margini. Il margine lordo GAAP del Q2 è sceso al 72% dal 75%, mentre la perdita diluita si è ampliata a $0,27 per azione. Se sconti competitivi o acquisti di moduli ritardati indebolissero le aggiunte di ARR, la spesa per i prodotti assorbirebbe una quota maggiore del guadagno residuo sui ricavi.
Lo scenario a $17 diventerebbe più probabile se le vendite del Q3 mancassero la soglia di $309 milioni e i margini lordi si deteriorassero ulteriormente. Una crescita ricorrente più debole con perdite GAAP persistenti minerebbe il miglioramento degli utili necessario per sostenere la precedente ripresa del titolo.
Previsioni del prezzo del titolo S per il 2026 secondo gli analisti di Wall Street
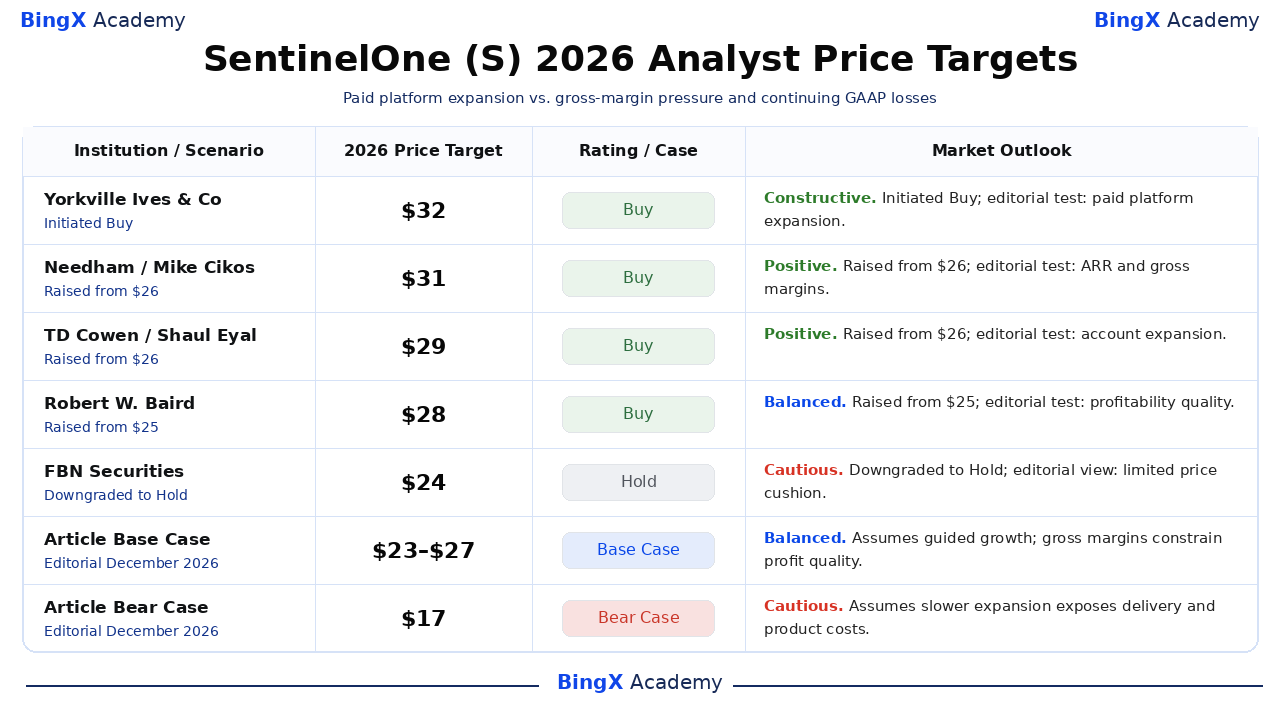
Le raccomandazioni selezionate riguardano le azioni ordinarie S quotate al NYSE e coprono orizzonti degli analisti di circa 12 mesi, spesso oltre dicembre 2026. Stock Analysis registra le azioni con data; le valutazioni utilizzano le sue etichette standardizzate. La dispersione riflette diverse valutazioni di valutazione, mentre le spiegazioni contrassegnate come editoriali sono l'interpretazione di questo articolo. Le righe del caso base e ribassista sono scenari editoriali separati di fine anno.
|
Istituzione / Scenario |
Obiettivo di prezzo 2026 |
Rating / Caso |
Prospettive di mercato |
|
Yorkville Ives & Co |
$32 |
Acquisto |
Costruttivo. 2026-10-07: Avviato Acquisto a $32. Visione editoriale: l'adozione a pagamento di AI e cloud deve rafforzare gli utili. |
|
Needham |
$31 |
Acquisto |
Positivo. 2026-10-13: Alzato da $26; mantenuto Acquisto. Visione editoriale: l'espansione ricorrente necessita di margini lordi migliori. |
|
TD Cowen |
$29 |
Acquisto |
Positivo. 2026-10-02: Alzato da $26; ribadito Acquisto. Visione editoriale: la crescita dei grandi account deve tradursi in profitto. |
|
Robert W. Baird |
$28 |
Acquisto |
Equilibrato. 2026-10-14: Alzato da $25; ribadito Acquisto. Visione editoriale: la crescita deve ridurre il divario tra profitto GAAP e rettificato. |
|
FBN Securities |
$24 |
Mantenimento |
Cauto. 2026-10-06: Declassato a Mantenimento con obiettivo di $24. Visione editoriale: il rialzo limitato lascia poco spazio a battute d'arresto nell'esecuzione. |
|
Caso base dell'articolo |
23–27 |
Caso base |
Equilibrato. Scenario editoriale dicembre 2026. Presuppone la crescita guidata; i margini lordi limitano la qualità del profitto. |
|
Caso ribassista dell'articolo |
$17 |
Caso ribassista |
Cauto. Scenario editoriale dicembre 2026. Presuppone che un'espansione più lenta esponga i costi di erogazione e di prodotto. |
Come acquistare azioni SentinelOne (S) su BingX
Acquista e detieni azioni SentinelOne tramite BingX Stocks Trading utilizzando USDT o USDC, soggetto a quotazione e idoneità dell'account. SentinelOne offre esposizione alla protezione degli endpoint, alla sicurezza cloud, alla protezione delle identità e alle operazioni di sicurezza assistite dall'AI. Gli utenti idonei possono dimensionare le posizioni in base ai propri obiettivi di investimento senza utilizzare la leva finanziaria o pagare commissioni di finanziamento perpetue.
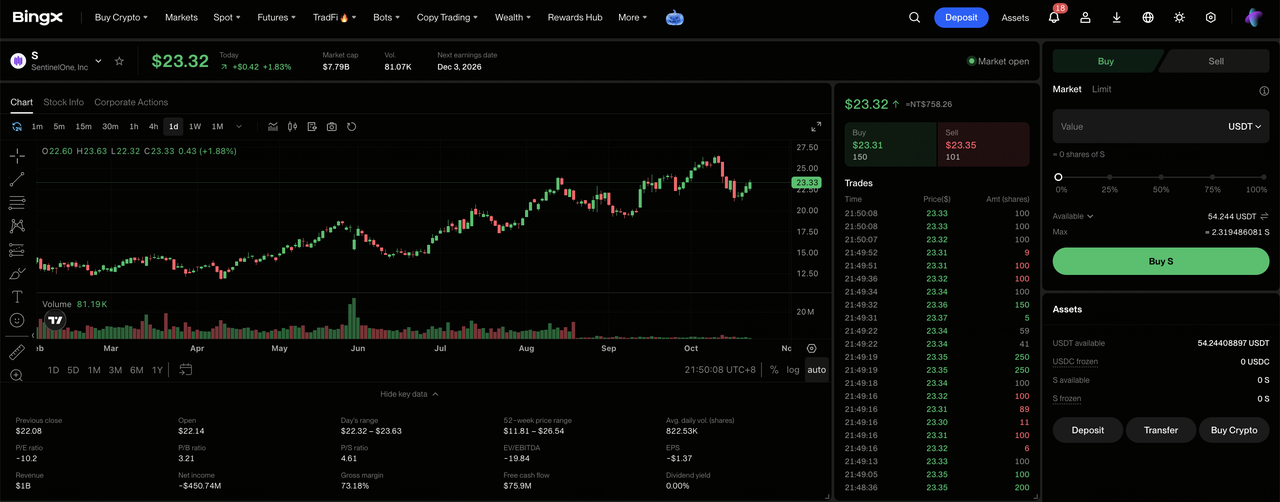
Passo 1: Accedi a BingX Stocks Trading. Registrati o accedi a BingX, completa la verifica dell'identità richiesta e naviga su "TradFi > Azioni". Accetta l'Informativa sul rischio di negoziazione di azioni se accedi al prodotto per la prima volta.
Passo 2: Prepara USDT o USDC. Assicurati che il tuo Conto Spot abbia fondi sufficienti per l'acquisto. Trasferisci USDT o USDC dal tuo Conto Fondi o Conto Wealth se necessario. Esamina l'importo minimo dell'ordine del titolo selezionato e l'idoneità frazionaria prima di scegliere la dimensione dell'investimento.
Passo 3: Seleziona SentinelOne (S). Apri il mercato Azioni, cerca Sentinel One (S), e conferma che l'azione sia disponibile per il tuo account. Esamina l'identità dell'azienda, il prezzo attuale dell'azione, la sessione di negoziazione e i tipi di ordine disponibili.
Passo 4: Acquista azioni SentinelOne. Seleziona "Acquista", inserisci un importo di investimento consentito o una quantità di azioni, e scegli un ordine a mercato o limite supportato. Gli ordini a mercato utilizzano i prezzi disponibili durante le sessioni supportate, mentre gli ordini limite richiedono il prezzo specificato o migliore e una liquidità sufficiente per essere eseguiti.
Passo 5: Esamina e gestisci le tue posizioni. Apri "Azioni > Posizioni" per monitorare le tue azioni S e il profitto o la perdita non realizzata. Utilizza Tutti gli ordini per esaminare le transazioni o vendere azioni quando necessario. Il regolamento T+1 influisce generalmente su quando i proventi della vendita diventano prelevabili, piuttosto che su quando le azioni acquistate possono essere vendute.
I 5 principali rischi da monitorare per gli investitori di SentinelOne nel 2026
Gli abbonamenti ricorrenti di SentinelOne, l'espansione della piattaforma Singularity e i grandi account aziendali supportano i suoi piani di crescita. Tuttavia, l'espansione dei clienti, i costi di erogazione, la conversione degli abbonamenti e gli investimenti nei prodotti rimangono rischi chiave per la redditività e i rendimenti per gli azionisti.
- Un'espansione più lenta dei clienti potrebbe rendere la crescita volatile: I grandi account hanno raggiunto 1.715 nel Q2, ma la crescita degli abbonamenti rimane sensibile ai budget aziendali e agli acquisti di moduli a pagamento. Rinnovi o ordini di espansione ritardati potrebbero causare significative fluttuazioni dell'ARR e pressioni sulla valutazione.
- I costi di erogazione potrebbero superare la crescita dei ricavi da abbonamento: Il margine lordo GAAP del Q2 è sceso al 72% dal 75%, riducendo il profitto per ogni dollaro di vendite. La continua spesa per cloud e piattaforma potrebbe prolungare le perdite se le vendite e l'economia degli abbonamenti non migliorano abbastanza rapidamente.
- La conversione degli abbonamenti potrebbe ritardare gli utili futuri: L'ARR di $1,218 miliardi di SentinelOne supporta la visibilità dei ricavi, ma i tempi di rinnovo e espansione rimangono incerti. Una conversione più lenta potrebbe indebolire le aspettative di crescita a breve termine nonostante la sua base ricorrente e la guida del Q3 di $309 milioni-$311 milioni.
- L'espansione del prodotto potrebbe fornire rendimenti inferiori alle aspettative: SentinelOne ha espanso Singularity attraverso la protezione di endpoint, cloud e identità, insieme a Purple AI e alle operazioni di sicurezza autonome. Un'adozione a pagamento debole, sfide di distribuzione o ulteriori esigenze di ingegneria potrebbero limitare la crescita del profitto lordo e ridurre il valore per gli azionisti.
- Le elevate aspettative di crescita potrebbero amplificare le oscillazioni del prezzo delle azioni: Il guadagno del 51,80% da inizio anno di S lascia la sua valutazione dipendente dalla continua espansione degli abbonamenti e dai miglioramenti della redditività. Il cambiamento del sentiment degli investitori, la concorrenza o una guida deludente potrebbero innescare cali significativi anche senza importanti cambiamenti nelle vendite attuali.
Considerazioni finali: dovresti investire in SentinelOne nel 2026?
I $292 milioni di ricavi trimestrali di SentinelOne e i $1,218 miliardi di ARR dimostrano la dimensione del suo business di sicurezza ricorrente. L'espansione dei grandi account e una più ampia adozione di Singularity supportano la crescita degli abbonamenti, mentre un margine operativo rettificato del 10% mostra un miglioramento della leva sulle spese. Sostenere quei progressi dipenderà dalla stabilizzazione dei margini lordi e dalla trasformazione dell'espansione degli abbonamenti in una migliore redditività GAAP.
Il caso rialzista a $32 presuppone un'adozione più forte dei moduli a pagamento, il recupero dei margini lordi e vendite superiori alla guida del Q3. Il caso base da $23 a $27 riflette la crescita degli abbonamenti guidata, mentre il caso ribassista a $17 tiene conto di un'espansione più lenta e della pressione sui margini. Con S che ha chiuso a $22,77 il 2026-10-21, gli investitori dovrebbero osservare se la crescita della piattaforma produce miglioramenti sostenuti nella redditività per azione.
Avvertenza sul rischio: I ricavi da abbonamento ricorrente di SentinelOne non eliminano il rischio di investimento. Un'espansione più lenta dei clienti, una pressione sostenuta sui margini lordi o perdite GAAP continue potrebbero limitare la redditività e i rendimenti per gli azionisti. Gli investitori dovrebbero valutare la valutazione, la crescita degli abbonamenti e la propria tolleranza al rischio prima di acquistare azioni S.
Letture correlate
- Cos'è BingX Stocks Trading? Una guida per principianti al trading di azioni e ETF statunitensi con criptovalute
- Come acquistare azioni statunitensi su BingX con USDT o USDC: una guida per principianti
- CrowdStrike (CRWD) Previsione del prezzo 2026: la sicurezza AI e Falcon Flex possono spingere CRWD verso $280?
- Palo Alto Networks (PANW) Previsione del prezzo 2026: la crescita della sicurezza AI può spingere PANW verso $475?
- Cisco (CSCO) Previsioni del prezzo delle azioni per il 2026: la crescita dell'AI e Splunk possono riportare CSCO a $90?
- Palantir (PLTR) Previsione del prezzo delle azioni 2026: una crescita commerciale statunitense del 149% può spingere PLTR verso $255?
