

Oklo (OKLO) adalah perusahaan teknologi fisi canggih yang mengembangkan pembangkit listrik kecil, daur ulang bahan bakar nuklir dan produksi radioisotop. Desain Aurora menargetkan listrik dan panas yang andal untuk pusat data, situs industri, komunitas dan fasilitas pertahanan, sementara Atomic Alchemy menyediakan jalur potensial lebih awal menuju pendapatan isotop. Model terintegrasi vertikal ini menciptakan beberapa jalur pertumbuhan, meskipun valuasi tetap sangat sensitif terhadap perizinan, waktu konstruksi, ketersediaan bahan bakar dan intensitas modal.
Kuartal terakhir menunjukkan kemajuan operasional di samping biaya keuangan komersialisasi. Pendapatan Q2 Oklo mencapai $1,21 juta, namun perusahaan melaporkan kerugian $0,28 per saham dan kerugian bersih paruh pertama sebesar $81,6 juta. Kas dan surat berharga mendekati $3,0 miliar setelah pembiayaan, sementara reaktor uji isotop Groves mencapai kritikalitas pertama pada 6 Agustus, meninggalkan konversi tonggak teknis menjadi arus kas komersial sebagai ujian investasi utama.
Perkiraan saham OKLO untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus perizinan dan penerapan: Eksekusi Groves, kemajuan regulasi Aurora dan perjanjian jangka panjang dengan pelanggan pusat data dan industri dapat memvalidasi model terintegrasi Oklo dan memperluas nilai yang diberikan pada listrik kontrak masa depan.
- Kasus waktu dan dilusi: jadwal perizinan yang diperpanjang, kendala bahan bakar dan peningkatan investasi proyek dapat mendorong pendapatan lebih jauh, menghabiskan saldo likuiditas yang lebih besar dan mengurangi klaim setiap saham atas arus kas akhirnya.
Panduan ini menguraikan perkiraan saham OKLO, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan pembaruan perusahaan Q2 2026 Oklo pada 7 Agustus, pengajuan kuartalan dan data pasar hingga 11 September, plus cara memperdagangkan futures saham OKLO di BingX TradFi dengan jaminan USDT.
5 Hal Teratas untuk Diketahui Investor Oklo di September 2026
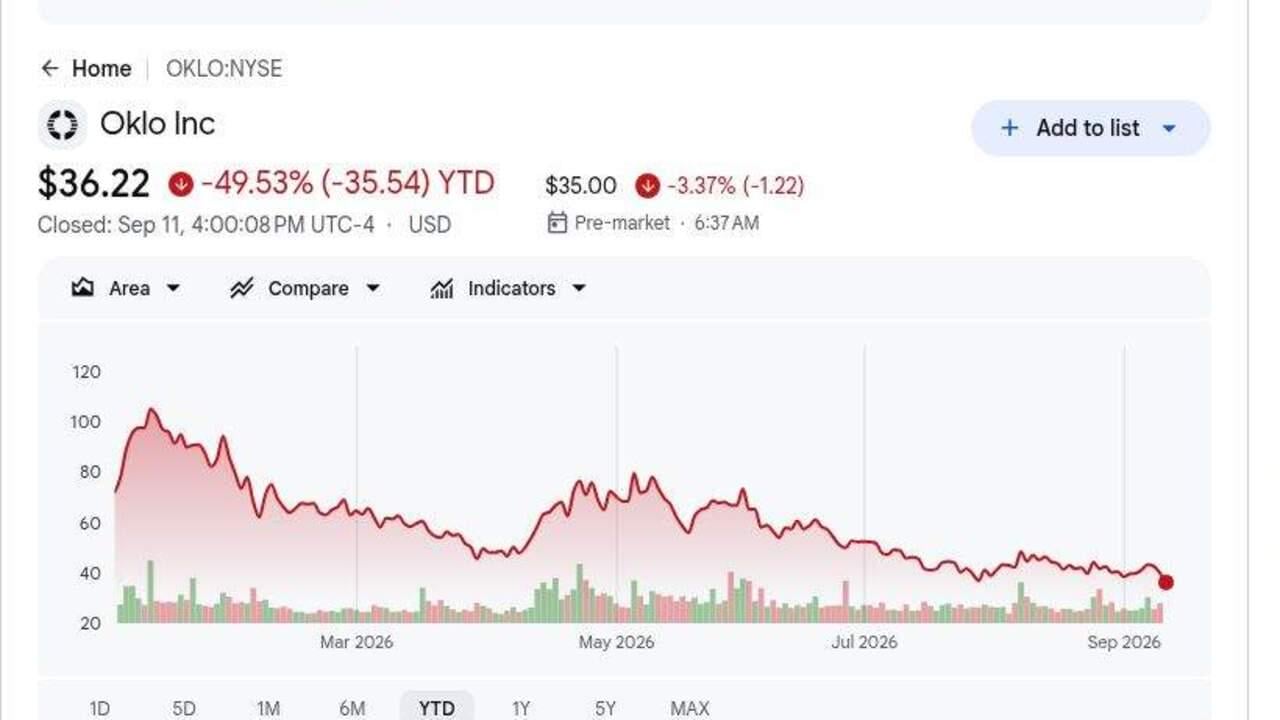
- OKLO ditutup di $36,22 pada 11 September dan turun sekitar 49,53% YTD: Saham turun 9,18% dalam satu sesi setelah perusahaan mengumumkan program ekuitas baru $1 miliar. Langkah ini menunjukkan bagaimana kekhawatiran pembiayaan dapat mengalahkan kemajuan teknis sementara pendapatan Aurora tetap bertahun-tahun lagi.
- Pendapatan Q2 mencapai $1,21 juta versus sekitar $0,09 juta yang diharapkan: Beat datang dari basis yang sangat kecil, dan pendapatan tetap kecil relatif terhadap biaya operasional. Investor masih menilai Oklo terutama pada perizinan, komitmen pelanggan dan ekonomi proyek masa depan.
- Kerugian bersih paruh pertama melebar menjadi $81,6 juta: Kerugian operasional mencapai $124,2 juta, sementara penggunaan kas operasional lebih dari dua kali lipat menjadi $65,5 juta. Pengeluaran teknik dan pengembangan yang lebih tinggi dapat memajukan platform tetapi juga meningkatkan pengembalian yang diperlukan dari proyek masa depan.
- Kas dan surat berharga mendekati $3,0 miliar: Saldo meningkat dari sekitar $1,4 miliar pada akhir 2025 setelah pembiayaan ekuitas. Runway yang lebih besar mendukung proyek Aurora, bahan bakar dan isotop, meskipun penerbitan saham berulang dapat mengencerkan nilai per saham masa depan.
- Reaktor Groves mencapai kritikalitas pertama pada 6 Agustus: Tonggak ini mengikuti otorisasi startup Departemen Energi pada Juli dan memberikan pengalaman operasional nyata dalam infrastruktur isotop. Ini tidak menggantikan perizinan yang masih diperlukan untuk pembangkit listrik Aurora komersial.
Apa itu Oklo (OKLO)?
Oklo mengembangkan sistem fisi canggih kompak yang dimaksudkan untuk menjual listrik dan panas melalui perjanjian daya jangka panjang daripada terutama menjual reaktor. Pembangkit listrik Aurora menggunakan teknologi reaktor cepat dan dirancang untuk periode operasi yang panjang, karakteristik keamanan pasif dan kemampuan menggunakan bahan bakar yang dipulihkan atau yang baru diperkaya. Perusahaan juga membangun kemampuan daur ulang bahan bakar dan aset produksi isotop melalui Atomic Alchemy. Pelanggan target termasuk pusat data, fasilitas industri, situs pemerintah, komunitas terpencil dan pengguna lain yang mencari daya bebas karbon yang kuat.
Strategi jangka panjang Oklo menghubungkan pembangkitan listrik, pasokan bahan bakar, manufaktur dan isotop dalam satu platform. Perusahaan memiliki kerangka kerja dengan Meta untuk kampus energi nuklir di Ohio, kolaborasi dengan Vertiv seputar daya dan pendinginan untuk pusat data, dan inisiatif bahan bakar yang melibatkan Centrus dan Standard Nuclear. Program Departemen Energi mendukung pekerjaan di Idaho dan pemanfaatan surplus plutonium, sementara akuisisi ARMEC dan Creative Engineers menambah kemampuan manufaktur dan sistem natrium. Hubungan ini dapat mengurangi kesenjangan eksekusi, meskipun setiap pabrik komersial masih bergantung pada kemajuan regulasi dan konstruksi yang spesifik untuk situs.
Baca Lebih Lanjut: Saham Energi AI Teratas untuk Dibeli di 2026: Nuklir, Gas, Fuel Cell, dan Pembangunan Daya AI
Ikhtisar Pendapatan Q2 2026 Oklo (OKLO): Likuiditas, Penggunaan Kas dan Kritikalitas Pertama Groves
Oklo melaporkan pendapatan Q2 sebesar $1,21 juta versus sekitar $0,09 juta yang diharapkan, sementara kerugian GAAP per saham sebesar $0,28 adalah $0,12 lebih lebar dari konsensus $0,16. Kerugian bersih paruh pertama mencapai $81,6 juta, kerugian operasional total $124,2 juta dan penggunaan kas operasional meningkat menjadi $65,5 juta. Pembelian properti dan peralatan naik menjadi $126,9 juta karena pengembangan fisik dipercepat, sementara kas dan surat berharga mendekati $3,0 miliar dan Groves mencapai kritikalitas pertama.
Baca Lebih Lanjut: Ikhtisar Pendapatan Q2 FY2026 Oklo (OKLO): Posisi Likuiditas $3,0B Mendorong Reli Harga 14,77%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus $0,09M |
$1,21M |
Beat. Pendapatan melebihi konsensus sekitar $1,12M. |
|
Kerugian GAAP Q2 per saham |
Konsensus kerugian $0,16 |
Kerugian $0,28 |
Meleset. Kerugian $0,12 lebih lebar dari yang diharapkan. |
|
Kerugian bersih paruh pertama |
$53,2M di paruh pertama 2025 |
$81,6M |
Melebar. Kerugian meningkat $28,4M YoY. |
|
Kerugian operasional paruh pertama |
— |
$124,2M |
Lebih tinggi. Pengeluaran pengembangan tetap tinggi. |
|
Penggunaan kas operasional paruh pertama |
$30,7M di paruh pertama 2025 |
$65,5M |
Meningkat. Penggunaan kas lebih dari dua kali lipat YoY. |
|
Pembelian properti dan peralatan paruh pertama |
$1,2M di paruh pertama 2025 |
$126,9M |
Diperluas. Pembangunan infrastruktur dipercepat secara material. |
|
Kas dan surat berharga |
Sekitar $1,4B pada akhir tahun 2025 |
Sekitar $3,0B |
Diperkuat. Pendanaan ekuitas memperluas runway proyek. |
|
Tonggak reaktor Groves |
Otorisasi startup pada Juli |
Kritikalitas pertama dicapai 6 Agustus |
Tercapai. Reaktor uji isotop mencapai tonggak operasi. |
- Pendapatan $1,21 juta mengalahkan konsensus sekitar $1,12 juta: Beat ini membentuk basis pendapatan awal, meskipun penjualan tetap kecil relatif terhadap kerugian operasional paruh pertama $124,2 juta. Perizinan dan kemajuan proyek masih lebih penting untuk valuasi daripada pendapatan kuartalan.
- Kerugian $0,28 per saham adalah $0,12 lebih lebar dari yang diharapkan: Kerugian bersih paruh pertama meningkat $28,4 juta menjadi $81,6 juta. Pengeluaran teknik dan proyek yang lebih tinggi perlu diterjemahkan menjadi tonggak regulasi dan konstruksi yang jelas.
- Penggunaan kas operasional lebih dari dua kali lipat menjadi $65,5 juta: Angka tahun sebelumnya adalah $30,7 juta, sementara pembelian properti dan peralatan naik dari $1,2 juta menjadi $126,9 juta. Oklo bergerak dari pekerjaan desain menuju aset fisik, meningkatkan bukti eksekusi dan eksposur modal.
- Likuiditas meningkat dari sekitar $1,4 miliar menjadi hampir $3,0 miliar: Penggalangan ekuitas memperluas runway untuk proyek Aurora, bahan bakar dan isotop. Saldo yang lebih besar mengurangi tekanan pendanaan jangka dekat, meskipun program ekuitas baru $1 miliar membuat risiko dilusi tetap relevan.
- Groves mencapai kritikalitas pertama setelah otorisasi startup Juli: Tonggak ini memberikan Oklo pengalaman operasional dalam pengaturan reaktor canggih. Pabrik Aurora komersial masih memerlukan perizinan, bahan bakar, situs dan persetujuan pelanggan yang terpisah, jadi risiko jadwal tetap ada.
Pandangan Investasi Oklo (OKLO) 2026: Kasus Bull $100 vs Kasus Bear $25
Tes utama adalah apakah tonggak regulasi, bahan bakar dan konstruksi dapat memvalidasi arus kas Aurora masa depan dengan cukup cepat untuk membenarkan kerugian berkelanjutan dan investasi yang didanai ekuitas.
Kasus Bull: Pengembangan Nuklir Lebih Cepat Mendorong OKLO Menuju $100
Kasus Bull mengasumsikan Groves memperkuat kredibilitas regulasi Oklo, perizinan Aurora maju dan kerangka pelanggan menjadi proyek yang mengikat. Hubungan dengan Meta, Vertiv, Centrus dan Departemen Energi membantu mengatasi persyaratan permintaan, integrasi, bahan bakar dan situs.
Pergerakan menuju $100 akan memerlukan kemajuan perizinan Aurora Idaho yang jelas, persyaratan komersial yang kuat untuk permintaan pusat data besar dan pengeluaran terkontrol terhadap likuiditas hampir $3,0 miliar. Lebih banyak komitmen bahan bakar, tonggak konstruksi dan biaya modal yang diharapkan lebih rendah akan memperkuat kasus.
Kasus Base: Kemajuan Regulasi Stabil Menjaga OKLO Antara $55 dan $75
Kasus Base mengasumsikan Oklo memajukan pekerjaan perizinan, bahan bakar dan manufaktur sementara Groves mulai menghasilkan data operasional. Minat pelanggan tetap kuat, meskipun pendapatan Aurora komersial tetap jauh dan penggunaan kas tetap tinggi karena beberapa proyek berkembang secara paralel.
OKLO dapat diperdagangkan terutama antara $55 dan $75 dalam kondisi ini. Kemajuan regulasi, likuiditas di atas $2 miliar dan perjanjian pelanggan yang kuat akan mendukung kisaran. Penundaan Aurora besar atau program ekuitas besar lainnya akan melemahkan ujung atas.
Kasus Bear: Penundaan Proyek dan Dilusi Menarik OKLO Menuju $25
Kasus Bear mengasumsikan tinjauan perizinan memakan waktu lebih lama, rencana bahan bakar tergelincir dan biaya konstruksi naik sebelum pendapatan komersial dimulai. Pengeluaran yang lebih tinggi akan menghabiskan likuiditas lebih cepat dan meningkatkan ketergantungan pada pembiayaan ekuitas.
Pergerakan menuju $25 akan menjadi lebih mungkin jika tonggak Aurora tergelincir satu tahun atau lebih, penggunaan kas operasional naik secara material di atas tingkat paruh pertama $65,5 juta, atau kerangka pelanggan gagal menjadi kontrak yang dapat dibiayai. Kendala bahan bakar atau overrun biaya akan menambah tekanan lebih lanjut.
Perkiraan Harga Saham OKLO untuk 2026 Oleh Analis Wall Street
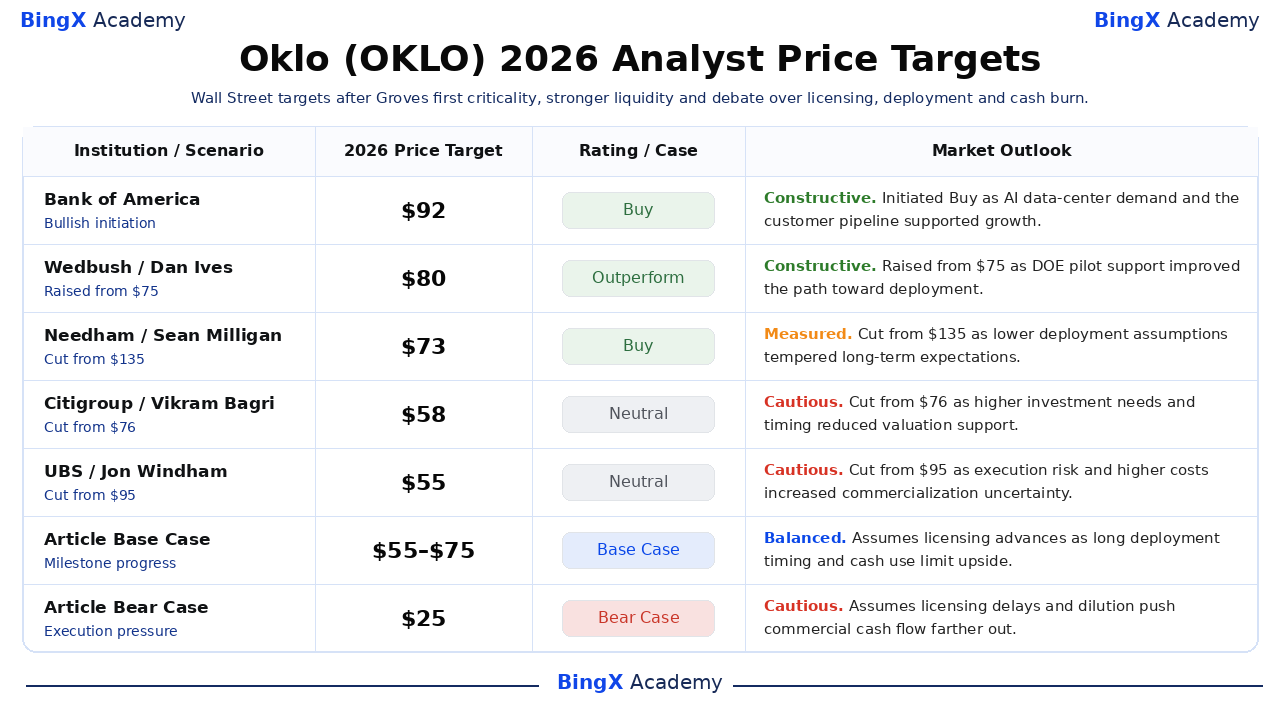
Tindakan analis bertanggal ini mencakup $55 hingga $92 dan mencerminkan asumsi yang berbeda tentang permintaan pusat data, perizinan, waktu penerapan dan kebutuhan modal. Ini adalah titik referensi pihak ketiga daripada perkiraan konsensus tunggal. Baris Base dan Bear terakhir adalah skenario editorial BingX Academy dan diberi label terpisah.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
Bank of America / Dimple Gosai |
$92 |
Buy |
Konstruktif. 23 September: memulai Buy karena permintaan pusat data AI dan pipeline pelanggan mendukung pertumbuhan. |
|
Wedbush / Dan Ives |
$80 |
Outperform |
Konstruktif. 12 Agustus: dinaikkan dari $75 karena dukungan pilot DOE meningkatkan jalur menuju penerapan. |
|
Needham / Sean Milligan |
$73 |
Buy |
Terukur. 26 Maret: dipotong dari $135 karena asumsi penerapan yang lebih rendah meredam ekspektasi. |
|
Citigroup / Vikram Bagri |
$57,50 |
Neutral |
Hati-hati. 26 Maret: dipotong dari $76 karena kebutuhan investasi yang lebih tinggi dan waktu mengurangi dukungan valuasi. |
|
UBS / Jon Windham |
$55 |
Neutral |
Hati-hati. 26 Maret: dipotong dari $95 karena risiko eksekusi dan biaya yang lebih tinggi meningkatkan ketidakpastian. |
|
Kasus Base Artikel |
$55–$75 |
Kasus Base |
Seimbang. Mengasumsikan perizinan maju karena waktu penerapan yang panjang dan penggunaan kas membatasi upside. |
|
Kasus Bear Artikel |
$25 |
Kasus Bear |
Hati-hati. Mengasumsikan penundaan perizinan dan dilusi mendorong arus kas komersial lebih jauh. |
Cara Memperdagangkan Saham Oklo (OKLO) di BingX
Perdagangkan pandangan perizinan Aurora Oklo, penerapan nuklir dan permintaan pusat data menggunakan BingX TradFi dan alat BingX AI. Karena OKLO dapat bereaksi tajam terhadap tonggak regulasi, perjanjian pelanggan dan pembiayaan ekuitas, trader harus mendefinisikan katalis dan batas risiko sebelum memasuki posisi.
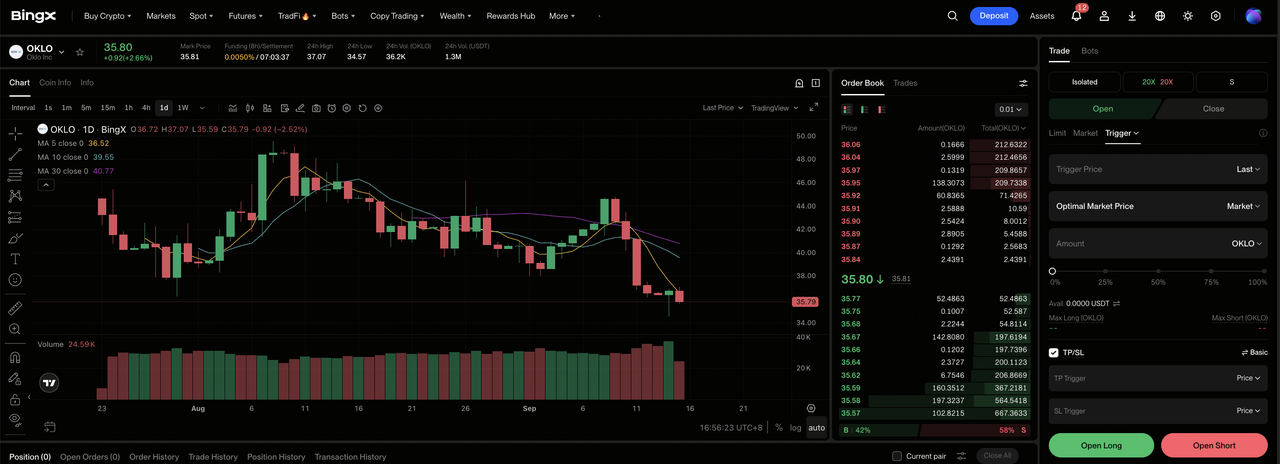
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Oklo (OKLO). Cari dan pilih kontrak futures perpetual OKLO-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika perizinan, komitmen pelanggan dan eksekusi proyek maju. Pilih Open Short jika penundaan, cash burn atau dilusi melemahkan nilai per saham yang diharapkan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. OKLO turun sekitar 49,53% YTD hingga 11 September, menunjukkan mengapa leverage konservatif dan sizing posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. OKLO dapat bereaksi cepat terhadap tindakan NRC, tonggak DOE, perjanjian bahan bakar, pembaruan konstruksi, kontrak pelanggan dan pembiayaan.
5 Risiko Teratas yang Harus Diwaspadai Investor Oklo di 2026
Valuasi Oklo bergantung pada kemajuan regulasi, pasokan bahan bakar, konstruksi, kontrak pelanggan dan pembiayaan. Risiko ini dapat menunda arus kas masa depan atau mengurangi nilai per sahamnya.
- Penundaan perizinan dapat menunda pendapatan listrik: Kritikalitas pertama Groves bermakna, tetapi Aurora masih memerlukan persetujuan terpisah. Tinjauan yang lebih lama akan memperpanjang pengeluaran teknik dan situs sebelum penjualan listrik dimulai.
- Pasokan bahan bakar dapat memperlambat penerapan: Aurora bergantung pada bahan bakar yang dipulihkan, HALEU atau sumber alternatif. Penundaan yang melibatkan pemasok atau material pemerintah dapat menunda proyek dan membuat kapasitas baru kurang dimanfaatkan.
- Penggunaan kas dapat naik dengan cepat: Arus kas operasional keluar paruh pertama mencapai $65,5 juta, sementara pembelian properti dan peralatan total $126,9 juta. Beberapa proyek listrik, bahan bakar dan isotop dapat menghabiskan basis likuiditas hampir $3,0 miliar lebih cepat dari yang diharapkan.
- Lebih banyak pembiayaan ekuitas dapat mengencerkan pemegang saham: Program ekuitas baru $1 miliar berkontribusi pada selloff September. Saham tambahan akan menyebarkan pendapatan dan pendapatan masa depan di seluruh basis yang lebih besar.
- Perjanjian pelanggan dapat memakan waktu lebih lama untuk menjadi kontrak yang mengikat: Hubungan dengan Meta dan pelanggan lain mendukung permintaan, tetapi harga, tanggal pengiriman dan persyaratan kredit masih penting. Persyaratan komersial yang lebih lemah dapat mengurangi pengembalian proyek dan nilai yang diberikan pada kapasitas yang diumumkan.
Pikiran Akhir: Haruskah Anda Berinvestasi di Oklo di 2026?
Oklo telah bergerak melampaui presentasi menuju tonggak operasi fisik. Groves mencapai kritikalitas pertama, kemitraan mengatasi permintaan pusat data dan bahan bakar, dan likuiditas hampir $3,0 miliar mendukung pengembangan berkelanjutan. Model keuangan tetap awal, namun, dengan kerugian bersih paruh pertama $81,6 juta dan pembelian modal $126,9 juta sebelum pendapatan listrik komersial material.
Kasus Bull memerlukan perizinan, bahan bakar dan eksekusi pelanggan untuk mendukung $100. Kasus Bear mencerminkan penundaan, biaya yang lebih tinggi dan dilusi yang dapat menarik OKLO menuju $25. Trader konservatif mungkin menunggu jadwal perizinan Aurora yang terdefinisi, kontrak pelanggan yang dapat dibiayai dan bukti bahwa likuiditas dapat mendanai pabrik komersial pertama tanpa program ekuitas besar berulang.
Pengingat Risiko: Trading dan berinvestasi dalam ekuitas seperti OKLO melibatkan risiko tinggi kehilangan modal. Penundaan perizinan, overrun konstruksi, kendala bahan bakar, perubahan pelanggan, cash burn, dilusi dan perdagangan leverage dapat menghasilkan kerugian cepat. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham dan ETF Energi Teratas untuk Dibeli di 2026: Krisis Daya AI Bertemu Volatilitas Geopolitik
- Saham Energi AI Teratas untuk Dibeli di 2026: Nuklir, Gas, Fuel Cell, dan Pembangunan Daya AI
- Prediksi Harga NuScale Power (SMR) 2026: Terobosan Energi Bersih atau Fatamorgana Intensif Modal?
- Prediksi Saham SLB 2026: Terobosan Digital AI $83 atau Jebakan Geopolitik $48?
- Prediksi Harga Bloom Energy (BE) 2026: Bisakah Daya Pusat Data AI Mendorong BE Menuju $350?
