Firefly Aerospace (FLY) adalah perusahaan teknologi ruang angkasa dan pertahanan yang membantu pelanggan pemerintah dan komersial meluncurkan muatan, mendaratkan peralatan di Bulan dan mengoperasikan pesawat ruang angkasa di orbit. Portofolionya mencakup kendaraan peluncuran kecil Alpha, roket Eclipse yang lebih besar dalam pengembangan, pendarat lunar Blue Ghost, kendaraan orbital Elytra dan sistem penginderaan pertahanan SciTec. Keberagaman ini mengurangi ketergantungan pada satu jenis misi, meskipun FLY tetap sensitif terhadap keandalan peluncuran, waktu program dan biaya peningkatan produksi.
Kuartal terbaru menunjukkan pertumbuhan pesat tanpa transisi profitabilitas yang selesai. Pendapatan Firefly Aerospace Q2 2026 mencapai rekor $117,7 juta, naik 659% secara tahunan dan 46% secara berurutan, seiring percepatan aktivitas pesawat ruang angkasa dan misi. Backlog meningkat dari sekitar $1,3 miliar menjadi kira-kira $1,5 miliar, namun kerugian operasional $95,2 juta dan penggunaan kas operasional $81,6 juta menunjukkan mengapa mengonversi program yang didanai menjadi margin yang dapat berulang tetap menjadi ujian investasi utama.
Perkiraan saham FLY untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus skala peluncuran, lunar dan pertahanan: pendapatan di ujung atas panduan $420 juta hingga $450 juta, misi Alpha tambahan dan eksekusi Blue Ghost dan SciTec yang lebih kuat dapat memvalidasi backlog dan mendukung pergerakan menuju $55.
- Kasus jadwal, margin dan pendanaan: penundaan peluncuran, biaya berlebih atau konversi kontrak yang lebih lambat dapat memperpanjang kerugian, menghabiskan saldo kas $459,8 juta dan menarik saham menuju $15.
Panduan ini membahas perkiraan saham FLY, skenario harga 2026, risiko utama dan prospek analis, berdasarkan laporan pendapatan Q2 2026 Firefly Aerospace tanggal 11 Agustus, pengajuan kuartalan dan data pasar hingga 11 September, plus cara berdagang futures saham FLY di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Firefly Aerospace pada September 2026
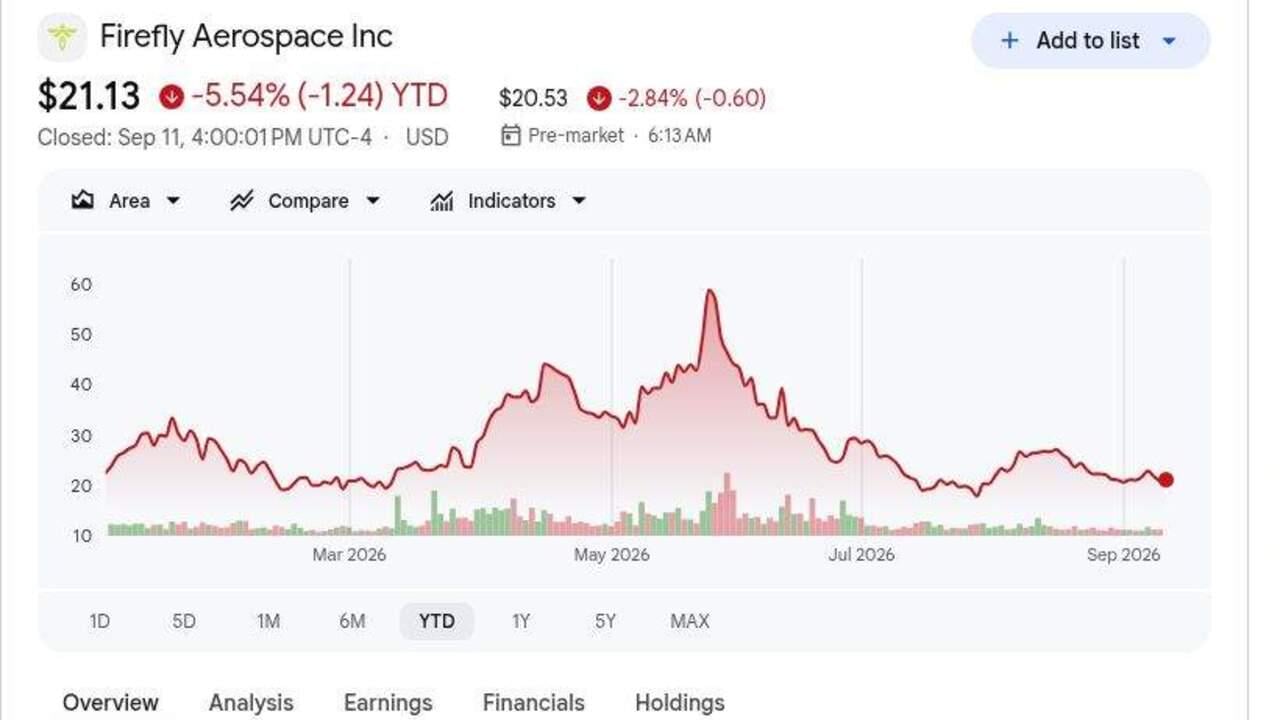
- FLY ditutup pada $21,13 pada 11 September dan turun 5,54% pada 2026: Saham tetap lebih dari 50% di bawah harga IPO $45 meskipun pendapatan Q2 rekor. Pergerakan menuju rata-rata analis $38,60 bergantung pada konversi backlog menjadi pendapatan dan penyempitan kerugian.
- Pendapatan Q2 mencapai $117,7 juta, naik 659% secara tahunan: Penjualan mengalahkan konsensus $88,52 juta sekitar $29,2 juta dan naik 46% dari Q1. Pertumbuhan kuat, meskipun pendapatan peluncuran dan pesawat ruang angkasa dapat tetap tidak merata karena waktu misi.
- Backlog meningkat menjadi sekitar $1,5 miliar dari $1,3 miliar di Q1: Total ini mendukung pekerjaan masa depan di seluruh misi peluncuran, lunar, orbital dan keamanan nasional. NASA, Angkatan Luar Angkasa AS dan pencapaian komersial akan menentukan seberapa cepat backlog tersebut menjadi pendapatan.
- Panduan pendapatan 2026 tetap $420 juta hingga $450 juta: Titik tengah $435 juta sekitar 172% di atas pendapatan 2025. Setelah penjualan paruh pertama $198,6 juta, Firefly masih membutuhkan sekitar $221 juta hingga $251 juta di paruh kedua.
- Kerugian operasional $95,2 juta menjaga fokus pada profitabilitas: Laba kotor mencapai $23,9 juta, sementara EBITDA yang disesuaikan tetap negatif $61,2 juta. Firefly memiliki $459,8 juta kas, tetapi penggunaan kas operasional kuartalan $81,6 juta membuat risiko pendanaan tetap relevan.
Apa Itu Firefly Aerospace (FLY)?
Firefly Aerospace adalah perusahaan transportasi ruang angkasa dan pertahanan terintegrasi yang melayani pelanggan misi pemerintah dan komersial. Alpha menyediakan peluncuran khusus muatan kecil, sementara Eclipse sedang dikembangkan dengan kapasitas angkat yang lebih besar untuk misi kelas menengah. Blue Ghost membawa muatan ilmiah dan komersial ke Bulan, dan keluarga Elytra mendukung transfer orbital, hosting dan operasi di ruang angkasa. Firefly merancang, memproduksi dan menguji sistem utama di fasilitas Texas yang berlokasi berdekatan, memungkinkan mesin, avionik dan struktur umum untuk mendukung berbagai produk dan aliran pendapatan.
Strategi jangka panjang menghubungkan peluncuran, pengiriman lunar, layanan orbital dan teknologi peringatan rudal menjadi platform misi yang lebih luas. Blue Ghost Mission 1 menyelesaikan pendaratan Bulan komersial yang sukses pada Maret 2025, dan NASA kemudian memberikan Firefly misi kutub selatan $176,7 juta yang direncanakan untuk 2029. Northrop Grumman adalah mitra strategis pada Eclipse, SciTec memperluas Firefly ke peringatan dan pelacakan rudal, dan perjanjian 2026 dengan SSC Space dan Zeno Power menambahkan akses peluncuran Eropa dan pekerjaan teknologi malam lunar. Program-program ini memposisikan Firefly di seluruh anggaran ruang sipil, muatan komersial dan keamanan nasional daripada satu pasar peluncuran.
Baca Lebih Lanjut: Saham Pertahanan Teratas untuk Dibeli pada 2026: Prime, Rudal, Drone, Ruang Angkasa, dan Peperangan Bertenaga AI
Ringkasan Pendapatan Q2 2026 Firefly Aerospace (FLY): Pendapatan Rekor, Pertumbuhan Backlog dan Kerugian Berkelanjutan
Firefly menghasilkan pendapatan Q2 rekor $117,7 juta, sekitar $29,2 juta di atas konsensus $88,52 juta dan 659% lebih tinggi secara tahunan. Kerugian non-GAAP $0,42 per saham $0,08 lebih kecil dari yang diharapkan, laba kotor mencapai $23,9 juta dan backlog naik menjadi sekitar $1,5 miliar. Manajemen mempertahankan panduan pendapatan 2026 $420 juta hingga $450 juta, meskipun kerugian operasional $95,2 juta dan penggunaan kas operasional $81,6 juta menunjukkan bahwa skala pendapatan belum diterjemahkan menjadi profitabilitas yang tahan lama.
Baca Lebih Lanjut: Ringkasan Pendapatan Q2 2026 Firefly Aerospace (FLY): Pendapatan $117,7M dan EPS Beat Mengangkat Saham 0,68%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus $88,52M |
$117,7M |
Beat. Sekitar $29,2M di atas konsensus; naik 659% YoY dan 46% berurutan. |
|
Kerugian non-GAAP Q2 per saham |
Konsensus kerugian $0,50 |
Kerugian $0,42 |
Beat. Kerugian yang disesuaikan $0,08 lebih kecil dari yang diharapkan. |
|
Kerugian GAAP terdilusi Q2 per saham |
Kerugian $0,61 di Q1 2026 |
Kerugian $0,57 |
Membaik. Kerugian kuartalan menyempit $0,04 secara berurutan. |
|
Laba kotor Q2 |
$17,5M di Q1 2026 |
$23,9M |
Meluas. Laba kotor meningkat dengan pendapatan kuartalan rekor. |
|
Margin kotor GAAP Q2 |
21,6% di Q1 2026 |
20,30% |
Tertekan. Campuran dan investasi mengurangi margin sebesar 130 basis poin. |
|
Kerugian operasional GAAP Q2 |
$96,0M di Q1 2026 |
$95,2M |
Sedikit membaik. Skala pendapatan belum menciptakan leverage operasional. |
|
Kerugian EBITDA yang disesuaikan Q2 |
— |
$61,2M |
Negatif. Pengeluaran pengembangan dan produksi tetap melebihi pendapatan. |
|
Penggunaan kas operasional Q2 |
— |
$81,6M |
Negatif. Konsumsi kas tetap material selama peningkatan produksi. |
|
Kas dan setara kas |
— |
$459,8M |
Tersedia. Likuiditas mendukung misi, meskipun kerugian membuat risiko pendanaan tetap relevan. |
|
Total backlog |
Sekitar $1,3B di Q1 2026 |
Sekitar $1,5B |
Meluas. Pekerjaan peluncuran, lunar dan pertahanan baru meningkatkan visibilitas. |
|
Prospek pendapatan 2026 |
Panduan sebelumnya $420M–$450M |
$420M–$450M |
Ditegaskan kembali. Titik tengah $435M memerlukan pengiriman paruh kedua yang substansial. |
- Pendapatan $117,7 juta mengalahkan konsensus sekitar $29,2 juta: Penjualan naik 659% secara tahunan dan 46% berurutan. Kenaikan berurutan adalah sinyal yang lebih kuat bahwa portofolio misi Firefly berkembang melampaui basis perbandingan yang mudah.
- Kerugian yang disesuaikan $0,42 per saham mengalahkan konsensus $0,08: Kerugian GAAP per saham juga menyempit menjadi $0,57 dari $0,61 di Q1. Peningkatan ini menggembirakan, meskipun kerugian bersih $92,3 juta menunjukkan profitabilitas masih jauh.
- Laba kotor naik menjadi $23,9 juta sementara margin turun menjadi 20,3%: Laba kotor meningkat dari $17,5 juta di Q1, sementara margin turun dari 21,6%. Firefly menghasilkan lebih banyak dolar laba kotor, tetapi ekspansi margin masa depan tetap penting.
- Kerugian operasional $95,2 juta hampir tidak berubah dari Q1: Pendapatan tumbuh $36,8 juta secara berurutan, namun EBITDA yang disesuaikan tetap negatif $61,2 juta dan penggunaan kas operasional mencapai $81,6 juta. Penjualan yang lebih tinggi masih diserap oleh biaya teknik dan program.
- Prospek $420 juta hingga $450 juta memerlukan setidaknya $221,4 juta pendapatan paruh kedua: Penjualan paruh pertama berjumlah sekitar $198,6 juta. Pekerjaan terkontrak mendukung target, tetapi peluncuran dan pencapaian pelanggan harus tetap sesuai jadwal.
Prospek Investasi Firefly Aerospace (FLY) 2026: Kasus Bull $55 vs Kasus Bear $15
Valuasi FLY 2026 kurang bergantung pada satu beat kuartalan daripada pada apakah program peluncuran, lunar dan pertahanan dapat mengubah backlog $1,5 miliar menjadi pendapatan yang dapat berulang dan margin yang membaik. Tiga skenario editorial di bawah ini terpisah dari target Wall Street dan menggunakan $21,13 sebagai penutupan referensi 11 September.
Kasus Bull: Pertumbuhan Peluncuran dan Pertahanan yang Kuat Mendorong FLY Menuju $55
Kasus Bull mengasumsikan Firefly mencapai ujung atas panduan $420 juta hingga $450 juta, menyelesaikan lebih banyak misi Alpha dan memajukan Blue Ghost dan Eclipse tanpa penundaan besar. SciTec memperkuat pipeline pertahanan, sementara backlog terus tumbuh dan margin kotor membaik dari level Q2 20,3%.
Pergerakan menuju $55 akan memerlukan sekitar $251 juta pendapatan paruh kedua, konversi backlog yang stabil dan kerugian operasional yang lebih kecil seiring skala produksi. Misi yang sukses, penghargaan pertahanan yang lebih besar dan penggunaan kas yang lebih rendah akan memperkuat kasus.
Kasus Base: Pertumbuhan Stabil Menjaga FLY Antara $30 dan $40
Kasus Base mengasumsikan pendapatan tahunan tetap dalam panduan dan program peluncuran, lunar dan pertahanan terus maju, meskipun waktu misi membuat hasil kuartalan tidak merata. Backlog mendukung visibilitas permintaan, tetapi hasil EBITDA yang disesuaikan negatif $61,2 juta dan penggunaan kas operasional $81,6 juta menjaga fokus pada profitabilitas.
FLY dapat diperdagangkan terutama antara $30 dan $40 dalam kondisi ini. Pendapatan di atas dasar panduan $420 juta, backlog yang stabil dan peningkatan margin bertahap akan mendukung kisaran. Miss full-year atau kemajuan terbatas pada kerugian operasional akan membatasi ujung atas.
Kasus Bear: Penundaan Misi Menarik FLY Menuju $15
Kasus Bear mengasumsikan Alpha, Blue Ghost atau pencapaian pelanggan bergeser ke periode yang lebih akhir, mengurangi pendapatan 2026 dan menunda penyerapan biaya. Backlog tetap besar, tetapi konversi kas melemah karena Firefly terus mendanai beberapa program.
Pergerakan menuju $15 akan menjadi lebih mungkin jika pendapatan turun di bawah $420 juta, backlog menurun dari $1,5 miliar atau penggunaan kas operasional tetap mendekati tingkat Q2 $81,6 juta. Kegagalan peluncuran, biaya berlebih atau penggalangan ekuitas baru akan menambah tekanan lebih lanjut.
Perkiraan Harga Saham FLY untuk 2026 oleh Analis Wall Street
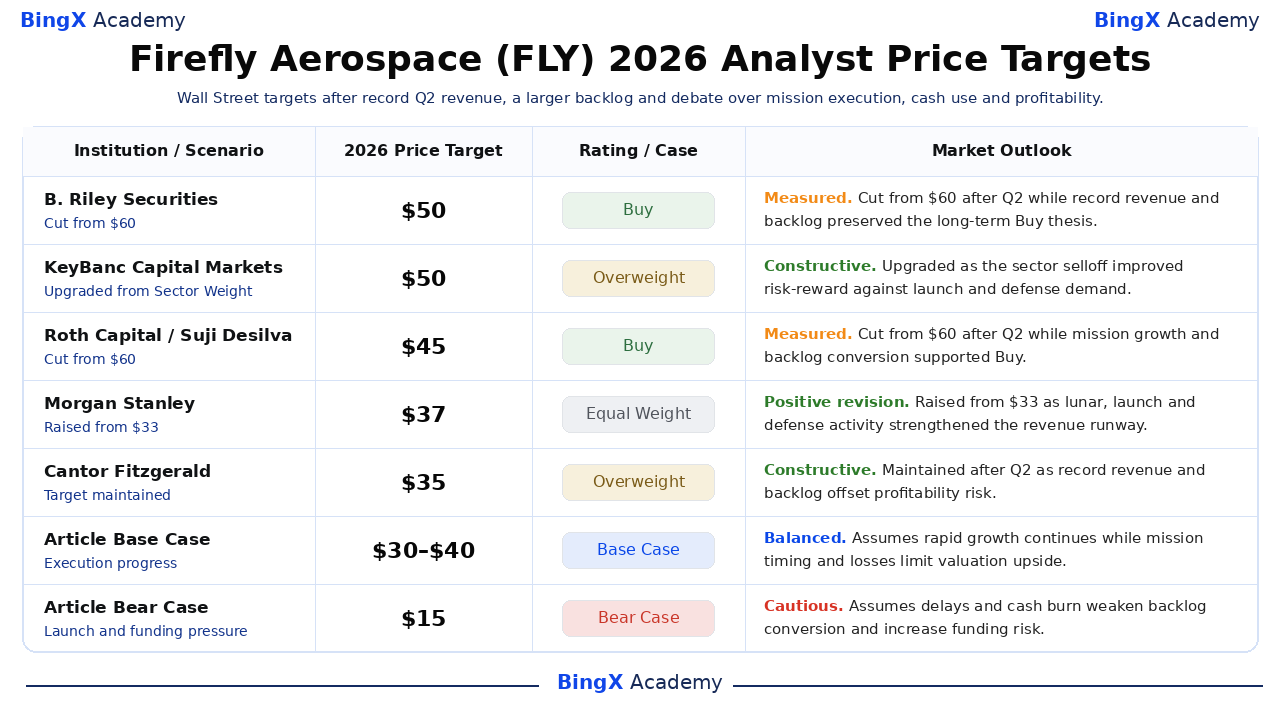
Lima tindakan bertanggal ini mencakup $35 hingga $50 dan mencerminkan asumsi berbeda tentang keandalan misi, konversi backlog, permintaan keamanan nasional dan jalur menuju profitabilitas. Ini adalah titik referensi pihak ketiga daripada satu perkiraan konsensus. Baris Base dan Bear terakhir adalah skenario editorial BingX Academy dan diberi label terpisah.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Prospek Pasar |
|
B. Riley Securities / Mike Crawford |
$50 |
Buy |
Terukur. 12 Agustus: dipotong dari $60 setelah Q2 sementara pendapatan rekor dan backlog mempertahankan tesis Buy jangka panjang. |
|
KeyBanc Capital Markets / Michael Leshock |
$50 |
Overweight |
Konstruktif. 15 Juni: di-upgrade dari Sector Weight karena penjualan sektor meningkatkan risiko-reward terhadap permintaan peluncuran dan pertahanan. |
|
Roth Capital / Suji Desilva |
$45 |
Buy |
Terukur. 12 Agustus: dipotong dari $60 setelah Q2 sementara pertumbuhan misi dan konversi backlog mendukung Buy. |
|
Morgan Stanley / Kristine Liwag |
$37 |
Equal Weight |
Revisi positif. 5 Mei: dinaikkan dari $33 karena aktivitas lunar, peluncuran dan pertahanan memperkuat runway pendapatan. |
|
Cantor Fitzgerald / Colin Canfield |
$35 |
Overweight |
Konstruktif. 12 Agustus: dipertahankan setelah Q2 karena pendapatan rekor dan backlog mengimbangi risiko profitabilitas. |
|
Kasus Base Artikel |
$30–$40 |
Kasus Base |
Seimbang. Mengasumsikan pertumbuhan pesat berlanjut sementara waktu misi dan kerugian membatasi potensi naik valuasi. |
|
Kasus Bear Artikel |
$15 |
Kasus Bear |
Hati-hati. Mengasumsikan penundaan dan cash burn melemahkan konversi backlog dan meningkatkan risiko pendanaan. |
Cara Berdagang Saham Firefly Aerospace (FLY) di BingX
Perdagangkan prospek cadence-peluncuran, konversi-backlog dan margin Firefly Aerospace menggunakan BingX TradFi dan alat BingX AI. Karena FLY dapat bereaksi tajam terhadap hasil misi, penghargaan kontrak dan pembaruan pembiayaan, trader harus mendefinisikan katalis dan batas risiko sebelum memasuki posisi.
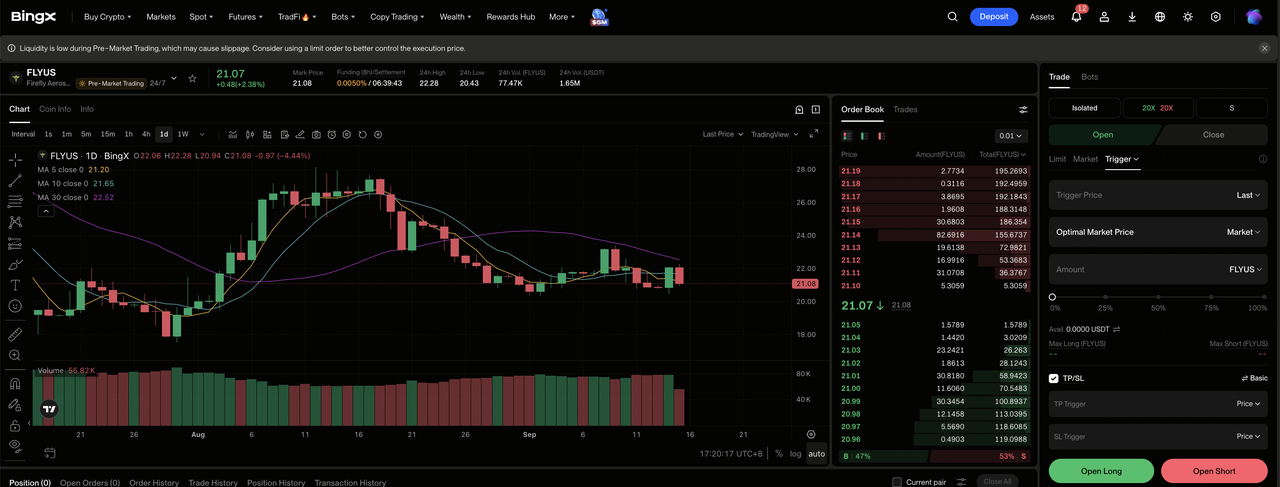
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Firefly Aerospace (FLY). Cari dan pilih kontrak futures perpetual FLY-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika pengiriman misi mengkonversi backlog dan margin membaik. Pilih Open Short jika penundaan peluncuran, biaya berlebih atau cash burn melemahkan ekonomi per saham yang diharapkan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. FLY diperdagangkan lebih dari 50% di bawah harga IPO $45-nya, menunjukkan mengapa leverage konservatif dan sizing posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. FLY dapat bereaksi cepat terhadap peluncuran, misi lunar, penghargaan pertahanan, panduan, margin dan pembiayaan.
5 Risiko Teratas yang Harus Diperhatikan Investor Firefly Aerospace pada 2026
Valuasi Firefly bergantung pada eksekusi misi, konversi backlog, permintaan pemerintah dan pendanaan. Risiko-risiko ini dapat menunda pendapatan, meningkatkan penggunaan kas atau mengurangi nilai per saham.
- Kegagalan peluncuran dapat menunda pendapatan: Firefly masih membutuhkan setidaknya $221,4 juta pendapatan paruh kedua untuk mencapai panduan. Masalah misi dapat menunda pembayaran, menambah biaya investigasi dan melemahkan kepercayaan pada backlog $1,5 miliar.
- Backlog mungkin berkonversi lebih lambat dari yang diharapkan: Backlog $1,5 miliar bergantung pada pencapaian teknis, pendanaan dan jadwal pelanggan. Penundaan dapat mendorong pendapatan yang diakui dan penerimaan kas ke periode yang lebih akhir bahkan ketika kontrak tetap utuh.
- Cash burn tinggi menjaga risiko pendanaan tetap relevan: Penggunaan kas operasional Q2 mencapai $81,6 juta, setara dengan sekitar 69% dari pendapatan, sementara kas berada pada $459,8 juta. Kerugian berkelanjutan dapat memerlukan lebih banyak pembiayaan utang atau ekuitas.
- Program pemerintah dapat menghadapi penundaan anggaran: NASA dan pelanggan pertahanan memberikan permintaan penting, tetapi waktu pengadaan dan prioritas yang berubah dapat menggeser penghargaan dan pencapaian. Itu dapat melemahkan visibilitas pendapatan jangka pendek bahkan jika permintaan jangka panjang tetap kuat.
- Margin kotor 20,3% meninggalkan ruang terbatas untuk biaya berlebih: Margin turun 130 basis poin dari Q1 seiring campuran program berubah. Biaya yang lebih tinggi di seluruh Alpha, Blue Ghost, Eclipse atau SciTec dapat menunda jalur menuju pendapatan operasional positif.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Firefly Aerospace pada 2026?
Firefly telah bergerak melampaui tesis peluncuran produk tunggal. Pendapatan Q2 mencapai $117,7 juta, backlog tumbuh menjadi sekitar $1,5 miliar dan perusahaan mempertahankan target tahunan $420 juta hingga $450 juta. Alpha, Blue Ghost, Elytra, Eclipse dan SciTec menciptakan beberapa jalur pertumbuhan, meskipun kerugian operasional $95,2 juta menunjukkan bahwa keluasan program belum menghasilkan leverage operasional.
Kasus Bull memerlukan misi yang tepat waktu, margin yang lebih kuat dan konversi backlog untuk mendukung $55. Kasus Bear mencerminkan selip jadwal, cash burn dan tekanan pendanaan yang dapat menarik FLY menuju $15. Trader konservatif mungkin menunggu pendapatan tahunan di atas dasar panduan, peningkatan margin kotor dan pengurangan yang berarti dalam penggunaan kas operasional sebelum memperlakukan backlog sebagai nilai per saham yang tahan lama.
Pengingat Risiko: Trading dan berinvestasi dalam ekuitas seperti FLY melibatkan risiko tinggi kehilangan modal. Kegagalan peluncuran, cacat pesawat ruang angkasa, penundaan kontrak, biaya berlebih, cash burn, dilusi, perubahan anggaran pemerintah dan trading berleveraj dapat menghasilkan kerugian cepat. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Pertahanan Teratas untuk Dibeli pada 2026: Prime, Rudal, Drone, Ruang Angkasa, dan Peperangan Bertenaga AI
- Saham Ruang Angkasa Teratas untuk Dibeli Menjelang IPO SpaceX
- Prediksi Harga Rocket Lab (RKLB) 2026: Bisakah Pertumbuhan Roket dan Pertahanan Baru Mendorong RKLB Menuju $150?
- Prediksi Harga Redwire (RDW) 2026: Bisakah Pesanan Ruang Angkasa dan Pertahanan Mendorong RDW Menuju $24?
- Prediksi Harga Virgin Galactic (SPCE) 2026: Bisakah Pengujian Delta Mendorong SPCE Menuju $5?
- Prediksi Harga Lockheed Martin (LMT) 2026: Bisakah Backlog Rekor Mendorong LMT Menuju $700?
