

Wells Fargo (WFC) propose des dépôts, des prêts, des services d'investissement et des services bancaires aux entreprises pour les particuliers et les sociétés. Sa vaste clientèle génère des revenus d'intérêts récurrents, tandis que le développement des prêts commerciaux et de la banque d'investissement crée des opportunités de tirer davantage parti des relations existantes. La tarification des prêts, le coût des dépôts et la qualité du crédit déterminent si la croissance du bilan se traduit par des bénéfices durables et un meilleur rendement par action.
Le dernier trimestre a affiché des revenus de prêts plus solides, tandis que des coûts de crédit plus élevés ont limité la conversion des bénéfices. Le chiffre d'affaires de Wells Fargo au T3 2026 a progressé de 2 % pour atteindre 21,87 milliards de dollars, avec un revenu net d'intérêts en hausse de 5 %. Le BPA a atteint 1,87 $, tandis que les provisions pour créances douteuses ont augmenté à 1,029 milliard de dollars. Le test du T4 est de savoir si environ 13 milliards de dollars de revenus d'intérêts peuvent soutenir une meilleure rentabilité.
Les prévisions du cours de l'action WFC pour 2026 s'articulent désormais autour de deux visions concurrentes :
- Le scénario de reprise des prêts : La croissance des prêts aux clients et la stabilisation des coûts de financement stimulent les revenus d'intérêts, tandis que la réduction des charges d'exploitation permet à davantage de revenus de parvenir aux actionnaires.
- Le scénario de pression sur les marges : Des tarifs de dépôts plus élevés et des provisions pour créances douteuses absorbent la croissance des prêts, laissant des revenus de commissions plus faibles et des besoins en capital contraignant les rendements sur les actifs en expansion.
Ce guide analyse les prévisions de l'action WFC, les scénarios de prix pour 2026, les principaux risques et les perspectives des analystes, en s'appuyant sur la publication des résultats de Wells Fargo du 2026-10-13, la présentation, le supplément trimestriel et les données de marché jusqu'au 2026-10-21, ainsi que comment acheter des actions WFC sur BingX TradFi avec USDT ou USDC.
Les 5 points essentiels à connaître pour les investisseurs de Wells Fargo en octobre 2026
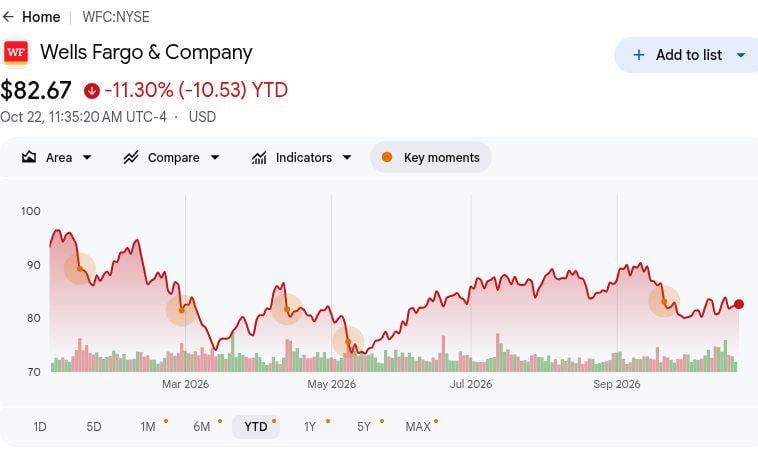
- WFC a clôturé à 82,42 $ le 2026-10-21, en baisse de 11,57 % depuis le début de l'année : Les actions restent en dessous de leur niveau d'ouverture annuel, rendant le scénario haussier à 105 $ dépendant d'une amélioration des conditions de prêt. Des gains continus nécessitent que la croissance des actifs financés par les dépôts renforce les rendements, plutôt que de se reposer uniquement sur l'expansion du bilan.
- Le chiffre d'affaires du T3 a augmenté pour atteindre 21,87 milliards de dollars contre 21,44 milliards un an plus tôt : Le chiffre d'affaires a également reculé par rapport aux 22,62 milliards du T2, montrant une faiblesse séquentielle. Cependant, les revenus d'intérêts ont contribué à la croissance, ce qui rend important de distinguer l'expansion des prêts d'une reprise plus large des commissions.
- Les prêts et dépôts moyens ont tous deux augmenté de 11 % avec l'expansion de l'activité client : Les soldes du T3 et le renforcement des prêts commerciaux témoignent de la demande des clients. Les rendements des prêts, la tarification des dépôts et la qualité du crédit détermineront quelle part de cette échelle se traduit par des bénéfices durables par action.
- Les orientations du T4 fixent un test de réalisation du revenu net d'intérêts : La direction a ciblé environ 13 milliards de dollars pour le prochain trimestre, contre 12,52 milliards au T3. La stabilité des coûts de financement et la persistance de la demande de prêts détermineront si ces perspectives soutiennent des bénéfices durables et la génération de capital.
- Un ratio CET1 de 10,0 % soutient la poursuite des prêts et la gestion du capital : Wells Fargo a déclaré 134,6 milliards de dollars de capital CET1 avec un nombre d'actions diluées en baisse. Cela offre un soutien pour le financement des clients, bien que le maintien de la qualité du crédit et de l'efficacité du capital soit essentiel à la valeur actionnariale à long terme.
Qu'est-ce que Wells Fargo (WFC) ?
Wells Fargo (WFC) est une société de services financiers diversifiée proposant des services bancaires, d'investissement et de prêt aux particuliers, aux entreprises et aux institutions. Ses quatre segments opérationnels sont la Banque de détail et les Prêts, la Banque commerciale, la Banque d'entreprise et d'investissement, et la Gestion de patrimoine et d'investissement. La banque perçoit des intérêts sur les prêts et les titres, ainsi que des commissions de conseil, de courtage, de paiement et de banque d'investissement. La rentabilité dépend de l'écart entre les rendements des actifs et les coûts de financement, de l'efficacité de ses opérations et de la qualité du crédit des clients empruntant dans ses différentes activités.
La stratégie de croissance de Wells Fargo est axée sur le développement des prêts aux clients, le renforcement de la banque d'investissement et l'amélioration de l'efficacité opérationnelle. Son partenariat élargi avec Google Cloud utilise Google Agentspace pour déployer des outils d'IA agentique au service des employés et du service client. En juin 2026, Wells Fargo est également devenu un prêteur hypothécaire privilégié pour ICON, reliant le financement immobilier aux projets de logements imprimés en 3D de la société. Avec des prêts et des dépôts moyens en hausse de 11 % au T3, ces initiatives visent à approfondir les relations avec les clients et à soutenir la croissance des revenus, tandis que les investissements technologiques améliorent le coût de la fourniture de services financiers.
En savoir plus : Meilleures actions de services financiers et de fintech à acheter en 2026 face au changement d'IA agentique et de rails de stablecoins
Wells Fargo (WFC) T3 2026 Aperçu des résultats : Les revenus de prêts stimulent le BPA malgré des coûts de crédit plus élevés
Wells Fargo a déclaré un chiffre d'affaires de 21,87 milliards de dollars au T3 2026, en hausse de 2 % sur un an mais en baisse par rapport aux 22,62 milliards du T2, porté par un revenu net d'intérêts plus élevé. Le BPA dilué a progressé de 13 % pour atteindre 1,87 $, tandis que les provisions pour créances douteuses ont augmenté à 1,029 milliard de dollars et les charges hors intérêts ont reculé de 1 % à 13,74 milliards de dollars. Avec des prêts et dépôts moyens en hausse de 11 % chacun et des orientations de revenu net d'intérêts pour le T4 proches de 13 milliards de dollars, les bénéfices futurs dépendent de la capacité à transformer la croissance client en marges plus solides sans augmentation disproportionnée des coûts de crédit.
|
Indicateur financier |
Guidance / Consensus |
Déclaré / Réel |
Surprise |
|
Chiffre d'affaires total |
21,436 Md$ T3 2025 |
21,870 Md$ |
Amélioré. En hausse de 2 % sur un an. |
|
Revenu net d'intérêts |
11,950 Md$ T3 2025 |
12,517 Md$ |
En expansion. En hausse de 5 % sur un an. |
|
BPA dilué |
1,66 $ T3 2025 |
1,87 $ |
Plus élevé. En hausse de 13 % sur un an. |
|
Revenu net |
5,589 Md$ T3 2025 |
5,951 Md$ |
Amélioré. En hausse de 6 % sur un an. |
|
Charges hors intérêts |
13,846 Md$ T3 2025 |
13,743 Md$ |
Plus faible. En baisse de 1 % sur un an. |
|
Provisions pour créances douteuses |
681 M$ T3 2025 |
1,029 Md$ |
Plus élevé. En hausse de 348 M$. |
|
ROTCE |
15,2 % T3 2025 |
16,30 % |
Amélioré. En hausse de 1,1 point. |
|
Revenu net d'intérêts T4 |
Nouvelles orientations prospectives |
~13 Md$ |
Perspectives. Objectif du prochain trimestre. |
- Le chiffre d'affaires du T3 a augmenté de 2 % pour atteindre 21,87 milliards de dollars. Le chiffre d'affaires a reculé de 3 % en séquentiel malgré la croissance annuelle, reflétant une faiblesse des revenus hors intérêts et de l'activité de trading. Des prêts clients soutenus et une génération de commissions seront importants pour maintenir l'élan des bénéfices.
- Le revenu net d'intérêts a progressé de 5 % pour atteindre 12,52 milliards de dollars. Des soldes de prêts plus élevés et la réévaluation des actifs à taux fixe ont soutenu la performance de la franchise de prêts. Une demande de prêts continue et une croissance des dépôts pourraient soutenir les bénéfices, bien que les coûts de financement et les rendements des actifs influencent la rentabilité.
- Le BPA dilué a progressé de 13 % pour atteindre 1,87 $ malgré des provisions plus élevées. Les charges d'exploitation ont reculé de 1 % à 13,74 milliards de dollars, tandis que les provisions pour créances douteuses ont atteint 1,029 milliard de dollars. Les revenus de prêts ont soutenu la rentabilité, mais l'efficacité des charges sera importante à mesure que la demande de crédit des clients se développe.
- Les actifs des clients de gestion de patrimoine ont atteint 2,45 billions de dollars. Les actifs ont augmenté de 11 % annuellement, soutenant une croissance des revenus de 12 % dans la Gestion de patrimoine et d'investissement au cours du trimestre. Le développement des investissements clients renforce les revenus de commissions récurrents et réduit la dépendance aux activités de prêt et de trading sensibles aux marchés.
- Les orientations de revenu net d'intérêts pour le T4 ont atteint environ 13 milliards de dollars. Les perspectives impliquent une croissance séquentielle, dont la réalisation dépendra des prêts aux clients et de la tarification des dépôts. Le renouvellement des dépôts clients, le maintien de la qualité des prêts et le contrôle des charges seront importants pour la croissance future des bénéfices.
Perspectives d'investissement Wells Fargo (WFC) 2026 : Scénario haussier à 105 $ contre scénario baissier à 72 $
Les perspectives 2026 de Wells Fargo dépendent de la capacité des prêts clients en expansion à générer des bénéfices plus élevés après les coûts de financement et de crédit. Les revenus d'intérêts du T3 se sont améliorés, mais le ratio CET1 de 10,0 % et la hausse des provisions font des rendements sur les actifs supplémentaires un élément central de la valorisation. Les scénarios éditoriaux suivants reflètent comment les conditions économiques des prêts et l'efficacité opérationnelle pourraient façonner la performance d'ici la fin de l'année.
Le scénario haussier : La croissance des prêts et le contrôle des coûts poussent WFC vers 105 $
Des prêts clients plus rentables stimuleraient les revenus d'intérêts tandis que l'efficacité opérationnelle transformerait ces revenus en bénéfices plus solides. Le revenu net d'intérêts du T3 a atteint 12,52 milliards de dollars et les charges ont reculé de 1 %, malgré des dépenses technologiques plus élevées. Une croissance soutenue financée par les dépôts améliorerait la contribution aux bénéfices des prêts supplémentaires sans nécessiter une augmentation correspondante des frais généraux ou des provisions pour créances douteuses.
Le scénario à 105 $ serait renforcé si les revenus d'intérêts du T4 dépassent les orientations d'environ 13 milliards de dollars et si les charges de crédit se stabilisent. De meilleures marges de prêt et un contrôle continu des charges devraient porter les rendements au-delà du niveau du dernier trimestre.
Le scénario de base : Des prêts stables maintiennent WFC entre 88 $ et 96 $
Une croissance continue des prêts pourrait soutenir les bénéfices même si les coûts de financement et de crédit absorbent une partie des revenus supplémentaires. Les prêts et dépôts moyens du T3 ont tous deux augmenté de 11 %, tandis que les provisions ont atteint 1,029 milliard de dollars. L'expansion de la clientèle soutiendrait les revenus d'intérêts et les commissions, mais une amélioration limitée des marges laisserait les rendements dépendants du contrôle des charges et d'une tarification adéquate du crédit.
Une fourchette de 88 $ à 96 $ correspondrait à une réalisation proche des orientations annuelles de revenus d'intérêts, à une qualité de prêt stable et à une croissance modeste des commissions. Des coûts de financement plus faibles pourraient soutenir l'extrémité supérieure, tandis que des provisions pour créances douteuses supplémentaires limiteraient les bénéfices de l'expansion client.
Le scénario baissier : La pression sur le financement et les coûts de crédit tirent WFC vers 72 $
Des coûts de financement plus élevés et une dégradation de la qualité du crédit réduiraient le profit tiré d'un portefeuille de prêts en croissance. Le coût moyen des dépôts a atteint 1,56 % au T3, tandis que les provisions pour créances douteuses ont augmenté par rapport aux 681 millions de dollars de l'année précédente. Si les emprunts des clients s'affaiblissent et que les pertes liées aux impayés augmentent, l'expansion des prêts pourrait consommer du capital sans produire une amélioration proportionnelle des bénéfices.
Le scénario à 72 $ deviendrait plus probable si les revenus d'intérêts manquent les orientations du T4 tandis que les provisions pour créances douteuses continuent d'augmenter. Une génération de commissions plus faible offrirait alors moins de soutien aux bénéfices, réduisant le capital disponible pour les distributions et un redressement de la valorisation.
Prévisions du cours de l'action WFC pour 2026 par les analystes de Wall Street
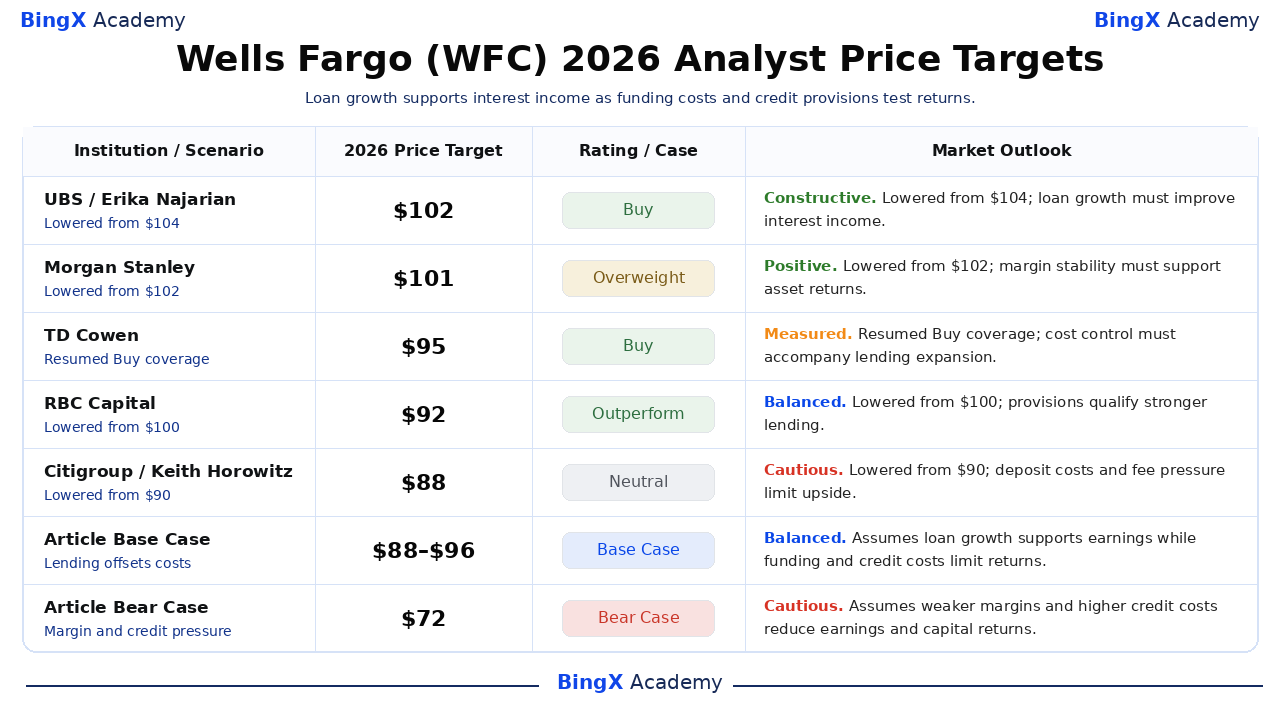
Les actions suivantes des analystes de Wells Fargo fournissent des points de référence sur douze mois plutôt que des prix garantis pour décembre 2026. Plusieurs firmes ont réduit leurs objectifs autour du dernier trimestre, malgré le maintien de notations positives. Le scénario haussier à 105 $, la fourchette de base à 88 $-96 $ et le scénario baissier à 72 $ de cet article sont des cas éditoriaux distincts liés aux conditions opérationnelles discutées ci-dessus.
|
Institution / Scénario |
Objectif de prix 2026 |
Notation / Cas |
Perspectives de marché |
|
UBS |
102 $ |
Achat |
Constructif. 2026-10-05 : Abaissé de 104 $ ; maintien de l'Achat. Point de vue éditorial : La croissance des prêts financée par les dépôts doit améliorer le revenu net d'intérêts. |
|
Morgan Stanley |
101 $ |
Surpondérer |
Positif. 2026-10-14 : Abaissé de 102 $ ; maintien du Surpondérer. Point de vue éditorial : La stabilisation des marges doit soutenir les rendements sur les actifs en croissance. |
|
TD Cowen |
95 $ |
Achat |
Mesuré. 2026-10-08 : Reprise de la couverture Achat à 95 $. Point de vue éditorial : Le contrôle des coûts peut soutenir les bénéfices à mesure que la capacité de prêt se développe. |
|
RBC Capital |
92 $ |
Surperformance |
Équilibré. 2026-10-14 : Abaissé de 100 $ ; maintien de la Surperformance. Point de vue éditorial : Des provisions pour créances douteuses plus élevées nuancent la croissance plus forte des prêts. |
|
Citigroup |
88 $ |
Neutre |
Prudent. 2026-10-14 : Abaissé de 90 $ ; maintien du Neutre. Point de vue éditorial : La tarification des dépôts et la faiblesse des revenus de commissions peuvent limiter les gains à court terme. |
|
Scénario de base de l'article |
88–96 |
Scénario de base |
Équilibré. Scénario éditorial décembre 2026. Suppose que la croissance des prêts compense la pression sur le financement et le crédit. |
|
Scénario baissier de l'article |
72 $ |
Scénario baissier |
Prudent. Scénario éditorial décembre 2026. Suppose que des coûts de financement et de crédit plus élevés réduisent les bénéfices. |
Comment acheter des actions Wells Fargo (WFC) sur BingX
Achetez et détenez des actions Wells Fargo via BingX Stocks Trading en utilisant USDT ou USDC, sous réserve de disponibilité et d'éligibilité du compte. Wells Fargo offre une exposition aux prêts aux consommateurs, à la banque commerciale, aux services d'investissement et au financement des entreprises. Les utilisateurs éligibles peuvent dimensionner leurs participations en fonction de leurs objectifs d'investissement sans recourir à l'effet de levier ni payer de frais de financement perpétuels.
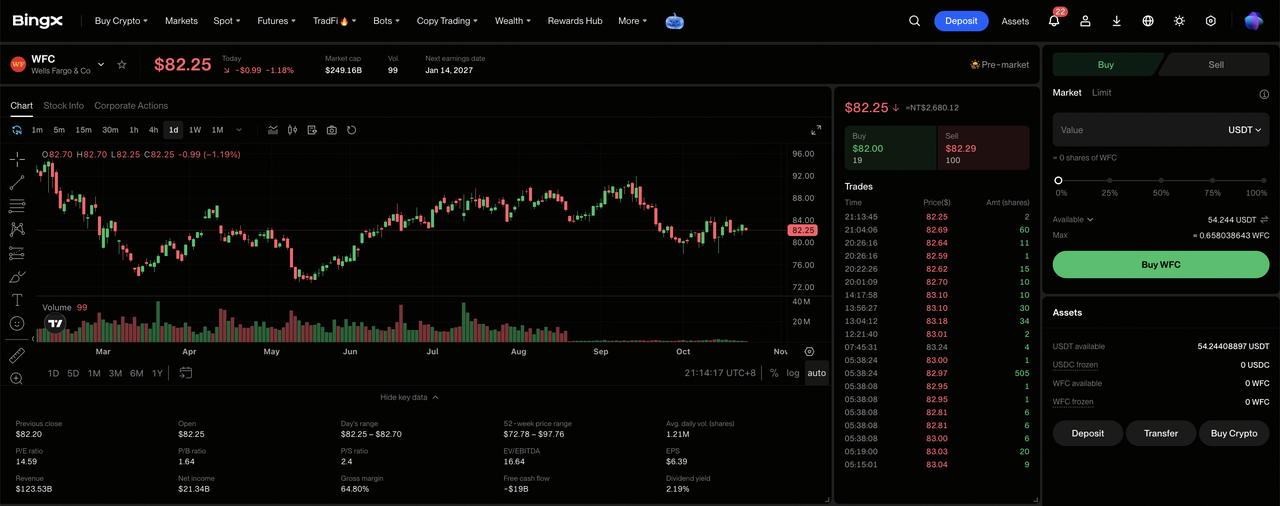
Étape 1 : Accéder à BingX Stocks Trading. Inscrivez-vous ou connectez-vous à BingX, complétez la vérification d'identité requise, et accédez à « TradFi > Actions ». Acceptez la Déclaration de risques sur le trading d'actions si vous accédez au produit pour la première fois.
Étape 2 : Préparer USDT ou USDC. Assurez-vous que votre compte Spot dispose de fonds suffisants pour l'achat. Transférez USDT ou USDC depuis votre Compte de fonds ou Compte d'épargne si nécessaire. Vérifiez le montant minimum de commande de l'action sélectionnée et l'éligibilité aux fractions avant de choisir le montant d'investissement.
Étape 3 : Sélectionner Wells Fargo (WFC). Ouvrez le marché des Actions, recherchez Wells Fargo (WFC), et confirmez que l'action est disponible pour votre compte. Vérifiez l'identité de la société, le cours actuel de l'action, la session de trading et les types d'ordres disponibles.
Étape 4 : Acheter des actions Wells Fargo. Sélectionnez « Acheter », entrez un montant d'investissement ou une quantité d'actions autorisée, et choisissez un ordre au marché ou ordre à cours limité pris en charge. Les ordres au marché utilisent les prix disponibles pendant les sessions prises en charge, tandis que les ordres à cours limité nécessitent le prix spécifié ou mieux ainsi qu'une liquidité suffisante pour être exécutés.
Étape 5 : Consulter et gérer vos positions. Ouvrez « Actions > Positions » pour surveiller vos actions WFC et les profits ou pertes non réalisés. Utilisez Tous les ordres pour consulter les transactions ou vendre des actions si nécessaire. Le règlement T+1 affecte généralement la date à laquelle le produit des ventes devient retirable, plutôt que la date à laquelle les actions achetées peuvent être vendues.
Les 5 principaux risques à surveiller pour les investisseurs de Wells Fargo en 2026
La vaste franchise de dépôts de Wells Fargo, ses activités bancaires diversifiées et ses relations clients en expansion soutiennent ses perspectives de bénéfices. Cependant, les coûts de financement, la qualité du crédit, la génération de commissions et les exigences en capital pourraient peser sur la rentabilité et les rendements pour les actionnaires.
- Un affaiblissement de la demande de prêts pourrait peser sur les revenus : Les prêts moyens du T3 ont augmenté de 11 %, soutenus par le financement commercial et les emprunts des consommateurs. Des volumes de prêts plus faibles ou des soldes clients plus faibles pourraient réduire les revenus d'intérêts et les rendements sur la base d'actifs élargie.
- La hausse des coûts des dépôts pourrait contraindre les marges : Le coût moyen des dépôts du T3 a atteint 1,56 %, soit cinq points de base au-dessus du T2. Des charges de financement et des coûts technologiques plus élevés pourraient affaiblir la rentabilité si les revenus de prêts et les commissions récurrentes progressent plus lentement.
- Les retards bancaires pourraient limiter la croissance des commissions : Les revenus de banque d'investissement du T3 ont atteint 611 millions de dollars, mais les commissions ont reculé de 3 % en séquentiel malgré une activité annuelle plus forte. Des fusions retardées, des souscriptions de dette ou des réalisations de transactions sur actions pourraient réduire la visibilité future des revenus.
- Les exigences en capital pourraient restreindre les rendements pour les actionnaires : Wells Fargo a déclaré un ratio CET1 de 10,0 % au T3, tandis que le développement des prêts a nécessité un capital substantiel. Des provisions pour créances douteuses plus élevées ou des besoins en capital réglementaire pourraient contraindre les distributions futures et la croissance des bénéfices par action.
- Des rendements plus faibles pourraient peser sur la valorisation : Le ROTCE de Wells Fargo au T3 a atteint 16,3 %, soutenu par des revenus de prêts plus solides et des gains d'efficacité. Un ralentissement des prêts, une performance des commissions plus faible ou une hausse des coûts de crédit pourraient réduire les rendements et déclencher des baisses du cours de l'action.
Réflexions finales : Devriez-vous investir dans Wells Fargo en 2026 ?
Les 12,52 milliards de dollars de revenu net d'intérêts trimestriel de Wells Fargo et son ROTCE de 16,3 % démontrent sa capacité à tirer davantage parti de l'expansion des relations clients. Les prêts commerciaux, la banque de détail et les commissions de gestion de patrimoine apportent un soutien aux bénéfices, tandis que les initiatives technologiques et opérationnelles créent des opportunités d'améliorer l'efficacité. Maintenir cette croissance dépendra du contrôle des coûts des dépôts et du maintien d'une performance saine des prêts.
Le scénario haussier à 105 $ suppose des marges de prêt plus solides, des charges de crédit stables et une efficacité des coûts continue. La fourchette de base à 88 $-96 $ reflète une croissance régulière de la clientèle, tandis que le scénario baissier à 72 $ tient compte de la pression sur le financement et d'un crédit plus faible. WFC ayant clôturé à 82,42 $ le 2026-10-21, les investisseurs devraient surveiller si l'expansion des prêts produit des rendements durables sur le capital.
Avertissement de risque : La vaste clientèle de Wells Fargo n'élimine pas le risque d'investissement. Des coûts de dépôts plus élevés, une aggravation des pertes sur prêts ou une faiblesse des revenus de commissions pourraient réduire les bénéfices et les rendements pour les actionnaires. Les investisseurs devraient évaluer la valorisation, la performance du crédit et leur tolérance au risque avant d'acheter des actions WFC.
Lectures connexes
- Meilleures actions de services financiers et de fintech à acheter en 2026 face au changement d'IA agentique et de rails de stablecoins
- JPMorgan Chase (JPM) Prévision de cours 2026 : La hausse des revenus d'intérêts peut-elle propulser JPM vers 425 $ ?
- Goldman Sachs (GS) Prévision de cours 2026 : Des revenus sur actions record peuvent-ils porter GS vers 1 150 $ ?
- BlackRock (BLK) Prévision de cours 2026 : Une forte demande d'ETF peut-elle pousser BLK vers 1 400 $ ?
- Bank of America (BAC) Prévision de cours 2026 : La croissance de la gestion de patrimoine peut-elle porter BAC vers 68 $ ?
