


Applied Digital (APLD) conçoit, développe, possède et exploite des centres de données haute densité pour l'intelligence artificielle, l'apprentissage automatique et autres charges de travail de calcul accéléré. Ses campus Polaris Forge et Delta Forge transforment l'alimentation à bas coût et le refroidissement conçu sur mesure en capacité de location à long terme pour les hyperscalers. Le passage de l'hébergement crypto vers l'infrastructure IA crée une opportunité contractuelle plus importante, tout en rendant l'action sensible aux calendriers de construction, à la concentration client et au financement de projets.
Applied Digital Q4 Fiscal 2026 a montré à quelle vitesse le modèle évolue. Les revenus ont augmenté de 407% à 258,7 millions de dollars, l'hébergement HPC a généré 203,0 millions de dollars et l'EBITDA ajusté a atteint 42,4 millions de dollars contre 1,0 million de dollars un an plus tôt. Applied Digital a terminé l'année avec 1,4 GW de charge informatique critique contractualisée et 36 milliards de dollars de revenus de location de base, bien que 5,0 milliards de dollars de dette et une perte GAAP de 110,6 millions de dollars maintiennent la discipline de financement au centre.
Les prévisions boursières APLD pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas de livraison des campus IA et de conversion du carnet de commandes : la livraison ponctuelle de l'AI Factory et le financement stable de projets pourraient convertir 36 milliards de dollars de revenus contractualisés en loyer récurrent et améliorer l'effet de levier opérationnel.
- Le cas du financement et de la construction : les retards de livraison, la dette coûteuse ou la dilution des actions pourraient ralentir la croissance des loyers et réduire la valeur par action du carnet de commandes contractualisé.
Ce guide détaille les prévisions boursières APLD, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur la publication des résultats Q4 fiscal 2026 d'Applied Digital du 27 juillet, le 10-K et les données de marché jusqu'au 18 septembre, plus comment trader les contrats à terme d'actions APLD sur BingX TradFi avec garantie USDT.
Top 5 des Choses à Savoir pour les Investisseurs Applied Digital en Septembre 2026
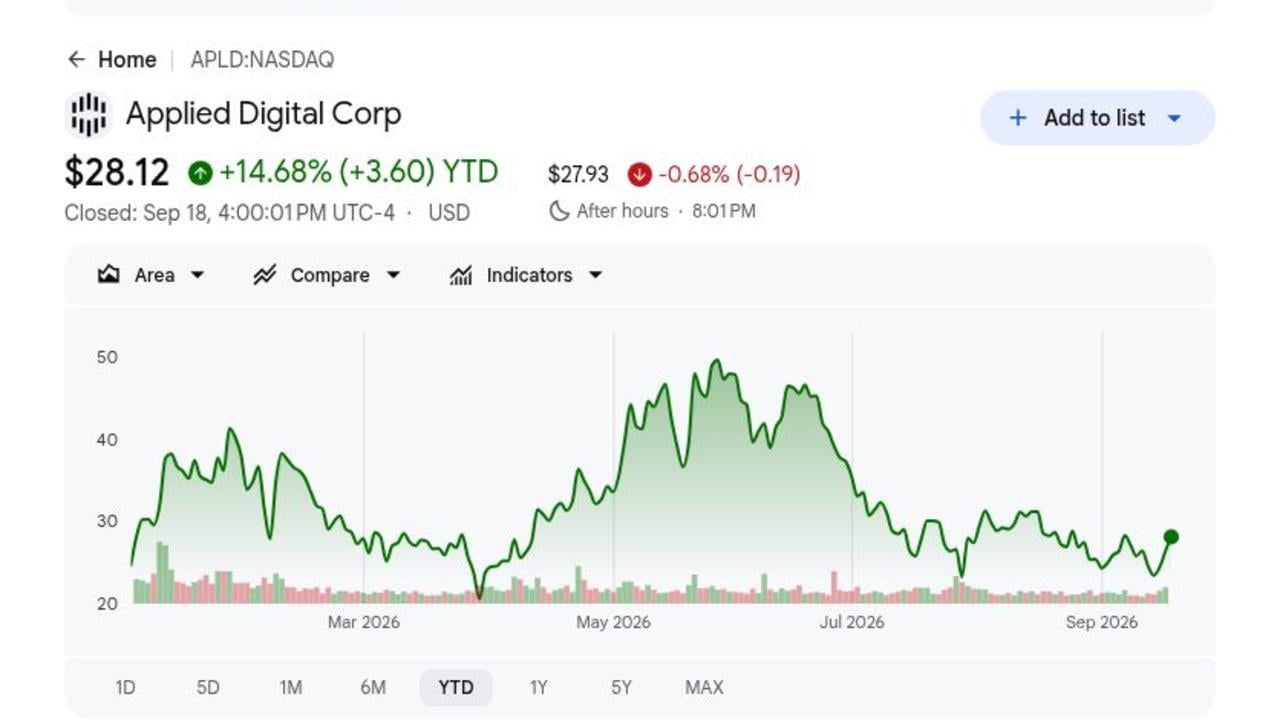
- APLD a clôturé à 28,12 $ le 18 septembre après un gain de 14,68% en 2026 : Le gain montre que les investisseurs récompensent la construction de centres de données IA d'Applied Digital, bien que l'action ait maintenant besoin de la livraison de projets pour justifier une nouvelle hausse. Cinq objectifs d'analystes sélectionnés vont de 58 $ à 90 $.
- Les revenus Q4 fiscaux ont atteint 258,7 millions de dollars, en hausse de 407% : Le trimestre comprenait 152,4 millions de dollars de services d'aménagement locataire et 44,1 millions de dollars de loyer de base. Le mix montre qu'Applied Digital passe du travail de développement vers des revenus récurrents de campus IA.
- L'hébergement HPC a généré 203,0 millions de dollars de revenus : Le segment a également produit 26,2 millions de dollars de bénéfice opérationnel et dépasse maintenant l'activité d'hébergement de centres de données héritée, qui a généré 37,3 millions de dollars à partir de 286 MW de capacité d'hébergement crypto.
- Cinq campus supportent 1,4 GW et 36 milliards de dollars de contrats de base : Les options de renouvellement pourraient porter la valeur totale des contrats à 86 milliards de dollars. Le carnet de commandes offre une visibilité à long terme, bien que les revenus dépendent encore de la livraison des bâtiments Polaris Forge et Delta Forge dans les délais.
- Applied Digital détenait 4,2 milliards de dollars de trésorerie contre 5,0 milliards de dollars de dette : La société a utilisé le financement de projets sécurisés, y compris des émissions d'obligations de 2,15 milliards et 1,59 milliard de dollars, pour financer la construction. La liquidité est substantielle, mais les coûts d'intérêt et les conditions de refinancement détermineront combien d'économies de location atteindront les actionnaires.
Qu'est-ce qu'Applied Digital (APLD) ?
Applied Digital est un développeur d'infrastructure numérique américain qui combine la sélection de sites, l'approvisionnement en énergie, la conception, la construction et les opérations pour les clients de calcul haute performance (HPC). Ses campus AI Factory utilisent des systèmes électriques haute densité, un refroidissement en boucle fermée et des conceptions de bâtiments modulaires pour soutenir les clusters GPU. La société perçoit des frais d'aménagement locataire, des loyers de base, des récupérations et des revenus d'hébergement. Elle exploite également 286 MW de capacité d'hébergement de minage crypto, qui fournit des flux de trésorerie pendant que le plus grand portefeuille HPC entre en service.
La stratégie à long terme se concentre sur la répétition du modèle de campus Polaris Forge sur plusieurs marchés américains riches en énergie. CoreWeave loue de la capacité à Polaris Forge 1, tandis qu'un autre hyperscaler de qualité investissement a signé des accords à long terme pour Delta Forge 1, Polaris Forge 3 et Delta Forge 2. Applied Digital travaille également avec Base Electron sur environ 1,2 GW de génération potentielle de gaz naturel et a séparé son activité de services cloud en ChronoScale, permettant à la direction de concentrer le capital et les opérations sur les centres de données en propriété.
Applied Digital (APLD) Q4 FY2026 Aperçu des Résultats : Les Revenus AI Factory Évoluent tandis que les Besoins de Financement Augmentent
Applied Digital a rapporté des revenus Q4 fiscaux de 258,7 millions de dollars, en hausse de 407%, un BPA dilué ajusté de 0,04 $ contre une perte de 0,03 $ un an plus tôt, un EBITDA ajusté de 42,4 millions de dollars contre 1,0 million de dollars et des revenus d'hébergement HPC de 203,0 millions de dollars. Les revenus annuels ont atteint 611,3 millions de dollars, tandis que la trésorerie et la trésorerie restreinte de fin d'année totalisaient 4,2 milliards de dollars contre 5,0 milliards de dollars de dette. Le compromis central est une croissance contractualisée rapide contre le capital requis pour la livrer.
|
Métrique Financière |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q4 FY2026 |
Q4 FY2025: 51,1M$ |
258,7M$ |
Croissance. Hausse de 407% sur un an. |
|
BPA dilué ajusté Q4 |
Q4 FY2025: -0,03$ |
0,04$ |
Amélioré. Retour à la rentabilité ajustée. |
|
Perte nette GAAP Q4 |
Q4 FY2025: 53,1M$ de perte |
110,6M$ de perte |
Élargie. Compensation basée sur actions et coûts de croissance augmentés. |
|
EBITDA ajusté Q4 |
Q4 FY2025: 1,0M$ |
42,4M$ |
Amélioré. Nouveau loyer HPC et activité d'aménagement mise à l'échelle. |
|
Revenus hébergement HPC Q4 |
— |
203,0M$ |
Élargi. Incluant 44,1M$ de loyer de base. |
|
Revenus FY2026 |
Base FY2025 implique 167% de croissance |
611,3M$ |
Croissance. Les revenus AI Factory ont changé l'échelle de l'entreprise. |
|
Charge informatique critique contractualisée |
— |
1,4GW |
Élargie. Cinq campus supportent 36G$ de revenus de base. |
|
Trésorerie et trésorerie restreinte |
— |
4,2G$ |
Solide. Équilibré contre 5,0G$ de dette. |
- Les revenus de 258,7 millions de dollars ont augmenté de 407% : Les revenus de services ont augmenté de 308% à 208,2 millions de dollars, menés par 152,4 millions de dollars de travaux d'aménagement locataire liés à la livraison de campus HPC. Le résultat montre à quelle vitesse les activités de construction et de location évoluent.
- Le BPA ajusté s'est amélioré à 0,04$ : Le revenu net ajusté a atteint 12,9 millions de dollars contre une perte de 7,6 millions de dollars un an plus tôt. L'amélioration montre une meilleure échelle opérationnelle avant l'impact complet de la compensation GAAP basée sur actions.
- Les revenus d'hébergement HPC ont atteint 203,0 millions de dollars : Le loyer de base a contribué 44,1 millions de dollars et les récupérations locataires ont ajouté 6,5 millions de dollars. Le mix commence à passer des revenus liés à la construction vers les revenus de location récurrents.
- L'EBITDA ajusté a augmenté à 42,4 millions de dollars contre 1,0 million de dollars : Le revenu opérationnel net a atteint 39,9 millions de dollars, montrant que les bâtiments actifs peuvent générer une économie positive au niveau des propriétés même si les pertes consolidées restent élevées.
- 4,2 milliards de dollars de liquidités soutiennent 1,4 GW de construction contractualisée : Le solde de trésorerie est substantiel, bien que 5,0 milliards de dollars de dette et plusieurs campus en développement maintiennent les coûts de financement et les délais de livraison au centre des rendements par action.
Applied Digital (APLD) Perspectives d'Investissement 2026 : Cas Haussier 90$ vs Cas Baissier 18$
Les perspectives 2026 d'Applied Digital dépendent de si son pipeline contractualisé de centres de données IA peut se transformer en capacité active dans les délais sans financement excessif ou dilution. La hausse vient de la conversion du carnet de commandes en loyer récurrent, tandis que les délais de construction et les coûts en capital restent les principaux risques.
Le Cas Haussier : Livraison Ponctuelle des Centres de Données IA Pousse APLD vers 90$
Le Cas Haussier suppose que les bâtiments Polaris Forge et Delta Forge entrent en service dans les délais, transformant 1,4 GW de contrats en loyer de base et revenu opérationnel au niveau des propriétés. Le carnet de commandes de base de 36 milliards de dollars et les attributions répétées d'hyperscalers soutiendraient alors de meilleures conditions de financement et un risque d'exécution plus faible.
Un mouvement vers 90$ nécessiterait que les jalons de construction restent intacts, que la capacité active s'étende au-delà de 175 MW et que le financement adossé aux baux évite une émission d'actions importante. La hausse du loyer de base, un flux de trésorerie libre consolidé positif et plus de clients de qualité investissement renforceraient le cas.
Le Cas de Base : Conversion Stable du Carnet Maintient APLD entre 40$ et 60$
Le Cas de Base suppose que les projets contractualisés continuent d'entrer en service, bien que les dépenses d'intérêt élevées, la compensation basée sur actions et les ouvertures échelonnées de campus ralentissent la croissance des bénéfices par action. Les revenus d'aménagement locataire restent irréguliers tandis que le loyer récurrent devient une plus grande part des revenus.
Sous ce scénario, APLD pourrait négocier principalement entre 40$ et 60$. Les ouvertures ponctuelles de 2027, les budgets de construction stables et le financement par dette lié aux baux signés soutiendraient la fourchette. Les retards sur plusieurs campus ou des coûts de financement matériellement plus élevés affaibliraient le haut de la fourchette.
Le Cas Baissier : Retards de Projet et Coûts de Financement Plus Élevés Tirent APLD vers 18$
Le Cas Baissier suppose que les campus glissent, que les clients modifient les calendriers de déploiement ou que les marchés de capitaux exigent des rendements plus élevés. Applied Digital porterait alors les dépenses de construction et d'intérêt plus longtemps avant que le loyer contractualisé commence.
Un mouvement vers 18$ deviendrait plus probable si la capacité active stagne près de 175 MW, si la dette de projet augmente matériellement au-dessus des besoins adossés aux baux ou si l'émission d'actions s'accélère. Les revenus contractualisés pourraient rester importants, mais une livraison plus lente et plus de dilution exerceraient une pression sur la valeur par action.
Prévisions de Prix de l'Action APLD pour 2026 par les Analystes de Wall Street
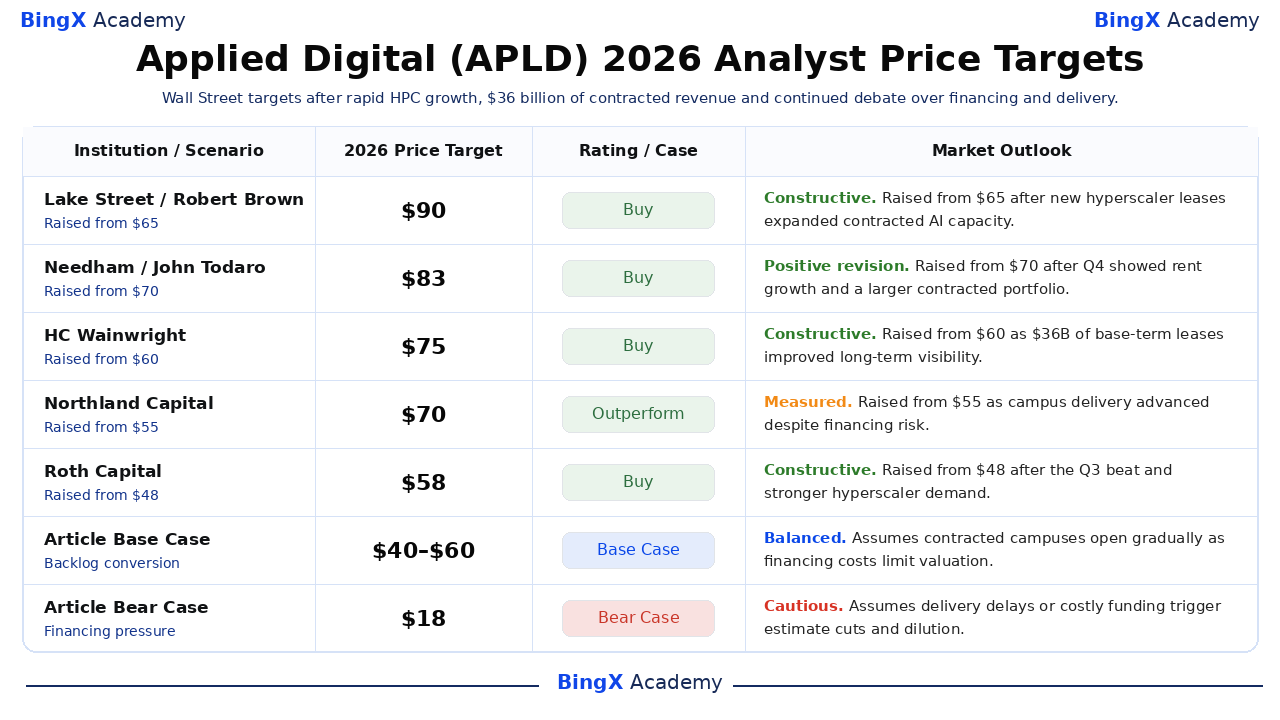
Ces actions tierces datées montrent une large fourchette d'objectifs de 58$ à 90$, reflétant différentes hypothèses sur la construction, le financement et la conversion des baux. Les scénarios d'article restent explicitement séparés des objectifs de Wall Street. Chaque objectif est un point de référence basé sur les hypothèses déclarées de l'entreprise, pas un résultat garanti ou la propre prévision de l'article.
|
Institution / Scénario |
Objectif Prix 2026 |
Rating / Cas |
Perspective Marché |
|
Lake Street |
90$ |
Achat |
Constructif. 9 juin : relevé de 65$ après qu'un nouveau bail d'hyperscaler ait étendu la capacité contractualisée. |
|
Needham |
83$ |
Achat |
Révision positive. 28 juillet : relevé de 70$ après que Q4 ait montré la croissance des loyers et l'expansion du carnet. |
|
HC Wainwright |
75$ |
Achat |
Constructif. 29 juillet : relevé de 60$ car 36 milliards de dollars de baux ont amélioré la visibilité. |
|
Northland Capital |
70$ |
Surperformance |
Mesuré. 28 juillet : relevé de 55$ car la livraison a progressé malgré le risque de financement. |
|
Roth Capital |
58$ |
Achat |
Constructif. 9 avril : relevé de 48$ après le dépassement Q3 et la demande d'hyperscaler. |
|
Cas de Base Article |
40$ à 60$ |
Cas de Base |
Équilibré. Suppose que le carnet se convertit progressivement tandis que les coûts de financement limitent la valorisation. |
|
Cas Baissier Article |
18$ |
Cas Baissier |
Prudent. Suppose des retards ou un financement coûteux déclenchant des réductions et dilution. |
Comment Trader l'Action Applied Digital (APLD) sur BingX
Tradez les perspectives de livraison de campus IA, carnet de commandes contractualisé et financement d'Applied Digital en utilisant BingX TradFi et les outils BingX AI. Parce qu'APLD peut réagir fortement aux annonces de baux, jalons de construction et conditions de financement, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
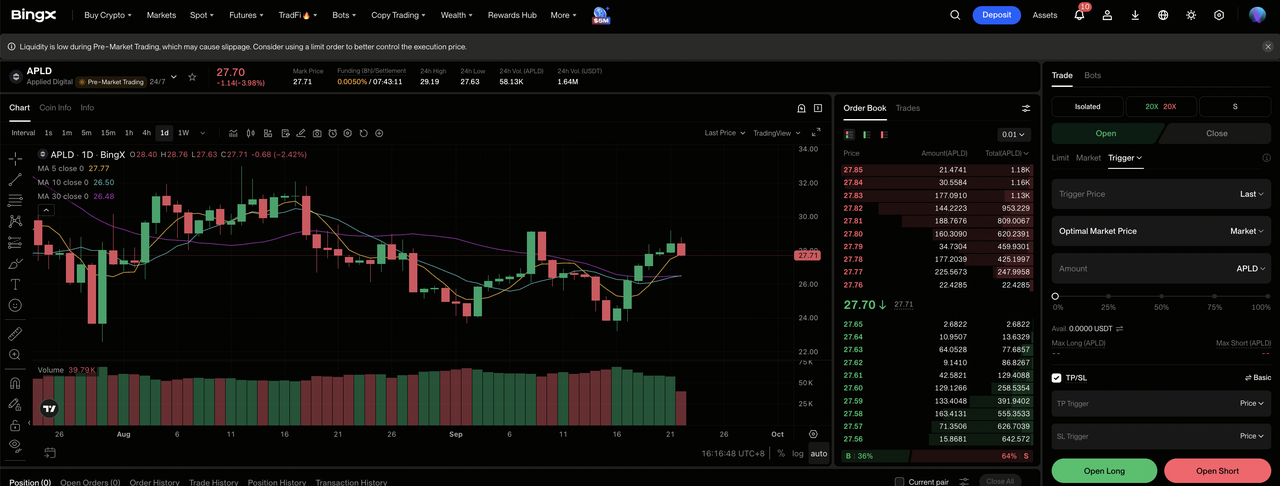
Étape 1 : Accéder à BingX TradFi. S'inscrire et naviguer vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Applied Digital (APLD). Rechercher et sélectionner le contrat contrats à terme perpétuels APLD-USDT.
Étape 3 : Choisir votre direction. Sélectionner Ouvrir Long si vous anticipez des campus ponctuels et une hausse du loyer de base. Sélectionner Ouvrir Short si vous anticipez des retards de livraison, un financement coûteux ou une dilution.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisir Marge Isolée ou Croisée selon votre tolérance au risque. Le gain YTD de 14,68% malgré une croissance rapide des revenus montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définir les niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après avoir entré le trade. APLD peut réagir rapidement aux baux clients, financement, jalons de construction, disponibilité énergétique et résultats.
Top 5 des Risques à Surveiller pour les Investisseurs Applied Digital en 2026
Les baux signés d'Applied Digital améliorent la visibilité, mais des risques d'exécution majeurs subsistent entre la valeur contractuelle et les flux de trésorerie par action. Ces risques peuvent affecter les besoins de financement, les rendements de projets et la valorisation.
- Les retards de construction pourraient reporter des années de loyer : Cinq campus restent à différentes étapes de développement. Les dates de livraison manquées prolongeraient les coûts d'intérêt et de construction avant que les revenus de location commencent.
- La concentration client pourrait amplifier les changements de déploiement : Trois nouveaux baux proviennent du même hyperscaler de qualité investissement, tandis que CoreWeave reste central à Polaris Forge 1. Un retard ou changement de contrat d'un client majeur pourrait affecter l'utilisation et le timing des revenus.
- Les coûts de financement pourraient absorber les rendements de projets : Applied Digital a terminé mai avec 5,0 milliards de dollars de dette et a émis des obligations sécurisées à 6,75% à 7,00%. Des coûts d'intérêt plus élevés laissent moins de flux de trésorerie de projet disponible aux détenteurs d'actions.
- La compensation basée sur actions et la dilution pourraient affaiblir la croissance par action : La compensation basée sur actions Q4 a augmenté de 116,8 millions de dollars et a contribué à la perte GAAP de 110,6 millions de dollars. Plus d'émission d'actions pourrait réduire le bénéfice de revenus plus élevés et de revenus de propriété sur une base par action.
- Les contraintes d'énergie et de permis pourraient limiter l'expansion : Les 1,7 GW supplémentaires en cours de commercialisation nécessitent encore l'accès au réseau, la génération, les permis et le soutien communautaire. Les retards pourraient empêcher la capacité planifiée de devenir une infrastructure louable.
Réflexions Finales : Devriez-vous Investir dans Applied Digital en 2026 ?
Applied Digital est passé d'une histoire de développement vers une plateforme contractualisée de centres de données IA, avec 258,7 millions de dollars de revenus trimestriels, 1,4 GW sous bail et 36 milliards de dollars de valeur contractuelle de base. Ses premiers 175 MW de capacité Polaris Forge montrent que la direction peut faire entrer les projets en service. La question restante est l'efficacité avec laquelle ce progrès opérationnel se convertit en flux de trésorerie libre durable par action.
Le Cas Haussier nécessite une livraison répétée ponctuelle et un financement discipliné pour soutenir 90$. Le Cas Baissier reflète les retards, les dépenses d'intérêt plus élevées et la dilution qui tirent APLD vers 18$. Les traders conservateurs peuvent surveiller les mégawatts actifs, le loyer de base, le NOI au niveau des propriétés, la dette de projet, la concentration client et le nombre d'actions avant de traiter le carnet de commandes comme équivalent à la valeur réalisée.
Rappel de Risque : Le trading et l'investissement dans des actions comme APLD impliquent un risque élevé de perte en capital. La construction, le financement, la concentration client, la disponibilité énergétique, la dilution et le trading avec effet de levier peuvent produire des pertes rapides. Effectuer des recherches indépendantes avant d'allouer du capital.
Lectures Connexes
- Top des Actions de Centres de Données IA à Acheter en 2026 : Serveurs Cloud et Infrastructure de Calcul IA
- Top des Actions de Calcul Haute Performance (HPC) à Surveiller en 2026 : Leaders du Marché du Calcul Accéléré
- Top des Actions de Calcul IA et GPU à Acheter en 2026 : Le Passage à l'Inférence et au Silicium Personnalisé
- Perspectives et Prévision de Prix de l'Action CoreWeave (CRWV) 2026 : CRWV est-il un Bon Investissement ?
- Prédiction de Prix NVIDIA (NVDA) 2026 : La Croissance de l'Infrastructure IA Peut-elle Pousser NVDA vers 420$ ?
