Taiwan Semiconductor Manufacturing Company (TSMC) fabrique des puces conçues par ses clients dans les domaines des smartphones, du calcul IA et des réseaux. Les nœuds de pointe et l'emballage avancé sont au cœur de sa croissance, tandis que les usines à l'étranger élargissent la capacité de fabrication. Les rendements des nouveaux procédés, l'utilisation des capacités par les clients et le coût de l'expansion à l'étranger déterminent si la hausse des commandes IA génère suffisamment de revenus pour justifier un programme d'investissement historiquement important.
Le dernier trimestre a montré que la production à deux nanomètres prend de l'ampleur tandis que les marges absorbent les coûts de montée en cadence. Le chiffre d'affaires en dollars américains de TSMC au T3 a atteint 46,72 milliards de dollars, en hausse de 41,2 % sur un an, et le N2 a représenté 8 % du chiffre d'affaires des plaquettes. Le bénéfice dilué s'est établi à 4,60 dollars par ADR américain, mais la marge brute a reculé par rapport au T2 à 66,4 %. Le test du T4 consiste à déterminer si un volume plus important compense les coûts des nouveaux nœuds et des usines à l'étranger.
Les prévisions pour l'action TSM en 2026 s'articulent désormais autour de deux points de vue concurrents :
- Le scénario de la demande en nœuds avancés : Les accélérateurs IA, la production à 2 nanomètres et une meilleure orientation des revenus au T4 peuvent soutenir des bénéfices premium à mesure que de nouvelles capacités entrent en service.
- Le scénario de l'intensité capitalistique : Les usines à l'étranger, les coûts de montée en cadence des nœuds et un budget d'investissement de 60 à 64 milliards de dollars peuvent diluer les rendements si les dépenses des clients ou l'utilisation des capacités faiblissent.
Ce guide détaille les prévisions pour l'action TSM, les scénarios de prix pour 2026, les risques clés et les perspectives des analystes, en s'appuyant sur la publication des résultats du T3 de TSMC le 15 octobre, la présentation aux investisseurs, la retranscription de l'appel téléphonique et les données de marché jusqu'au 19 octobre, ainsi que comment acheter des actions TSM sur BingX TradFi avec des USDT.
Top 5 des informations essentielles pour les investisseurs TSMC en octobre 2026
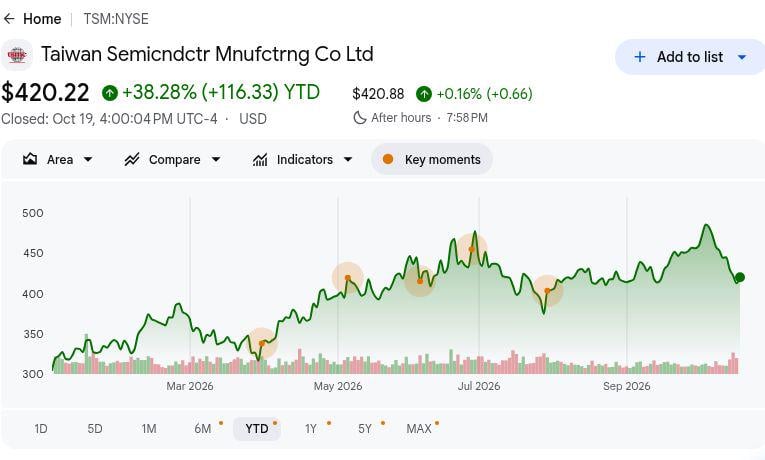
- TSM a clôturé à 420,22 $, en hausse de 38,28 % depuis le début de l'année. La clôture de l'ADR NYSE le 19 octobre a progressé de 7,61 $ dans la journée et se situe en dessous de l'objectif post-T3 de Barclays à 670 $. Cette performance depuis le début de l'année reflète l'optimisme autour de l'IA, rendant les résultats et la réalisation des marges plus importants qu'une comparaison avec les objectifs des analystes.
- Le chiffre d'affaires en USD du T3 de 46,72 milliards de dollars a dépassé les prévisions de la société. Le résultat a dépassé le plafond de 45,8 milliards de dollars de 0,92 milliard et a progressé de 41,2 % sur un an en dollars. Cette échelle confirme une demande robuste pour les technologies de pointe, bien que la croissance de 50,9 % enregistrée en monnaie locale soit différente en raison des variations des taux de change. Cette distinction est importante lors de la modélisation de l'ADR.
- La part du 2 nanomètres a progressé à 8 % des ventes de plaquettes. Le N2 représentait 3 % du chiffre d'affaires des plaquettes au T2 ; les 7 nanomètres et en dessous ont ensemble atteint 79 % au T3. Le N2 soutient la tarification future, mais les coûts de montée en cadence ont contribué à faire baisser la marge brute de 1,3 point à 66,4 %.
- Les prévisions de chiffre d'affaires pour le T4 atteignent 54,3 milliards de dollars au maximum. La fourchette de 52,3 à 54,3 milliards de dollars implique une croissance séquentielle d'environ 14 % à son point médian par rapport au T3. La direction a également projeté une croissance du chiffre d'affaires annuel en USD d'environ 44 %. La marge brute guidée de 65 % à 67 % teste l'économie de la montée en cadence.
- Un budget d'investissement de 60 à 64 milliards de dollars rehausse le test de rendement. La direction a réitéré ce plan pour 2026 et s'attend à ce que la capacité de la famille N2 plus que double en 2027. Les usines à l'étranger devraient diluer la marge brute de 2026 d'environ deux points, s'élargissant vers trois à quatre points dans les années suivantes. Les commandes soutenues doivent justifier leur échelle.
Qu'est-ce que Taiwan Semiconductor Manufacturing Company (TSM) ?
Taiwan Semiconductor Manufacturing Company (TSMC) est la principale fonderie de semi-conducteurs au monde, fabriquant des puces avancées conçues par des entreprises telles qu' Apple, NVIDIA et AMD. Fondée en 1987, TSMC a été pionnière du modèle de fonderie pure, se concentrant sur la production de puces plutôt que sur le développement de conceptions de processeurs concurrentes. Ses technologies de fabrication et ses services d'emballage avancés soutiennent les smartphones, les accélérateurs IA, le calcul haute performance, l'électronique automobile et les appareils connectés. En 2025, TSMC a fabriqué 12 682 produits pour 534 clients en utilisant 305 technologies de procédés, avec une croissance du chiffre d'affaires tirée par le volume de production, la demande en nœuds avancés et l'efficacité de fabrication.
TSMC développe sa capacité de fabrication de nouvelle génération à 2 nm (N2) à Taïwan, avec une capacité annuelle de la famille N2 qui devrait plus que doubler en 2027. Son procédé A14 est prévu pour une production à risque en 2027 et une production en volume en 2028, tandis qu'une deuxième usine de fabrication en Arizona vise une production au T3 2027. La technologie d'emballage avancé CoWoS de la société joue également un rôle essentiel dans la connexion des processeurs IA avec la mémoire à haute bande passante (HBM). Ces investissements renforcent la position de TSMC dans la chaîne d'approvisionnement du matériel IA, avec une croissance future liée à la demande des clients, aux rendements de production et à l'expansion en temps voulu des capacités. Le guide de la chaîne d'approvisionnement en fabrication de semi-conducteurs explique son rôle dans la production de puces avancées.
En savoir plus : Top 10 des actions matériel IA à surveiller en 2026 : L'architecture qui propulse l'intelligence de nouvelle génération
Résultats de TSMC (TSM) au T3 2026 : Une forte demande IA propulse le chiffre d'affaires au-delà des prévisions et relève les perspectives
TSMC a annoncé un chiffre d'affaires au T3 2026 de 46,72 milliards de dollars, en hausse de 41,2 % sur un an et de 0,92 milliard au-dessus du plafond de ses prévisions. Le BPA dilué a atteint 4,60 dollars par ADR, dépassant l'estimation consensuelle de 4,46 dollars, tandis que les technologies à nœuds avancés ont contribué à hauteur de 79 % du chiffre d'affaires des plaquettes et que le 2 nm (N2) a atteint 8 %. La marge brute est restée solide à 66,4 %, bien que les coûts de montée en cadence du N2 et de fabrication à l'étranger aient pesé sur la rentabilité. Les prévisions de chiffre d'affaires pour le T4, de 52,3 à 54,3 milliards de dollars, signalent une croissance continue, l'efficacité de fabrication étant au cœur du maintien des marges.
|
Indicateur financier |
Prévision / Consensus |
Résultat / Réel |
Surprise |
|
Chiffre d'affaires en USD au T3 |
Prévision 44,6 Md–45,8 Md |
46,72 Md $ |
Dépassé. 0,92 Md $ au-dessus du plafond des prévisions ; en hausse de 41,2 % sur un an. |
|
BPA dilué/ADR au T3 |
Consensus FactSet à 4,46 $ |
4,60 $ |
Dépassé. 0,14 $ au-dessus du consensus. |
|
Mix nœuds avancés au T3 |
77 % au T2 |
79 % du chiffre d'affaires des plaquettes |
En hausse. +2 points de pourcentage en séquentiel. |
|
Mix plaquettes N2 au T3 |
3 % au T2 |
8 % du chiffre d'affaires des plaquettes |
En hausse. +5 points de pourcentage en séquentiel. |
|
Marge brute au T3 |
Prévision 65 %–67 % |
66,40 % |
Dans la fourchette. En baisse de 1,3 point par rapport au T2. |
|
Marge opérationnelle au T3 |
Prévision 56 %–58 % |
58,70 % |
Au-dessus. 0,7 point au-dessus du plafond des prévisions. |
|
Perspectives du chiffre d'affaires en USD au T4 |
Réel T3 : 46,72 Md $ |
52,3 Md–54,3 Md |
En hausse. Le point médian implique une croissance séquentielle de 14,1 %. |
- Le chiffre d'affaires en USD de 46,72 milliards de dollars a dépassé les prévisions de 0,92 milliard. Une croissance de 41,2 % sur un an et de 16,2 % par rapport au T2 montre que la demande s'est accélérée sur toutes les bases de reporting. De solides commandes de technologies de pointe ont porté les expéditions au-delà des prévisions. Les nouvelles capacités doivent convertir ce volume en rendements.
- Le bénéfice par ADR de 4,60 $ a dépassé l'estimation suivie de 0,14 $. L'estimation FactSet citée par Investor's Business Daily était de 4,46 $, tandis que TSMC a enregistré une croissance de ses bénéfices de 68,7 % sur un an dans sa monnaie de reporting. Cela soutient l'effet de levier opérationnel, bien que les coûts de démarrage du N2 puissent le modifier.
- Le N2 est passé de 3 % à 8 % du chiffre d'affaires des plaquettes. Le N3 a ajouté 33 % et le N5 encore 28 %, portant les 7 nanomètres et en dessous à 79 % des ventes de plaquettes au T3. La progression de cinq points dans le mix N2 démontre une production réelle ; le rendement et la tarification restent des tests pour les marges.
- La marge brute a reculé de 1,3 point à 66,4 %. Elle est restée dans la fourchette de prévisions du T3 de 65 % à 67 %, tandis que la marge opérationnelle de 58,7 % a dépassé le plafond des prévisions à 58 %. La dilution liée à la montée en cadence du N2 explique le contraste des marges ; des volumes plus importants doivent absorber ces coûts.
- Les prévisions pour le T4 s'articulent autour d'un chiffre d'affaires de 53,3 milliards de dollars. Ce point médian implique une croissance séquentielle d'environ 14,1 %, tandis que la marge brute guidée reste à 65 %-67 % et que le chiffre d'affaires annuel en USD devrait progresser d'environ 44 %. Environ deux points de dilution liée aux activités à l'étranger font des rendements de l'expansion le véritable test.
Perspectives d'investissement TSMC (TSM) 2026 : Scénario haussier à 600 $ vs. scénario baissier à 350 $
Les perspectives de TSMC pour 2026 dépendent de la capacité d'une forte demande en puces IA et d'une adoption croissante du 2 nm (N2) à soutenir la croissance des revenus et des marges bénéficiaires élevées. Les prévisions pour le T4 indiquent une nouvelle augmentation significative des ventes, tandis que le budget de dépenses d'investissement de 60 à 64 milliards de dollars place l'efficacité de fabrication, l'utilisation des capacités et les coûts d'expansion à l'étranger au cœur des rendements futurs.
Scénario haussier : Une forte demande N2 pousse TSM vers 600 $
Le scénario haussier suppose que le chiffre d'affaires du T4 approche ou dépasse le plafond des prévisions à 54,3 milliards de dollars, car les accélérateurs IA, les puces de réseau et les smartphones haut de gamme stimulent la demande en nœuds avancés. Le N2 s'étend au-delà de sa contribution au T3 de 8 % du chiffre d'affaires des plaquettes, tandis que l'amélioration des rendements de production compense les coûts de démarrage. Une marge brute proche de 67 % renforcerait les bénéfices malgré les investissements importants dans les nouvelles usines.
Une progression vers 600 $ par ADR nécessiterait des ventes plus solides au T4, des marges maintenues et des engagements fermes de clients N2 pour 2027 soutenant l'expansion de capacité prévue. Une plus grande efficacité de production et une demande IA soutenue renforceraient le potentiel de hausse, tandis que des marges plus faibles pourraient limiter les gains de valorisation.
Scénario de base : Une demande stable en puces maintient TSM entre 430 $ et 500 $
Le scénario de base suppose que le chiffre d'affaires du T4 reste dans la fourchette de prévisions de la direction de 52,3 à 54,3 milliards de dollars, la demande en IA et en nœuds avancés continuant de croître. L'adoption du N2 s'élargit, mais les dépenses de démarrage et les coûts de fabrication à l'étranger maintiennent la marge brute dans la fourchette guidée de 65 % à 67 %. Les dépenses d'investissement importantes modèrent également la génération de trésorerie à court terme.
TSM pourrait s'échanger entre 430 $ et 500 $ par ADR si les ventes du T4 atteignent les prévisions, si la marge brute reste au-dessus de 65 % et si la rentabilité opérationnelle reste solide. L'amélioration des rendements du N2 soutiendrait la limite supérieure, tandis que des commandes plus lentes ou des coûts plus élevés à l'étranger pourraient faire pression sur la fourchette.
Scénario baissier : La hausse des coûts de fabrication tire TSM vers 350 $
Le scénario baissier suppose que les clients IA ralentissent leurs engagements de capacité tandis que la demande en électronique grand public s'affaiblit. Les coûts de démarrage du N2 et les coûts des usines à l'étranger pourraient augmenter plus vite que l'utilisation, faisant passer la marge brute en dessous du plancher des prévisions du T4 à 65 %. Le programme de dépenses d'investissement de 60 à 64 milliards de dollars exercerait alors une pression accrue sur la trésorerie et les rendements des investissements.
Une progression vers 350 $ par ADR deviendrait plus probable si le chiffre d'affaires du T4 tombait en dessous de 52,3 milliards de dollars, si la direction revoyait à la baisse ses perspectives de demande pour 2027, ou si les coûts de fabrication à l'étranger augmentaient plus vite que prévu. Des marges plus faibles et une utilisation des capacités plus lente pourraient accentuer la pression sur la valorisation.
Prévisions du cours de l'action TSM pour 2026 selon les analystes de Wall Street
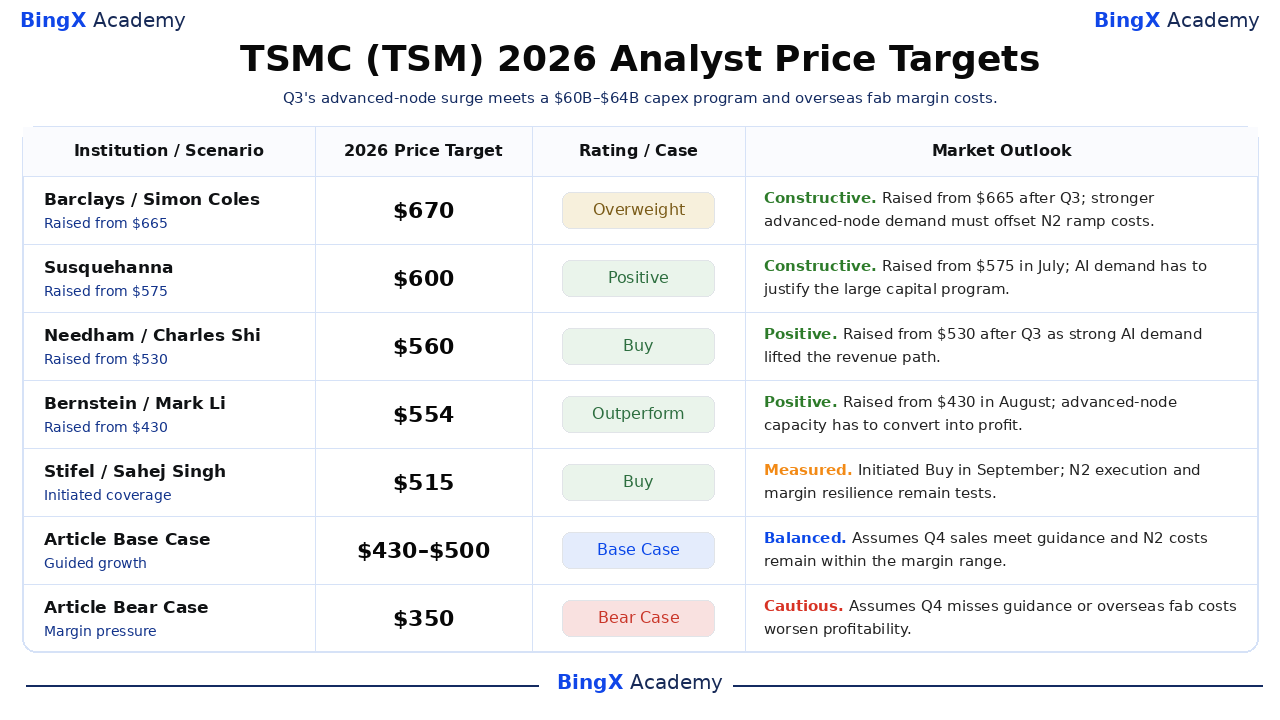
Ces objectifs de tiers nommés et datés se réfèrent à l'ADR TSM américain et couvrent généralement un horizon d'analyste d'environ 12 mois ; ils ne doivent donc pas être confondus avec des prix garantis pour décembre 2026. L'écart de 515 $ à 670 $ reflète différentes hypothèses concernant la demande en IA, la tarification des plaquettes et les coûts de capacité. Les deux dernières lignes correspondent à des scénarios éditoriaux pour 2026.
|
Institution / Scénario |
Objectif de prix 2026 |
Notation / Cas |
Perspectives de marché |
|
Barclays |
670 $ |
Surpondérer |
Constructif. 16 octobre : Relevé de 665 $ à 670 $ après le T3 ; point de vue éditorial : une demande plus forte en technologies de pointe soutient les bénéfices, sous réserve des coûts de marge liés au N2. |
|
Susquehanna |
600 $ |
Positif |
Constructif. 16 juillet : Relevé de 575 $ à 600 $ en juillet ; point de vue éditorial : la durabilité des commandes IA est importante alors que les dépenses d'investissement restent à 60–64 Md $. |
|
Needham |
560 $ |
Achat |
Positif. 15 octobre : Relevé de 530 $ à 560 $ sur les résultats du T3 ; la forte croissance de l'IA a été citée dans la couverture post-résultats. |
|
Bernstein |
554 $ |
Surperformance |
Positif. 11 août : Relevé de 430 $ à 554 $ en août ; point de vue éditorial : l'objectif nécessite une production en nœuds avancés et une tarification permettant de le convertir en profit. |
|
Stifel |
515 $ |
Achat |
Mesuré. 2 septembre : Initiation à l'Achat avec un objectif à 515 $ ; point de vue éditorial : l'exécution du N2 et la résilience des marges doivent soutenir la prime. |
|
Scénario de base de l'article |
430–500 |
Scénario de base |
Équilibré. Suppose que les ventes du T4 atteignent les prévisions et que les coûts du N2 restent dans la fourchette de marges. |
|
Scénario baissier de l'article |
350 $ |
Scénario baissier |
Prudent. Suppose que le T4 manque les prévisions ou que les coûts des usines à l'étranger dégradent la rentabilité. |
Comment acheter des actions TSMC (TSM) sur BingX
Achetez et conservez des actions TSMC via BingX Stocks Trading en utilisant des USDT ou des USDC. TSMC offre une exposition à la demande en puces IA, à la fabrication avancée de semi-conducteurs et à sa capacité de production 2 nm (N2) en expansion. Avec l'investissement fractionné et sans effet de levier ni frais de financement, les utilisateurs éligibles peuvent constituer des positions en fonction de leurs objectifs d'investissement et de leurs perspectives de croissance à long terme de TSMC.
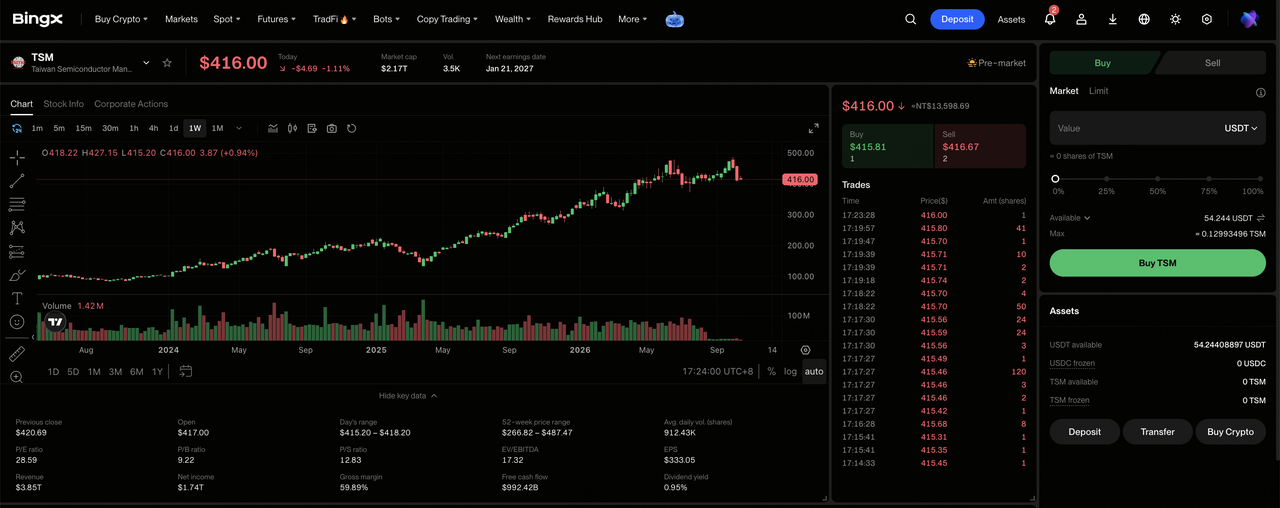
Étape 1 : Accéder à BingX Stocks Trading. Inscrivez-vous ou connectez-vous à BingX, complétez la vérification d'identité requise et naviguez vers « TradFi > Actions ». Acceptez la Divulgation des risques liés au trading d'actions si vous accédez au produit pour la première fois.
Étape 2 : Préparez vos USDT ou USDC. Assurez-vous que votre compte Spot dispose de fonds suffisants pour l'achat. Transférez des USDT ou des USDC depuis votre compte de fonds ou votre compte Wealth si nécessaire. Les achats fractionnés commencent à partir de 5 USDC ou 0,0001 action.
Étape 3 : Sélectionnez TSMC (TSM). Ouvrez le marché des actions, recherchez TSM et sélectionnez Taiwan Semiconductor Manufacturing Company (TSM). Consultez le cours actuel de l'action, la session de trading et les types d'ordres disponibles.
Étape 4 : Achetez des actions TSMC. Sélectionnez « Acheter », saisissez le montant de l'investissement ou la quantité d'actions, et choisissez un ordre au marché ou à cours limité. Les ordres au marché s'exécutent aux prix disponibles pendant les heures de trading prises en charge, tandis que les ordres à cours limité s'exécutent au prix spécifié ou mieux lorsqu'une liquidité suffisante est disponible.
Étape 5 : Consultez et gérez vos avoirs. Ouvrez « Actions > Positions » pour surveiller vos actions TSM et votre profit ou perte non réalisé(e). Utilisez Tous les ordres pour consulter les transactions ou vendre des actions si nécessaire. Le règlement T+1 affecte généralement la disponibilité du produit des ventes pour un retrait, plutôt que le moment où les actions peuvent être vendues.
Top 5 des risques à surveiller pour les investisseurs TSMC en 2026
La position de leader de TSMC en matière de procédés n'élimine pas les risques financiers et opérationnels liés à la montée en puissance de nouveaux nœuds et de nouvelles usines. Chacun d'eux peut modifier les rendements de trésorerie attendus ou la valorisation attribuée à l'ADR américain.
- Les dépenses d'investissement peuvent dépasser la demande des clients. Le budget 2026 de 60 à 64 milliards de dollars engage des liquidités en anticipation des ventes futures de plaquettes. Si les commandes IA ou l'utilisation des usines déçoivent, les amortissements et la réduction du flux de trésorerie disponible peuvent diminuer le bénéfice par ADR et le prix que les investisseurs sont prêts à payer pour la croissance attendue.
- Les usines à l'étranger peuvent diluer la marge brute. La direction prévoit une dilution d'environ deux points en 2026 et de trois à quatre points dans les années suivantes. Si ces coûts arrivent avant la tarification premium et les volumes, les revenus supplémentaires se traduisent par moins de profit, réduisant le retour sur capital investi.
- Les variations de rendement et de mix du N2 peuvent réduire les rendements. Le N2 représentait déjà 8 % des ventes de plaquettes au T3 tandis que la marge brute reculait séquentiellement de 1,3 point. Une montée en rendement lente ou des coûts de démarrage plus importants pourraient empêcher des ventes plus élevées en nœuds avancés de générer une croissance proportionnelle des bénéfices.
- La faiblesse de la consommation peut saper le mix IA. La direction a mis en avant les marchés sensibles aux prix et la hausse des coûts des composants lors de son appel d'octobre. Un ralentissement des smartphones ou des PC peut réduire l'utilisation des usines en dehors de l'IA, laissant les charges de fabrication fixes réparties sur moins de plaquettes et pesant sur le bénéfice par action.
- Les politiques et la concentration géographique peuvent perturber la production. La fabrication avancée dépend encore fortement de Taïwan, malgré l'expansion en Arizona et au Japon. Les tensions dans le détroit de Taïwan, les restrictions à l'exportation ou les interruptions d'approvisionnement pourraient retarder les livraisons, nécessiter une redondance coûteuse et augmenter la décote que les investisseurs appliquent aux flux de trésorerie futurs.
Conclusion : Faut-il investir dans TSMC en 2026 ?
TSMC a abordé le dernier trimestre avec une combinaison rare de 41,2 % de croissance du chiffre d'affaires en dollars, 79 % de mix de plaquettes en nœuds avancés et une fourchette de chiffre d'affaires pour le T4 débutant à 52,3 milliards de dollars. Le N2 est passé du développement à une production significative, et la demande en IA offre à la fonderie un contexte de commandes exceptionnellement solide. Son leadership exige des dépenses exceptionnelles.
Le scénario haussier à 600 $ dépend de la capacité du N2 à atteindre les bénéfices tandis que la marge brute du T4 se maintient près de 67 % ; le scénario baissier à 350 $ suppose que les commandes ou les rendements ne peuvent pas absorber les coûts à l'étranger et de démarrage. La fourchette de base de 430 $ à 500 $ suppose des ventes guidées et des coûts de montée en cadence. Les investisseurs prudents peuvent attendre les résultats du chiffre d'affaires du T4, de la marge brute et des capacités de 2027.
Avertissement sur les risques : Le trading et l'investissement dans des actions telles que TSM comportent un risque élevé de perte en capital. La construction d'usines, le rendement des procédés, les changements de politique, la concentration à Taïwan et les variations des dépenses en IA peuvent entraîner une volatilité importante. Effectuez des recherches indépendantes avant d'allouer des capitaux.
Lecture connexe
- Qu'est-ce que BingX Stocks Trading ? Guide du débutant pour trader des actions américaines et des ETF avec des cryptomonnaies
- Meilleures actions de fabrication de puces IA à acheter en 2026 : TSMC, ASML et la fabrication avancée de puces
- Meilleures actions de semi-conducteurs IA à acheter en 2026 : Guide complet sur les puces IA et la chaîne d'approvisionnement
- Prévision du cours de NVIDIA (NVDA) 2026 : La croissance de l'infrastructure IA peut-elle pousser NVDA vers 420 $ ?
- Prévision du cours d'ASML Holding (ASML) 2026 : La demande en EUV peut-elle pousser ASML vers 2 500 $ ?
