

Keel Infrastructure (KEEL), anciennement Bitfarms, est un développeur et propriétaire nord-américain de centres de données et d'infrastructures énergétiques pour le calcul haute performance et l'intelligence artificielle. L'entreprise ferme progressivement ses opérations de minage de Bitcoin et réoriente son énergie, ses terrains et ses connexions au réseau vers de grands campus informatiques. Son pipeline de développement de 2,2 GW crée une option de capacité substantielle, bien que l'action reste sensible aux accords de locataires, aux permis, aux coûts de construction et au financement.
Le dernier trimestre a montré pourquoi la transition peut paraître faible avant que les nouveaux contrats de location ne commencent à générer des revenus. Les revenus de Keel Infrastructure au Q2 2026 ont chuté de 50% à 30,4 millions de dollars alors que Keel fermait son opération de minage de Moses Lake, tandis que l'EBITDA ajusté est passé d'un bénéfice de 6,6 millions de dollars à une perte de 23,7 millions de dollars. L'argument d'investissement dépend maintenant de savoir si 819 millions de dollars de liquidités peuvent soutenir Panther Creek, Sharon et Moses Lake à travers l'obtention des permis et l'exécution des contrats de location.
Les prévisions pour l'action KEEL en 2026 se concentrent maintenant sur deux points de vue concurrents :
- L'argument du pipeline électrique et des contrats de locataires : les permis et les contrats hyperscale pourraient convertir 341 MW de capacité énergisée et 430 MW de capacité sécurisée en flux de trésorerie d'infrastructure IA de longue durée.
- L'argument du retard de développement et du capital : les glissements de location, les dépassements de coûts ou de nouveaux besoins de financement pourraient consommer les liquidités avant que le pipeline de 2,2 GW ne produise des revenus matériels de calcul haute performance.
Ce guide détaille les prévisions de l'action KEEL, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur le rapport de bénéfices Q2 2026 de Keel Infrastructure du 10 août, le dossier trimestriel et les données de marché jusqu'au 18 septembre, ainsi que comment trader les futures d'actions KEEL sur BingX TradFi avec une garantie USDT.
Top 5 des Éléments que les Investisseurs de Keel Infrastructure Doivent Connaître en Septembre 2026
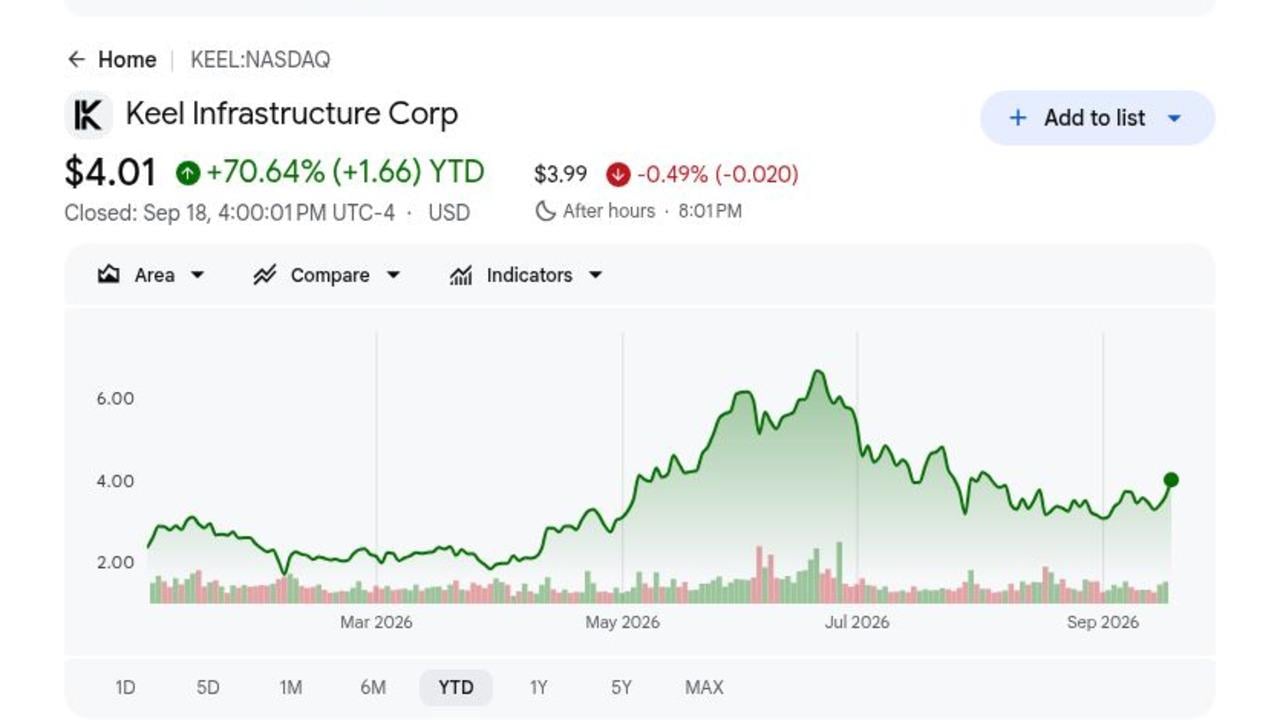
- KEEL a clôturé à 4,01 $ après avoir gagné 70,64% en 2026 : La clôture du 18 septembre a suivi un gain quotidien de 11% alors que les investisseurs réévaluaient l'ancien mineur de Bitcoin autour de l'infrastructure IA. La hausse élève les attentes d'exécution avant que Keel n'ait signé un contrat HPC majeur.
- Les revenus Q2 ont chuté de 50% à 30,4 millions de dollars : Les revenus ont diminué de 60,9 millions de dollars alors que les prix du Bitcoin se sont affaiblis et le minage américain à Moses Lake s'est arrêté en avril. La transition est en partie intentionnelle, mais elle laisse un écart entre les revenus miniers en baisse et les futurs loyers de centres de données.
- Le pipeline de développement a atteint 2,2 GW : Keel a rapporté 341 MW de capacité énergisée, 430 MW de capacité sécurisée et 1,5 GW de potentiel d'expansion en Pennsylvanie, Washington et Québec. La valeur dépend des permis, des contrats de location et de la construction transformant l'accès à l'énergie en installations occupées.
- La liquidité a atteint 819 millions de dollars après une offre d'obligations de 458 millions de dollars : Le solde du 7 août comprenait 698 millions de dollars de liquidités non restreintes et 121 millions de dollars de Bitcoin non grevé. Ce financement soutient le développement de sites avant les engagements de locataires, bien que la dette convertible et les futures actions puissent encore diluer les actionnaires.
- Trois sites prioritaires sont entrés en négociations actives avec des locataires : Panther Creek, Sharon et Moses Lake étaient proches de l'obtention complète des permis avec plusieurs locataires potentiels sur chaque site. Un contrat signé fournirait la preuve la plus claire que Keel peut convertir l'accès à l'énergie en revenus contractés de centres de données.
Qu'est-ce que Keel Infrastructure (KEEL) ?
Keel Infrastructure est une entreprise axée sur l'infrastructure qui contrôle des sites connectés à l'électricité pour des centres de données et le calcul haute performance. Son portefeuille opérationnel s'étend sur la Pennsylvanie, l'État de Washington et le Québec, où les interconnexions de réseau, les terrains et l'accès à l'énergie peuvent soutenir de grands campus informatiques. Keel développe et possède les installations sous-jacentes plutôt que de vendre des puces ou des logiciels cloud. Les revenus reflètent encore l'héritage du minage de Bitcoin, bien que le modèle à long terme prévu soit un revenu d'infrastructure contracté provenant de locataires IA et HPC.
La stratégie se concentre sur Panther Creek et Sharon en Pennsylvanie, Moses Lake à Washington et Sherbrooke au Québec. Keel a accepté ses premiers modules Vertiv à Moses Lake, avancé l'équipement long délai à Sharon, commencé les contrats de fibre finaux sur les trois sites prioritaires et signé un accord avec Hydro-Sherbrooke couvrant le transfert conditionnel et l'exploitation de 96 MW. Ces projets placent Keel dans le cycle plus large de l'infrastructure des centres de données IA, bien que la direction ait encore besoin de clients signés et d'économies de construction.
Aperçu des Bénéfices Q2 2026 de Keel Infrastructure (KEEL) : Les Revenus Hérités Chutent Avant le Début des Contrats IA
Keel a rapporté des revenus Q2 de 30,4 millions de dollars, en baisse de 50% par rapport à 60,9 millions de dollars, et une perte de 64,0 millions de dollars d'opérations continues égale à 0,11 $ par action diluée. L'EBITDA ajusté est passé à négatif 23,7 millions de dollars contre positif 6,6 millions de dollars, tandis que les frais G&A ont augmenté de 62% à 31,3 millions de dollars alors que l'entreprise embauchait des spécialistes d'infrastructure. La liquidité de 819 millions de dollars et un pipeline de 2,2 GW ont financé la transition, bien que les nouveaux revenus HPC n'aient pas encore compensé la fermeture du minage.
|
Métrique Financière |
Prévision / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 2026 |
60,9M$ un an plus tôt |
30,4M$ |
Contracté. Les revenus ont chuté de 50% alors que Keel fermait le minage de Moses Lake et que les prix du Bitcoin s'affaiblissaient. |
|
BPA dilué Q2 |
Bénéfice de 0,02$ un an plus tôt |
-0,11$ |
Élargi. Les opérations continues sont passées à une perte pendant la transition d'infrastructure. |
|
Perte opérationnelle Q2 |
Revenu opérationnel de 10,8M$ un an plus tôt |
-140,8M$ |
Détérioré. Le résultat incluait 84,1M$ de dépréciation et d'effets d'actifs numériques. |
|
EBITDA ajusté Q2 |
6,6M$ un an plus tôt |
-23,7M$ |
Devenu négatif. L'embauche de développement et la baisse des revenus miniers ont réduit les bénéfices. |
|
Frais G&A Q2 |
19,4M$ un an plus tôt |
31,3M$ |
Augmenté. Les frais ont augmenté de 62% alors que Keel embauchait des spécialistes d'infrastructure senior. |
|
Liquidité au 7 août |
— |
819M$ |
Renforcé. Le solde incluait 698M$ en liquidités et 121M$ de Bitcoin non grevé. |
|
Pipeline de développement |
— |
2,2 GW |
Avancé. Le portefeuille incluait 341 MW énergisés et 430 MW de capacité sécurisée. |
|
Bitcoin vendu depuis le 1er avril |
— |
1 085 BTC pour 75M$ |
Transitionné. Keel a continué à financer l'éloignement du minage. |
- Les revenus de 30,4 millions de dollars ont chuté de 30,5 millions de dollars d'une année sur l'autre : La baisse de 50% reflétait la sortie du minage de Keel et l'affaiblissement de l'économie du Bitcoin. Les trimestres futurs devraient être jugés davantage sur les jalons de location car les comparaisons héritées resteront déformées jusqu'à ce que les loyers HPC commencent.
- La perte de 0,11$ par action a remplacé un bénéfice de 0,02$ : Les opérations continues ont perdu 64,0 millions de dollars, tandis qu'un gain dérivé de 77,0 millions de dollars a partiellement compensé la perte opérationnelle de 140,8 millions de dollars. Les besoins de trésorerie opérationnelle fournissent donc une vue plus claire que le revenu net titre.
- L'EBITDA ajusté a chuté de 30,3 millions de dollars à négatif 23,7 millions de dollars : L'augmentation du personnel de développement et la baisse des revenus miniers ont poussé la marge à négatif 78%. Le résultat montre que la transition consomme du capital avant que les contrats de locataires ne commencent à produire des flux de trésorerie récurrents.
- La liquidité a atteint 819 millions de dollars : Keel détenait 698 millions de dollars en liquidités et 121 millions de dollars en Bitcoin non grevé après avoir levé 458 millions de dollars par le biais d'obligations convertibles. Le solde fournit une piste de développement, bien que les conditions de financement futures restent importantes alors que les dépenses de construction augmentent.
- Le pipeline de 2,2 GW reste le principal moteur de valeur : Le portefeuille incluait 341 MW énergisés, 430 MW sécurisés et 1,5 GW sous examen d'expansion. Louer même une partie de cette capacité pourrait remodeler les revenus, bien que les mégawatts d'expansion non signés ne doivent pas être traités comme une demande contractée.
Perspectives d'Investissement 2026 de Keel Infrastructure (KEEL) : Scénario Haussier de 10$ vs Scénario Baissier de 3$
Les perspectives 2026 de Keel dépendent de la capacité de son large portefeuille électrique à se convertir en contrats de location de centres de données IA signés avant que les revenus miniers ne diminuent davantage. Le potentiel haussier provient des victoires de locataires et du financement de projets, tandis que les retards de location et la dilution restent les principaux risques.
Le Scénario Haussier : Les Contrats de Centres de Données IA Signés Poussent KEEL Vers 10$
Le Scénario Haussier suppose que Keel signe un locataire hyperscale solvable sur un ou plusieurs sites prioritaires, complète les permis clés et convertit une partie de sa capacité énergisée de 341 MW en revenus HPC contractés. La position de liquidité de 819 millions de dollars donne à la direction la marge de manœuvre pour avancer l'équipement long délai sans accepter des conditions de location faibles.
Un mouvement vers 10$ nécessiterait des conditions de location claires, y compris la capacité, la durée, le loyer et le support de crédit, suivies d'un financement qui limite la dilution. Une construction visible à Moses Lake, Sharon ou Panther Creek et un coût répétable par mégawatt renforceraient l'argument.
Le Scénario de Base : Un Progrès Régulier des Sites Maintient KEEL Entre 5$ et 7$
Le Scénario de Base suppose que Keel complète les permis et signe un accord de locataire initial, tandis que la plupart de la capacité d'expansion reste pré-revenus. Les ventes minières continuent de décliner, les frais de développement restent élevés et les investisseurs attendent les jalons de construction avant d'attribuer plus de valeur au pipeline.
KEEL pourrait négocier principalement entre 5$ et 7$ sous ces conditions. Un contrat de location couvrant une capacité énergisée ou sécurisée significative soutiendrait le haut de la fourchette. Des retards répétés, un EBITDA ajusté inférieur à négatif 24 millions de dollars ou une liquidité en baisse sans revenus contractés affaibliraient la fourchette.
Le Scénario Baissier : Les Retards de Location Tirent KEEL Vers 3$
Le Scénario Baissier suppose que les négociations de locataires prennent plus de temps, que les permis glissent et que les engagements d'équipement augmentent l'utilisation de liquidités avant la clôture du financement de construction. Les revenus miniers continuent de décliner à partir de 30,4 millions de dollars sans suffisamment de loyers de remplacement, laissant les coûts de développement non soutenus par des revenus récurrents.
Un mouvement vers 3$ deviendrait plus probable si aucun contrat de location matériel n'est signé, si le solde de liquidité de 819 millions de dollars chute rapidement ou si Keel émet des actions supplémentaires à une faible valorisation. Une dilution plus importante et une valeur plus faible attribuée au pipeline de 2,2 GW ajouteraient une pression supplémentaire.
Prévisions de Prix de l'Action KEEL pour 2026 par les Analystes de Wall Street
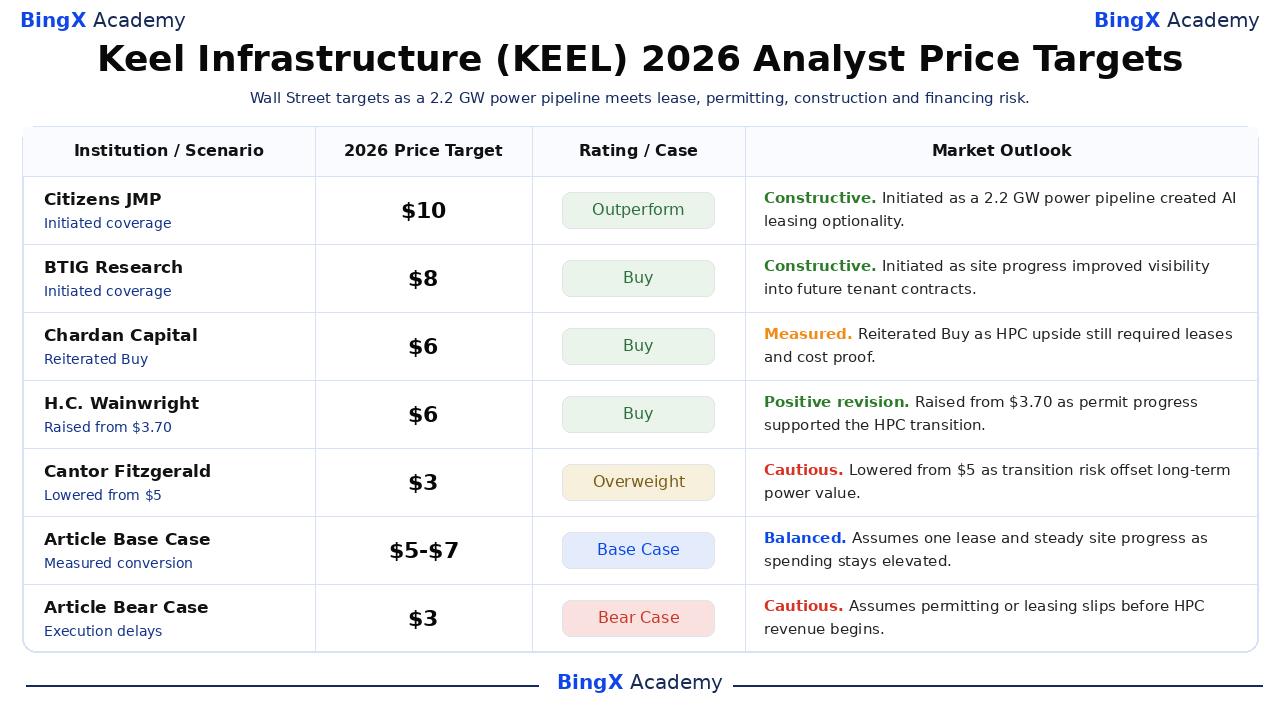
Ces cinq actions d'analystes datées s'étendent de 3$ à 10$ et capturent la division entre les actifs électriques rares de Keel et le risque d'exécution d'un pipeline pré-location. Ce sont des points de référence tiers plutôt qu'une prévision unique. Les lignes Base et Baissière finales sont des scénarios éditoriaux de BingX Academy.
|
Institution / Scénario |
Objectif de Prix 2026 |
Note / Cas |
Perspectives de Marché |
|
Citizens JMP |
10$ |
Surperformance |
Constructif. 24 juin : initié car le pipeline électrique de 2,2 GW de Keel créait une optionnalité de location IA. |
|
BTIG Research |
8$ |
Acheter |
Constructif. 22 juillet : initié car le progrès du site améliorait la visibilité dans les futurs contrats de locataires. |
|
Chardan Capital |
5,50$ |
Acheter |
Mesuré. 8 juin : réitéré Acheter car le potentiel haussier HPC nécessitait encore des contrats de location et une preuve de coût de construction. |
|
H.C. Wainwright |
5,50$ |
Acheter |
Révision positive. 11 mai : augmenté de 3,70$ car le progrès des permis soutenait la transition HPC. |
|
Cantor Fitzgerald |
3$ |
Surpondération |
Prudent. 9 avril : abaissé de 5$ car le risque de transition compensait la valeur électrique à long terme. |
|
Scénario de Base de l'Article |
5$-7$ |
Scénario de Base |
Équilibré. Suppose un contrat de location et un progrès régulier des sites tandis que les dépenses restent élevées. |
|
Scénario Baissier de l'Article |
3$ |
Scénario Baissier |
Prudent. Suppose que les permis ou la location glissent avant le début des revenus HPC. |
Comment Trader l'Action Keel Infrastructure (KEEL) sur BingX
Tradez les perspectives de contrats de locataires, de permis et de développement de centres de données de Keel Infrastructure en utilisant BingX TradFi et les outils BingX AI. Parce que KEEL peut réagir fortement aux contrats de location, au financement, aux cessions de Bitcoin et aux jalons de construction, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer en position.
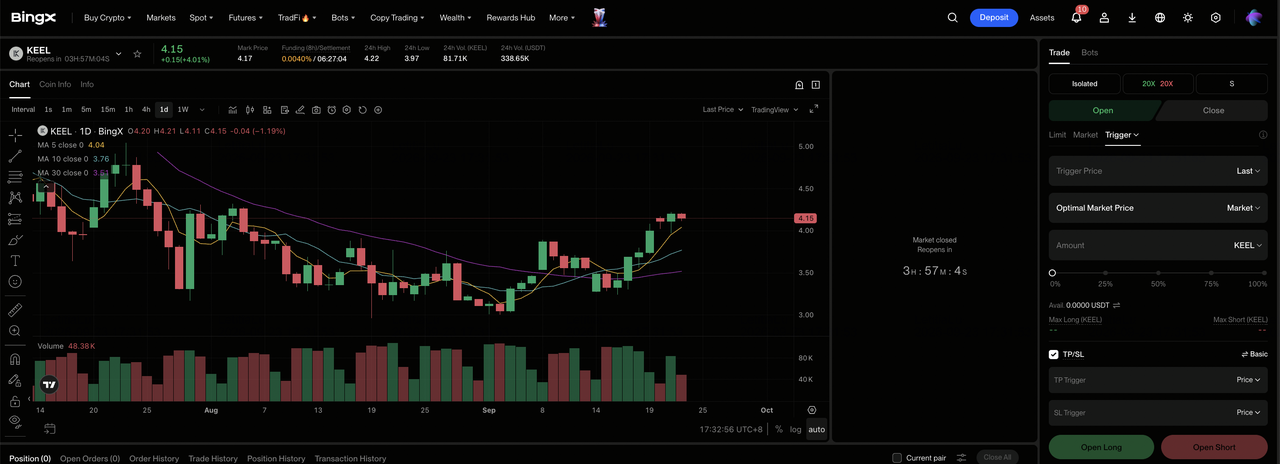
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Keel Infrastructure (KEEL). Recherchez et sélectionnez le contrat de futures perpétuelles KEEL-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si les contrats de location et les permis améliorent la visibilité du projet. Sélectionnez Ouvrir Court si les retards ou le financement affaiblissent l'économie attendue par action.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge Isolée ou Croisée en fonction de votre tolérance au risque. Le mouvement d'environ 11% du 18 septembre montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez les niveaux de Prise de Bénéfice et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. KEEL peut réagir rapidement aux contrats de location, aux permis, aux coûts de construction, aux levées de capitaux et aux prix du Bitcoin.
Top 5 des Risques à Surveiller pour les Investisseurs de Keel Infrastructure en 2026
Le pipeline de 2,2 GW de Keel crée un potentiel haussier significatif, mais les actionnaires font encore face aux risques de location, de construction, de financement et de Bitcoin hérité avant que les loyers de centres de données ne remplacent les revenus miniers en déclin.
- Le pipeline de 2,2 GW n'est pas encore un revenu contracté : La plupart de la capacité dépend encore des permis, du travail des services publics et des décisions des locataires. Les retards pourraient repousser les futurs loyers plus loin tandis que les coûts de développement continuent.
- Les pertes actuelles peuvent réduire la piste de liquidité : L'EBITDA ajusté Q2 était de négatif 23,7 millions de dollars et les frais G&A ont atteint 31,3 millions de dollars avant que les revenus HPC significatifs ne commencent. Les pertes continues pourraient réduire le solde de liquidité de 819 millions de dollars et augmenter les besoins de financement futurs.
- La construction de centres de données est très intensive en capital : Les sites connectés à l'électricité ont encore besoin de bâtiments, de refroidissement, de réseau et d'équipement électrique. Les dépassements de coûts ou des taux d'intérêt plus élevés pourraient affaiblir les retours de projets, surtout avec 1,5 GW encore classifié comme capacité d'expansion.
- Le financement convertible peut diluer les actionnaires : Keel a levé 458 millions de dollars par le biais d'obligations convertibles. Les conversions futures ou l'émission d'actions supplémentaires pourraient élargir le nombre d'actions avant que les nouvelles installations ne commencent à générer des bénéfices.
- Le Bitcoin ajoute encore de la volatilité pendant la transition : Keel détenait 1 861 BTC au 7 août après avoir vendu 1 085 BTC pour 75 millions de dollars. Les mouvements de prix du Bitcoin et le timing des cessions peuvent encore affecter la liquidité et les bénéfices titres tandis que l'entreprise se dirige vers l'infrastructure IA.
Réflexions Finales : Devriez-vous Investir dans Keel Infrastructure en 2026 ?
Keel contrôle un pipeline de développement considérable de 2,2 GW et avait 819 millions de dollars de liquidités pour l'avancer, créant une route crédible du minage de Bitcoin vers l'infrastructure IA. Le profil financier actuel reste transitionnel. Les revenus Q2 ont chuté à 30,4 millions de dollars, l'EBITDA ajusté a atteint négatif 23,7 millions de dollars et aucun contrat de location HPC majeur n'avait encore commencé à remplacer les revenus hérités.
Le Scénario Haussier nécessite des locataires signés, des permis et un financement discipliné pour soutenir 10$. Le Scénario Baissier reflète des retards de location et une dilution qui pourrait tirer KEEL vers 3$. Les traders conservateurs peuvent attendre l'économie des contrats, les calendriers de construction et un chemin plus clair de 341 MW de capacité énergisée vers des flux de trésorerie récurrents.
Rappel de Risque : Trader et investir dans des actions comme KEEL implique un risque élevé de perte en capital. L'exécution de l'entreprise, la volatilité du marché, le financement et le trading avec effet de levier peuvent produire des pertes rapides. Menez une recherche indépendante avant d'allouer du capital.
Lectures Connexes
- Top des Actions de Calcul Haute Performance (HPC) à Surveiller en 2026 : Leaders du Marché du Calcul Accéléré
- Top des Actions d'Énergie IA à Acheter en 2026 : Nucléaire, Gaz, Piles à Combustible et le Déploiement Énergétique IA
- Top des Actions de Minage de Bitcoin à Acheter en 2026 : Le Hashrate BTC Rencontre le Pivot d'Infrastructure IA
- Prédiction de Prix MARA Holdings (MARA) 2026 : L'Échelle Bitcoin et l'Infrastructure IA Peuvent-elles Pousser MARA Vers 24$ ?
- Prédiction de Prix TeraWulf (WULF) 2026 : Les Centres de Données IA Peuvent-ils Pousser WULF Vers 20$ ?
- Prédiction de Prix Riot Platforms (RIOT) 2026 : Le Pivot vers les Centres de Données IA Peut-il Pousser RIOT Vers 43$ ?
