Fermi es una empresa de infraestructura de IA y energía privada en fase de desarrollo que construye el Proyecto Matador en Texas Panhandle. El campus está diseñado para combinar generación de gas natural detrás del medidor, energía de la red, solar, baterías y capacidad nuclear a largo plazo con centros de datos a hiperescala. Ese modelo integrado se dirige a clientes de IA que necesitan energía a escala de gigavatios más rápido de lo que puede proporcionar la interconexión convencional de la red, aunque la empresa permanece sin ingresos y dependiente de la construcción, permisos y capital externo.
El caso de inversión cambió en agosto cuando Fermi firmó un contrato de arrendamiento de 15 años con TensorWave cubriendo 222 MW y aproximadamente $6.5 mil millones en ingresos contratados durante el período inicial. Fermi Q2 aún no produjo ingresos y reportó una pérdida neta de $25.8 millones, con $91.7 millones en efectivo y efectivo restringido al 30 de junio. El financiamiento posterior recaudó más de $431 millones, dando al proyecto más margen mientras la gerencia apunta a unos 200 MW de energía comercial inicial durante seis meses y 1.5 GW durante 18 a 24 meses.
La previsión de acciones FRMI para 2026 ahora se centra en dos puntos de vista en competencia:
- El caso de conversión de inquilinos y primera energía: Los hitos de TensorWave, compromisos adicionales de clientes y entrega de energía según el cronograma podrían convertir el Proyecto Matador de una plataforma de desarrollo a ingresos de infraestructura contratada.
- El caso de construcción y financiamiento: Retrasos en el proyecto, mayores requerimientos de capital o demanda más débil de inquilinos podrían retrasar los ingresos aún más y aumentar la dilución antes de que el campus alcance la escala comercial.
Esta guía desglosa la previsión de acciones FRMI, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado Q2 2026 de Fermi del 13 de agosto, 10-Q y datos de mercado hasta el 18 de septiembre, además de cómo operar futuros de acciones FRMI en BingX TradFi con garantía USDT.
Top 5 de Cosas que los Inversores de Fermi Deben Saber en Septiembre 2026
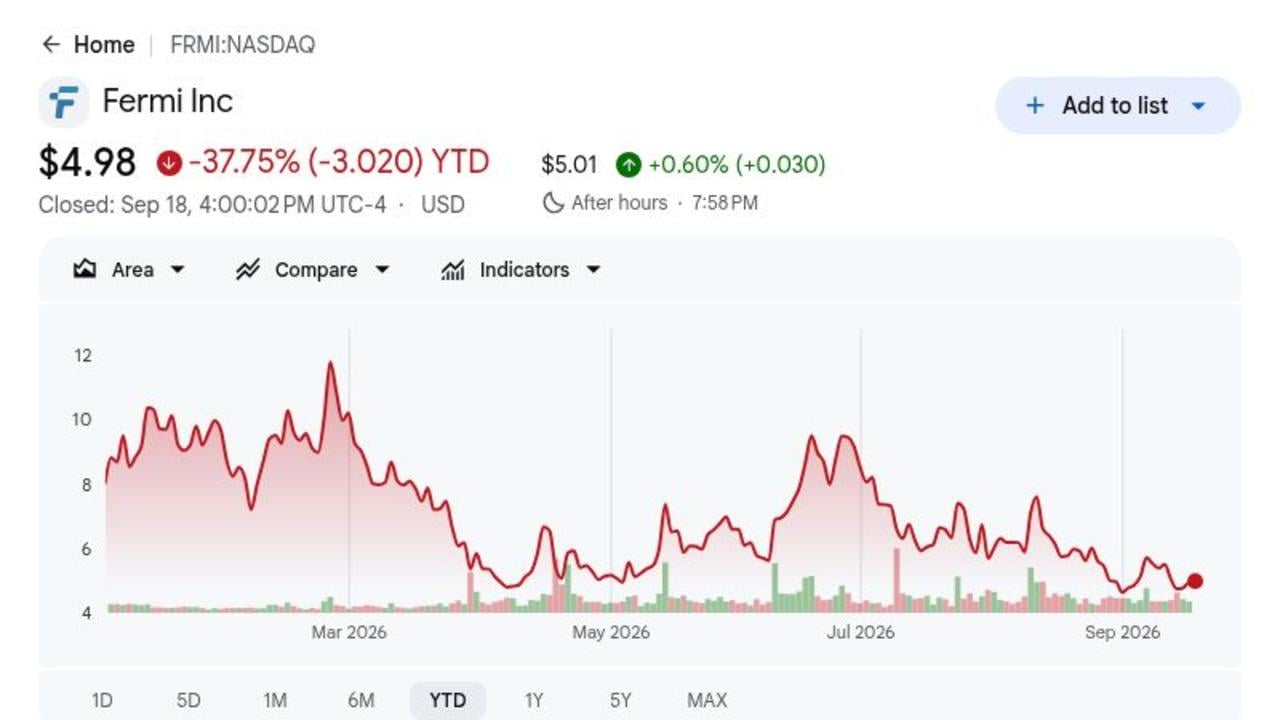
- FRMI cerró en $4.98 el 18 de septiembre, aproximadamente 76% por debajo de su precio de OPV de $21: El descuento refleja el riesgo pre-ingresos incluso después de que el arrendamiento de TensorWave mejoró la visibilidad comercial. El potencial alcista adicional ahora depende del progreso de la construcción y la capacidad contratada convirtiéndose en flujo de efectivo futuro.
- El arrendamiento de TensorWave representa aproximadamente $6.5 mil millones en ingresos durante 15 años: La fase uno cubre 222 MW, con dos opciones de expansión que podrían triplicar la huella del cliente. El acuerdo da a Fermi un ancla comercial medible, aunque los ingresos aún dependen de la entrega oportuna del proyecto.
- La pérdida neta Q2 se amplió a $25.8 millones, o $0.04 por acción: La pérdida por acción superó el consenso de $0.05, mientras que G&A alcanzó $26.8 millones. El resultado destaca el costo de operar una plataforma en fase de desarrollo antes de que comiencen los principales ingresos por arrendamiento.
- PP&E del Proyecto Matador alcanzó aproximadamente $1.55 mil millones: Fermi invirtió $185.0 millones durante Q2 mientras tres turbinas de clase F de Siemens aumentaron los activos de energía instalados a 1.5 GW. Los retornos ahora dependen de la disciplina de construcción, demanda de clientes y utilización oportuna.
- Más de $431 millones de bonos convertibles al 5% extendieron la liquidez: El precio de conversión de $9.52 y el precio de ejecución limitado de $14.64 reducen el riesgo de dilución a corto plazo. La deuda y el gasto de construcción siguen siendo sustanciales, haciendo que el financiamiento y la ejecución del proyecto sean centrales para el valor por acción.
¿Qué es Fermi (FRMI)?
Fermi America desarrolla redes eléctricas privadas y campus de centros de datos para inteligencia artificial y computación avanzada. Su principal activo es el Proyecto Matador, un sitio de aproximadamente 8,400 acres en Texas Panhandle destinado a integrar generación de energía, transmisión, refrigeración, fibra e instalaciones de computación detrás del medidor. Fermi planea generar ingresos a través de arrendamientos de centros de datos y acuerdos de energía a largo plazo en lugar de vender software o chips. El modelo requiere una fuerte construcción inicial antes de que comiencen los ingresos de inquilinos contratados.
El plan a largo plazo se centra en escalar el Proyecto Matador hacia 17 GW, sujeto a contratos de clientes, financiamiento y permisos. TensorWave se convirtió en el primer cliente ancla a través de un arrendamiento de 222 MW con dos opciones de expansión, e Hillcore Energy Capital acordó una estructura para aproximadamente 2.6 GW de generación incremental. Siemens suministró tres turbinas de clase F, con Primoris y TSK apoyando ingeniería y construcción. El CEO Lee McIntire aporta experiencia de Bechtel, CH2M Hill y TerraPower mientras el proyecto pasa del trabajo del sitio hacia la primera energía.
Resumen de Ganancias Q2 2026 de Fermi (FRMI): Progreso Operativo se Encuentra con Intensidad de Capital
Fermi permaneció pre-ingresos en Q2 2026 y reportó una pérdida neta de $25.8 millones, o $0.04 por acción, versus un consenso de pérdida de $0.05. El gasto general y administrativo alcanzó $26.8 millones, el efectivo total y efectivo restringido se ubicó en $91.7 millones, y la propiedad bruta, planta y equipo alcanzó aproximadamente $1.55 mil millones después de $185.0 millones de inversión trimestral. El posterior financiamiento de bonos convertibles de $431 millones mejoró el margen, aunque la construcción y deuda aún hacen que la ejecución de hitos sea más importante que los ingresos a corto plazo.
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 |
Pre-ingresos |
$0 |
Medido. Fase de desarrollo. El resultado actualiza la línea base operativa. |
|
Pérdida neta Q2 |
$6.3M pérdida año anterior |
$25.8M |
Medido. Se amplió por construcción. El resultado actualiza la línea base operativa. |
|
Pérdida por acción Q2 |
$0.05 consenso de pérdida |
$0.04 pérdida |
Superó. por $0.01. El resultado actualiza la línea base operativa. |
|
Efectivo y efectivo restringido |
— |
$91.7M |
Medido. Antes del financiamiento de julio. El resultado actualiza la línea base operativa. |
|
Propiedad, planta y equipo |
$935.3M en dic. 2025 |
$1.55B |
Medido. La construcción avanzó. El resultado actualiza la línea base operativa. |
|
Capital invertido en PP&E Q2 |
— |
$185.0M |
Medido. El gasto del proyecto continuó. El resultado actualiza la línea base operativa. |
|
Deuda pendiente |
$109.8M en dic. 2025 |
$520.1M |
Medido. La dependencia del financiamiento aumentó. El resultado actualiza la línea base operativa. |
- Los ingresos Q2 permanecieron en $0: Fermi aún está en la fase de desarrollo, por lo que la valuación actual depende del progreso de construcción y futuros ingresos por arrendamiento en lugar de ventas reportadas. La prueba clave es si la capacidad contratada comienza a convertirse en ingresos operativos según el cronograma.
- La pérdida neta Q2 se amplió a $25.8 millones: El mayor gasto de desarrollo y corporativo refleja la escala de la construcción del Proyecto Matador. Es probable que las pérdidas se mantengan elevadas hasta que la capacidad de centro de datos contratada comience a generar ingresos.
- La pérdida por acción de $0.04 superó el consenso por $0.01: La pérdida por acción menor a la esperada ofrece evidencia limitada de control de costos, aunque el negocio permanece pre-ingresos. El progreso de construcción y financiamiento importa más que el EPS trimestral en esta etapa.
- Efectivo y efectivo restringido alcanzó $91.7 millones antes del financiamiento de julio: El saldo proporcionó liquidez a corto plazo antes de recaudaciones adicionales de capital. Fermi aún necesita coincidir el gasto con hitos de construcción y demanda de clientes contratados.
- Propiedad, planta y equipo alcanzó $1.55 mil millones: La creciente base de activos muestra que el Proyecto Matador está pasando de la planificación a la infraestructura física. Los retornos ahora dependen de completar la capacidad a tiempo y convertir esos activos en ingresos de centros de datos contratados.
Perspectiva de Inversión 2026 de Fermi (FRMI): Caso Alcista de $18 vs. Caso Bajista de $3
La perspectiva 2026 de Fermi depende de si el Proyecto Matador alcanza hitos clave de construcción y energía mientras el arrendamiento de TensorWave se acerca a la generación de ingresos. El potencial alcista viene de convertir la capacidad contratada en infraestructura operativa, mientras que el financiamiento, cronograma de construcción y dilución siguen siendo los principales riesgos.
El Caso Alcista: TensorWave y Primera Energía Impulsan FRMI Hacia $18
El Caso Alcista asume que el Proyecto Matador se mantiene en cronograma, la primera energía llega según lo planeado y el arrendamiento de 222 MW de TensorWave avanza hacia el servicio. Compromisos adicionales de clientes y despliegue exitoso de turbinas mejorarían la confianza de que Fermi puede convertir su gran posición de energía en ingresos recurrentes de centros de datos.
Un movimiento hacia $18 requeriría hitos claros de construcción, liquidez adecuada y dilución limitada mientras aumenta el gasto. Progreso hacia la entrega de TensorWave, más megavatios contratados y evidencia de que los costos del proyecto se mantienen dentro del presupuesto fortalecerían el caso.
El Caso Base: Progreso Constante del Proyecto Mantiene FRMI Entre $7 y $11
El Caso Base asume que la construcción e infraestructura de energía continúan avanzando mientras TensorWave permanece comprometido, aunque los ingresos significativos aún están a cierta distancia. Fermi mantiene suficiente liquidez para financiar el desarrollo, pero la intensidad de capital mantiene a los inversores enfocados en la entrega en lugar del valor del contrato a largo plazo únicamente.
FRMI podría operar principalmente entre $7 y $11 bajo estas condiciones. Progreso continuo del Proyecto Matador, financiamiento estable y sin retrasos importantes de clientes apoyarían el rango. Construcción más lenta o emisión adicional de acciones limitaría el extremo superior.
El Caso Bajista: Retrasos del Proyecto y Dilución Llevan FRMI Hacia $3
El Caso Bajista asume que los hitos de construcción se retrasan, la infraestructura de energía toma más tiempo en completarse o los cronogramas de despliegue de clientes se extienden. Fermi entonces continuaría llevando costos de desarrollo y financiamiento sin los ingresos correspondientes por arrendamiento.
Un movimiento hacia $3 se volvería más probable si la entrega de TensorWave se retrasa, el gasto de construcción aumenta materialmente por encima del plan o Fermi necesita financiamiento adicional sustancial de acciones. El valor del proyecto a largo plazo podría permanecer intacto, pero un camino más largo hacia los ingresos y mayor dilución presionaría la acción.
Previsiones de Precio de Acciones FRMI para 2026 Por Analistas de Wall Street
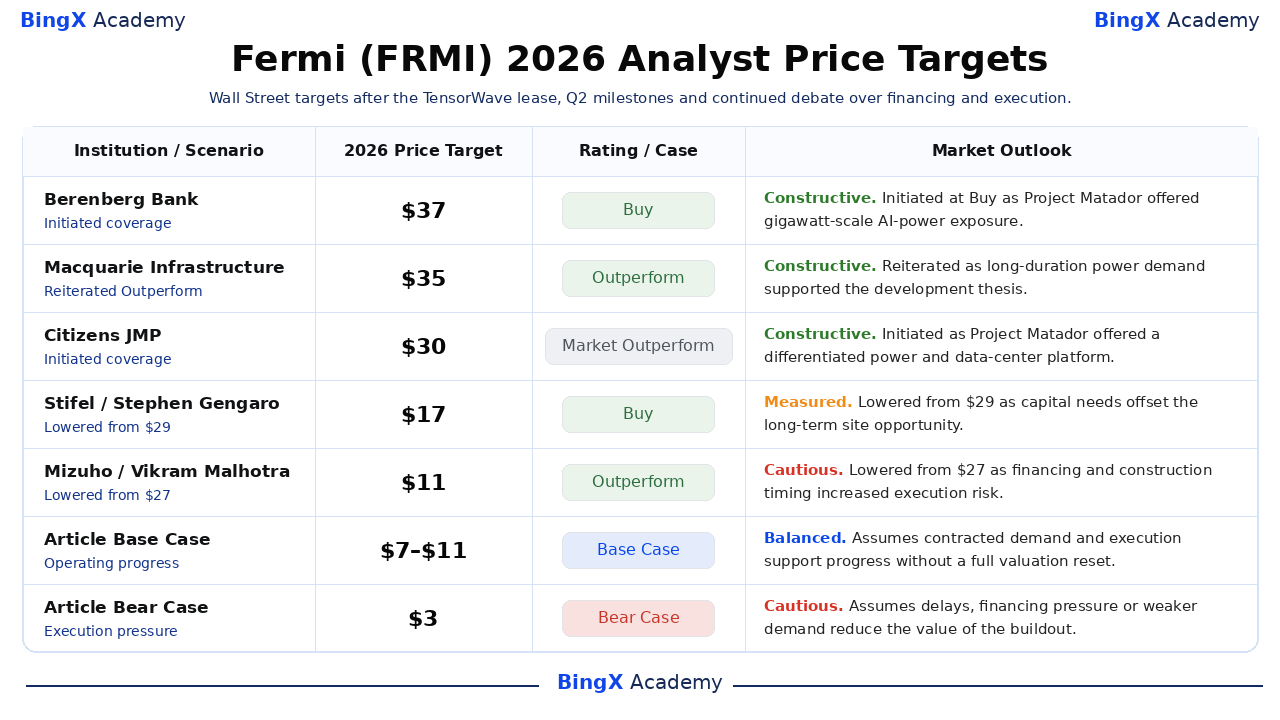
Las acciones de analistas muestran una amplia dispersión entre el potencial estratégico a largo plazo y el riesgo de ejecución a corto plazo. La tabla conserva acciones fechadas y usa solo los casos Base y Bajista del artículo como escenarios editoriales. La dispersión refleja diferentes suposiciones para cronograma de clientes, intensidad de capital, márgenes y conversión en flujo de efectivo por acción.
|
Institución |
Objetivo de Precio 2026 |
Calificación |
Perspectiva de Mercado |
|
Berenberg Bank |
$37 |
Comprar |
Constructivo. 27 de octubre: Inició cobertura después de la OPV en torno a la oportunidad de energía IA a escala de gigavatios del Proyecto Matador. |
|
Macquarie Infrastructure |
$35 |
Superar el Mercado |
Constructivo. 12 de noviembre: Reiteró Superar el Mercado ya que el potencial de energía contratada apoyó la tesis de desarrollo de larga duración. |
|
Citizens JMP |
$30 |
Superar el Mercado |
Constructivo. 9 de febrero: Inició cobertura sobre el valor potencial de la plataforma de energía y centro de datos del Proyecto Matador. |
|
Stifel |
$17 |
Comprar |
Medido. 23 de junio: Redujo el objetivo de $29 ya que las necesidades de capital y cronograma de ejecución compensaron la oportunidad del sitio. |
|
Mizuho |
$11 |
Superar el Mercado |
Cauteloso. 28 de julio: Redujo el objetivo de $27 ya que el financiamiento, cronograma de inquilinos y riesgo de construcción aumentaron. |
|
Caso Base del Artículo |
$7–$11 |
Caso Base |
Equilibrado. Asume que el progreso operativo apoya el proyecto sin un restablecimiento completo de valuación. |
|
Caso Bajista del Artículo |
$3 |
Caso Bajista |
Cauteloso. Asume retrasos o demanda más débil comprimen las ganancias y valuación. |
Cómo Operar Acciones de Fermi (FRMI) en BingX
Opera los hitos operativos de Fermi, perspectiva de demanda y valuación usando BingX TradFi y herramientas de BingX AI. Debido a que FRMI puede reaccionar bruscamente a ganancias, orientación y actualizaciones del proyecto, define el catalizador y límites de riesgo antes de entrar en una posición.
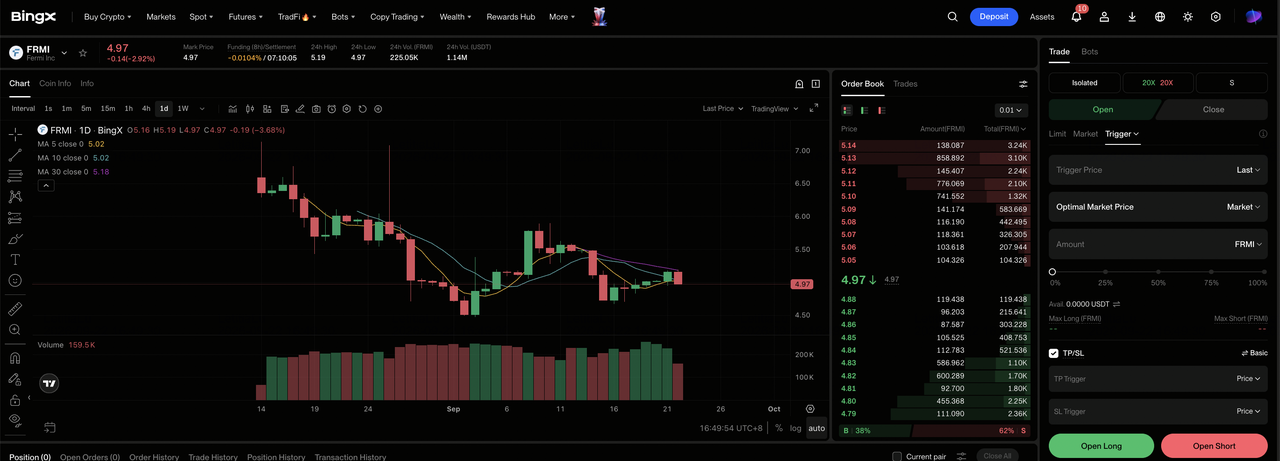
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de intercambio de BingX.
Paso 2: Selecciona Fermi (FRMI). Busca y selecciona el contrato de futuros perpetuos FRMI-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Largo si la ejecución y demanda se fortalecen. Selecciona Abrir Corto si retrasos, utilización más débil o presión de financiamiento dañan la tesis.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. El amplio rango 2026 de la acción muestra por qué importa el apalancamiento conservador y el dimensionamiento claro.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Tomar Ganancias y Parar Pérdidas (TP/SL) antes o inmediatamente después de entrar en la operación. Monitorea ganancias, orientación, financiamiento y hitos del proyecto nombrados.
Top 5 de Riesgos a Vigilar para Inversores de Fermi en 2026
La perspectiva de Fermi depende del progreso de construcción, financiamiento, compromisos de clientes y futura demanda de infraestructura IA. Estos riesgos pueden retrasar ingresos, aumentar dilución o reducir el valor asignado al Proyecto Matador.
- Los retrasos del proyecto podrían alejar más los ingresos: Fermi permanece pre-ingresos mientras el Proyecto Matador está bajo construcción. Retrasos en energía, edificios o entrega de clientes extenderían la quema de efectivo antes de que comiencen los pagos por arrendamiento.
- Fuertes necesidades de financiamiento podrían presionar el valor por acción: La construcción de centros de datos a gran escala requiere capital sustancial de deuda y acciones. Mayores costos de endeudamiento o emisión adicional de acciones podrían reducir futuros retornos para accionistas existentes.
- TensorWave crea riesgo de concentración de clientes: El arrendamiento de primera fase de 222 MW es un ancla comercial importante para el Proyecto Matador. Un retraso en el despliegue, cambio de contrato o demanda de expansión más débil de TensorWave podría afectar materialmente la utilización y cronograma de ingresos.
- Demanda más lenta de infraestructura IA podría reducir retornos del proyecto: Fermi está construyendo capacidad para demanda de IA y HPC a largo plazo. Si el gasto de hiperescaladores o nube IA se ralentiza, la nueva infraestructura podría tomar más tiempo en arrendarse y obtener retornos aceptables.
- La valuación pre-ingresos deja poco margen para errores de ejecución: El valor actual de FRMI depende fuertemente del flujo de efectivo contratado futuro en lugar de ganancias actuales. Hitos perdidos, mayores costos de construcción o demanda de clientes más débil podrían comprimir la valuación mucho antes de que comiencen los ingresos.
Reflexiones Finales: ¿Deberías Invertir en Fermi en 2026?
La tesis 2026 de Fermi tiene apoyo medible de los financieros reportados y hitos estratégicos nombrados. La oportunidad depende de convertir la demanda en ingresos y flujo de efectivo sin perder flexibilidad financiera. Los inversores deben monitorear juntos los próximos hitos operativos, compromisos de clientes, gasto de capital y márgenes. El siguiente período de reporte completado debería hacer esa conversión más visible y separar el entusiasmo temporal del progreso operativo duradero.
El Caso Alcista requiere ejecución consistente y retornos mejorados para apoyar $18. El Caso Bajista refleja retrasos, demanda más débil o presión de financiamiento que podría tirar FRMI hacia $3. Un enfoque conservador esperaría evidencia de que la inversión actual está produciendo valor duradero por acción. El siguiente período de reporte completado debería hacer esa conversión más visible y separar el entusiasmo temporal del progreso operativo duradero.
Recordatorio de Riesgo: Los futuros perpetuos vinculados a acciones involucran apalancamiento y pueden amplificar pérdidas. Los objetivos de analistas y escenarios del artículo son puntos de referencia condicionales, no garantías.
Lectura Relacionada
- Top de Acciones de Energía IA para Comprar en 2026: Nuclear, Gas, Celdas de Combustible, y la Expansión de Energía IA
- Top de Acciones de Computación de Alto Rendimiento (HPC) para Vigilar en 2026: Líderes de Mercado de Computación Acelerada
- Top de Acciones de Centros de Datos IA para Comprar en 2026: Nube, Servidores, e Infraestructura de Computación IA
- Predicción de Precio de Bloom Energy (BE) 2026: ¿Puede la Energía de Centros de Datos IA Impulsar BE Hacia $350?
- Predicción de Precio de Oklo (OKLO) 2026: ¿Pueden los Hitos Nucleares Impulsar OKLO Hacia $100?
