
ASE Technology Holding es el mayor proveedor mundial de ensamblaje y pruebas de semiconductores subcontratado, que ofrece servicios de encapsulado avanzado, pruebas de chips y fabricación de productos electrónicos. Su cartera de encapsulado incluye flip-chip, fan-out, integración 2.5D y 3D, system-in-package y tecnologías a nivel de oblea utilizadas en aceleradores de IA, smartphones, electrónicos automotrices y computación de alto rendimiento. El ADR ofrece a los inversores estadounidenses exposición a la cadena de suministro de encapsulado de semiconductores de Taiwán, aunque los resultados siguen siendo sensibles a la concentración de clientes, los ciclos de capacidad y la conversión de divisas.
El último trimestre mostró qué tan rápidamente el encapsulado relacionado con IA se está convirtiendo en una parte más grande del negocio. Los ingresos del Q2 de ASE Technology alcanzaron NT$191.06 mil millones ($6.05 mil millones), un aumento del 27% interanual, mientras que los ingresos de encapsulado aumentaron 36.3% a NT$126.15 mil millones ($4.00 mil millones). El ingreso neto aumentó 180% a NT$21.85 mil millones ($692 millones), respaldando un plan de gasto de capital más alto para 2026 de $10.5 mil millones mientras ASE expande su capacidad avanzada de encapsulado y pruebas.
El pronóstico de acciones ASX para 2026 ahora se centra en dos puntos de vista competitivos:
- El caso de capacidad y utilización de encapsulado de IA: la demanda de encapsulado avanzado, una utilización más fuerte y el despliegue disciplinado de capital podrían convertir la capacidad expandida de ASE en ingresos, márgenes y flujo de efectivo duraderos.
- El caso del ciclo de capacidad y ejecución: una demanda final más débil, rampas de clientes más lentas o nueva capacidad subutilizada podrían retrasar la conversión esperada de ganancias y presionar los retornos sobre la inversión.
Esta guía desglosa el pronóstico de acciones ASX, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el lanzamiento del Q2 2026 del 30 de julio de ASE Technology, materiales financieros y datos de mercado hasta el 18 de septiembre, además de cómo operar futuros de acciones ASX en BingX TradFi con colateral USDT.
Las 5 Principales Cosas que los Inversores de ASE Technology Deben Saber en Septiembre de 2026
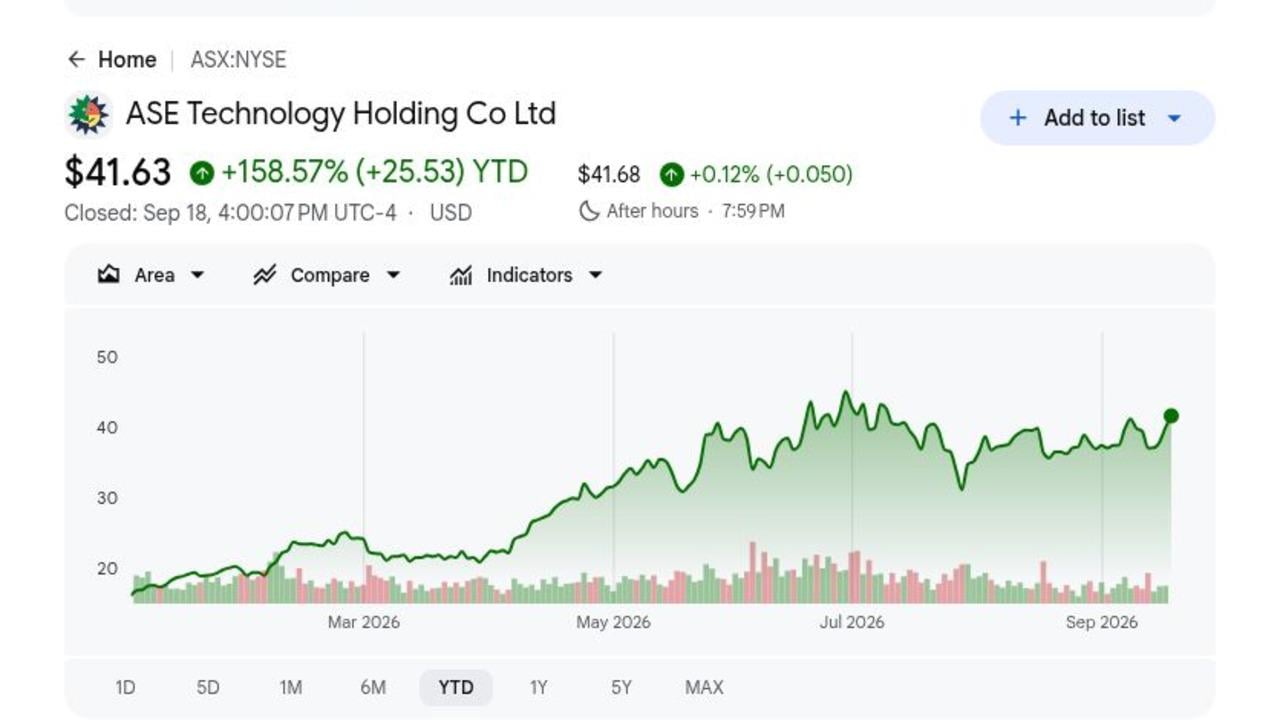
- ASX cerró en $41.59 el 18 de septiembre después de ganar 158.57% durante el año pasado: El rally refleja el rápido crecimiento del encapsulado de IA y deja menos margen para errores de ejecución. El crecimiento adicional ahora depende de que la nueva capacidad se traduzca en ingresos y ganancias sostenidos.
- Los ingresos del Q2 alcanzaron NT$191.06 mil millones ($6.05 mil millones), un aumento del 27%: Los ingresos de encapsulado aumentaron 36.3% a NT$126.15 mil millones ($4.00 mil millones), convirtiendo la demanda avanzada de semiconductores en el principal motor de crecimiento. El resultado proporciona una línea base sólida para la próxima actualización de ganancias.
- El ingreso neto aumentó 180% a NT$21.85 mil millones ($692 millones): EPS diluido de NT$4.50 ($0.29 por ADR) superó el consenso de $0.23 por $0.06. Las ganancias más fuertes muestran que la mayor demanda de encapsulado ya está llegando a la línea final.
- El gasto de capital de 2026 aumentó en $2.0 mil millones a $10.5 mil millones: El presupuesto más grande puede apoyar más capacidad de encapsulado y pruebas de IA. Los retornos aún dependen de la utilización, la demanda del cliente y la ejecución disciplinada a medida que aumenta la depreciación.
- Se espera que los ingresos de encapsulado de vanguardia excedan $3.5 mil millones en 2026: El objetivo aumentó desde $3.2 mil millones ya que la demanda del cliente se fortaleció. Cumplir o superar esa perspectiva proporcionaría evidencia más clara de que la expansión de encapsulado de IA de ASE puede sostener la revaluación actual.
¿Qué es ASE Technology (ASX)?
ASE Technology Holding proporciona servicios subcontratados de encapsulado, ensamblaje y pruebas de semiconductores a través de ASE, SPIL y unidades operativas relacionadas. Recibe obleas fabricadas de diseñadores de chips y fundiciones, encapsula matrices individuales o sistemas multi-chip, realiza sondeos de obleas y pruebas finales, y suministra materiales de interconexión. Los clientes abarcan mercados de IA, centros de datos, comunicaciones, consumo, automotriz e industriales. Un negocio separado de fabricación de productos electrónicos agrega servicios de ensamblaje de sistemas y cadena de suministro, otorgando al grupo flujos de ingresos más allá del trabajo principal de OSAT.
La estrategia a largo plazo se centra en la capacidad de encapsulado y pruebas de vanguardia necesaria para aceleradores de IA más grandes y sistemas de memoria de alto ancho de banda. ASE y SPIL son parte de TSMC's 3DFabric Alliance, apoyando el encapsulado y pruebas de backend alrededor de plataformas avanzadas como CoWoS, InFO y SoIC. SPIL también es un proveedor importante en NVIDIA's ecosistema de chips de IA, con capacidad expandiéndose para ensamblaje y pruebas avanzadas. La administración elevó los ingresos esperados de encapsulado avanzado de vanguardia de 2026 por encima de $3.5 mil millones y aumentó el gasto de capital en $2.0 mil millones a $10.5 mil millones. Esos compromisos pueden profundizar las relaciones con los clientes, aunque los retornos dependen de la utilización y el rendimiento a medida que la nueva capacidad entra en producción.
Resumen de Ganancias Q2 2026 de ASE Technology (ASX): El Progreso Operativo Encuentra Intensidad de Capital
ASE entregó ingresos del Q2 2026 de NT$191.06 mil millones ($6.05 mil millones), un aumento del 27% interanual, mientras que los ingresos de encapsulado aumentaron 36.3% a NT$126.15 mil millones ($4.00 mil millones). EPS diluido alcanzó NT$4.50 ($0.29 por ADR), por encima del consenso de $0.23, y el ingreso neto aumentó 180% a NT$21.85 mil millones ($692 millones). La administración también elevó el gasto de capital de 2026 a $10.5 mil millones, convirtiendo la utilización y los retornos sobre la nueva capacidad de IA en la compensación clave.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos netos Q2 2026 |
Consenso NT$190.0B ($6.02B) |
NT$191.06B ($6.05B) |
Superó. aumento del 27% interanual. El resultado actualiza la línea base operativa. |
|
EPS diluido Q2 |
Consenso USD $0.23/ADR |
NT$4.50 ($0.29/ADR) |
Superó. por USD $0.06/ADR. El resultado actualiza la línea base operativa. |
|
Ingreso neto Q2 |
— |
NT$21.85B ($692M) |
Superó. Aumento del 180% interanual. El resultado actualiza la línea base operativa. |
|
Ingresos de encapsulado |
— |
NT$126.15B ($4.00B) |
Superó. Aumento del 36.3% interanual. El resultado actualiza la línea base operativa. |
|
Gasto de capital 2026 |
Anterior USD $8.5B |
USD $10.5B |
Aumentado. por USD $2.0B. El resultado actualiza la línea base operativa. |
|
Encapsulado avanzado 2026 |
Anterior USD $3.2B |
Por encima de USD $3.5B |
Aumentado. por demanda de IA. El resultado actualiza la línea base operativa. |
- Los ingresos netos del Q2 alcanzaron NT$191.06 mil millones ($6.05 mil millones), un aumento del 27%: Los ingresos superaron el consenso de NT$190.0 mil millones y mostraron una fuerte demanda en los negocios de encapsulado y pruebas de ASE. El resultado proporciona una base de ingresos más alta hacia la segunda mitad.
- EPS diluido alcanzó NT$4.50 ($0.29 por ADR), superando el consenso por $0.06: La superación de ganancias muestra que los ingresos más fuertes se están traduciendo en ganancias por acción. La mejora continua del margen determinará cuánta demanda adicional de IA llega a la línea final.
- El ingreso neto aumentó 180% a NT$21.85 mil millones ($692 millones): El fuerte aumento fortaleció el capital generado internamente mientras ASE expande la capacidad avanzada. El crecimiento sostenido de las ganancias puede ayudar a compensar las demandas de efectivo del plan de inversión más grande.
- Los ingresos de encapsulado aumentaron 36.3% a NT$126.15 mil millones ($4.00 mil millones): La demanda avanzada de semiconductores siguió siendo el principal motor de crecimiento. El crecimiento continuo del encapsulado de IA es central para mantener el impulso actual de las ganancias.
- El gasto de capital de 2026 aumentó en $2.0 mil millones a $10.5 mil millones: El presupuesto más grande apoya la expansión de encapsulado avanzado y pruebas. Los retornos ahora dependen de la utilización, la demanda del cliente y que la nueva capacidad entre en servicio según el cronograma.
Perspectivas de Inversión 2026 de ASE Technology (ASX): Caso Alcista de $50 vs. Caso Bajista de $30
La perspectiva de ASE para 2026 depende de si la rápida demanda de encapsulado de IA puede absorber nueva capacidad lo suficientemente rápido para apoyar los márgenes y retornos del plan de gasto de capital más alto. El fuerte crecimiento del Q2 proporciona evidencia de demanda, mientras que la utilización y el timing del cliente siguen siendo los riesgos clave.
El Caso Alcista: La Fuerte Demanda de Encapsulado de IA Empuja ASX Hacia $50
El Caso Alcista asume que la demanda de encapsulado avanzado se mantiene fuerte mientras ASE expande la capacidad para aceleradores de IA y computación de alto rendimiento. Los ingresos de encapsulado continúan creciendo a una tasa alta, la nueva capacidad alcanza una utilización saludable y los márgenes mejoran a medida que el volumen se escala.
Un movimiento hacia $50 requeriría que los ingresos de encapsulado de vanguardia cumplan o excedan el objetivo de más de $3.5 mil millones, una utilización más fuerte en toda la nueva capacidad y crecimiento continuo de las ganancias después de que el ingreso neto del Q2 aumentó 180%. Los márgenes estables a pesar del plan de capex de $10.5 mil millones fortalecerían el caso.
El Caso Base: El Crecimiento Constante del Encapsulado Mantiene ASX Entre $40 y $46
El Caso Base asume que la demanda de encapsulado relacionada con IA se mantiene saludable, aunque la nueva capacidad se acelera gradualmente y la depreciación limita la expansión del margen. El encapsulado sigue siendo el principal motor de crecimiento mientras la demanda más amplia de semiconductores se mantiene mixta.
Bajo este escenario, ASX podría operar principalmente entre $40 y $46. El crecimiento continuo del encapsulado, el progreso hacia el objetivo de encapsulado avanzado de $3.5 mil millones y los márgenes estables apoyarían el rango. Una utilización más lenta o una demanda de clientes más débil limitaría el extremo superior.
El Caso Bajista: La Demanda Más Lenta de IA Lleva ASX Hacia $30
El Caso Bajista asume que la demanda de encapsulado de IA se desacelera o los clientes retrasan los compromisos de capacidad mientras ASE continúa gastando fuertemente en expansión. Una utilización más baja dejaría la depreciación y otros costos fijos aumentando más rápido que los ingresos, presionando los márgenes y el flujo de efectivo libre.
Un movimiento hacia $30 sería más probable si los ingresos de encapsulado avanzado no alcanzan el objetivo de 2026, el crecimiento del encapsulado se desacelera bruscamente o los márgenes se debilitan mientras el programa de inversión de $10.5 mil millones se acelera. Las expectativas más bajas de ganancias agregarían presión adicional.
Pronósticos del Precio de Acciones ASX para 2026 por Analistas de Wall Street
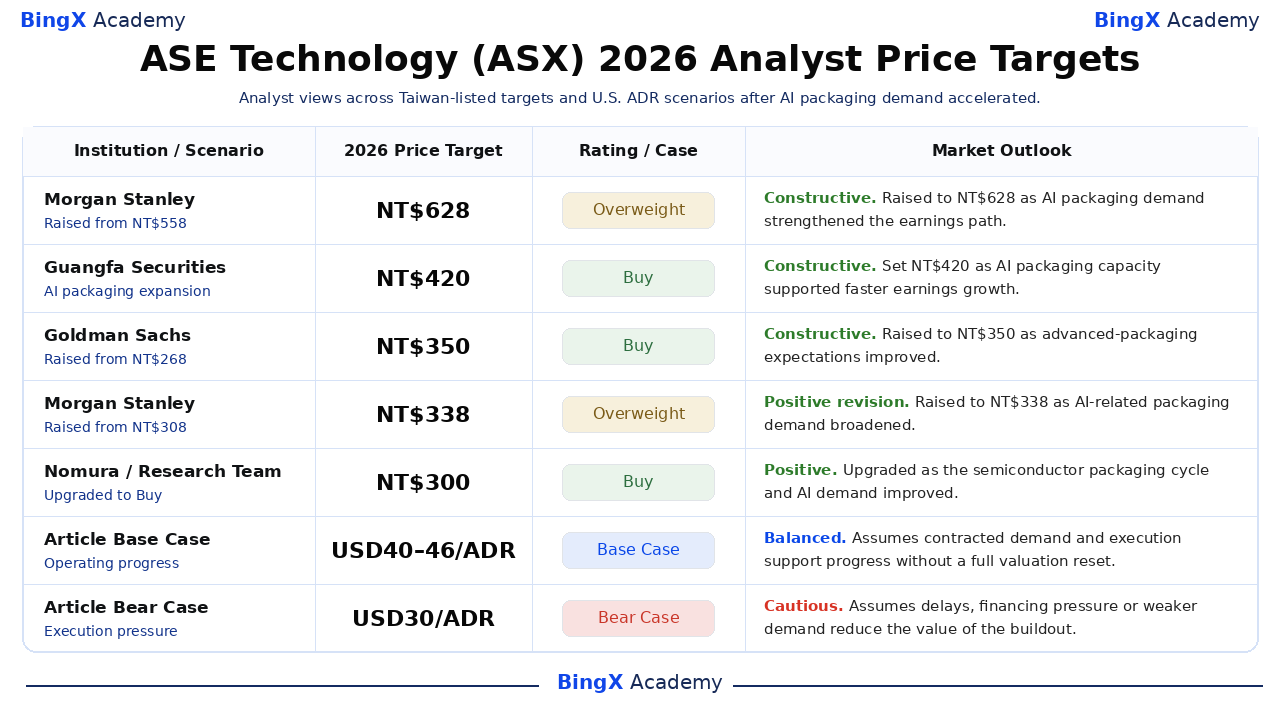
Las acciones de los analistas muestran una amplia dispersión entre el potencial estratégico a largo plazo y el riesgo de ejecución a corto plazo. La tabla conserva las acciones fechadas y usa los casos Base y Bajista del artículo solo como escenarios editoriales. La dispersión refleja diferentes suposiciones para el timing del cliente, intensidad de capital, márgenes y conversión en flujo de efectivo por acción.
|
Institución |
Objetivo de Precio 2026 |
Calificación |
Perspectiva de Mercado |
|
Morgan Stanley |
NT$628 |
Sobrepeso |
Constructivo. 3 de agosto: Elevó el objetivo cotizado en Taiwán desde NT$558 ya que la demanda de encapsulado y pruebas de vanguardia se fortaleció. |
|
Guangfa Securities |
NT$420 |
Comprar |
Constructivo. 15 de marzo: Estableció un objetivo alcista cotizado en Taiwán ya que las estimaciones de capacidad y ganancias de encapsulado de IA se movieron más alto. |
|
Goldman Sachs |
NT$350 |
Comprar |
Constructivo. 6 de febrero: Elevó el objetivo cotizado en Taiwán desde NT$268 después de expectativas más fuertes de encapsulado avanzado. |
|
Morgan Stanley |
NT$338 |
Sobrepeso |
Revisión positiva. 6 de febrero: Elevó el objetivo cotizado en Taiwán desde NT$308 ya que la demanda de encapsulado relacionada con IA se amplió. |
|
Nomura |
NT$300 |
Comprar |
Positivo. 30 de octubre: Mejoró la compañía vinculada al ADR de EE.UU. de Neutral a Comprar ya que el ciclo de encapsulado mejoró. |
|
Caso Base del Artículo |
USD $40–$46/ADR |
Caso Base |
Equilibrado. Asume que el progreso operativo apoya el proyecto sin un restablecimiento completo de valoración. |
|
Caso Bajista del Artículo |
USD $30/ADR |
Caso Bajista |
Cauteloso. Asume retrasos o demanda más débil comprimen las ganancias y valoración. |
Cómo Operar Acciones de ASE Technology (ASX) en BingX
Opere los hitos operativos, perspectivas de demanda y valoración de ASE Technology usando BingX TradFi y BingX AI herramientas. Porque ASX puede reaccionar bruscamente a ganancias, guía y actualizaciones de proyectos, defina el catalizador y límites de riesgo antes de entrar a una posición.
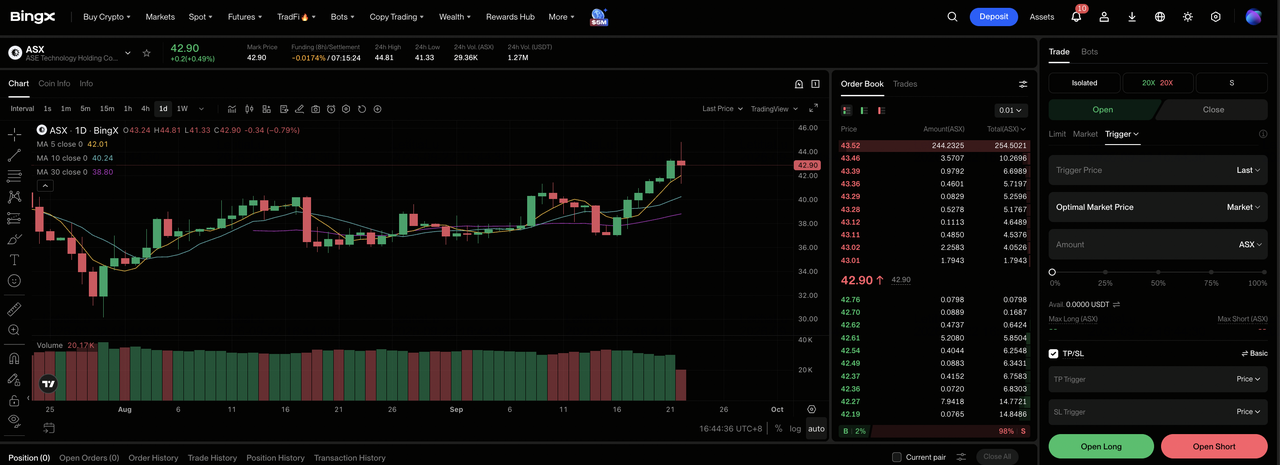
Paso 1: Acceder a BingX TradFi. Regístrese y navegue a la sección especializada de TradFi en el panel del intercambio BingX.
Paso 2: Seleccionar ASE Technology (ASX). Busque y seleccione el contrato de futuros perpetuos ASX-USDT.
Paso 3: Elegir su dirección. Seleccione Abrir Largo si la ejecución y demanda se fortalecen. Seleccione Abrir Corto si retrasos, utilización más débil o presión de financiamiento dañan la tesis.
Paso 4: Seleccionar apalancamiento y modo de margen. Elija Margen Aislado o Cruzado basado en su tolerancia al riesgo. El amplio rango de 2026 de la acción muestra por qué importa el apalancamiento conservador y el dimensionamiento claro.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establezca niveles de Tomar-Ganancia y Detener-Pérdida (TP/SL) antes o inmediatamente después de entrar en el comercio. Monitoree ganancias, guía, financiamiento e hitos de proyectos nombrados.
Los 5 Principales Riesgos a Vigilar para los Inversores de ASE Technology en 2026
La perspectiva de ASE depende de la demanda de IA, el timing del cliente, la utilización de capacidad y los retornos sobre su plan de inversión más grande. Estos riesgos pueden debilitar los márgenes, flujo de efectivo y la valoración asignada al crecimiento futuro.
- La expansión de capacidad podría llegar antes que la demanda: ASE elevó el gasto de capital de 2026 a $10.5 mil millones. Si la nueva capacidad de encapsulado se acelera más rápido que la demanda del cliente, la depreciación y otros costos fijos podrían presionar los márgenes y el flujo de efectivo libre.
- Los grandes clientes pueden crear riesgo de timing: Los programas de encapsulado avanzado a menudo dependen de un número relativamente pequeño de clientes principales de semiconductores. Los lanzamientos de productos retrasados o cambios de órdenes podrían dejar nueva capacidad subutilizada y cambiar ingresos entre trimestres.
- La demanda de IA podría normalizarse: Los ingresos de encapsulado aumentaron 36.3% en Q2 ya que la demanda relacionada con IA se aceleró. Una inversión más lenta en aceleradores o computación de alto rendimiento podría debilitar la utilización y reducir los retornos esperados de la nueva capacidad.
- Un gasto más alto podría presionar los retornos de efectivo: Expandir el encapsulado avanzado y las pruebas requiere una inversión sustancial en equipos e instalaciones. Si las ganancias no crecen lo suficientemente rápido, más efectivo podría permanecer atado en capacidad en lugar de dividendos, recompras o mejora del balance.
- El fuerte rally del precio de las acciones deja menos margen para errores: ASX ganó 158.57% durante el año pasado. Un crecimiento más lento del encapsulado, márgenes más débiles o una perspectiva de encapsulado avanzado más baja podrían comprimir la valoración incluso si los ingresos continúan aumentando.
Reflexiones Finales: ¿Deberías Invertir en ASE Technology en 2026?
La tesis de ASE Technology para 2026 tiene soporte medible de los financieros reportados e hitos estratégicos nombrados. La oportunidad depende de convertir la demanda en ingresos y flujo de efectivo sin perder flexibilidad financiera. Los inversores deberían monitorear los próximos hitos operativos, compromisos de clientes, gasto de capital y márgenes juntos. El próximo período de reporte completado debería hacer esa conversión más visible y separar el entusiasmo temporal del progreso operativo duradero.
El Caso Alcista requiere ejecución consistente y retornos mejorados para apoyar $50. El Caso Bajista refleja retrasos, demanda más débil o presión de financiamiento que podría llevar ASX hacia $30. Un enfoque conservador esperaría evidencia de que la inversión actual está produciendo valor duradero por acción. El próximo período de reporte completado debería hacer esa conversión más visible y separar el entusiasmo temporal del progreso operativo duradero.
Recordatorio de Riesgo: Los futuros perpetuos vinculados a acciones involucran apalancamiento y pueden amplificar pérdidas. Los objetivos de analistas y escenarios del artículo son puntos de referencia condicionales, no garantías.
Lectura Relacionada
- Las Mejores Acciones de Semiconductores de IA para Comprar en 2026: Guía Completa de Chips de IA y Cadena de Suministro
- Las Mejores Acciones de Computación de Alto Rendimiento (HPC) a Vigilar en 2026: Líderes del Mercado de Computación Acelerada
- Las Mejores Acciones de Memoria de Alto Ancho de Banda (HBM) para Comprar en el Superciclo de Memoria 2026
- Predicción de Precio NVIDIA (NVDA) 2026: ¿Puede el Crecimiento de Infraestructura de IA Impulsar NVDA Hacia $420?
- Predicción de Precio TSMC (TSM) 2026: ¿Puede la Demanda Récord de IA Elevar las Acciones TSM a $527?
