


Zscaler (ZS) bietet Cloud-Sicherheit, die Unternehmensbenutzer und Workloads über seine Zero Trust Exchange mit Anwendungen verbindet. Abonnementverträge bilden die etablierte Umsatzmaschine, während Datenschutz, KI-Sicherheit und Red Canary die Möglichkeiten über Benutzerlizenzen hinaus erweitern. Die Investition hängt davon ab, ob diese Expansion organisches wiederkehrendes Wachstum und Cashflow nach den für die Bereitstellung einer größeren Plattform erforderlichen Infrastrukturausgaben generiert.
Das letzte Quartal zeigte starkes berichtetes Wachstum zusammen mit einer größeren Lücke zwischen Gewinn und Cashflow. Der Umsatz von Zscaler im Q4 GJ2026 stieg um 25 % auf 898,2 Millionen US-Dollar, während der ARR ohne Red Canary um 20 % wuchs. Die bereinigte operative Marge erreichte 24 %, aber der freie Cashflow fiel nach höheren Investitionen auf 60,8 Millionen US-Dollar. Der nächste Test ist die Q1-Umsatzprognose von 935 Millionen bis 939 Millionen US-Dollar und der Fortschritt in Richtung einer gesünderen Cash-Conversion.
Die ZS-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der organische Plattformfall: Große Zero-Trust- und KI-Sicherheitsverträge erweitern den wiederkehrenden Umsatz, während die nachlassende Infrastrukturintensität es ermöglicht, dass verbesserte operative Gewinne zu einem stärkeren freien Cashflow werden.
- Der Wachstums- und Cashflow-Fall: Übernommener ARR verschleiert eine langsamere Kernexpansion, da Cloud-Investitionen den operativen Cashflow absorbieren und die Prämie begrenzen, die Investoren der Plattformbreite zuweisen.
Dieser Leitfaden analysiert die ZS-Aktienprognose, Preisszenarien für 2026, wichtige Risiken und Analystenausblicke, basierend auf Zscaler-Ergebnissen, offiziellen Produktinformationen und Stock Analysis-Aufzeichnungen bis zum 2026-10-21, sowie wie man ZS-Aktien kauft auf BingX TradFi mit USDT oder USDC.
Die 5 wichtigsten Dinge, die Zscaler-Investoren im Oktober 2026 wissen müssen
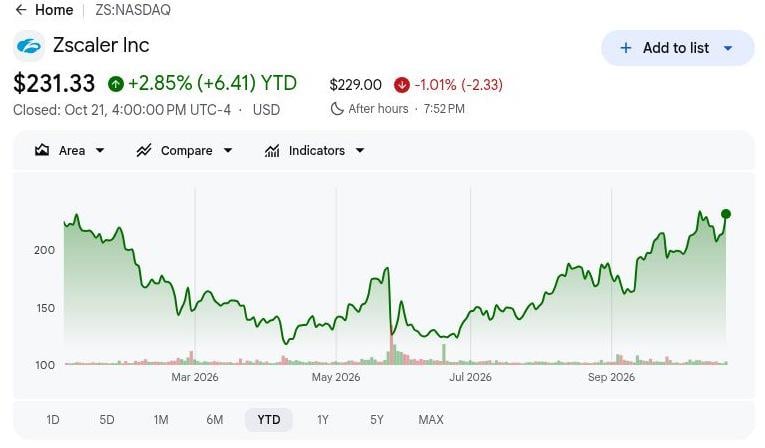
- ZS schloss am 2026-10-21 bei 231,33 US-Dollar, ein Anstieg von 2,85 % seit Jahresbeginn: Die Aktien bleiben nahe ihrem Eröffnungsniveau des Jahres, was das bullische Szenario von 300 US-Dollar von organischer Expansion und Cash-Erholung abhängig macht. Anhaltende Gewinne erfordern, dass die Abonnementgröße nachhaltigen freien Cashflow erzeugt, anstatt sich auf akquisitionsverstärktes Wachstum zu stützen.
- Der Q4-Umsatz erreichte 898,2 Millionen US-Dollar, ein Anstieg von 25 % im Jahresvergleich: Das Ergebnis unterstützte eine bereinigte operative Marge von 24 % und demonstrierte den Hebel der Abonnementgewinne. Die Q1-Prognose von 935 Millionen bis 939 Millionen US-Dollar impliziert jedoch ein Wachstum von etwa 19 %, was die Dauerhaftigkeit der zugrunde liegenden Nachfrage für die Bewertung wichtig macht.
- ARR erreichte 3,771 Milliarden US-Dollar mit einem Beitrag von Red Canary: Die Übernahme fügte 141 Millionen US-Dollar hinzu, was einen akquisitionsbereinigten ARR von 3,630 Milliarden US-Dollar und ein Wachstum von etwa 20 % gegenüber einem konsolidierten Wachstum von 25 % ergibt. Organische Kundenexpansion und Verlängerungsqualität werden bestimmen, ob die größere Plattform ihre Abonnementdynamik aufrechterhalten kann.
- Die GJ2027-ARR-Prognose setzt einen Test von 4,396 Milliarden bis 4,426 Milliarden US-Dollar: Der Bereich impliziert ein Wachstum von 16,6 % bis 17,4 %, unter dem konsolidierten Tempo von 25 % in Q4. Die Umwandlung großer Geschäfte und die bezahlte Einführung neuerer Produkte werden bestimmen, ob die Plattform genug organische Expansion generiert, um ihre Bewertung zu unterstützen.
- Der freie Q4-Cashflow fiel auf 60,8 Millionen US-Dollar, da die Ausgaben stiegen: Die Cash-Conversion erreichte 7 % des Umsatzes, während die Ausgaben für Immobilien und Software auf 218,5 Millionen US-Dollar von 78,7 Millionen US-Dollar stiegen. Investitionen unterstützen die Expansion, obwohl eine stärkere Auslastung und Cash-Margen unerlässlich sind, um Renditen für die Aktionäre zu erzielen.
Was ist Zscaler?
Zscaler (ZS) bietet cloudbasierte Cybersicherheitslösungen, die Unternehmen dabei helfen, Benutzer, Geräte und Workloads sicher mit Anwendungen und Daten zu verbinden. Seine Zero Trust Exchange-Plattform überprüft Identität und Zugriffsberechtigungen, anstatt sich auf traditionelle Netzwerksicherheit zu verlassen. Zu den Kernprodukten gehören Zscaler Internet Access (ZIA), Zscaler Private Access (ZPA) und Datenschutzdienste. Das abonnementbasierte Geschäft generiert wiederkehrende Einnahmen, wobei das Wachstum durch die Erweiterung von Unternehmenskunden, zusätzliche Sicherheitsmodule und eine breitere Einführung von Zero-Trust-Architektur angetrieben wird.
Zscalers Wachstumsstrategie konzentriert sich auf die Expansion über sichere Konnektivität hinaus in Datenschutz, KI-Workload-Sicherheit und automatisierte Sicherheitsoperationen. Sein Z-Flex-Kaufmodell fördert eine breitere Produkteinführung, während die Red Canary-Übernahme die Fähigkeiten zur Bedrohungserkennung und -reaktion stärkt. Zu den bemerkenswerten Kunden gehören Siemens, United Airlines, T-Mobile, Johnson Controls und General Electric, was die Einführung in wichtigen Branchen demonstriert. Mit etwa 11.000 Kunden weltweit und einem GJ2026-ARR von 3,771 Milliarden US-Dollar zielt Zscaler darauf ab, die Unternehmensausgaben durch zusätzliche Sicherheitsprodukte und größere Verträge zu steigern.
Zscaler (ZS) Q4 GJ2026 Ergebnisübersicht: Abonnementwachstum steigert Margen, während Infrastrukturausgaben den Cashflow reduzieren
Zscaler meldete für Q4 GJ2026 einen Umsatz von 898,2 Millionen US-Dollar, ein Anstieg von 25 % im Jahresvergleich, zusammen mit einem ARR von 3,771 Milliarden US-Dollar, der 141 Millionen US-Dollar von Red Canary einschloss. Die bereinigte operative Marge erreichte 24 %, während der freie Cashflow auf 60,8 Millionen US-Dollar fiel, da Investitionsausgaben und Ausgaben für interne Software auf 218,5 Millionen US-Dollar stiegen. Mit einer Q1 GJ2027-Umsatzprognose von 935 Millionen bis 939 Millionen US-Dollar hängt das zukünftige Wachstum davon ab, die organische Plattformnachfrage in wiederkehrende Umsätze und stärkere Renditen auf Infrastrukturinvestitionen umzuwandeln.
Mehr lesen: Zscaler (ZS) Q4 GJ2026 Ergebnisübersicht: Langsameres GJ2027-ARR-Wachstum lässt Aktien um 4,50 % fallen
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Umsatz |
~718,1 Mio. US-Dollar Q4 GJ2025 |
898,2 Mio. US-Dollar |
Verbessert. +25 % im Jahresvergleich. |
|
Gesamt-ARR |
Vergleich zum Vorjahr |
3,771 Mrd. US-Dollar |
Ausgeweitet. +25 % im Jahresvergleich. |
|
ARR ohne Red Canary |
Akquisitionsbereinigte Basis |
3,630 Mrd. US-Dollar |
Organisch. +20 % im Jahresvergleich. |
|
Bereinigte operative Marge |
22 % Q4 GJ2025 |
24 % |
Verbessert. Um zwei Punkte gestiegen. |
|
GAAP-operativer Verlust |
32,2 Mio. US-Dollar Q4 GJ2025 |
15,5 Mio. US-Dollar |
Verringert. Verlust um 16,7 Mio. US-Dollar kleiner. |
|
Freier Cashflow |
171,9 Mio. US-Dollar Q4 GJ2025 |
60,8 Mio. US-Dollar |
Niedriger. Um etwa 65 % gesunken. |
|
Capex und interne Software |
78,7 Mio. US-Dollar Q4 GJ2025 |
218,5 Mio. US-Dollar |
Höher. Anstieg um 139,8 Mio. US-Dollar. |
|
GJ2027-ARR-Prognose |
Neue Zukunftsprognose |
4,396 Mrd.–4,426 Mrd. US-Dollar |
Langsamer. Wachstum von 16,6 %–17,4 %. |
- Der Q4-Umsatz stieg um 25 % auf 898,2 Millionen US-Dollar. Der ARR erreichte 3,771 Milliarden US-Dollar, darunter 141 Millionen US-Dollar von Red Canary, was die expandierende Abonnementnachfrage und übernommene Beiträge widerspiegelt. Das Umsatzwachstum unterstützte die operative Performance, obwohl eine anhaltende organische Expansion wichtig bleibt, da das akquisitionsbedingte Wachstum sich normalisiert.
- Der organische ARR wuchs um etwa 20 % auf 3,630 Milliarden US-Dollar. Ohne Red Canary setzte Zscaler die Erweiterung seiner Abonnementbasis durch die Unternehmenseinführung seiner Zero Trust Exchange-Plattform fort. Größere Verträge und zusätzliche Sicherheitsmodule können das wiederkehrende Umsatzwachstum unterstützen und helfen, die Betriebskosten auf eine breitere Kundenbasis zu verteilen.
- Die bereinigte operative Marge verbesserte sich auf 24 %, da der Abonnementumsatz zunahm. Die Marge stieg gegenüber 22 % ein Jahr zuvor, während sich die GAAP-Betriebsverluste von 32,2 Millionen auf 15,5 Millionen US-Dollar verringerten. Das Umsatzwachstum übertraf einige Betriebskosten und unterstützte Rentabilitätsverbesserungen, auch wenn das Unternehmen weiterhin in seine Plattform investierte.
- Die Infrastrukturausgaben stiegen auf 218,5 Millionen US-Dollar und reduzierten den freien Cashflow um 65 %. Investitionsausgaben und Investitionen in interne Software stiegen gegenüber 78,7 Millionen US-Dollar ein Jahr zuvor, was zu einem Rückgang des freien Cashflows von 171,9 Millionen auf 60,8 Millionen US-Dollar beitrug. Während diese Investitionen die zukünftige Plattformkapazität unterstützen, werden eine stärkere Kundenauslastung und Cash-Generierung benötigt, um die höheren Ausgaben zu rechtfertigen.
- Die GJ2027-ARR-Prognose von 4,396 Milliarden bis 4,426 Milliarden US-Dollar signalisiert langsameres Wachstum. Der projizierte Anstieg von 16,6 % bis 17,4 % vergleicht sich mit dem berichteten ARR-Wachstum von 25 % in Q4, das Red Canary einschloss. Die Aufrechterhaltung von Margenverbesserungen bei gleichzeitiger Erholung des freien Cashflows hängt von der organischen Abonnementexpansion und Renditen aus jüngsten Infrastrukturinvestitionen ab.
Zscaler (ZS) Investitionsausblick 2026: Bullisches Szenario bei 300 US-Dollar vs. bärisches Szenario bei 175 US-Dollar
Der ZS-Investitionstest besteht darin, ob Zero Trust- und KI-Sicherheitsbuchungen den organischen ARR steigern können, auch wenn die GJ2027-Prognose auf ein Gesamtwachstum von etwa 17 % hindeutet. Die bereinigte operative Marge von 24 % in Q4 zeigt Skalierbarkeit, aber die freie Cashflow-Marge von 7 % macht Infrastrukturkosten zum zentralen Thema. Die nachstehenden Jahresendfälle verbinden die Umwandlung großer Geschäfte, den Akquisitionsbeitrag und die Cash-Rendite mit unterschiedlichen Eigenkapitalwerten.
Das bullische Szenario: Organisches Wachstum und Cash-Erholung treiben ZS in Richtung 300 US-Dollar
Eine schnellere organische Plattformexpansion würde den Abonnementgewinn steigern, während die nachlassende Infrastrukturintensität mehr von diesem Gewinn in Cashflow umwandelt. Der akquisitionsbereinigte ARR von Q4 wuchs um 20 %, die bereinigte operative Marge erreichte 24 %, und die freie Cashflow-Marge betrug nur 7 %. Breitere bezahlte Deployments würden die Umsatzbasis stärken, da frühere Investitionen Kunden unterstützen, ohne eine weitere vergleichbare Ausgabensteigerung zu erfordern.
Das Szenario von 300 US-Dollar würde Unterstützung gewinnen, wenn der Q1-Umsatz 939 Millionen US-Dollar überschreitet, die organischen ARR-Ergänzungen stark bleiben und sich die Cash-Conversion verbessert. Diese Ergebnisse würden die breitere Plattform mit Gewinnen verbinden, die weniger inkrementelles Kapital erfordern.
Das Basisszenario: Stetiges Abonnementwachstum hält ZS zwischen 220 und 260 US-Dollar
Wiederkehrende Abonnements würden den bereinigten operativen Gewinn aufrechterhalten, während Infrastrukturinvestitionen und langsameres ARR-Wachstum die Cash-Renditen einschränken. Die bereinigte Marge von Q4 erreichte 24 %, aber die GJ2027-ARR-Prognose impliziert ein Wachstum von etwa 17 %, und die quartalsweise freie Cashflow-Marge betrug 7 %. Die Umsetzung des Umsatzplans würde die Plattformgröße erhalten, ohne das Problem der Kosten für einen breiteren Produkt-Fußabdruck sofort zu lösen.
Eine Spanne von 220–260 US-Dollar würde zum Q1-Umsatz innerhalb von 935 Millionen bis 939 Millionen US-Dollar und einer schrittweisen Cash-Erholung in Richtung des Jahresplans passen. Eine stetige Abonnementnachfrage würde die Bewertung unterstützen, während niedrigeres Wachstum und anhaltende Investitionen weitere Multiples-Expansion begrenzen.
Das bärische Szenario: Langsameres ARR-Wachstum und hohe Kosten ziehen ZS in Richtung 175 US-Dollar
Eine langsamere organische Geschäftsumwandlung würde den inkrementellen Abonnementgewinn schwächen und die erweiterte Cloud-Infrastruktur schwerer monetarisierbar machen. Der freie Cashflow von Q4 betrug 60,8 Millionen US-Dollar nach 218,5 Millionen US-Dollar an Kapital- und internen Softwareausgaben, während übernommener ARR das Gesamtwachstum steigerte. Wenn neue Nachfrage enttäuscht, würden anhaltende Investitionen Cashflow absorbieren, bevor die größere Plattform ihre erwartete Rendite erzielt.
Das Szenario von 175 US-Dollar würde wahrscheinlicher, wenn ARR-Erwartungen sinken und die Cash-Conversion trotz der bestehenden Investitionsbasis schwach bleibt. Ein niedrigerer Wachstumsausblick kombiniert mit verfehlten Cash-Zielen würde ein kleineres Vielfaches auf zukünftige Abonnementgewinne rechtfertigen.
ZS-Aktienkursprognosen für 2026 von Wall-Street-Analysten
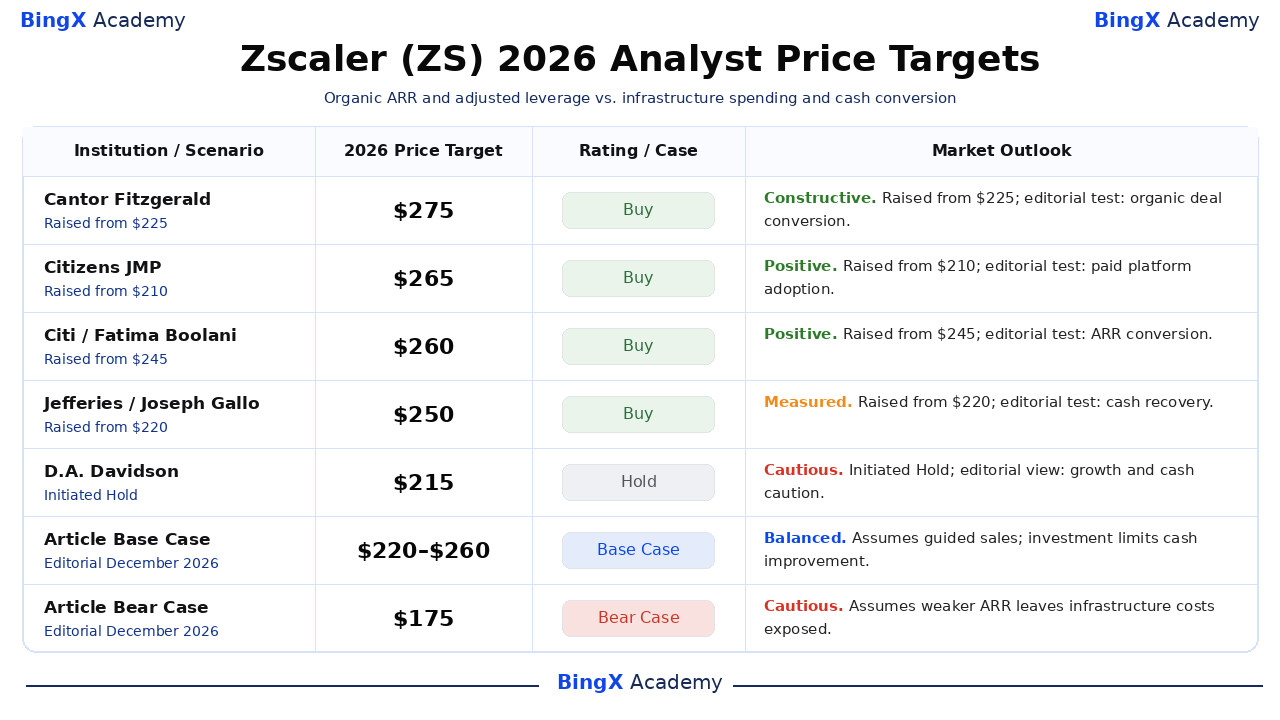
Die ausgewählten Einschätzungen beziehen sich auf ZS-Stammaktien an der NASDAQ und umspannen ungefähr 12-monatige Analystenhorizonte, oft über Dezember 2026 hinaus. Stock Analysis zeichnet die datierten Aktionen auf; Ratings verwenden seine standardisierten Bezeichnungen. Die Spanne spiegelt unterschiedliche Bewertungseinschätzungen wider, während die als redaktionell gekennzeichneten Erklärungen die Interpretation dieses Artikels darstellen. Basis- und Bär-Zeilen sind separate redaktionelle Jahresendsszenarien.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Fall |
Marktausblick |
|
Cantor Fitzgerald |
275 US-Dollar |
Kaufen |
Konstruktiv. 2026-10-12: Von 225 US-Dollar erhöht; Kaufempfehlung bestätigt. Redaktionelle Ansicht: Organische Großgeschäftsumwandlung muss die Cash-Renditen verbessern. |
|
Citizens JMP |
265 US-Dollar |
Kaufen |
Positiv. 2026-10-09: Von 210 US-Dollar erhöht; Kaufempfehlung beibehalten. Redaktionelle Ansicht: Die Plattformbreite benötigt dauerhafte Abonnementexpansion. |
|
Citi |
260 US-Dollar |
Kaufen |
Positiv. 2026-10-15: Von 245 US-Dollar erhöht; Kaufempfehlung beibehalten. Redaktionelle Ansicht: ARR-Wachstum muss die erweiterte Kostenbasis unterstützen. |
|
Jefferies |
250 US-Dollar |
Kaufen |
Gemäßigt. 2026-10-07: Von 220 US-Dollar erhöht; Kaufempfehlung beibehalten. Redaktionelle Ansicht: Eine Erholung erfordert immer noch eine stärkere Cash-Generierung. |
|
D.A. Davidson |
215 US-Dollar |
Halten |
Vorsichtig. 2026-10-20: Halten bei 215 US-Dollar initiiert. Redaktionelle Ansicht: Langsameres Wachstum und Investitionen begrenzen die Bewertungsunterstützung. |
|
Artikel-Basisszenario |
220–260 US-Dollar |
Basisszenario |
Ausgewogen. Redaktionelles Dezember-2026-Szenario. Setzt geführte Umsätze voraus; Investitionen begrenzen die Cash-Verbesserung. |
|
Artikel-Bärenszenario |
175 US-Dollar |
Bärenszenario |
Vorsichtig. Redaktionelles Dezember-2026-Szenario. Setzt schwächeren ARR voraus, der Infrastrukturkosten ungedeckt lässt. |
So kaufen Sie Zscaler (ZS) Aktien auf BingX
Kaufen und halten Sie Zscaler-Aktien über BingX Stocks Trading mit USDT oder USDC, vorbehaltlich Listung und Kontoberechtigung. Zscaler bietet Zugang zu Zero Trust-Cybersicherheit, Cloud-Sicherheit und Datenschutz für Unternehmenskunden. Berechtigte Benutzer können Positionen entsprechend ihren Anlagezielen dimensionieren, ohne Hebel zu verwenden oder Perpetual-Funding-Gebühren zu zahlen.
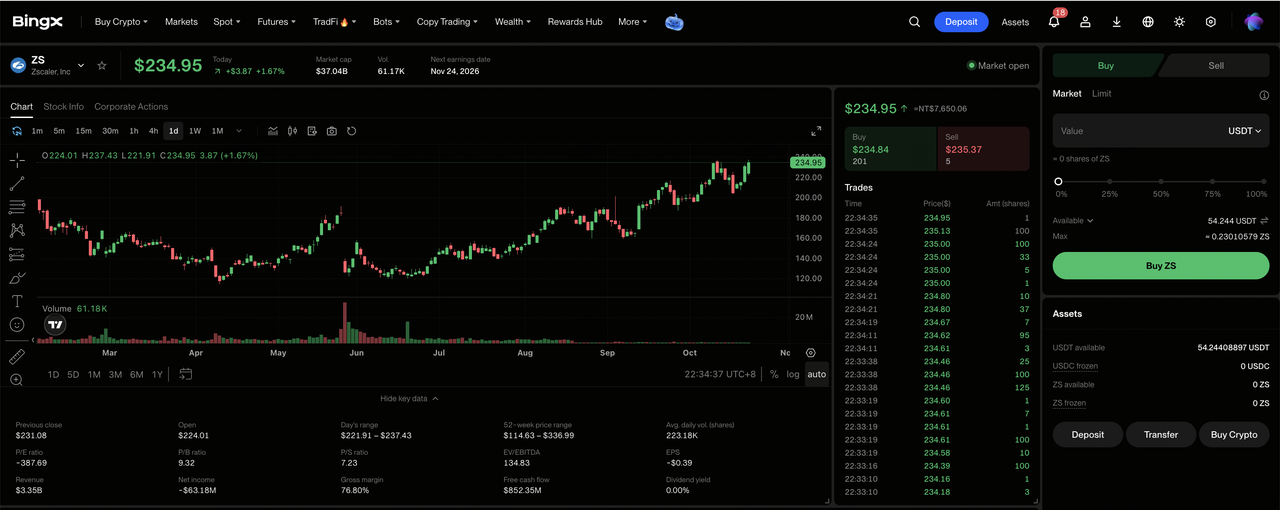
Schritt 1: Auf BingX Stocks Trading zugreifen. Registrieren Sie sich oder melden Sie sich bei BingX an, schließen Sie die erforderliche Identitätsprüfung ab und navigieren Sie zu „TradFi > Stocks". Akzeptieren Sie die Risikooffenlegung für den Aktienhandel, wenn Sie das Produkt zum ersten Mal aufrufen.
Schritt 2: USDT oder USDC vorbereiten. Stellen Sie sicher, dass Ihr Spot-Konto über ausreichende Mittel für den Kauf verfügt. Übertragen Sie USDT oder USDC bei Bedarf von Ihrem Fondskonto oder Vermögenskonto. Überprüfen Sie den Mindestbestellbetrag der ausgewählten Aktie und die Bruchteilberechtigung, bevor Sie die Investitionsgröße wählen.
Schritt 3: Zscaler (ZS) auswählen. Öffnen Sie den Aktienmarkt, suchen Sie nach Zscaler (ZS) und bestätigen Sie, dass die Aktie für Ihr Konto verfügbar ist. Überprüfen Sie die Unternehmensidentität, den aktuellen Aktienkurs, die Handelssitzung und die verfügbaren Ordertypen.
Schritt 4: Zscaler-Aktien kaufen. Wählen Sie „Kaufen", geben Sie einen zulässigen Investitionsbetrag oder eine Aktienanzahl ein und wählen Sie eine unterstützte Market- oder Limit-Order. Market-Orders verwenden verfügbare Preise während unterstützter Sitzungen, während Limit-Orders den angegebenen Preis oder besser und ausreichende Liquidität zur Ausführung erfordern.
Schritt 5: Ihre Positionen überprüfen und verwalten. Öffnen Sie „Aktien > Positionen", um Ihre ZS-Aktien und den nicht realisierten Gewinn oder Verlust zu überwachen. Verwenden Sie „Alle Orders", um Transaktionen zu überprüfen oder Aktien bei Bedarf zu verkaufen. Die T+1-Abwicklung betrifft im Allgemeinen den Zeitpunkt, ab dem Verkaufserlöse auszahlbar werden, und nicht den Zeitpunkt, ab dem gekaufte Aktien verkauft werden können.
Die 5 wichtigsten Risiken für Zscaler-Investoren im Jahr 2026
Zscalers wachsende Abonnementbasis, die expandierende Sicherheitsplattform und die Unternehmensbeziehungen unterstützen den langfristigen Ausblick. Langsameres organisches Wachstum, Rentabilitätsherausforderungen, Verzögerungen bei Geschäftsabschlüssen und Infrastrukturausgaben könnten jedoch Gewinne und Aktionärsrenditen belasten.
- Langsamere organische Nachfrage könnte das Wachstum belasten: Der Q4-ARR erreichte 3,771 Milliarden US-Dollar, einschließlich 141 Millionen US-Dollar von Red Canary, während der akquisitionsbereinigte ARR um 20 % wuchs. Schwächere Unternehmensausgaben oder verzögerte Kundenexpansion könnten das wiederkehrende Umsatzwachstum verlangsamen und die Bewertung belasten.
- Aktienbasierte Vergütung könnte die Aktionärsrenditen begrenzen: Das bereinigte operative Ergebnis von Q4 erreichte 218,4 Millionen US-Dollar, aber Zscaler meldete dennoch einen GAAP-Betriebsverlust von 15,5 Millionen US-Dollar. Fortlaufende aktienbasierte Vergütung und andere ausgeschlossene Ausgaben könnten die GAAP-Rentabilität einschränken und Aktionäre verwässern.
- Verzögerungen bei Unternehmensgeschäften könnten die Umsatztransparenz schwächen: Große Kundenverträge und Implementierungspläne bleiben wichtig für das Abonnementwachstum. Eine langsamere Geschäftsumwandlung könnte die GJ2027-ARR-Prognose von 4,396 Milliarden bis 4,426 Milliarden US-Dollar gefährden und die Gewinnerwartungen senken.
- Infrastrukturausgaben könnten die Cash-Generierung belasten: Die Investitionsausgaben und Investitionen in interne Software stiegen in Q4 auf 218,5 Millionen von 78,7 Millionen US-Dollar. Anhaltende Ausgaben ohne ausreichende Kundenakzeptanz oder -auslastung könnten den freien Cashflow und die Investitionsrenditen schwächen.
- Langsameres Wachstum könnte Zscalers Bewertung belasten: Die GJ2027-ARR-Prognose impliziert ein Wachstum von 16,6 % bis 17,4 %, unter dem berichteten Anstieg von 25 % in Q4. Erhöhter Wettbewerb, schwächere organische Expansion oder enttäuschende Cash-Erholung könnten weitere Aktienkursrückgänge auslösen.
Abschließende Gedanken: Sollten Sie 2026 in Zscaler investieren?
Zscalers ARR von 3,771 Milliarden US-Dollar und die bereinigte operative Marge von 24 % demonstrieren die Größe und das Gewinnpotenzial seiner Abonnementplattform. Zero Trust, Datensicherheit und neuere KI-Produkte erweitern die Expansionsmöglichkeiten, während Red Canary Fähigkeiten hinzufügt, die Renditen erwirtschaften müssen. Die Aufrechterhaltung dieses Fortschritts hängt von einer stärkeren organischen Nachfrage und der Umwandlung von Infrastrukturinvestitionen in einen besseren freien Cashflow ab.
Das bullische Szenario von 300 US-Dollar setzt stärkeres organisches ARR-Wachstum, Plattformexpansion und erholende Cash-Margen voraus. Das Basisszenario von 220 bis 260 US-Dollar spiegelt geführtes Wachstum wider, während das bärische Szenario von 175 US-Dollar langsamere Nachfrage und hohe Infrastrukturausgaben berücksichtigt. Da ZS am 2026-10-21 bei 231,33 US-Dollar schloss, sollten Investoren beobachten, ob die Abonnementgröße in nachhaltiges freies Cashflow-Wachstum übersetzt wird.
Risikohinweis: Zscalers große Abonnementbasis eliminiert das Investitionsrisiko nicht. Langsameres organisches ARR-Wachstum, Integrationsprobleme bei Übernahmen oder hohe Infrastrukturausgaben könnten die Cash-Generierung und die Aktionärsrenditen schwächen. Investoren sollten Bewertung, Cash-Conversion und ihre Risikobereitschaft bewerten, bevor sie ZS-Aktien kaufen.
Verwandte Artikel
- Was ist BingX Stocks Trading? Ein Einsteigerleitfaden zum Handel mit US-Aktien und ETFs mit Kryptowährungen
- So kaufen Sie US-Aktien auf BingX mit USDT oder USDC: Ein Einsteigerleitfaden
- Palo Alto Networks (PANW) Kursprognose 2026: Kann KI-Sicherheitswachstum PANW in Richtung 475 US-Dollar treiben?
- CrowdStrike (CRWD) Kursprognose 2026: Können KI-Sicherheit und Falcon Flex CRWD in Richtung 280 US-Dollar treiben?
- SentinelOne (S) Kursprognose 2026: Kann die KI-Cybersicherheitsnachfrage S in Richtung 32 US-Dollar treiben?
- Cisco (CSCO) Aktienpreisausblick für 2026: Können KI-Wachstum und Splunk CSCO zurück auf 90 US-Dollar treiben?
